

Dimensioni e quota di mercato dei dispositivi di stimolazione elettrica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
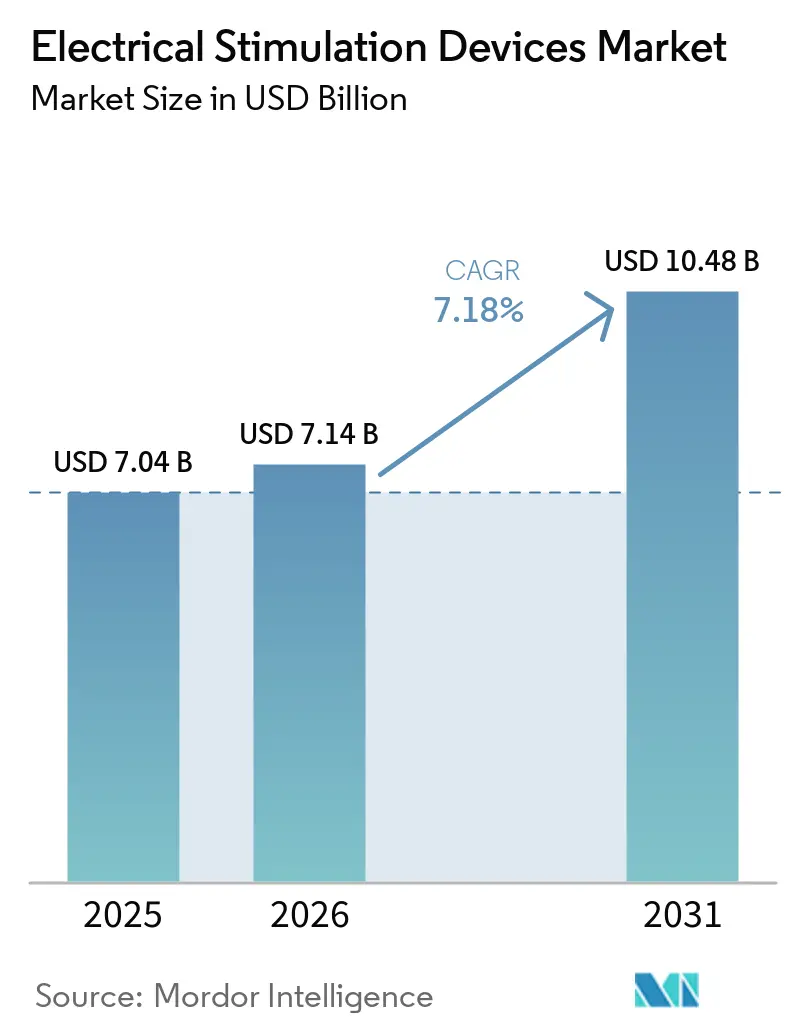
| Dimensione del mercato (2026) | 7.14 miliardo di dollari |
| Dimensione del mercato (2031) | 10.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
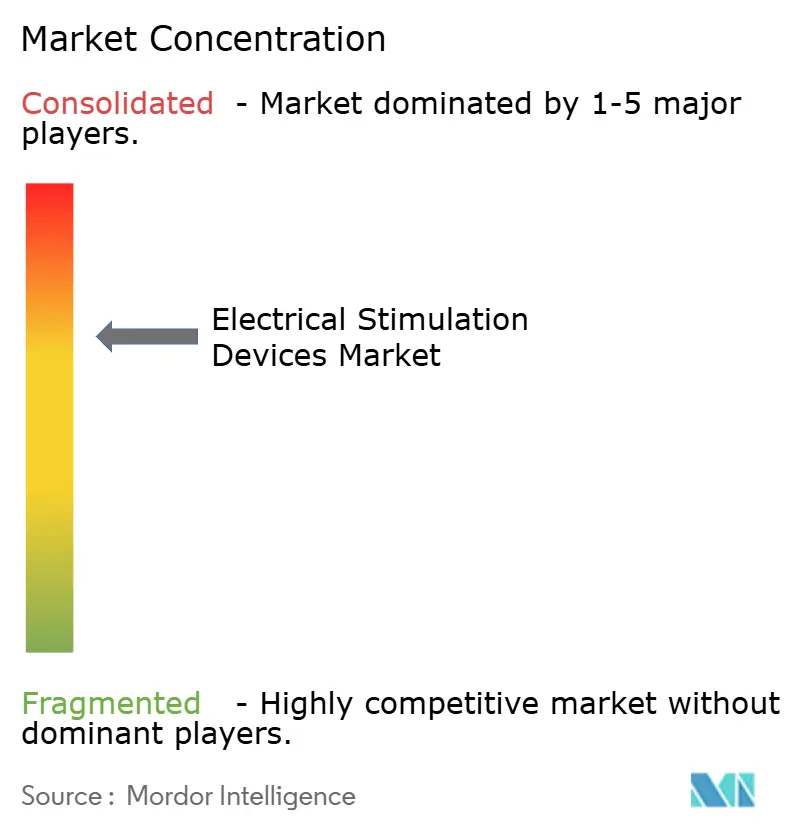
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi di stimolazione elettrica di Mordor Intelligence
Si prevede che il mercato dei dispositivi di stimolazione elettrica aumenterà da 7.04 miliardi di dollari nel 2025 e 7.14 miliardi di dollari nel 2026 a 10.48 miliardi di dollari entro il 2031, registrando un CAGR del 7.18% tra il 2026 e il 2031.
La domanda si sta spostando verso la neurostimolazione adattiva a circuito chiuso, che regola la terapia in tempo reale, alleviando il carico di tentativi ed errori che i medici devono affrontare con i sistemi a circuito aperto di prima generazione. La piattaforma Infinity DBS di Abbott con elettrodi direzionali, approvata nel 2024, consente ai chirurghi di direzionare la corrente lontano dalle regioni cerebrali sensibili e di ridurre i tempi di programmazione di due terzi. Parallelamente, i Centers for Medicare & Medicaid Services hanno ampliato la loro National Coverage Determination per rimborsare la stimolazione del midollo spinale ad alta frequenza e a impulsi, eliminando i ritardi di autorizzazione preventiva per i pazienti con dolore cronico. [1] Centers for Medicare & Medicaid Services, “National Coverage Determination for Spinal Cord Stimulation,” Centers for Medicare & Medicaid Services, cms.gov I produttori di dispositivi stanno convertendo questo slancio politico in un accesso più ampio, soprattutto perché gli enti pagatori collegano la copertura della neurostimolazione alla riduzione delle prescrizioni di oppioidi e a degenze ospedaliere più brevi. I produttori vedono anche un'opportunità sfruttabile negli usi estetici come la tonificazione muscolare, dove la Food and Drug Administration statunitense ha approvato piattaforme non invasive per il rimodellamento del corpo che uniscono la miostimolazione elettrica al riscaldamento a radiofrequenza. [2] US Food and Drug Administration, “Medical Devices,” Food and Drug Administration, fda.gov
Punti chiave del rapporto
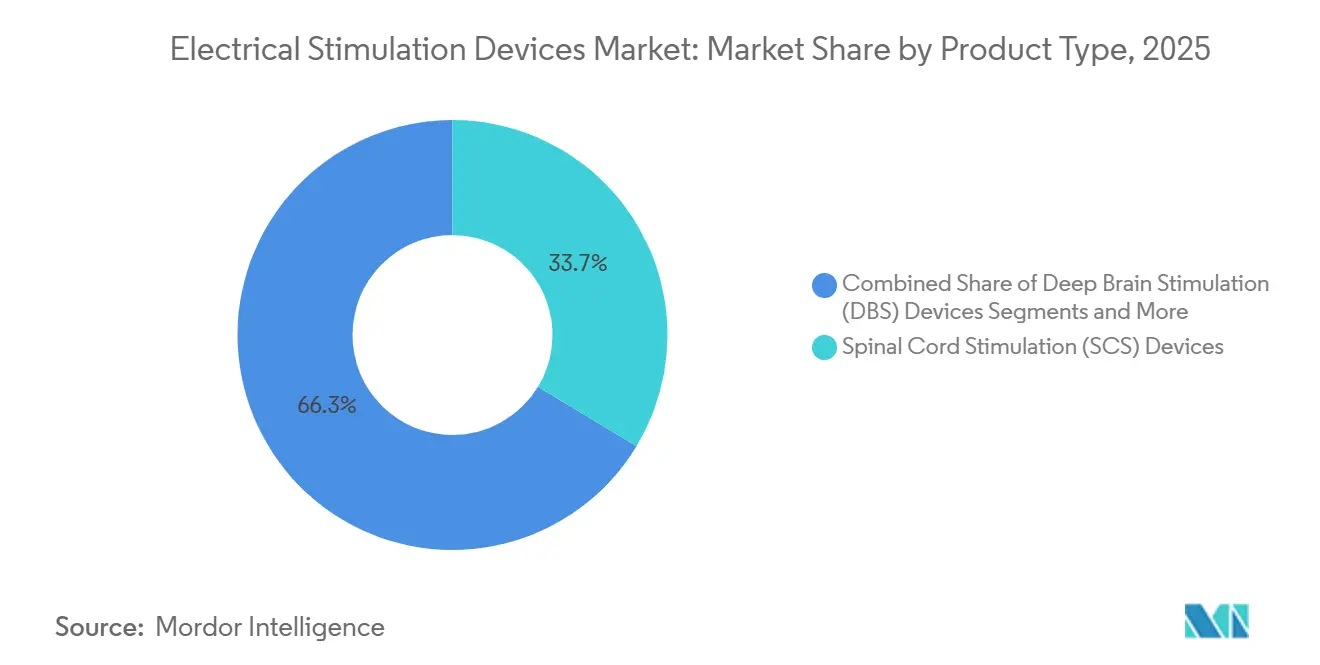
- Per categoria di prodotto, i dispositivi per la stimolazione del midollo spinale hanno rappresentato il 33.66% dei ricavi del 2025, mentre si prevede che gli stimolatori cerebrali profondi cresceranno a un CAGR del 9.45% fino al 2031, il più rapido tra tutti i prodotti.
- Per applicazione, la gestione del dolore ha rappresentato il 44.23% dei ricavi del 2025; gli usi estetici e cosmetologici sono destinati a un CAGR dell'11.38% entro il 2031, superando tutte le altre aree terapeutiche.
- Per utente finale, ospedali e cliniche hanno generato il 49.55% del fatturato del 2025, ma si prevede che le strutture di assistenza domiciliare registreranno un CAGR del 10.33% entro il 2031, poiché i pagatori rimborseranno le unità TENS da portare a casa.
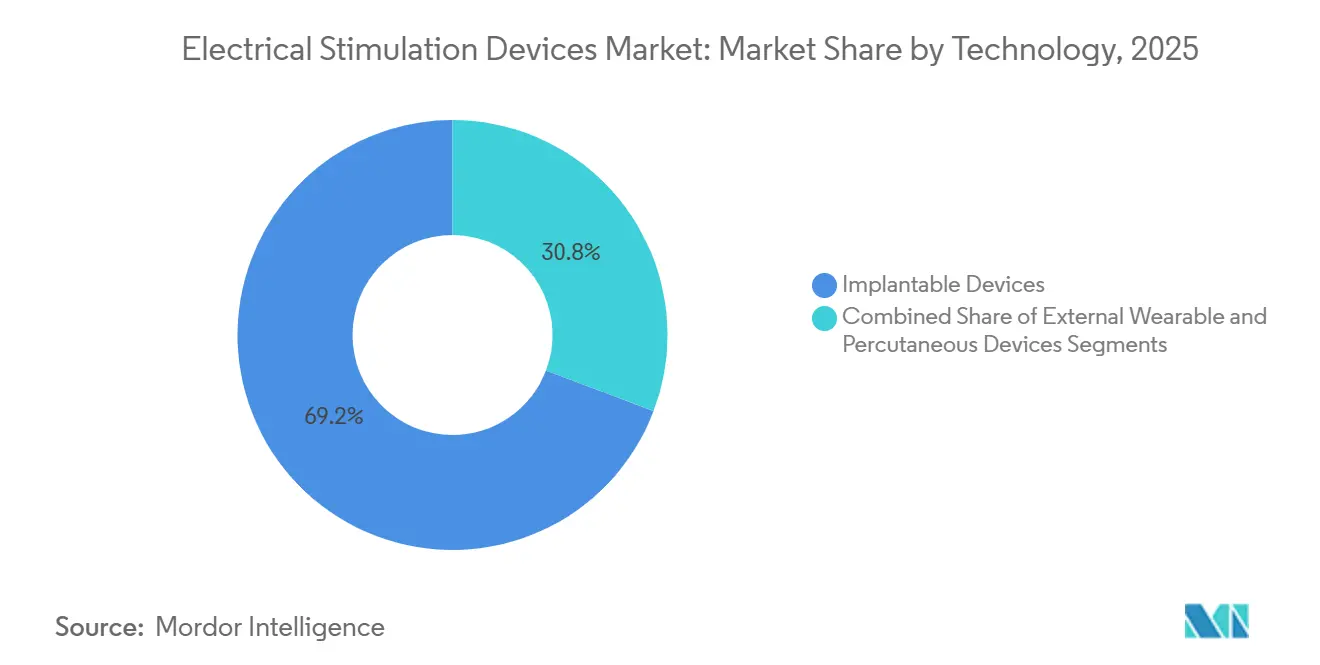
- In base alla tecnologia, le piattaforme impiantabili hanno generato il 69.24% dei ricavi del 2025; i dispositivi percutanei sono destinati a crescere del 9.62%, poiché i centri chirurgici ambulatoriali privilegiano procedure più brevi in anestesia locale.
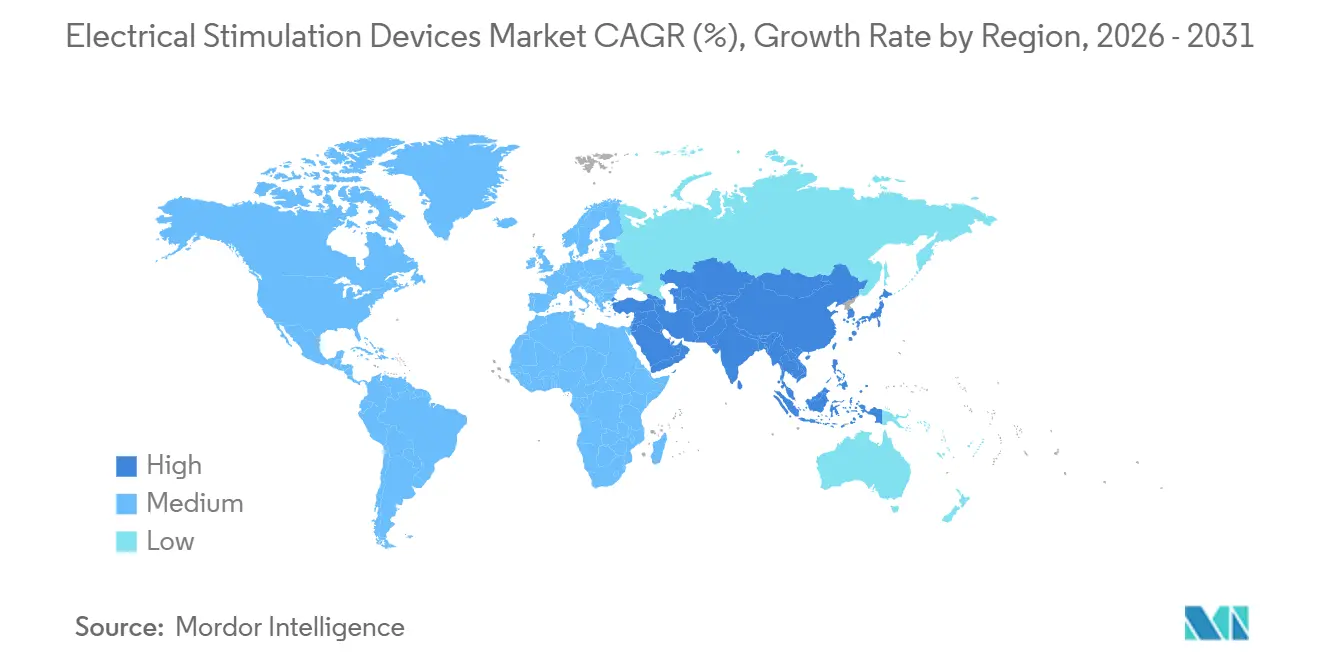
- In termini geografici, il Nord America ha rappresentato il 39.34% delle vendite del 2025, ma l'area Asia-Pacifico guiderà la crescita con un CAGR del 9.05% fino al 2031, catalizzata dalle approvazioni accelerate in Giappone e Cina.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi di stimolazione elettrica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza del dolore cronico e dei disturbi muscoloscheletrici | + 1.2% | Globale, il più alto in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Crescente popolazione geriatrica con patologie neurologiche | + 1.0% | Globale, l'APAC invecchia più velocemente di altre regioni | A lungo termine (≥ 4 anni) |
| Crescente adozione di terapie di neurostimolazione minimamente invasive | + 1.3% | Nord America e UE, estendendosi all'APAC | Medio termine (2-4 anni) |
| Rimborso favorevole per gli impianti di neurostimolazione | + 1.1% | Nord America, Germania, Francia | A breve termine (≤ 2 anni) |
| Integrazione di algoritmi di stimolazione adattiva a ciclo chiuso | + 1.5% | Adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Aumento dei programmi di teleriabilitazione con stimolatori domiciliari | + 0.9% | Globale dove esiste un'infrastruttura sanitaria digitale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza del dolore cronico e dei disturbi muscoloscheletrici
Il dolore cronico colpisce un quinto degli adulti in tutto il mondo, e le malattie muscoloscheletriche si classificano come la principale causa di disabilità secondo le metriche del carico di malattia dell'Organizzazione Mondiale della Sanità pubblicate nel 2024. La stimolazione elettrica offre un'alternativa senza farmaci che evita la dipendenza da oppioidi e gli effetti collaterali gastrointestinali legati ai farmaci antinfiammatori non steroidei. Il Dipartimento degli Affari dei Veterani degli Stati Uniti ha aggiunto i dispositivi TENS al suo prontuario nel 2025, rivolgendosi a 1.2 milioni di veterani iscritti a programmi di gestione del dolore e riducendo la dipendenza da sostanze controllate. [3] Dipartimento degli Affari dei Veterani degli Stati Uniti, "Programmi di gestione del dolore cronico", Dipartimento degli Affari dei Veterani, va.gov. I datori di lavoro stanno integrando le unità TENS nei piani di benessere perché il mal di schiena costa alle aziende statunitensi più di 100 miliardi di dollari all'anno in termini di perdita di produttività. La stimolazione del midollo spinale entra ora nel percorso di trattamento entro sei mesi dal fallimento delle cure conservative, un cambiamento di protocollo che amplia il bacino di pazienti idonei e previene la sensibilizzazione centrale che peggiora i risultati a lungo termine.
Crescente popolazione geriatrica con patologie neurologiche
Le previsioni delle Nazioni Unite indicano che le persone di età pari o superiore a 65 anni saranno 1.6 miliardi entro il 2050, con una prevalenza del Parkinson che raddoppierà a 12.9 milioni. La stimolazione cerebrale profonda (DBS) è il gold standard quando la levodopa vacilla, eppure solo il 15% dei pazienti idonei si sottopone a intervento chirurgico. La tecnologia a elettrodi direzionali di Abbott, approvata nel 2024, riduce le sessioni di programmazione da 90 minuti a meno di 30 minuti, alleggerendo il carico di lavoro nelle cliniche per i disturbi del movimento. Il Giappone sovvenziona la stimolazione cerebrale profonda attraverso la sua assicurazione per l'assistenza a lungo termine, coprendo fino al 70% dei costi del dispositivo e dell'intervento chirurgico per i pazienti affetti da Parkinson idonei. La stimolazione del nervo vago per l'epilessia farmacoresistente sta guadagnando terreno tra gli anziani, con il sistema SenTiva di LivaNova che regola automaticamente l'output in base alla variabilità della frequenza cardiaca, aumentando l'aderenza per gli utenti che hanno difficoltà con la programmazione manuale.
Crescente adozione di terapie di neurostimolazione minimamente invasive
Il posizionamento percutaneo dell'elettrocatetere in anestesia locale riduce la durata delle procedure a 45 minuti, la metà del tempo necessario per una laminectomia a cielo aperto con elettrocateteri a piastra. La piattaforma HFX iQ di Nevro combina elettrocateteri percutanei con l'intelligenza artificiale che programma automaticamente i parametri interpretando i punteggi del dolore e i dati di attività da un sensore da polso. I centri di chirurgia ambulatoriale preferiscono questi approcci perché evitano l'anestesia generale, consentono la dimissione in giornata e riducono i costi della struttura del 40%. Il modello "prova prima dell'impianto", in cui i pazienti testano un elettrocatetere percutaneo temporaneo per una settimana, vanta un tasso di conversione dell'85% a impianti permanenti, riducendo il rischio finanziario per gli enti pagatori. Le autorità di regolamentazione ora accettano i dati di registro per accelerare le approvazioni di forme d'onda di nuova generazione come la stimolazione burst e la stimolazione multiplex a target differenziale.
Rimborso favorevole per gli impianti di neurostimolazione
Il CMS ha eliminato il requisito di valutazione psicologica per la stimolazione midollare ad alta frequenza nel 2024, riducendo i ritardi terapeutici di otto settimane. Le compagnie assicurative private statunitensi hanno rapidamente recepito il cambiamento, mentre il Comitato Congiunto Federale tedesco ha aggiunto la stimolazione cerebrale profonda per la depressione resistente al trattamento ai suoi servizi rimborsabili nel 2025. L'autorità sanitaria francese ha esteso la copertura della neuromodulazione sacrale all'incontinenza fecale, aumentando del 30% la popolazione idonea e stimolando i rinvii a centri più precoci nel decorso della malattia. La regione Asia-Pacifico rimane incerta: la Corea del Sud copre l'80% dei costi della stimolazione midollare, ma limita il rimborso a 20 milioni di KRW (15,000 USD), costringendo i pazienti a integrare i sistemi ricaricabili premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale degli stimolatori impiantabili | -0.8% | Globale, più grande nei mercati senza copertura universale | A lungo termine (≥ 4 anni) |
| Rigorosi processi di approvazione normativa | -0.6% | Globale, in particolare UE e USA | Medio termine (2-4 anni) |
| Le preoccupazioni sulla longevità della batteria limitano l'aderenza all'uso domestico | -0.5% | Globale, più alto dove il follow-up è scarso | A breve termine (≤ 2 anni) |
| Vulnerabilità della sicurezza informatica nei dispositivi neurostimolanti wireless | -0.4% | Nord America e UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale degli stimolatori impiantabili
Un intervento di stimolazione del midollo spinale costa dai 30,000 ai 50,000 dollari, superando la spesa sanitaria pro capite annua nella maggior parte dei paesi a medio reddito. I sistemi ricaricabili aggiungono dai 5,000 agli 8,000 dollari, allungando però la durata a 15 anni, un'equazione di valore che i contribuenti con vincoli di costo dibattono. Il programma indiano Ayushman Bharat copre i pacemaker ma non la neurostimolazione, quindi i pazienti si autofinanziano o si affidano a impianti di beneficenza che ammontano a meno di 500 all'anno. I progetti pilota europei ora vincolano il rimborso ai risultati, coprendo i dispositivi solo quando il dolore diminuisce del 50% a 12 mesi, spostando il rischio finanziario sui produttori. I programmi di leasing rimangono rari perché molte giurisdizioni vietano la proprietà di terze parti dell'hardware impiantato, bloccando l'innovazione dei modelli di pagamento.
Rigorosi processi di approvazione normativa
L'approvazione pre-commercializzazione della FDA statunitense richiede almeno uno studio pivotale di 12 mesi, allungando i tempi a 30 mesi e i costi a 40 milioni di dollari, un ostacolo che scoraggia le start-up. Il Regolamento europeo sui dispositivi medici, in vigore dal 2024, obbliga i prodotti tradizionali a completare le evidenze cliniche o a uscire dal mercato. Il Giappone ha introdotto un percorso condizionale nel 2025 che garantisce un accesso provvisorio di tre anni basato sui dati iniziali, mentre procedono gli studi di conferma. La Cina ha accelerato l'iter per una dozzina di neurostimolatori nel 2024, ma i requisiti nazionali sui dati estendono ancora le richieste a due anni. Esistono sforzi di armonizzazione a livello globale, ma le posizioni divergenti in materia di sicurezza informatica e compatibilità elettromagnetica continuano a frammentare il panorama delle approvazioni.
Analisi del segmento
Per tipo di prodotto: la neuromodulazione impiantabile genera ricavi premium
Si prevede che gli stimolatori cerebrali profondi registreranno un CAGR del 9.45% fino al 2031, con l'estensione delle indicazioni normative alla depressione e al disturbo ossessivo-compulsivo. Gli stimolatori del midollo spinale hanno rappresentato il 33.66% del fatturato del 2025, grazie alla piattaforma a 10 kHz di Nevro e al WaveWriter Alpha di Boston Scientific con controllo indipendente della corrente. Le unità transcutanee da banco, come la TENS di Omron collegata a smartphone lanciata nel 2025, ampliano la portata dei consumatori. I sistemi neuromuscolari attraggono la medicina sportiva, mentre la stimolazione elettrica funzionale per il piede cadente aiuta i sopravvissuti all'ictus a ripristinare la velocità di deambulazione. Gli stimolatori del pavimento pelvico trattano l'incontinenza, con l'F15 ricaricabile di Axonics che ha conquistato il 25% del mercato statunitense entro 18 mesi dal suo debutto nel 2024. Gli stimolatori del nervo vago rimangono di nicchia, ma vitali per l'epilessia refrattaria.
Gli ostacoli normativi sono molto diversi: i dispositivi transcutanei superano la procedura 510(k) della FDA, mentre i sistemi spinali e cerebrali profondi devono superare costose approvazioni pre-commercializzazione. I prezzi medi di vendita variano da 15,000 a 25,000 dollari per gli impianti a 200-500 dollari per i dispositivi indossabili esterni, creando una struttura di ricavi simile a quella dei bilancieri. Gli approcci ibridi che consentono ai pazienti di provare elettrocateteri esterni prima di sottoporsi all'intervento chirurgico mirano a ridurre il tasso di espianto del 10-15% dovuto a un inadeguato controllo del dolore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il segmento estetico interrompe il focus tradizionale sul dolore
La gestione del dolore ha generato il 44.23% del fatturato del 2025, ma le indicazioni estetiche e cosmetologiche sono previste per un CAGR dell'11.38% fino al 2031. Emsculpt Neo di BTL, autorizzato nel 2024, combina la stimolazione elettromagnetica ad alta intensità con il riscaldamento a radiofrequenza per ottenere un aumento muscolare del 25% e una perdita di grasso del 30% in quattro sedute, alimentando una nicchia di mercato da 500 milioni di dollari USA. I disturbi neurologici – morbo di Parkinson, tremore essenziale, epilessia, depressione – dipendono da dispositivi impiantabili per un controllo duraturo dei sintomi. La terapia muscoloscheletrica utilizza TENS e stimolazione neuromuscolare durante la riabilitazione, mentre la neuromodulazione sacrale si estende all'incontinenza fecale con il sistema ricaricabile di Axonics. La guarigione delle ferite utilizza correnti a bassa intensità per accelerare la chiusura delle ulcere diabetiche. Il rimborso rimane frammentato: Medicare sostiene la stimolazione del dolore cronico ma esclude gli usi cosmetici, mentre i contribuenti europei divergono sulla copertura per la depressione nonostante l'approvazione della FDA. I produttori rispondono con piattaforme multi-indicazione per distribuire i costi di ricerca e sviluppo e coprire i rischi di rimborso.
Per tecnologia: i dispositivi percutanei guadagnano in semplicità chirurgica
Nel 2025, gli impianti hanno generato il 69.24% del fatturato tecnologico, grazie ai prezzi elevati e alla sostituzione delle batterie. I dispositivi percutanei sono sulla buona strada per una crescita del 9.62%, apprezzati dai centri ambulatoriali che necessitano di procedure più brevi in anestesia locale. Il Freedom-8A senza fili di Stimwave elimina la tasca sottocutanea, riducendo drasticamente le fonti di infezione. I dispositivi TENS indossabili e le cinture neuromuscolari sono destinati ai mercati dell'assistenza domiciliare e dello sport; tuttavia, l'aderenza alla terapia diminuisce, con il 40% degli utenti che abbandona il trattamento entro sei mesi a causa dell'irritazione causata dagli elettrodi e dei tempi di configurazione. Gli elettrodi dotati di sensori, realizzati con materiali stimolanti che segnalano una scarsa adesione, estendono ora la durata degli elettrodi a 20 utilizzi, migliorando l'aderenza alla terapia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'assistenza domiciliare aumenta sotto la pressione dei pagatori
Ospedali e cliniche hanno detenuto il 49.55% del fatturato del 2025, trainato dagli impianti chirurgici. L'adozione dell'assistenza domiciliare è prevista a un CAGR del 10.33%, poiché gli enti pagatori coprono la TENS domiciliare per ridurre le prescrizioni di oppioidi e i ricoveri ripetuti. Il CMS rimborsa le visite di riabilitazione virtuale che integrano stimolatori domiciliari, con un risparmio di 15 miliardi di dollari all'anno a Medicare in termini di ricoveri evitati. I centri di chirurgia ambulatoriale eseguono ora il 20% degli impianti di stimolatori del midollo spinale, rispetto al 12% del 2023, beneficiando di tempi di anestesia più brevi e tariffe di struttura più basse. La medicina sportiva applica la stimolazione neuromuscolare per un recupero muscolare più rapido, mentre gli istituti di ricerca implementano piattaforme sperimentali finanziate da otto studi del NIH nel 2025.
Analisi geografica
Mercato nordamericano dei dispositivi di stimolazione elettrica
Il Nord America ha registrato il 39.34% dei ricavi del 2025, grazie alla copertura Medicare e a una fitta rete di centri interventistici per il dolore che eseguono oltre 50,000 stimolazioni del midollo spinale all'anno. Il CMS ha esteso il rimborso alle forme d'onda ad alta frequenza nel 2024, eliminando i ritardi nella valutazione psicologica. Il Canada finanzia la stimolazione cerebrale profonda, ma non gli stimolatori del midollo spinale per il dolore non oncologico, lasciando alle assicurazioni private il compito di colmare le lacune. Il piano pubblico del Messico esclude la neurostimolazione, limitando gli impianti a circa 200 all'anno attraverso programmi di beneficenza.
Mercato europeo dei dispositivi di stimolazione elettrica
Europa, con Germania, Francia e Regno Unito in testa. La Germania rimborsa la stimolazione cerebrale profonda per la depressione resistente al trattamento, pagando 25,000 euro (27,000 dollari) per i dispositivi e l'intervento chirurgico. Il regolamento UE sui dispositivi medici obbliga i produttori a comprovare i dati clinici per i prodotti legacy o a uscire dall'Unione. La Francia ha esteso la copertura della neuromodulazione sacrale all'incontinenza fecale, aumentando il bacino di pazienti del 30%. Spagna e Italia sono in ritardo a causa dei limiti di bilancio regionali, che causano liste d'attesa di 18 mesi per la DBS.
Mercato dei dispositivi di stimolazione elettrica nella regione Asia-Pacifico
L'area Asia-Pacifico registrerà la crescita più rapida, con un +9.05% fino al 2031. La PMDA giapponese ha approvato i neuromodulatori sacrali ricaricabili nel 2025 e sovvenziona la DBS per il Parkinson nell'ambito dell'assicurazione per l'assistenza a lungo termine. Il canale fast-track cinese ha ancora una durata media di 24 mesi a causa delle normative locali sui dati. L'assicurazione nazionale indiana esclude la neurostimolazione, lasciando gli impianti annuali di stimolatori del midollo spinale inferiori a 500 per i suoi 1.4 miliardi di abitanti. La Corea del Sud copre l'80% degli stimolatori spinali, ma limita il rimborso, costringendo i pazienti a pagare di tasca propria per i modelli premium. Il Pharmaceutical Benefits Scheme australiano ora copre il 75% del costo del neuromodulatore sacrale di Axonics, stimolandone l'adozione.
Mercato dei dispositivi di stimolazione elettrica in Medio Oriente e Sud America
Gli stati del Golfo importano dispositivi attraverso corridoi per uso compassionevole, impiantando meno di 100 stimolatori spinali all'anno. Le assicurazioni private del Sudafrica finanziano la stimolazione spinale per la sindrome da fallimento chirurgico alla schiena, ma gli ospedali pubblici mancano di budget e personale qualificato. Il Brasile rimborsa la DBS per il Parkinson, ma esclude gli stimolatori spinali, favorendo una nicchia del settore privato a San Paolo e Rio de Janeiro. I controlli valutari e le licenze di importazione dell'Argentina prolungano i tempi di consegna di sei mesi.
Panorama normativo
La regolamentazione varia in base al rischio del prodotto e alla natura del dispositivo (composto da un dispositivo combinato o meno). Negli Stati Uniti, la maggior parte dei sistemi di neuromodulazione impiantabili (ad esempio, SCS e DBS) segue un percorso di approvazione pre-commercializzazione, mentre molti stimolatori esterni come TENS/EMS utilizzano in genere la procedura 510(k), supportata dalle linee guida della FDA per gli stimolatori muscolari elettrici. Per i prodotti combinati, la supervisione della FDA è coordinata dall'Office of Combination Products ed è regolata dalla norma 21 CFR Parte 4, che richiede ai produttori di dimostrare la conformità ai requisiti del sistema di qualità del dispositivo e alle norme CGMP (Good Manufacturing Practice) relative ai farmaci, ove applicabili.
Le recenti modifiche normative si aggiungono al lavoro di conformità e chiariscono anche i percorsi da seguire. Il Regolamento sui sistemi di gestione della qualità (QMSR) della FDA è entrato in vigore il 2 febbraio 2026, allineando maggiormente i requisiti di qualità dei dispositivi ai concetti della norma ISO 13485 e interessando i produttori che gestiscono sistemi di qualità per dispositivi e prodotti combinati. In Europa, il Regolamento sui dispositivi medici (Regolamento (UE) 2017/745) continua a inasprire le aspettative in termini di evidenze cliniche per i portafogli di dispositivi preesistenti e la Commissione europea ha aggiornato gli standard armonizzati utilizzati per dimostrare la conformità delle apparecchiature elettromedicali (ad esempio, tramite un aggiornamento della decisione di esecuzione del 17 giugno 2026). Separatamente, la FDA ha pubblicato una proposta di regolamento nel marzo 2024 per vietare i dispositivi di stimolazione elettrica destinati all'autolesionismo o a comportamenti aggressivi, ribadendo che l'uso previsto e l'etichettatura possono modificare sostanzialmente il mercato consentito per determinate categorie di prodotti di stimolazione.
Analisi della catena del valore
Le catene del valore dei dispositivi di stimolazione elettrica comprendono componenti specializzati, produzione regolamentata e distribuzione gestita da medici o direttamente ai consumatori, a seconda del grado di invasività. La fase a monte della filiera include componenti elettronici, elettrodi/cavi, sistemi di batterie per dispositivi impiantabili e alloggiamenti e connettori lavorati con precisione, dove la tracciabilità dei fornitori e la convalida dei processi sono fondamentali per le piattaforme impiantabili e basate su software. Nella fase intermedia, i produttori integrano l'hardware con software embedded, moduli di connettività e algoritmi terapeutici, per poi completare le attività di verifica e convalida, come i test di compatibilità elettromagnetica e di sicurezza elettrica (spesso conformi alla norma IEC 60601-1 per le apparecchiature elettromedicali non impiantabili applicabili), insieme agli studi sui fattori umani per i sistemi ad uso domestico.
A valle della filiera, gli acquisti si suddividono tra ospedali e centri di chirurgia ambulatoriale per i dispositivi impiantabili e la distribuzione al dettaglio o a domicilio per gli stimolatori esterni. Il controllo della qualità e dei fornitori rimane un fattore limitante lungo tutta la catena, rafforzato dai requisiti di controllo degli acquisti della norma ISO 13485:2016 e, più recentemente, dalle linee guida sul controllo dei fornitori dell'International Medical Device Regulators Forum (IMDRF) pubblicate nel maggio 2026, che ribadiscono la supervisione basata sul rischio dei prodotti e servizi esternalizzati. Per i prodotti combinati, le determinazioni del meccanismo d'azione primario della FDA e la conformità alla Parte 4 impongono un coordinamento interfunzionale tra la documentazione relativa a dispositivi, farmaci e software, aggiungendo punti di controllo che possono allungare i cicli di qualificazione dei fornitori e aumentare il valore dei produttori a contratto esperti e dei fornitori di componenti validati.
Panorama competitivo
Il mercato dei dispositivi di stimolazione elettrica è moderatamente concentrato. La concorrenza si basa su algoritmi a circuito chiuso, alimentazione ricaricabile e portafogli multi-indicazione. Intellis di Medtronic invia avvisi di batteria scarica ai telefoni degli operatori sanitari, riducendo il tasso di spegnimento improvviso del 15%. Il sistema direzionale Infinity DBS di Abbott riduce di due terzi le visite di programmazione, alleggerendo il carico di lavoro clinico. Saluda Medical e Stimwave rivoluzionano gli operatori tradizionali con stimolatori senza batteria e senza elettrodi che raccolgono energia wireless, rimuovendo le infezioni delle tasche. Il dispositivo Evoke di Saluda misura i potenziali evocati in tempo reale per mantenere il dosaggio terapeutico e ridurre il tasso di espianto del 10-15%. Nel 2024-2025 sono stati rilasciati quarantasette brevetti statunitensi per forme d'onda burst, multiplexate e previsione dei parametri basata sull'intelligenza artificiale. Le bozze di regolamento sulla sicurezza informatica della FDA favoriscono i player più grandi con una solida ingegneria del software, aggiungendo costi di conformità che potrebbero indebolire i concorrenti più piccoli.
Leader del settore dei dispositivi di stimolazione elettrica
Medtronic plc
Abbott
Boston Scientific Corporation
Nevro Corp.
Liva Nova PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Bioness Medical ha annunciato l'ottenimento dell'autorizzazione FDA 510(k) per il suo stimolatore di neuromodulazione portatile PoNS, destinato alla gestione dei pazienti in fase di recupero da ictus, compresi quelli con deficit cronico della deambulazione correlato all'ictus. L'autorizzazione amplia i casi d'uso della neuromodulazione in ambito riabilitativo e rafforza il segmento dei dispositivi non impiantabili, dove la continuità assistenziale tra clinica e domicilio è fondamentale per il successo del trattamento.
- Maggio 2026: NRx Pharmaceuticals ha annunciato di aver ottenuto l'autorizzazione dalla FDA per procedere con una sperimentazione clinica di NRX-101 in combinazione con la stimolazione magnetica transcranica robotizzata. Il programma sottolinea la continua convergenza tra le modalità di neurostimolazione e gli approcci terapeutici aggiuntivi, ampliando il percorso di sviluppo clinico per i trattamenti basati sulla stimolazione.
- Aprile 2026: ANEUVO ha annunciato l'approvazione da parte della FDA per ExaStim, un sistema di stimolazione destinato al trattamento delle lesioni del midollo spinale. L'approvazione rafforza la competitività nel settore della stimolazione focalizzata sulla neuroriabilitazione e introduce un nuovo prodotto destinato al ripristino funzionale, al di là della neurostimolazione convenzionale incentrata sul dolore.
Ambito e metodologia
I dispositivi di stimolazione elettrica sono unità mediche portatili, alimentate a batteria, che utilizzano impulsi elettrici a bassa tensione trasmessi tramite elettrodi applicati sulla pelle per colpire nervi o muscoli per la gestione del dolore, la riabilitazione e il rafforzamento muscolare.
Il rapporto di mercato sui dispositivi di stimolazione elettrica è segmentato per tipologia di prodotto, applicazione, utente finale, tecnologia e area geografica. Per tipologia di prodotto, il mercato è segmentato in dispositivi NMES, TENS, FES, SCS, DBS, VNS e stimolazione del pavimento pelvico. Per applicazione, il mercato è segmentato in gestione del dolore, disturbi neurologici, disturbi muscoloscheletrici, incontinenza, estetica e guarigione delle ferite. Per utente finale, il mercato è segmentato in ospedali, centri di riabilitazione, assistenza domiciliare, medicina sportiva e istituti di ricerca. Per tecnologia, il mercato è segmentato in dispositivi impiantabili, indossabili esterni e percutanei. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, MEA e Sud America. Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Le previsioni di mercato sono fornite in termini di valore (USD).
| Dispositivi di stimolazione elettrica neuromuscolare (NMES) |
| Dispositivi di stimolazione nervosa elettrica transcutanea (TENS). |
| Dispositivi di stimolazione elettrica funzionale (FES) |
| Dispositivi di stimolazione del midollo spinale (SCS). |
| Dispositivi di stimolazione cerebrale profonda (DBS). |
| Dispositivi di stimolazione del nervo vago (VNS). |
| Dispositivi di stimolazione elettrica del pavimento pelvico |
| Gestione del dolore |
| Gestione dei disturbi neurologici |
| Disordini muscolo-scheletrici |
| Incontinenza e prolasso degli organi pelvici |
| Estetica e Cosmetologia |
| La guarigione delle ferite |
| Ospedali e cliniche |
| Centri di riabilitazione |
| Impostazioni di assistenza domiciliare |
| Centri di medicina sportiva e fitness |
| Istituti di ricerca |
| Dispositivi impiantabili |
| Dispositivi indossabili esterni |
| Dispositivi percutanei |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Dispositivi di stimolazione elettrica neuromuscolare (NMES) | |
| Dispositivi di stimolazione nervosa elettrica transcutanea (TENS). | ||
| Dispositivi di stimolazione elettrica funzionale (FES) | ||
| Dispositivi di stimolazione del midollo spinale (SCS). | ||
| Dispositivi di stimolazione cerebrale profonda (DBS). | ||
| Dispositivi di stimolazione del nervo vago (VNS). | ||
| Dispositivi di stimolazione elettrica del pavimento pelvico | ||
| Per Applicazione | Gestione del dolore | |
| Gestione dei disturbi neurologici | ||
| Disordini muscolo-scheletrici | ||
| Incontinenza e prolasso degli organi pelvici | ||
| Estetica e Cosmetologia | ||
| La guarigione delle ferite | ||
| Per utente finale | Ospedali e cliniche | |
| Centri di riabilitazione | ||
| Impostazioni di assistenza domiciliare | ||
| Centri di medicina sportiva e fitness | ||
| Istituti di ricerca | ||
| Per tecnologia | Dispositivi impiantabili | |
| Dispositivi indossabili esterni | ||
| Dispositivi percutanei | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei dispositivi di stimolazione elettrica nel 2026?
Il mercato è valutato a 7.14 miliardi di dollari nel 2026 e si prevede che raggiungerà i 10.48 miliardi di dollari entro il 2031.
Quale categoria di prodotti si sta espandendo più rapidamente?
Si prevede che gli stimolatori cerebrali profondi raggiungeranno un CAGR del 9.45% entro il 2031, con l'ampliamento delle indicazioni alla depressione e al DOC.
Cosa determina la crescita dell'area Asia-Pacifico?
Le approvazioni accelerate in Giappone e Cina e l'invecchiamento della popolazione stanno determinando un CAGR regionale del 9.05%.
Perché i sistemi percutanei stanno guadagnando quote di mercato?
Procedure più brevi, in anestesia locale e tassi di conversione da prova a impianto dell'85% rendono gli elettrocateteri percutanei interessanti per i centri ambulatoriali.
In che modo i pagatori influenzano l'adozione dell'assistenza domiciliare?
Il rimborso per le unità TENS da utilizzare a domicilio e per le visite di riabilitazione virtuale sta alimentando un CAGR del 10.33% nel segmento dell'assistenza domiciliare.
Quale restrizione ha il maggiore impatto negativo sulla crescita?
Gli elevati costi iniziali riducono il CAGR dello 0.8%, soprattutto nei mercati privi di copertura sanitaria universale.


