

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 43.66 miliardo di dollari |
| Dimensione del mercato (2031) | 112.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 20.85% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
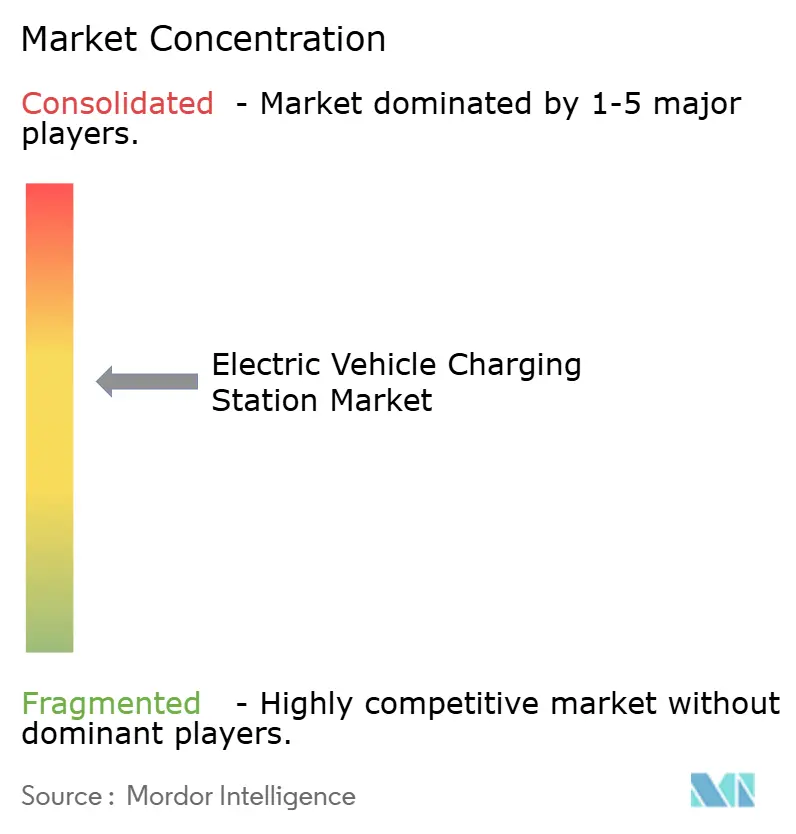
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle stazioni di ricarica per veicoli elettrici di Mordor Intelligence
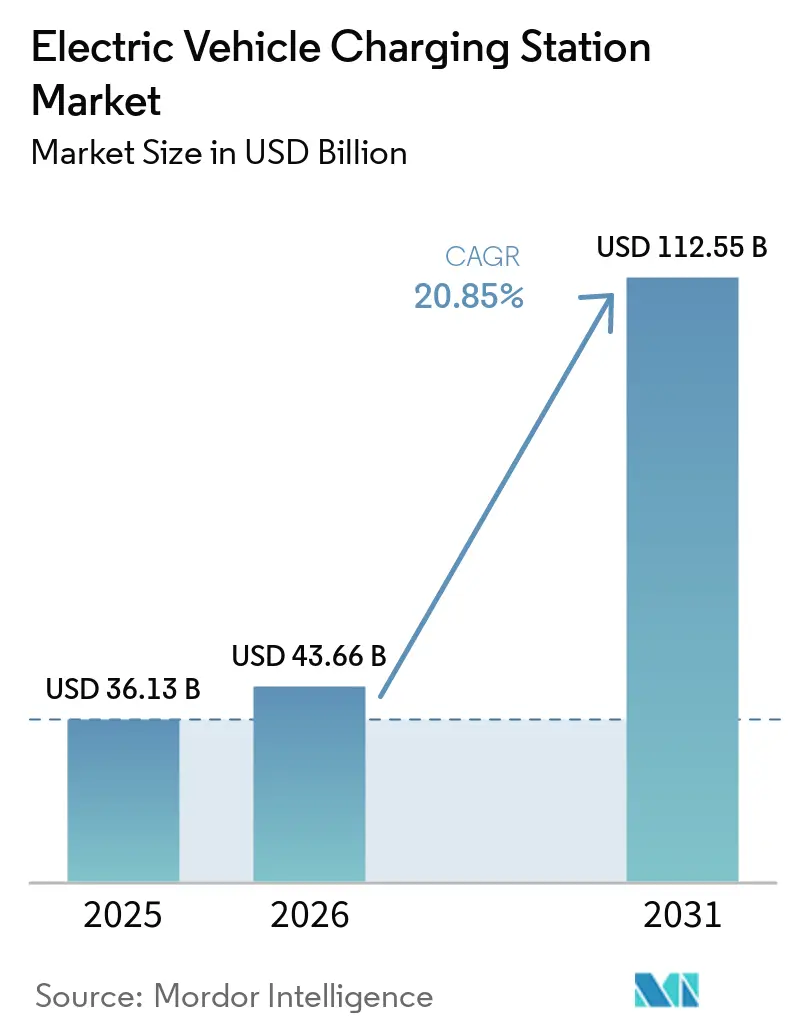
Il mercato delle stazioni di ricarica per veicoli elettrici, valutato a 36.13 miliardi di dollari nel 2025, è stimato a 43.66 miliardi di dollari nel 2026 e si prevede che raggiungerà i 112.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 20.85% dal 2026 al 2031. La continua pressione politica per l'eliminazione graduale dei motori a combustione interna, il forte calo dei costi delle batterie che avvicina la parità di proprietà totale e la diffusione di corridoi di ricarica rapida autostradali che neutralizzano l'ansia da autonomia sono i fattori principali che mantengono la domanda in forte crescita. I grandi operatori di flotte stanno definendo obiettivi di elettrificazione pluriennali, garantendo un elevato utilizzo delle colonnine di ricarica, mentre i modelli di business vehicle-to-grid creano ulteriori livelli di ricavo che aumentano i rendimenti dei progetti. L'Asia-Pacifico rappresenta ancora la maggior parte delle installazioni, ma l'Europa mostra ora la crescita incrementale più rapida, trainata dalle alleanze di rete transfrontaliere. In Nord America, il programma NEVI Formula e l'apertura del sistema Supercharger di Tesla ad altri marchi accelerano la diffusione, innalzando al contempo le aspettative tecnologiche di base. Nel frattempo, le principali compagnie energetiche come Shell stanno chiudendo le stazioni di servizio e riallocando i capitali verso le colonnine di ricarica ad alta potenza, segnalando un cambiamento strategico che intensifica la concorrenza.
Punti chiave del rapporto
- In base alla tipologia di veicolo, nel 88.45 le autovetture hanno dominato il mercato delle stazioni di ricarica per veicoli elettrici, con una quota di fatturato pari all'2025%, mentre si prevede che i veicoli commerciali cresceranno a un CAGR del 52.20% fino al 2031.
- In base al tipo di caricabatterie, nel 77.95 le stazioni di ricarica CC hanno rappresentato il 2025% dei ricavi del mercato delle stazioni di ricarica per veicoli elettrici e si prevede che cresceranno a un CAGR del 53.10% entro il 2031.
- In base al modello di proprietà, le infrastrutture pubbliche rappresentavano il 67.55% del mercato delle stazioni di ricarica per veicoli elettrici nel 2025 e sono in crescita a un tasso annuo composto del 27.40% fino al 2031.
- Per tipologia di installazione, le stazioni di ricarica per veicoli elettrici situate in punti vendita/destinazioni commerciali hanno rappresentato il 43.05% del fatturato del mercato nel 2025, mentre le stazioni situate in aree autostradali/di transito hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 44.10% fino al 2031.
- In base allo standard di connettore, nel 2025 il CCS deteneva la quota di mercato del 35.95% dei ricavi delle stazioni di ricarica per veicoli elettrici, mentre la ricarica wireless ha registrato il CAGR più elevato, pari al 37.90% fino al 2031.
- A livello regionale, l'Asia-Pacifico ha dominato, con una quota di mercato del 60.10% per le stazioni di ricarica per veicoli elettrici nel 2025; si prevede che l'Europa registrerà il CAGR più elevato, pari al 40.50% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle stazioni di ricarica per veicoli elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto puntuale sul CAGR del mercato | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di emissioni zero sostenuti dal governo e tempistiche del divieto ICE | + 4.2% | Globale, con i primi guadagni in UE, California e Cina | Medio termine (2–4 anni) |
| Parità TCO per la batteria in calo USD/kWh | + 3.8% | Globale, accelerato in Nord America e Asia-Pacifico | Breve termine (≤ 2 anni) |
| Sviluppo globale di corridoi di ricarica rapida autostradali | + 3.1% | Nord America e nucleo dell'UE, con ricadute sull'Asia-Pacifico | Medio termine (2–4 anni) |
| Crescenti impegni per l'elettrificazione della flotta da parte dei giganti della logistica | + 2.9% | Globale, concentrato nei corridoi merci urbani | A lungo termine (≥ 4 anni) |
| Modelli di business per la monetizzazione dei servizi di rete (V2G/V2X) | + 2.4% | UE e California leader, espansione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Posizionamento dei caricabatterie ottimizzato dall'intelligenza artificiale per migliorare i tassi di utilizzo | + 1.8% | Nord America e UE, adozione anticipata in Cina | Breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Mandati di emissioni zero sostenuti dal governo e tempistiche del divieto ICE
L'impulso normativo accelera la diffusione delle infrastrutture di ricarica, poiché i governi implementano mandati vincolanti sui veicoli a zero emissioni con requisiti specifici in termini di capacità di ricarica. Il Regolamento UE sulle infrastrutture per i combustibili alternativi (AKIIR) impone agli Stati membri di aumentare la capacità di ricarica in proporzione alle immatricolazioni di veicoli elettrici. Allo stesso tempo, la norma californiana Advanced Clean Fleets Rule richiede agli operatori di flotte pubbliche e private di passare a veicoli a zero emissioni entro scadenze specifiche per settore. La Commissione nazionale per lo sviluppo e la riforma cinese ha ampliato le infrastrutture di ricarica nelle aree di servizio autostradali, aggiungendo 3,000 colonnine di ricarica e 5,000 posti auto entro il 2024, a supporto della penetrazione del 40.9% del mercato dei veicoli a nuova energia nel paese.[1]"La Cina costruisce la più grande rete di ricarica per veicoli elettrici al mondo, in netto contrasto con il fallimento degli Stati Uniti", Global Times, globaltimes.cnL'impegno dell'Arabia Saudita a realizzare 50,000 stazioni di ricarica entro il 2025 e l'obiettivo degli Emirati Arabi Uniti di raggiungere il 50% di veicoli elettrici o ibridi entro il 2050 estendono la pressione normativa sui mercati emergenti. Questi obblighi creano segnali di domanda prevedibili che giustificano l'impiego di capitali privati per le infrastrutture di ricarica, riducendo il rischio di investimento e accelerando l'espansione del mercato. [2]"Il Medio Oriente riuscirà a raggiungere i suoi ambiziosi obiettivi in materia di veicoli elettrici entro il 2030?", Telecom Review, telecomreview.com.
Parità TCO per la batteria in calo USD/kWh
La riduzione dei costi delle batterie si sta avvicinando alla soglia critica oltre la quale i veicoli elettrici raggiungono la parità di costo totale di proprietà con i motori a combustione interna, catalizzando la domanda di infrastrutture di ricarica. I prezzi dei pacchi batteria agli ioni di litio si attestano ora sotto i 100 dollari/kWh nei principali contratti di fornitura, contribuendo a far sì che le auto elettriche raggiungano la parità di costo con le equivalenti a benzina nei segmenti ad alto utilizzo. Le innovazioni nei componenti, come gli inverter al carburo di silicio, aumentano l'efficienza di ricarica e riducono le perdite di energia, consentendo agli operatori di servire più veicoli per kilowatt installato. Le batterie più economiche consentono inoltre modelli di stazioni di scambio che distribuiscono il capitale investito sulle flotte, ampliando i formati di servizio nel settore delle stazioni di ricarica per veicoli elettrici. La convergenza tra la diminuzione dei costi delle batterie e il miglioramento dell'efficienza di ricarica crea un effetto cumulativo in cui tempi di ricarica ridotti e minori requisiti di utilizzo dell'infrastruttura accelerano la redditività dell'implementazione. Gli operatori di flotte commerciali beneficiano in particolare di questa dinamica, poiché la riduzione dei costi delle batterie consente sessioni di ricarica più brevi e frequenti, ottimizzando la flessibilità operativa.
Sviluppo globale di corridoi di ricarica rapida autostradali
Lo sviluppo strategico dei corridoi trasforma i viaggi a lunga distanza con veicoli elettrici da fattibili a convenienti, affrontando il principale ostacolo alla diffusione di massa. Il programma NEVI Formula degli Stati Uniti ha stanziato 1 miliardo di dollari all'anno fino al 2026, raggiungendo una copertura del 59.1% dei corridoi ad alto traffico con colonnine di ricarica rapida ogni 50 km e prevedendo una copertura del 70% entro la fine del 2025. [3]"Aggiornamento trimestrale NEVI per il quarto trimestre 2024", Ufficio congiunto per l'energia e i trasporti, driveelectric.govLa formazione di alleanze strategiche, come la Spark Alliance, che riunisce oltre 11,000 punti di ricarica in 25 paesi europei, dimostra che lo sviluppo dei corridoi richiede una collaborazione coordinata tra le aziende del settore, piuttosto che l'espansione dei singoli operatori. Lo sviluppo dei corridoi crea effetti di rete in cui ogni stazione di ricarica aggiuntiva aumenta l'utilità dell'intera rete, giustificando così prezzi più elevati e accelerando il ritorno sugli investimenti privati.
Crescenti impegni per l'elettrificazione della flotta da parte dei giganti della logistica
L'elettrificazione delle flotte commerciali stimola la domanda di infrastrutture di ricarica, grazie a modelli di utilizzo prevedibili e a requisiti di potenza superiori rispetto a quelli dei veicoli passeggeri. Prologis e Performance Team hanno inaugurato il più grande deposito di ricarica per veicoli elettrici pesanti del Nord America, vicino ai porti di Los Angeles e Long Beach, dotato di 96 postazioni di ricarica con una capacità di 9 MW e un sistema di accumulo di energia da 18 MWh, in grado di ricaricare oltre 300 camion elettrici al giorno. WattEV ha aperto a Bakersfield, in California, il più grande deposito di ricarica per camion alimentato a energia solare al mondo, con capacità di ricarica a livello di megawatt, riducendo i tempi di ricarica a meno di 30 minuti per un'autonomia di 300 km, grazie a un finanziamento di 5 milioni di dollari da parte della California Energy Commission. La dimostrazione del North American Council for Freight Efficiency ha mostrato che la transizione di 850 camion richiederebbe circa 214 MWh di energia al giorno, evidenziando la portata degli investimenti infrastrutturali necessari per l'elettrificazione delle flotte. [4]"Scalabilità dei veicoli elettrici a batteria nel mondo reale", North American Council for Freight Efficiency, nacfe.orgGli operatori di flotte rappresentano un punto di riferimento fondamentale che giustifica gli investimenti nelle infrastrutture di ricarica, mentre le loro esigenze operative stimolano il progresso tecnologico nei sistemi di ricarica ad alta potenza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto puntuale sul CAGR del mercato | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato CAPEX iniziale per caricabatterie da oltre 150 kW | -2.8% | Globale, acuto nei mercati emergenti | Medio termine (2–4 anni) |
| Tempistiche irregolari per l'autorizzazione e l'interconnessione dei servizi pubblici | -2.1% | Nord America e UE, complessità normativa | Breve termine (≤ 2 anni) |
| Colli di bottiglia delle materie prime per i MOSFET SiC | -1.9% | Catena di fornitura globale, dipendente dalla Cina | Medio termine (2–4 anni) |
| Vulnerabilità della sicurezza informatica nei caricabatterie in rete | -1.4% | Focus globale sulle infrastrutture critiche | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX iniziale per caricabatterie da oltre 150 kW
I requisiti di spesa in conto capitale per le infrastrutture di ricarica ad alta potenza creano barriere alla diffusione, in particolare per gli operatori indipendenti e i mercati emergenti. L'analisi del P3 Group sulle infrastrutture di ricarica per autocarri elettrici in Europa prevede che entro il 2030 saranno necessari 45,000 punti di ricarica pubblici e 235,000 punti di ricarica presso i depositi, con elevati investimenti iniziali e lunghi processi di approvazione per l'espansione della rete identificati come le principali sfide. La ricerca della California Energy Commission ha dimostrato che le stazioni di ricarica rapida in corrente continua (CC) affrontano significative difficoltà di finanziamento, con potenziali risparmi annuali di 4,300 dollari derivanti dalla mitigazione dei costi di potenza e da 4,780 a 6,000 dollari derivanti dall'integrazione dell'energia solare, entrambi necessari per migliorarne la redditività. La diffusione di sistemi di ricarica da megawatt, in grado di erogare fino a 3.75 MW ai veicoli pesanti, richiede sostanziali aggiornamenti delle infrastrutture elettriche che superano 1 milione di dollari per sito di installazione. Gli elevati requisiti di CAPEX limitano in particolare la diffusione nelle aree rurali e svantaggiate, dove i tassi di utilizzo potrebbero non giustificare l'investimento, creando disparità geografiche nella disponibilità di infrastrutture di ricarica.
Tempistiche irregolari per l'autorizzazione e l'interconnessione dei servizi pubblici
La complessità normativa e i ritardi nell'interconnessione con le reti elettriche aumentano i costi di sviluppo, creano tempistiche imprevedibili e scoraggiano gli investimenti privati. L'Ufficio congiunto per l'energia e i trasporti ha identificato l'allacciamento alla rete elettrica come un collo di bottiglia fondamentale e ha introdotto strumenti automatizzati, procedure accelerate e una formazione standardizzata per le aziende di servizi pubblici al fine di accelerare lo sviluppo delle infrastrutture di ricarica per veicoli elettrici. Le normative federali ai sensi del 23 CFR 680.106 richiedono che i tecnici qualificati rispettino gli standard di settore e le misure di sicurezza informatica, aumentando ulteriormente la complessità dell'implementazione.
Il programma NEVI Formula richiede piani di implementazione statali e standard minimi per i progetti finanziati a livello federale, tra cui l'accesso pubblico 24 ore su 24, 7 giorni su 7, metodi di pagamento sicuri e impegni di manutenzione quinquennali, estendendo i tempi di approvazione. In Europa, il Regolamento sulle infrastrutture per i combustibili alternativi (Alternative Fuels Infrastructure Regulation) prevede tempistiche di attuazione variabili tra gli Stati membri, con alcuni Paesi che faticano a rispettare i rapporti raccomandati tra stazioni di ricarica e veicoli.
I ritardi nell'ottenimento dei permessi incidono in particolare sui progetti di sviluppo dei corridoi, dove la realizzazione coordinata in diverse giurisdizioni richiede approvazioni sincronizzate, rallentando l'espansione della rete.
Analisi del segmento
Per tipo di veicolo: i veicoli commerciali guidano la scalabilità delle infrastrutture
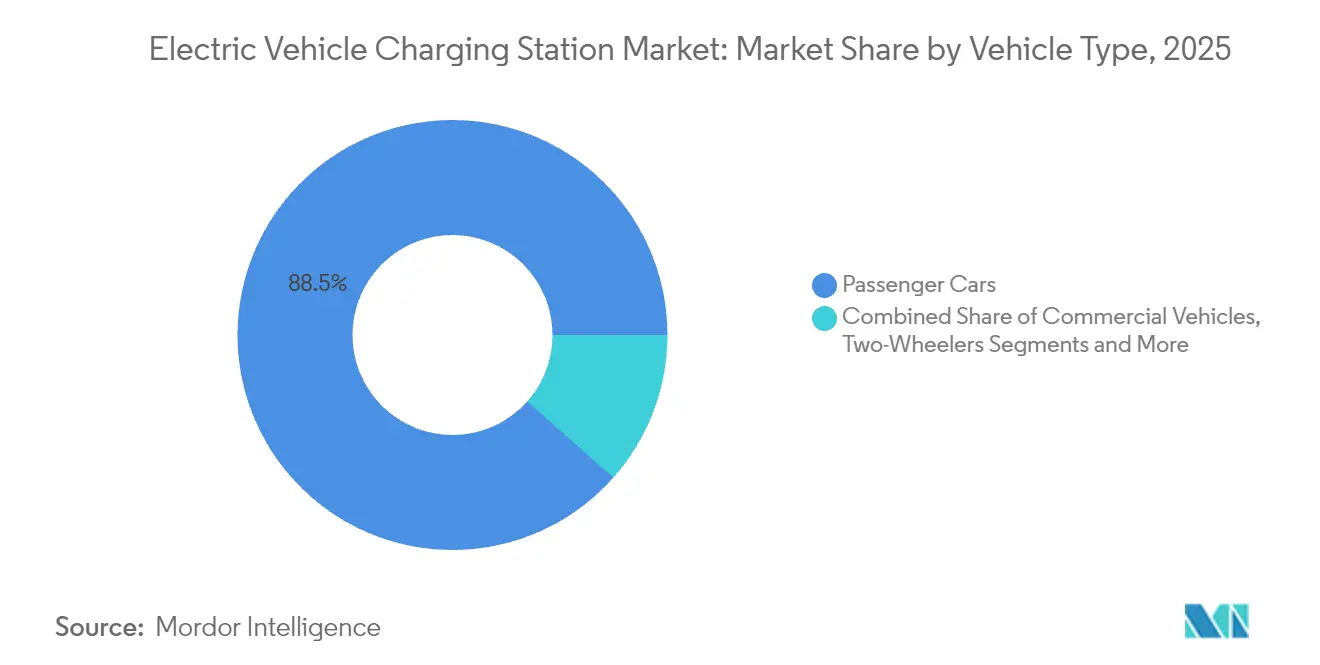
Nel 2025, le autovetture detenevano l'88.45% della quota di mercato delle stazioni di ricarica per veicoli elettrici. Tuttavia, i veicoli commerciali mostrano la crescita più rapida, con un CAGR del 52.20% fino al 2031, a testimonianza dei requisiti infrastrutturali imposti dagli obblighi di elettrificazione delle flotte. Gli autobus rappresentano un segmento commerciale cruciale in cui l'elettrificazione sta accelerando a causa delle normative sulla qualità dell'aria urbana e dei percorsi prevedibili, che consentono un'implementazione ottimizzata delle infrastrutture di ricarica. I veicoli a due ruote stanno guadagnando terreno nei mercati emergenti dove i modelli con sostituzione delle batterie si dimostrano economicamente vantaggiosi, in particolare in India. I camion richiedono le infrastrutture di ricarica più sofisticate a causa dei vincoli di peso e delle esigenze operative, il che stimola l'innovazione nei sistemi di ricarica ad alta potenza e nelle soluzioni basate su depositi.
L'elettrificazione dei veicoli commerciali crea una domanda di base che giustifica gli investimenti nelle infrastrutture di ricarica, poiché gli operatori di flotte offrono modelli di utilizzo prevedibili e requisiti di potenza superiori rispetto ai veicoli passeggeri. CharIN ha lanciato ufficialmente il Megawatt Charging System all'EVS35 di Oslo, definendo standard per capacità di ricarica fino a 3.75 MW, consentendo ai veicoli commerciali di raggiungere la parità operativa con le controparti diesel. L'infrastruttura per le autovetture beneficia della diffusione dei veicoli commerciali, poiché i corridoi di ricarica condivisi riducono i costi infrastrutturali per unità e migliorano i tassi di utilizzo della rete in tutte le categorie di veicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di caricabatterie: la ricarica ultraveloce rimodella la distribuzione dell'energia
Nel 2025, le stazioni di ricarica in corrente continua (CC) hanno mantenuto una quota di mercato del 77.95% nel settore delle stazioni di ricarica per veicoli elettrici, registrando un'accelerazione del 53.10% di CAGR (tasso di crescita annuale composto) durante il periodo di previsione, grazie alle strategie degli operatori volte a ridurre la durata delle sessioni di ricarica e ad aumentare la capacità di trasmissione. L'Oak Ridge National Laboratory ha raggiunto un traguardo importante nella tecnologia di ricarica wireless, dimostrando un trasferimento di potenza di 100 kW ai veicoli passeggeri con un'efficienza del 96% attraverso un'intercapedine d'aria di cinque pollici, potenzialmente rivoluzionando la ricarica tradizionale basata su connettori. La ricarica in corrente alternata (CA) al di sotto dei 22 kW è destinata principalmente ad applicazioni residenziali e aziendali, dove tempi di permanenza più lunghi consentono velocità di ricarica inferiori, mantenendo al contempo vantaggi in termini di costi per installazioni con minori esigenze di utilizzo. L'emergere di sistemi di ricarica da megawatt per veicoli commerciali crea una categoria distinta di altissima potenza che richiede infrastrutture elettriche e sistemi di raffreddamento specializzati. L'espansione delle infrastrutture di ricarica CC ad alta potenza sta inoltre alimentando la domanda nel mercato dei cavi di ricarica per veicoli elettrici , in particolare per i cavi specializzati in grado di supportare livelli di corrente più elevati e velocità di ricarica più elevate.
SAE International ha pubblicato nuovi standard per la ricarica wireless di veicoli elettrici leggeri, tra cui il sistema di posizionamento induttivo differenziale (DIFS), che consente la compatibilità tra hardware di diversi fornitori con un'efficienza fino al 93%. La tecnologia di ricarica wireless risponde alle esigenze di praticità dell'utente e riduce i requisiti di manutenzione delle infrastrutture eliminando i connettori fisici soggetti a usura e vandalismo. La transizione verso sistemi di ricarica ad alta potenza riflette i vantaggi economici per gli operatori. Tempi di ricarica ridotti consentono un maggiore utilizzo delle stazioni e un migliore ritorno sull'investimento, in particolare nelle aree ad alto traffico dove i costi del terreno giustificano velocità di ricarica più elevate.
Per modello di proprietà: persiste il predominio delle infrastrutture pubbliche
Nel 2025, i modelli di proprietà pubblica hanno conquistato il 67.55% della quota di mercato delle stazioni di ricarica per veicoli elettrici, con un tasso di crescita annuo composto (CAGR) del 27.40%, a testimonianza dei programmi di investimento governativi e della necessità di reti di ricarica accessibili che servano diverse marche di veicoli e tipologie di utenti. La ricarica residenziale privata soddisfa la maggior parte delle esigenze di ricarica quotidiane dei proprietari di autovetture, mentre la ricarica per flotte aziendali/luoghi di lavoro si rivolge ad applicazioni commerciali con modelli di utilizzo prevedibili e tassi di utilizzo più elevati. Il programma NEVI Formula si concentra specificamente sulle infrastrutture di ricarica pubbliche lungo corridoi designati, richiedendo l'accesso 24 ore su 24, 7 giorni su 7 e la compatibilità con molteplici metodi di pagamento per garantire un'ampia accessibilità. Le partnership pubblico-private emergono come modello preferenziale, in cui i finanziamenti pubblici riducono il rischio di investimento privato, sfruttando al contempo l'esperienza e l'efficienza operativa del settore privato.
La formazione di alleanze per la ricarica, come la Spark Alliance in Europa, dimostra come gli operatori privati si coordinino per creare reti accessibili al pubblico che competono con le infrastrutture finanziate dallo Stato. La ricarica delle flotte private integra sempre più sistemi di ricarica intelligente e di gestione energetica che ottimizzano i costi dell'elettricità e l'integrazione nella rete, creando vantaggi operativi che giustificano gli investimenti privati rispetto alle alternative pubbliche.
Per sito di installazione: Corridoi autostradali Guidano la ricarica premium
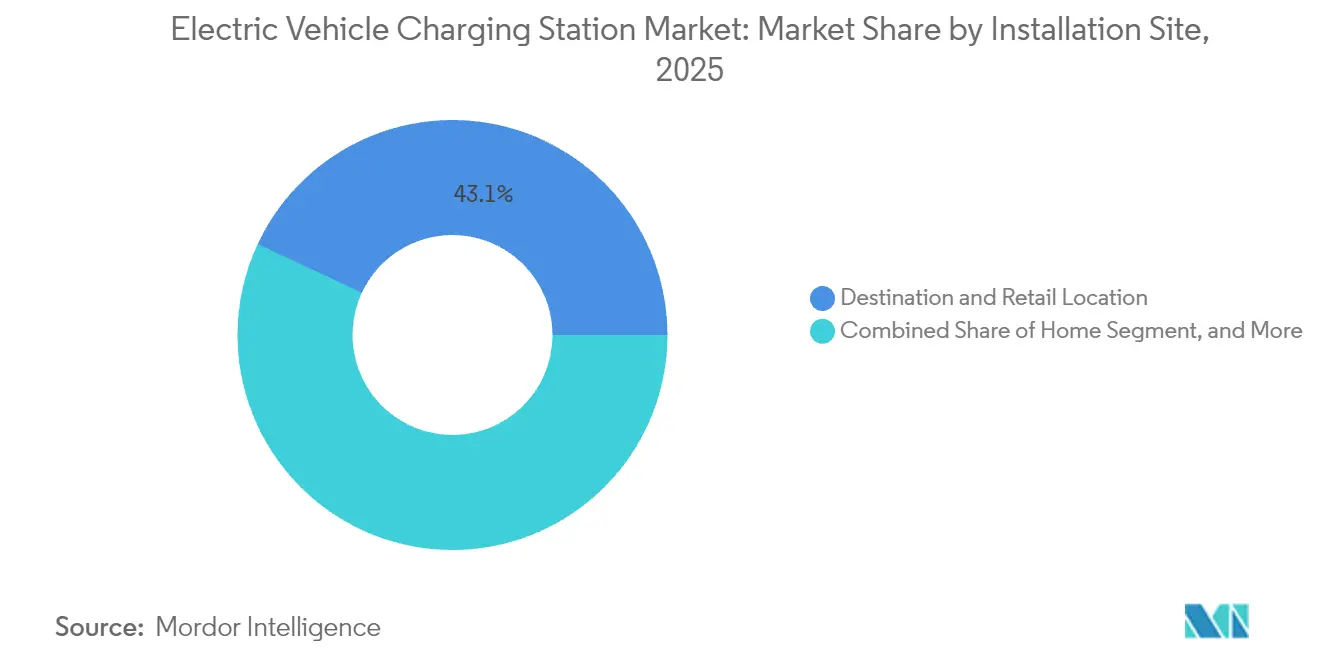
Nel 2025, le installazioni presso destinazioni commerciali/punti vendita detenevano il 43.05% della quota di mercato delle stazioni di ricarica per veicoli elettrici, mentre le installazioni lungo autostrade/lungo la rete di trasporto pubblico hanno registrato un CAGR del 44.10%, a testimonianza dell'importanza strategica delle infrastrutture di ricarica lungo i corridoi per agevolare i viaggi a lunga distanza. La ricarica domestica soddisfa la maggior parte delle esigenze di ricarica quotidiane dei proprietari di veicoli passeggeri, ma lo sviluppo delle infrastrutture pubbliche si concentra sulle aree in cui la ricarica domestica non è disponibile o è insufficiente a soddisfare le esigenze di viaggio. Le installazioni presso i depositi delle flotte richiedono sistemi di ricarica ad alta potenza specializzati e capacità di gestione energetica che ottimizzino i costi operativi e l'integrazione nella rete.
La concentrazione di infrastrutture di ricarica presso le destinazioni commerciali crea sinergie quando la durata delle sessioni di ricarica coincide con le attività di shopping o ristorazione, migliorando l'esperienza dell'utente e la redditività del sito. BP ha siglato accordi con Simon Property Group per installare oltre 900 postazioni di ricarica in 75 località, puntando ad ambienti commerciali ad alta domanda dove le sessioni di ricarica si integrano con le attività dei consumatori. La ricarica in autostrada/lungo i mezzi pubblici richiede capacità di ricarica ultraveloci per ridurre al minimo i ritardi di viaggio, il che ha portato all'implementazione di sistemi da oltre 350 kW che consentono di ricaricare l'80% della batteria in 15-20 minuti. La partnership di Pilot Travel Centers con GM ed EVgo dimostra come l'integrazione delle infrastrutture di ricarica con i servizi di viaggio esistenti crei efficienze operative e migliori i tassi di adozione da parte degli utenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per Connector Standard: l'adozione di NACS accelera la standardizzazione
Nel 2025, CCS ha mantenuto una quota di mercato del 35.95% nel settore delle stazioni di ricarica per veicoli elettrici, mentre la ricarica wireless ha registrato un CAGR del 37.90% grazie alla maturazione tecnologica e agli sforzi di standardizzazione che hanno ridotto le barriere all'implementazione. Lo standard di ricarica nordamericano (NACS) di Tesla ha guadagnato terreno con l'adozione dei connettori NACS da parte di Ford, GM e altri produttori, creando potenzialmente un ecosistema di ricarica unificato che riduce la complessità delle infrastrutture. CHAdeMO rimane prevalente nei mercati asiatici, in particolare in Giappone, ma sta registrando un calo di adozione nei mercati occidentali, poiché CCS e NACS stanno guadagnando terreno tra le case automobilistiche e i gestori delle infrastrutture. GB/T serve principalmente il mercato cinese, dove gli standard governativi impongono la compatibilità, mentre la ricarica wireless si sta affermando come opzione premium per le applicazioni in cui la comodità giustifica costi più elevati.
ChargePoint ha introdotto il connettore di ricarica adattabile Omni Port, compatibile con diversi tipi di connettori sia per veicoli Tesla che non Tesla, eliminando la necessità di adattatori e semplificando l'esperienza utente. Lo sviluppo di protocolli universali plug-and-charge, lanciato nel 2025 grazie alla collaborazione tra SAE, case automobilistiche e operatori di ricarica, consente un'autenticazione e una fatturazione sicure e automatizzate per diversi standard di connettore. La standardizzazione della ricarica wireless tramite il sistema di posizionamento induttivo differenziale (DIPS) di SAE International consente l'interoperabilità tra i fornitori e raggiunge un'efficienza del 93%, riducendo potenzialmente la dipendenza da connettori fisici in applicazioni specifiche.
Analisi geografica
L'area Asia-Pacifico è leader nel mercato delle stazioni di ricarica per veicoli elettrici, con una quota del 60.10% nel 2025, supportata dai 12.82 milioni di connettori pubblici cinesi e da un aumento annuo del 25% delle installazioni. I programmi nazionali equipaggiano ora 6,000 aree di servizio autostradali, garantendo una copertura a lunga distanza in linea con il mix di vendite di veicoli a energia rinnovabile del 40.9% del Paese. Il Giappone è pioniere nei sistemi da megawatt per i camion pesanti, mentre gli hub indiani per la sostituzione delle batterie dei veicoli a due ruote dimostrano come le esigenze di mobilità a basso costo possano accelerare la densità di ricarica. La Corea del Sud si sta posizionando come fornitore alternativo di materiali per batterie in un contesto di tensioni commerciali, e l'Australia finanzia siti di corridoi in aree remote per colmare le sue vaste distanze interurbane.
L'Europa registra la crescita regionale più rapida, con un CAGR del 40.50% fino al 2031. La Spark Alliance integra 11,000 connettori ad alta potenza in 25 paesi, offrendo prezzi trasparenti ed elettricità proveniente al 100% da fonti rinnovabili. Il piano tedesco per oltre un milione di nuovi punti di ricarica entro il 2030 è in linea con le normative UE che vincolano le quote infrastrutturali alle immatricolazioni di veicoli elettrici. La Norvegia mantiene il più alto numero di colonnine di ricarica pro capite al mondo, mentre la Francia utilizza prestiti a basso interesse per incentivare le installazioni private. La politica del Regno Unito vieta la vendita della maggior parte delle nuove auto a benzina a partire dal 2035 e ora impone l'interoperabilità delle carte di pagamento presso le colonnine di ricarica pubbliche, rafforzando ulteriormente la fiducia dei consumatori.
Il Nord America accelera grazie al finanziamento di 5 miliardi di dollari della NEVI Formula, che abilita 204,000 punti di ricarica pubblici. La joint venture IONNA, che coinvolge sette case automobilistiche, aggiungerà 30,000 connettori ad alta potenza e l'ammodernamento dei Supercharger Tesla per uso multimarca potrebbe generare 6-12 miliardi di dollari di fatturato aggiuntivo entro il 2030. Le alleanze intersettoriali collegano la ricarica ai servizi di vendita al dettaglio, rispecchiando le strategie europee per le stazioni di servizio.
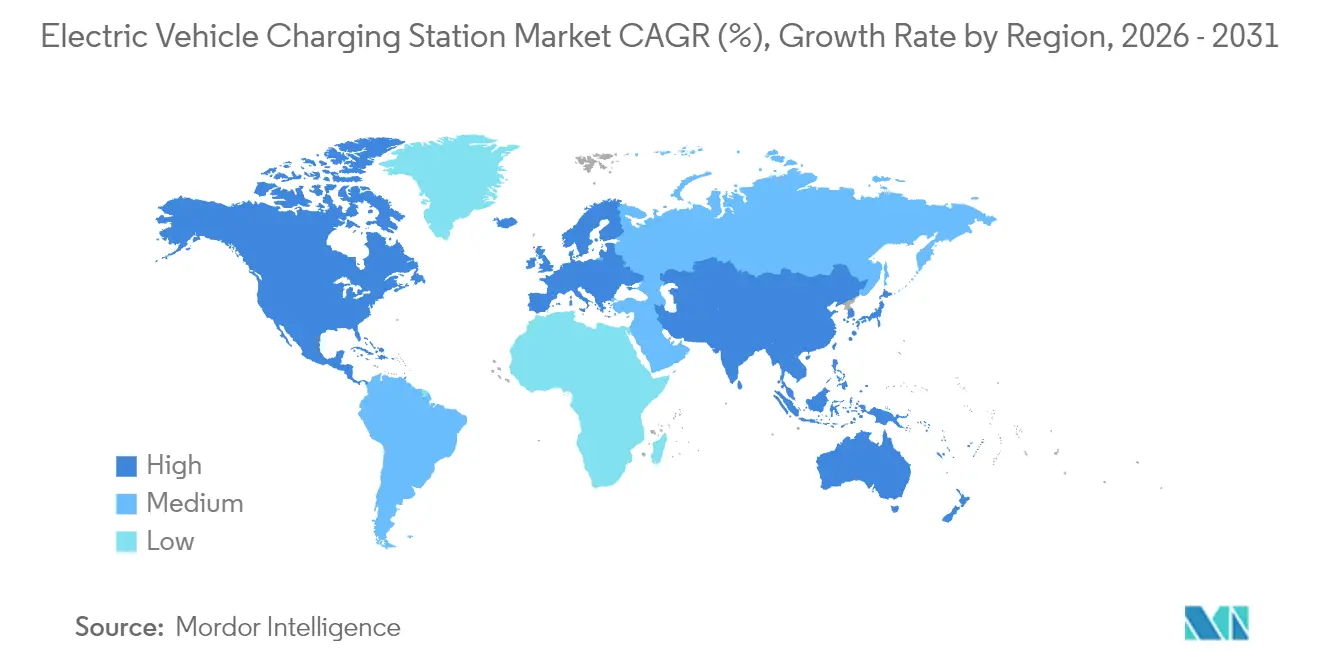
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
La concorrenza si intensifica con la convergenza di grandi compagnie petrolifere, aziende di servizi pubblici e imprese tecnologiche sul mercato delle stazioni di ricarica per veicoli elettrici. Tesla gestisce ancora circa un terzo delle stazioni di ricarica rapida pubbliche negli Stati Uniti, ma il suo dominio relativo è messo in discussione dall'espansione di IONNA e ChargePoint. In Europa, la Spark Alliance crea vantaggi di scala immediati che alzano l'asticella per le reti indipendenti.
La chiusura di 1,000 stazioni di servizio da parte di Shell nel 2024 ha sottolineato il suo cambiamento strategico dai combustibili liquidi all'elettricità. Il lancio, previsto per il 2025, del caricabatterie da megawatt MCS1200 e della stazione di ricarica modulare ChargeDock di ABB E-mobility, puntava a un tempo di attività del 99%, a dimostrazione di come l'affidabilità fosse diventata un fattore chiave di differenziazione. Siemens, Schneider Electric ed Eaton stanno integrando inverter bidirezionali e sistemi di accumulo in loco per aggiudicarsi appalti che richiedono la compatibilità con la rete elettrica.
La frammentazione persiste, soprattutto in Cina, dove le imprese statali e le startup si contendono gli appalti municipali. Tuttavia, la concessione di licenze incrociate per i brevetti dei connettori e l'acquisto congiunto di componenti in carburo di silicio suggeriscono che le dinamiche economiche legate al consolidamento stiano prendendo piede. La preparazione in materia di sicurezza informatica è emersa come criterio di selezione in seguito alla dimostrazione, da parte del Southwest Research Institute, di vulnerabilità a livello di testo non crittografato in diversi modelli di caricabatterie rapidi. Gli operatori che superano rigorosi test di penetrazione si assicurano posizioni prioritarie negli appalti per la gestione delle flotte.
Leader del settore delle stazioni di ricarica per veicoli elettrici
-
Tesla Inc.
-
ABB
-
Charge Point Inc.
-
Siemens AG
-
BYD Motori Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: La stazione di ricarica principale di EVgo è stata inaugurata nel parcheggio di un negozio Meijer a Warren, nel Michigan. La stazione fa parte della partnership tra EVgo e General Motors.
- Agosto 2026: Il governo del Maharashtra ha annunciato l'intenzione di realizzare infrastrutture di ricarica per veicoli elettrici (EV) presso i depositi della MSRTC e gli uffici regionali dei trasporti (RTO) in tutto lo stato. Il governo sta inoltre valutando la possibilità di installare stazioni di ricarica per veicoli elettrici sui cavalcavia in tutto lo stato, nell'ambito di un modello di partenariato pubblico-privato (PPP).
- Luglio 2026: ChargePoint ha stretto una partnership con Optimus Energy Solutions per installare oltre 200 punti di ricarica pubblici nel sud-est degli Stati Uniti. L'accordo amplia la presenza di ChargePoint attraverso un modello di sviluppo regionale e favorisce una più rapida replicazione dei siti in aree commerciali e lungo i corridoi di ricarica.
Ambito e metodologia
Una stazione di ricarica per veicoli elettrici, ECS (stazione di ricarica elettronica) ed EVSE (apparecchiatura di fornitura di veicoli elettrici) forniscono energia elettrica per la ricarica o la ricarica di veicoli elettrici plug-in, comprese auto elettriche, veicoli elettrici di quartiere e ibridi plug-in.
Il mercato delle stazioni di ricarica per veicoli elettrici è segmentato per tipologia di veicolo, tipo di caricabatterie, tipo di proprietà della stazione di ricarica, tipo di servizio di ricarica, tipo di infrastruttura di ricarica e area geografica. Per tipologia di veicolo, il mercato è segmentato in autovetture e veicoli commerciali. Per tipologia di caricabatterie, il mercato è segmentato in stazioni di ricarica CA e stazioni di ricarica CC. Per tipologia di proprietà della stazione di ricarica, il mercato è segmentato in pubblico e privato. Per tipo di servizio di ricarica, il mercato è segmentato in servizi di ricarica per veicoli elettrici e servizi di sostituzione delle batterie. Per tipo di infrastruttura di ricarica, il mercato è segmentato in CHAdeMO, CCS, caricabatterie rapido GB/T, Supercharger Tesla e altri tipi di infrastrutture di ricarica. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del Mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
| Autobus e pullman |
Per tipo di caricatore
| Stazione di ricarica AC |
| Stazione di ricarica CC |
Per modello di proprietà
| Pubblico |
| Privato – Residenziale |
| Privato – Flotta/Posto di lavoro |
Per sito di installazione
| Casa |
| Destinazione/Vendita al dettaglio |
| Autostrada/Trasporti pubblici |
| Deposito della flotta |
Per standard di connettore
| CCS (sistema di ricarica combinato) |
| CHAdeMO |
| GB / T |
| TeslaNACS |
| Wireless |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Norvegia | |
| Italia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Austria | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Indonesia | |
| Vietnam | |
| Philippines | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Autobus e pullman | ||
| Per tipo di caricatore | Stazione di ricarica AC | |
| Stazione di ricarica CC | ||
| Per modello di proprietà | Pubblico | |
| Privato – Residenziale | ||
| Privato – Flotta/Posto di lavoro | ||
| Per sito di installazione | Casa | |
| Destinazione/Vendita al dettaglio | ||
| Autostrada/Trasporti pubblici | ||
| Deposito della flotta | ||
| Per standard di connettore | CCS (sistema di ricarica combinato) | |
| CHAdeMO | ||
| GB / T | ||
| TeslaNACS | ||
| Wireless | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Norvegia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Austria | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle stazioni di ricarica per veicoli elettrici?
Nel 36.13 il mercato delle stazioni di ricarica per veicoli elettrici ha generato 2025 miliardi di dollari e si prevede che raggiungerà i 112.55 miliardi di dollari entro il 2031.
Qual è la dimensione del mercato nel 2026?
Nel 2026, la dimensione del mercato delle stazioni di ricarica per veicoli elettrici dovrebbe raggiungere i 43.66 miliardi di dollari.
Quanto velocemente cresce il mercato europeo?
L'Europa registra il CAGR regionale più elevato, pari al 40.50% fino al 2031, trainato da alleanze transfrontaliere come la Spark Alliance.
Perché i veicoli commerciali sono importanti per la domanda di caricabatterie?
Le flotte commerciali crescono a un CAGR del 52.20% perché cicli di ricarica prevedibili e ad alta potenza rendono le infrastrutture di deposito e di corridoio finanziariamente interessanti.
Quali sono i principali ostacoli all'implementazione dei sistemi di ricarica rapida?
Gli elevati investimenti in conto capitale, i lunghi tempi di rilascio dei permessi, la carenza di semiconduttori al carburo di silicio e le preoccupazioni relative alla sicurezza informatica contribuiscono complessivamente a frenare lo slancio di implementazione.


