

Dimensioni e quota del mercato della telematica per veicoli elettrici
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
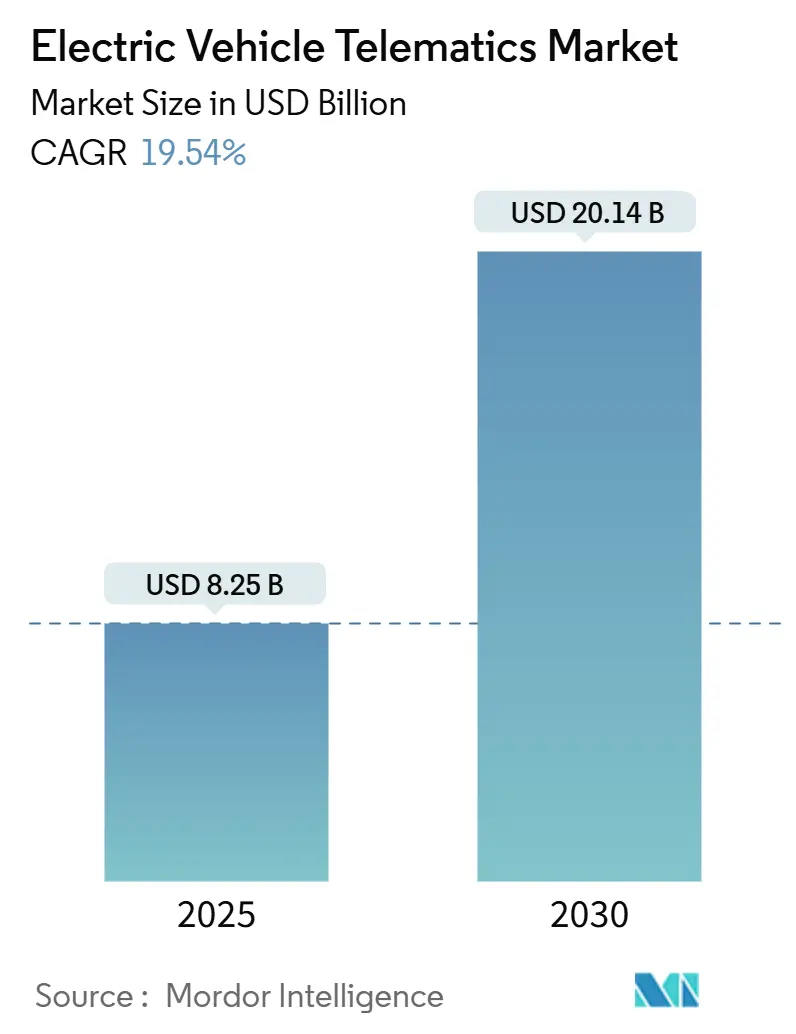
| Dimensione del mercato (2025) | 8.25 miliardo di dollari |
| Dimensione del mercato (2030) | 20.14 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 19.54% CAGR |
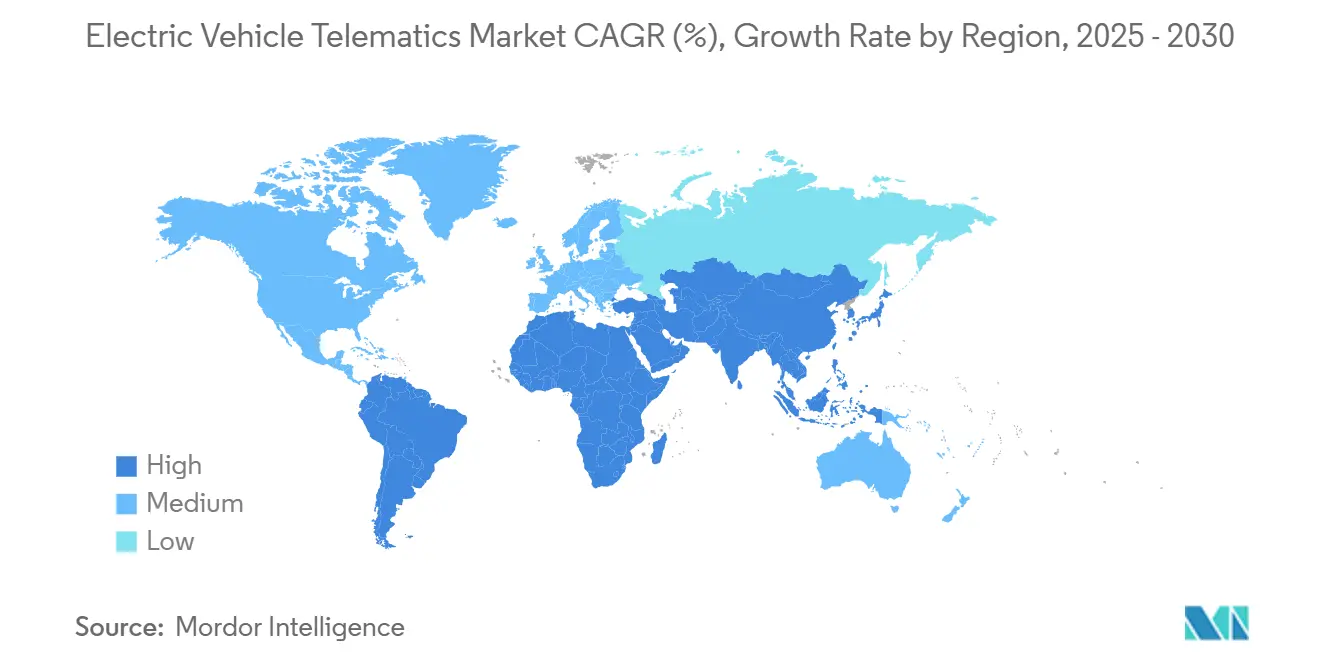
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
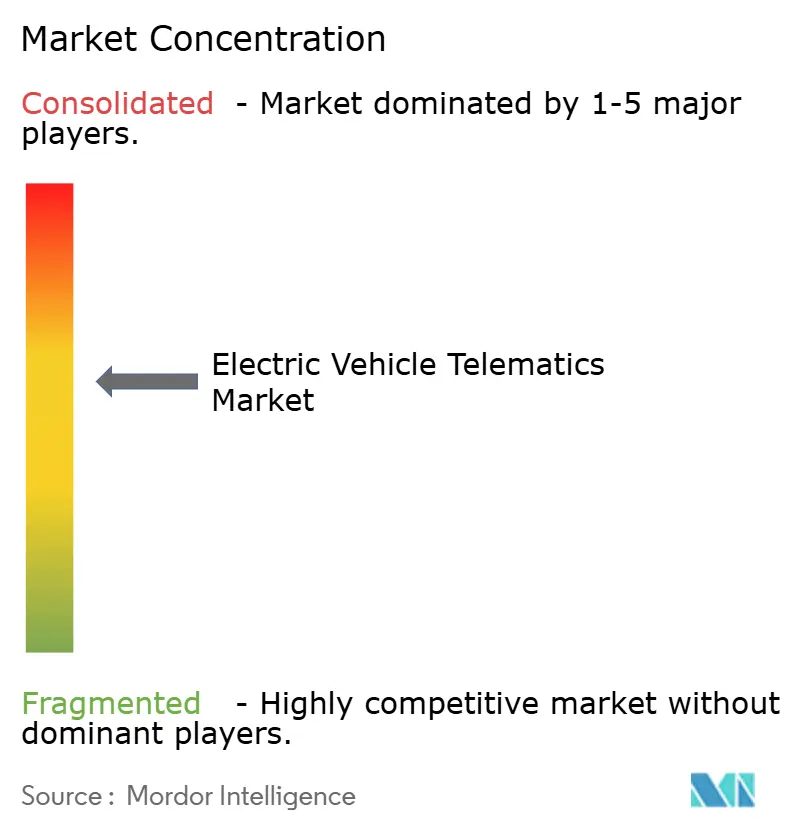
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della telematica per veicoli elettrici di Mordor Intelligence
Il mercato della telematica per veicoli elettrici è stimato in 8.25 miliardi di dollari nel 2025 e si prevede che raggiungerà i 20.14 miliardi di dollari entro il 2030, riflettendo un robusto CAGR del 19.54% nel periodo di previsione. La conformità obbligatoria all'eCall, il rapido calo dei costi delle TCU 5G e l'ottimizzazione della flotta basata sull'intelligenza artificiale continuano ad ampliare la domanda indirizzabile. Le normative governative richiedono la funzionalità di chiamata di emergenza 4G/5G-ready per i nuovi veicoli elettrici in tutta l'Unione Europea entro il 2026-2027, creando di fatto una base hardware per la registrazione avanzata dei dati e la diagnostica remota.[1]"Regolamento eCall UE aggiornato per richiedere sistemi compatibili con 4G/5G", InterRegs Ltd., interregs.comGli operatori di flotte commerciali accelerano l'adozione per ridurre i costi energetici, mentre la monetizzazione del software over-the-air (OTA) consente flussi di entrate ricorrenti che rimodellano l'economia delle case automobilistiche. L'intensità competitiva rimane moderata, poiché i fornitori tradizionali, le aziende tecnologiche e gli specialisti di nicchia competono per integrare moduli edge-ready in grado di comunicare dal veicolo all'intero sistema (V2X).
Punti chiave del rapporto
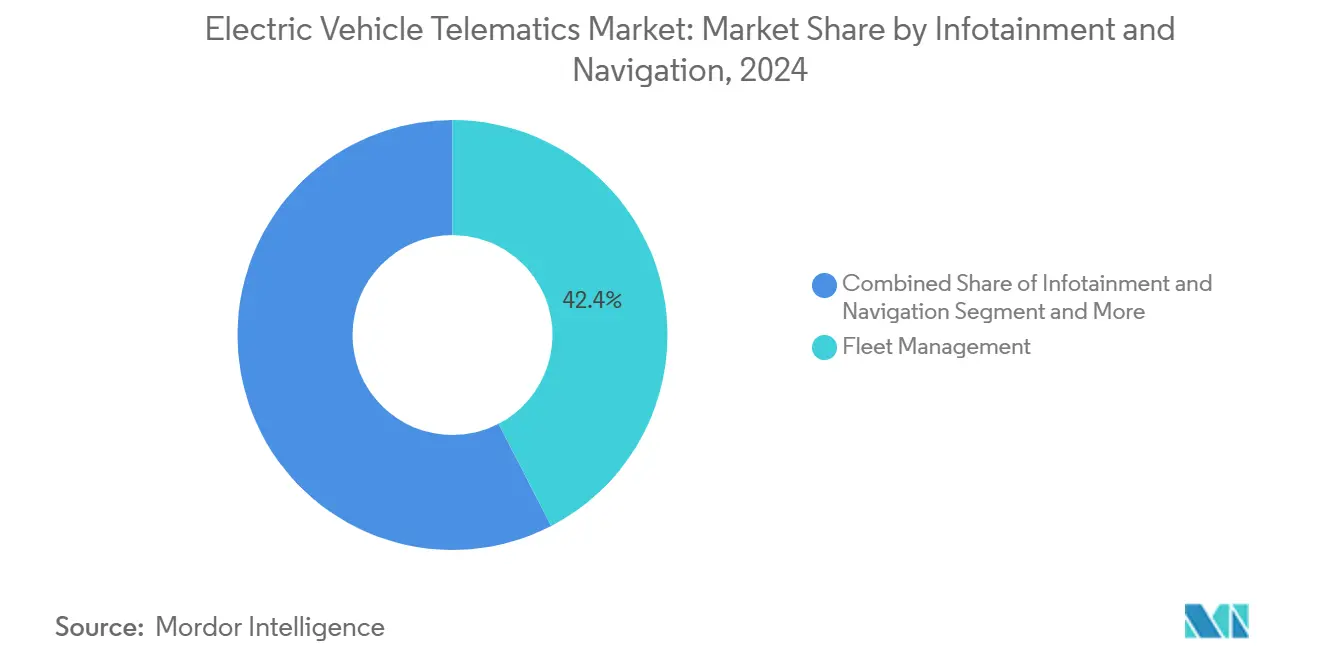
- In base al servizio, nel 42.41 la gestione della flotta ha detenuto il 2024% della quota di mercato della telematica per veicoli elettrici; si prevede che gli aggiornamenti V2X e OTA cresceranno a un CAGR del 24.66% entro il 2030.
- Per canale di vendita, le soluzioni montate dagli OEM hanno conquistato il 72.54% del mercato della telematica per veicoli elettrici nel 2024, mentre si prevede che il canale aftermarket crescerà a un CAGR del 20.78% tra il 2025 e il 2030.
- Per quanto riguarda le soluzioni di connettività, l'architettura integrata ha dominato il 79.24% del mercato della telematica per veicoli elettrici nel 2024; le soluzioni 5G integrate negli smartphone registreranno il CAGR più rapido, pari al 29.88%, entro il 2030.
- Per tipologia di veicolo, le autovetture hanno guidato il mercato della telematica per veicoli elettrici con una quota di mercato del 69.19% nel 2024, mentre i veicoli commerciali medi e pesanti sono destinati a crescere a un CAGR del 21.91% fino al 2030.
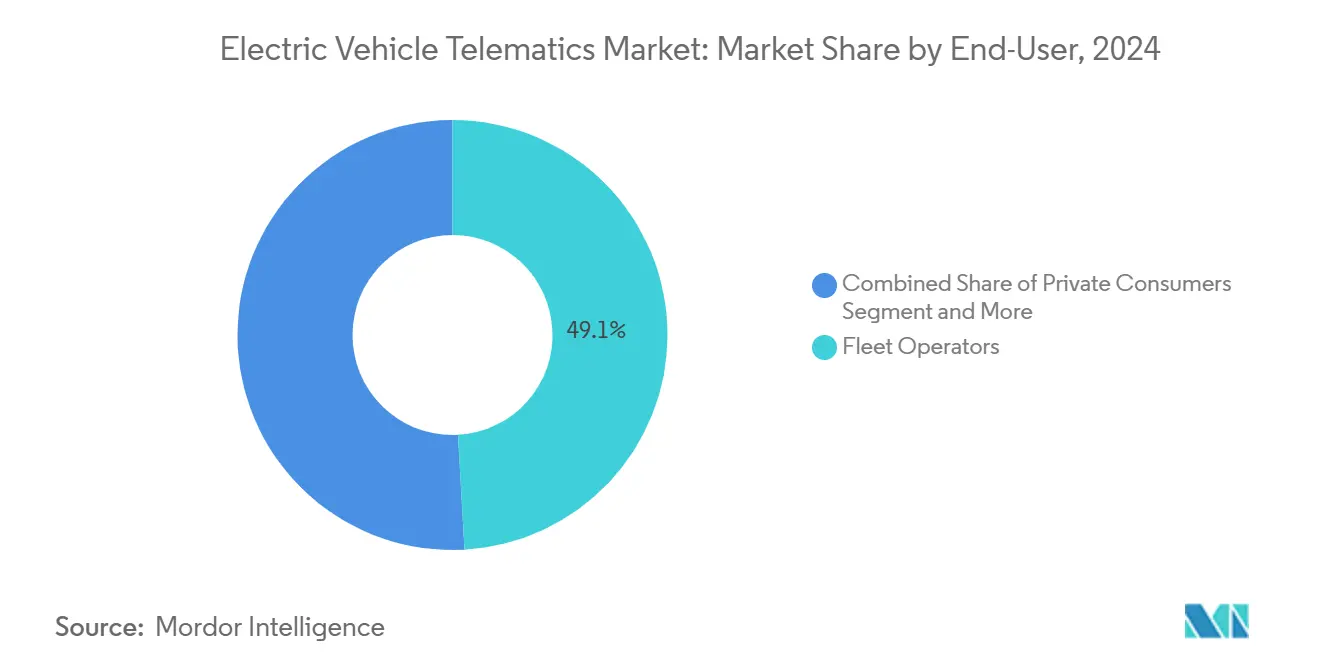
- In base all'utente finale, nel 49.11 gli operatori di flotte rappresentavano il 2024% della quota di mercato della telematica per veicoli elettrici; i fornitori di car sharing e mobilità dovrebbero registrare un CAGR del 27.63% entro il 2030.
- In base al tipo di propulsione, i veicoli elettrici a batteria hanno rappresentato il 73.66% del mercato della telematica per veicoli elettrici nel 2024, mentre i veicoli elettrici a celle a combustibile registreranno il CAGR più rapido, pari al 27.12%, durante l'orizzonte di previsione.
- In termini geografici, nel 43.53 la regione Asia-Pacifico deteneva il 2024% della quota di mercato della telematica per veicoli elettrici, mentre si prevede che la regione del Medio Oriente e dell'Africa registrerà il CAGR più rapido, pari al 20.06%, entro il 2030.
Tendenze e approfondimenti sul mercato globale della telematica per veicoli elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| eCall e registrazione dati | + 4.2% | Europa, Nord America, APAC core | Medio termine (2-4 anni) |
| Monetizzazione del software OTA | + 3.8% | Globale, con i primi guadagni in Nord America e Cina | A breve termine (≤ 2 anni) |
| Manutenzione Predittiva | + 3.1% | Nord America, Europa, Cina | Medio termine (2-4 anni) |
| Calo dei costi dei semiconduttori | + 2.9% | Global | A breve termine (≤ 2 anni) |
| Assicurazione basata sull'utilizzo | + 2.4% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Comunicazione V2G | + 2.1% | Europa, California, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati governativi per eCall e registrazione dei dati nei veicoli elettrici
Gli aggiornamenti obbligatori per la compatibilità delle chiamate di emergenza da 2G/3G a 4G/5G impongono l'uso di hardware telematico universale nei nuovi veicoli elettrici a batteria nel mercato della telematica per veicoli elettrici. La legislazione integra funzionalità di telemetria continua dei veicoli, consentendo il monitoraggio in tempo reale dello stato di salute della batteria e servizi di manutenzione predittiva. Gli standard paralleli cinesi basati sull'intelligence e la strategia giapponese "Società 5.0" riecheggiano l'approccio europeo, sostenendo le spinte multiregionali. Le case automobilistiche ora accelerano le partnership con fornitori con credenziali normative, accelerando la standardizzazione delle piattaforme. La finestra di conformità vincola la domanda di base e posiziona i fornitori di telematica per una diversificazione dei servizi che vada oltre le funzionalità di sicurezza.
La monetizzazione del software OTA aumenta i ricavi ricorrenti degli OEM
Gli ecosistemi di aggiornamento over-the-air, introdotti da Tesla, trasformano i veicoli in piattaforme software vendute con un potenziale di up-selling tramite abbonamento nel mercato della telematica per veicoli elettrici. Gli aggiornamenti firmware completi del veicolo sbloccano miglioramenti delle prestazioni e nuove funzionalità post-vendita, aumentando il valore del cliente nel corso del ciclo di vita. I nuovi arrivati cinesi come NIO e XPeng segnalano tassi di installazione OTA superiori al 44% nel 2024, a dimostrazione della rapida scalabilità. Le architetture pronte per l'abbonamento giustificano costi hardware telematici iniziali più elevati e rafforzano il controllo OEM sulla proprietà dei dati. I flussi di rendite risultanti riducono la sensibilità al margine hardware, incoraggiando un'implementazione più ampia di moduli embedded.
Manutenzione predittiva basata sull'intelligenza artificiale per flotte elettriche
Gli algoritmi di apprendimento automatico applicati alla telemetria anticipano i guasti dei componenti, riducono i tempi di fermo non programmati e ottimizzano gli intervalli di manutenzione nel mercato della telematica per veicoli elettrici. I primi progetti pilota dimostrano una riduzione dei costi di manutenzione del 15-25% allineando lo stato di salute della batteria ai cicli di lavoro della flotta. I fornitori di telematica incentrati sulla scienza dei dati ottengono un vantaggio competitivo grazie a modelli predittivi proprietari. I gestori di flotte traducono i risparmi direttamente in un miglioramento del costo totale di proprietà, rafforzando l'adozione nei segmenti commerciali ad alto utilizzo.
Il calo dei costi dei semiconduttori consente l'integrazione di TCU 5G
I progetti system-on-chip 5G di livello automobilistico ora integrano l'elaborazione edge, riducendo i costi di distinta base e il fattore di forma nel mercato della telematica per veicoli elettrici. La piattaforma TCU 5G-ready di HARMAN esemplifica la maturità, supportando servizi V2X a bassa latenza e cloud-native. La produzione di massa in Asia accelera la compressione dei prezzi, consentendo alle case automobilistiche di specificare la connettività embedded come dotazione standard. La standardizzazione dell'hardware stimola le economie di scala e sblocca casi d'uso avanzati come l'inferenza dell'intelligenza artificiale ospitata all'edge.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vulnerabilità della sicurezza informatica | -2.8% | Globale, con applicazione più rigorosa in Europa | A breve termine (≤ 2 anni) |
| Elevato costo iniziale dell'hardware | -2.1% | Sud America, Africa, Sud-est asiatico | Medio termine (2-4 anni) |
| Norme sulla privacy dei dati | -1.6% | Europa, California, emergente nell'APAC | A lungo termine (≥ 4 anni) |
| Vincoli di fornitura di chipset | -1.4% | Globale, con impatti acuti in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Vulnerabilità della sicurezza informatica e crescente regolamentazione
Gli attacchi informatici di alto profilo erodono la fiducia dei consumatori e innescano rigidi obblighi di conformità nel mercato della telematica per veicoli elettrici. I documenti UNECE WP.29 R155 e R156 impongono ora sistemi di gestione della sicurezza informatica end-to-end in tutti i veicoli connessi [2] “Regolamento ONU n. 155 – Sicurezza informatica e sistema di gestione della sicurezza informatica”, Commissione economica per l'Europa delle Nazioni Unite, UNECE.ORG . Lo standard ISO/SAE 21434 aggiunge ulteriore carico di lavoro ingegneristico. Gli OEM e i fornitori devono allocare risorse aggiuntive per il rilevamento delle minacce, la gestione delle patch e gli audit di terze parti. I fornitori più piccoli si trovano ad affrontare barriere all'ingresso a causa dei costi di certificazione della sicurezza, mentre i tempi di implementazione si allungano con l'intensificarsi delle revisioni normative.
Elevati costi iniziali dell'hardware nelle regioni sensibili al prezzo
Nel mercato della telematica per veicoli elettrici, le centraline di controllo della trasmissione 5G (TCU) per il settore automobilistico rimangono costose rispetto all'elettronica di consumo. I mercati emergenti, dove l'adozione dei veicoli elettrici dipende dalla parità di prezzo, faticano a giustificare l'utilizzo di moduli integrati di fascia alta. I dazi di importazione e la limitata produzione locale contribuiscono ulteriormente ad aumentare i costi unitari. I dispositivi aftermarket offrono soluzioni temporanee, ma mancano di una piena integrazione, ostacolando l'attivazione di casi d'uso avanzati. Sono necessari programmi di sovvenzione e produzione localizzata per colmare il divario di accessibilità economica.
Analisi del segmento
Per servizio: la gestione della flotta ottimizza le distribuzioni miste
Nel 42.41, la gestione delle flotte deteneva il 2024% della quota di mercato della telematica per veicoli elettrici. Gli operatori commerciali sfruttano i dashboard telematici per orchestrare i programmi di ricarica, monitorare lo stato di salute della batteria e monitorare il comportamento dei conducenti. Si prevede che le dimensioni del mercato della telematica per veicoli elettrici per la gestione delle flotte cresceranno parallelamente ai mandati di elettrificazione aziendale, mentre la volatilità dei costi energetici aumenta il valore dell'ottimizzazione. Gli aggiornamenti V2X e OTA guidano l'espansione con un CAGR del 24.66% fino al 2030, rispecchiando la transizione verso architetture software-defined.
Infotainment e navigazione sostengono la domanda tra i consumatori privati che cercano esperienze simili a quelle degli smartphone. I gestori di flotte quantificano i risparmi attraverso la riduzione del costo energetico per miglio e della manutenzione non pianificata. I servizi di diagnostica e prognostica integrano modelli di intelligenza artificiale che prevedono l'usura dei componenti, prolungando la durata degli asset. La telematica assicurativa integra le polizze legate alle emissioni di carbonio con i dati di utilizzo, offrendo riduzioni tangibili dei premi. La convergenza dei servizi favorisce piattaforme end-to-end in grado di armonizzare flussi di dati eterogenei in un pannello di controllo unificato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di vendita: l'integrazione OEM domina il montaggio in fabbrica
Le soluzioni installate dagli OEM rappresentavano il 72.54% del mercato della telematica per veicoli elettrici nel 2024, poiché le case automobilistiche hanno integrato la connettività nella linea di produzione. L'approccio integrato consente una maggiore integrazione con i sistemi dei veicoli ed elimina i problemi di compatibilità che affliggono le installazioni aftermarket. La domanda aftermarket registra ancora un CAGR del 20.78% fino al 2030, trainata dai retrofit delle flotte esistenti. La quota di mercato della telematica per veicoli elettrici conquistata dai fornitori aftermarket rimane di nicchia, ma importante per gli operatori con budget limitati.
La forza del canale OEM riflette acquisizioni strategiche, come l'acquisizione da parte di Continental della divisione elettronica automobilistica di Motorola, che ha rafforzato la posizione dell'azienda nelle soluzioni telematiche installate in primo impianto. I kit di retrofit si concentrano su tempi di installazione rapidi e modelli di abbonamento mensile che riducono i costi iniziali. Le soluzioni aftermarket rimangono rilevanti per le flotte commerciali che cercano di aggiornare i veicoli esistenti senza costi di sostituzione. L'armonizzazione normativa potrebbe in futuro rendere obbligatorio l'installazione di sistemi telematici di primo impianto anche in segmenti sensibili al prezzo, restringendo gradualmente il campo di applicazione dell'aftermarket.
Per soluzione di connettività: prevale l'architettura incorporata
La connettività integrata ha dominato il mercato della telematica per veicoli elettrici con una quota del 79.24% nel 2024. Le case automobilistiche preferiscono moduli basati su eSIM che garantiscono prestazioni di rete costanti e pipeline OTA. Le dimensioni del mercato della telematica per veicoli elettrici associata a soluzioni integrate traggono vantaggio dai chipset compatibili con il 5G che consentono la comunicazione V2X in tempo reale. Le architetture per smartphone integrati registrano il CAGR più rapido, pari al 29.88%, sfruttando la familiarità dei dispositivi consumer e gli ecosistemi di app.
Gli operatori di telecomunicazioni promuovono piattaforme globali di provisioning eSIM come AirOn360® di Deutsche Telekom per offrire roaming e cambi di profilo over-the-air senza interruzioni. Le soluzioni Tethered e Portable servono ad applicazioni di nicchia in cui la modifica permanente del veicolo è impraticabile o proibitiva in termini di costi. La scelta dell'architettura di connettività influenza le capacità del servizio telematico, con soluzioni embedded che offrono il set di funzionalità più completo ma richiedono investimenti iniziali più elevati.
Per tipo di veicolo: le autovetture sono in testa, le flotte commerciali accelerano
Nel 2024, le autovetture detenevano una quota del 69.19% del mercato della telematica per veicoli elettrici, grazie alla crescente domanda da parte dei primi acquirenti di funzionalità come il controllo remoto della ricarica e l'infotainment connesso. I veicoli commerciali medi e pesanti hanno registrato il tasso di crescita annuale composto (CAGR) più rapido, pari al 21.91%, a testimonianza del ROI quantificabile derivante dall'ottimizzazione dei tempi di attività. Le dimensioni del mercato della telematica per veicoli elettrici da trasporto commerciale aumenteranno con la proliferazione delle zone a emissioni zero nei principali corridoi logistici.
Le autovetture, i SUV e i monovolume dimostrano una forte adozione della telematica grazie ai prezzi medi di vendita più elevati, che possono assorbire i costi dell'hardware telematico. I veicoli commerciali leggeri ( LCV) rappresentano un ponte tra le applicazioni consumer e commerciali, con i piccoli imprenditori che cercano funzionalità di base per la gestione della flotta a prezzi accessibili. I veicoli a due ruote creano nuove opportunità di monetizzazione dei dati nelle città asiatiche ad alta densità abitativa. La collaborazione tra i produttori di apparecchiature originali (OEM) e i gestori di flotte definirà le priorità applicative, in particolare per quanto riguarda l'estensione della durata della batteria e la pianificazione dei percorsi.
Per utente finale: gli operatori di flotte ancorano la domanda
Nel 49.11, gli operatori di flotte rappresentavano il 2024% della quota di mercato della telematica per veicoli elettrici. La telematica consente l'ottimizzazione dei percorsi, il coaching dei conducenti e la previsione dei costi energetici su larga scala. I fornitori di servizi di car sharing e mobilità registreranno un CAGR del 27.63% fino al 2030, trainati dal monitoraggio della disponibilità dei veicoli in tempo reale e dalla fatturazione automatizzata. I consumatori privati rappresentano un segmento significativo ma sensibile al prezzo, che privilegia le funzionalità di praticità rispetto alle funzionalità complete di gestione della flotta.
Le compagnie assicurative e di leasing adottano sempre più soluzioni telematiche per monitorare le condizioni delle risorse e il comportamento dei conducenti, al fine di valutare i rischi e ottimizzare i prezzi. Gli OEM collaborano con specialisti della telematica per integrare le API di gestione della flotta direttamente nei cruscotti dei veicoli, semplificando l'integrazione della connettività aziendale. Le dimensioni del mercato della telematica per veicoli elettrici nel settore delle flotte beneficiano degli obiettivi di sostenibilità aziendale e degli imperativi del costo totale di proprietà.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: dominano i BEV, avanzano le celle a combustibile
I veicoli elettrici a batteria rappresentavano il 73.66% della quota di mercato della telematica per veicoli elettrici nel 2024, a causa delle complesse esigenze di monitoraggio delle batterie. I veicoli elettrici a celle a combustibile registreranno un CAGR del 27.12%, trainati dai progetti pilota di flotte pesanti negli hub logistici. Le dimensioni del mercato della telematica per veicoli elettrici, legate ai veicoli ibridi plug-in e ibridi, dipendono da software di ottimizzazione a doppia propulsione che bilanciano le modalità a combustione interna ed elettrica.
I veicoli elettrici a batteria beneficiano di architetture telematiche integrate che monitorano lo stato di salute della batteria, ottimizzano i programmi di ricarica e forniscono stime di autonomia in tempo reale in base alle condizioni di guida. I nuovi corridoi dell'idrogeno in Europa e California creano nuovi requisiti di dati per la diagnostica delle celle a combustibile e la previsione dell'autonomia. L'analisi multipropulsione acquisirà sempre più importanza con la diffusione delle flotte miste.
Analisi geografica
APAC Electric Vehicle Telematics Market
Nel 43.53, la regione Asia-Pacifico ha mantenuto una quota del 2024% del mercato globale della telematica per veicoli elettrici, trainata dalla rapida elettrificazione e dai requisiti per i veicoli intelligenti e connessi in Cina. Le dimensioni del mercato della telematica per veicoli elettrici nella regione aumentano poiché le quote di appalto pubblico richiedono un numero significativo di veicoli alimentati da nuove energie, garantendo la domanda di base di moduli integrati. I traguardi raggiunti in Giappone in termini di copertura 5G e la densificazione della rete in Corea del Sud stimolano progetti pilota V2X avanzati. Limitati dalle interruzioni della catena di approvvigionamento, gli OEM regionali continuano a dare priorità alle TCU integrate in fabbrica per conformarsi alle direttive sulla sicurezza informatica. Le flotte commerciali sfruttano le fitte reti di ricarica urbane per testare algoritmi di manutenzione predittiva, consolidando ulteriormente l'adozione della piattaforma.
MEA Electric Vehicle Telematics Market
Medio Oriente e Africa registrano il CAGR più rapido, pari al 20.06%, fino al 2030. I primi ad adottare questa tecnologia negli Emirati Arabi Uniti implementano la telematica per mitigare il degrado delle batterie a temperature estreme, mentre i piani di mobilità intelligente delle aree metropolitane del Sudafrica integrano la telematica con la realizzazione di stazioni di ricarica. Le scarse infrastrutture rurali amplificano il valore della previsione dell'autonomia e dei dati in tempo reale sulla disponibilità dei caricabatterie. La diversificazione governativa, che si allontana dagli idrocarburi, sostiene programmi di incentivi pluriennali che sovvenzionano dispositivi compatibili con il 5G. Le startup forniscono hardware rugged, resistente a sabbia, calore e vibrazioni, differenziandosi grazie alla resilienza dell'hardware.
The Americas and Europe Electric Vehicle Telematics Market
Nord America ed Europa hanno registrato tassi di crescita costanti nel 2024. I quadri normativi maturi si concentrano sulla sicurezza informatica e sulla conformità alla privacy dei dati. L'adozione delle direttive UNECE R155/R156 in Europa obbliga i fornitori a ottenere una certificazione di sicurezza di terze parti prima del lancio. Le flotte commerciali statunitensi sfruttano i crediti d'imposta per giustificare pacchetti telematici premium che integrano la gestione dell'energia in deposito. Il Sud America, con Brasile e Cile, sta emettendo incentivi fiscali per autobus e furgoni elettrici. I dongle aftermarket prosperano nei segmenti sensibili al prezzo, ma la crescente volatilità dei costi del carburante spinge gli operatori verso unità integrate più efficienti.
Panorama competitivo
Il mercato della telematica per veicoli elettrici (EV) è moderatamente frammentato, riflettendo un mix dinamico di fornitori automobilistici tradizionali, aziende tecnologiche emergenti e fornitori di telematica specializzati che competono su diversi livelli della catena del valore. Gli OEM tradizionali integrano sempre più la telematica nelle loro piattaforme, mentre le aziende tecnologiche offrono analisi dei dati avanzate e servizi basati su cloud. Tesla si distingue per la sua architettura verticalmente integrata, che consente aggiornamenti over-the-air (OTA) senza interruzioni, diventati standard di settore. Questa capacità consente a Tesla di implementare rapidamente miglioramenti software, diagnostica e aggiornamenti delle funzionalità senza intervento fisico.
Il posizionamento strategico si concentra sull'integrazione di connettività sicura, edge intelligence e pipeline di dati monetizzabili. I fornitori si differenziano offrendo stack chiavi in mano che spaziano da hardware, middleware, analisi cloud e toolkit di conformità. Le partnership prosperano: gli operatori di telecomunicazioni forniscono la gestione del ciclo di vita delle eSIM, le aziende di sicurezza informatica forniscono servizi di penetration testing e gli specialisti di intelligenza artificiale contribuiscono con algoritmi di manutenzione predittiva. I fornitori in grado di armonizzare queste discipline conquistano quote di mercato tra gli OEM che passano a veicoli software-defined.
Opportunità di nicchia emergono nel commercio di energia veicolo-rete, nella telematica assicurativa indicizzata al carbonio e nell'analisi del comportamento dei conducenti in cabina. I produttori cinesi di chipset accelerano la riduzione dei costi, sfidando i fornitori di silicio tradizionali. È probabile un consolidamento, poiché gli operatori di fascia media cercano di scalare per finanziare la conformità alla sicurezza informatica UNECE e la formazione sui modelli di intelligenza artificiale. La concentrazione del mercato rimane in evoluzione, poiché i nuovi entranti sfruttano gli spazi vuoti mentre i marchi affermati ampliano i portafogli attraverso fusioni o joint venture.
Leader del settore della telematica per veicoli elettrici
-
Continental AG
-
Tesla Inc.
-
Harman Internazionale (Samsung)
-
Robert Bosch GmbH
-
Geotab Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Siemens lancia Depot360 negli Stati Uniti, sfruttando la telematica a livello di veicolo per automatizzare il rimborso della ricarica domestica.
- Gennaio 2025: Samsara e Stellantis lanciano la telematica integrata per veicoli elettrici commerciali, consentendo la gestione della flotta integrata in fabbrica.
- Gennaio 2025: PURE EV presenta la piattaforma X 3.0 con controlli basati sull'intelligenza artificiale e connettività in tempo reale.
Ambito del rapporto sul mercato globale della telematica per veicoli elettrici
| Infotainment e navigazione |
| Gestione della flotta |
| Sicurezza |
| Diagnostica e prognosi |
| Telematica assicurativa |
| Aggiornamenti V2X e OTA |
| Montato su OEM |
| aftermarket |
| Embedded |
| Smartphone integrato |
| Legato / Portatile |
| Due ruote | |
| Veicoli passeggeri | Hatchbacks |
| berline | |
| SUV e monovolume | |
| Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti |
| Consumatori privati |
| Operatori di flotte |
| Società di assicurazione e leasing |
| Fornitori di car sharing e mobilità |
| Batteria veicolo elettrico (BEV) |
| Veicolo elettrico ibrido (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Veicolo elettrico a celle a combustibile (FCEV) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per servizio | Infotainment e navigazione | |
| Gestione della flotta | ||
| Sicurezza | ||
| Diagnostica e prognosi | ||
| Telematica assicurativa | ||
| Aggiornamenti V2X e OTA | ||
| Per tipo di canale di vendita | Montato su OEM | |
| aftermarket | ||
| Per soluzione di connettività | Embedded | |
| Smartphone integrato | ||
| Legato / Portatile | ||
| Per tipo di veicolo | Due ruote | |
| Veicoli passeggeri | Hatchbacks | |
| berline | ||
| SUV e monovolume | ||
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Per utente finale | Consumatori privati | |
| Operatori di flotte | ||
| Società di assicurazione e leasing | ||
| Fornitori di car sharing e mobilità | ||
| Per tipo di propulsione | Batteria veicolo elettrico (BEV) | |
| Veicolo elettrico ibrido (HEV) | ||
| Veicolo ibrido elettrico plug-in (PHEV) | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della telematica per veicoli elettrici nel 2030?
Si prevede che il mercato raggiungerà i 20.14 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 19.54%.
Quale segmento di servizi detiene attualmente la quota maggiore?
I servizi di gestione della flotta sono in testa con una quota del 42.41% nel 2024.
Quale architettura di connettività prevale nei nuovi modelli di veicoli elettrici?
Nel 79.24, le soluzioni integrate hanno raggiunto una quota di mercato del 2024% grazie all'integrazione in fabbrica e al provisioning di eSIM.
Quale regione crescerà più rapidamente entro il 2030?
Si prevede che il Medio Oriente e l'Africa registreranno il CAGR più elevato, pari al 20.06%.
In che modo gli aggiornamenti OTA apportano vantaggi finanziari alle case automobilistiche?
Le funzionalità OTA trasformano i veicoli in piattaforme di abbonamento, generando entrate ricorrenti dopo la vendita e riducendo al contempo i costi di richiamo.
Qual è la principale normativa in materia di sicurezza informatica che interessa i fornitori di servizi telematici in Europa?
Il regolamento UNECE WP.29 n. 155 impone sistemi di gestione della sicurezza informatica end-to-end per tutti i veicoli connessi.


