

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 10.67 miliardo di dollari |
| Dimensione del mercato (2031) | 25.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
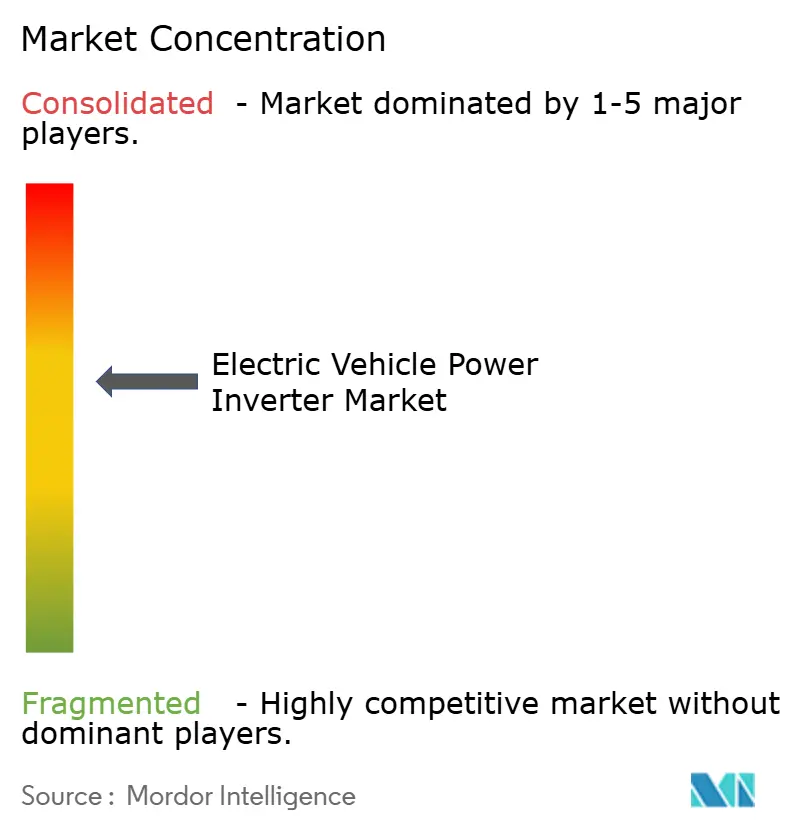
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli inverter di potenza per veicoli elettrici di Mordor Intelligence
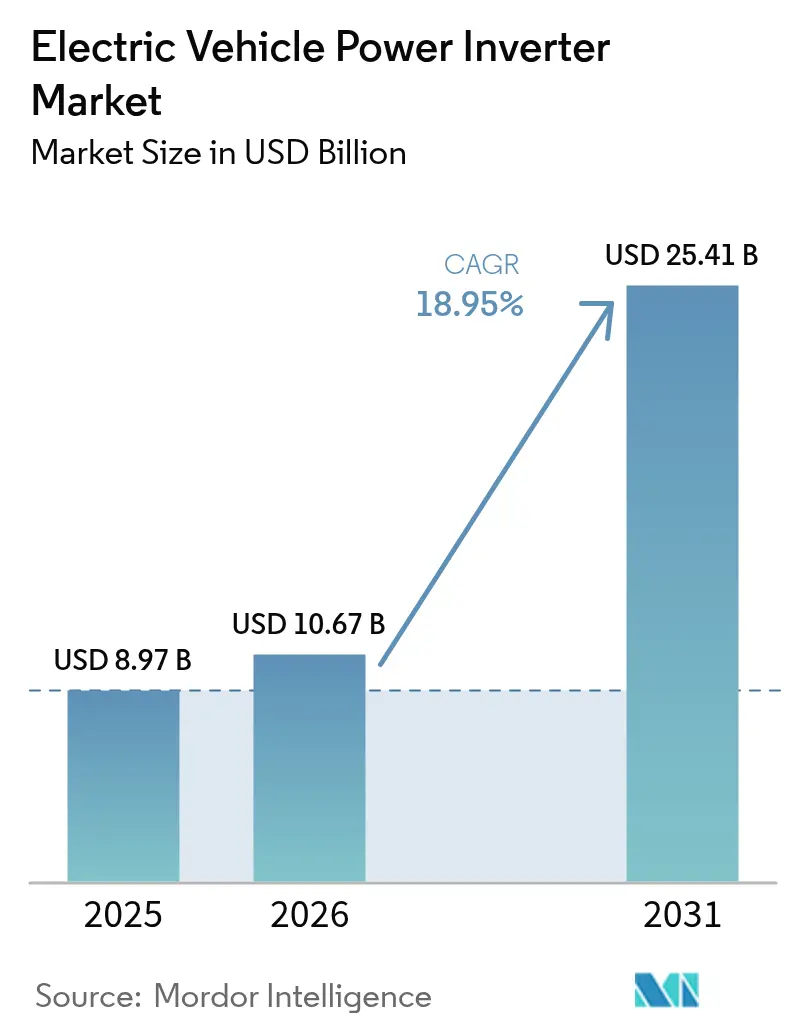
Si prevede che il mercato degli inverter di potenza per veicoli elettrici passerà da 8.97 miliardi di dollari nel 2025 e 10.67 miliardi di dollari nel 2026 a 25.41 miliardi di dollari entro il 2031, registrando un CAGR del 18.95% tra il 2026 e il 2031. Lo slancio del mercato degli inverter di potenza per veicoli elettrici è trainato da tre forze: la più ampia adozione di architetture elettriche a 800 volt, la commercializzazione di semiconduttori di potenza al carburo di silicio e le normative sulle emissioni zero che eliminano gradualmente i sistemi di trasmissione a combustione interna nelle maggiori economie produttrici di automobili. I modelli elettrici a batteria continuano a sostenere la domanda, ma i programmi di celle a combustibile a idrogeno destinati a camion pesanti e autobus segnalano un panorama di propulsione diversificato che manterrà flessibili i requisiti di progettazione. I fornitori di primo livello stanno concentrando la loro attenzione sugli e-Axle integrati, scommettendo che consolidare motore, inverter e cambio in un unico alloggiamento offrirà alle case automobilistiche un vantaggio in termini di costi e peso quando le piattaforme ad alto volume saranno lanciate dopo il 2026. Allo stesso tempo, l'espansione della capacità produttiva del carburo di silicio, da Wolfspeed nella Carolina del Nord a Infineon a Dresda, sottolinea il consenso del settore sul fatto che saranno i dispositivi a banda larga, non i tradizionali IGBT al silicio, a sbloccare il prossimo cambiamento radicale nell'efficienza degli inverter.
Punti chiave del rapporto
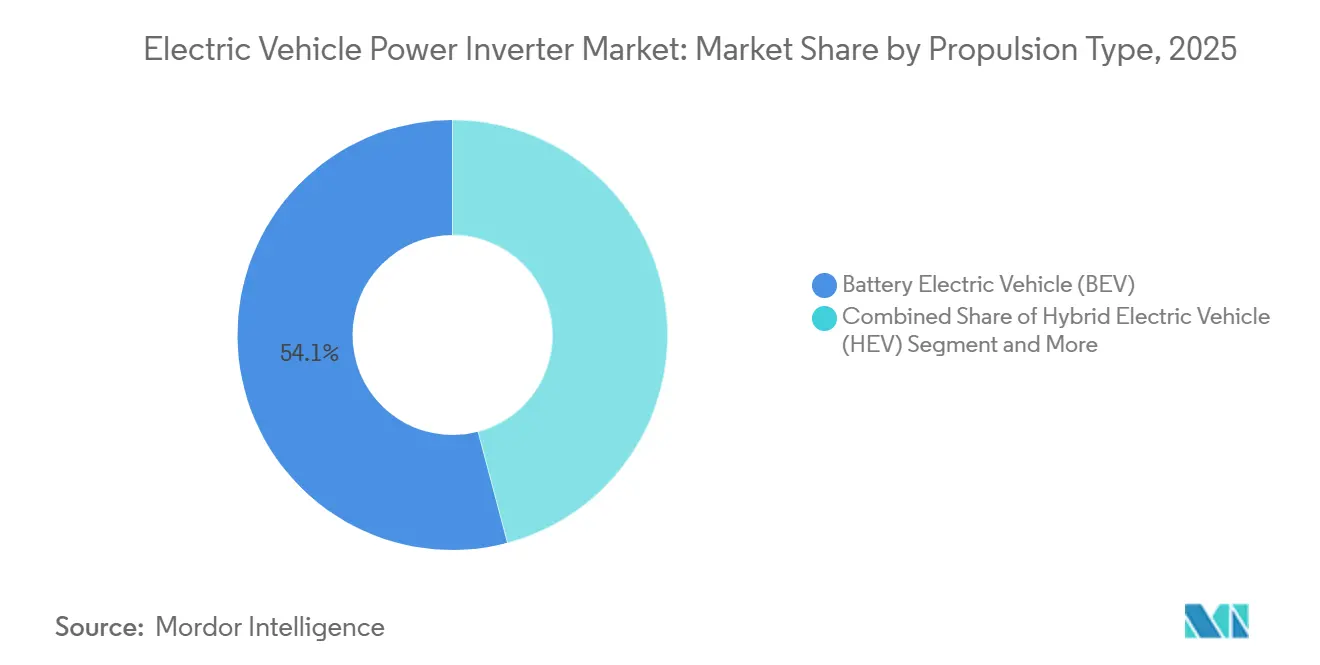
- In base al tipo di propulsione, i veicoli elettrici a batteria detenevano il 54.12% della quota di mercato degli inverter di potenza per veicoli elettrici nel 2025, mentre si prevede che i modelli a celle a combustibile registreranno il CAGR più rapido, pari al 19.35%, fino al 2031.
- Per tipologia di veicolo, le autovetture hanno guidato il mercato degli inverter di potenza per veicoli elettrici con una quota del 63.91% nel 2025; i veicoli commerciali pesanti e gli autobus sono sulla buona strada per un CAGR del 19.42% entro il 2031.
- In base all'architettura di tensione, nel 2025 i sistemi ≤400 volt rappresentavano il 68.54% del mercato degli inverter di potenza per veicoli elettrici, mentre le piattaforme ≥800 volt stanno avanzando a un CAGR del 19.32% fino al 2031.
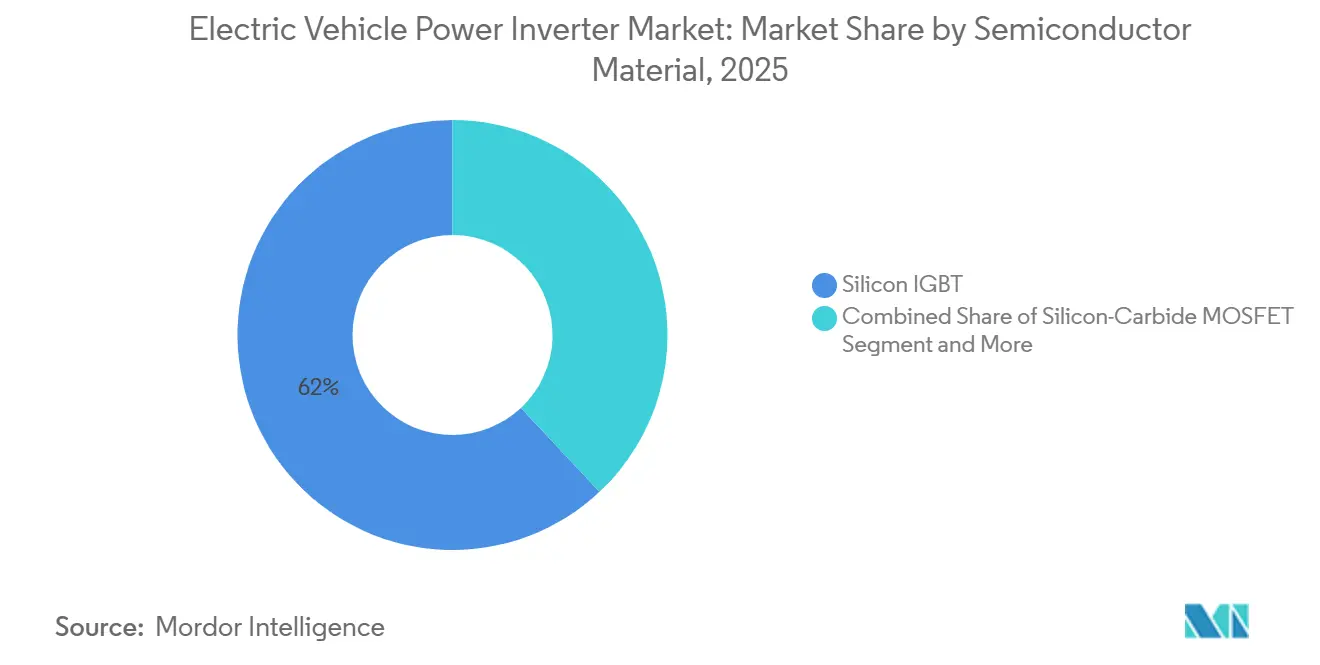
- In base al materiale semiconduttore, gli IGBT al silicio hanno conquistato il 61.99% della quota di mercato degli inverter di potenza per veicoli elettrici nel 2025, mentre i MOSFET al carburo di silicio mostrano una previsione di CAGR del 19.34% fino al 2031.
- In termini di integrazione, nel 2025 gli inverter autonomi rappresentavano il 72.09% del mercato degli inverter di potenza per veicoli elettrici; gli e-Axle integrati sono destinati a crescere a un CAGR del 19.38% tra il 2026 e il 2031.
- In termini geografici, l'Asia Pacifica ha detenuto il 39.19% della quota di mercato degli inverter per veicoli elettrici nel 2025 ed è pronta per il CAGR più rapido del 19.36% durante il periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli inverter di potenza per veicoli elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Semiconduttori di potenza SiC e GaN | + 4.2% | Globale, guidato da Nord America, Europa, Asia Pacifico | Medio termine (2-4 anni) |
| Piattaforme per veicoli da 800 V | + 3.8% | Adozione globale e precoce in Europa e Cina | A breve termine (≤ 2 anni) |
| Domanda di veicoli elettrici | + 3.5% | Globale, più forte nell'Asia Pacifica e in Europa | A lungo termine (≥ 4 anni) |
| Incentivi e mandati di emissione | + 3.0% | Nord America, Europa, Cina | Medio termine (2-4 anni) |
| Architetture bidirezionali V2G-Ready | + 2.1% | Europa, Nord America, Giappone | A lungo termine (≥ 4 anni) |
| Riduzione dei costi | + 1.8% | Globale, concentrato nell'Asia Pacifica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Rapidi progressi nei semiconduttori di potenza SiC e GaN
I MOSFET al carburo di silicio e gli HEMT al nitruro di gallio consentono temperature di giunzione fino a 175 °C, rispetto ai 150 °C degli IGBT al silicio, il che riduce la massa del dissipatore di calore e aumenta la densità di potenza [1]Enrico Bottaro, Agatino Rizzo, Nunzio Salerno, "I modelli di circuito dei MOSFET di potenza aprono la strada alla modellazione GaN HEMT: una revisione", MDPI, mdpi.comL'aumento della capacità produttiva di Wolfspeed nella Mohawk Valley da 6.5 miliardi di dollari e l'espansione di Infineon a Dresda da 5 miliardi di euro (~6.5 miliardi di dollari) illustrano come la fornitura di wafer si stia adattando ai volumi del settore automobilistico.[2]"Wolfspeed annuncia il piano per costruire il più grande e avanzato impianto di produzione di dispositivi in carburo di silicio al mondo nel Saarland, in Germania", Wolfspeed, Inc., wolfspeed.comIl nitruro di gallio è ancora orientato verso i caricabatterie di bordo, ma la roadmap degli inverter tradizionali è saldamente incentrata sul SiC, soprattutto per le piattaforme ≥800 V dove i risparmi sulle perdite di commutazione sono moltiplicati. Gli IGBT tradizionali mantengono una quota di mercato perché il loro profilo di costo si adatta alle auto a 400 V sensibili al prezzo, ma il delta di efficienza si amplia ogni anno di modello, accelerando la migrazione verso l'ampio bandgap. La convalida della sicurezza funzionale secondo la norma ISO 26262 aggiunge test preliminari, ma i dati sull'affidabilità a lungo termine raccolti dai primi sviluppatori abbassano la barriera per i follower più rapidi.
Transizione OEM alle piattaforme per veicoli da 800 V
Le case automobilistiche adottano sistemi ≥800 V per dimezzare i tempi di ricarica rapida in corrente continua e ridurre la massa del cablaggio in rame di quasi un terzo. I primi modelli presentati, come la Porsche Taycan e la Hyundai Ioniq 5, hanno dimostrato il concetto, e la piattaforma Neue Klasse di BMW introdurrà pile ad alta tensione nel segmento premium nel 2027. I progetti di inverter devono ora resistere a tensioni di blocco più elevate e a un dv/dt più rapido, una finestra di specifiche che favorisce i fornitori con isolamento del package avanzato e layout a bassa induttanza. I caricatori pubblici sono in ritardo perché la maggior parte dei siti esistenti è a 400 V, il che impone la compatibilità a doppia tensione, complicando i circuiti di controllo degli inverter. Ciononostante, la narrativa sulle prestazioni trova riscontro tra gli acquirenti, spingendo gli OEM a stipulare contratti di fornitura a 800 V ben prima dell'inizio della produzione di massa.
Crescente domanda di veicoli elettrici
Le immatricolazioni globali di veicoli elettrici hanno superato la soglia dei 15 milioni nel 2025, grazie a leve politiche, al credito al consumo in Cina, agli obblighi di emissioni zero in Europa e ai crediti d'imposta per i consumatori negli Stati Uniti. Gli operatori di flotte di consegne, servizi di ride-hailing e trasporto pubblico privilegiano le trasmissioni elettriche una volta superati i 50,000 km di percorrenza annua, poiché i risparmi in termini di carburante e manutenzione superano il sovrapprezzo di acquisto entro 3 anni. Ogni veicolo elettrico richiede almeno un inverter di trazione e talvolta una seconda unità per i compressori ausiliari, il che significa che le spedizioni di inverter aumentano proporzionalmente alle vendite dei veicoli. I fornitori di primo livello stanno quindi espandendo l'assemblaggio locale in prossimità delle gigafabbriche di celle batteria per allineare la logistica e qualificarsi per gli incentivi nazionali. Poiché la copertura delle materie prime per le batterie sta diventando una priorità a livello di consiglio di amministrazione, la fornitura sicura di inverter è ora considerata altrettanto strategica.
Incentivi governativi e mandati sulle emissioni
La legislazione Fit-for-55 dell'Unione Europea codifica una riduzione del 100% delle emissioni di CO₂ delle autovetture entro il 2035, mettendo di fatto al bando le vendite di nuovi veicoli a combustione interna. La norma californiana Advanced Clean Cars II rispecchia la scadenza e 17 stati degli Stati Uniti ne seguono l'esempio, restringendo la finestra di conformità per le case automobilistiche globali. La politica cinese del doppio credito tassa la sovrapproduzione di motori a combustione interna (ICE) e premia al contempo i maggiori volumi di veicoli elettrici, sostenendo il boom delle vendite nazionali nonostante la riduzione graduale dei sussidi. Questi obblighi sincronizzati comprimono i cicli di sviluppo del prodotto; le case automobilistiche ora vincolano le scelte relative alla tecnologia inverter almeno cinque anni prima del lancio per evitare riprogettazioni dell'ultimo minuto che mettano a repentaglio la certificazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata volatilità dei costi e dell'offerta | -2.4% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Complessità della gestione termica | -1.6% | Globale, concentrato nei segmenti commerciali pesanti | Medio termine (2-4 anni) |
| Colli di bottiglia nelle infrastrutture di ricarica | -1.2% | Nord America, Europa, Asia Pacifico emergente | Medio termine (2-4 anni) |
| Rischio di sicurezza informatica | -0.8% | Europa, Nord America, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo dei dispositivi SiC e volatilità della fornitura
I wafer in carburo di silicio costano multipli del silicio e la capacità produttiva è concentrata in cinque fonderie, esponendo gli OEM alle oscillazioni dei prezzi spot in caso di picchi di domanda. La qualificazione nel settore automobilistico dura 18-24 mesi, quindi le nuove fonderie si limitano ad alleviare le carenze con un ritardo significativo. Alcune case automobilistiche si proteggono ricorrendo a due fonti di approvvigionamento per componenti SiC e IGBT tradizionali, barattando l'efficienza con la sicurezza dell'approvvigionamento. L'incertezza sul controllo delle esportazioni aggiunge ulteriore rischio perché gli strumenti per crogioli e cristalli provengono da una base di fornitori ristretta. Come soluzione temporanea, diversi Tier 1 detengono scorte strategiche, ma i costi di mantenimento erodono il margine.
Complessità di gestione termica ≥300 kW
Gli inverter con potenza superiore a 300 kW presentano densità di flusso termico che superano i limiti pratici del raffreddamento convenzionale a glicole. Il SiC aumenta la temperatura di giunzione consentita, ma altri componenti del package, driver di gate e condensatori subiscono comunque un forte declassamento in caso di cicli termici. Le soluzioni a immersione bifase e la saldatura diretta del substrato sembrano promettenti, ma i dati sul campo nel settore automobilistico sono scarsi, spingendo gli OEM a utilizzare radiatori più pesanti e collaudati che penalizzano l'autonomia del veicolo. I test secondo la norma ISO 16750 aggiungono mesi alle tempistiche del programma, posticipando ulteriormente il punto di pareggio per i metodi di raffreddamento sperimentali.
Analisi del segmento
Per tipo di propulsione: le celle a combustibile guadagnano terreno nei veicoli pesanti
Le auto elettriche a batteria manterranno il 54.12% della quota di mercato degli inverter per veicoli elettrici nel 2025, trainate dalle fitte reti di ricarica in Cina ed Europa. Al contrario, gli ibridi plug-in fungono da soluzioni transitorie nelle regioni in cui gli aggiornamenti della rete sono in ritardo. Si prevede che i veicoli elettrici a celle a combustibile registreranno il CAGR più rapido, pari al 19.35%, fino al 2031, poiché i corridoi dell'idrogeno in Giappone, Corea del Sud e alcune parti d'Europa riducono il rischio di infrastrutture di rifornimento. I veicoli ibridi elettrici senza contratti di ricarica esterni stanno acquisendo sempre più importanza, poiché le normative ora attribuiscono emissioni zero allo scarico anziché un'elettrificazione parziale.
Le pile a combustibile generano tensioni CC inferiori rispetto ai pacchi agli ioni di litio, quindi i loro inverter si abbinano a convertitori CC-CC step-down e barre collettrici a bassa induttanza che gestiscono rapidi aumenti di corrente quando i conducenti richiedono coppia. L'erogazione continua di potenza senza limiti di temperatura della batteria favorisce autobus e camion a lungo raggio, dove la massa della batteria supererebbe altrimenti il carico utile del carico. La crescita dipende dall'andamento dei costi dell'idrogeno verde e dalla densità delle stazioni di servizio, entrambi in trend positivo poiché le installazioni di elettrolizzatori sfruttano la sovracapacità delle fonti rinnovabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: le flotte commerciali accelerano la crescita
Nel 2025, le autovetture rappresentavano il 63.91% del mercato degli inverter per veicoli elettrici, riflettendo l'adozione da parte dei consumatori nei principali mercati automobilistici, mentre i veicoli commerciali pesanti e gli autobus hanno registrato il CAGR più elevato, pari al 19.42%, poiché le zone a emissioni zero hanno escluso le flotte diesel dalle città. Anche i furgoni commerciali leggeri beneficiano della ricarica in deposito, ma sono più sensibili al prezzo, quindi l'adozione è in ritardo rispetto alle autovetture finché le curve dei costi delle batterie non si appiattiscono.
Gli inverter per autocarri da 40 tonnellate devono gestire potenze continue superiori a 300 kW e resistere a cicli di vibrazione ben superiori a quelli delle autovetture. I progetti puntano quindi su barre collettrici rinforzate, sensori di corrente ridondanti e compatibilità con la ricarica a megawatt, secondo le specifiche di CharIN. Le unità per autovetture puntano sul comfort acustico e su alloggiamenti compatti, mentre le varianti per autobus urbani consentono maggiore spazio in cambio di facilità di manutenzione e margine termico.
Per architettura di tensione: i sistemi a 800 V ridefiniscono l'economia di ricarica
Mentre le architetture ≤400 V dominano l'attuale base installata, conquistando il 68.54% della quota di mercato degli inverter per veicoli elettrici nel 2025, le piattaforme ≥800 V stanno guadagnando terreno, con un CAGR del 19.32% fino al 2031. Queste piattaforme possono ridurre i tempi di ricarica rapida in corrente continua a meno di 20 minuti, una durata che i consumatori associano alla praticità del rifornimento tradizionale. Con la continua evoluzione delle infrastrutture, il mercato degli inverter per veicoli elettrici a 800 V è destinato a superare le medie del segmento, con proiezioni che si estendono fino al 2031.
Una tensione più elevata riduce la corrente di sistema, consentendo alle case automobilistiche di ridurre il contenuto di rame e di snellire le barre collettrici degli inverter. Tuttavia, lo spessore dell'isolamento e la schermatura contro le interferenze elettromagnetiche aumentano, aggiungendo costi e complessità ingegneristica. I caricabatterie di bordo a doppia tensione collegano le vecchie stazioni a 400 V, ma i costi aggiuntivi dovuti a peso e numero di componenti incoraggiano un aggiornamento diretto della rete. Le flotte commerciali potrebbero passare direttamente ai caricabatterie di classe megawatt una volta che gli standard saranno definiti, aggirando la coesistenza provvisoria 400 V/800 V.
Per materiale semiconduttore: il SiC colma il divario con gli IGBT al silicio
Gli IGBT al silicio detengono una quota di mercato dominante del 61.99% degli inverter di potenza per veicoli elettrici nel 2025, a dimostrazione della solidità delle catene di fornitura consolidate e degli utensili ammortizzati. Tuttavia, con il calo dei costi dei wafer e l'aumento della solidità dei dati sull'affidabilità nel settore automobilistico, l'adozione dei MOSFET al carburo di silicio sta guadagnando slancio e si prevede che crescerà a un CAGR del 19.34% fino al 2031. I risparmi derivanti dalla riduzione delle perdite di commutazione stanno spingendo il SiC in prima linea per progetti operanti a ≥ 800 V. Questo principalmente perché, sebbene l'utilizzo in parallelo di IGBT possa contribuire al raggiungimento degli obiettivi di efficienza, annulla qualsiasi potenziale risparmio sulla distinta base.
Le roadmap aziendali rafforzano questa tendenza: Wolfspeed, Infineon e STMicroelectronics hanno tutte stanziato espansioni multimiliardarie, e aziende di primo livello come Bosch ora integrano moduli SiC interni negli stack di inverter di terza generazione. Gli standard normativi si applicano uniformemente a tutti i materiali, ma il maggiore margine termico del SiC semplifica i calcoli di derating nell'ambito della sicurezza funzionale, conferendogli un vantaggio non economico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di integrazione: gli assali elettrici consolidano le funzioni del gruppo propulsore
Nel 2025, gli inverter stand-alone detenevano una quota dominante del 72.09% del mercato degli inverter di potenza per veicoli elettrici. Questi inverter sono adatti a veicoli ibridi tradizionali e retrofit, nonché ad architetture in cui i fornitori di motori differiscono dai fornitori di riduttori. Nel frattempo, gli e-Axle integrati sono destinati a registrare la crescita più rapida, con un robusto CAGR del 19.38%. Il loro vantaggio risiede nella capacità di semplificare la progettazione eliminando alloggiamenti, connettori e circuiti di raffreddamento ridondanti. Inoltre, la quota di mercato degli e-Axle nel panorama degli inverter di potenza per veicoli elettrici è rafforzata dai vantaggi dell'assemblaggio automatizzato: l'integrazione di un'unità combinata in un telaio skateboard può ridurre significativamente il takt time in linea di produzione, con un'incidenza a due cifre.
Sebbene l'integrazione aiuti a gestire i carichi termici, stimola anche i fornitori a innovare. Attualmente, stanno sviluppando congiuntamente camicie di raffreddamento dello statore e piastre di raffreddamento degli inverter, consentendo percorsi dei fluidi condivisi: un notevole cambiamento rispetto alla tradizionale progettazione di componenti isolati. Questa esigenza in continua evoluzione favorisce le aziende con competenze complete nel settore dei gruppi propulsori. Giganti del settore come ZF, Bosch e Valeo sono in prima linea, mentre le aziende specializzate in inverter si trovano a un bivio, con la necessità di partnership per evitare di essere emarginate come semplici fornitori di componenti.
Analisi geografica
Mercato degli inverter per veicoli elettrici nella regione Asia-Pacifico
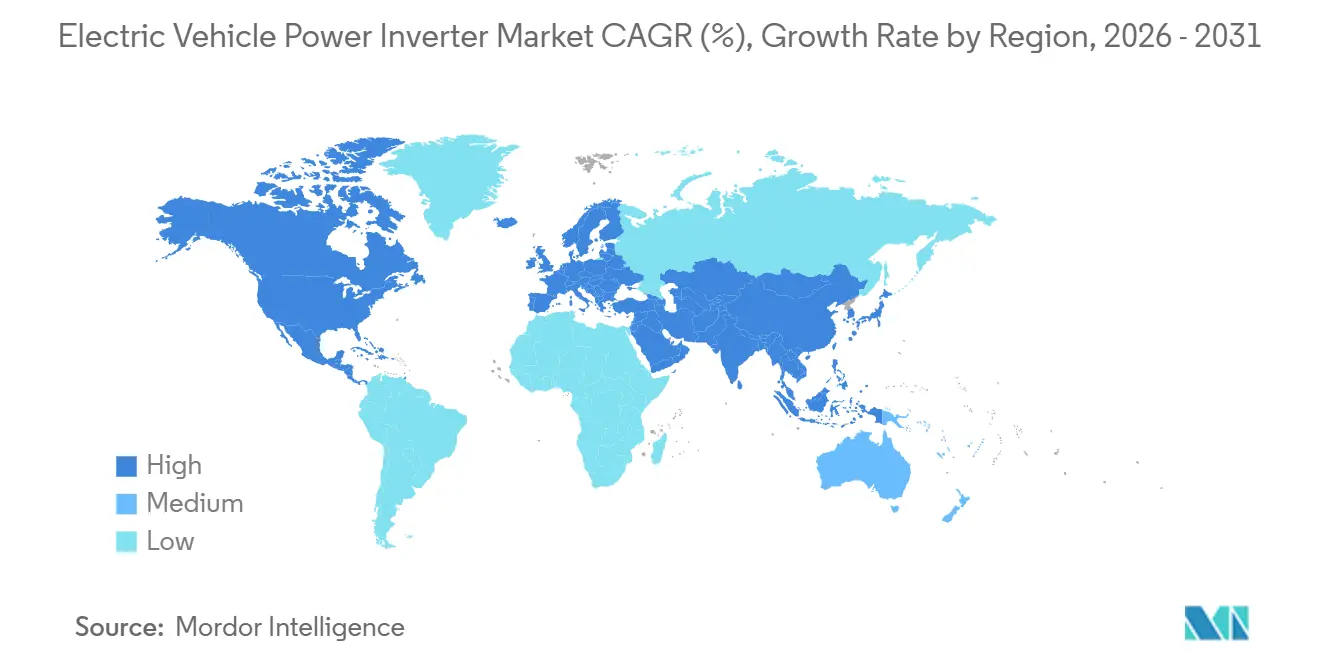
L'area Asia-Pacifico deteneva una quota di mercato del 39.19% degli inverter di potenza per veicoli elettrici nel 2025 e si prevede che crescerà a un CAGR del 19.36% fino al 2031. La Cina domina il mercato regionale degli inverter di potenza per veicoli elettrici grazie a catene di fornitura verticalmente integrate che vanno dalla produzione di wafer SiC all'assemblaggio finale del veicolo sotto un'unica ombrello aziendale. Il Giappone sfrutta decenni di know-how nell'elettronica di potenza, con Denso e Mitsubishi Electric che detengono lo status di fornitori preferenziali all'interno degli ecosistemi OEM locali. Hyundai Mobis della Corea del Sud collabora con LG Energy Solution per lanciare sistemi a 800 V che si classificano tra i modelli con la più alta velocità di ricarica in commercio.
Mercato europeo degli inverter per veicoli elettrici
L'Europa è indietro in termini di volume assoluto, ma beneficia di una legislazione rigorosa in materia di emissioni di carbonio che fornisce visibilità sulla domanda. Le case automobilistiche tedesche, francesi e scandinave localizzano l'approvvigionamento degli inverter per soddisfare le soglie di contenuto interno e ridurre i rischi derivanti dalle lunghe linee di fornitura. Gli stabilimenti di semiconduttori di Dresda e Catania ricevono pacchetti di finanziamenti pubblici per garantire che i volumi di SiC rimangano all'interno del mercato unico una volta che i divieti di combustione entreranno in vigore dopo il 2035.
Mercato degli inverter di potenza per veicoli elettrici del Nord America
La crescita del Nord America si basa sull'Inflation Reduction Act, che vincola un credito al consumo di 7,500 dollari alle norme sull'assemblaggio finale e sull'origine dei minerali, che si ripercuotono sull'approvvigionamento degli inverter. I mega-fabbrichi di Wolfspeed nella Carolina del Nord e gli stabilimenti emergenti di e-Axle di livello 1 nel Midwest portano avanti fasi critiche negli Stati Uniti, ma l'implementazione delle infrastrutture di ricarica è in ritardo rispetto all'adozione costiera. I fornitori della regione, pertanto, danno priorità a progetti modulari che supportano sia i veicoli tradizionali a 400 V che quelli di nuova generazione a 800 V, per affrontare un panorama di mercato eterogeneo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le normative in materia di sicurezza, interoperabilità e interconnessione alla rete stanno influenzando sempre più le architetture degli inverter, parallelamente ai requisiti sulle emissioni allo scarico. Negli Stati Uniti, la NHTSA ha finalizzato la norma FMVSS n. 305a nel dicembre 2024, relativa alla sicurezza dei sistemi di propulsione elettrica dei veicoli elettrici, inasprendo i requisiti in materia di sicurezza ad alta tensione. Parallelamente, il Regolamento UNECE n. 100 (Rev. 3) continua a definire le aspettative in materia di sicurezza elettrica ad alta tensione nei mercati che prevedono l'omologazione secondo il quadro normativo UNECE, rafforzando le esigenze di progettazione e validazione per gli inverter di trazione e i relativi componenti ad alta tensione.
Gli standard relativi alla ricarica e alla comunicazione bidirezionali stanno diventando più espliciti, il che si riflette sui requisiti di controllo degli inverter e di sicurezza informatica per le piattaforme pronte per il V2G. La SAE ha aggiornato lo standard J3072 nel giugno 2024 per definire i requisiti di interconnessione per i sistemi inverter di bordo per il supporto alla rete, e l'UE sta portando avanti i requisiti legati alla norma EN ISO 15118, tra cui la norma EN ISO 15118-20:2022 che diventerà obbligatoria per alcuni punti di ricarica a partire dal 1° gennaio 2027 nell'ambito del percorso di conformità correlato all'AFIR. Anche la Cina ha aggiunto un punto di riferimento specifico per la capacità bidirezionale tramite la norma GB/T 46148-2025 (pubblicata nell'agosto 2025, implementata il 1° marzo 2026), che copre le specifiche tecniche per le apparecchiature di alimentazione bidirezionali intelligenti per veicoli elettrici, accelerando il lavoro di conformità per inverter e moduli di elettronica di potenza che supportano casi d'uso vehicle-to-grid e vehicle-to-home.
Analisi della catena del valore
La catena del valore comprende dispositivi a semiconduttore a banda larga e al silicio (MOSFET in SiC, IGBT al silicio, driver di gate), componenti passivi (condensatori per il collegamento in corrente continua), substrati e packaging (DBC/AMB, piastre di base, bonding e interconnessioni), componenti meccanici e sistemi termici per inverter (piastre di raffreddamento, alloggiamenti), software di controllo integrato e integrazione finale in inverter autonomi o assali elettrici integrati. I vincoli a monte rimangono più acuti nel substrato e nell'epitassia del SiC, dove la capacità di crescita dei cristalli rappresenta un collo di bottiglia e la domanda compete con altri mercati finali come l'accumulo di energia e il solare. Anche la struttura dei costi concentra il rischio: i moduli SiC possono rappresentare circa il 30-50% della distinta base di un inverter di trazione, spingendo gli OEM e i fornitori di primo livello verso strategie di approvvigionamento di semiconduttori e piani di qualificazione più rigorosi.
A valle, i fornitori di primo livello (ad esempio Bosch, Denso, Mitsubishi Electric, Continental/Vitesco e BorgWarner) progettano e industrializzano i sistemi di inverter, mentre gli OEM influenzano sempre più la selezione dei dispositivi e la garanzia di fornitura di SiC, talvolta spostando gli acquisti verso accordi diretti tra OEM e fornitori di semiconduttori o modelli di conto deposito per gestire la volatilità. Anche la regionalizzazione rimodella i flussi, con la Cina che sfrutta ecosistemi verticalmente integrati e la localizzazione per accorciare le catene di approvvigionamento, mentre Europa e Nord America privilegiano l'assemblaggio locale in prossimità degli stabilimenti di produzione di veicoli e batterie per allinearsi alle strutture di incentivi al contenuto nazionale. Le tendenze di integrazione verso gli assali elettrici e l'elettronica di potenza multifunzione (inverter più funzioni di ricarica e CC/CC) aumentano il coordinamento tra i nodi meccanici, termici e software, accrescendo l'importanza della standardizzazione del packaging, delle prove di sicurezza funzionale (ISO 26262) e della comunicazione interoperabile (ISO 15118) durante la validazione.
Panorama competitivo
Il mercato degli inverter per veicoli elettrici mostra un livello di concentrazione medio. Grandi aziende come Mitsubishi Electric, Vitesco Technologies, Valeo, Toyota Industries e Denso stanno rafforzando le loro posizioni di mercato integrando le competenze nel carburo di silicio nelle loro strategie di fornitura a lungo termine. Nel frattempo, la partnership di Wolfspeed con ZF, attraverso un accordo di fornitura di wafer, garantisce la produzione della sua fonderia fino al 2030. Anche Vitesco si sta muovendo, espandendo la sua linea di Tianjin per supportare le iniziative degli OEM cinesi.
L'integrazione verticale sta rimodellando il panorama. L'approccio completo di BYD, dal wafer al veicolo, offre flessibilità di prezzo, mentre Bosch sta implementando proattivamente le proprie linee di SiC per mitigare potenziali carenze. Le start-up focalizzate sugli inverter V2G bidirezionali si stanno aggiudicando contratti pilota, ma faticano a crescere a causa di vincoli di capitale, posizionandosi come obiettivi di acquisizione prioritari man mano che gli standard di settore diventano più definiti. Le principali aree di enfasi strategica includono driver di gate ad alta frequenza di commutazione, substrati a bassa resistenza termica e moduli firmware che danno priorità alla sicurezza informatica, il tutto nel rispetto degli standard ISO 26262 e ISO 15118.
La localizzazione geografica emerge come un altro ambito critico. Le aziende europee collaborano con i produttori locali per destreggiarsi tra i requisiti delle regole di origine. Al contrario, i fornitori statunitensi stanno convalidando i progetti in Canada e Messico, una mossa volta a contrastare potenziali cambiamenti politici. Gli operatori storici dell'area Asia-Pacifico, cavalcando l'onda degli incentivi statali, sono rapidi a capitalizzare sui prezzi, ma sono sempre più ostacolati dall'applicazione della proprietà intellettuale, soprattutto perché gli OEM occidentali rafforzano la loro presa su termini contrattuali come il deposito a garanzia del software e i diritti sui dati.
Leader del settore degli inverter di potenza per veicoli elettrici
-
Mitsubishi Electric Corporation
-
Tesla, Inc.
-
Toyota Industries Corporation
-
Valeo SA
-
Società DENSO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Mitsubishi Electric ha annunciato l'inizio delle spedizioni di campioni di MOSFET SiC di quinta generazione, destinati ad applicazioni di inverter per veicoli elettrici (xEV). I campioni supportano le attività di qualificazione nel settore automobilistico e consentono di ridurre i cicli di iterazione per la progettazione di inverter di trazione ad alta efficienza e densità di potenza, che utilizzano dispositivi a banda proibita ampia.
- Novembre 2025: Toyota Industries ha annunciato la verifica hardware con successo del funzionamento vehicle-to-grid utilizzando il suo caricabatterie di bordo bidirezionale per fornire energia CA da un veicolo elettrico alla rete. Questo traguardo supporta i progetti pilota di OEM e utility che richiedono la convalida della conversione e del controllo di potenza bidirezionale, il che innalza i requisiti per l'integrazione di inverter ed elettronica di potenza per le piattaforme di veicoli elettrici interattivi con la rete.
- Maggio 2024: Mitsubishi Electric ha annunciato sviluppi nella tecnologia dei semiconduttori di potenza in SiC, volti a migliorare l'efficienza di conversione energetica per la mobilità elettrica e altre applicazioni. Questo lavoro rafforza la tendenza del settore verso roadmap per dispositivi in SiC che consentono sistemi di raffreddamento più piccoli e prestazioni di commutazione superiori negli inverter di trazione.
Ambito del rapporto sul mercato globale degli inverter di potenza per veicoli elettrici
Un inverter elettrico è un dispositivo installato su un veicolo elettrico che converte la corrente continua ad alta tensione in corrente alternata. I motori utilizzano la corrente del convertitore anche per alimentare diversi altri dispositivi e sensori compatibili con la corrente alternata.
Il mercato degli inverter di potenza per veicoli elettrici è segmentato in base al tipo di propulsione, al tipo di veicolo, all'architettura di tensione, al materiale semiconduttore, al livello di integrazione e all'area geografica. Per tipo di propulsione, il mercato è segmentato in veicoli elettrici ibridi, veicoli elettrici ibridi plug-in, veicoli elettrici a batteria e veicoli elettrici a celle a combustibile. Per tipo di veicolo, il mercato è segmentato in autovetture, veicoli commerciali leggeri e veicoli commerciali pesanti. Per architettura di tensione, il mercato è segmentato in sistemi inferiori o uguali a 400 V, da 401 a 799 V e superiori o uguali a 800 V. Per materiale semiconduttore, il mercato è segmentato in IGBT al silicio, MOSFET al carburo di silicio e HEMT al nitruro di gallio. Per livello di integrazione, il mercato è segmentato in inverter stand-alone, e-Axle integrato (motore + inverter) e inverter combinato + DC-DC/OBC. In base all'area geografica, il mercato è segmentato in Nord America (Stati Uniti, Canada e resto del Nord America), Sud America (Brasile, Argentina e resto del Sud America), Europa (Germania, Regno Unito, Francia, Italia, Spagna, Russia e resto d'Europa), Asia Pacifico (Cina, Giappone, India, Corea del Sud e resto dell'Asia Pacifico) e Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti, Turchia, Sudafrica, Egitto, Nigeria e resto del Medio Oriente e dell'Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di propulsione
| Veicolo elettrico ibrido (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Batteria veicolo elettrico (BEV) |
| Veicolo elettrico a celle a combustibile (FCEV) |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti e autobus |
Per architettura di tensione
| Sistemi inferiori o uguali a 400 V |
| Sistemi 401–799 V |
| Sistemi con tensione maggiore o uguale a 800 V |
Per materiale semiconduttore
| IGBT al silicio |
| MOSFET al carburo di silicio |
| HEMT al nitruro di gallio |
Per livello di integrazione
| Inverter autonomo |
| e-Axle integrato (motore + inverter + cambio) |
| Inverter combinato + CC/CC (CIDD) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di propulsione | Veicolo elettrico ibrido (HEV) | |
| Veicolo ibrido elettrico plug-in (PHEV) | ||
| Batteria veicolo elettrico (BEV) | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali pesanti e autobus | ||
| Per architettura di tensione | Sistemi inferiori o uguali a 400 V | |
| Sistemi 401–799 V | ||
| Sistemi con tensione maggiore o uguale a 800 V | ||
| Per materiale semiconduttore | IGBT al silicio | |
| MOSFET al carburo di silicio | ||
| HEMT al nitruro di gallio | ||
| Per livello di integrazione | Inverter autonomo | |
| e-Axle integrato (motore + inverter + cambio) | ||
| Inverter combinato + CC/CC (CIDD) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale CAGR è previsto per la domanda globale di inverter tra il 2026 e il 2031?
Si prevede che il mercato degli inverter di potenza per veicoli elettrici registrerà un CAGR del 18.95% nel periodo 2026-2031.
Quale architettura di tensione sta crescendo più velocemente?
Le piattaforme con potenza nominale pari o superiore a 800 V mostrano le maggiori prospettive di crescita, poiché le case automobilistiche puntano a una ricarica più rapida e a una riduzione della massa di rame.
Perché i dispositivi al carburo di silicio sono importanti per gli inverter di nuova generazione?
I MOSFET SiC riducono le perdite di commutazione e tollerano temperature più elevate, consentendo progetti di inverter più leggeri ed efficienti per sistemi da 800 V.
In che modo l'Inflation Reduction Act influenza la produzione di inverter negli Stati Uniti?
La legge collega i crediti d'imposta per i consumatori al contenuto nazionale, spingendo i fornitori a localizzare la fabbricazione dei wafer e l'assemblaggio dei moduli nel Nord America.
Quale segmento guiderà la crescita futura per tipologia di veicolo?
Si prevede che i veicoli commerciali pesanti e gli autobus registreranno la crescita più rapida, trainati dagli obblighi urbani sulle emissioni zero e dall'economia delle flotte.


