

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 0.77 trilioni di dollari |
| Dimensione del mercato (2031) | 1.34 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 11.68% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
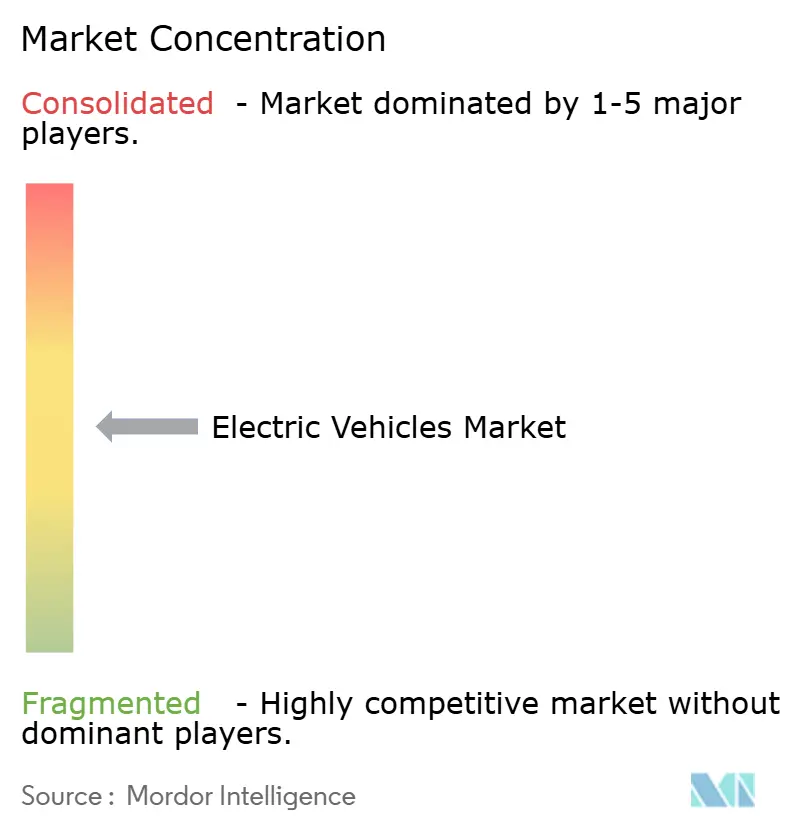
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei veicoli elettrici di Mordor Intelligence
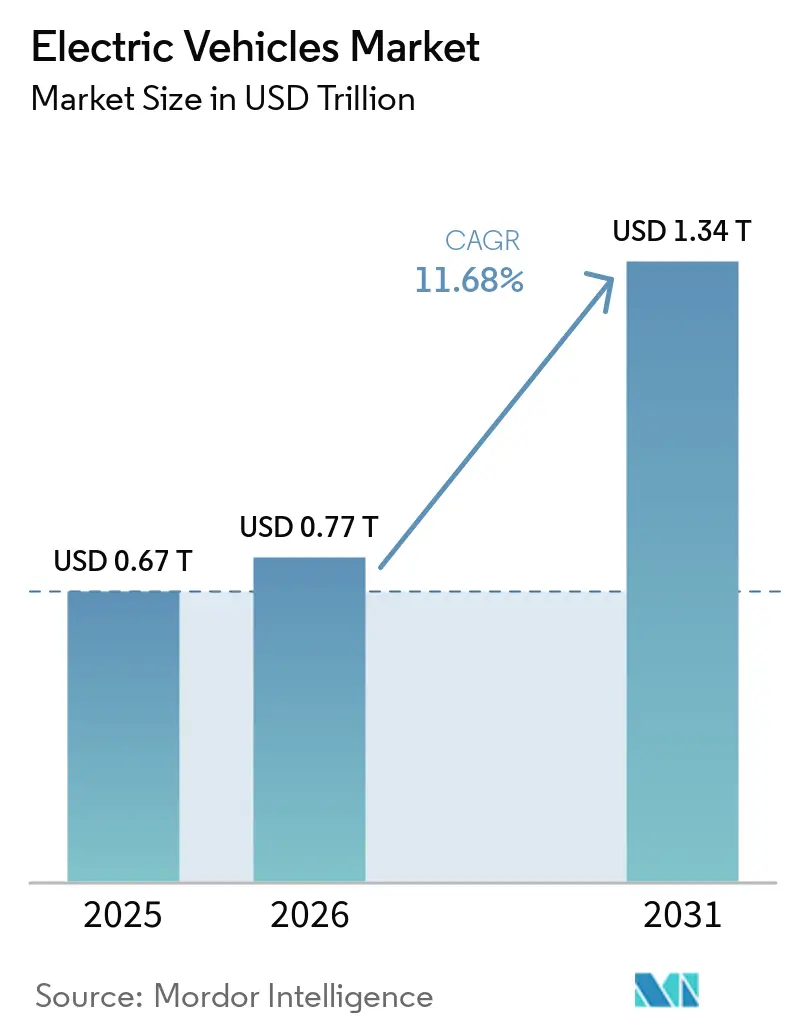
Il mercato dei veicoli elettrici, valutato a 0.67 trilioni di dollari nel 2025, dovrebbe crescere fino a 0.77 trilioni di dollari nel 2026 e raggiungere 1.34 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.68% nel periodo 2026-2031. La diminuzione dei prezzi delle batterie, la rapida espansione delle infrastrutture di ricarica con potenza superiore a 350 kW e i limiti più stringenti sulle emissioni medie di CO₂ per le flotte in Cina, nell'Unione Europea e negli Stati Uniti supportano questa crescita. I veicoli elettrici a batteria rappresentano già più di sette unità vendute su dieci, mentre la regione Asia-Pacifico rappresenta oltre la metà della domanda globale, grazie all'aumento della produzione cinese di batterie al litio-ferro-fosfato. Le case automobilistiche stanno standardizzando le piattaforme da 400-800 volt per ridurre i tempi di ricarica rapida a meno di 20 minuti e le flotte commerciali stanno accelerando gli acquisti, poiché il costo totale di proprietà scende al di sotto della parità con quello dei veicoli diesel. L'intensità competitiva è moderata: BYD, Tesla e SAIC detengono insieme circa un terzo della quota di mercato globale, tuttavia la capacità produttiva dei produttori tradizionali sta aumentando rapidamente per evitare costose sanzioni sulle emissioni.
Punti chiave del rapporto
- In base al gruppo propulsore, i veicoli elettrici a batteria hanno conquistato una quota di mercato del 72.12% nel 2025 e si prevede che cresceranno a un CAGR del 13.43% fino al 2031.
- Per tipologia di veicolo, le autovetture hanno rappresentato il 79.28% dei ricavi del 2025, mentre si prevede che i veicoli commerciali cresceranno al ritmo più rapido, con un CAGR del 12.83% fino al 2031 nel mercato dei veicoli elettrici.
- In base alla composizione chimica delle batterie, l'ossido di litio, nichel, manganese e cobalto (NMC) ha rappresentato il 42.38% del mercato dei veicoli elettrici nel 2025, mentre il litio, ferro e fosfato (LFP) è il precursore con un CAGR del 14.93% fino al 2031.
- In base all'architettura del motore, i motori sincroni a magneti permanenti (PMSM) hanno dominato con una quota del 67.18% nel 2025 e si prevede che cresceranno a un CAGR del 13.44% fino al 2031.
- In termini di autonomia, i modelli di fascia media da 200-400 chilometri rappresentavano una quota del 40.61% nel 2025, mentre le varianti a lungo raggio da 400-600 chilometri stanno crescendo a un CAGR del 12.38% fino al 2031, riflettendo l'evoluzione delle preferenze degli acquirenti nel mercato dei veicoli elettrici.
- In base alla tensione, le piattaforme da 200-400 volt hanno mantenuto una quota del 47.42% nel 2025, mentre i sistemi da 400-800 volt sono i riser più rapidi, con un CAGR del 15.21% fino al 2031.
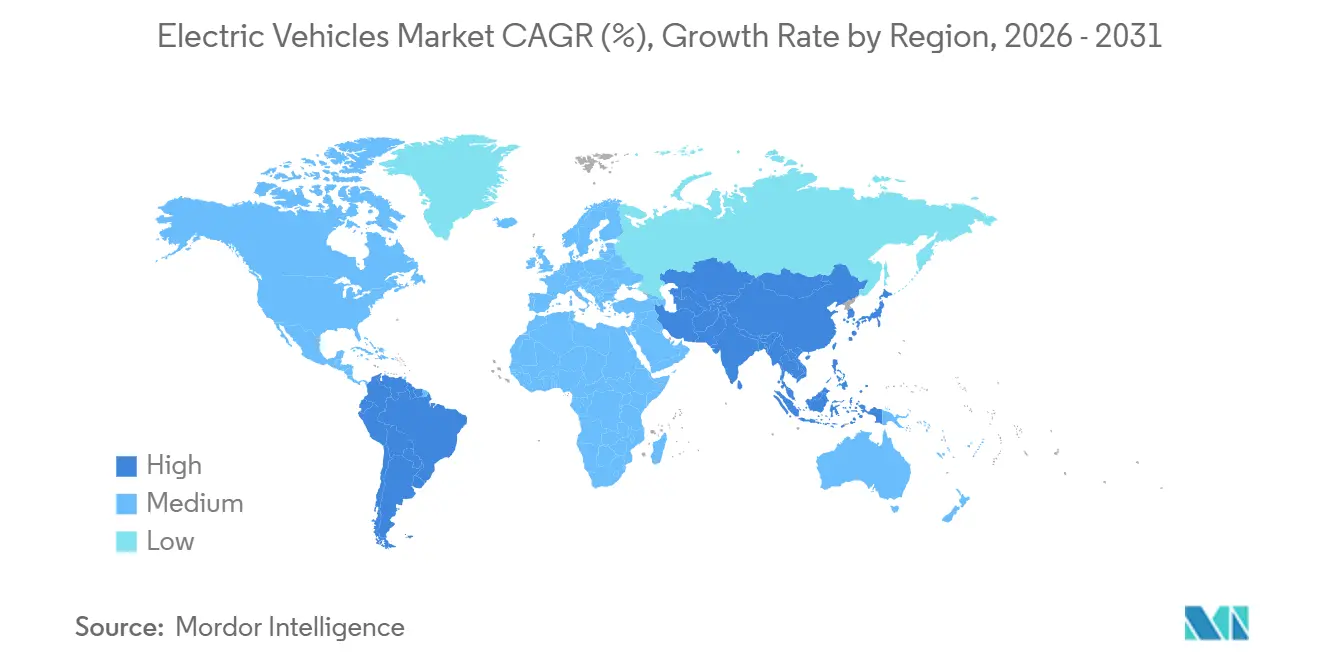
- In termini geografici, la regione Asia-Pacifico ha dominato con una quota del 52.73% nel 2025 ed è anche la regione in più rapida crescita, con un CAGR del 13.81% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo del pacco batteria inferiore a 80 USD/kWh entro il 2027 | + 2.8% | Globale, prima in Cina e in Europa | Medio termine (2-4 anni) |
| Inasprimento degli standard di CO₂ media della flotta | + 2.3% | Cina, Europa, Stati ZEV della California | A breve termine (≤2 anni) |
| Ricarica ultra rapida per corridoi superiori a 350 kW | + 1.9% | Nord America, Europa, in crescita nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati di decarbonizzazione della flotta aziendale | + 1.5% | Globale, nucleo OCSE | A breve termine (≤2 anni) |
| Penetrazione dell'anodo di silicio oltre i 600 km di autonomia | + 1.2% | Segmenti premium, Stati Uniti, Europa | A lungo termine (≥4 anni) |
| Catene del valore delle batterie per uso secondario | + 1.1% | Europa, Giappone, lancio globale | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
La deflazione dei costi dei pacchi batteria si avvicina alla soglia di 80 USD/kWh
I prezzi dei pacchi batteria agli ioni di litio sono diminuiti significativamente e si prevede che caleranno ulteriormente nei prossimi anni. Questa riduzione è attribuita all'adozione di design "cell-to-pack", che eliminano gli alloggiamenti dei moduli, e all'aumento della produzione cinese di LFP [1] "Cell-to-Pack Technology White Paper", CATL, catl.com . I principali produttori stanno già fornendo pacchi a costi inferiori tramite contratti a lungo termine. Questa strategia di prezzo consente alle case automobilistiche di offrire modelli più accessibili senza dover ricorrere a sussidi. Con i costi che si avvicinano alla parità con i propulsori a combustione interna, l'adozione sta accelerando nelle regioni sensibili al prezzo come il Sud-est asiatico e l'America Latina. Inoltre, le linee pilota a stato solido dei principali attori puntano a costi ancora più bassi entro la fine del decennio, supportando offerte premium con autonomia estesa. Poiché questi trend di costo continuano, i veicoli elettrici sono destinati a mantenere un sostanziale vantaggio di prezzo rispetto ai propulsori tradizionali.
Inasprimento degli standard di CO₂ media della flotta nei principali mercati
La Cina ha aumentato la sua quota di crediti doppi, mentre l'UE ha inasprito il suo limite di emissioni. Nel frattempo, l'Advanced Clean Cars II della California sta per entrare in vigore a breve [2] "Regolamento sulle infrastrutture per i combustibili alternativi", Commissione europea, ec.europa.eu . Queste misure stanno spingendo investimenti significativi in iniziative a zero emissioni. In Europa, le sanzioni per la non conformità sono aumentate notevolmente, creando una minaccia sostanziale che sta modificando le priorità di ricerca e sviluppo per giganti dell'industria automobilistica come Volkswagen, Stellantis e General Motors. Di conseguenza, questi produttori tradizionali stanno accelerando lo sviluppo di piattaforme skateboard e accantonando i piani per nuovi progetti di motori a combustione interna. Le pressioni normative sono diventate un fattore chiave che plasma la direzione del mercato dei veicoli elettrici.
Infrastruttura di ricarica ultrarapida lungo i corridoi merci
Negli Stati Uniti si è assistito di recente all'attivazione di numerose nuove stazioni di ricarica ad alta capacità. Nel frattempo, IONITY ha ampliato la sua presenza in Europa, posizionando strategicamente i caricabatterie a intervalli regolari lungo le rotte TEN-T [3] “Network Progress Update 2024,” IONITY, ionity.eu . L'ultimo modello di Supercharger di Tesla migliora significativamente l'autonomia durante la ricarica in breve tempo. Contemporaneamente, il Regolamento UE sui carburanti alternativi ha fissato una scadenza precisa per garantire la copertura dei corridoi. Le flotte logistiche stanno ora ottimizzando le operazioni, allineando i rabbocchi parziali con le pause di riposo obbligatorie per i conducenti, riducendo efficacemente i tempi di inattività. Questa vasta espansione della rete non solo allevia l'ansia da autonomia, ma supporta anche il tasso di crescita previsto per l'elettrificazione commerciale.
Penetrazione dell'anodo di silicio che consente segmenti a raggio ultra lungo
Il prototipo EQXX di Mercedes-Benz ha raggiunto un'autonomia significativa con una singola carica grazie all'utilizzo di anodi in composito di silicio-carbonio, che hanno aumentato sostanzialmente la densità energetica senza incrementare il volume del pacco batterie. Sila Nanotechnologies ha fornito materiale di qualità industriale e punta a ottenere un notevole incremento della densità energetica in futuro. Le preoccupazioni relative alla durata del ciclo di vita iniziale si sono attenuate, poiché il silicio nanostrutturato, combinato con leganti polimerici, ha superato un parametro di prestazione critico. Con la crescente commercializzazione, l'autonomia estesa sta diventando uno standard nei crossover di fascia media, riducendo l'ansia da autonomia e incoraggiando gli acquirenti a scegliere varianti con maggiore autonomia nel mercato dei veicoli elettrici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di concentrazione di minerali critici | -1.8% | Globale, acuto in Europa e negli Stati Uniti | Medio termine (2-4 anni) |
| Colli di bottiglia nell'aggiornamento della rete | -1.4% | Nord America, Europa, aree metropolitane dell'Asia-Pacifico | A breve termine (≤2 anni) |
| Incertezza del valore residuo nei mercati emergenti | -0.9% | Sud America, Sud-est asiatico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Costi di conformità alla sicurezza informatica e alle OTA | -0.7% | Globale, rigoroso in Europa | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di concentrazione della catena di fornitura di minerali critici
L'Indonesia e la Repubblica Democratica del Congo, che detengono la maggior parte delle riserve mondiali di nichel e cobalto, restano al centro della volatilità dei prezzi, determinata dai cambiamenti politici che influenzano il mercato dei veicoli elettrici. I prezzi del nichel sono aumentati significativamente dopo che l'Indonesia ha imposto restrizioni alle esportazioni, per poi diminuire bruscamente. Mentre i produttori di apparecchiature originali (OEM) si adoperano per conformarsi ai requisiti dell'Inflation Reduction Act, si riforniscono sempre più spesso di materiali provenienti da paesi coperti da accordi di libero scambio. General Motors, ad esempio, ha effettuato un investimento significativo nel progetto Thacker Pass di Lithium Americas. Tuttavia, nonostante questi sforzi di diversificazione, la Cina continua a dominare la raffinazione di una quota sostanziale del litio e del cobalto mondiali. Questo predominio aumenta la vulnerabilità della catena di approvvigionamento e limita la prevista espansione dei margini.
Colli di bottiglia dell'aggiornamento della rete a livello di distribuzione
Le aziende di servizi pubblici della California hanno registrato numerose richieste di interconnessione in sospeso per siti di ricarica rapida commerciali, con tempi di attesa medi superiori a diversi mesi, creando colli di bottiglia nel mercato dei veicoli elettrici. I trasformatori urbani, tipicamente progettati per carichi domestici di picco bassi, si trovano ad affrontare sfide quando un singolo erogatore richiede fino a decine di abitazioni. Sebbene le tariffe di ricarica intelligente contribuiscano ad alleviare alcuni picchi di domanda, possono compromettere la comodità dell'utente, in particolare per i residenti in appartamenti. L'Infrastructure Investment and Jobs Act ha stanziato finanziamenti significativi per la resilienza della rete. Tuttavia, con l'espansione della distribuzione che si estende a lungo termine, vi è una limitazione all'adozione a breve termine nelle aree ad alta densità di Europa e Nord America.
Analisi del segmento
Per Powertrain: i veicoli elettrici a batteria consolidano la leadership
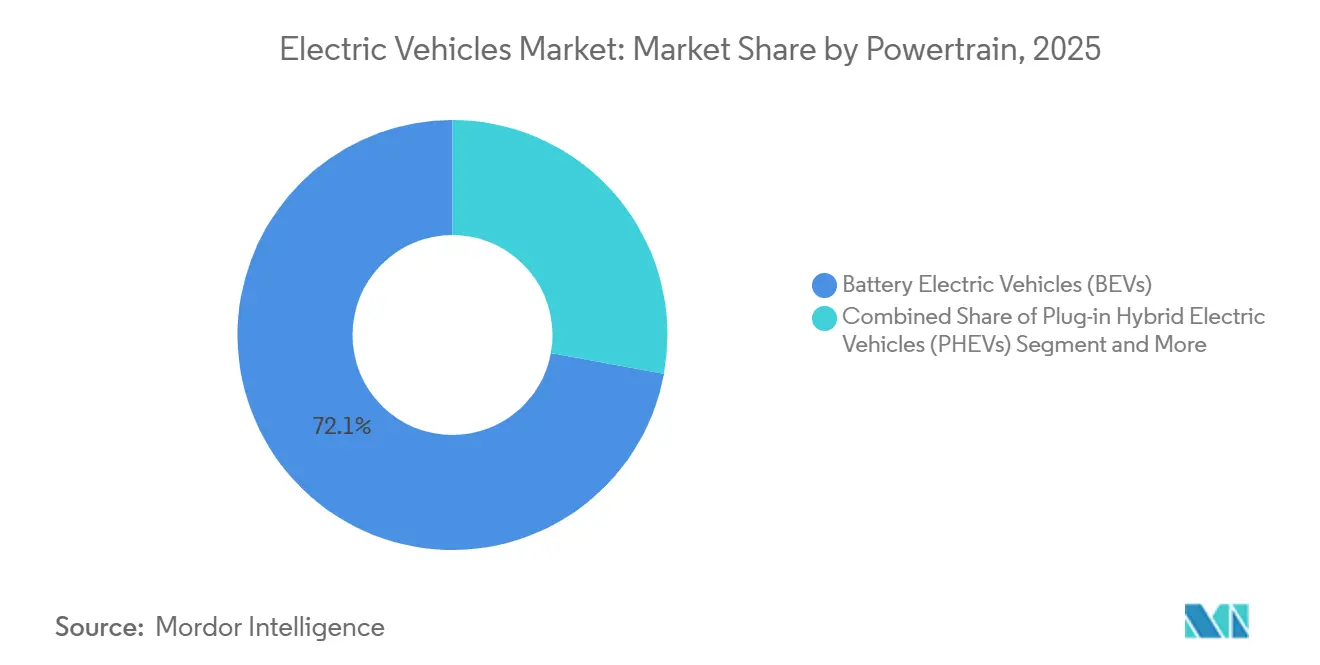
I veicoli elettrici a batteria detenevano una quota di mercato del 72.12% nel 2025 e stanno registrando un CAGR del 13.43% fino al 2031. Le architetture puramente elettriche sfruttano la riduzione dei costi LFP e della ricarica in corridoio, mentre gli ibridi plug-in si stabilizzano con la perdita di popolarità della complessità del doppio propulsore. I formati a celle a combustibile rimangono limitati dalla scarsità di stazioni di rifornimento di idrogeno, con meno di 15,000 unità globali consegnate nel 2024. Le tempistiche di eliminazione graduale in Cina e California riducono i crediti normativi per gli ibridi oltre il 2030, consolidando così il primato dei BEV.
Gli ibridi plug-in servono ancora le aree rurali con poche stazioni di ricarica, ma il delta di prezzo si erode man mano che i BEV con anodo al silicio raggiungono un'autonomia di 600 km. Gli acquirenti di flotte mostrano una scarsa propensione a mantenere due gruppi propulsori per veicolo, il che frena la crescita dei volumi. Le unità a celle a combustibile potrebbero trovare nicchie per i lunghi tragitti una volta che i costi dell'idrogeno verde scenderanno, ma questo scenario è al di fuori della finestra di previsione. Effetto netto: il mercato dei veicoli elettrici continua a spostarsi verso piattaforme di batterie dedicate su larga scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di veicolo: la crescita commerciale supera il predominio dei passeggeri
Nel 2025, le autovetture hanno rappresentato il 79.28% del fatturato, mentre i veicoli commerciali hanno registrato la crescita annua composta (CAGR) più rapida, pari al 12.83% fino al 2031, nel mercato dei veicoli elettrici. Gli operatori di consegna pacchi e le flotte di autobus urbani stipulano contratti pluriennali, isolando la produzione dalle fluttuazioni dei consumi. I furgoni commerciali leggeri, come il Ford E-Transit e il Mercedes-Benz eSprinter, raggiungono costi di esercizio per chilometro inferiori del 40-50% rispetto ai modelli diesel, accelerando la conversione delle flotte aziendali.
I camion di medie e grandi dimensioni stanno superando la soglia di redditività grazie al calo dei costi delle batterie e all'espansione delle zone urbane a zero emissioni nel mercato dei veicoli elettrici. L'autobus elettrico da 12 metri di BYD rappresenta già la maggior parte delle vendite di nuovi autobus urbani in Cina. I SUV per il trasporto passeggeri mantengono la leadership in termini di volumi grazie alla preferenza dei consumatori per la versatilità di carico; tuttavia, le berline e le hatchback vedono una riduzione della gamma di modelli, poiché i produttori reindirizzano i capitali verso crossover e telai commerciali.
Per la chimica delle batterie: LFP accelera, NMC mantiene la nicchia premium
La chimica del litio-nichel-manganese-cobalto-ossido (NMC) ha garantito una quota del 42.38% del mercato dei veicoli elettrici nel 2025. Tuttavia, il litio-ferro-fosfato (LFP) sta crescendo a un CAGR del 14.93%, trainato dai suoi vantaggi in termini di costi e stabilità termica. La batteria Blade di BYD alimenta modelli con prezzo inferiore a 10,000 dollari in Cina, mentre Tesla ha adottato l'LFP per gli allestimenti standard nel 2024. L'NMC rimane preferito nei segmenti premium che richiedono un'autonomia superiore a 500 km, ma l'elevato contenuto di cobalto e i controlli ESG ne ostacolano una rapida espansione.
L'innovazione sta riducendo il divario di densità delle batterie al litio-polimero (LFP), con rivestimenti in anodi di silicio che spingono i 180-200 Wh/kg a livello di pacco batterie, erodendo il limite storico di autonomia delle batterie al litio-polimero (NMC). Le soluzioni chimiche a ioni di sodio e LMFP rimangono in fase pilota, ma dimostrano la ricerca da parte del settore di opzioni prive di cobalto. Con le traiettorie attuali, è probabile che le batterie al litio-polimero (NMC) scendano al di sotto della quota del 35% entro il 2031, rendendo le batterie al litio-polimero (LFP) la soluzione standard per i veicoli elettrici di massa sul mercato.
Per architettura del motore: l'efficienza PMSM lo mantiene in prima linea
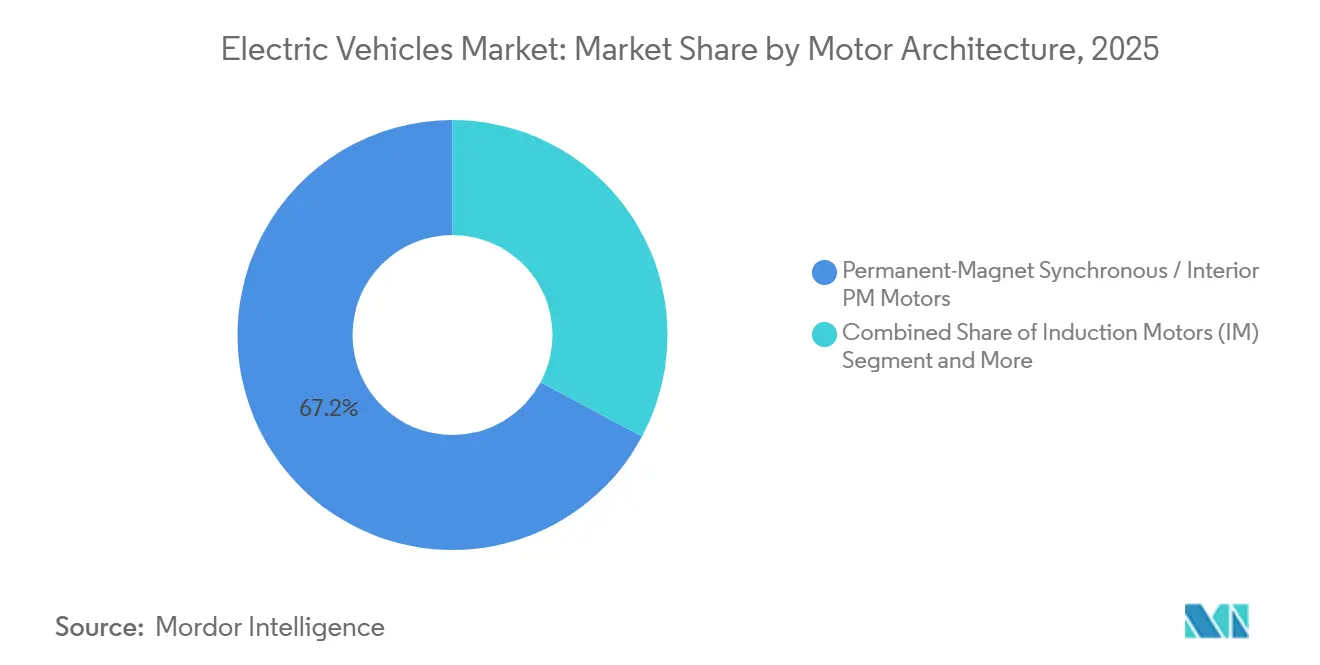
I motori sincroni a magneti permanenti (PMSM) hanno detenuto una quota del 67.18% nel 2025 e si prevede che manterranno un CAGR del 13.44%, poiché i modelli a basso contenuto di terre rare mantengono una densità di coppia di 40 Nm/kg. I motori a induzione, privi di terre rare, alimentano gli assali posteriori Tesla e gli allestimenti ad alte prestazioni, ma consumano il 3-5% in più di energia in autostrada. Le configurazioni a doppio motore, che abbinano un motore anteriore PMSM a un motore posteriore a induzione, bilanciano efficienza e potenza di picco, una formula che si è diffusa anche sui modelli VW e Hyundai.
I progetti a riluttanza commutata e a flusso assiale si collocano in nicchie di mercato a basso volume, dove la scelta è condizionata da vincoli di packaging o di costo. Le unità YASA a flusso assiale di Mercedes-Benz sono promettenti per le auto sportive ultrasottili, ma richiedono una produzione su larga scala. Le normative più restrittive sui consumi energetici favoriscono la superiore efficienza a carico parziale dei PMSM, consolidandone il ruolo dominante nel mercato dei veicoli elettrici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per autonomia: Segmenti a lungo raggio da 400–600 km
I modelli di fascia media da 200-400 km hanno conquistato una quota del 40.61% nel 2025, mentre i veicoli con autonomia da 400-600 km sono aumentati a un CAGR del 12.38%, grazie all'aumento della densità degli anodi di silicio. Le city car a corto raggio stanno perdendo terreno a causa della diminuzione dei costi del pacchetto e della priorità data agli acquirenti per i viaggi lunghi occasionali. Le auto ultra-lunghe con autonomia superiore a 600 km, come la Lucid Air, si rivolgono ai segmenti di lusso, ma potrebbero subire una diminuzione dell'utilità laddove sono presenti caricabatterie da 350 kW.
La piattaforma MEB di Volkswagen e la cella 4680 di Tesla consentono agli OEM di commercializzare diversi livelli di autonomia partendo da un'unica architettura, orientando il mix verso SKU a lungo raggio. Poiché la densità di colonnine pubbliche supera un erogatore ogni dieci veicoli elettrici nei mercati maturi, il rapporto costi-benefici ottimale si orienta verso la fascia di percorrenza ideale di 400-600 km, orientando la pianificazione del prodotto nell'intero mercato dei veicoli elettrici.
Per tensione: le piattaforme da 400–800 V diventano mainstream
I sistemi a media tensione da 200-400 V rappresentano ancora il 47.42% delle installazioni del 2025, ma i modelli da 400-800 V stanno crescendo a un CAGR del 15.21%, offrendo ricariche del 10-80% in meno di 18 minuti. L'E-GMP di Hyundai, l'Ultium di GM e l'architettura da 800 V di Porsche guidano l'adozione, mentre i prezzi degli inverter al carburo di silicio diminuiscono a causa dell'aumento della produzione di wafer.
I layout ad altissima tensione riducono significativamente il peso dei cablaggi, concentrandosi principalmente su SUV premium e berline sportive. Nel frattempo, le piattaforme legacy a bassa tensione rischiano di diventare obsolete, poiché gli utenti ora richiedono velocità di ricarica più elevate. Questa suddivisione della tensione consolida una catena di fornitura a doppio livello nel mercato dei veicoli elettrici: modelli LFP convenienti e veicoli di punta NMC di fascia alta.
Analisi geografica
Mercato dei veicoli elettrici nella regione Asia-Pacifico
La regione Asia-Pacifico ha rappresentato il 52.73% del volume del 2025 e si prevede che registrerà un CAGR del 13.81%, rafforzando la sua leadership nel mercato dei veicoli elettrici, grazie alla batteria a lama LFP cinese e al programma di incentivi legati alla produzione (PMI) indiano che aggiungono capacità interna. La Cina ha guidato la carica con un numero significativo di veicoli elettrici venduti, mentre Hyundai e Kia della Corea del Sud hanno esportato un volume sostanziale di unità. Il Giappone, con una penetrazione di mercato relativamente bassa, sta aumentando i sussidi per stimolare la domanda. Nel frattempo, Thailandia e Indonesia stanno emergendo come hub di assemblaggio chiave nel Sud-est asiatico, attirando gli OEM con agevolazioni fiscali e facile accesso alle materie prime, consolidando il loro predominio nel settore dei veicoli elettrici.
Mercato dei veicoli elettrici in Nord America
Il Nord America ha rappresentato una quota considerevole del mercato. Le misure politiche sono pronte a promuovere l'assemblaggio e l'approvvigionamento di componenti locali. Tesla detiene una quota significativa del mercato statunitense dei veicoli elettrici a batteria (BEV), ma GM, Ford e Stellantis sono sulla buona strada per raggiungere tassi di produzione più elevati nei prossimi anni. L'obbligo canadese di veicoli a zero emissioni (ZEV) è in linea con il programma della California e la futura Gigafactory in Messico sta capitalizzando i vantaggi commerciali regionali. Sebbene le lacune di ricarica nelle aree rurali e le sfide della rete di distribuzione rappresentino ostacoli, consistenti incentivi federali e statali stanno contribuendo ad accelerare lo sviluppo delle infrastrutture.
Mercato dei veicoli elettrici in EMEA
L'Europa si è assicurata una quota di mercato considerevole, trainata dall'elevata penetrazione delle auto nuove in Norvegia e dai notevoli progressi della Germania. Obiettivi più severi in termini di emissioni di CO₂ e l'iniziativa "fit-for-55" stanno plasmando le strategie degli OEM. Volkswagen, Stellantis e Renault puntano a una produzione annua combinata di un numero significativo di veicoli elettrici nel prossimo futuro. Il Regno Unito sta spingendo per un'alta percentuale di vendite a zero emissioni entro il decennio e l'Europa orientale sta rapidamente installando stazioni di ricarica a corridoio con fondi UE. In Medio Oriente e Africa, sebbene ancora in fase iniziale, l'investimento dell'Arabia Saudita in Lucid e l'iniziativa di Dubai per l'elettrificazione dei taxi lasciano presagire un panorama in rapida espansione dei veicoli elettrici.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei veicoli elettrici è moderatamente concentrato, con BYD, Tesla e SAIC che insieme rappresentano una quota significativa del volume globale. Sfruttando la sua integrazione verticale, BYD gode di un sostanziale vantaggio in termini di costi, che le consente di offrire in modo redditizio un'auto a due volumi accessibile in Cina. Nel frattempo, Tesla, con la sua ampia rete di Gigafactory multicontinentali, mira ad aumentare significativamente la produzione. Tuttavia, sta affrontando delle sfide poiché la pressione competitiva sui prezzi sta riducendo la sua quota di mercato sia in Europa che nel suo mercato interno, la Cina.
Per evitare pesanti sanzioni normative, i tradizionali OEM stanno accelerando il lancio delle loro piattaforme. Volkswagen sta effettuando un investimento significativo, impegnandosi fortemente sia nella catena di fornitura delle batterie che nello sviluppo di veicoli software-defined. Contemporaneamente, Hyundai sta combinando strategicamente la sua produzione nazionale con linee di assemblaggio negli Stati Uniti, garantendo loro di beneficiare di redditizi crediti d'imposta. Guardando al futuro, General Motors si è posta l'ambizioso obiettivo di realizzare una transizione completa verso veicoli leggeri a zero emissioni e sta rafforzando le sue forniture di minerali attraverso progetti basati in Nord America.
Nuovi player, come Rivian, Lucid, Xpeng e NIO, si stanno ritagliando nicchie premium. Stanno capitalizzando sulle tecnologie ADAS avanzate e sul redditizio mercato delle vendite di funzionalità over-the-air. Tuttavia, il settore non è privo di sfide. L'aumento dei tassi di consumo di capitale e i costi associati alla conformità alla sicurezza informatica stanno mettendo sotto pressione i player meno solidi. Un esempio calzante è Fisker, che ha ceduto a queste pressioni e ha dichiarato bancarotta. Sul fronte dell'innovazione, le domande di brevetto per le batterie allo stato solido sono aumentate significativamente. Tuttavia, il panorama suggerisce un'ondata di consolidamento, soprattutto perché alcuni OEM, sottocapitalizzati e in difficoltà, si trovano alle prese con il finanziamento di attività di ingegneria non ricorrenti su diverse piattaforme.
Leader del settore dei veicoli elettrici
Stellantis NV
Tesla Inc.
Toyota Motor Corporation
Volkswagen AG
BYD Company Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: Kia ha ufficialmente avviato la produzione nazionale del suo crossover compatto EV3 presso il suo stabilimento in Messico. Il lancio ha segnato la nascita del primo veicolo 100% elettrico prodotto in Messico e ha introdotto un'esclusiva rete globale di ricarica mobile veicolo-veicolo (V2V).
- Maggio 2026: Lexus ha presentato il SUV di lusso a tre file di sedili Lexus TZ. Costruito su un'architettura premium specializzata, il modello offriva un'autonomia fino a 300 km e sedili ventilati di alta qualità con poggiapiedi elettrici.
- Dicembre 2025: Mercedes-Benz ha presentato il suo ultimo SUV elettrico, il GLB. Il GLB 250+ e il GLB 350 4MATIC, entrambi dotati di tecnologia EQ, arriveranno sul mercato nella primavera del 2026. Dopo il debutto, la gamma GLB si amplierà con una variante elettrica economica e un modello ibrido all'avanguardia con tecnologia a 48 volt.
- Dicembre 2025: Dopo l'introduzione del concept Oli nel 2022, Citroën ha ora svelato la concept car ELO, che mostra la sua visione per il futuro della mobilità. ELO, un veicolo completamente elettrico, trae ispirazione dai monovolume compatti. Costruito su un'architettura EV dedicata, è dotato di un motore elettrico sull'asse posteriore. Questa scelta progettuale consente all'ingombro esterno compatto di 4.10 metri di ELO di ospitare un interno eccezionalmente spazioso e ultra-modulare, in grado di ospitare fino a sei occupanti.
- Dicembre 2025: Ford Pro ha presentato in Europa importanti miglioramenti al suo furgone elettrico E-Transit Custom. Tra gli aggiornamenti principali figurano l'introduzione di un sistema di trazione integrale (AWD) e una batteria più capiente, che promette un'autonomia maggiore e tempi di ricarica più rapidi. Questi aggiornamenti saranno disponibili all'inizio del 2026. Il rinnovato E-Transit Custom offrirà tre opzioni di potenza: 100 kW, 160 kW e 210 kW.
Ambito del rapporto sul mercato globale dei veicoli elettrici
L'ambito include la segmentazione per gruppo propulsore (BEV, PHEV e FCEV), tipologia di veicolo (autovetture e veicoli commerciali), composizione chimica delle batterie (LFP, NMC e altro), architettura del motore (PMSM, a induzione e altri), autonomia (corta, media, lunga e ultra-lunga), voltaggio (basso, medio, alto e ultra-alto) e area geografica. Le previsioni di mercato sono fornite sia in valore (USD) che in volume (unità).
Per Powertrain
| Veicoli elettrici a batteria (BEV) |
| Veicoli elettrici ibridi plug-in (PHEV) |
| Veicoli elettrici a celle a combustibile (FCEV) |
Per tipo di veicolo
| Carrozza passeggeri | Hatchback |
| Berlina | |
| Veicolo sportivo utilitario/crossover | |
| Veicolo multiuso | |
| Veicolo commerciale | Veicolo commerciale leggero |
| Camion di media e grande portata | |
| Autobus |
Dalla chimica delle batterie
| Litio ferro fosfato (LFP) |
| Litio nichel manganese cobalto ossido (NMC) |
| Litio nichel cobalto ossido di alluminio (NCA) |
| Altro |
Di Motor Architecture
| Motori sincroni a magneti permanenti (PMSM/IPM) |
| Motori a induzione (IM) |
| Altri (SRM, Axial Flux, ecc.) |
Per Gamma
| Breve (0-200 km) |
| Medio (200-400 km) |
| Lungo (400-600 km) |
| Ultra-Lungo (oltre 600 km) |
Per voltaggio
| Bassa tensione (sotto 200 V) |
| Media tensione (200-400 V) |
| Alta tensione (400-800 V) |
| Tensione ultraelevata (oltre 800 V) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per Powertrain | Veicoli elettrici a batteria (BEV) | |
| Veicoli elettrici ibridi plug-in (PHEV) | ||
| Veicoli elettrici a celle a combustibile (FCEV) | ||
| Per tipo di veicolo | Carrozza passeggeri | Hatchback |
| Berlina | ||
| Veicolo sportivo utilitario/crossover | ||
| Veicolo multiuso | ||
| Veicolo commerciale | Veicolo commerciale leggero | |
| Camion di media e grande portata | ||
| Autobus | ||
| Dalla chimica delle batterie | Litio ferro fosfato (LFP) | |
| Litio nichel manganese cobalto ossido (NMC) | ||
| Litio nichel cobalto ossido di alluminio (NCA) | ||
| Altro | ||
| Di Motor Architecture | Motori sincroni a magneti permanenti (PMSM/IPM) | |
| Motori a induzione (IM) | ||
| Altri (SRM, Axial Flux, ecc.) | ||
| Per Gamma | Breve (0-200 km) | |
| Medio (200-400 km) | ||
| Lungo (400-600 km) | ||
| Ultra-Lungo (oltre 600 km) | ||
| Per voltaggio | Bassa tensione (sotto 200 V) | |
| Media tensione (200-400 V) | ||
| Alta tensione (400-800 V) | ||
| Tensione ultraelevata (oltre 800 V) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di veicolo - La categoria comprende autovetture, veicoli commerciali e due ruote.
- Tipo di carrozzeria del veicolo - Sotto Autovetture, la categoria comprende Hatchback, Berline, Sports Utility Vehicles e Veicoli Multiuso; per i veicoli commerciali, copre i camion pick-up commerciali leggeri, i furgoni commerciali leggeri, i camion commerciali medi, i camion commerciali pesanti e gli autobus medi e pesanti; mentre per le Due Ruote comprende Scooter e Motociclette.
- Categoria di carburante - La categoria copre esclusivamente i sistemi di propulsione elettrica, compresi vari tipi come HEV (veicoli elettrici ibridi), PHEV (veicoli elettrici ibridi plug-in), BEV (veicoli elettrici a batteria) e FCEV (veicoli elettrici a celle a combustibile).
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




