

Dimensioni e quota del mercato del leasing di veicoli elettrici
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
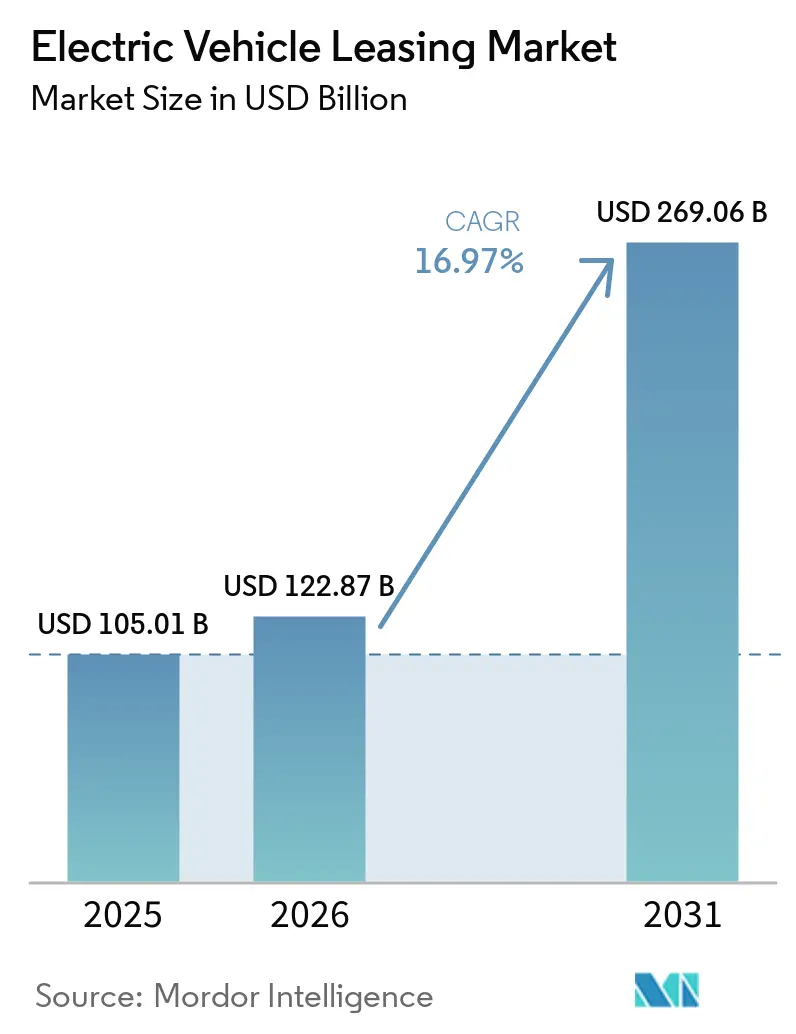
| Dimensione del mercato (2026) | 122.87 miliardo di dollari |
| Dimensione del mercato (2031) | 269.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.97% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
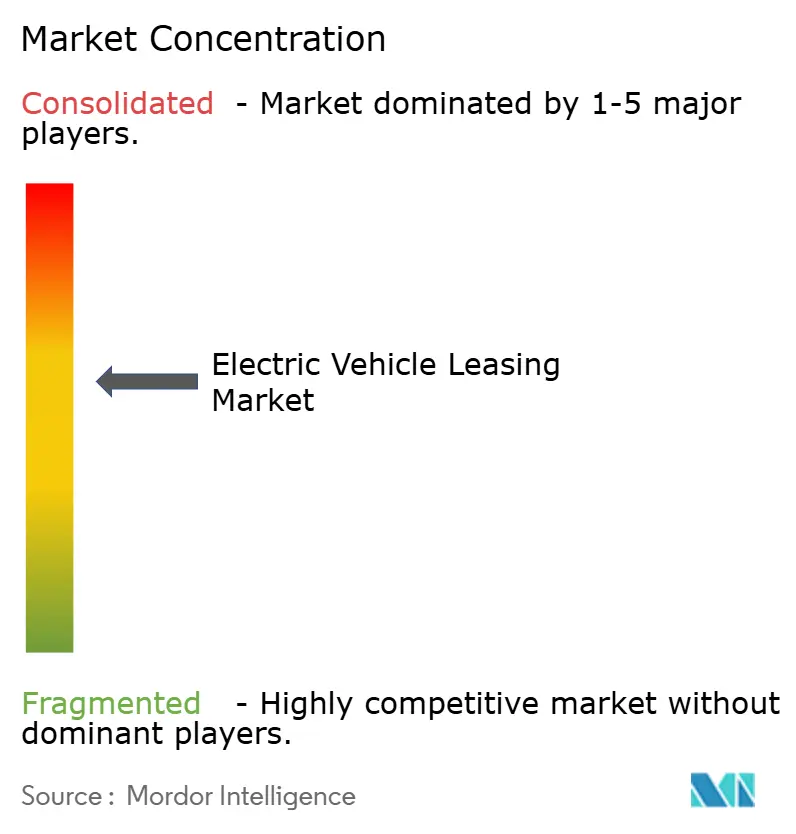
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del leasing di veicoli elettrici di Mordor Intelligence
Il mercato del leasing di veicoli elettrici aveva un valore di 105.01 miliardi di dollari nel 2025 e si stima che raggiungerà i 122.87 miliardi di dollari nel 2026, con una proiezione di 269.06 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.97% dal 2026 al 2031. Gli obiettivi di sostenibilità aziendale, le politiche fiscali ricche di sussidi e la deflazione dei prezzi delle batterie stanno collettivamente abbassando le barriere del costo totale di proprietà, accelerando il passaggio dall'acquisto diretto al leasing. Nel 2026, con il calo dei prezzi dei pacchi batteria, i tassi di sconto sul valore residuo si restringono, consentendo alle società di leasing di offrire opzioni di pagamento mensili più interessanti. I governi indirizzano preferenzialmente gli incentivi attraverso strutture di leasing, consentendo alle società di leasing commerciali di monetizzare i crediti in fase di erogazione e trasferire i risparmi ai clienti delle flotte. La proliferazione dei modelli – che ora superano di gran lunga i 500 modelli in tutto il mondo – intensifica il rischio di obsolescenza tecnologica per gli acquirenti, orientando ulteriormente la preferenza verso contratti di leasing che offrono la possibilità di aggiornamento. Al contempo, la valutazione del rischio basata sulla telematica riduce l'incertezza sul valore residuo, offrendo ai locatori che dispongono di grandi quantità di dati un vantaggio competitivo in termini di prezzi.
Punti chiave del rapporto
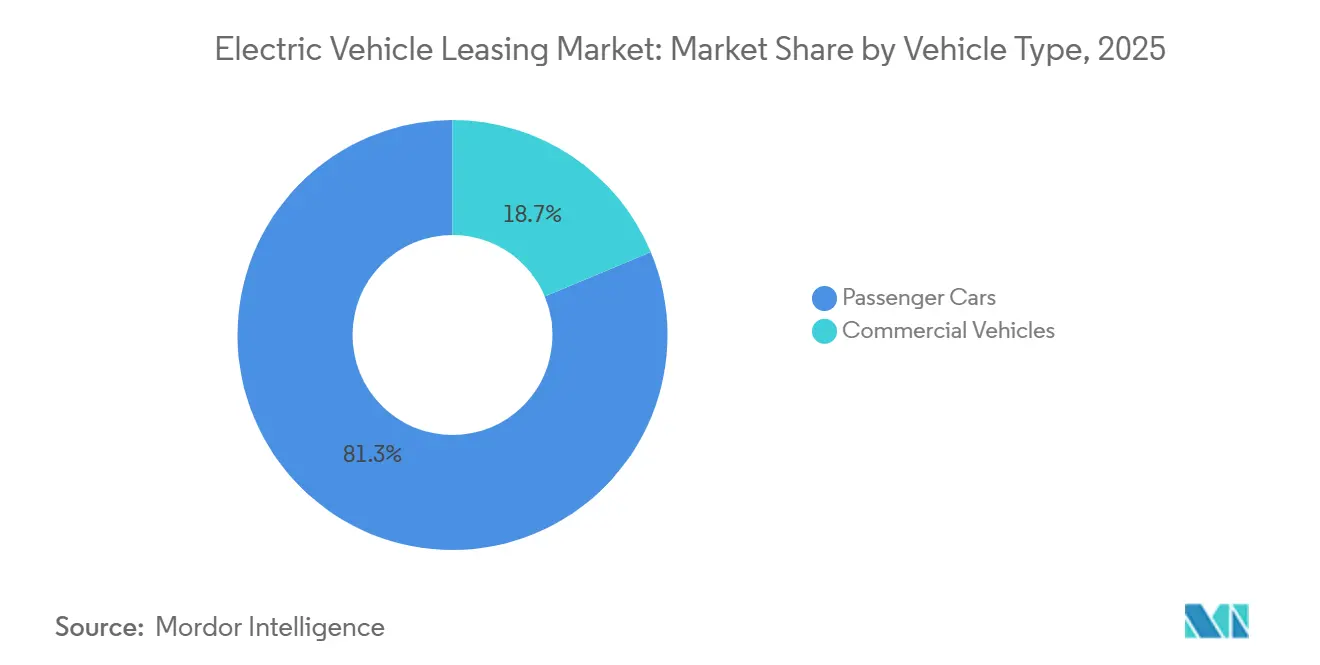
- Per tipologia di veicolo, le autovetture hanno dominato il mercato del leasing di veicoli elettrici con l'81.25% nel 2025, mentre i veicoli commerciali registreranno una crescita annua composta (CAGR) del 17.86% fino al 2031.
- Per tipologia di propulsione, i veicoli elettrici a batteria detenevano una quota del 73.18% del mercato del leasing di veicoli elettrici nel 2025 e si prevede che cresceranno a un tasso annuo composto del 19.13% nel periodo 2026-2031.
- Per tipologia di utente finale, le flotte aziendali rappresentavano il 49.03% del mercato nel 2025; le piattaforme di ride-sharing e consegna a domicilio sono destinate a registrare il tasso di crescita annuo composto (CAGR) più elevato, pari al 18.79%, fino al 2031.
- In termini di durata, i contratti a medio termine (1-3 anni) detenevano il 57.11% della quota di mercato del leasing di veicoli elettrici nel 2025, mentre i contratti a breve termine (meno di 12 mesi) cresceranno a un tasso annuo composto del 18.35%.
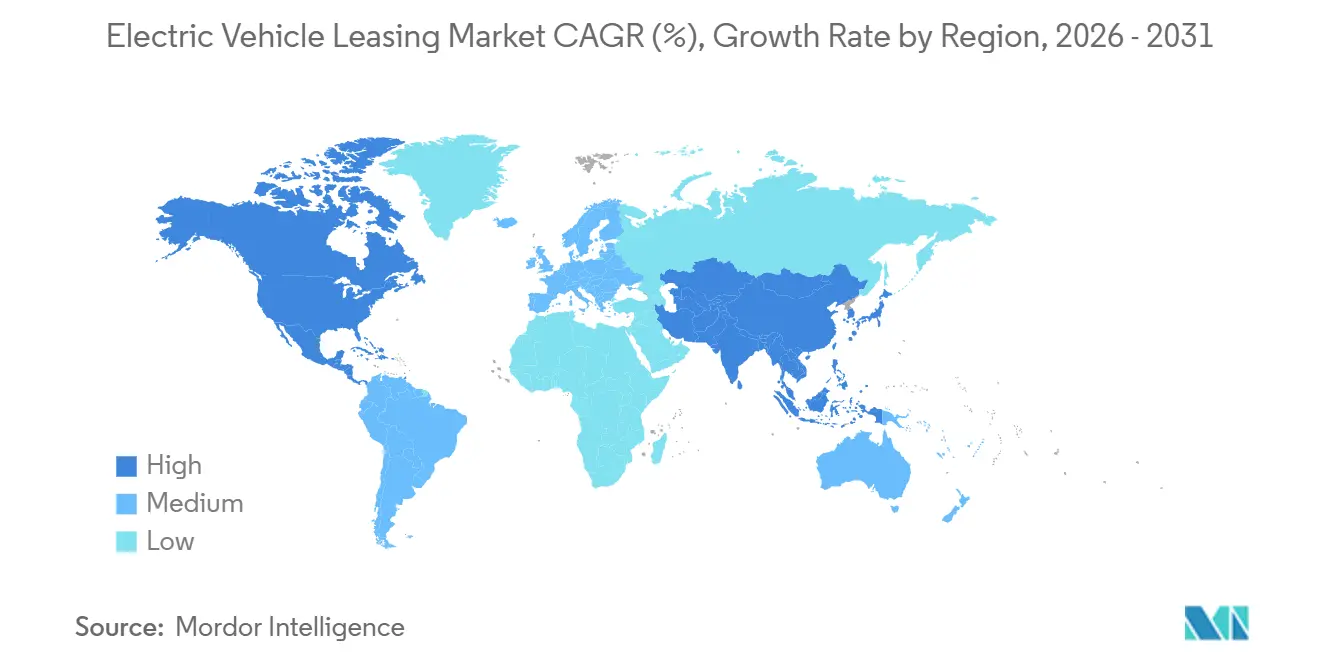
- Dal punto di vista geografico, nel 2025 l'Europa deteneva il 46.22% del mercato del leasing di veicoli elettrici, mentre si prevede che la regione Asia-Pacifico sarà quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 17.48% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del leasing di veicoli elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi governativi e crediti d'imposta | + 4.1% | Punti critici globali (Stati Uniti, UE, Cina, India) | A breve termine (≤ 2 anni) |
| Mandati di sostenibilità aziendale | + 3.2% | Europa, Nord America, Asia-Pacifico centrale | Medio termine (2-4 anni) |
| Costi delle batterie in calo | + 2.8% | Globale (specialmente nei mercati maturi) | A lungo termine (≥ 4 anni) |
| Varietà crescente di modelli di veicoli elettrici | + 2.3% | Globale, più forte in Europa e Cina | Medio termine (2-4 anni) |
| Piattaforme flessibili/di micro-leasing | + 1.9% | Nord America, Europa, Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Analisi delle batterie basata sull'intelligenza artificiale | + 1.5% | L’Europa e il Nord America guidano l’adozione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli incentivi governativi e i crediti d'imposta favoriscono il leasing
In diversi mercati chiave, l'architettura fiscale convoglia maggiori sussidi attraverso il leasing rispetto all'acquisto diretto. Negli Stati Uniti, le società di leasing commerciale possono richiedere l'intero credito di 7,500 dollari, indipendentemente dalle soglie di reddito dei clienti, trasferendo il beneficio ai locatari sotto forma di fattori monetari inferiori [1] "Clean Vehicle Tax Credits", Internal Revenue Service, irs.gov . In India, gli operatori di flotte possono beneficiare del programma FAME-II, che offre incentivi significativi per i veicoli elettrici, rendendoli finanziariamente più attraenti rispetto agli acquisti tradizionali. L'esenzione dall'imposta sugli acquisti in Cina, recentemente prorogata fino al 2027, ora include integrazioni a livello provinciale per le società di leasing che impiegano veicoli in applicazioni di ride-hailing. In Germania, la valutazione dei benefit in natura per le auto aziendali elettriche a batteria mantiene i leasing con riduzione dello stipendio saldamente in vantaggio rispetto agli acquisti diretti. Le società di leasing, pertanto, fanno pressioni per ottenere una visibilità pluriennale dei sussidi, sostenendo che le tempistiche opache delle politiche aumentano il premio di rischio incorporato nei valori residui.
I mandati di sostenibilità aziendale elettrificano le flotte
Le aziende impegnate nell'iniziativa Science-Based Targets si stanno orientando verso flotte a zero emissioni, considerando il leasing una strategia di conformità economicamente vantaggiosa. L'Unione Europea impone che entro il 2030 il 45% dei nuovi veicoli aziendali acquisiti debba essere a zero emissioni, con un obiettivo che aumenterà ulteriormente entro il 2035 [2] “Regulation on Clean Corporate Vehicles,” European Commission, europa.eu . Contemporaneamente, gli Stati Uniti offrono un credito per veicoli commerciali a basse emissioni nell'ambito dell'Inflation Reduction Act, fornendo incentivi finanziari per le unità in leasing al momento della stipula del contratto. Ayvens ha segnalato un'impennata della domanda nel 2025, rivelando un notevole aumento dei veicoli elettrici a batteria a partire dal 2024. I gestori delle flotte, desiderosi di assicurarsi garanzie residue, stanno lanciando gare d'appalto pluriennali, privilegiando le società di leasing che vantano partnership integrate per la manutenzione e la ricarica presso i depositi. Al contrario, coloro che non dispongono di infrastrutture dedicate stanno risentendo della situazione, poiché l'esternalizzazione dei servizi fa aumentare i costi del ciclo di vita.
La riduzione dei costi delle batterie migliora i valori residui
Nel 2026, i prezzi medi dei pacchi batteria agli ioni di litio sono diminuiti significativamente rispetto ai livelli del 2022. Questa riduzione dei costi è attribuibile alle economie di scala e alla crescente adozione di batterie al litio-ferro-fosfato. Come conseguenza di questa deflazione dei costi, gli sconti sul valore residuo si sono ridotti, consentendo alle società di leasing di allineare i prezzi di leasing a quelli dei veicoli tradizionali con motore a combustione interna. Parallelamente, la rapida dismissione dei pacchi batteria al nichel-manganese-cobalto ha portato a una frammentazione del mercato secondario, dove le batterie con tecnologie più datate subiscono una svalutazione più marcata. La valutazione del valore delle batterie in leasing si è evoluta, integrando ora piattaforme di analisi predittiva che consentono valutazioni in tempo reale dello stato di salute e una rivendita proattiva. Le case d'asta europee hanno rilevato una tendenza: i veicoli dotati di passaporto della batteria certificato spuntano prezzi più elevati rispetto alle loro controparti non certificate, sottolineando il valore delle strategie di rivendita basate sui dati.
La crescente varietà di modelli di veicoli elettrici riduce i costi di ingresso tramite leasing
Entro il 2025, i modelli di veicoli elettrici (EV) coprivano ogni fascia di prezzo e ogni tipologia di utilizzo. Il Dipartimento dell'Energia degli Stati Uniti ha rilevato che il leasing può colmare il divario del prezzo iniziale su un periodo di 36 mesi, con conseguenti differenze mensili gestibili per le berline di medie dimensioni. In Cina, i produttori hanno introdotto numerosi modelli elettrici, alcuni dei quali integrati in pacchetti di leasing logistico completi. Con l'introduzione in Europa di furgoni elettrici da parte dei principali produttori, le società di leasing possono capitalizzare sul crescente mercato delle consegne dell'ultimo miglio, soprattutto con l'integrazione di stazioni di ricarica presso i depositi. Con l'aumento del numero di modelli, si intensifica la concorrenza nella previsione accurata dei valori residui, offrendo un vantaggio alle società di leasing che sfruttano dati dettagliati delle aste e strumenti di apprendimento automatico per la valutazione degli asset.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eccesso di veicoli elettrici a fine leasing nel periodo 2026-27 | -1.8% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Valori residui in un contesto di cambiamento tecnologico | -1.4% | Global | Medio termine (2-4 anni) |
| Ricarica pubblica limitata | -1.2% | A livello globale (grave nelle aree rurali e nei mercati emergenti) | Medio termine (2-4 anni) |
| Tassi di interesse aumentano i pagamenti | -1.0% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tra il 2026 e il 27 l'eccesso di veicoli elettrici fuori leasing potrebbe deprimere i prezzi
Nel biennio 2026-2027, i contratti di leasing nordamericani ed europei vedranno il ritorno sul mercato di un numero significativo di veicoli elettrici. Questo afflusso è destinato ad aumentare sostanzialmente il volume di veicoli a fine leasing nel 2025, con un potenziale impatto notevole sui valori d'asta. I dati indicano che nel 2026 i prezzi dei veicoli elettrici usati hanno subito un calo, dovuto a un'offerta superiore alla domanda al dettaglio. Hertz ha dovuto affrontare delle difficoltà nel 2025 a causa dell'accelerazione del deprezzamento dei suoi modelli Model 3. Di conseguenza, le società di leasing stanno inasprendo le garanzie sul valore residuo futuro, una mossa che aumenta i pagamenti mensili o riduce la durata dei contratti, frenando di fatto il ritmo di crescita della domanda.
Valori residui incerti in un contesto di rapidi cambiamenti tecnologici
Con la rapida evoluzione della chimica delle batterie, i pacchi batteria di alta gamma degli anni precedenti rischiano di diventare meno performanti in futuro. Le analisi rivelano che i veicoli equipaggiati con batterie al nichel-manganese-cobalto nel periodo 2022-2023 hanno subito una svalutazione maggiore rispetto ai modelli del 2024-2025 che utilizzavano batterie al litio-ferro-fosfato. Allo stesso tempo, il monitoraggio del valore residuo di Black Book mostra che i veicoli connessi, che possono ricevere aggiornamenti via etere, mantengono un valore maggiore rispetto ai veicoli non connessi. Inoltre, una ricerca della Federal Reserve Bank di New York evidenzia una correlazione tra la maggiore velocità di insolvenza sui prestiti e la percezione di obsolescenza tecnologica. Ciò indica un potenziale rischio di default strategico per i locatari che considerano i prezzi delle opzioni di acquisto non competitivi.
Analisi del segmento
Per tipo di veicolo: flotte commerciali accelerano
Nel 2025, le autovetture hanno dominato il mercato del leasing di veicoli elettrici con l'81.25% dei ricavi, ma la crescita si sta gradualmente spostando verso furgoni e pick-up utilizzati nella logistica dell'e-commerce. I veicoli commerciali rappresentano la componente più dinamica del mercato del leasing di veicoli elettrici, destinata a espandersi a un tasso di crescita annuo composto (CAGR) del 17.86%. L'impegno di Amazon a noleggiare 100,000 furgoni elettrici per le consegne Rivian sottolinea le economie di scala nella ricarica e nella manutenzione presso i depositi. Il programma eSprinter di DHL nel 2025 ha dimostrato come il leasing "chiavi in mano" semplifichi la conformità alle normative sulle zone a basse emissioni.
Le società di leasing stanno integrando la telematica nelle strutture tariffarie basate sull'utilizzo, collegando i piani di pagamento ai chilometri percorsi o ai pacchi consegnati. I veicoli commerciali leggeri con massa inferiore a 3.5 tonnellate sono i più richiesti, in parte perché le normative comunali vietano sempre più spesso la circolazione dei furgoni a combustione nei centri urbani. Nel segmento delle autovetture, i segmenti compatti e di medie dimensioni mostrano la rotazione più rapida dei contratti di leasing grazie alla parità di costo raggiunta in precedenza. Il leasing di veicoli elettrici di lusso è più lento a causa della maggiore volatilità del valore residuo, sebbene gli aggiornamenti software-defined possano migliorare la fidelizzazione nel tempo.
Per tipologia di propulsione: predominano i veicoli elettrici a batteria (BEV), i veicoli ibridi plug-in (PHEV) sono in bilico.
Nel 2025, i veicoli elettrici a batteria (BEV) hanno rappresentato il 73.18% dei nuovi contratti di leasing e si prevede che cresceranno a un tasso annuo composto del 19.13%, ampliando il loro vantaggio rispetto agli ibridi plug-in. Toyota ha rivelato che nel 2025 una parte significativa della sua flotta in leasing in Europa era composta da veicoli elettrici a batteria (BEV), mostrando una crescita notevole rispetto all'anno precedente. Con diverse giurisdizioni che escluderanno i veicoli ibridi plug-in (PHEV) dai mandati sulle emissioni zero dopo il 2030, i valori residui degli ibridi sono soggetti a limitazioni, spingendo le società di leasing ad accorciare la durata dei contratti. Di conseguenza, i BEV dominano il mercato del leasing di veicoli elettrici in diverse categorie di propulsione.
I veicoli elettrici a celle a combustibile detengono una quota minima del mercato, trovando la loro nicchia nei corridoi infrastrutturali per l'idrogeno situati in California, Germania e Corea del Sud. L'attuale strategia prevede l'eliminazione graduale dei veicoli ibridi plug-in (PHEV) entro il 2027, in concomitanza con l'interruzione da parte dei produttori delle linee di veicoli a doppia trazione. Di conseguenza, le società di leasing si stanno adeguando modellando curve di deprezzamento più ripide per gli ibridi e riallocando il capitale verso i veicoli elettrici a batteria (BEV), che non solo beneficiano di sussidi più consistenti, ma vantano anche costi di manutenzione inferiori.
Da utente finale: impennata delle piattaforme di car sharing
Nel 2025, le flotte aziendali rappresentavano il 49.03% della domanda, ma le piattaforme di ride-sharing e di consegna a domicilio saranno la categoria di clienti in più rapida crescita, con un CAGR del 18.79%. Entro il 2030, Uber prevede di noleggiare veicoli elettrici agli autisti negli Stati Uniti, in Canada e in Europa. Nel 2025, l'elettrificazione della flotta di Grab nel Sud-est asiatico ha compiuto progressi significativi, grazie anche ai sussidi statali in Indonesia e Thailandia. In Europa, i singoli noleggiatori beneficiano di agevolazioni fiscali che ne aumentano l'accessibilità economica. Sebbene gli enti governativi rappresentino una quota minore del mercato, i loro contratti a lungo termine svolgono un ruolo cruciale nella stabilizzazione dei flussi di cassa per i locatori.
I clienti commerciali prediligono soluzioni integrate, come assicurazione, energia e telematica, con addebito in base ai chilometri percorsi. Le società di leasing che includono l'accesso alla rete di ricarica nelle fatture di leasing si aggiudicano una quota maggiore di operatori di ride-sharing, che spesso faticano a prevedere l'utilizzo giornaliero dei veicoli.
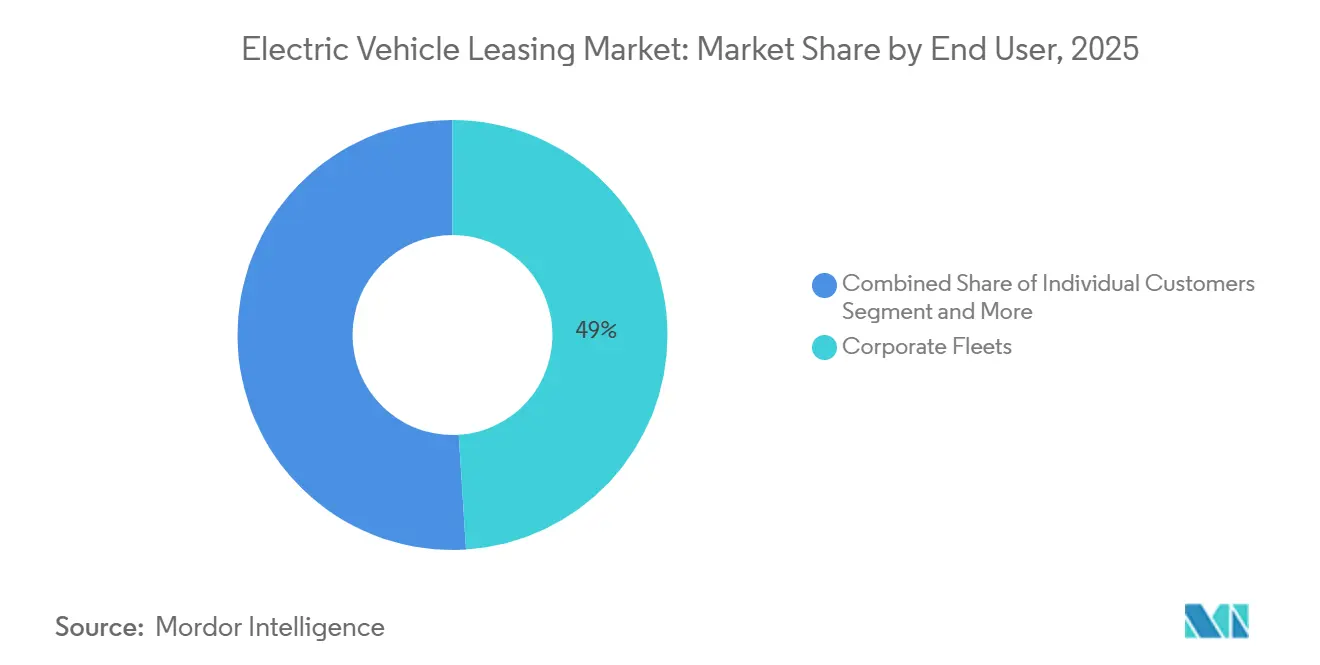
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per durata: guadagni a breve termine slancio
I contratti a breve termine, inferiori a 12 mesi, cresceranno a un tasso annuo composto del 18.35%, trainati da piattaforme in abbonamento come Loopit e Spring Free EV. I contratti di leasing a medio termine (1-3 anni) rappresentavano ancora il 57.11% della quota di mercato del leasing di veicoli elettrici nel 2025, poiché si allineano ai cicli di budget aziendali. Secondo la National Vehicle Leasing Association, la durata media dei contratti è diminuita tra il 2023 e il 2025, evidenziando le preoccupazioni dei clienti in merito all'obsolescenza tecnologica.
I contratti a lungo termine (oltre 3 anni) diminuiscono in percentuale sul totale delle nuove erogazioni: i tassi di interesse più elevati aumentano l'onere finanziario complessivo e acuiscono l'incertezza residua. Le società di leasing propongono sempre più spesso estensioni modulari, che consentono ai clienti di rinegoziare il contratto o sostituire i veicoli a metà del periodo contrattuale senza incorrere in penali. I prodotti a breve termine generano maggiori ricavi mensili per veicolo, ma richiedono sofisticate operazioni di remarketing per mantenere un elevato tasso di utilizzo della flotta.
Analisi geografica
Nel 2025, l'Europa deteneva il 46.22% del mercato del leasing di veicoli elettrici, grazie a strumenti politici come il regime fiscale tedesco per le auto aziendali e il contributo britannico per i furgoni elettrici. La Francia continua a offrire il bonus ecologico per i veicoli noleggiati al di sotto di una determinata soglia di prezzo fino al 2026. Nei Paesi Bassi, l'elevata densità di colonnine di ricarica riduce l'ansia da autonomia, favorendo una forte diffusione del leasing tra i privati. Arval ha evidenziato un aumento dei veicoli a zero emissioni in Europa tra il 2023 e il 2025. L'Europa dovrà affrontare la sfida di gestire l'afflusso di veicoli a fine leasing nel periodo 2026-2027, a fronte della crescente pressione sui valori residui.
La regione Asia-Pacifico sarà quella a più rapida crescita, con un CAGR del 17.48%, trainata dall'obiettivo cinese di raggiungere il 40% di vendite di veicoli a energia alternativa entro il 2030. Pechino estende l'esenzione dall'imposta sugli acquisti fino al 2027, mentre Shenzhen offre un sussidio per il leasing, incentivando l'adozione da parte delle aziende. Il programma indiano FAME-II eroga 10,000 crore di rupie (1.2 miliardi di dollari) in incentivi, mentre i contributi aggiuntivi del Maharashtra riducono il costo totale di proprietà per gli operatori di flotte. Mentre Giappone e Corea del Sud si confrontano con le preferenze dei consumatori per i veicoli ibridi e con infrastrutture di ricarica limitate, entrambi i paesi hanno fissato obiettivi legalmente vincolanti per l'eliminazione graduale dei motori a combustione interna entro il 2035, aprendo la strada a un'intensificazione delle attività di leasing nel corso del decennio. Nel frattempo, il Sud-est asiatico sta assistendo a una forte accelerazione, in particolare grazie agli sforzi di elettrificazione del servizio di trasporto passeggeri guidati da Grab a Giacarta e Bangkok.
In Nord America, l'adozione si basa sul credito per veicoli a basse emissioni previsto dall'Inflation Reduction Act, che le società di leasing incassano al momento della stipula del contratto. Tesla Financial Leasing, Enterprise e Hertz dominano i volumi, sebbene la flessione del valore residuo di Hertz per il biennio 2024-2025 sottolinei il rischio. Il Canada fornisce 5,000 CAD (circa 3,700 USD), integrati da incentivi federali e contributi provinciali, sostenendo un flusso transfrontaliero di domanda di leasing di veicoli a zero emissioni [3] “iZEV Incentive Program”, Transport Canada, tc.canada.ca . La penetrazione in Sud America rimane embrionale; i programmi pilota per taxi e autobus in Brasile, Cile e Argentina avanzano, ma devono affrontare ostacoli legati a tariffe e infrastrutture. Gli stati del Consiglio di Cooperazione del Golfo lanciano progetti pilota di leasing orientati alle flotte, in linea con le agende nazionali di diversificazione, mentre il Sudafrica sperimenta il noleggio di veicoli elettrici aziendali nei corridoi ad alta vocazione turistica.
Panorama competitivo
Il mercato globale del leasing automobilistico è caratterizzato da un panorama competitivo ma moderatamente concentrato. Ayvens e Arval dominano il mercato europeo dei clienti aziendali grazie alle loro estese reti di assistenza, mentre Sixt e Hertz si concentrano sui leasing urbani a breve termine. Le società captive dei produttori di automobili, come Tesla Financial Leasing, BYD Auto Finance, Hyundai Capital e Toyota Financial Services, utilizzano sistemi telematici proprietari e aggiornamenti software per adottare strategie più audaci in materia di valutazione del rischio residuo. Rivian Financial Services si rivolge ai settori dell'avventura e delle consegne attraverso canali aziendali diretti, mentre VinFast Leasing lancia modelli di abbonamento combinati batteria-veicolo in tutto il Sud-est asiatico.
La padronanza dei dati sta diventando il fattore determinante tra i leader del settore e chi resta indietro. Volkswagen Financial Services utilizza un algoritmo brevettato che modifica i prezzi di leasing in tempo reale, reagendo ai dati di telemetria che indicano un degrado della batteria inferiore alle aspettative, riducendo di fatto i margini di rischio. Allo stesso tempo, le funzionalità software over-the-air di Tesla rafforzano il valore sul mercato secondario, consentendo all'azienda di stabilire valori residui più elevati e di superare i concorrenti sensibili alle variazioni di prezzo. Il regolamento della Commissione Europea sul passaporto delle batterie, pur introducendo sfide in termini di conformità, offre anche alle società di leasing un vantaggio di marketing per le loro unità usate con qualità certificata. Le aziende che non dispongono delle dimensioni necessarie per sfruttare la telematica rischiano di perdere terreno, poiché i clienti con un'elevata propensione all'usura tendono a optare per contratti generici che non tengono conto del loro rischio.
Le opportunità emergenti risiedono in servizi come la ricarica presso i depositi, i programmi di leasing di veicoli elettrici usati certificati per capitalizzare sui surplus derivanti dalla fine del leasing e la portabilità transfrontaliera dei contratti di leasing per semplificare la gestione delle flotte per le aziende globali. Le collaborazioni tra società di leasing e aziende energetiche sono in aumento: BYD Auto Finance ha fatto parlare di sé co-investendo in depositi di ricarica a Shenzhen, mentre Ayven ha stretto una partnership con Iberdrola in Spagna per assicurarsi accordi di energia rinnovabile per la ricarica delle flotte.
Leader del settore del leasing di veicoli elettrici
Gruppo Ayvens
Arval (BNP Paribas)
Sesto SE
Hertz Global Holdings, Inc.
Volkswagen Servizi Finanziari AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Drivn, una piattaforma di leasing di veicoli elettrici focalizzata sulle flotte commerciali pesanti, ha firmato un Memorandum d'Intesa (MoU) con Tata Motors, il più grande produttore indiano di veicoli commerciali, per esplorare la diffusione del leasing di veicoli commerciali elettrici in India. Nell'ambito della partnership, Drivn fornirà soluzioni di leasing personalizzate per la gamma di veicoli commerciali elettrici di Tata Motors, consentendo agli operatori di flotte di passare ai veicoli elettrici attraverso finanziamenti più semplici e accessibili.
- Giugno 2026: Switch Mobility ha firmato un memorandum d'intesa (MoU) con Drivn per rafforzare le soluzioni di leasing di veicoli elettrici ed espandere l'accesso dei clienti ai veicoli elettrici nell'intero ecosistema della mobilità commerciale. La partnership mira a rendere la proprietà e la diffusione dei veicoli elettrici più accessibili attraverso soluzioni di mobilità basate sul leasing.
Ambito del rapporto sul mercato globale del leasing di veicoli elettrici
L'analisi comprende la segmentazione per tipo di veicolo (autovetture e veicoli commerciali), tipo di propulsione (veicoli elettrici a batteria, veicoli ibridi plug-in e veicoli elettrici a celle a combustibile), utente finale (clienti individuali, flotte aziendali, enti governativi e piattaforme di ride-sharing e consegna) e durata (breve termine (meno di 12 mesi), medio termine (1-3 anni) e lungo termine (più di 3 anni)). L'analisi comprende anche un'analisi a livello regionale, incluse Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Le dimensioni del mercato e le previsioni di crescita sono presentate in valore in USD.
| Veicoli passeggeri |
| Veicoli commerciali |
| Veicoli elettrici a batteria |
| Veicoli elettrici ibridi plug-in |
| Veicoli elettrici a celle a combustibile |
| Clienti individuali |
| Flotte aziendali |
| Agenzie governative |
| Piattaforme di condivisione di corse e consegna |
| A breve termine (meno di 12 mesi) |
| Medio termine (1-3 anni) |
| A lungo termine (oltre 3 anni) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Spagna | |
| Italia | |
| Francia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Per tipo di propulsione | Veicoli elettrici a batteria | |
| Veicoli elettrici ibridi plug-in | ||
| Veicoli elettrici a celle a combustibile | ||
| Per utente finale | Clienti individuali | |
| Flotte aziendali | ||
| Agenzie governative | ||
| Piattaforme di condivisione di corse e consegna | ||
| Per durata | A breve termine (meno di 12 mesi) | |
| Medio termine (1-3 anni) | ||
| A lungo termine (oltre 3 anni) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del leasing di veicoli elettrici nel 2026?
Si stima che il mercato del leasing di veicoli elettrici raggiungerà un valore di 122.87 miliardi di dollari nel 2026, in aumento rispetto ai 105.01 miliardi di dollari del 2025.
Quale regione sta registrando la crescita più rapida in termini di contratti di leasing?
La regione Asia-Pacifico è in testa con un CAGR del 17.48% fino al 2031, trainata dai sistemi di sovvenzione cinesi e indiani che favoriscono fortemente le flotte a zero emissioni noleggiate.
Perché i veicoli elettrici a batteria sono preferiti agli ibridi plug-in per il leasing?
Incentivi più vantaggiosi, normative più severe sulle emissioni zero e costi di manutenzione inferiori spingono locatori e clienti verso i veicoli elettrici a batteria (BEV), che nel 2025 detenevano una quota di mercato del 73.18% e crescono del 19.13% all'anno.
Che ruolo svolgono le piattaforme di micro-leasing nel settore?
Piattaforme come Loopit e Spring Free EV consentono contratti inferiori a 12 mesi che includono assicurazione e ricarica, rivolgendosi ai conducenti della gig economy e stimolando la crescita del leasing a breve termine con un CAGR del 18.35%.


