

Dimensioni e quota del mercato degli spazzolini elettrici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
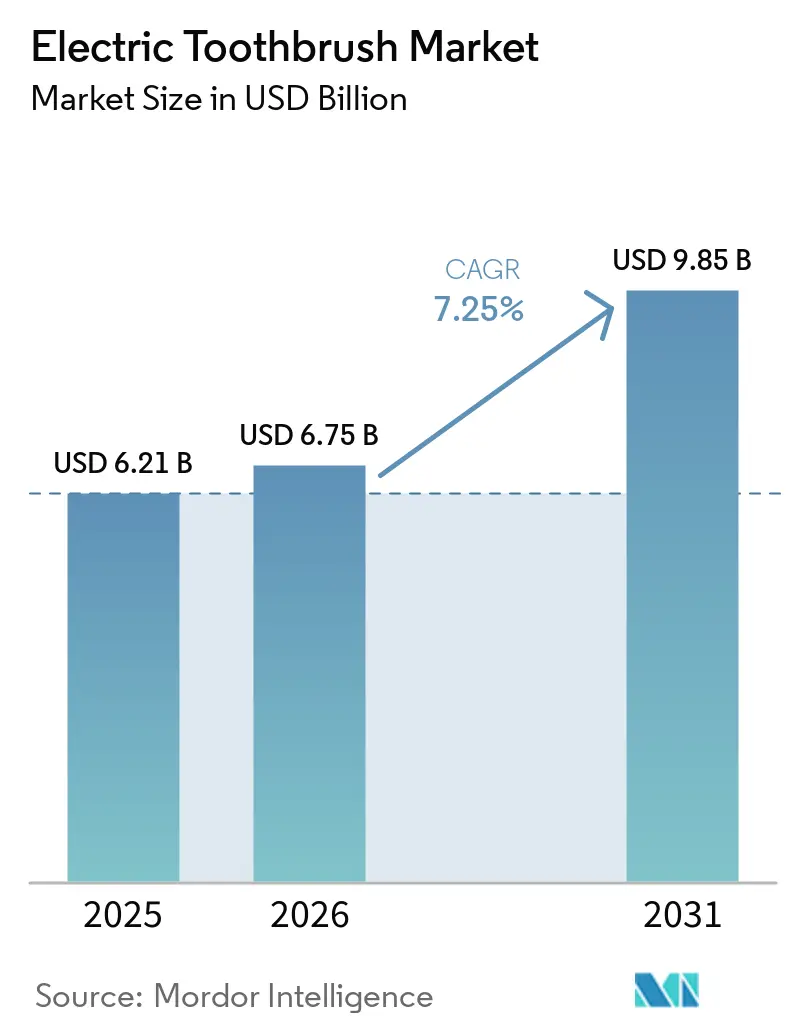
| Dimensione del mercato (2026) | 6.75 miliardo di dollari |
| Dimensione del mercato (2031) | 9.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.25% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli spazzolini elettrici di Mordor Intelligence
Il mercato degli spazzolini elettrici è stimato in 6.75 miliardi di dollari nel 2026, in crescita rispetto ai 6.21 miliardi di dollari del 2025, e si prevede che raggiungerà i 9.85 miliardi di dollari entro il 2031, con un CAGR del 7.25%. L'espansione riflette la crescente accettazione clinica del fatto che lo spazzolamento elettrico rimuove la placca fino al 21% meglio dei metodi manuali, la classificazione FDA di Classe I a supporto che riduce i cicli di innovazione e i miglioramenti del rapporto prezzo che portano i modelli connessi al di sotto della soglia dei 50 dollari in molte regioni. Le normative sulla sostenibilità, in particolare il Regolamento sulle batterie dell'Unione Europea del 2023, stanno accelerando l'adozione di soluzioni ricaricabili e spingendo i marchi verso design modulari e riciclabili. Allo stesso tempo, gli abbonamenti DTC che spediscono le testine ogni trimestre stanno vincolando gli utenti agli ecosistemi, migliorando il valore del ciclo di vita e proteggendo i marchi dalla volatilità delle materie prime. Tuttavia, l'intensità competitiva sta aumentando poiché i concorrenti cinesi stanno implementando dispositivi guidati dall'intelligenza artificiale a prezzi inferiori del 30-40%, obbligando gli operatori storici a differenziarsi attraverso tecnologie motorie brevettate e approvazioni cliniche.
Punti chiave del rapporto
- In base alla tipologia di prodotto, nel 2025 i modelli ricaricabili hanno dominato il mercato degli spazzolini elettrici, con una quota pari all'82.14%, mentre si prevede che le varianti a batteria registreranno un CAGR dell'8.75% entro il 2031.
- Grazie alla tecnologia di spazzolatura, le testine oscillanti-rotanti hanno generato un fatturato del 54.68% nel 2025; si prevede che i design sonici e ultrasonici accelereranno a un CAGR del 9.95% entro il 2031.
- Per utente finale, gli adulti hanno registrato l'85.14% delle vendite nel 2025, mentre si prevede che il segmento dei bambini crescerà a un CAGR dell'8.95% nel periodo di previsione.
- Per canale di distribuzione, supermercati e ipermercati detenevano una quota del 43.68% nel 2025, ma la vendita al dettaglio online è destinata a registrare la crescita più rapida, con un CAGR del 9.56% entro il 2031.
- In termini geografici, l'Europa ha rappresentato il 36.89% dei ricavi del 2025; l'area Asia-Pacifico è sulla buona strada per raggiungere il CAGR più rapido, pari all'8.74%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli spazzolini elettrici
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare la consapevolezza dei consumatori sull'igiene orale | + 1.2% | Globale, con guadagni accelerati in Asia-Pacifico e America Latina | Medio termine (2-4 anni) |
| Progressi tecnologici nella progettazione e funzionalità dei prodotti | + 1.5% | Il Nord America e l'Europa guidano l'adozione; l'Asia-Pacifico segue con l'innovazione localizzata | A breve termine (≤ 2 anni) |
| Aumento della prevalenza delle malattie dentali | + 1.0% | Globale, concentrato nelle popolazioni anziane (Europa, Giappone) e nelle regioni con una dieta ricca di zuccheri | A lungo termine (≥ 4 anni) |
| Crescente domanda di prodotti ecologici e ricaricabili | + 0.9% | Europa (guidata dal regolamento UE sulle batterie), Nord America, Australia | Medio termine (2-4 anni) |
| Iniziative governative favorevoli all'igiene orale | + 0.7% | Mercati emergenti (India, Brasile, Asia sud-orientale) con programmi nazionali di salute dentale | A lungo termine (≥ 4 anni) |
| Marketing e pubblicità aggressivi da parte dei marchi | + 0.8% | Globale, con la massima intensità in Nord America, Europa e Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumentare la consapevolezza dei consumatori sull'igiene orale
Il Rapporto 2022 dell'Organizzazione Mondiale della Sanità sullo Stato di Salute Orale Globale ha documentato che 3.5 miliardi di persone soffrono di malattie orali, ponendo la prevenzione come un imperativo di salute pubblica piuttosto che una spesa discrezionale. Questa consapevolezza si traduce in cambiamenti comportamentali: i consumatori ora riconoscono che gli spazzolini elettrici offrono una rimozione della placca superiore rispetto allo spazzolamento manuale, un fatto convalidato da studi clinici che mostrano un'efficacia di pulizia superiore fino al 21%. Il Ministero della Salute, del Lavoro e del Welfare giapponese ha segnalato un aumento della spesa medica odontoiatrica pro capite dal 2009 al 2024. Ciò che conta strategicamente è che la consapevolezza da sola non garantisce l'adozione: l'88.6% dei giovani giapponesi utilizza ancora spazzolini manuali nonostante l'elevata alfabetizzazione sanitaria, rivelando un divario tra conoscenza e comportamento che i marchi devono colmare attraverso programmi di formazione e sperimentazione. L'impatto raggiunge il picco nel medio termine, poiché le piattaforme di salute digitale integrano il monitoraggio dell'igiene orale, creando cicli di feedback che ne rafforzano l'utilizzo.
Progressi tecnologici nella progettazione e funzionalità dei prodotti
Nel 2024, Oclean ha lanciato il primo spazzolino elettrico Wi-Fi al mondo, dotato di spazzolamento guidato dall'intelligenza artificiale con comandi vocali a conduzione ossea e feedback in tempo reale su 8 zone orali, a dimostrazione di come la connettività stia trasformando un prodotto di base in un dispositivo sanitario basato sui dati. La tecnologia sonica brevettata di Philips Sonicare funziona a 31,000 movimenti al minuto, generando una dinamica dei fluidi che pulisce gli spazi interdentali senza abrasione meccanica, mentre la serie iO di Oral-B integra il tracciamento del movimento 3D e sensori di pressione che avvisano gli utenti in caso di spazzolamento eccessivo. L'implicazione strategica è che la tecnologia sta dividendo il mercato: i segmenti premium giustificano prezzi di 100-140 dollari attraverso la connettività tramite app e piani di spazzolamento personalizzati, mentre i prodotti di fascia media, con un prezzo di 35-50 dollari, adottano motori a levitazione magnetica e diverse modalità di pulizia per competere in termini di prestazioni. La durata della batteria è diventata un fattore di differenziazione: Oclean Flow dichiara 180 giorni per carica, riducendo l'attrito per i viaggiatori ed eliminando la necessità di caricabatterie proprietari che vincolano i consumatori agli ecosistemi. Questo fattore ha un impatto a breve termine, poiché i cicli di produzione nell'elettronica di consumo durano 18-24 mesi, stimolando l'innovazione continua.
Aumento della prevalenza delle malattie dentali
Carie dentale, parodontite e perdita dei denti colpiscono 3.69 miliardi di persone in tutto il mondo, con una prevalenza in aumento nelle popolazioni anziane e nelle regioni con diete ricche di zuccheri, secondo i dati epidemiologici dell'OMS. Gli spazzolini elettrici affrontano questo problema attraverso timer che impongono la durata di spazzolamento di 2 minuti raccomandata dai dentisti e promemoria a quadrante che garantiscono una copertura completa. L'impatto a lungo termine deriva dall'inevitabilità demografica: l'invecchiamento della popolazione in Europa e Giappone stimolerà la domanda di dispositivi che compensino il declino della manualità, mentre i mercati emergenti si trovano ad affrontare una crescente incidenza di malattie con la proliferazione delle diete occidentali. Assicuratori e associazioni odontoiatriche raccomandano sempre più lo spazzolamento elettrico ai pazienti con apparecchi ortodontici o patologie parodontali, integrando gli spazzolini elettrici nei percorsi di assistenza clinica.
Crescente domanda di prodotti ecologici e ricaricabili
Il Regolamento sulle batterie dell'Unione europea, entrato in vigore nel 2023, impone che entro il 2027 tutte le batterie portatili debbano raggiungere obiettivi di raccolta, divulgare l'impronta di carbonio e incorporare un contenuto minimo di materiale riciclato, costringendo i produttori di spazzolini elettrici a riprogettare le catene di approvvigionamento e le architetture dei prodotti, secondo il Regolamento UE sulle batterie [1] Fonte: Unione europea, “Regolamento sulle batterie (UE) 2023”, eur-lex.europa.eu . Lo spazzolino Wave di Laifen utilizza imballaggi realizzati con oltre il 90% di materiali riciclabili, mentre diverse marche offrono ora testine biodegradabili per affrontare il problema dei 3.6 miliardi di spazzolini di plastica smaltiti annualmente da Laifen. I modelli ricaricabili dominano l'82.14% delle vendite del 2025 perché eliminano i rifiuti di batterie e riducono il costo del ciclo di vita, ma la tensione strategica sta nel bilanciare le affermazioni di sostenibilità con l'obsolescenza programmata: la maggior parte dei dispositivi utilizza batterie agli ioni di litio sigillate che non possono essere sostituite, creando rifiuti elettronici quando la batteria si degrada dopo 2-3 anni. In Europa e Nord America, i consumatori prestano sempre maggiore attenzione all'impatto del ciclo di vita dei prodotti e i marchi che non offrono programmi di ritiro o design modulari rischiano danni alla reputazione. Questa tendenza raggiungerà il suo apice nel medio termine, con l'inasprimento dei controlli normativi e la trasformazione della sostenibilità da elemento distintivo a requisito imprescindibile.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza del metodo tradizionale di pulizia dei denti | -0.6% | Asia-Pacifico, Africa, America Latina, con la maggiore persistenza nelle aree rurali | A lungo termine (≥ 4 anni) |
| Prezzi fluttuanti delle materie prime | -0.4% | Globale, con forti pressioni nei centri manifatturieri dell'Asia-Pacifico (Cina, Vietnam) | A breve termine (≤ 2 anni) |
| Bassa penetrazione nei paesi in via di sviluppo e sottosviluppati | -0.5% | Africa subsahariana, Asia meridionale, parti dell'America Latina | A lungo termine (≥ 4 anni) |
| Elevato costo associato al prodotto | -0.3% | Mercati emergenti (India, Indonesia, Brasile) e segmenti di consumatori a basso reddito a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prevalenza del metodo tradizionale di pulizia dei denti
Le preferenze culturali e l'inerzia comportamentale sostengono il predominio degli spazzolini manuali nei mercati emergenti, dove l'88.6% dei giovani giapponesi continua a utilizzarli nonostante l'elevata alfabetizzazione sanitaria e la disponibilità del prodotto. Questa persistenza deriva da molteplici fattori: lo spazzolamento manuale è radicato nelle routine infantili, i genitori non percepiscono gli spazzolini elettrici come necessari per i bambini e il feedback tattile dello spazzolamento manuale fornisce un senso di controllo che i dispositivi elettrici interrompono. Nelle aree rurali dell'Asia-Pacifico, dell'Africa e dell'America Latina, l'accesso incostante all'elettricità rende i modelli ricaricabili impraticabili, mentre le alternative a batteria incontrano scetticismo in termini di prestazioni e durata. L'impatto a lungo termine riflette l'orizzonte temporale generazionale necessario per modificare abitudini radicate: i marchi devono rivolgersi ai bambini attraverso dispositivi gamificati e partnership scolastiche per normalizzare lo spazzolamento elettrico prima dell'età adulta. La sfida strategica è che superare questa restrizione richiede investimenti sostenuti in programmi educativi e sperimentali che potrebbero non produrre risultati per 5-10 anni, mettendo a dura prova la pazienza degli investitori pubblici concentrati sui risultati trimestrali.
Prezzi fluttuanti delle materie prime
I prezzi delle batterie agli ioni di litio, che secondo l'Agenzia Internazionale dell'Energia sono scesi da 780 dollari per kWh nel 2015 a 139 dollari per kWh nel 2024, si sono stabilizzati ma rimangono vulnerabili alle interruzioni della catena di approvvigionamento e alle tensioni geopolitiche che interessano l'estrazione di litio, cobalto e nichel [2] Fonte: Agenzia Internazionale dell'Energia, "Battery Price Data 2024", iea.org . I produttori di spazzolini elettrici si riforniscono anche di plastica, componenti elettronici e setole di nylon DuPont, tutti soggetti alla volatilità dei prezzi delle materie prime. Procter & Gamble ha previsto un impatto negativo al netto delle imposte di 200 milioni di dollari derivante dai costi delle materie prime nel 2025, mentre Colgate-Palmolive prevede un impatto tariffario incrementale di 200 milioni di dollari, a dimostrazione di come l'inflazione dei costi degli input comprima i margini. L'impatto a breve termine è acuto perché i produttori operano con cicli di approvvigionamento di 6-12 mesi, limitando la loro capacità di proteggersi dai picchi di prezzo. I marchi rispondono attraverso iniziative di produttività – P&G ha realizzato risparmi per 280 punti base nell'ultimo trimestre – ma questi guadagni finiscono per stabilizzarsi, costringendo ad aumenti di prezzo che frenano la domanda o a un'erosione dei margini che limita gli investimenti in innovazione. L'implicazione strategica è che l'integrazione verticale o i contratti di fornitura a lungo termine diventano vantaggi competitivi, garantendo una stabilità dei costi che i player più piccoli non possono replicare.
Analisi del segmento
Per forma del prodotto: i modelli ricaricabili sono un punto di riferimento per le entrate, le varianti delle batterie puntano all'accessibilità
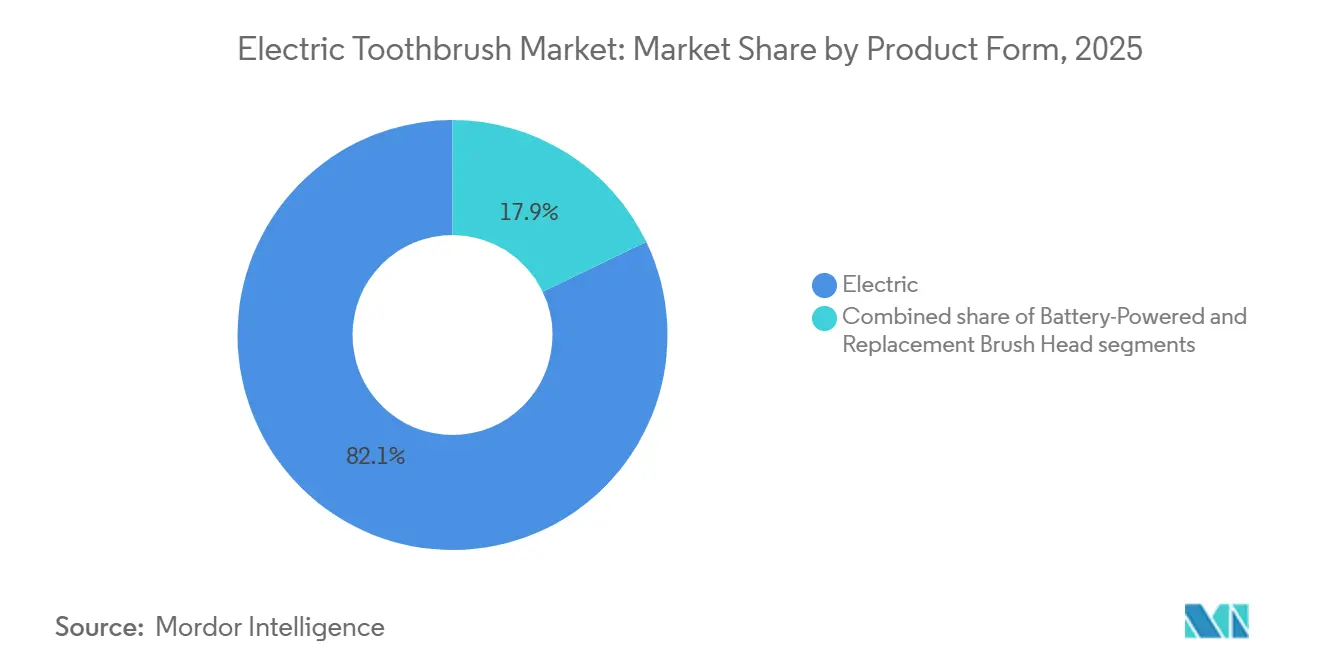
I modelli elettrici ricaricabili hanno detenuto l'82.14% della quota di mercato nel 2025, riflettendo la preferenza dei consumatori per dispositivi che eliminano i costi di sostituzione della batteria e forniscono una potenza costante durante l'intero ciclo di carica. Le varianti a batteria, sebbene detengano solo il 17.86% della quota, cresceranno a un CAGR dell'8.75% fino al 2031, poiché i produttori si rivolgono a consumatori sensibili al prezzo nei mercati emergenti in cui l'accesso all'elettricità rimane discontinua. Le testine di ricambio costituiscono un flusso di entrate ricorrenti cruciale, con modelli di abbonamento di Quip (7 USD al trimestre), Philips Sonicare (7.99-13.99 USD al trimestre) e Burst (7 USD al trimestre) che vincolano i consumatori agli ecosistemi e generano valori di vita che superano la vendita iniziale del dispositivo. La tensione strategica risiede nella tecnologia delle batterie: i modelli ricaricabili utilizzano celle agli ioni di litio sigillate che si degradano dopo 2-3 anni, creando rifiuti elettronici e costringendo gli utenti a riacquistarli, mentre i dispositivi a batteria consentono agli utenti di sostituire le batterie AA o AAA, prolungando la durata del prodotto ma riducendo il vincolo del produttore.
Il modello Flow di Oclean vanta una durata della batteria di 180 giorni per carica, eliminando l'attrito delle ricariche frequenti e risultando attraente per i viaggiatori che resistono all'uso di cavi di ricarica proprietari. La serie Pro 3 di Oral-B, con un prezzo compreso tra 35 e 45 GBP (44-57 USD), dimostra come i produttori storici stiano difendendo la propria quota di mercato attraverso promozioni aggressive – fino al 71% di sconto sui prezzi di vendita consigliati – che comprimono i margini ma mantengono i volumi. Il segmento delle testine di ricambio subisce un'interruzione da parte di produttori terzi che offrono testine compatibili con sconti del 30-40%, erodendo la fedeltà al marchio e costringendo gli OEM a differenziarsi attraverso funzionalità proprietarie come i chip RFID che comunicano l'età della testina al dispositivo. Questa segmentazione subirà un'ulteriore biforcazione, poiché gli utenti premium richiedono funzionalità intelligenti, mentre gli acquirenti attenti al rapporto qualità-prezzo danno priorità alle funzionalità di base e a un basso costo totale di proprietà.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tecnologia di spazzolatura: l'innovazione sonica sfida la tecnologia a testina rotante
Le testine oscillanti e rotanti detenevano il 54.68% della quota di mercato nel 2025, sfruttando decenni di validazione clinica e il solido valore del marchio derivante dalla leadership di mercato di Oral-B, tuttavia i design sonici e ultrasonici cresceranno a un CAGR del 9.95% fino al 2031, trainati da una pulizia interdentale superiore e da una ridotta irritazione gengivale. La tecnologia sonica brevettata di Philips Sonicare opera a 31,000 movimenti al minuto, generando una dinamica dei fluidi che rimuove la placca nelle aree difficili da raggiungere senza abrasione meccanica, mentre i dispositivi ultrasonici superano la frequenza di 1.6 MHz per distruggere il biofilm a livello cellulare. X Ultra S di Oclean eroga 84,000 movimenti al minuto tramite un motore a levitazione magnetica, posizionando la tecnologia sonica come frontiera delle prestazioni. La distinzione clinica è importante: lo spazzolamento sonico si basa sul flusso di fluido per pulire, mentre le testine oscillanti si basano sul contatto diretto delle setole, rendendo i design sonici più delicati per gli utenti con gengive sensibili o apparecchi ortodontici.
La corsa tecnologica si sta intensificando, con i produttori che depositano brevetti su design dei motori, geometrie delle testine e algoritmi di controllo. Oclean vanta oltre 300 brevetti tecnologici per spazzolini da denti , posizionandosi come leader nella quantità di proprietà intellettuale, sebbene il numero di brevetti non sia direttamente correlato alla quota di mercato. La serie iO di Oral-B integra sistemi di azionamento magnetico che combinano oscillazione e micro-vibrazioni, sfumando il confine tra le categorie e illustrando come i produttori consolidati stiano ibridando le tecnologie per difendere la propria base installata. L'implicazione strategica è che la tecnologia di spazzolamento sta diventando una considerazione secondaria per i consumatori, che danno priorità alle funzionalità smart rispetto al tipo di motore. I marchi che non riescono a comunicare i benefici clinici della tecnologia scelta rischiano la mercificazione, dove il prezzo diventa il principale criterio di acquisto. La conformità agli standard di sicurezza IEC 60601-1 per le apparecchiature elettromedicali rimane un requisito di base, sebbene la maggior parte degli spazzolini elettrici sia classificata come dispositivo di Classe I a basso rischio secondo le normative FDA, semplificando l'ingresso nel mercato [3] Fonte: US Food and Drug Administration, “Powered Toothbrushes – Regulatory Information,” fda.gov.
Per utente finale: il segmento degli adulti domina, la categoria dei bambini sblocca la fedeltà a lungo termine
Nel 2025, gli adulti rappresentavano l'85.14% della quota di mercato, trainati da redditi disponibili più elevati, una maggiore consapevolezza dei rischi di malattia parodontale e la volontà di investire nella prevenzione. Il segmento bambini, sebbene rappresenti solo il 14.86% del volume, crescerà a un CAGR dell'8.95% fino al 2031, poiché i produttori implementeranno la gamification, la connettività tramite app e il monitoraggio dei genitori per affrontare la sfida comportamentale di insegnare una corretta tecnica di spazzolamento. I modelli Philips Sonicare for Kids e Oral-B a marchio Disney utilizzano sistemi di ricompensa e monitoraggio dei progressi per incentivare sessioni di spazzolamento di 2 minuti, mentre gli spazzolini da denti connessi tramite app di Playbrush GmbH trasformano lo spazzolamento in un gioco interattivo che cattura l'attenzione dei bambini. Il valore strategico del segmento bambini va oltre il fatturato immediato: la fidelizzazione al marchio durante l'infanzia crea clienti a vita che passano ai modelli per adulti e acquistano testine di ricambio per decenni.
Il Giappone illustra il potenziale inesplorato: solo il 12.3% dei giovani utilizza spazzolini elettrici, nonostante i genitori investano molto nella cura dentale dei bambini, rivelando un divario di percezione che i marchi devono colmare attraverso programmi di formazione e sperimentazione. Adolescenti e giovani adulti rappresentano una fascia demografica particolarmente svantaggiata, poiché la maggior parte dei prodotti si rivolge a "adulti" o "bambini" senza soddisfare le preferenze specifiche dei 13-25enni che cercano stile, portabilità e possibilità di condivisione sui social media. Il segmento degli adulti si sta biforcando tra utenti premium che richiedono uno spazzolamento guidato dall'intelligenza artificiale e il tracciamento del movimento 3D, e acquirenti attenti al rapporto qualità-prezzo che danno priorità alle funzionalità di base a prezzi compresi tra 35 e 50 dollari. L'invecchiamento della popolazione in Europa e Giappone sosterrà la domanda degli adulti, poiché gli spazzolini elettrici compensano il calo della manualità e contrastano la malattia parodontale che colpisce oltre il 50% degli adulti sopra i 60 anni. Il segmento dei bambini si trova di fronte a un'incognita normativa: se i governi impongono livelli di fluoro nei dentifrici per bambini o limitano la commercializzazione di prodotti con marchi di personaggi, i produttori dovranno spostare l'attenzione dall'intrattenimento ai risultati in termini di salute.
Per canali di distribuzione: l'e-commerce sconvolge il predominio dei negozi fisici
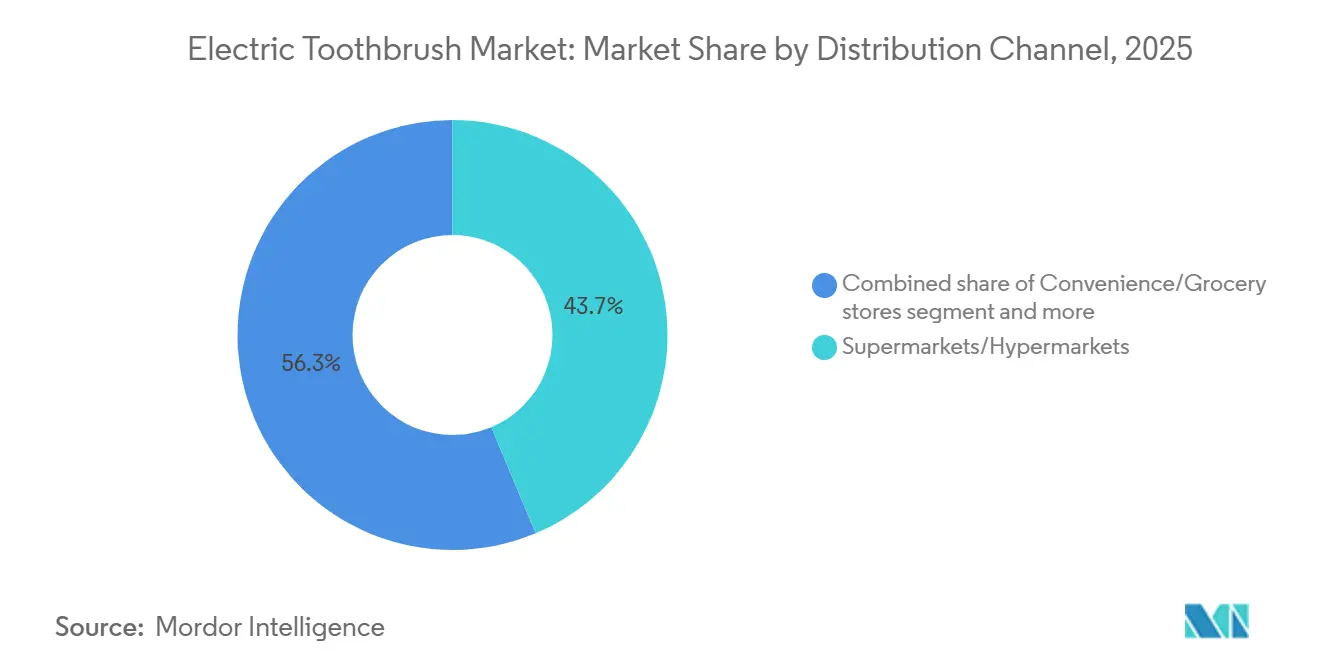
Supermercati e ipermercati hanno conquistato il 43.68% della quota di mercato nel 2025, sfruttando l'elevato traffico pedonale e le opportunità di acquisto d'impulso, ma i canali di vendita al dettaglio online cresceranno a un CAGR del 9.56% fino al 2031, poiché i marchi diretti al consumatore bypassano la vendita al dettaglio tradizionale e i consumatori danno priorità alla praticità e alla trasparenza dei prezzi. Quip, Burst e SURI hanno costruito le loro attività interamente sull'e-commerce, offrendo modelli di abbonamento che forniscono testine di ricambio trimestrali ed eliminando l'attrito di ricordarsi di acquistare le ricariche. Farmacie e parafarmacie hanno detenuto una quota del 18-20%, beneficiando del loro posizionamento come punti di riferimento per la salute dove i consumatori cercano consigli di esperti, mentre i minimarket e i supermercati hanno conquistato il 12-15% attraverso acquisti opportunistici. Il restante 10-12% transita attraverso "altri" canali, inclusi gli studi dentistici, dove i dentisti consigliano marchi specifici e talvolta vendono direttamente i dispositivi, creando un canale ad alta conversione che aggira lo scetticismo dei consumatori.
Il vantaggio del commercio al dettaglio online risiede nei dati: i marchi monitorano il comportamento di navigazione, l'abbandono del carrello e i tassi di acquisto ripetuto per ottimizzare prezzi e promozioni in tempo reale, mentre i rivenditori fisici operano su cicli di merchandising di 90 giorni che non possono rispondere ai cambiamenti della domanda. Oral-B e Philips insieme rappresentano circa il 70% delle vendite online di prodotti per l'igiene orale elettrica, a dimostrazione di come gli operatori storici abbiano difeso con successo la propria presenza digitale nonostante i concorrenti dei canali DTC [Reviewed.com]. La sfida strategica per i rivenditori tradizionali è lo showrooming: i consumatori visitano i negozi per esaminare i prodotti, ma acquistano online a prezzi inferiori, erodendo il valore dello spazio fisico sugli scaffali. Le farmacie contrastano questo fenomeno offrendo spazzolini elettrici in abbinamento all'iscrizione all'assicurazione dentale o offrendo punti fedeltà che compensano le differenze di prezzo. Il Digital Services Act dell'Unione Europea e le normative a tutela dei consumatori richiedono prezzi trasparenti e resi facili, aumentando i costi di conformità per i venditori online ma anche standardizzando l'esperienza del cliente. La distribuzione si frammenterà ulteriormente poiché il commercio sui social (TikTok Shop, Instagram Checkout) consentirà vendite guidate dagli influencer che bypasseranno sia la vendita al dettaglio tradizionale sia l'e-commerce di proprietà dei marchi, costringendo i produttori a gestire 5-7 canali distinti contemporaneamente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo degli spazzolini elettrici
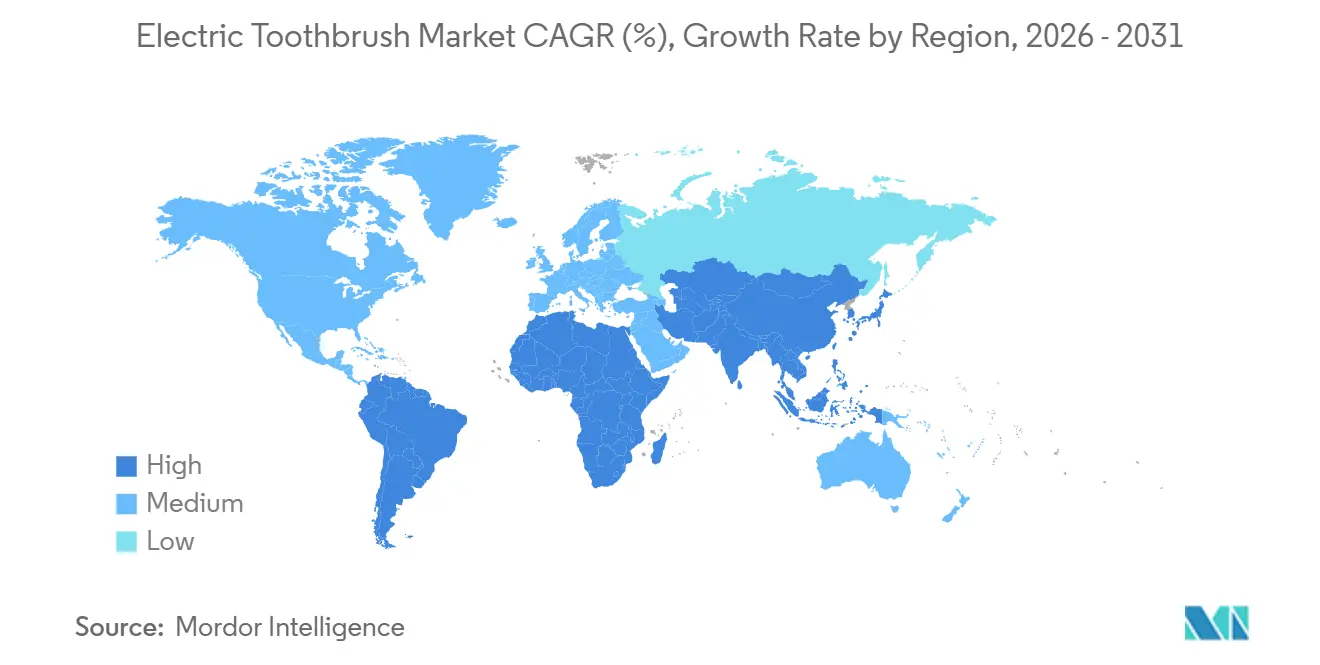
L'Europa ha generato il 36.89% del fatturato del 2025, con Germania, Regno Unito e Francia come principali mercati, dove le assicurazioni odontoiatriche spesso rimborsano gli spazzolini elettrici per i pazienti parodontali. La crescita regionale si sta moderando al 5-6% di CAGR, con il raggiungimento di un plateau di penetrazione nei centri urbani; tuttavia, l'Europa orientale rimane sottopenetrata, offrendo spazio per fasce di prezzo medie. La sostenibilità è ora un requisito fondamentale; i marchi privi di programmi di ritiro attirano controlli normativi e reazioni negative sui social media.
Mercato degli spazzolini elettrici nella regione Asia-Pacifico
L'Asia-Pacifico rappresenta la corsia più veloce, con un CAGR dell'8.74% entro il 2031. L'espansione della classe media in Cina e il ciclo di ammodernamento in India sostengono lo slancio, mentre Oclean e Usmile alimentano guerre di prezzo locali che comprimono le soglie di ingresso. La paradossale bassa adozione da parte dei giovani in Giappone rivela una rigidità culturale che le campagne educative mirano a smantellare. L'Australia, sostenuta da un reddito elevato e da una solida assicurazione, funge da roccaforte premium all'interno della regione. Il successo dipende dal bilanciamento tra estetica e fasce di prezzo localizzate ed efficienze delle piattaforme.
Il mercato degli spazzolini elettrici nelle Americhe e in Medio Oriente e Africa
Il Nord America ha rappresentato circa il 23% delle vendite del 2025, con gli Stati Uniti che stanno discutendo sull'inclusione di FSA e HSA, che potrebbero aumentare l'assorbimento dei premi riducendo il costo netto. I pionieri del DTC Quip e Burst hanno iniziato da qui, costringendo gli operatori storici a un'evoluzione digitale. Il Canada rispecchia le tendenze statunitensi, ma su scala ridotta, mentre il reddito inferiore del Messico limita la penetrazione nelle aree metropolitane. Il Sud America e il Medio Oriente-Africa raggiungono quote vicine al 10% ciascuna; le loro sacche di crescita urbana si scontrano con le difficoltà di accessibilità economica e infrastrutturale delle aree rurali, limitando l'espansione fino all'arrivo dei guadagni macroeconomici.
Panorama normativo
La normativa statunitense per gli spazzolini elettrici si basa principalmente sulle classificazioni dei dispositivi dentali della FDA. La maggior parte dei dispositivi rientra nella normativa 21 CFR Parte 872 e viene generalmente classificata come Classe I a basso rischio, ma nel settembre 2024 la FDA ha codificato gli spazzolini a radiofrequenza come Classe II ai sensi della normativa 21 CFR 872.6866, innalzando i requisiti di evidenza e i controlli per i dispositivi che introducono meccanismi terapeutici. In Europa, le procedure di marcatura CE e gli obblighi relativi ai dispositivi medici previsti dal Regolamento UE sui dispositivi medici (MDR) 2017/745 si applicano quando vengono formulate dichiarazioni sulla salute o terapeutiche, con linee guida e obblighi post-commercializzazione che ne definiscono l'accesso e l'etichettatura. La FDA, le linee guida MDCG e i gruppi di lavoro CEN convergono con standard come ISO 20127:2025 (pubblicato nel maggio 2025) per armonizzare il linguaggio e le aspettative in materia di test; il documento MDCG 2023-5 e le relative linee guida CEN influenzano le modalità di valutazione della conformità dei dispositivi dentali al Regolamento sui dispositivi medici (MDR). Un'attenzione particolare alla sicurezza e alle prestazioni elettriche, in conformità con la norma IEC 60335-2-52:2021, è alla base della validazione della progettazione e della definizione dell'ambito di prova per i lanci globali dei prodotti.
Panorama competitivo
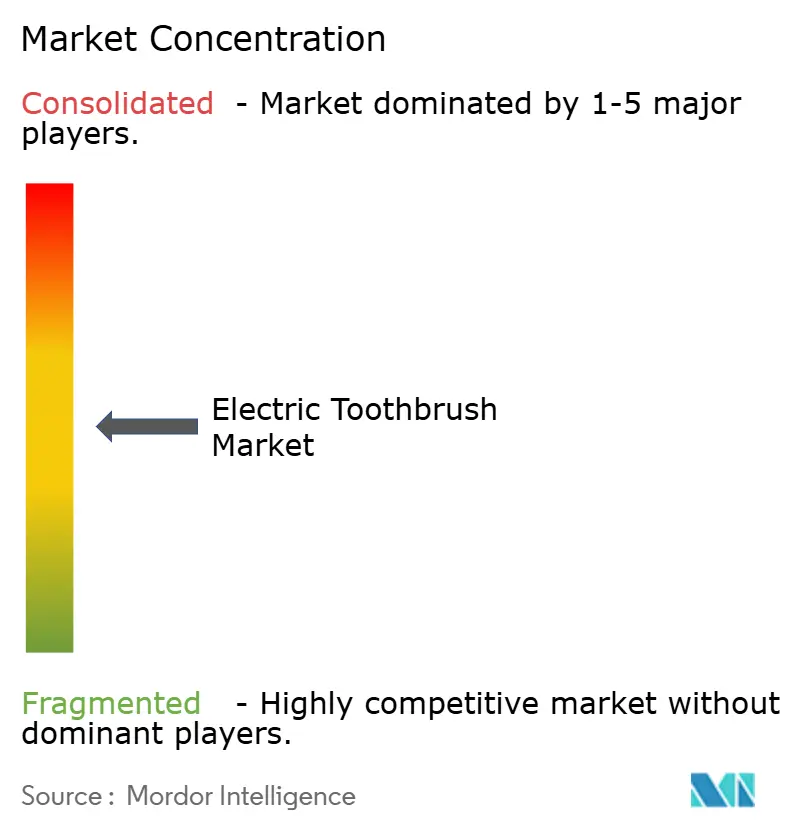
Nel mercato degli spazzolini elettrici, i colossi affermati dei beni di consumo competono intensamente con le startup emergenti che vendono direttamente al consumatore. Leader tradizionali come Procter & Gamble, Colgate-Palmolive e Philips mantengono il loro predominio capitalizzando su solide capacità di ricerca, ampie reti di distribuzione globali e un'offerta di prodotti clinicamente validata. D'altro canto, nuovi operatori come Quip, Burst e Suri hanno consolidato la loro presenza rispondendo a specifiche esigenze dei consumatori attraverso modelli basati su abbonamento, design di prodotto innovativi e una forte attenzione alla sostenibilità ambientale.
Il panorama competitivo è sempre più guidato dai progressi tecnologici, con le aziende che investono massicciamente in funzionalità come la connettività intelligente, l'intelligenza artificiale e le esperienze utente personalizzate. Queste innovazioni tecnologiche stanno trasformando gli spazzolini elettrici da dispositivi di base per l'igiene orale a sofisticati strumenti di monitoraggio della salute, riflettendo l'evoluzione del mercato oltre le funzionalità tradizionali e soddisfacendo la crescente domanda dei consumatori di soluzioni sanitarie integrate.
I recenti sviluppi del mercato evidenziano una continua attenzione all'innovazione sia nel design del prodotto che nella selezione dei materiali. Ad esempio, a gennaio 2024, Laifen ha presentato il suo spazzolino elettrico Wave al CES 2024. Questo prodotto presenta un manico realizzato con materiali di alta qualità, tra cui alluminio, acciaio inossidabile e plastica ABS, a dimostrazione dell'impegno del settore per la durata, l'estetica premium e una migliore esperienza utente nello sviluppo del prodotto.
Leader del settore degli spazzolini elettrici
Azienda Colgate-Palmolive
Koninklijke Philips NV
FOREO AB
Chiesa e Dwight Co., Inc.
Società Procter and Gamble
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Philips Sonicare ha presentato il suo primo spazzolino elettrico dotato di intelligenza artificiale integrata, aggiungendo una guida in tempo reale e un rilevamento intelligente della pressione direttamente sul dispositivo. Questa mossa sposta la differenziazione da un approccio basato esclusivamente su app a un'intelligenza incorporata, rafforzando il posizionamento premium e alzando l'asticella della competitività in termini di sensori e algoritmi.
- Maggio 2026: il programma Project Steady di Oral-B, in collaborazione con l'International Association for Disability and Oral Health (iADH), collega lo sviluppo e la comunicazione dei prodotti all'inclusione e alla raccolta di dati concreti in tutta Europa.
- Aprile 2026: SuperMouths Ultim8 SmartBrush System Ortho-Edition confeziona setole specifiche per ortodonzia con sterilizzatore UV e asciugatore integrato, ampliando il portfolio con strumenti multifunzionali dedicati all'ortodonzia e intensificando la concorrenza per i consumatori alla ricerca di soluzioni integrate per l'igiene orale.
Ambito e metodologia
Uno spazzolino elettrico utilizza una tecnologia avanzata per pulire efficacemente denti, gengive e lingua, utilizzando un movimento rotatorio o laterale della testina.
Il mercato globale degli spazzolini elettrici è segmentato in base alla forma del prodotto, all’utente finale, al canale di distribuzione e all’area geografica. In base alla forma del prodotto, il mercato è segmentato in testine elettriche, a batteria e sostitutive. In base all'utente finale il mercato è segmentato in bambini e adulti. In base ai canali di distribuzione, il mercato è segmentato in supermercati/ipermercati, farmacie/farmacie, negozi al dettaglio online e altri canali di distribuzione. Lo studio prevede anche l’analisi di regioni come il Nord America, l’Europa, l’Asia-Pacifico, il Sud America, il Medio Oriente e l’Africa.
Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati sulla base del valore (in USD).
| Elettrico |
| Batteria caricata |
| Testine di ricambio |
| Oscillante/Rotante |
| Sonico/Ultrasuoni |
| Adulti |
| Bambini |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Farmacie / negozi di droga |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Messico | |
| Canada | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Olanda | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Giappone |
| Cina | |
| India | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per modulo prodotto | Elettrico | |
| Batteria caricata | ||
| Testine di ricambio | ||
| Con la tecnologia di spazzolatura | Oscillante/Rotante | |
| Sonico/Ultrasuoni | ||
| Per utente finale | Adulti | |
| Bambini | ||
| Per canali di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Farmacie / negozi di droga | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Messico | ||
| Canada | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Olanda | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Giappone | |
| Cina | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli spazzolini elettrici nel 2026?
Si attesta a 6.75 miliardi di dollari e si prevede che raggiungerà i 9.85 miliardi di dollari entro il 2031, con un CAGR del 7.25%.
Quale tecnologia di spazzolatura si sta sviluppando più rapidamente?
I modelli sonici e ultrasonici stanno avanzando a un CAGR del 9.95% grazie alla pulizia fluidodinamica ad alta frequenza.
Quale quota detengono i dispositivi ricaricabili?
Le impugnature ricaricabili hanno rappresentato l'82.14% delle vendite del 2025 e continuano a rappresentare un fattore determinante per il fatturato, poiché le normative sulle batterie favoriscono questo formato.
Quale regione supererà le altre entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.74%, sostenuta dall'aumento dei redditi in Cina e India.


