

Dimensioni e quota di mercato dei sistemi di gestione delle batterie dei veicoli elettrici a tre ruote
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
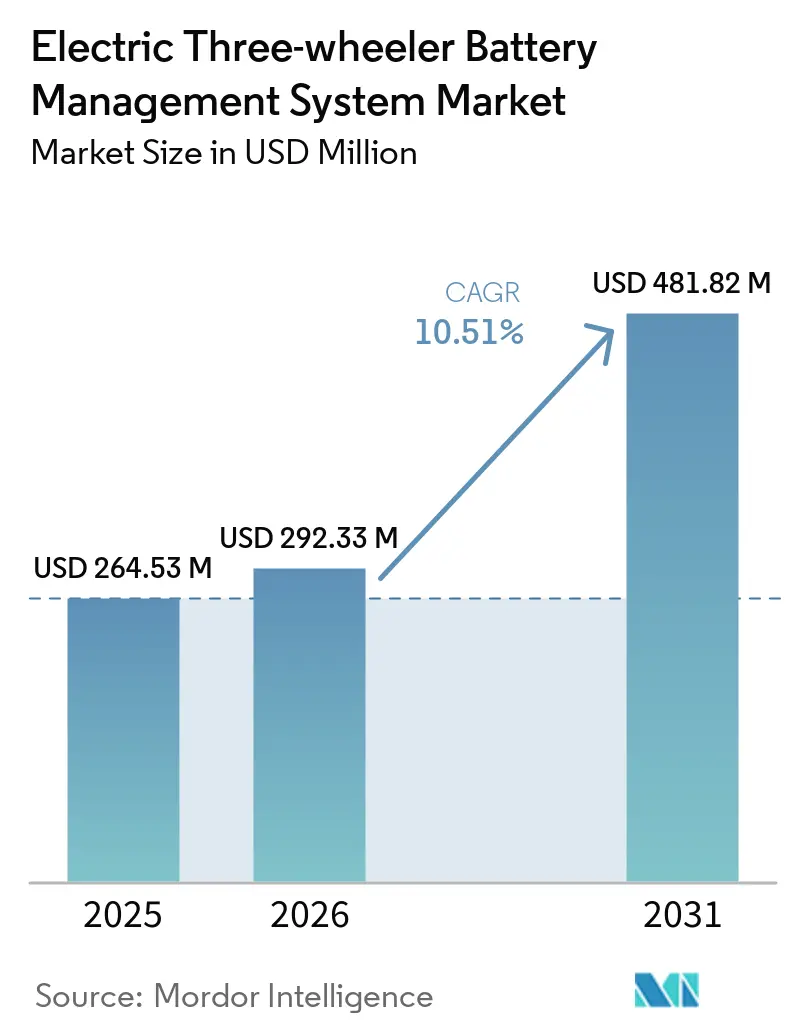
| Dimensione del mercato (2026) | USD 292.33 milioni |
| Dimensione del mercato (2031) | USD 481.82 milioni |
| Tasso di crescita (2026 - 2031) | 10.51% CAGR |
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del sistema di gestione delle batterie per veicoli elettrici a tre ruote di Mordor Intelligence
Il mercato dei sistemi di gestione delle batterie per veicoli elettrici a tre ruote (BMS) aveva un valore di 264.53 milioni di dollari nel 2025, è stimato a 292.33 milioni di dollari nel 2026 e si prevede che raggiungerà i 481.82 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.51% durante il periodo di previsione (2026-2031). I prezzi delle batterie al litio ferro fosfato (LFP) hanno raggiunto la parità con le batterie al piombo-acido, accelerando la migrazione degli OEM verso i pacchi batteria LFP. Questi pacchi riducono significativamente il costo totale di proprietà durante il loro ciclo di vita. Gli incentivi politici in India, Brasile e Cina riducono i tempi di ammortamento dei veicoli, incoraggiando gli operatori di flotte ad accelerare la sostituzione dei veicoli diesel e a metano. L'innovazione dei componenti continua a dare priorità ai circuiti integrati e ai moduli di comunicazione wireless, che riducono i requisiti di cablaggio in rame per pacco e consentono aggiornamenti del firmware via etere. La concorrenza si concentra sempre più su progetti BMS wireless pronti per la sicurezza informatica e su sistemi di prognostica edge-AI in grado di prevedere la fine del ciclo di vita delle celle con largo anticipo.
Punti chiave del rapporto
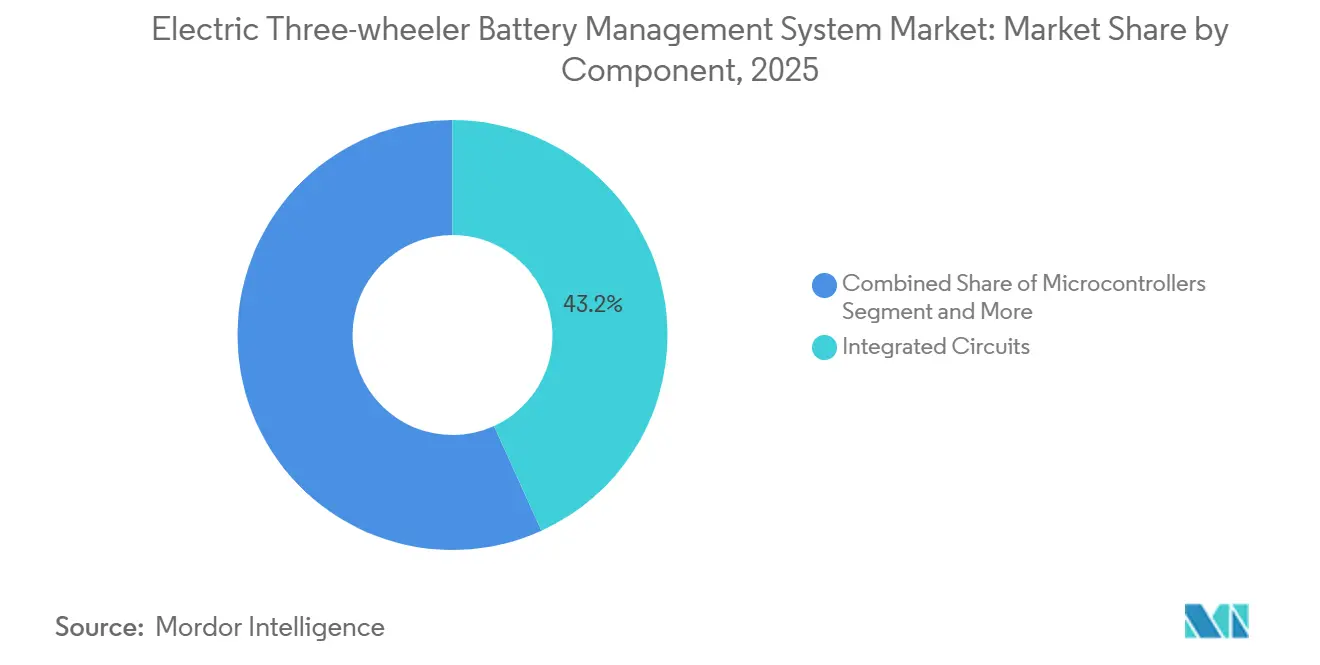
- Per tipologia di componente, i circuiti integrati detenevano la quota di mercato maggiore, pari al 43.16%, dei sistemi di gestione delle batterie per veicoli elettrici a tre ruote nel 2025, mentre si prevede che i circuiti integrati per le interfacce di comunicazione registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 11.53%, fino al 2031.
- In base alla topologia, i sistemi centralizzati rappresentavano il 38.15% del mercato nel 2025, e si prevede che le architetture wireless si espanderanno a un tasso di crescita annuo composto (CAGR) del 11.57% fino al 2031.
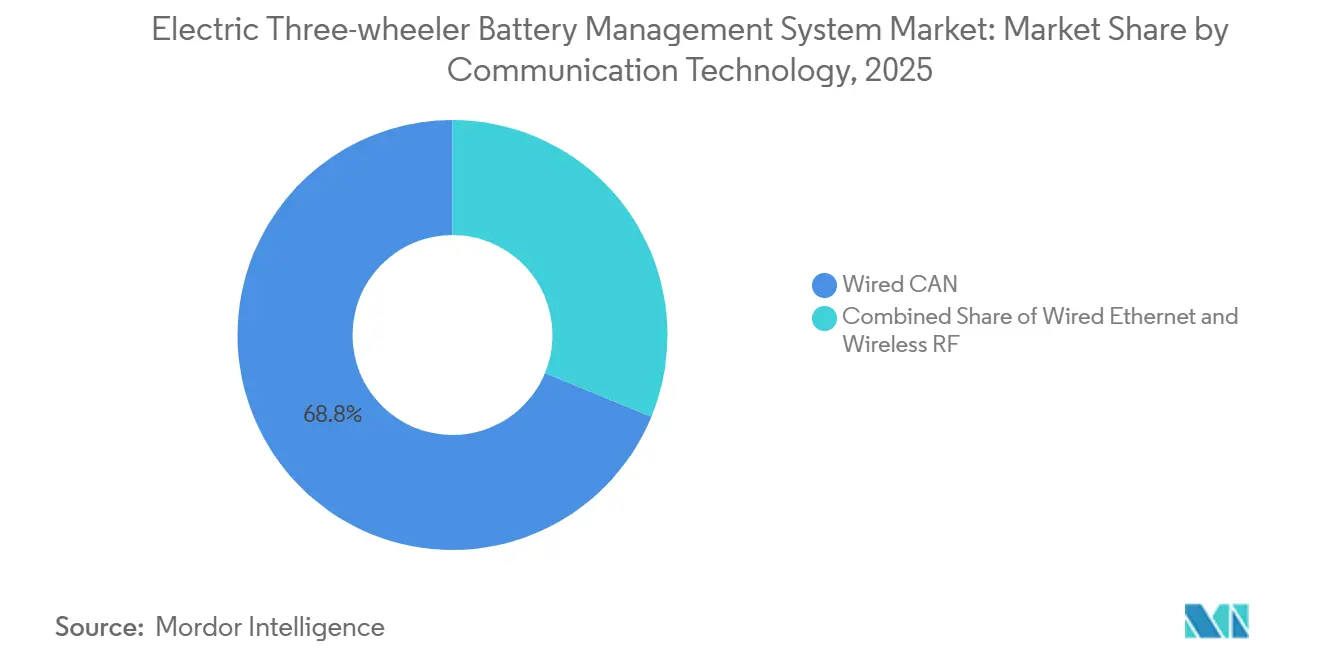
- Per quanto riguarda la tecnologia di comunicazione, i protocolli CAN cablati hanno mantenuto una quota del 68.83% nel 2025, mentre le soluzioni wireless RF stanno avanzando a un tasso di crescita annuo composto (CAGR) del 11.59% fino al 2031.
- Per quanto riguarda la composizione chimica delle batterie, il litio ferro fosfato (LFP) ha conquistato una quota di mercato del 51.23% nel 2025 ed è anche la tecnologia a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 12.54% fino al 2031.
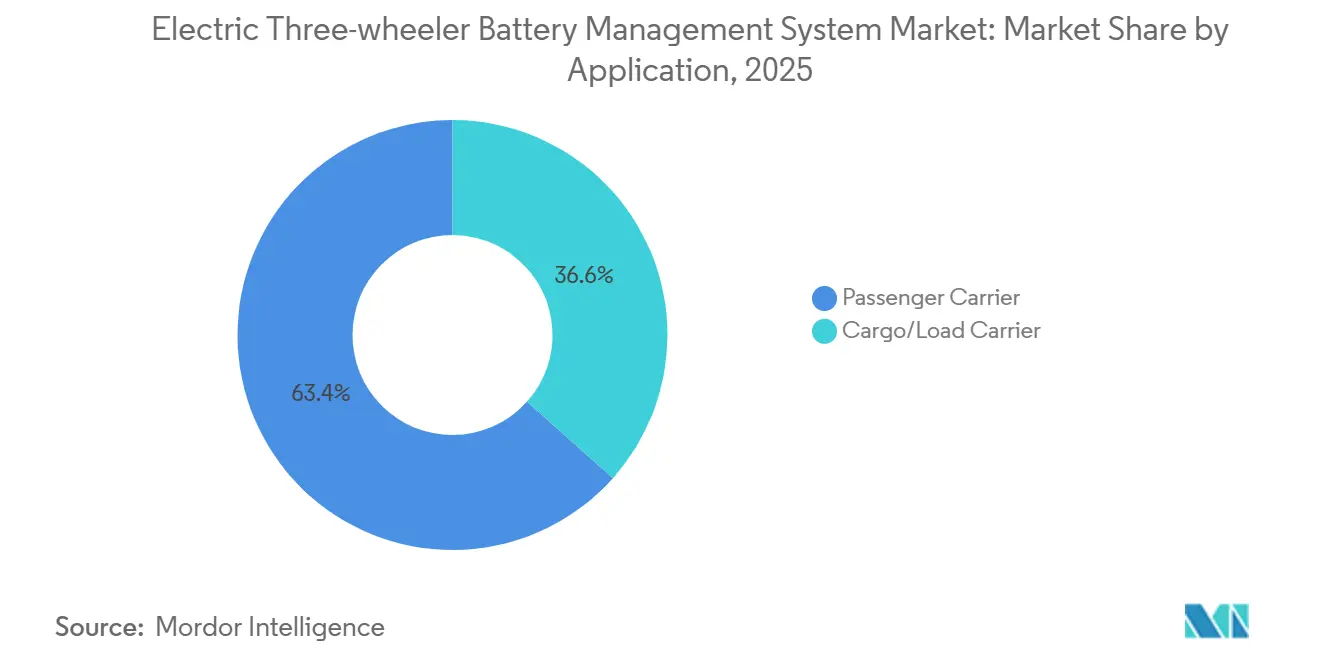
- Per tipologia di applicazione, i veicoli per il trasporto passeggeri hanno dominato il mercato con una quota del 63.37% nel 2025, mentre i veicoli a tre ruote per il trasporto merci hanno registrato la crescita più rapida, con un CAGR del 12.61% fino al 2031.
- Per canale di vendita, i sistemi installati dai produttori di apparecchiature originali (OEM) hanno rappresentato il 73.35% del fatturato del 2025; si prevede che le installazioni di retrofit sul mercato aftermarket cresceranno a un tasso annuo composto del 12.63% nel periodo 2026-2031.
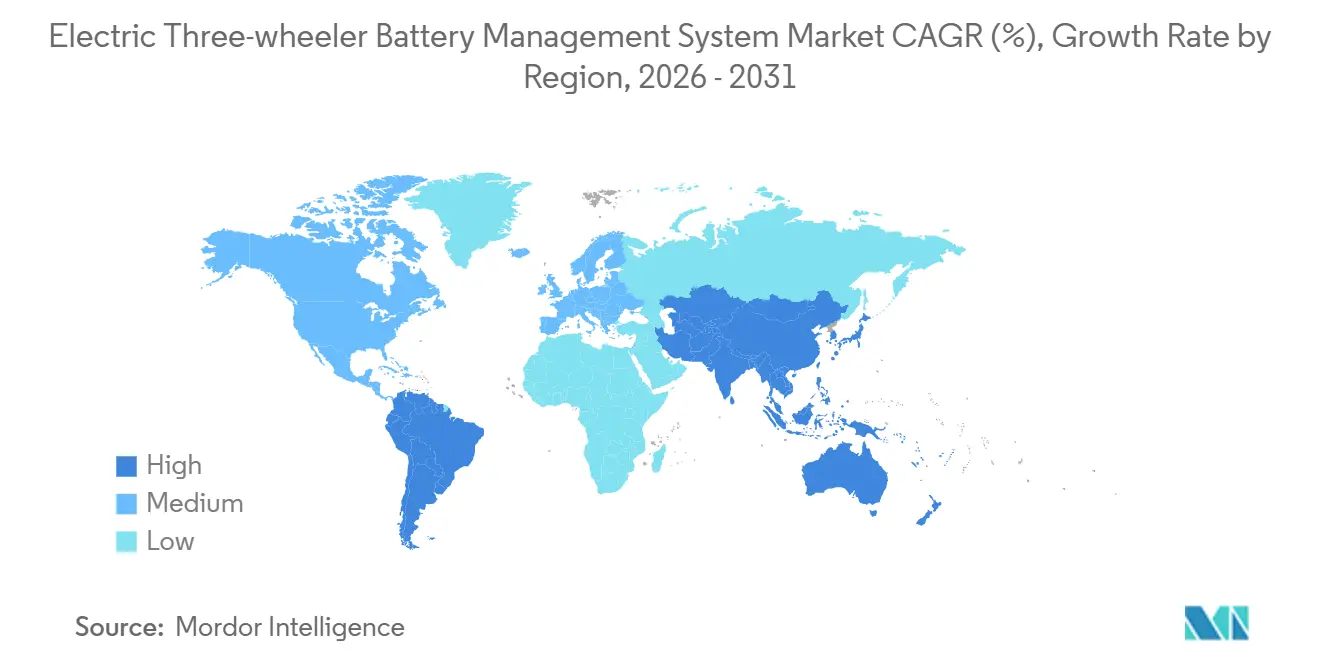
- Dal punto di vista geografico, l'Asia-Pacifico ha guidato la classifica con una quota del 58.24% nel 2025, mentre il Sud America è destinato a crescere più rapidamente con un tasso di crescita annuo composto (CAGR) dell'11.66% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di gestione delle batterie dei veicoli elettrici a tre ruote
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta alle politiche sui veicoli elettrici e incentivi all'acquisto | + 2.3% | Asia-Pacifico (India, Cina), Sud America (Brasile), con ripercussioni sul Medio Oriente e sull'Africa. | Medio termine (2-4 anni) |
| Rapido calo dei costi delle batterie agli ioni di litio e passaggio al litio ferro fosfato (LFP). | + 1.8% | Globale, concentrato nei centri manifatturieri dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Migrazione OEM verso un BMS wireless interno | + 1.5% | Asia-Pacifico (Cina, Corea del Sud), Nord America (catena di fornitura Tesla) | Medio termine (2-4 anni) |
| Diagnostica predittiva Edge-AI per pacchetti pronti per la sostituzione | + 1.4% | Asia-Pacifico (India, Cina), primi progetti pilota nel Sud-est asiatico | A lungo termine (≥ 4 anni) |
| Standardizzazione dei protocolli CAN-FD in India | + 1.2% | India, con adozione diffusa in Bangladesh e Sri Lanka | A breve termine (≤ 2 anni) |
| Modelli di monetizzazione delle batterie a vita secondaria | + 1.0% | Adozione a livello globale, guidata dai mandati dell'UE sull'economia circolare, nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta alle politiche sui veicoli elettrici e incentivi all'acquisto
I programmi nazionali stanno colmando il divario di costo tra i veicoli a tre ruote elettrici e a combustione. Il programma indiano PM E-DRIVE ha stanziato 10,900 crore di rupie (1.3 miliardi di dollari) per sussidi alla domanda da 10,000 a 50,000 rupie (circa 103-518 dollari) per veicolo, mentre il programma brasiliano Programa Mover ha accantonato 19.3 miliardi di real brasiliani (3.8 miliardi di dollari) per l'agevolazione fiscale IPI Verde. Queste misure riducono il periodo di ammortamento della flotta da cinque a meno di tre anni e accelerano la rottamazione dei veicoli a tre ruote diesel. La Cina ha esteso le esenzioni dall'imposta di acquisto per i veicoli a nuova energia fino al 2027, ampliando l'ammissibilità alle varianti cargo a bassa velocità. Gli incentivi sono sempre più legati alla conformità in materia di sicurezza, obbligando i fornitori di BMS a integrare sensori termici multipunto e bilanciamento attivo delle celle che soddisfino i requisiti di tempo di fuga AIS-156 [1] “PM E-DRIVE Scheme Details,” Press Information Bureau, pib.gov.in.
Rapido calo dei costi delle batterie agli ioni di litio e passaggio al litio ferro fosfato.
Nel 2025, i prezzi delle celle al litio ferro fosfato (LFP) sono scesi a 81 USD per kWh, superando le NMC in termini di costi del ciclo di vita e raggiungendo la parità con le batterie al piombo-acido se si considera la durabilità. CATL e BYD hanno aggiunto 40 GWh di capacità catodica LFP tra il 2024 e il 2025, mentre gli assemblatori di pacchi batteria indiani hanno localizzato l'integrazione LFP per ottenere vantaggi sui dazi di importazione. La stabilità termica dell'LFP consente il raffreddamento passivo nell'80% dei veicoli passeggeri a tre ruote che operano in condizioni ambientali di 40-50 °C. La curva di tensione più piatta obbliga i progetti BMS ad adottare circuiti integrati ADC a 14 bit per la misurazione del livello di carica, che mantengono una precisione dello stato di carica di ±3% e rispettano gli obblighi di garanzia [2] “CATL Expands LFP Cathode Capacity,” Contemporary Amperex Technology Co., catl.com.
Migrazione OEM verso un BMS wireless interno
Nel 2024 LG Innotek ha avviato la produzione di massa di un BMS wireless da 800 V, riducendo i costi di assemblaggio dei pacchi del 15-20% grazie all'eliminazione del cablaggio. Mahindra Electric e Piaggio hanno iniziato programmi interni di BMS wireless nel 2025, puntando a un aumento del margine del 30-40%. I progetti wireless consentono pacchi modulari hot-swap per gli operatori di battery-as-a-service, ma introducono un'esposizione alla sicurezza informatica RF che rimane al di fuori della regolamentazione obbligatoria almeno fino al 2027. I primi progetti pilota riportano un risparmio del 40% sui tempi di assemblaggio e un'estensione del ciclo di vita di 2-3 anni tramite aggiornamenti firmware remoti [3] "Launch of 800 V Wireless BMS", LG Innotek, lginnotek.com.
Standardizzazione dei protocolli CAN-FD in India
L'emendamento 2 della norma AIS-156 impone l'utilizzo del CAN-FD ad alta velocità a partire dall'anno in corso, in sostituzione del precedente CAN 2.0B. La maggiore larghezza di banda supporta la telemetria termica su più moduli cellulari e la tracciabilità delle batterie basata su RFID. In seguito all'entrata in vigore della normativa, i transceiver NXP e Infineon hanno rappresentato una quota significativa delle prese BMS in India. Gli operatori di flotte che utilizzano gateway telematici CAN-FD riducono notevolmente la spesa per l'hardware di connettività. Tuttavia, persiste una carenza di competenze tra le officine di retrofit di secondo livello, che spesso non dispongono di strumenti diagnostici CAN-FD.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della catena di fornitura dei semiconduttori | -1.5% | A livello globale, la situazione è particolarmente critica nei centri di assemblaggio dell'area Asia-Pacifico, che dipendono dagli stabilimenti di produzione di Taiwan e Corea. | A breve termine (≤ 2 anni) |
| Involucro termico limitato per uso tropicale | -0.8% | Asia meridionale (India, Bangladesh), Sud-est asiatico (Indonesia, Thailandia), Africa subsahariana | Medio termine (2-4 anni) |
| Vulnerabilità della sicurezza informatica nei BMS a basso costo | -0.6% | Mercati dell'area Asia-Pacifico (India, Cina) e Medio Oriente e Africa con una supervisione normativa ancora in fase iniziale. | Medio termine (2-4 anni) |
| Carenza di competenze tra gli installatori di retrofit di secondo livello | -0.5% | India (città di secondo/terzo livello), Sud-est asiatico, Africa subsahariana | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di fornitura dei semiconduttori
I tempi di consegna per i microcontrollori di livello automotive si sono ridotti significativamente a seguito delle interruzioni della catena di approvvigionamento causate dalla pandemia, ma rimangono comunque considerevolmente più lunghi rispetto ai livelli pre-pandemia. La capacità dei nodi di processo analogici rimane limitata, poiché le applicazioni per dispositivi di consumo offrono margini più elevati rispetto ai contratti automotive. Gli integratori BMS indiani ora si riforniscono da due fornitori diversi di microcontrollori, una strategia che può aumentare sostanzialmente i costi di ingegneria non ricorrenti. Taiwan e Corea del Sud continuano a dominare la fornitura di MOSFET di potenza, rendendo il mercato dei sistemi di gestione delle batterie per veicoli elettrici a tre ruote vulnerabile alle perturbazioni geopolitiche.
Involucro termico limitato per uso tropicale
Le temperature ambientali di 45-50 °C in India e Indonesia portano la temperatura superficiale delle batterie a 60-65 °C, costringendo il sistema di gestione della batteria (BMS) a ridurre la potenza disponibile fino al 30%. Il raffreddamento ad aria a basso costo non è in grado di gestire cicli di utilizzo urbano prolungati, spingendo le varianti cargo ad adottare il raffreddamento a liquido, che aggiunge 150-200 dollari per veicolo. I materiali a cambiamento di fase, sperimentati nel 2025, hanno abbassato la temperatura delle celle di 5-8 °C, ma rimangono antieconomici per i veicoli a tre ruote con un prezzo inferiore a 3,000 dollari. Il calore elevato accelera il decadimento della capacità e riduce la durata delle batterie da sei a quattro anni, mettendo sotto pressione il costo totale di proprietà della flotta.
Analisi del segmento
Per componente: i circuiti integrati di comunicazione guidano la transizione al wireless
Nel 2025, i circuiti integrati rappresentavano il 43.16% del mercato dei sistemi di gestione delle batterie per veicoli elettrici a tre ruote. All'interno di questo gruppo, i circuiti integrati per l'interfaccia di comunicazione hanno registrato il più alto tasso di crescita annuo composto (CAGR) del 11.53%, a testimonianza della preferenza degli OEM per le topologie senza cavi che consentono un risparmio di 2-3 kg di cablaggio e permettono aggiornamenti over-the-air. Texas Instruments e Analog Devices dominano il mercato dei connettori AFE centralizzati, ma i ricetrasmettitori RF di Nordic Semiconductor guadagnano quote di mercato man mano che le reti mesh wireless raggiungono oltre 20 moduli per pacco. La pressione sui costi si intensifica sui MOSFET di cutoff, dove i fornitori cinesi offrono prezzi inferiori del 30-40% rispetto ai produttori storici. I microcontrollori conformi alla sicurezza funzionale, come il Renesas RL78, si affermano nel segmento dei veicoli per il trasporto passeggeri per soddisfare i requisiti ASIL-B.
I circuiti integrati di seconda generazione per la misurazione del livello di carica, che incorporano la spettroscopia di impedenza, migliorano la precisione della misurazione dello stato di salute delle batterie da ±10% a ±3%, consentendo agli operatori di servizi di batterie di pianificare con precisione l'inventario delle stazioni di scambio. I componenti passivi si contraggono a un tasso di crescita annuo composto (CAGR) più lento, pari al 9.8%, perché i moduli wireless miniaturizzati riducono il numero di componenti discreti per scheda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per topologia: i sistemi wireless sfidano il dominio centralizzato
I sistemi centralizzati rappresentano ancora il 38.15% del fatturato del 2025, ma i sistemi wireless sono destinati a crescere con un CAGR del 11.57%. I BMS wireless consentono di risparmiare fino a 25 minuti di manodopera per l'assemblaggio e 15-20 dollari di rame per pacco batteria. I BMS modulari detengono una quota di mercato significativa, servendo i pacchi batteria comunemente utilizzati nei veicoli a tre ruote. Le architetture distribuite rimangono un segmento di nicchia a causa del loro costo notevolmente superiore. Tuttavia, gli ecosistemi predisposti per la sostituzione favoriscono queste architetture, poiché il tracciamento a livello di modulo consente la monetizzazione del valore residuo. Il rumore elettromagnetico generato dagli inverter dei motori sta spingendo i fornitori ad adottare la tecnologia a spettro diffuso con salto di frequenza per mantenere l'integrità del segnale.
La conformità normativa influenza la scelta: le norme AIS-156 sulla propagazione termica privilegiano i progetti modulari che isolano i guasti, mentre i sistemi centralizzati soddisfano lo stesso requisito solo dopo l'aggiunta di sensori ridondanti che fanno lievitare i costi dei materiali. I fornitori di soluzioni wireless come Panorama e LG Innotek si stanno integrando verticalmente nell'assemblaggio dei pacchi batteria, comprimendo i margini dei fornitori tradizionali di cablaggi.
Per quanto riguarda la tecnologia di comunicazione: il predominio del CAN cablato.
Nel 2025, i protocolli CAN cablati rappresentavano il 68.83% del mercato dei sistemi di gestione delle batterie (BMS) per veicoli elettrici a tre ruote, grazie alle loro capacità di comunicazione ad alta velocità, sicure e affidabili. Questa tecnologia consolidata rimane dominante nelle applicazioni di trasporto urbano grazie alla sua elevata resistenza alle interferenze.
Nel frattempo, le soluzioni RF wireless stanno guadagnando terreno e si prevede che cresceranno a un tasso annuo composto del 11.59% fino al 2031, poiché i produttori puntano a ridurre la complessità dei cablaggi. Queste architetture wireless emergenti migliorano l'efficienza dei veicoli riducendone il peso e consentono una maggiore scalabilità per il monitoraggio e la manutenzione a distanza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla chimica delle batterie: il predominio delle batterie LFP ridefinisce i requisiti dei sistemi di gestione delle batterie (BMS).
Nel 2025, la tecnologia LFP ha conquistato il 51.23% della quota di mercato dei sistemi di gestione delle batterie per veicoli elettrici a tre ruote e si prevede che manterrà la leadership con un CAGR del 12.54%. La parità di prezzo con le batterie al piombo-acido, unita a una durata di 3,000 cicli, rende LFP la tecnologia standard per le flotte dell'Asia-Pacifico. Le batterie NMC rimangono rilevanti nei segmenti premium grazie alla loro densità energetica di 180-220 Wh/kg, che estende l'autonomia oltre i 120 km. La curva di scarica piatta di LFP impone l'utilizzo di convertitori analogico-digitali (ADC) ad alta risoluzione e algoritmi più avanzati, aumentando il costo del BMS di 3-5 dollari rispetto ai pacchi NMC. Le basse temperature limitano l'utilizzo di LFP nella Cina settentrionale e in Russia, dove NMC fornisce ancora modelli resistenti all'inverno.
L'economia del "secondo ciclo" rafforza la preferenza per LFP: una capacità residua superiore al 70% dopo 3,000 cicli è in linea con la domanda di storage stazionario. Il firmware BMS ora registra 10 anni di cronologia operativa per convalidare il valore di rivendita, una funzionalità non ancora standard sui sistemi NMC.
Per applicazione: il segmento cargo accelera grazie al vento favorevole dell'e-commerce
Nel 2025, i veicoli per il trasporto passeggeri rappresentavano il 63.37% del mercato dei sistemi di gestione delle batterie per veicoli elettrici a tre ruote, ma i veicoli cargo a tre ruote mostrano una crescita annua composta (CAGR) più rapida, pari al 12.61%, fino al 2031. I divieti di utilizzo di veicoli diesel per le consegne di e-commerce in oltre 50 città indiane favoriscono l'adozione di pacchi batteria da 10-15 kWh con una capacità di scarica di 150-200 A. La sostituzione della batteria riduce i tempi di inattività a cinque minuti, essenziali per quattro cicli di lavoro al giorno. I pacchi batteria per il trasporto merci richiedono canali di bilanciamento aggiuntivi che comportano un costo di 20-30 dollari per BMS, mentre le varianti per il trasporto passeggeri privilegiano il costo e si attengono a design cablati centralizzati.
Il compromesso tra energia e carico utile rimane stretto: ogni incremento di 50 kg di carico utile riduce l'autonomia dell'8-10%, incentivando pacchi batteria sovradimensionati che aumentano ulteriormente la complessità del BMS. La protezione da sovraccarico a 1.5 C imposta dalle normative sui veicoli commerciali determina inoltre parametri del firmware diversi da quelli dei veicoli passeggeri.
Per canale di vendita: il retrofit aftermarket prende slancio
Nel 2025, i sistemi installati dai produttori di apparecchiature originali (OEM) detenevano una quota di mercato del 73.35%, ma i sistemi BMS di retrofit si stanno espandendo con un CAGR del 12.63%, grazie alla conversione di milioni di veicoli a tre ruote di vecchia generazione da parte delle flotte. I kit di retrofit, con prezzi compresi tra 1,200 e 1,800 dollari, includono il pacco batterie e l'installazione del BMS, ma presentano problemi di compatibilità con le diverse architetture a 48-60 V.
I veicoli modificati installati prima del 2026 non sono soggetti agli obblighi AIS-156, creando un mercato di conformità a due livelli. La diagnostica basata su smartphone contribuisce a colmare il divario di competenze nelle città di secondo livello prive di strumenti di scansione CAN-FD, riducendo i tempi di risoluzione dei problemi da 12 a 3 ore. I produttori di apparecchiature originali (OEM) rispondono con finanziamenti "batteria come servizio" che riducono i costi iniziali e vincolano le flotte a ecosistemi BMS wireless proprietari.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato il 58.24% del fatturato, trainata dalla flotta indiana di 700,000 unità e dalla spinta della Cina all'espansione della logistica rurale. Il mercato dei sistemi di gestione delle batterie per veicoli elettrici a tre ruote nella regione beneficia di sussidi federali e statali combinati, che riducono i tempi di ammortamento dei veicoli a meno di 2.5 anni in Gujarat, Maharashtra e Tamil Nadu.
Si prevede che il Sud America sarà la regione a più rapida crescita, con un CAGR del 11.66%. Il Programma Mover brasiliano offre un sostanziale sgravio fiscale IPI Verde per i veicoli elettrici (EV) con un elevato contenuto locale, mentre la Colombia offre riduzioni preferenziali dei dazi di importazione per i veicoli a tre ruote assemblati localmente. Il Sud-est asiatico rappresenta una quota significativa della domanda attuale. La normativa indonesiana mira ad accelerare l'adozione di veicoli elettrici a due e tre ruote nel medio termine; tuttavia, gli elevati dazi di importazione sulle celle delle batterie ostacolano i progressi.
Il Medio Oriente e l'Africa rappresentano una quota di domanda minore ma significativa, trainata dai programmi pilota di logistica aeroportuale negli Emirati Arabi Uniti. Tuttavia, le alte temperature ambientali e la mancanza di sussidi limitano la diffusione su larga scala. L'Europa e il Nord America rimangono mercati di nicchia con una quota di domanda complessiva limitata. Ciononostante, i previsti divieti di circolazione per i veicoli diesel nei centri urbani dell'Unione Europea potrebbero incrementare la domanda di veicoli elettrici a tre ruote per il trasporto merci nei prossimi anni.
Panorama competitivo
I fornitori di semiconduttori rappresentano una quota significativa del valore dei componenti. Infineon, Texas Instruments e NXP sono leader nella fornitura di componenti front-end analogici (AFE) e unità a microcontrollore (MCU). Gli integratori indiani, tra cui Exicom e Octillion, si concentrano su soluzioni termiche localizzate progettate per i climi tropicali. I produttori di batterie stanno perseguendo sempre più l'integrazione verticale per ottenere un maggiore controllo sulla qualità dei componenti, sulla sicurezza dell'approvvigionamento e sulle prestazioni a livello di sistema.
LG Energy Solution e Panasonic si sono espanse dalla produzione di celle alla produzione di moduli, ottenendo margini lordi sostanzialmente più elevati rispetto ai fornitori di sistemi di gestione delle batterie (BMS) indipendenti. Questa transizione dimostra i vantaggi commerciali della produzione integrata di batterie e consente ai fornitori di catturare più valore lungo l'intera catena del valore delle batterie. Le funzionalità di diagnostica e sicurezza informatica basate sull'intelligenza artificiale distribuita (Edge AI) distinguono sempre più i leader di mercato dai ritardatari, migliorando il monitoraggio dello stato di salute delle batterie, la manutenzione predittiva e la protezione dalle minacce informatiche.
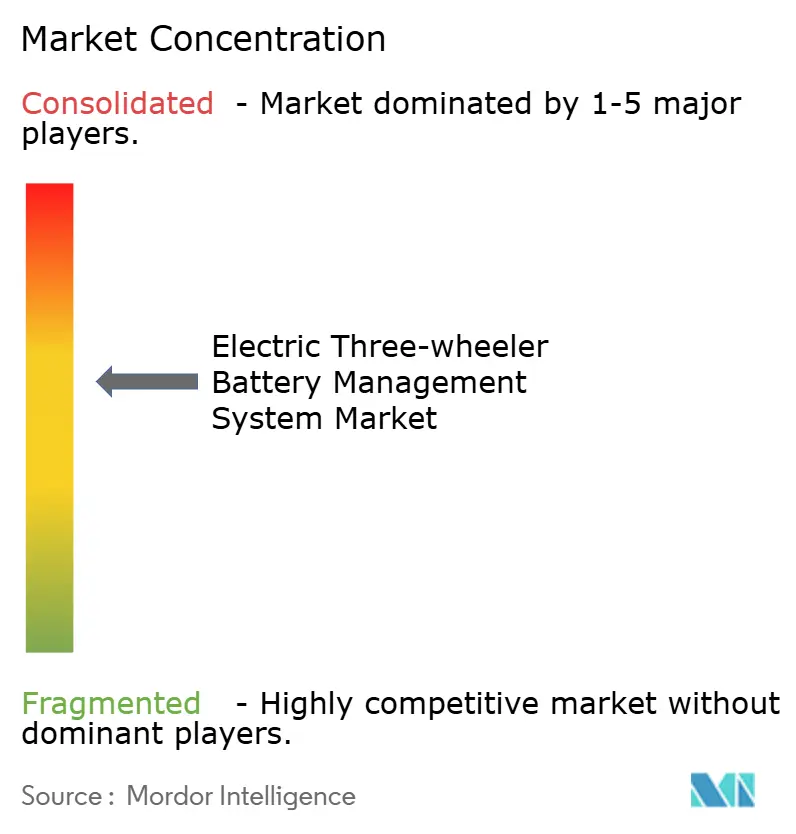
Sensata ha depositato diversi brevetti per modelli di invecchiamento delle celle basati sull'impedenza, sottolineando la crescente importanza della diagnostica avanzata delle batterie e della gestione del ciclo di vita. Il microcontrollore S32K3 di NXP integra un modulo di sicurezza hardware conforme allo standard ISO/SAE 21434, supportando applicazioni sicure per la gestione delle batterie in ambito automobilistico. L'assenza di standard di interoperabilità tra gli ecosistemi delle stazioni di sostituzione delle batterie mantiene il mercato moderatamente frammentato. Tuttavia, crea anche opportunità per i fornitori di BMS wireless basati su standard di consolidare la propria quota di mercato offrendo soluzioni compatibili, scalabili e sicure.
Leader del settore dei sistemi di gestione delle batterie per veicoli elettrici a tre ruote
Exicom Tele-Systems
Infineon Technologies AG
NXP Semiconductors
Sensata Technologies
Renesas Electronics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Texas Instruments ha presentato ufficialmente il BQ79826Z-Q1, un monitor per batterie a 26 canali dotato di un motore intelligente integrato per la spettroscopia di impedenza elettrochimica (EIS) per applicazioni avanzate di monitoraggio delle batterie.
- Ottobre 2025: NXP Semiconductors ha presentato il primo chipset per sistemi di gestione della batteria (BMS) del settore con spettroscopia di impedenza elettrochimica (EIS) integrata, resa possibile dalla sincronizzazione hardware in nanosecondi. Questa tecnologia supporta un monitoraggio e una gestione precisi della batteria, consentendo misurazioni di impedenza sincronizzate tra le celle della batteria.
- Marzo 2025: Renesas Electronics ha presentato R-BMS F (Ready Battery Management System with Fixed Firmware), una soluzione hardware e software completa e pre-validata. Il sistema riduce significativamente i tempi di sviluppo per i produttori di apparecchiature originali (OEM) che realizzano configurazioni di batterie agli ioni di litio leggere con da 3 a 10 celle collegate in serie per veicoli elettrici a tre ruote (e3W) e biciclette elettriche.
Ambito del rapporto sul mercato globale dei sistemi di gestione delle batterie dei veicoli elettrici a tre ruote
Il rapporto copre i seguenti ambiti: Componenti (circuiti integrati, FET di cut-off e driver, sensori di temperatura, dispositivi di misurazione del livello del carburante/corrente, microcontrollori, circuiti integrati di interfaccia di comunicazione e altri componenti), Topologia (centralizzata, modulare, distribuita e wireless (senza cavi)), Tecnologia di comunicazione (CAN cablato, Ethernet cablata e RF wireless), Chimica delle batterie (litio ferro fosfato (LFP), nichel manganese cobalto (NMC) e piombo-acido), Applicazione (veicoli per il trasporto passeggeri e per il trasporto merci), Canale di vendita (installazione OEM e aftermarket/retrofit) e Area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Circuiti integrati |
| FET e driver di taglio |
| Sensori di temperatura |
| Dispositivi di misurazione del carburante/corrente |
| microcontrollori |
| IC di interfaccia di comunicazione |
| altri componenti |
| Centralizzata |
| componibile |
| distribuito |
| Wireless (senza cavi) |
| CAN cablato |
| Ethernet cablata |
| RF wireless |
| LFP |
| NMC |
| Al piombo |
| Trasportatore di passeggeri |
| Carico/Trasportatore di carichi |
| Montato su OEM |
| Aftermarket/Retrofit |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Circuiti integrati | |
| FET e driver di taglio | ||
| Sensori di temperatura | ||
| Dispositivi di misurazione del carburante/corrente | ||
| microcontrollori | ||
| IC di interfaccia di comunicazione | ||
| altri componenti | ||
| Per topologia | Centralizzata | |
| componibile | ||
| distribuito | ||
| Wireless (senza cavi) | ||
| Dalla tecnologia della comunicazione | CAN cablato | |
| Ethernet cablata | ||
| RF wireless | ||
| Dalla chimica delle batterie | LFP | |
| NMC | ||
| Al piombo | ||
| Per Applicazione | Trasportatore di passeggeri | |
| Carico/Trasportatore di carichi | ||
| Per canale di vendita | Montato su OEM | |
| Aftermarket/Retrofit | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei sistemi di gestione delle batterie per veicoli elettrici a tre ruote nel 2026?
Nel 292.33 il mercato valeva 2026 milioni di dollari e si prevede che raggiungerà i 481.82 milioni di dollari entro il 2031.
Qual è il tasso di crescita annuo composto (CAGR) previsto per i sistemi di gestione delle batterie nei veicoli elettrici a tre ruote fino al 2031?
Si prevede un CAGR del 10.51% per il periodo 2026-2031.
Quale tipo di tecnologia chimica predomina nelle batterie dei veicoli elettrici a tre ruote?
Nel 2025 il fosfato di ferro e litio detiene una quota di mercato del 51.23% e continua a crescere più rapidamente del NMC fino al 2031.
Qual è il mercato regionale in più rapida crescita per questi sistemi?
Il Sud America è in testa con un CAGR del 11.66%, trainato dagli incentivi del Programma Mover brasiliano.
Perché i sistemi BMS wireless stanno riscuotendo sempre più successo?
Consentono di eliminare fino a 3 kg di cablaggio, ridurre i tempi di assemblaggio del 40% e abilitare la sostituzione a caldo delle batterie per i modelli "batteria come servizio".


