

Dimensioni e quota di mercato delle cucine elettriche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
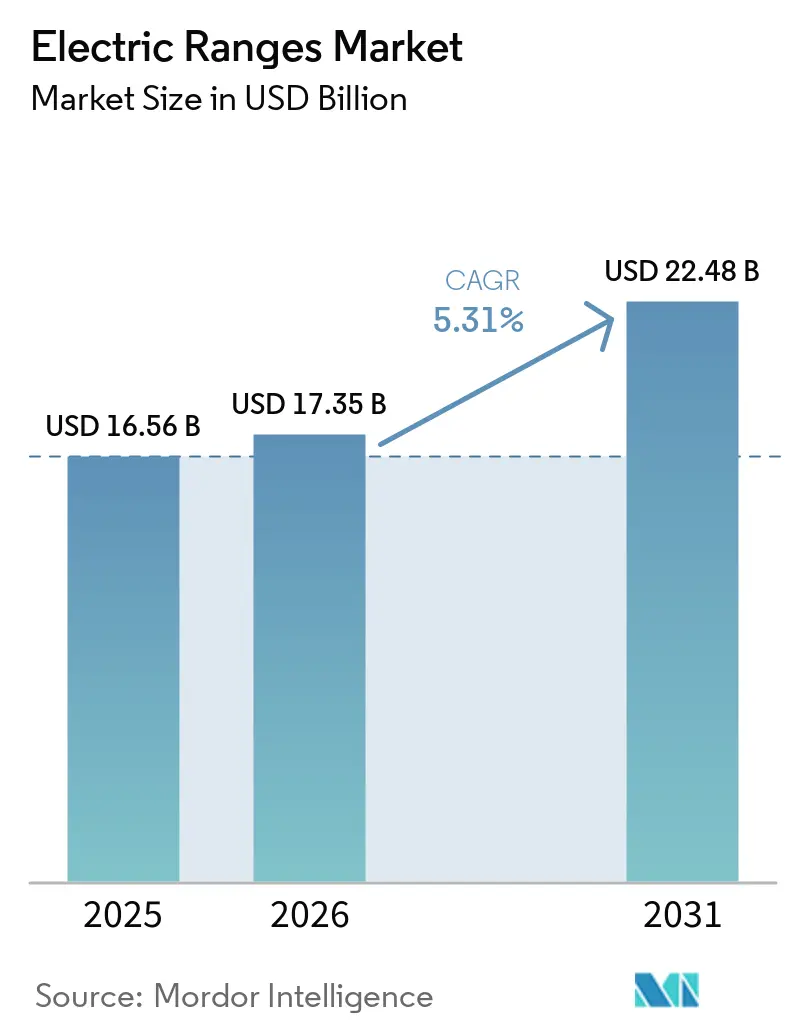
| Dimensione del mercato (2026) | 17.35 miliardo di dollari |
| Dimensione del mercato (2031) | 22.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.31% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle cucine elettriche a cura di Mordor Intelligence
Si prevede che il mercato delle cucine elettriche crescerà da 16.6 miliardi di dollari nel 2025 e 17.4 miliardi di dollari nel 2026 a 22.5 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.3% tra il 2026 e il 2031. I requisiti di elettrificazione degli edifici stanno modificando le specifiche delle cucine nelle nuove costruzioni e nei lavori di ristrutturazione in Nord America ed Europa. La volatilità dei prezzi dell'energia mantiene inoltre alta l'attenzione sui costi operativi degli apparecchi di cottura a gas ed elettrici. La costruzione di appartamenti nella regione Asia-Pacifico offre ai costruttori un valido motivo per specificare le cucine elettriche prima dell'installazione dell'infrastruttura del gas. I prodotti a induzione a 120 V con batteria ampliano le opportunità di sostituzione negli edifici plurifamiliari più datati privi di circuiti ad alta tensione dedicati. La concorrenza si sta intensificando nella fascia di prezzo media, con i produttori cinesi che si espandono a livello internazionale e i marchi affermati che si affidano a piattaforme di prodotti connesse e partnership produttive.
Punti chiave del rapporto
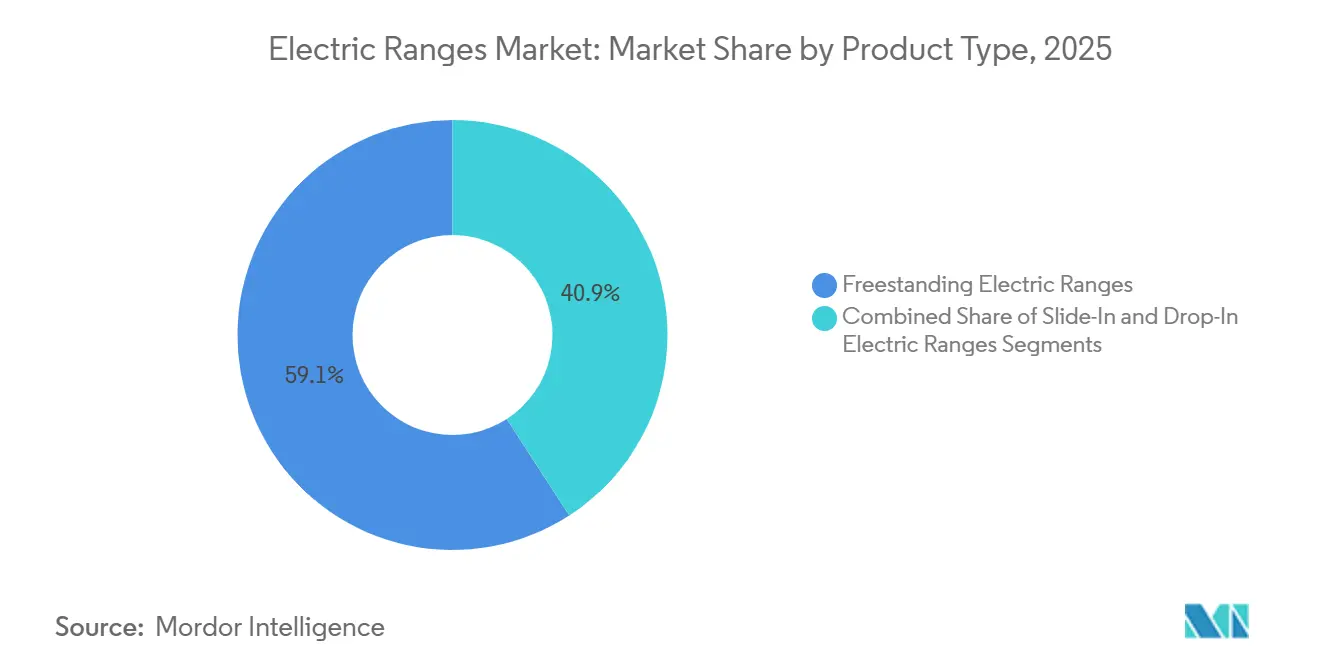
- Per tipologia di prodotto, le cucine elettriche a libera installazione rappresentavano il 59.1% del fatturato nel 2025, mentre si prevede che le cucine elettriche a incasso cresceranno a un tasso annuo composto del 7.1% fino al 2031.
- Per quanto riguarda la tecnologia di cottura, i prodotti a superficie liscia con piano riscaldato a induzione rappresentavano il 53.3% del fatturato nel 2025, mentre si prevede che la tecnologia a induzione crescerà a un tasso annuo composto dell'8.8% fino al 2031.
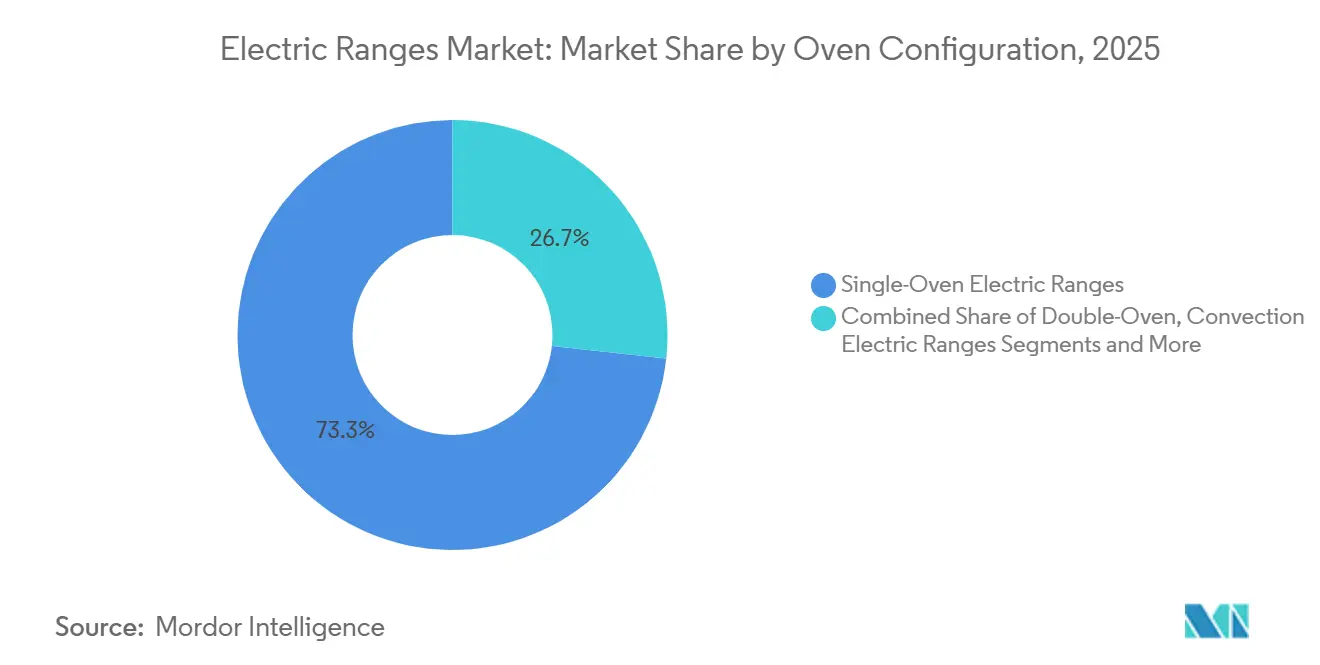
- In base alla configurazione del forno, le cucine elettriche a forno singolo rappresentavano il 73.3% del fatturato nel 2025, mentre si prevede che le cucine elettriche con funzione vapore cresceranno a un tasso annuo composto del 7.4% fino al 2031.
- Per tipologia di utente finale, i clienti residenziali hanno rappresentato l'84.3% del fatturato nel 2025, mentre si prevede che gli utenti commerciali cresceranno a un tasso annuo composto del 7.7% fino al 2031.
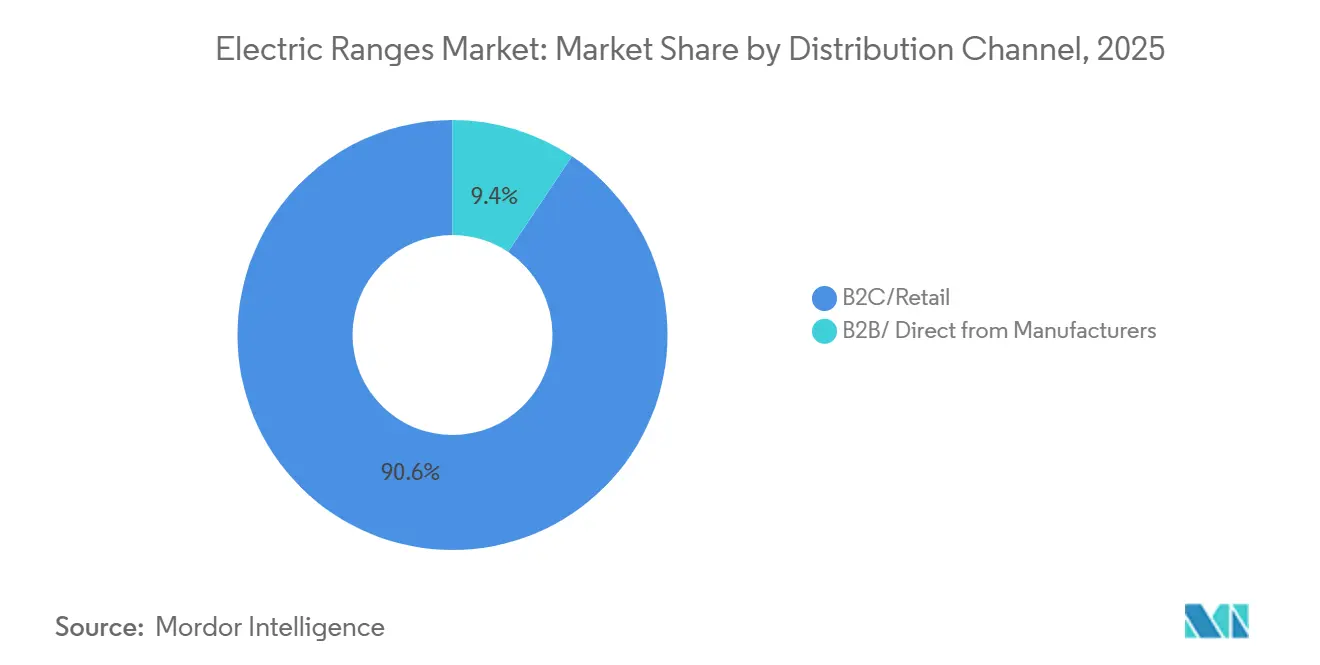
- Per canale di distribuzione, i canali B2C e retail hanno rappresentato il 90.6% del fatturato nel 2025 e si prevede che cresceranno a un tasso annuo composto del 6.8% fino al 2031.
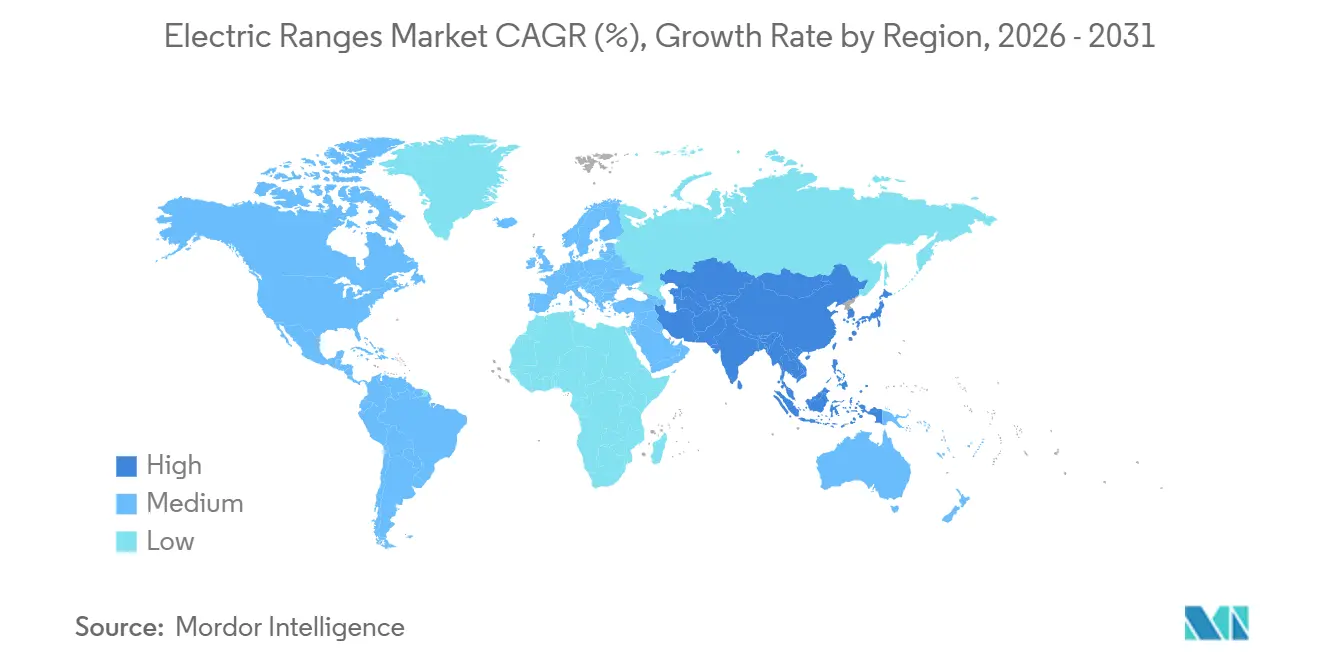
- Dal punto di vista geografico, il Nord America ha rappresentato il 38.3% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle cucine elettriche
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Transizione dalla cottura a gas a quella elettrica | + 1.4% | Nord America, Europa, Asia urbana | A breve termine (≤ 2 anni) |
| Vantaggi in termini di efficienza e precisione dell'induzione | + 1.1% | Global | Medio termine (2-4 anni) |
| Cucina connessa e implementazione di piani cottura a induzione predisposti per batterie | + 1.2% | Nord America, Europa, Asia orientale | Medio termine (2-4 anni) |
| Sviluppo di appartamenti in ambito urbano, domanda di sostituzione e elettrificazione degli edifici commerciali. | + 1.2% | Asia-Pacifico, Sud America, Nord America, Europa | A lungo termine (≥ 4 anni) |
| Risparmi derivanti dall'elettrificazione e dalla ventilazione delle cucine commerciali. | + 0.5% | Nord America, Europa | Medio termine (2-4 anni) |
| Predisposto per batteria e installazione a induzione a 120 Volt | + 0.4% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Transizione dalla cottura a gas a quella elettrica
I regolamenti edilizi comunali e le normative energetiche statali stanno orientando le nuove costruzioni e le attività di ristrutturazione verso la cottura elettrica. Questo cambiamento supporta una domanda di sostituzione che non dipende solo dai cicli di preferenze delle famiglie. Uno studio sul campo del CalMTA del febbraio 2026 ha riportato che il 70% delle famiglie californiane cucinava con elettrodomestici a gas, mostrando la portata della possibile transizione [1] California Market Transformation Administrator, “120V Battery-Equipped Induction Ranges Field Study Report,” CalMTA, calmta.org . Il progetto pilota di edilizia sociale del Global Action Plan del 2025 nella Greater Manchester ha sostituito i piani cottura a gas con cucine elettriche a induzione in 10 case e ha utilizzato il monitoraggio della qualità dell'aria interna prima e dopo. Un documento programmatico dell'IISD pubblicato nel febbraio 2026 ha identificato la cottura elettrica come un'alternativa prioritaria alla dipendenza dal GPL nell'India urbana, dove le riforme della distribuzione dell'elettricità migliorano le condizioni pratiche di adozione [2] International Institute for Sustainable Development, “India's Clean Cooking Shift: Scaling Non-Fossil Fuel Solutions,” International Institute for Sustainable Development, iisd.org . La legge locale 97 di New York City impone inoltre ai gestori degli edifici di prestare maggiore attenzione alla scelta delle apparecchiature, in modo da ridurre i costi futuri legati alla conformità normativa.
Vantaggi in termini di efficienza e precisione dell'induzione
La tecnologia a induzione offre un chiaro vantaggio operativo perché dirige il calore direttamente sulle pentole anziché riscaldare la superficie circostante e l'aria. La valutazione del prodotto condotta da CalMTA ha riportato un'efficienza di laboratorio dell'84.8% per l'induzione, rispetto al 77.4% per la cottura a resistenza e al 31.9% per la cottura a gas. Uno studio sul campo condotto da Slipstream in Michigan ha rilevato che la conversione da piano cottura a gas a piano cottura a induzione ha ridotto il consumo energetico totale per la cottura del 45%, ovvero di 1,350 kBTU per famiglia all'anno. Il minore calore rilasciato in cucina può anche ridurre il fabbisogno di raffreddamento nei climi caldi, il che rafforza l'interesse per gli acquirenti commerciali e istituzionali. L'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha premiato i piani cottura a induzione per uso residenziale con l'ENERGY STAR Emerging Technology Award, fornendo ai rivenditori un riferimento federale in termini di efficienza. Questi vantaggi aiutano gli acquirenti a valutare un prezzo d'acquisto più elevato a fronte di un minore consumo energetico, un migliore controllo della temperatura e un ambiente cucina più confortevole.
Cucina connessa e implementazione di piani cottura a induzione predisposti per batterie
Gli elettrodomestici connessi stanno rendendo la compatibilità con l'ecosistema un fattore sempre più rilevante nella scelta di una nuova cucina elettrica da parte delle famiglie. La linea di cucine Bespoke AI 2026 di Samsung include piani cottura elettrici a incasso con Auto Connectivity, che attiva i sistemi di ventilazione compatibili all'avvio del piano cottura. LG offre una garanzia smart di 2 anni sui prodotti ThinQ idonei acquistati entro dicembre 2026, incentivando l'utilizzo della sua piattaforma connessa. I piani cottura a induzione da 120 V con batteria risolvono il problema della necessità di un circuito dedicato in alcuni appartamenti più datati, sebbene il loro prezzo attuale ne limiti la diffusione nel breve termine. Un rapporto di CalMTA del febbraio 2026 ha dimostrato che tali prodotti potrebbero supportare il 99.98% di 6,175 cotture in 32 appartamenti multifamiliari. Insieme, le funzionalità di connettività e i prodotti con circuiti flessibili offrono ai grandi marchi maggiori opportunità per soddisfare le esigenze di chi ristruttura e i gestori di complessi residenziali.
Sviluppo di appartamenti in ambito urbano, domanda di sostituzione e elettrificazione degli edifici commerciali.
In India, Cina e nel Sud-est asiatico, la costruzione ad alta densità abitativa spesso prevede l'installazione di fornelli elettrici nei nuovi appartamenti prima ancora che gli allacciamenti al gas vengano integrati nella progettazione degli edifici. Il rapporto dell'IISD del febbraio 2026 ha collegato il potenziale della cottura elettrica urbana in India alle riforme della distribuzione dell'energia e alla crescente necessità di ridurre la dipendenza dal GPL. La domanda di ristrutturazioni in Nord America sostiene un ciclo di sostituzione separato, in particolare laddove le famiglie passano da modelli base con resistenze a libera installazione a prodotti a incasso collegati. Anche gli acquirenti commerciali prendono in considerazione le cucine elettriche perché la minore dispersione di calore può ridurre le esigenze di ventilazione e migliorare il comfort del personale. FCSI ha riferito che le cucine commerciali completamente elettriche possono offrire condizioni di lavoro più confortevoli e favorire la fidelizzazione del personale. Queste diverse fonti di domanda garantiscono alle cucine elettriche un supporto di mercato proveniente da edilizia, ristrutturazioni, settore alberghiero e appalti istituzionali, piuttosto che da un singolo ciclo abitativo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale dei piani cottura a induzione. | -0.7% | Nord America, Europa, mercati emergenti | A breve termine (≤ 2 anni) |
| Requisiti per l'aggiornamento di quadri elettrici e circuiti | -0.6% | Nord America, Europa | Medio termine (2-4 anni) |
| Compatibilità degli utensili da cucina e curva di apprendimento del consumatore | -0.4% | Global | A breve termine (≤ 2 anni) |
| Esposizione a semiconduttori, elettronica di potenza e materiali critici | -0.3% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale dei piani cottura a induzione.
I piani cottura a induzione di fascia alta hanno in genere un prezzo al dettaglio compreso tra 1,500 e 5,000 dollari, rispetto ai 600-1,200 dollari dei modelli base con superficie liscia e radiante. La differenza di prezzo iniziale può ritardare l'adozione nelle famiglie attente al budget e nelle cucine commerciali più piccole. Le pentole in alluminio e rame già in possesso potrebbero non essere compatibili con l'induzione, il che può aggiungere dai 75 ai 450 dollari al costo di transizione per una famiglia. I produttori stanno introducendo prodotti a induzione a prezzi più bassi in alcuni mercati emergenti, ma i prezzi più bassi possono limitare le risorse disponibili per funzionalità connesse e a vapore. Lo studio sulle cucine commerciali della contea di San Mateo del 2025 ha rilevato che il costo di transizione era probabilmente troppo elevato per molte piccole imprese senza supporto [3] San Mateo County Sustainability Department, “Cost Studies: Commercial Kitchens,” San Mateo County, smcsustainability.org.
Requisiti per l'aggiornamento di quadri elettrici e circuiti
La maggior parte delle cucine elettriche e a induzione a libera installazione richiede un circuito dedicato da 240 V con una capacità di 40-50 ampere. Gli edifici residenziali più vecchi possono richiedere l'aggiornamento del quadro elettrico prima che i residenti possano sostituire una cucina a gas con un modello elettrico standard. Uno studio di CalMTA del febbraio 2026 sugli edifici multifamiliari ha collegato questo ostacolo infrastrutturale al continuo utilizzo della cottura a gas nelle case californiane. Le cucine a induzione da 120 V con batteria riducono questo vincolo per alcuni appartamenti, ma i loro prezzi attuali le rendono più accessibili agli acquirenti con redditi più elevati o ai progetti sovvenzionati. Rewiring America osserva che importanti aggiornamenti degli impianti possono diventare costosi quando un immobile necessita anche di lavori alla rete elettrica o modifiche al cablaggio sotterraneo. Una maggiore disponibilità di prodotti e costi inferiori potrebbero ridurre il vincolo nel tempo, ma l'infrastruttura elettrica rimane un ostacolo importante fino al 2028.
Analisi del segmento
Per tipologia di prodotto: formati autoportanti, volumi di ancoraggio come elementi scorrevoli, aumento della domanda di ristrutturazione
Nel 2025, le cucine elettriche a libera installazione detenevano il 59.1% della quota di mercato, a testimonianza della loro idoneità per case in affitto, primi acquisti e cucine senza mobili su misura. I loro pratici requisiti di installazione supportano un'ampia domanda in Asia-Pacifico e Sud America. Si prevede che le cucine elettriche a incasso cresceranno a un CAGR del 7.1% fino al 2031, poiché i progetti di ristrutturazione privilegiano un aspetto a filo con il piano di lavoro. I modelli a incasso Bespoke di Samsung del 2026 partono da 1,349 dollari e includono maniglie in stile professionale, ante con chiusura ammortizzata e funzioni Air Fry Max [4] Samsung Electronics, “2026 Samsung Bespoke AI Kitchen Appliances Are Available Now,” Samsung Newsroom, news.samsung.com . Le offerte a incasso connesse di LG combinano InstaView, ProBake Convection e controlli ThinQ in prodotti destinati agli acquirenti che cercano una disposizione della cucina più integrata. Il formato si sta quindi spostando da una preferenza di installazione a una scelta di prodotto plasmata da caratteristiche, finiture e capacità di connessione.
Le cucine elettriche a incasso occupano una nicchia di mercato più ristretta, incentrata sulla domanda di sostituzione nelle cucine su misura. La loro apertura integrata nel piano di lavoro rende più probabile la sostituzione con un modello identico quando l'unità originale giunge a fine vita. Questo tipo di installazione favorisce i marchi affermati che intrattengono rapporti con i rivenditori di mobili e i progettisti di cucine. Inoltre, rende il segmento meno dipendente dai volumi di vendita più elevati tipici dei modelli a libera installazione. Le cucine a incasso a scorrimento beneficiano dei budget di ristrutturazione perché offrono un aspetto integrato senza richiedere l'intero costo di un design a incasso su misura. Il mercato delle cucine elettriche continua ad aver bisogno di prodotti a libera installazione per raggiungere volumi di vendita accessibili, mentre le cucine a incasso a scorrimento offrono ai produttori un modo per intercettare la spesa di fascia alta destinata alle ristrutturazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Tecnologia di cottura: i piani cottura radianti a superficie liscia sono in testa alla classifica con l'espansione dell'induzione
Nel 2025, i piani cottura a induzione a superficie liscia rappresentavano il 53.3% del mercato delle cucine elettriche, grazie a un evidente miglioramento rispetto ai modelli a resistenza, a fronte di un sovrapprezzo moderato. Questo formato evita i problemi di compatibilità con le pentole che possono ritardare l'acquisto di un piano cottura a induzione. L'induzione è la tecnologia di cottura in più rapida crescita e si prevede che si espanderà a un tasso annuo composto (CAGR) dell'8.8% fino al 2031. La sua elevata efficienza e il controllo preciso ne supportano la proposta di valore premium sia per i clienti residenziali che commerciali. Il programma ENERGY STAR dell'EPA ha premiato i piani cottura a induzione residenziali con l'Emerging Technology Award. Questo riconoscimento offre ai venditori di prodotti un punto di riferimento consolidato per spiegare le differenze tra la cottura a induzione e quella a resistenza tradizionale.
Le cucine elettriche a resistenza rimangono valide laddove la durata, la semplicità di riparazione e il basso costo di acquisto contano più della precisione o del design. Ciò è particolarmente importante in alcune zone dell'Asia meridionale e dell'Africa subsahariana. I modelli ibridi combinano elementi radianti e a induzione, consentendo alle famiglie di utilizzare alcune pentole già in possesso mentre sperimentano la tecnologia a induzione. Hisense ha presentato la sua Smart Induction Range al CES 2026 con un ConnectLife AI Cooking Agent, un sistema di preriscaldamento a tre elementi e zone di cottura collegabili. Queste caratteristiche rispondono alle esigenze di pianificazione dei pasti, preriscaldamento e flessibilità nell'utilizzo delle pentole, aspetti spesso trascurati da chi acquista una cucina elettrica per la prima volta. Il mercato delle cucine elettriche a induzione è sostenuto dall'efficienza, ma la diffusione dipende ancora dal costo, dalla compatibilità delle pentole e dalla familiarità dei consumatori con la tecnologia.
In base alla configurazione del forno: i forni singoli sono i più diffusi, mentre le funzionalità a vapore si estendono oltre le cucine di alta gamma.
Nel 2025, le cucine elettriche a forno singolo rappresentavano il 73.3% del fatturato, poiché le dimensioni standard delle cucine favoriscono questa configurazione pratica. Il formato si adatta a un'ampia gamma di dimensioni familiari e livelli di reddito. Si prevede che le cucine elettriche con funzione vapore cresceranno a un tasso annuo composto del 7.4% fino al 2031. La domanda è legata all'interesse per la cottura con meno olio e alla possibilità di gestire la preparazione dei cibi in modo più efficiente. Anche gli utenti professionali apprezzano la funzionalità vapore per ridurre i tempi di cottura e gli sprechi alimentari. Le funzioni vapore offrono quindi ai produttori un modo per differenziare i prodotti di fascia alta e medio-alta senza modificare il ruolo fondamentale dell'elettrodomestico in cucina.
I modelli con doppio forno sono apprezzati dalle famiglie nordamericane più numerose che desiderano cucinare a temperature diverse. Tuttavia, la loro maggiore altezza, il costo e l'ingombro per l'installazione ne limitano l'utilizzo nelle cucine più piccole. I piani cottura a convezione stanno diventando sempre più standard nei prodotti di fascia media, poiché i produttori stanno rendendo le funzioni di cottura ventilata accessibili a prezzi più contenuti. Marchi come Miele e le linee Siemens e Gaggenau di BSH hanno contribuito a diffondere la cottura combinata a vapore dalla ristorazione professionale alle cucine residenziali di alta gamma. I forni a vapore e a convezione sono stati identificati come categorie di cottura di rilievo nell'analisi degli elettrodomestici del 2026, ma in questo contesto non viene utilizzato alcun dato di crescita esterno. Il settore delle cucine elettriche può sfruttare questa diffusione di nuove funzionalità per supportare gli aggiornamenti dei prodotti, in particolare quando le funzioni a vapore saranno disponibili a prezzi inferiori a 1,500 dollari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il volume residenziale favorisce una transizione commerciale più rapida
Nel 2025, gli utenti residenziali hanno rappresentato l'84.3% del fatturato e sono rimasti la principale fonte di unità vendute. I proprietari di case nordamericani ed europei generalmente sostengono un valore unitario più elevato grazie a interventi di ristrutturazione e ammodernamento. I volumi nella regione Asia-Pacifico sono sostenuti dagli sviluppatori che specificano cucine elettriche di fascia media per i nuovi grandi progetti residenziali. Si prevede che il segmento commerciale crescerà a un CAGR del 7.7% fino al 2031. Gli operatori del settore HoReCa, le mense aziendali e i ristoranti fast-casual stanno valutando l'elettrificazione per ridurre le esigenze di ventilazione e rispettare gli standard sulle emissioni urbane. Le dimensioni del mercato delle cucine elettriche commerciali dipendono quindi sia dalla domanda di apparecchiature sia dal supporto finanziario disponibile per la conversione delle cucine.
La revisione del 2025 condotta dalla contea di San Mateo su 10 esercizi di ristorazione ha documentato i requisiti di capitale che possono complicare l'elettrificazione delle cucine commerciali. Gli incentivi delle aziende di servizi pubblici e i programmi di politica economica possono aiutare gli operatori a far fronte a questi costi. FCSI ha osservato che le cucine completamente elettriche possono creare aree di lavoro più confortevoli e contribuire alla fidelizzazione del personale. All'interno della domanda commerciale, il settore HoReCa (Horticultural and Restaurant Association) rappresenta il sottosegmento più ampio. Le cucine istituzionali di ospedali, università e strutture governative offrono un'opportunità a lungo termine per ordini di grandi dimensioni. Questa combinazione offre ai fornitori l'opportunità di vendere sia singoli elettrodomestici che soluzioni complete e coordinate per le cucine.
Per canale di distribuzione: il retail è in testa, mentre i canali digitali cambiano la scoperta del prodotto.
Nel 2025, i canali B2C e retail hanno rappresentato il 90.6% del fatturato e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6.8% fino al 2031. L'elevata quota riflette l'orientamento al mercato domestico della categoria e la continua importanza del retail per i consumatori. Il retail online è in crescita nel settore B2C perché gli acquirenti possono confrontare la potenza dei bruciatori, la capacità del forno, le finiture disponibili e le funzionalità di connettività prima di recarsi in un negozio. La ricerca digitale è utile per l'acquisto di un elettrodomestico che richiede agli acquirenti di valutare diverse specifiche tecniche e di design. I rivenditori multimarca e i negozi monomarca rimangono importanti, in quanto una dimostrazione dal vivo può chiarire i vantaggi dei piani cottura a induzione e dei forni a vapore. Il mercato delle cucine elettriche si basa sia sul confronto digitale che sugli ambienti di vendita fisici per gli acquisti più complessi.
I canali B2B e di vendita diretta ai produttori rappresentano meno del 10% del valore, ma influenzano le specifiche dei costruttori e i contratti di appalto commerciali. Una singola decisione di un costruttore o di un ente per l'edilizia abitativa può comportare la realizzazione di centinaia di unità abitative. Questo rende le relazioni dirette strategicamente importanti, anche quando rappresentano una quota minore delle vendite annuali. L'accesso dei fornitori a costruttori, consulenti per cucine e programmi di edilizia popolare può influenzare le dotazioni installate nei nuovi progetti. Le reti di vendita al dettaglio rimangono decisive per la domanda di sostituzione, mentre le vendite dirette sono più importanti per le nuove costruzioni e gli interventi di ammodernamento in ambito istituzionale. La struttura del canale favorisce i produttori in grado di supportare contemporaneamente le vendite in negozio, la reperibilità online e le complesse esigenze di progetto.
Analisi geografica
Mercato delle cucine elettriche in Nord America
Nel 2025, il Nord America deteneva il 38.3% del fatturato globale e si prevede che crescerà a un tasso annuo composto del 5.6% fino al 2031. La regione beneficia del ciclo di sostituzione degli impianti residenziali negli Stati Uniti e dell'attività di ristrutturazione nelle case unifamiliari suburbane. La domanda di elettrificazione commerciale è concentrata in California, New York e in altri mercati costieri ad alta densità. Lo Stato di New York ha stanziato 32 milioni di dollari per elettrificare gli elettrodomestici da cucina negli alloggi pubblici. Allo stesso tempo, nel marzo 2026, la città di New York ha completato la sua prima installazione di un sistema di cottura a induzione con batterie in un edificio di edilizia popolare nel Bronx. Le direttive federali che pongono fine agli incentivi per il passaggio a combustibili alternativi ostacolano la domanda di riqualificazione energetica residenziale, ma i regolamenti edilizi locali che prevedono la predisposizione all'elettrificazione e la costruzione di edifici multifamiliari continuano a sostenere l'attività. Il Canada presenta un ciclo di sostituzione degli impianti che segue in linea di massima quello degli Stati Uniti, mentre il Messico offre un'opportunità commerciale in via di sviluppo legata alla costruzione di hotel e strutture ricettive.
Mercato delle cucine elettriche in Sud America, APAC e Oceania
Si prevede che il Sud America crescerà a un tasso annuo composto (CAGR) del 5.2% fino al 2031. Brasile e Cile favoriscono l'adozione di cucine elettriche per la prima volta grazie alla costruzione di appartamenti e alla graduale espansione della vendita al dettaglio organizzata. L'Asia-Pacifico è il mercato regionale delle cucine elettriche in più rapida crescita, con un CAGR del 7.9% fino al 2031. L'urbanizzazione, l'aumento dei redditi della classe media e la domanda di elettrodomestici di alta gamma in Cina supportano la crescita della regione. In India, l'impulso alla cottura elettrica è sostenuto dalle riforme della distribuzione dell'energia e dalla necessità di alternative all'uso del GPL in contesti urbani. Giappone e Corea del Sud supportano la domanda di aggiornamento tecnologico per prodotti di cottura connessi e assistiti dall'intelligenza artificiale, mentre l'Australia guida il CAGR del 5.4% in Oceania, grazie al cambiamento delle preferenze verso i prodotti a induzione.
Mercato delle cucine elettriche in EMEA
Si prevede che l'Europa crescerà a un tasso annuo composto (CAGR) del 5.4% fino al 2031, grazie al passaggio del Regno Unito alla cottura elettrica e all'inasprimento dei requisiti prestazionali degli elettrodomestici in base alle normative UE sull'efficienza energetica. La transazione tra Whirlpool e Arçelik dell'aprile 2024 ha dato vita a Beko Europe BV, con Arçelik che detiene il 75% e Whirlpool il 25%. I paesi nordici stanno passando dall'adozione iniziale dei piani cottura a induzione all'aggiornamento con prodotti connessi. Si prevede che l'Asia occidentale crescerà a un CAGR del 5%, grazie all'espansione del settore alberghiero negli Emirati Arabi Uniti e in Arabia Saudita, che sostiene gli acquisti di cucine professionali. Si prevede che l'Africa crescerà a un CAGR del 4.7%, con vincoli di accessibilità economica e infrastrutturali che limitano l'adozione residenziale nel breve termine. Le città del Nord Africa offrono un canale di distribuzione più accessibile nel breve termine rispetto a molti mercati sub-sahariani.
Panorama competitivo
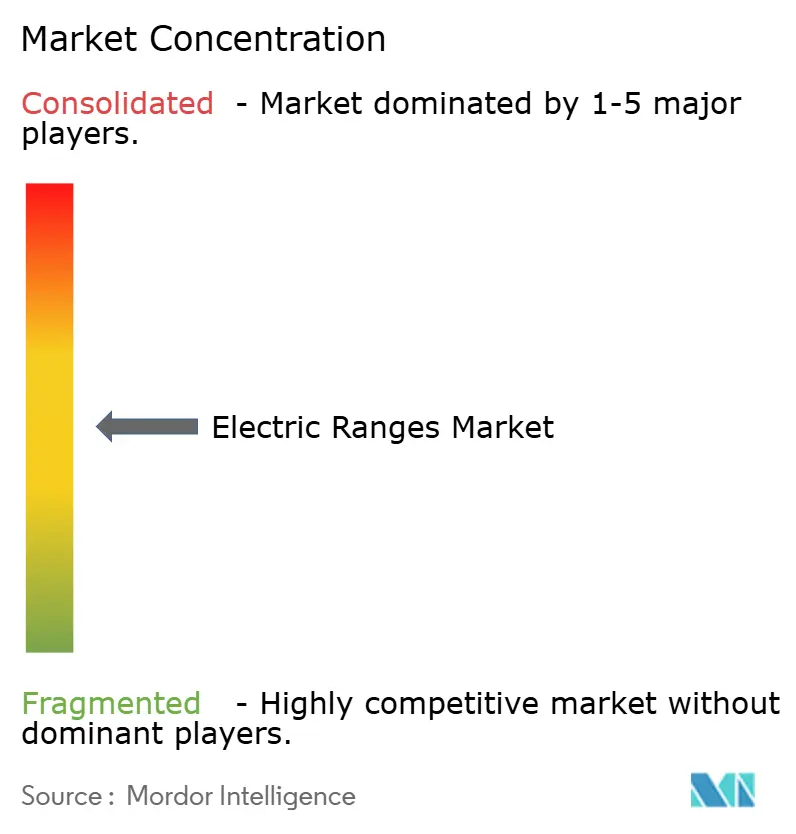
Il mercato globale delle cucine elettriche è moderatamente concentrato, poiché i primi 5 produttori detenevano tra il 47% e il 52% del fatturato nel 2025. Questa struttura lascia spazio a fornitori regionali e specializzati, consentendo al contempo ai grandi marchi di influenzare lo sviluppo delle funzionalità e i prezzi. Whirlpool, Samsung, LG, GE Appliances ed Electrolux competono attraverso piattaforme connesse e portafogli di elettrodomestici da cucina più ampi. Una cucina con Wi-Fi integrato e connessa a un'applicazione proprietaria può incentivare gli acquisti ripetuti in tutta la cucina di una famiglia. Il sistema Bespoke Auto Connectivity di Samsung del 2026 collega una cucina elettrica a incasso compatibile e un forno a microonde da incasso sopra il piano cottura per attivare la ventilazione all'inizio della cottura. Questo approccio rende la connettività una funzionalità pratica, non solo una specifica del prodotto.
Nell'aprile del 2026, Electrolux Group e Midea Group hanno annunciato una partnership a lungo termine per la produzione e la vendita in Nord America, con l'avvio delle attività della joint venture previsto per il terzo trimestre del 2026. Questa partnership riflette la necessità per i marchi affermati di gestire i costi di produzione mantenendo al contempo lo sviluppo dei prodotti. Midea, Haier e Hisense stanno inoltre rafforzando la propria presenza sul mercato attraverso prodotti connessi di alta gamma e una distribuzione internazionale più capillare. La gamma Smart Induction 2026 di Hisense ha introdotto la pianificazione dei pasti supportata dall'intelligenza artificiale e zone di cottura flessibili per i consumatori nordamericani. La concorrenza nella fascia di prezzo media si sta quindi facendo più agguerrita, mentre i marchi occidentali affermati pongono maggiore enfasi sulle funzionalità di connettività, sugli ecosistemi di prodotto e sulle partnership nella catena di fornitura.
Bertazzoni, Smeg, Viking, Miele e Fisher & Paykel competono nelle categorie premium grazie al design, alla tradizione culinaria e alle prestazioni di livello professionale. Il loro posizionamento è meno dipendente dall'efficienza produttiva rispetto alle linee di prodotti orientate al rapporto qualità-prezzo. Anche i fornitori di piani cottura a induzione a 120 V con batteria rappresentano una categoria di prodotto a sé stante, in cui i produttori di cucine tradizionali non sono ancora entrati ampiamente. Copper ha chiuso un round di finanziamento di Serie A da 28 milioni di dollari nell'agosto 2025 e ha annunciato un accordo con la New York City Housing Authority per 10,000 unità. Il prodotto può essere utilizzato in edifici multifamiliari dove non è facile installare circuiti a 240 V, sebbene il suo costo attuale ne limiti una diffusione più ampia. Il mercato delle cucine elettriche è quindi plasmato da marchi di elettrodomestici affermati, specialisti del segmento premium e nuovi fornitori che si rivolgono a produttori con esigenze specifiche in termini di alimentazione elettrica.
Leader del settore delle cucine elettriche
Whirlpool Corporation
Samsung Electronics Co., Ltd.
LG Elettronica Inc.
GE Appliances, una società Haier
Electrolux AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: SEBCO Development Inc. ha completato la prima installazione di un intero edificio di edilizia popolare nel Bronx, dotato di piano cottura a induzione alimentato a batteria, a New York, utilizzando i fornelli a 120 V di Copper nell'ambito del programma di incentivi per la cottura elettrica dello Stato di New York, del valore di 32 milioni di dollari.
- Febbraio 2026: Samsung ha lanciato sul mercato statunitense la sua linea di elettrodomestici da cucina Bespoke AI 2026, che include le cucine elettriche a incasso intelligenti Bespoke con connettività automatica, Air Fry Max e design professionale, con prezzi a partire da 1,349 dollari.
- Febbraio 2026: Hisense ha lanciato la sua Smart Induction Range al CES 2026, dotata di ConnectLife AI Cooking Agent con funzionalità di pianificazione dei pasti passo passo, un algoritmo a tre elementi per un preriscaldamento rapido e zone di cottura collegabili tra loro che possono ospitare pentole di diverse dimensioni.
- Agosto 2025: Copper ha chiuso un round di finanziamento di Serie A da 28 milioni di dollari per incrementare la produzione della sua gamma di piani cottura a induzione da 120 V con batteria integrata ed espandersi in nuovi mercati. Il finanziamento è stato accompagnato dall'annuncio di un accordo con la New York City Housing Authority per la fornitura di 10,000 unità.
Ambito del rapporto sul mercato globale delle cucine elettriche
Il rapporto globale sulle cucine elettriche è segmentato per tipologia di prodotto, tecnologia di cottura, configurazione del forno, utente finale, canale di distribuzione e area geografica. Le tipologie di prodotto includono cucine elettriche a libera installazione, a incasso e a basso consumo. Le tecnologie di cottura includono resistenze a spirale, piani cottura radianti in vetroceramica, induzione e prodotti ibridi. Le configurazioni del forno includono cucine elettriche a forno singolo, a doppio forno, a convezione e con funzione vapore. Il rapporto copre utenti finali residenziali e commerciali, nonché canali di distribuzione B2B e B2C (vendita al dettaglio). La copertura geografica include Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa. Il rapporto fornisce previsioni in termini di valore in USD (dollari statunitensi).
| Cucine elettriche a libera installazione |
| Cucine elettriche a incasso |
| Cucine elettriche a incasso |
| Bobina elettrica |
| Radiante a superficie liscia |
| Induzione |
| Tecnologie ibride e altre tecnologie elettriche |
| Cucine elettriche con forno singolo |
| Cucine elettriche a doppio forno |
| Cucine elettriche a convezione |
| Cucine elettriche con funzione vapore |
| Residenziale | |
| Commerciale | HoReCa (hotel, ristoranti e caffè/catering) |
| Cucine istituzionali | |
| Altre applicazioni commerciali |
| Vendita B2B/Direttamente dai produttori | |
| B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Online / E-commerce | |
| Altri canali di vendita al dettaglio |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Cucine elettriche a libera installazione | |
| Cucine elettriche a incasso | ||
| Cucine elettriche a incasso | ||
| Grazie alla tecnologia di cottura | Bobina elettrica | |
| Radiante a superficie liscia | ||
| Induzione | ||
| Tecnologie ibride e altre tecnologie elettriche | ||
| In base alla configurazione del forno | Cucine elettriche con forno singolo | |
| Cucine elettriche a doppio forno | ||
| Cucine elettriche a convezione | ||
| Cucine elettriche con funzione vapore | ||
| Per utente finale | Residenziale | |
| Commerciale | HoReCa (hotel, ristoranti e caffè/catering) | |
| Cucine istituzionali | ||
| Altre applicazioni commerciali | ||
| Per canale di distribuzione | Vendita B2B/Direttamente dai produttori | |
| B2C/vendita al dettaglio | Negozi multimarca | |
| Punti vendita di marchi esclusivi | ||
| Online / E-commerce | ||
| Altri canali di vendita al dettaglio | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori guideranno la domanda di cucine elettriche fino al 2031?
Le normative sull'elettrificazione degli edifici, la costruzione di appartamenti, le attività di ristrutturazione e i vantaggi in termini di efficienza dell'induzione sostengono la domanda fino al 2031.
Quale formato di cucina elettrica sta crescendo più rapidamente?
Si prevede che le cucine elettriche a incasso cresceranno a un tasso annuo composto del 7.1% fino al 2031, sostenute dalla domanda derivante dalla ristrutturazione delle cucine.
Perché i piani cottura a induzione stanno diventando sempre più diffusi?
La tecnologia a induzione offre un'elevata efficienza e un controllo preciso del calore, sebbene il prezzo d'acquisto, la compatibilità con le pentole e i requisiti del circuito elettrico possano ritardarne l'adozione.
Quale gruppo di acquirenti si sta espandendo più rapidamente?
Si prevede che gli acquirenti commerciali cresceranno a un tasso annuo composto del 7.7% fino al 2031, in quanto gli operatori ricercano minori esigenze di ventilazione e il rispetto delle normative sulle emissioni.
Quale regione presenta le maggiori prospettive di crescita?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.9% fino al 2031, grazie all'urbanizzazione e alla domanda di nuovi elettrodomestici per appartamenti.
Quanto è concentrato il settore delle cucine elettriche?
Il settore è moderatamente concentrato poiché i primi 5 produttori detenevano una quota compresa tra il 47% e il 52% del fatturato globale nel 2025.


