

Dimensioni e quota di mercato dei satelliti a propulsione elettrica
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
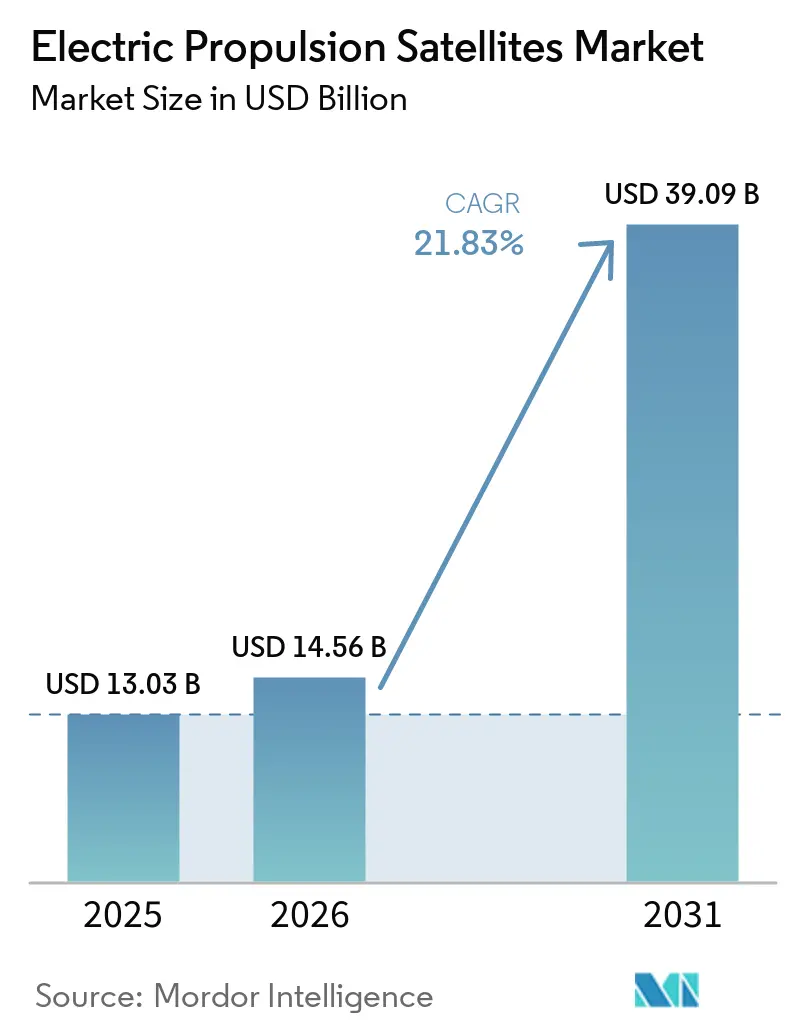
| Dimensione del mercato (2026) | 14.56 miliardo di dollari |
| Dimensione del mercato (2031) | 39.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.83% CAGR |
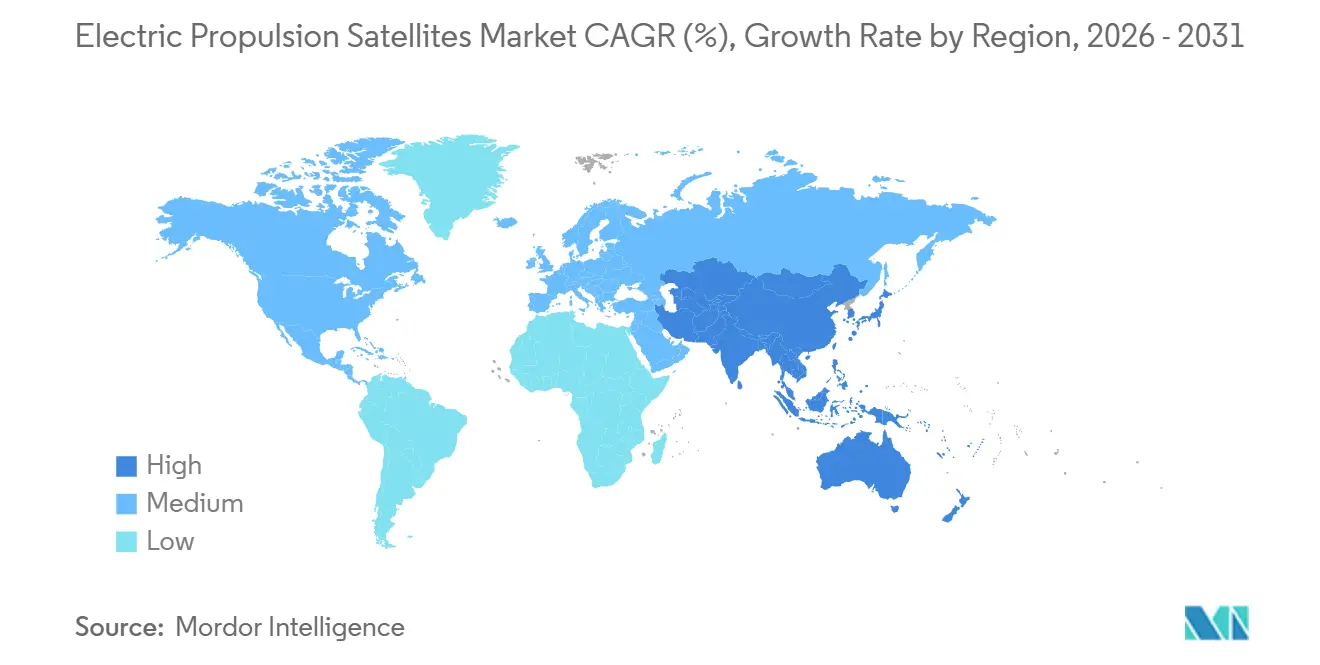
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
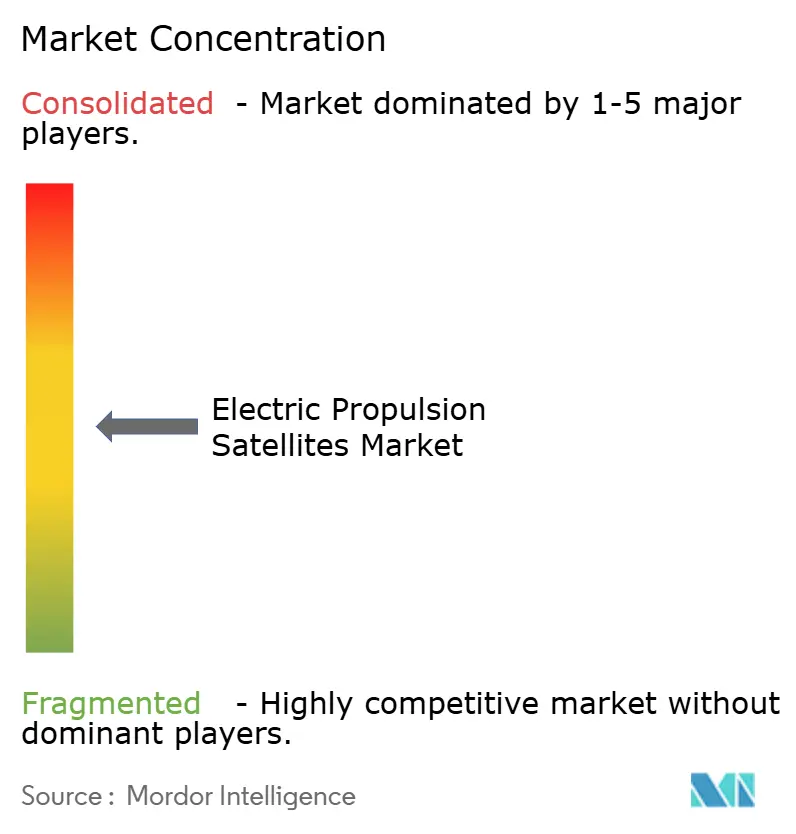
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei satelliti a propulsione elettrica di Mordor Intelligence
Il mercato dei satelliti a propulsione elettrica aveva un valore di 13.03 miliardi di dollari nel 2025 e si prevede che crescerà da 14.56 miliardi di dollari nel 2026 a 39.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 21.83% nel periodo 2026-2031. La crescita del mercato globale dei satelliti a propulsione elettrica è dovuta ai progressi nella tecnologia di propulsione e al passaggio da sottosistemi specializzati a caratteristiche di progettazione più integrate nei progetti satellitari commerciali e governativi. Questo cambiamento è in gran parte guidato dalla crescita delle grandi costellazioni satellitari, che richiedono soluzioni affidabili per l'innalzamento dell'orbita, il mantenimento della posizione, le manovre, la prevenzione delle collisioni e lo smaltimento a fine vita. La crescente adozione di metodi di produzione ad alto volume sta spostando la domanda dal tradizionale approccio aerospaziale a basso volume e personalizzato verso la produzione di massa. Ad esempio, si prevede che i satelliti Starlink di SpaceX supereranno le 10,000 unità entro il 2026. Analogamente, il Progetto Kuiper di Amazon prevedeva il dispiegamento di oltre 200 satelliti entro l'inizio del 2026.
Il mercato dei satelliti a propulsione elettrica beneficia di vantaggi economici, tra cui la riduzione della massa del veicolo spaziale, che migliora l'efficienza del lancio e riduce il costo di immissione in orbita di carichi utili. Inoltre, le normative relative alla gestione dei detriti orbitali e allo smaltimento dei satelliti stanno stimolando la domanda di sistemi di propulsione manovrabili in grado di eseguire operazioni di deorbitazione, ampliando le opportunità per i sistemi di propulsione a bassa e media potenza e sottolineando al contempo l'importanza dell'esperienza di volo e dei processi di qualificazione di successo tra i fornitori.
Punti chiave del rapporto
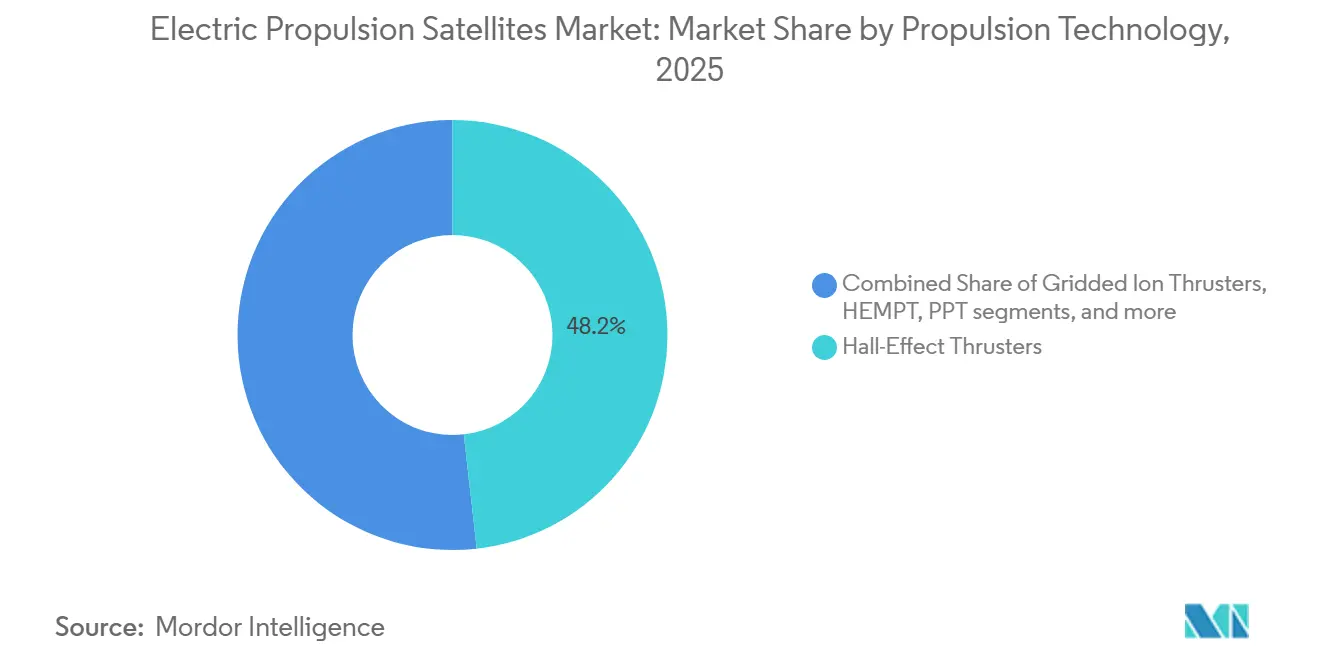
- Per quanto riguarda la tecnologia di propulsione, i propulsori ad effetto Hall hanno rappresentato il 48.20% del fatturato nel 2025, mentre si prevede che HEMPT crescerà a un tasso annuo composto del 22.71% fino al 2031.
- In termini di massa, i satelliti di medie dimensioni (con un peso compreso tra 500 kg e meno di 2,000 kg) hanno rappresentato il 52.45% del fatturato nel 2025, mentre si prevede che i satelliti di piccole dimensioni (con un peso inferiore a 500 kg) cresceranno a un tasso annuo composto del 22.83% fino al 2031.
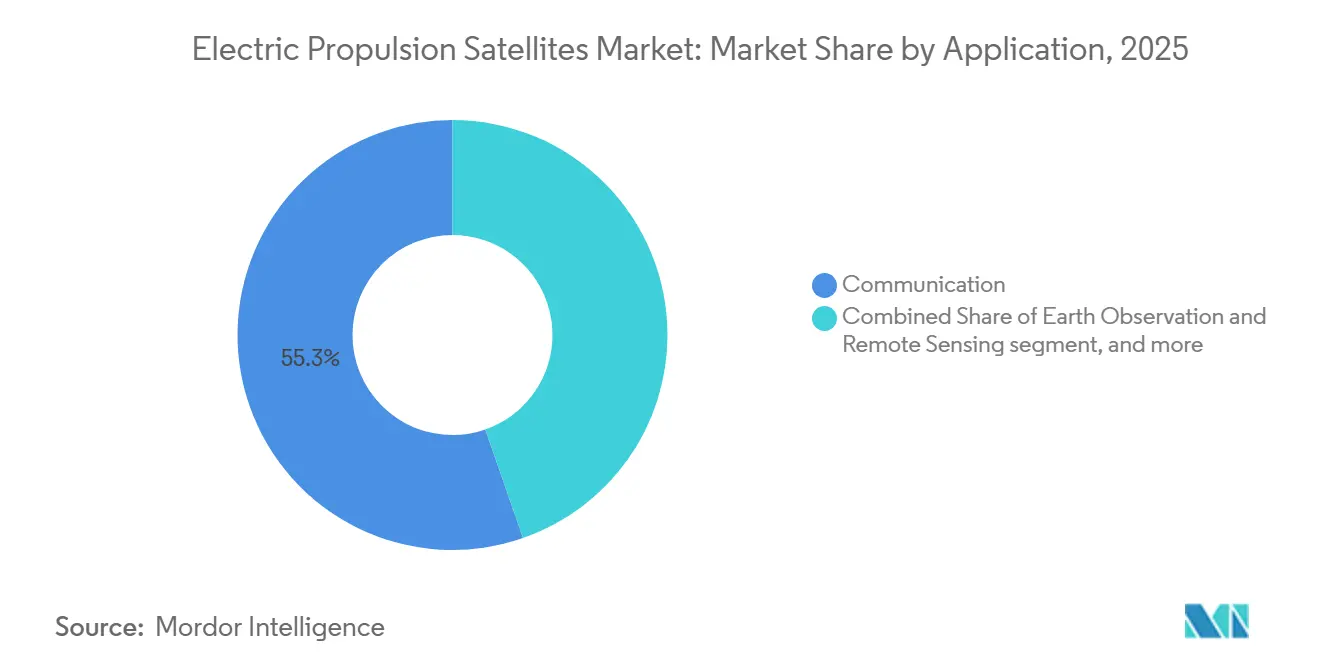
- Per quanto riguarda le applicazioni, le comunicazioni rappresentavano il 55.32% del mercato dei satelliti a propulsione elettrica nel 2025, mentre si prevede che l'osservazione della Terra e il telerilevamento cresceranno a un tasso annuo composto del 23.91% fino al 2031.
- Per tipologia di utente finale, il segmento commerciale deteneva il 55.12% della quota di mercato dei satelliti a propulsione elettrica nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 24.52% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 53.77% della quota di mercato dei satelliti a propulsione elettrica, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 24.63% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei satelliti a propulsione elettrica
Analisi dell'impatto dei conducenti
| RIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Rapida crescita delle mega-costellazioni a banda larga in orbita terrestre bassa (LEO). | 5.20% | Globale, con la massima capacità produttiva in Nord America e una costellazione emergente nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Aumento della domanda di servizi dati ad alta velocità | 4.10% | A livello globale, le regioni Asia-Pacifico e Africa subsahariana mostrano la maggiore domanda di nuovi abbonati. | A breve termine (≤ 2 anni) |
| Risparmio sui costi di lancio grazie a satelliti completamente elettrici e più leggeri. | 3.80% | A livello globale, l'impatto è più evidente sui modelli di business del ridesharing di Falcon 9 e Ariane 6. | Medio termine (2-4 anni) |
| Iniziative governative per l'esplorazione dello spazio profondo | 2.90% | Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Adozione di propellenti a base di iodio e kripton | 2.30% | A livello globale, l'Europa è all'avanguardia nella ricerca su HEMPT e kripton, mentre il Nord America e la Cina promuovono lo sviluppo dello iodio. | Medio termine (2-4 anni) |
| Manutenzione in orbita e rimozione dei detriti grazie alla propulsione elettrica. | 1.80% | Globale, con attività commerciali iniziali in LEO e GEO | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida crescita delle mega-costellazioni a banda larga in orbita terrestre bassa (LEO).
La rapida espansione delle mega-costellazioni a banda larga in orbita terrestre bassa (LEO) è un fattore determinante per il mercato dei satelliti a propulsione elettrica. Gli operatori di grandi costellazioni si affidano sempre più a tecnologie di propulsione efficienti per supportare il dispiegamento di un elevato numero di satelliti e la gestione a lungo termine della flotta. Sia SpaceX che Amazon hanno avviato le proprie costellazioni in una fase di dispiegamento in cui la domanda di propulsione è legata alla cadenza di lancio ripetuta e al rifornimento della flotta, piuttosto che all'acquisto una tantum di veicoli spaziali. [1] Amazon Staff, “Amazon Leo Set to Accelerate Satellite Production,” Amazon News, aboutamazon.com Il principale fattore trainante della domanda è il dispiegamento simultaneo di più costellazioni a banda larga concorrenti, ognuna delle quali richiede centinaia di satelliti dotati di sistemi di propulsione elettrica. I sistemi di propulsione elettrica facilitano l'innalzamento dell'orbita, il mantenimento della posizione, l'evitamento delle collisioni e lo smaltimento controllato a fine vita, riducendo al contempo la massa dei veicoli spaziali e migliorando l'efficienza del carico utile. Man mano che gli operatori espandono le reti globali a banda larga attraverso architetture multi-satellite, l'attenzione si sta spostando dalla produzione limitata di satelliti a modelli di dispiegamento su scala industriale. Questo cambiamento sta favorendo una maggiore adozione di soluzioni di propulsione elettrica grazie alla loro efficienza operativa, ai minori costi di lancio e all'idoneità per le missioni basate su costellazioni di satelliti.
Risparmio sui costi di lancio grazie a satelliti completamente elettrici più leggeri.
Anche il mercato dei satelliti a propulsione elettrica sta beneficiando dei progetti di veicoli spaziali completamente elettrici e ibridi-elettrici che riducono la massa di propellente necessaria a bordo e liberano più spazio sul satellite per il carico utile e l'hardware della missione. Il progetto HEMPT-NG ha osservato che i satelliti completamente elettrici possono risparmiare fino all'80% della massa di propellente rispetto alle alternative chimiche, rafforzando il business case per i sistemi elettrici al di là dei semplici confronti di prezzo di lancio. [2] Progetto HEMPT-NG, "HEMPT-NG Highly Efficient Multistage Plasma Thruster – Next Generation", HEMPT-NG, hempt-ng.eu La relazione di SpaceX su una configurazione V2 Mini più leggera mostra come la riduzione iterativa della massa possa migliorare direttamente l'impacchettamento del veicolo spaziale per lancio, il che rafforza ulteriormente il valore dell'architettura elettrica su larga scala. [3] Starlink, "Progress 2024", SpaceX, starlink.com Pertanto, gli acquirenti considerano sempre più la scelta della propulsione come una decisione finanziaria fondamentale nel mercato dei satelliti a propulsione elettrica piuttosto che come un semplice compromesso ingegneristico.
Aumento della domanda di servizi dati ad alta velocità
La crescente domanda di servizi dati ad alta velocità sta trainando il mercato dei satelliti a propulsione elettrica. Questa domanda è legata all'espansione delle capacità dei proprietari di satelliti di fornire una maggiore larghezza di banda per la banda larga, i servizi cloud, lo streaming video, le soluzioni di mobilità e altri requisiti delle reti di comunicazione. La necessità di una trasmissione dati più rapida e di una copertura di rete più ampia supporta l'adozione di tecnologie satellitari progettate per una maggiore efficienza e una maggiore durata operativa. I satelliti a propulsione elettrica offrono vantaggi quali una massa complessiva ridotta, un migliore posizionamento del carico utile e un controllo orbitale preciso.
Iniziative governative per l'esplorazione dello spazio profondo
L'avvio di programmi governativi di esplorazione dello spazio profondo è stato identificato come un fattore significativo che traina il mercato dei satelliti a propulsione elettrica. Le agenzie spaziali nazionali e i progetti finanziati dal governo hanno compiuto progressi e investimenti significativi nell'esplorazione dello spazio profondo, comprese le missioni lunari, l'esplorazione planetaria e le operazioni spaziali. I motori a propulsione elettrica sono notevolmente più efficienti in termini di consumo di carburante rispetto ai motori a propulsione chimica, il che li rende particolarmente adatti a operazioni prolungate e manovre nello spazio profondo, dove l'ottimizzazione dell'utilizzo del propellente è fondamentale. Questi motori vengono efficacemente utilizzati per il mantenimento dell'orbita, l'inserimento in orbita, il mantenimento della posizione e le correzioni di traiettoria nello spazio profondo. Con l'aumento degli sforzi per sviluppare infrastrutture lunari e condurre missioni su Marte e sugli asteroidi, insieme all'espansione della ricerca nello spazio profondo, è cresciuta la domanda di tecnologie di propulsione efficienti. Si prevede che i motori a propulsione elettrica acquisiranno ulteriore importanza nei prossimi anni grazie ai loro vantaggi operativi.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Ostacoli di licenza causati dai detriti spaziali | -1.20% | A livello globale, con la FCC come ente regolatore nazionale più attivo e il quadro normativo dell'ITU che definisce l'accesso internazionale. | A breve termine (≤ 2 anni) |
| Vincoli nell'offerta di xeno e volatilità dei prezzi | -1.10% | A livello globale, con Europa e Nord America maggiormente esposte alle interruzioni della catena di approvvigionamento. | Medio termine (2-4 anni) |
| Elevati costi di sviluppo dei sottosistemi di propulsione elettrica | -0.90% | A livello globale, con l'onere maggiore che grava sui nuovi operatori e sui piccoli operatori satellitari. | A lungo termine (≥ 4 anni) |
| Ostacoli di qualificazione assicurativa per le nuove tecnologie di propulsione elettrica | -0.70% | A livello globale, con particolare restrizione per i nuovi propulsori e i sistemi di propulsione alternativi. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ostacoli alle licenze causati dai detriti spaziali
Le rigide norme di conformità relative ai detriti stanno limitando il mercato dei satelliti a propulsione elettrica, poiché gli operatori devono ora dimostrare la capacità di smaltimento e l'affidabilità della propulsione in una fase più precoce del processo di licenza. La norma quinquennale della FCC sullo smaltimento post-missione per le nuove licenze di satelliti LEO è entrata in vigore nel settembre 2024, trasformando la propulsione da un elemento di miglioramento delle prestazioni a un sottosistema rilevante ai fini della conformità per molte missioni. [4] Federal Communications Commission, “FAQ: Orbital Debris,” Federal Communications Commission, fcc.gov Nel mercato dei satelliti a propulsione elettrica, tale norma tende a favorire i fornitori affermati, poiché le campagne di qualificazione, i test di resistenza e la revisione da parte degli assicuratori sono costosi e richiedono molto tempo per i nuovi entranti con una limitata esperienza di volo. Gli operatori più piccoli e i nuovi sviluppatori di propulsori si trovano quindi ad affrontare un percorso più difficile verso l'accettazione commerciale, anche quando la loro tecnologia offre vantaggi reali in termini di costi o massa. Il mercato dei satelliti a propulsione elettrica ne trae comunque beneficio nel lungo termine perché la conformità aumenta la necessità di propulsione a bordo, ma l'effetto a breve termine è un ambiente di approvvigionamento più selettivo. Normative come ISO 24113 e ISO 26872 rafforzano questa direzione, innalzando gli standard minimi per le prestazioni di mitigazione dei detriti spaziali e la disciplina nelle operazioni dei veicoli spaziali.
Elevati costi di sviluppo dei sottosistemi EP
Gli elevati costi associati al processo di sviluppo dei sistemi di propulsione elettrica rappresentano una sfida significativa per la crescita del mercato dei satelliti a propulsione elettrica. Lo sviluppo di sistemi di propulsione elettrica richiede ingenti investimenti in ingegneria e collaudo per garantirne la funzionalità in condizioni spaziali estreme. Le spese sostenute durante i processi di test ambientali, qualificazione e validazione aumentano ulteriormente i costi complessivi di sviluppo. Per i piccoli produttori di satelliti, le aziende spaziali emergenti e altre organizzazioni sensibili ai costi, l'adozione di questa tecnologia può risultare complessa, nonostante i numerosi vantaggi. Inoltre, la limitata esperienza di volo dei sistemi di propulsione elettrica più recenti e la preferenza degli operatori satellitari per i sistemi consolidati possono costituire ostacoli significativi alla crescita del mercato.
Analisi del segmento
A cura di Propulsion Technology: il design antierosione di HEMPT sfida il predominio dell'effetto Hall
Nel 2025, i propulsori a effetto Hall hanno dominato questo segmento con il 48.20% del fatturato, mantenendosi al centro del mercato dei satelliti a propulsione elettrica, sia per programmi commerciali che governativi. Questa posizione riflette una lunga esperienza nelle comunicazioni geostazionarie, nelle missioni scientifiche e nell'impiego in costellazioni satellitari di grandi dimensioni, dove gli acquirenti apprezzano un equilibrio tra densità di spinta, impulso specifico e scala di produzione gestibile. Nel mercato dei satelliti a propulsione elettrica, questa combinazione rende i sistemi a effetto Hall attraenti per le classi di satelliti che necessitano di capacità di manovra pratiche senza raggiungere livelli di complessità elevatissimi. I propulsori ionici a griglia continuano a svolgere un ruolo importante nelle missioni in cui un impulso specifico molto elevato e un'elevata autonomia giustificano la maggiore complessità del sottosistema. HEMPT è il tipo di propulsione in più rapida crescita in questo segmento, con un mercato dei satelliti a propulsione elettrica per HEMPT che si prevede crescerà a un CAGR del 22.71% fino al 2031. Sia Thales che la Commissione Europea hanno evidenziato i principali vantaggi di HEMPT, in particolare il confinamento del plasma senza erosione e la capacità di operare con xeno, kripton e argon senza necessità di riprogettazione, il che risponde direttamente alle problematiche relative alla durata operativa e all'approvvigionamento. Nel settore dei satelliti a propulsione elettrica, la flessibilità multi-propellente è fondamentale perché i clienti desiderano ridurre al minimo le modifiche di progettazione quando cambiano strategia di alimentazione tra le diverse missioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla massa del satellite: la crescita dei piccoli satelliti esercita pressioni sulle catene di approvvigionamento della propulsione.
Nel 2025, i satelliti di peso medio (da 500 kg a meno di 2,000 kg) hanno rappresentato il 52.45% del fatturato, risultando la classe di massa più importante nel mercato dei satelliti a propulsione elettrica. Ciò riflette la continua rilevanza dei bus di comunicazione GEO e delle piattaforme LEO di medie dimensioni, che continuano a generare una domanda significativa di propulsione grazie alla loro lunga durata operativa e a profili di missione più performanti. Nel mercato dei satelliti a propulsione elettrica, le piattaforme di classe media beneficiano inoltre della più ampia gamma di opzioni di propulsione qualificate, in particolare dei sistemi Hall, che già supportano l'innalzamento dell'orbita, il mantenimento della posizione e l'estensione della vita operativa.
I piccoli satelliti rappresentano la classe di massa in più rapida crescita, con un mercato dei satelliti a propulsione elettrica per questa categoria che dovrebbe crescere a un tasso annuo composto (CAGR) del 22.83% dal 2026 al 2031. Il principale fattore trainante è la continua diffusione delle costellazioni satellitari per la banda larga, l'osservazione della Terra e la difesa, dove il numero di satelliti in flotta è in rapida crescita e i sistemi di propulsione devono soddisfare severi limiti di massa, potenza e volume. Nel mercato dei satelliti a propulsione elettrica, ciò modifica i requisiti dei fornitori, poiché molti sistemi preesistenti sono stati progettati per piattaforme più grandi e non si adattano facilmente a piattaforme compatte.
Per applicazione: i requisiti di manovra per l'osservazione della Terra differenziano la prossima fase di crescita
Nel 2025, le comunicazioni sono rimaste l'applicazione principale, rappresentando il 55.32% del fatturato e fungendo da motore trainante della domanda nel mercato dei satelliti a propulsione elettrica. Tale quota riflette la portata dei programmi di infrastrutture a banda larga e la lunga vita operativa dei satelliti per telecomunicazioni GEO, entrambi i quali richiedono un controllo orbitale e un mantenimento della posizione regolari per molti anni. Nel mercato dei satelliti a propulsione elettrica, le missioni di comunicazione creano anche un'ampia base di domanda ricorrente, poiché il rifornimento delle costellazioni richiede ordini ripetuti anche quando le specifiche di propulsione sono relativamente standardizzate. L'osservazione della Terra e il telerilevamento rappresentano l'applicazione in più rapida crescita, con un mercato dei satelliti a propulsione elettrica per questo settore che dovrebbe crescere a un CAGR del 23.91% fino al 2031. Ciò è dovuto al fatto che le nuove architetture di osservazione della Terra, in particolare i sistemi iperspettrali, SAR e in orbita terrestre molto bassa (VLEO), impongono maggiori esigenze di manovra attiva rispetto a molte missioni di imaging tradizionali. Nel mercato dei satelliti a propulsione elettrica, i satelliti VLEO devono contrastare continuamente la resistenza atmosferica, rendendo la propulsione un elemento centrale per la redditività operativa, piuttosto che un sottosistema secondario.
Per l'utente finale: il dominio commerciale maschera un cambiamento strutturale verso la domanda di sicurezza nazionale
Nel 2025, il segmento commerciale deteneva il 55.12% dei ricavi e si prevede che crescerà a un tasso annuo composto del 24.52% fino al 2031, diventando così il gruppo di utenti finali più grande e in più rapida espansione nel mercato dei satelliti a propulsione elettrica. Questo fenomeno riflette il passaggio da ordini di veicoli spaziali a bassa frequenza a un approvvigionamento di tipo industriale, in cui gli operatori delle costellazioni necessitano di consegne ripetute di propulsori pressoché identici per numerose missioni e cicli di rifornimento. Nel mercato dei satelliti a propulsione elettrica, gli acquirenti commerciali attribuiscono quindi maggiore importanza alla fornitura nazionale, alla coerenza produttiva e alla sicurezza delle tempistiche, piuttosto che ai soli miglioramenti marginali delle prestazioni.
Il settore governativo e della difesa ha rappresentato il restante 44.88% del fatturato del 2025, ma il loro ruolo nel mercato dei satelliti a propulsione elettrica è molto più rilevante di quanto la loro quota di mercato possa suggerire. La sicurezza nazionale e i programmi spaziali civili stabiliscono alcuni degli standard di qualificazione più rigorosi, tra cui una lunghissima durata operativa, un'elevata capacità di gestione della potenza e una forte tolleranza alle radiazioni. Il lavoro della NASA sulla propulsione Gateway e le più ampie iniziative spaziali nazionali di Stati Uniti, Europa, Cina, India e Giappone mantengono il mercato dei satelliti a propulsione elettrica focalizzato su resistenza, test standard e garanzia di missione.
Analisi geografica
North America Electric Propulsion Satellites Market
Nel 2025, il Nord America deteneva il 53.77% del mercato globale dei satelliti a propulsione elettrica, affermandosi come principale centro regionale sia per la domanda che per la produzione di sottosistemi di propulsione. La regione beneficia della concentrazione dei principali operatori di costellazioni, di una solida base di produttori di veicoli spaziali e di un flusso costante di acquisti da parte della NASA, della Space Development Agency e della US Space Force. Gli Stati Uniti rimangono il principale mercato nazionale della regione, poiché il solo lancio di Starlink genera una significativa domanda ricorrente di capacità di propulsione interna, rifornimento della flotta e hardware di elaborazione dell'energia correlato. Il mercato dei satelliti a propulsione elettrica in Nord America è inoltre influenzato da una maggiore preferenza per le forniture nazionali, soprattutto laddove gli appalti governativi privilegiano la produzione locale e la comprovata esperienza. Il trasferimento della produzione di Safran in Colorado dimostra come i fornitori stiano rispondendo a tale domanda, costruendo capacità produttive negli Stati Uniti più vicine ai clienti finali nel segmento dei piccoli satelliti.
Europe and South America Electric Propulsion Satellites Market
L'Europa si conferma la seconda regione più importante nel mercato dei satelliti a propulsione elettrica, grazie a una solida base industriale che spazia dalla propulsione alla produzione di satelliti e ai finanziamenti pubblici per la ricerca. La posizione della regione è rafforzata da aziende come Thales Alenia Space, Safran, OHB e ArianeGroup, nonché dai programmi sostenuti dalla Commissione Europea che continuano a supportare lo sviluppo di sistemi di propulsione di nuova generazione. Progetti finanziati da CORDIS, come HEMPT-NG e i relativi programmi di sviluppo, hanno contribuito a mantenere l'Europa competitiva nei progetti di propulsione elettrica flessibili in termini di propellenti e orientati alla lunga durata operativa. Il Sud America contribuisce ancora in minima parte al mercato dei satelliti a propulsione elettrica. Tuttavia, la sua posizione a lungo termine sta migliorando, poiché la riduzione dei costi di lancio e le maggiori esigenze di connettività rendono più pratici i programmi per satelliti di dimensioni più ridotte.
APAC and MEA Electric Propulsion Satellites Market
L'area Asia-Pacifico è quella a più rapida crescita, con il mercato dei satelliti a propulsione elettrica che dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 24.63% fino al 2031. La Cina è un fattore trainante, poiché le costellazioni commerciali guidate dallo Stato e lo sviluppo nazionale dei sistemi di propulsione stanno procedendo di pari passo, offrendo ai fornitori locali di propulsori un percorso dalla ricerca al dispiegamento ripetuto. Anche l'India sta rafforzando la sua presenza regionale grazie alle capacità propulsive dell'ISRO e a una più ampia spinta interna verso la produzione spaziale. Il Giappone aggiunge un'altra dimensione importante al mercato dei satelliti a propulsione elettrica con il programma ETS-9, dove JAXA ha evidenziato il ruolo dei propulsori Hall a lunga durata nel consolidare la rilevanza commerciale nazionale. Il Medio Oriente e l'Africa rimangono un'area geografica emergente nel mercato dei satelliti a propulsione elettrica, con una domanda che probabilmente proverrà principalmente dagli acquisti di satelliti da parte di importanti aziende consolidate, piuttosto che dalla produzione locale di sistemi di propulsione nel breve termine.
Panorama competitivo
Il mercato dei satelliti a propulsione elettrica è moderatamente frammentato, con grandi aziende aerospaziali, imprese specializzate nella propulsione e produttori di satelliti verticalmente integrati che si contendono posizioni di rilievo. L'esperienza pregressa è ancora importante perché la qualificazione al volo, la fiducia delle compagnie assicurative e la fiducia dei clienti sono difficili da sostituire nei sottosistemi critici per le missioni spaziali. Allo stesso tempo, il mercato dei satelliti a propulsione elettrica non è più definito esclusivamente dagli operatori storici, poiché i fornitori specializzati ora competono tanto sulle specifiche tecniche quanto sui tempi di consegna, sulla scalabilità produttiva e sulla flessibilità del carburante. Ciò ha creato un contesto a due livelli in cui le aziende storiche mantengono vantaggi in termini di credibilità, mentre le aziende più recenti puntano a una maggiore velocità di produzione, dimensioni più compatte e architetture a costi inferiori. Il mercato dei satelliti a propulsione elettrica, pertanto, premia sia l'affidabilità comprovata che la reattività operativa, motivo per cui la concorrenza rimane attiva su più livelli anziché concentrarsi attorno a un unico leader.
La strategia recente è stata plasmata dal lancio di nuovi prodotti, dalla localizzazione della produzione e da un maggiore controllo della catena di approvvigionamento. Rocket Lab ha introdotto il propulsore Gauss Hall nell'aprile 2026, caratterizzato da tecnologia a catodo senza riscaldatore, schermatura magnetica e un obiettivo di produzione di oltre 200 unità all'anno, chiaramente mirato alla domanda di grandi volumi da parte delle costellazioni spaziali. L'espansione produttiva di Safran negli Stati Uniti è un altro chiaro esempio, poiché allinea la produzione di sistemi di propulsione alle preferenze dei clienti nordamericani in termini di approvvigionamento locale e consegne più rapide. Anche la piattaforma Nexus di Enpulsion dimostra come aziende più piccole e specializzate stiano cercando di conquistare spazio nel mercato dei satelliti a propulsione elettrica, puntando su veicoli spaziali compatti che necessitano di soluzioni a propellente solido senza serbatoi.
Nel mercato dei satelliti a propulsione elettrica, le opportunità sono più evidenti laddove i clienti desiderano sia un'elevata produzione che una reale indipendenza dallo xeno, poiché pochi fornitori sono ancora in grado di soddisfare entrambe le condizioni su larga scala. Per questo motivo, lo sviluppo dei prodotti si sta concentrando su durata, efficienza di elaborazione dell'energia e compatibilità con diversi propellenti, piuttosto che sulla sola spinta. Le attività relative al progetto HEMPT in Europa e i programmi sull'iodio di diversi sviluppatori dimostrano che il mercato dei satelliti a propulsione elettrica è alla ricerca di architetture che riducano l'erosione, semplifichino lo stoccaggio o riducano l'esposizione al combustibile senza creare nuovi oneri di qualificazione. Anche la conformità normativa influenza la concorrenza, poiché le norme FCC sullo smaltimento e i più ampi requisiti di coordinamento internazionale aumentano il valore commerciale di un patrimonio documentato e di test affidabili. Il mercato dei satelliti a propulsione elettrica è quindi competitivo. Tuttavia, offre ancora alle aziende un vantaggio competitivo, grazie alla combinazione di una solida competenza in materia di qualificazione, credibilità produttiva e una strategia di alimentazione allineata con la prossima generazione di economie di costellazione.
Leader del settore dei satelliti a propulsione elettrica
Airbus SE
Northrop Grumman Corporation
Safran SA
Thales alenia space
The Boeing Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: la NASA ha completato i test di un motore ionico magnetoplasmadinamico (MPD) alimentato al litio, con una potenza di circa 120 kW, superando significativamente la capacità di potenza degli attuali sistemi di propulsione ionica dei veicoli spaziali. Lo sviluppo è destinato a supportare le future missioni di esplorazione dello spazio profondo e le missioni di lunga durata che richiedono una maggiore efficienza propulsiva.
- Maggio 2026: Vast ha presentato una nuova famiglia di piattaforme satellitari ad alta potenza destinate ad applicazioni di comunicazione, osservazione della Terra, sicurezza nazionale e centri dati orbitali. Le piattaforme integrano tecnologie spaziali avanzate, inclusi sistemi di propulsione, e supportano la crescente domanda di architetture satellitari ad alte prestazioni.
- Giugno 2025: il satellite ELSA-M di Astroscale ha completato la sua Critical Design Review, confermando la sua idoneità per il primo servizio commerciale al mondo di rimozione di satelliti a fine vita, progettato per catturare più satelliti predisposti in orbita terrestre bassa (LEO).
- Maggio 2025: Enpulsion ha presentato Nexus, la sua piattaforma di propulsione elettrica di nuova generazione progettata per veicoli spaziali fino a 500 kg. Il sistema offre una maggiore capacità di spinta e prestazioni migliorate nell'innalzamento dell'orbita per soddisfare le crescenti esigenze di dispiegamento di piccoli satelliti e costellazioni.
- Settembre 2024: Starfish Space ha ricevuto un contratto SBIR di Fase III da 15 milioni di dollari dalla NASA per la sua missione SSPICY, in cui la sonda spaziale Otter, utilizzando la propulsione elettrica, ispezionerà diversi satelliti statunitensi dismessi in orbita terrestre bassa, con lancio previsto per la fine del 2026.
Ambito del rapporto sul mercato globale dei satelliti a propulsione elettrica
Il mercato dei satelliti a propulsione elettrica comprende i satelliti dotati di sistemi di propulsione elettrica che utilizzano l'energia elettrica per generare spinta. Questi sistemi sono impiegati per funzioni quali l'innalzamento dell'orbita, il mantenimento della posizione, il controllo dell'assetto, la prevenzione delle collisioni e lo smaltimento dei satelliti a fine vita. L'analisi copre le tecnologie di propulsione elettrica operative e commercialmente implementate e i relativi programmi satellitari. Lo studio esclude i satelliti che si basano esclusivamente su sistemi di propulsione chimica, razzi sonda, piattaforme ad alta quota, sistemi di propulsione per veicoli di lancio e tecnologie di propulsione sperimentali non ancora implementate operativamente.
Il mercato dei satelliti a propulsione elettrica è segmentato in base alla tecnologia di propulsione, alla massa del satellite, all'applicazione e all'utente finale. Per quanto riguarda la tecnologia di propulsione, il mercato comprende propulsori a effetto Hall, propulsori ionici a griglia, propulsori al plasma multistadio ad alta efficienza (HEMPT), propulsori al plasma pulsato (PPT) e altre tecnologie di propulsione. In base alla massa del satellite, il mercato è suddiviso in satelliti di piccole dimensioni (meno di 500 kg), satelliti di medie dimensioni (da 500 kg a meno di 2,000 kg) e satelliti di grandi dimensioni (oltre 2,000 kg). In base all'applicazione, il mercato copre le comunicazioni, l'osservazione della Terra e il telerilevamento, la navigazione e il posizionamento, la ricerca scientifica ed esplorativa e le missioni di dimostrazione tecnologica. Per quanto riguarda l'utente finale, il mercato è suddiviso nei settori commerciale, governativo e della difesa. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato dei satelliti a propulsione elettrica nei principali paesi del mondo. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Propulsori ad effetto Hall |
| Propulsori ionici a griglia |
| Propulsori al plasma multistadio ad alta efficienza (HEMPT) |
| Propulsori al plasma pulsato (PPT) |
| Altro |
| Piccolo (meno di 500 kg) |
| Medio (da 500 kg a meno di 2,000 kg) |
| Grande (più di 2,000 kg) |
| Communication |
| Osservazione della Terra e telerilevamento |
| Navigazione e PNT |
| Scienza ed esplorazione |
| Dimostrazione tecnologica |
| Commerciale |
| Governo e difesa |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Di Propulsion Technology | Propulsori ad effetto Hall | ||
| Propulsori ionici a griglia | |||
| Propulsori al plasma multistadio ad alta efficienza (HEMPT) | |||
| Propulsori al plasma pulsato (PPT) | |||
| Altro | |||
| Per massa satellitare | Piccolo (meno di 500 kg) | ||
| Medio (da 500 kg a meno di 2,000 kg) | |||
| Grande (più di 2,000 kg) | |||
| Per Applicazione | Communication | ||
| Osservazione della Terra e telerilevamento | |||
| Navigazione e PNT | |||
| Scienza ed esplorazione | |||
| Dimostrazione tecnologica | |||
| Per utente finale | Commerciale | ||
| Governo e difesa | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Definizione del mercato
- RISTORANTI A SERVIZIO COMPLETO - Uno stabilimento di ristorazione in cui i clienti sono seduti a un tavolo, impartiscono l'ordine a un cameriere e gli viene servito il cibo al tavolo.
- RISTORANTI DI SERVIZIO RAPIDO - Uno stabilimento di ristorazione che offre ai clienti comodità, velocità e offerte di cibo a prezzi inferiori. I clienti di solito si servono da soli e portano il proprio cibo ai tavoli.
- CAFFÈ E BAR - Un tipo di attività di ristorazione che include bar e pub autorizzati a servire bevande alcoliche da consumare, caffè che servono rinfreschi e cibi leggeri, nonché negozi specializzati di tè e caffè, dessert bar, frullati e succhi di frutta.
- CUCINA NUVOLA - Un'attività di ristorazione che utilizza una cucina commerciale allo scopo di preparare cibo solo per la consegna o da asporto, senza clienti che possono cenare sul posto.
| Parola chiave | Definizione |
|---|---|
| Controllo dell'atteggiamento | L'orientamento del satellite rispetto alla Terra e al sole. |
| INTELSAT | L'Organizzazione internazionale per le telecomunicazioni satellitari gestisce una rete di satelliti per la trasmissione internazionale. |
| Orbita terrestre geostazionaria (GEO) | I satelliti geostazionari della Terra orbitano a 35,786 km (22,282 mi) sopra l'equatore nella stessa direzione e alla stessa velocità con cui la terra ruota attorno al proprio asse, facendoli apparire fissi nel cielo. |
| Orbita terrestre bassa (LEO) | I satelliti in orbita terrestre bassa orbitano da 160 a 2000 km sopra la terra, impiegano circa 1.5 ore per un'orbita completa e coprono solo una parte della superficie terrestre. |
| Orbita terrestre media (MEO) | I satelliti MEO si trovano sopra LEO e sotto i satelliti GEO e tipicamente viaggiano in un'orbita ellittica sopra il Polo Nord e Sud o in un'orbita equatoriale. |
| Terminale ad apertura molto piccola (VSAT) | Il Very Small Aperture Terminal è un'antenna che in genere ha un diametro inferiore a 3 metri |
| Cubo Sat | CubeSat è una classe di satelliti in miniatura basati su un fattore di forma costituito da cubi di 10 cm. I CubeSat pesano non più di 2 kg per unità e in genere utilizzano componenti disponibili in commercio per la loro costruzione ed elettronica. |
| Piccoli veicoli di lancio satellitare (SSLV) | Small Satellite Launch Vehicle (SSLV) è un veicolo di lancio a tre stadi configurato con tre stadi di propulsione solida e un modulo di trimming della velocità (VTM) basato sulla propulsione liquida come stadio terminale |
| Estrazione spaziale | L'estrazione degli asteroidi è l'ipotesi di estrarre materiale dagli asteroidi e da altri asteroidi, compresi gli oggetti vicini alla Terra. |
| Nano satelliti | Per nanosatelliti si intende genericamente qualsiasi satellite di peso inferiore a 10 chilogrammi. |
| Sistema di identificazione automatica (AIS) | Il sistema di identificazione automatica (AIS) è un sistema di tracciamento automatico utilizzato per identificare e localizzare le navi scambiando dati elettronici con altre navi vicine, stazioni base AIS e satelliti. Satellite AIS (S-AIS) è il termine utilizzato per descrivere quando un satellite viene utilizzato per rilevare le firme AIS. |
| Veicoli di lancio riutilizzabili (RLV) | Per veicolo di lancio riutilizzabile (RLV) si intende un veicolo di lancio progettato per ritornare sulla Terra sostanzialmente intatto e che pertanto può essere lanciato più di una volta o che contiene fasi del veicolo che possono essere recuperate da un operatore di lancio per un uso futuro nell'operazione di un veicolo di lancio sostanzialmente intatto. veicolo di lancio simile. |
| apogeo | Il punto dell'orbita di un satellite ellittico più lontano dalla superficie della terra. I satelliti geosincroni che mantengono orbite circolari attorno alla terra vengono prima lanciati in orbite altamente ellittiche con apogei di 22,237 miglia. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




