

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
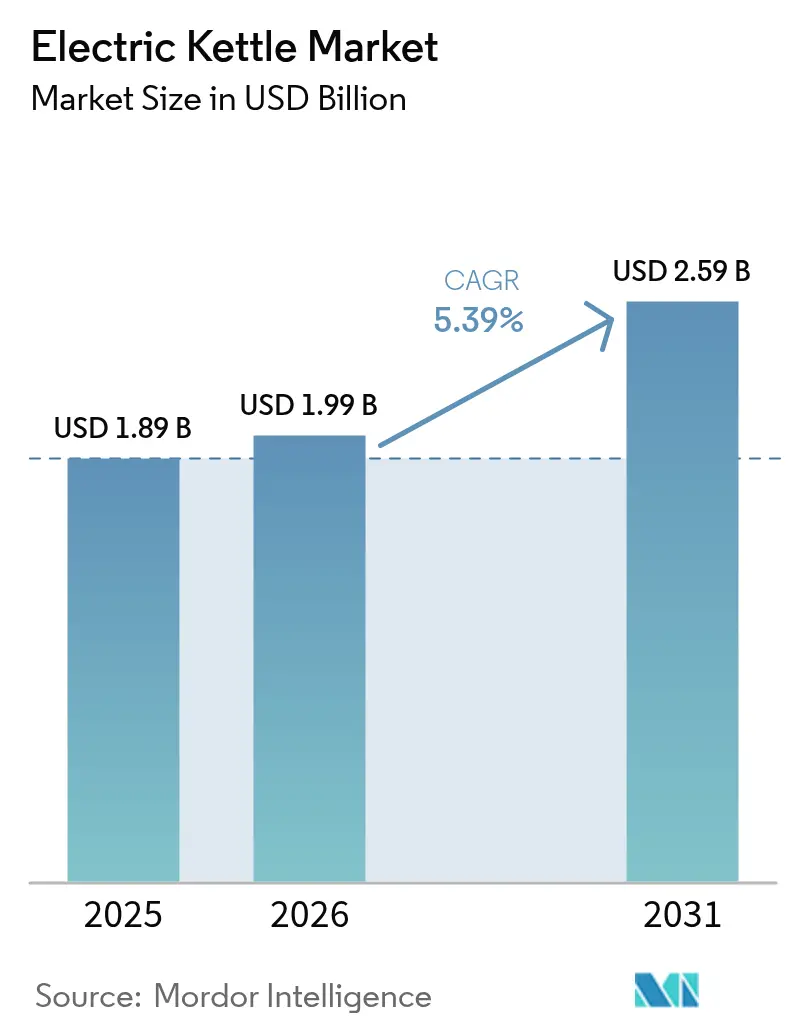
| Dimensione del mercato (2026) | 1.99 miliardo di dollari |
| Dimensione del mercato (2031) | 2.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.39% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
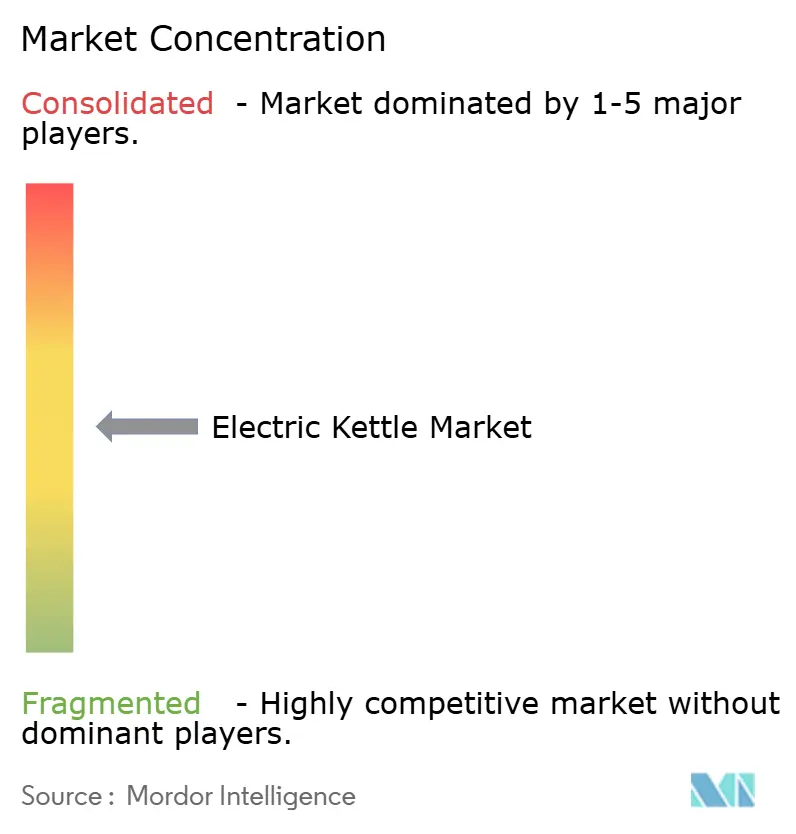
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei bollitori elettrici di Mordor Intelligence
Si stima che il mercato dei bollitori elettrici nel 2026 raggiungerà quota 1.99 miliardi di dollari, in crescita rispetto al valore di 1.89 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.59 miliardi di dollari, con un CAGR del 5.39% nel periodo 2026-2031. La crescente domanda di elettrodomestici intelligenti ed efficienti dal punto di vista energetico, unita a norme più severe in materia di standby, sta ridefinendo le priorità di progettazione e spingendo i modelli connessi verso la diffusione mainstream. L'obbligo europeo di standby a 0.5 watt, entrato in vigore a maggio 2025, accelera l'innovazione negli elementi riscaldanti, nei materiali isolanti e nei controlli firmware, mentre i produttori dell'area Asia-Pacifico sfruttano i vantaggi in termini di costi e la spinta delle esportazioni per servire sia i segmenti di consumatori in via di sviluppo che quelli maturi. La rivalità competitiva rimane moderata poiché i primi cinque operatori controllano solo la maggior parte delle vendite, tuttavia la differenziazione attraverso l'integrazione IoT, i materiali riciclabili e le tecnologie di ebollizione rapida fornisce un fossato difendibile. L'acciaio inossidabile rimane il materiale da costruzione preferito, ma i bollitori compatti da meno di 1.0 litro registrano la crescita più rapida, poiché le famiglie urbane monopersonali cercano soluzioni salvaspazio e consumi energetici ridotti per utilizzo. Il commercio al dettaglio digitale continua a erodere il predominio dei punti vendita fisici, con le vendite online che crescono più del doppio della media del canale.
Punti chiave del rapporto
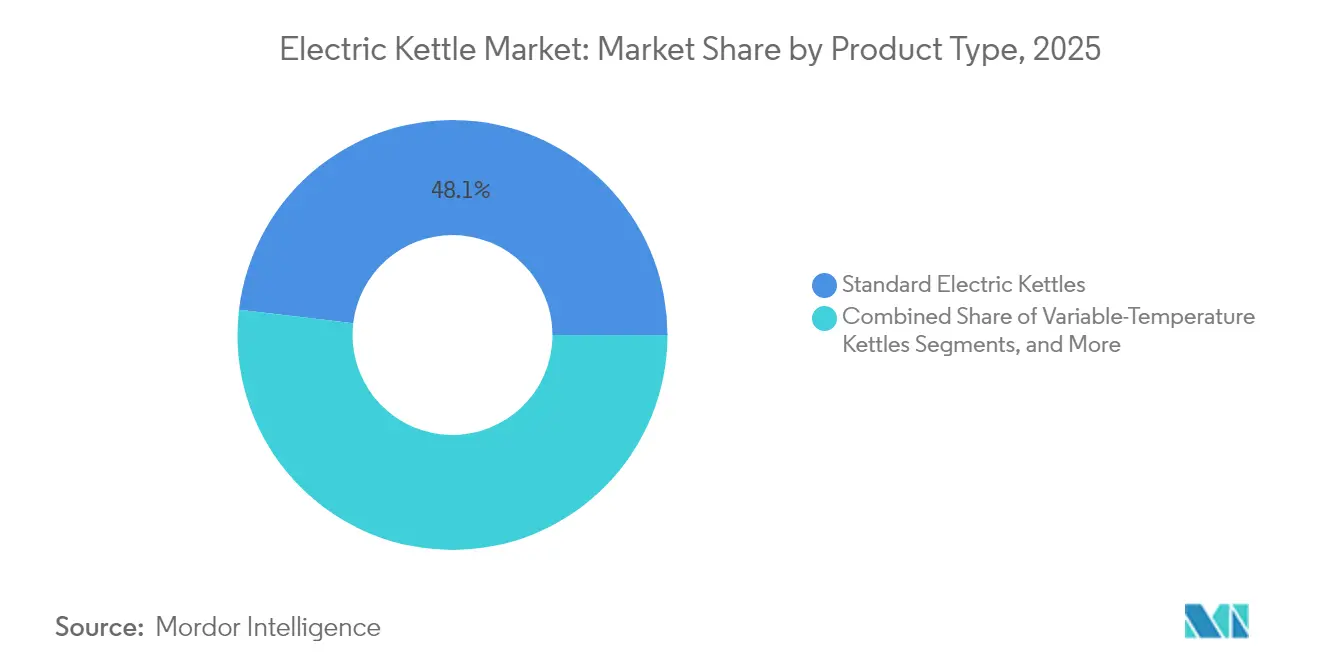
- Per tipologia di prodotto, i bollitori standard hanno dominato il mercato dei bollitori elettrici con una quota di fatturato del 48.12% nel 2025; le varianti intelligenti/connesse stanno avanzando a un CAGR del 9.86% fino al 2031.
- In base al materiale, l'acciaio inossidabile ha mantenuto il 57.92% della quota di mercato dei bollitori elettrici nel 2025, mentre si prevede che l'acciaio inossidabile registrerà la crescita più elevata, con un CAGR del 5.53% entro il 2031.
- In base alla capacità, il segmento da 1.0 a 1.5 L ha rappresentato il 64.02% delle dimensioni del mercato dei bollitori elettrici nel 2025, mentre i modelli inferiori a 1.0 L si stanno espandendo a un CAGR del 7.68% tra il 2026 e il 2031.
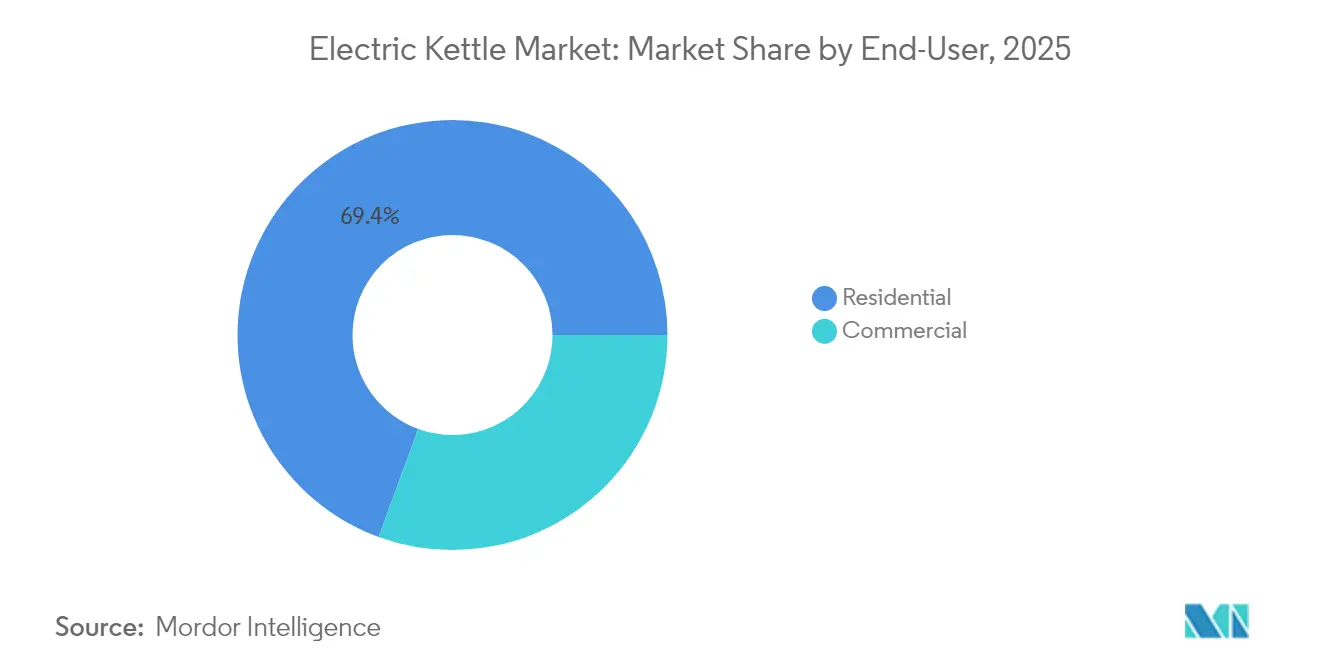
- In base all'utente finale, il segmento residenziale rappresentava il 69.42% del mercato dei bollitori elettrici nel 2025, mentre il segmento commerciale si sta espandendo a un CAGR del 5.61% tra il 2026 e il 2031.
- Per canale di distribuzione, nel 2025 supermercati e ipermercati detenevano una quota del 43.52% del mercato dei bollitori elettrici, ma nello stesso periodo la distribuzione online sta crescendo a un CAGR dell'11.12%.
- In termini geografici, l'Europa ha dominato con una quota di fatturato del 33.84% del mercato dei bollitori elettrici nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.12% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei bollitori elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di elettrodomestici a basso consumo energetico | + 1.2% | Globale, guidato dall'UE | Medio termine (2-4 anni) |
| Espansione della catena di tè e caffè speciali | + 0.8% | Nord America ed Europa, APAC emergente | A lungo termine (≥ 4 anni) |
| Adozione di bollitori intelligenti/abilitati dall'IoT | + 1.5% | I mercati globali sviluppati sono leader | A breve termine (≤ 2 anni) |
| Crescita delle famiglie mononucleari | + 0.9% | Centri urbani in tutto il mondo | A lungo termine (≥ 4 anni) |
| Installazioni di dispensa aziendale e co-working | + 0.6% | Nord America, Europa, aree metropolitane dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Vendite lampo dell'e-commerce | + 0.7% | Globale, la più forte APAC | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di elettrodomestici a basso consumo energetico
L'efficienza energetica è passata dall'essere una preferenza d'acquisto a un requisito di accesso al mercato. Il Regolamento europeo 2023/826 impone un limite massimo di 0.5 watt per il consumo in standby, un parametro che molti marchi considerano ormai come un livello minimo per dimostrare la superiorità ingegneristica. La norma è rafforzata dal Regolamento sulla progettazione ecocompatibile dei prodotti, che codifica i parametri di riciclabilità e durabilità che influenzano ogni fase del ciclo di vita di un bollitore [1] Commissione europea, “Regolamento sulla progettazione ecocompatibile dei prodotti”, europa.eu . I produttori cinesi hanno risposto lanciando linee più ecologiche in linea con gli incentivi nazionali per il risparmio energetico, mantenendo al contempo aperte le porte all'esportazione. La convergenza tra pressione politica e consapevolezza dei costi operativi garantisce che l'etichettatura energetica e i dati sui consumi effettivi rimangano informazioni di rilievo sulla confezione, anziché essere relegate a note a piè di pagina. Le aziende pioniere che soddisfano o superano la soglia UE godono già di un accesso semplificato al mercato nelle regioni che stanno preparando normative simili.
Proliferazione di catene di tè e caffè specializzati
Le caffetterie specializzate richiedono apparecchiature per il riscaldamento dell'acqua in grado di tollerare temperature ristrette e di garantire cicli di lavoro ripetuti, un profilo di domanda sostanzialmente diverso da quello dell'uso domestico. La loro disponibilità a pagare per l'affidabilità e la precisione del sapore alza l'asticella delle prestazioni e, inavvertitamente, educa i consumatori sui vantaggi della preparazione di precisione. Con l'aumento delle catene che si aprono in franchising in città secondarie, i fornitori ottengono economie di scala, che poi si riversano sui modelli di consumo premium. I produttori che convalidano i progetti in contesti commerciali trasferiscono credibilità agli acquirenti al dettaglio, rafforzando il valore del marchio senza ricorrere a una massiccia campagna pubblicitaria.
Adozione di bollitori intelligenti/abilitati all'IoT
Le varianti intelligenti impongono prezzi più elevati, ma registrano una crescita dei volumi a due cifre, a dimostrazione del fatto che le funzionalità connesse superano i maggiori esborsi iniziali. La compatibilità con gli assistenti vocali, l'analisi della cronologia di ebollizione e gli avvisi predittivi di decalcificazione convertono elettrodomestici un tempo passivi in punti di contatto ricchi di dati all'interno di ecosistemi domestici più ampi. I marchi che raccolgono dati di utilizzo anonimizzati perfezionano gli aggiornamenti del firmware che ottimizzano le curve di riscaldamento, creando cicli di feedback che i modelli legacy non possono replicare. Mentre gli ecosistemi tradizionali, dalla sicurezza all'illuminazione, normalizzano il controllo dei dispositivi tramite app unificate, un bollitore senza soluzione di continuità diventa un'estensione del sistema di smart home piuttosto che una novità.
Espansione delle famiglie monopersonali con modelli compatti
L'aumento degli affitti urbani e il ritardo nella formazione delle famiglie mantengono sotto controllo le dimensioni medie delle abitazioni, spingendo i consumatori verso elettrodomestici che gestiscano al meglio spazio e consumi. I bollitori da meno di 1.0 litro sono attraenti perché riducono l'ingombro sul piano di lavoro ed evitano gli sprechi energetici dovuti al riscaldamento dell'acqua in eccesso. I produttori rispondono con profili verticali o pieghevoli che ospitano pareti a doppio strato per un contatto esterno sicuro, mantenendo intatte le prestazioni termiche. Considerando le proiezioni demografiche che favoriscono le famiglie mononucleari nella maggior parte delle città OCSE, questo segmento offre una crescita di volume duratura piuttosto che una moda passeggera.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forni a microonde e caldaie istantanee | -0.8% | Globale, il Nord America più forte | Medio termine (2-4 anni) |
| Prezzi volatili dell'acciaio inossidabile | -0.5% | Centri di produzione globali | A breve termine (≤ 2 anni) |
| Controllo dell'UE sulla potenza di riserva | -0.3% | Europa, eco globale | A lungo termine (≥ 4 anni) |
| Lisciviazione di microplastiche nella plastica | -0.4% | Mercati sviluppati attenti alla salute | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forni a microonde e caldaie istantanee come sostituti
L'elevata diffusione del microonde negli Stati Uniti favorisce il riscaldamento dell'acqua nei dispositivi multifunzione, mettendo a dura prova la praticità dei bollitori dedicati. Nel frattempo, i bollitori istantanei collegati all'impianto idraulico nelle cucine moderne erogano acqua a temperature potabili senza tempi di attesa. I produttori di bollitori rispondono con elementi a ebollizione rapida che impiegano dai 60 ai 90 secondi per una tazza e mettono in risalto la ritenzione del sapore e il consumo ridotto in standby, per rivendicare la narrativa della praticità. Il marketing regionale enfatizza i rituali culturali, come la preparazione del tè nel Regno Unito, per contrastare confronti puramente funzionali.
Prezzi volatili dell'acciaio inossidabile
L'acciaio inossidabile rappresenta oltre la metà del costo totale della distinta base in molte unità di fascia media e premium. La volatilità dei prezzi riduce i margini perché i calendari promozionali vengono stabiliti con mesi di anticipo, mentre i supplementi per le leghe possono oscillare di settimana in settimana. I grandi marchi si proteggono attraverso contratti a lungo termine e una parziale integrazione verticale, mentre le aziende più piccole esplorano design ibridi che combinano interni in acciaio con esterni in vetro resistente al calore per ridurre la dipendenza dal metallo. L'innovazione dei materiali diventa non solo un imperativo di sostenibilità, ma anche un ammortizzatore contro i cicli delle materie prime.
Analisi del segmento
Per tipo di prodotto: le varianti intelligenti guidano l'evoluzione premium
Nel 2025, i bollitori elettrici standard hanno contribuito per il 48.12% al fatturato totale, mantenendo la loro posizione dominante sul mercato. Tuttavia, i bollitori intelligenti hanno raggiunto un CAGR previsto del 9.86% entro il 2031, sebbene le unità standard rappresentino ancora quasi la metà del fatturato. La loro accelerazione segnala una svolta in cui la connettività integrata si sta spostando dai primi utilizzatori alla fascia media di mercato. I modelli a temperatura variabile fungono da prodotti di transizione per i clienti focalizzati sulle bevande speciali ma non ancora convinti del pieno controllo dell'IoT. La rapida adozione di basi aggiornabili tramite firmware e app complementari dimostra come il software stia sostituendo l'hardware puro come fonte di valore. Il posizionamento premium protegge inoltre i marchi dalle guerre di prezzo che spesso caratterizzano la porzione tradizionale del mercato dei bollitori elettrici.
I dati dei consumatori evidenziano una biforcazione: un gruppo di consumatori cerca unità minimaliste solo per la bollitura per un prezzo più competitivo, mentre un altro gruppo adotta piattaforme multisensore che integrano programmazione, risparmio energetico in modalità alternativa e funzioni di blocco bambini. Con il calo dei costi di produzione, le funzionalità connesse diminuiranno a cascata, diventando alla fine standard in quasi tutto il mercato dei bollitori elettrici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: la sostenibilità rimodella le preferenze dei materiali
L'acciaio inossidabile ha mantenuto una quota del 57.92% nel 2025 e si prevede che crescerà a un CAGR del 5.53% fino al 2031, rafforzando la solidità del segmento premium. La riciclabilità e la neutralità del sapore ne rafforzano la leadership nonostante i maggiori investimenti in materiali. Il vetro occupa una nicchia visibile ma fragile, commercializzata per la trasparenza estetica e l'inerzia chimica, in particolare tra gli acquirenti attenti alla salute. La plastica sta perdendo terreno sotto l'analisi delle microplastiche; tuttavia, mantiene la sua rilevanza nelle fasce di prezzo in cui la sensibilità ai costi supera le preoccupazioni ambientali.
Il Regolamento sulla progettazione ecocompatibile dei prodotti sostenibili evidenzia gli impatti a fine vita, incentivando i produttori a passare a design monomateriale o ad assemblaggi facilmente separabili. L'impegno di Groupe SEB per il 60% di contenuto riciclato esemplifica come i parametri ESG si trasformino in obblighi di approvvigionamento. I marchi che sperimentano maniglie in biopolimero e inserti in bambù dimostrano la ricerca di alternative a ridotto impatto ambientale senza compromettere la sicurezza termica.
Per capacità: i modelli compatti catturano la demografia urbana
Nel 2025, la categoria da 1.0 a 1.5 litri ha dominato il mercato, contribuendo al 64.02% del fatturato totale, soddisfacendo efficacemente le esigenze di consumo delle famiglie e garantendo al contempo l'efficienza del riscaldamento. Si prevede che il segmento inferiore a 1.0 litri crescerà a un tasso di crescita annuo composto (CAGR) del 7.68%, trainato dalla crescente adozione di unità abitative singole e microappartamenti. Le capacità maggiori, in particolare quelle superiori a 2.0 litri, sono utilizzate principalmente in contesti istituzionali e uffici, dove i requisiti di volume più elevati prevalgono sui vincoli di spazio. Questa segmentazione riflette le diverse preferenze dei consumatori in base agli scenari di utilizzo e alle esigenze di capacità. Le dinamiche di mercato evidenziano l'importanza di allineare l'offerta di prodotti alle specifiche esigenze degli utenti finali.
I modelli compatti stanno guadagnando popolarità grazie alla loro attenzione all'efficienza energetica, poiché riscaldano solo la quantità d'acqua necessaria, riducendo così gli sprechi energetici. Questa caratteristica è particolarmente apprezzata dalle famiglie attente ai costi, contribuendo al contempo al raggiungimento degli obiettivi di sostenibilità globale. La compatibilità della categoria con i piani cottura a induzione portatili e le pentole pieghevoli ne aumenta ulteriormente l'attrattiva, in particolare tra i consumatori che danno priorità alla mobilità. Questi modelli rispondono alla crescente domanda di soluzioni versatili e salvaspazio nelle case moderne. L'allineamento con le tendenze della mobilità sottolinea il posizionamento strategico dei modelli compatti sul mercato.
Per utente finale: la crescita commerciale supera il volume residenziale
Il segmento residenziale detiene una quota di mercato del 69.42% nel 2025, a dimostrazione del ruolo fondamentale del bollitore elettrico come elettrodomestico, in cui la preparazione quotidiana di bevande stimola una domanda costante di sostituzione e di aggiornamenti delle funzionalità. Tuttavia, il CAGR del 5.61% del segmento commerciale fino al 2031 supera significativamente la crescita complessiva del mercato, indicando un passaggio strutturale verso applicazioni professionali che richiedono specifiche prestazionali più elevate e una tolleranza al prezzo premium. Gli utenti commerciali, che comprendono hotel, ristoranti, bar (HoReCa), uffici aziendali e spazi di co-working, danno priorità alla durata, ai cicli di riscaldamento rapidi e alle prestazioni costanti rispetto alle considerazioni estetiche che influenzano gli acquisti residenziali.
L'accelerazione della crescita del segmento commerciale deriva dall'espansione del settore della ristorazione, dalla proliferazione degli spazi di co-working e dalle iniziative di benessere aziendale che enfatizzano la preparazione di bevande di qualità come elemento di cortesia per i dipendenti. L'installazione di dispense aziendali e l'espansione degli spazi di co-working creano una domanda sostenuta, mentre la cultura aziendale si evolve verso un miglioramento della produttività grazie all'accesso a bevande premium. La disponibilità del segmento commerciale a pagare prezzi più elevati per l'affidabilità crea opportunità per i produttori di sviluppare linee di prodotti specializzate con margini più elevati rispetto ai modelli residenziali, mentre le funzionalità di livello professionale finiscono per essere trasmesse ai prodotti di consumo attraverso la democratizzazione delle funzionalità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera
Nel 2025, Supermercati e Ipermercati hanno contribuito per il 43.52% al fatturato totale, mantenendo la loro posizione dominante sul mercato. Tuttavia, i marketplace online hanno mostrato una solida traiettoria di crescita con un CAGR dell'11.12%, superando tutti gli altri canali di distribuzione. La popolarità degli eventi flash-sale ha ridotto i cicli di sostituzione dei prodotti incoraggiando gli acquisti spontanei. Questi eventi sfruttano il comportamento dei consumatori creando urgenza attraverso offerte in edizione limitata e colorazioni esclusive. Questa strategia si è dimostrata efficace nel generare vendite e migliorare il coinvolgimento dei clienti.
I brand che passano a un modello di vendita diretta al consumatore stanno ottimizzando i margini di profitto e ottenendo al contempo informazioni dettagliate sui consumatori, precedentemente non disponibili attraverso i canali all'ingrosso tradizionali. Questo cambiamento richiede strategie di prezzo coerenti su tutte le piattaforme per mitigare potenziali conflitti di canale. Le dimostrazioni virtuali dei prodotti, supportate dal live streaming, replicano sempre più l'esperienza in negozio. Queste interazioni digitali risolvono la mancanza di coinvolgimento tattile tipica dello shopping online. Di conseguenza, i brand stanno migliorando l'esperienza dei clienti e promuovendo connessioni più solide con il loro target di riferimento.
Analisi geografica
L'Europa contribuisce per il 33.84% alle vendite del 2025 e combina un elevato reddito disponibile con l'influenza delle normative. Il limite massimo di potenza di riserva della regione ha innalzato l'asticella minima di progettazione, creando modelli di design esportabili per i marchi multinazionali. La premiumizzazione accompagna la crescente attenzione alla riciclabilità; molti consumatori dell'UE ora filtrano le scelte di acquisto attraverso una lente ambientale. Inoltre, le culture del tè storicamente forti nel Regno Unito, in Irlanda e in Germania sostengono i volumi di base dei bollitori, nonostante i sistemi alternativi per l'acqua calda penetrino nelle cucine.
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 9.12% entro il 2031, diventando il principale motore di volume per il mercato dei bollitori elettrici. Lo status della Cina come principale esportatore mondiale di elettrodomestici, con 4.48 miliardi di unità spedite nel 2024, ha creato vantaggi di scala lungo tutta la catena di fornitura. La fiorente classe media della regione apprezza sia il design che gli aggiornamenti di sicurezza, catalizzando un passaggio da unità in plastica di fascia bassa a modelli di fascia media in acciaio inossidabile o vetro. I distretti produttivi nelle province di Guangdong e Zhejiang riducono i cicli di iterazione, consentendo un rapido adeguamento alle modifiche di conformità UE.
Il Nord America registra una penetrazione matura, ma deve far fronte alla pressione della sostituzione dovuta all'uso di microonde e caldaie istantanee integrate. Ciononostante, il mercato rimane attraente per i marchi premium che enfatizzano il linguaggio del design e le funzionalità IoT. Il fatturato di Hamilton Beach, pari a 156.7 milioni di dollari nel terzo trimestre del 2024, ha mostrato una resilienza della categoria, se abbinato a mix di prodotti in grado di espandere i margini. Sud America, Medio Oriente e Africa sono in ritardo nell'adozione, ma presentano sacche di crescita elevata ogni volta che le soglie del PIL pro capite si intersecano con l'espansione delle infrastrutture retail. La localizzazione delle palette di colori e degli standard di presa è fondamentale per conquistare quote di mercato in questi territori emergenti.
Panorama normativo
La sicurezza e l'accesso al mercato dei bollitori elettrici sono garantiti da standard internazionali e nazionali aggiornati. La norma IEC 60335-2-15:2024 stabilisce requisiti specifici per gli apparecchi per il riscaldamento di liquidi e supporta la pianificazione della certificazione e dei test nell'ambito dei percorsi del programma CB. Negli Stati Uniti, la norma UL 1082 è stata aggiornata nel luglio 2024, con l'aggiunta di un test di inserimento/estrazione (Sezione 51A) che rafforza la validazione delle sollecitazioni meccaniche per i bollitori elettrici e gli apparecchi adiacenti per il riscaldamento di liquidi.
In Europa, il Regolamento (UE) 2024/1781, adottato nel giugno 2024, definisce il quadro di riferimento per la progettazione ecocompatibile dei prodotti, che può introdurre requisiti di durabilità, riparabilità e riciclabilità per i piccoli elettrodomestici man mano che vengono definite le misure di attuazione. Per quanto riguarda le prestazioni energetiche, a partire da maggio 2025 entrerà in vigore un limite massimo di 0.5 watt in modalità standby, che spingerà i produttori a migliorare i sistemi di controllo, l'isolamento e l'elettronica a basso consumo sia per i bollitori standard che per quelli connessi.
Analisi della catena del valore
La catena del valore dei bollitori elettrici inizia con l'approvvigionamento di materie prime e componenti (acciaio inossidabile, polipropilene e altre materie plastiche, rame e nichel per il riscaldamento e il cablaggio, e guarnizioni in silicone per uso alimentare), seguito dall'assemblaggio di piastre/elementi riscaldanti, termostati e sensori, e schede di controllo. Per i modelli smart o connessi, la catena aggiunge moduli WiFi/Bluetooth certificati e la manutenzione continua del firmware e dell'app, spostando il valore dal puro hardware a un processo misto hardware-software. Il ruolo di Strix Group nei controlli di sicurezza sottolinea l'importanza di sottocomponenti specializzati che garantiscono la conformità e l'affidabilità nei mercati regolamentati.
La produzione è concentrata nella regione Asia-Pacifico, in particolare in Cina, dove i distretti produttivi del Guangdong e dello Zhejiang consentono una stretta integrazione tra stampaggio e stampaggio a iniezione, assemblaggio di elementi riscaldanti e integrazione elettronica. Ciò supporta sia la produzione ODM su larga scala che quella di marca, inclusa la capacità produttiva di Midea in questo settore. I prodotti finiti vengono spediti principalmente via mare verso Europa e Nord America, e gli importatori gestiscono i tempi di consegna e il rischio di interruzioni con scorte di sicurezza a destinazione e accordi di gestione delle scorte da parte del fornitore. A valle, la distribuzione continua a spostarsi verso i marketplace online e i programmi di vendita diretta al consumatore dei marchi, oltre a supermercati e rivenditori specializzati, con il merchandising digitale e le meccaniche delle vendite flash che modellano i cicli di aggiornamento dei prodotti e la differenziazione delle SKU.
Panorama competitivo
I primi cinque fornitori rappresentano collettivamente una quota sostanziale del fatturato globale, con conseguente struttura di mercato moderatamente frammentata. Strix Group mantiene la propria posizione dominante nel segmento dei sottocomponenti critici per il controllo di sicurezza, sfruttando la sua forte presenza nei mercati regolamentati per stabilire una posizione oligopolistica. Questa posizione dominante crea un livello competitivo al di sotto del mercato dei prodotti finiti. Midea Group consolida la propria posizione di leader globale nella produzione unitaria, supportata da una capacità annua di 100 milioni di unità. Questa capacità consente a Midea di servire efficacemente sia i propri marchi proprietari sia i clienti ODM (Original Design Manufacturing).
Le strategie competitive sul mercato si dividono in due approcci principali. I grandi operatori sfruttano le loro ampie capacità produttive per raggiungere più segmenti di prezzo. Al contrario, le aziende orientate al segmento premium privilegiano materiali di alta qualità, design curato e una perfetta integrazione con l'ecosistema per differenziarsi. L'innovazione dei componenti gioca un ruolo fondamentale nel guidare la concorrenza, con caratteristiche come bobine di induzione a bassa rumorosità e isolamento a doppia parete sempre più integrate nei prodotti di fascia media. Questi progressi sono in parte dovuti alla conformità alle normative europee sul comfort acustico. Con la continua evoluzione della tecnologia IoT, si prevede che la proprietà dei dati diventerà un vantaggio competitivo fondamentale, consentendo alle aziende di raggruppare materiali di consumo e servizi in abbonamento in base alle abitudini di consumo di bevande calde.
Leader del settore dei bollitori elettrici
Hamilton Beach Brands Holding Co.
Koninklijke Philips NV
Breville Pty Limited
Gruppo SEB (Tefal e Krups)
Spectrum Brands Holdings (Russell Hobbs)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Hamilton Beach Brands Holding Company ha pubblicato i risultati del primo trimestre 2026 e ha ribadito le previsioni per l'intero anno 2026, illustrando al contempo i piani per reinvestire i profitti in programmi promozionali per piccoli elettrodomestici e apparecchi specializzati. L'approccio si concentra sull'attivazione della domanda attraverso promozioni nei punti vendita e online, che possono influenzare i prezzi di categoria e il mix di funzionalità per elettrodomestici da banco come i bollitori elettrici.
- Febbraio 2026: Breville Group ha fornito un aggiornamento sulla diversificazione della sua produzione, evidenziando il passaggio a una produzione a 120 volt con stabilimenti al di fuori della Cina, destinati a rappresentare circa l'80% del fatturato lordo statunitense entro la fine del primo semestre del 2026. Questa mossa contribuisce a mitigare i rischi legati a dazi e catene di approvvigionamento, influenzando l'approvvigionamento e la pianificazione dei tempi di consegna per i piccoli elettrodomestici da cucina destinati al mercato statunitense, tra cui i bollitori.
- Gennaio 2025: Williams-Sonoma ha lanciato la Breville Brass Collection, ampliando l'assortimento di piccoli elettrodomestici premium di Breville attraverso un importante partner della grande distribuzione. Le estensioni di linea premium in ambienti di vendita selezionati rafforzano la differenziazione basata sul design e possono aumentare la disponibilità dei consumatori a pagare per materiali e funzionalità di qualità superiore in categorie di elettrodomestici da piano cottura affini, inclusi i bollitori elettrici.
Ambito e metodologia
Questo rapporto sul mercato dei bollitori elettrici si propone di fornire un'analisi dettagliata del settore. Si concentra sulle dinamiche di mercato, sulle tendenze emergenti nei segmenti e nei mercati regionali, nonché su approfondimenti relativi a diverse tipologie di prodotto e applicazioni. Analizza inoltre i principali operatori e il panorama competitivo del mercato globale dei bollitori elettrici.
Per tipo di prodotto
| Bollitori elettrici standard |
| Bollitori a temperatura variabile |
| Bollitori da viaggio / compatti |
| Bollitori intelligenti/connessi |
Per materiale
| Acciaio inossidabile |
| Plastica |
| Vetro |
| Misto / Altri |
Per capacità
| Meno di 1.0 litri |
| 1.0 - 1.5 L |
| 1.6 - 2.0 L |
| Maggiore di 2.0 L |
Per utente finale
| Residenziale |
| Commerciale/HoReCa |
Per canale di distribuzione
| Supermercati e ipermercati |
| Rivenditori specializzati di elettronica |
| Online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX | |
| NORDICI | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Bollitori elettrici standard | |
| Bollitori a temperatura variabile | ||
| Bollitori da viaggio / compatti | ||
| Bollitori intelligenti/connessi | ||
| Per materiale | Acciaio inossidabile | |
| Plastica | ||
| Vetro | ||
| Misto / Altri | ||
| Per capacità | Meno di 1.0 litri | |
| 1.0 - 1.5 L | ||
| 1.6 - 2.0 L | ||
| Maggiore di 2.0 L | ||
| Per utente finale | Residenziale | |
| Commerciale/HoReCa | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| Rivenditori specializzati di elettronica | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX | ||
| NORDICI | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei bollitori elettrici nel 2026?
Il mercato è valutato a 1.99 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.59 miliardi di dollari entro il 2031.
Quale regione detiene la quota maggiore di fatturato derivante dalla vendita di bollitori elettrici?
L'Europa è in testa con il 33.84% del fatturato globale nel 2025, supportata da rigide normative sull'efficienza energetica e dall'adozione di prodotti premium.
Quale segmento di prodotto sta crescendo più velocemente?
I bollitori intelligenti o abilitati all'IoT si stanno espandendo a un CAGR del 9.86% entro il 2031 grazie alle funzionalità di connettività che si integrano con ecosistemi di smart home più ampi.
In che modo le norme sull'efficienza energetica influiscono sulla progettazione del bollitore?
Il limite di standby di 0.5 watt imposto dall'UE richiede un isolamento avanzato, circuiti di spegnimento dei sensori e ottimizzazioni del firmware, spingendo i marchi a ripensare le architetture principali.
Perché i bollitori compatti stanno guadagnando popolarità?
L'aumento delle famiglie mononucleari e la riduzione degli spazi abitativi urbani determinano una domanda di modelli inferiori a 1.0 L che consentano di risparmiare spazio sul piano di lavoro e di energia.
Quale fattore competitivo influenza maggiormente la futura quota di mercato?
Si prevede che l'integrazione delle funzioni IoT che forniscono analisi dell'utilizzo e controllo remoto diventerà un fattore di differenziazione decisivo con la diminuzione dei costi di connettività.


