

Dimensioni e quota del mercato delle cucine elettriche
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
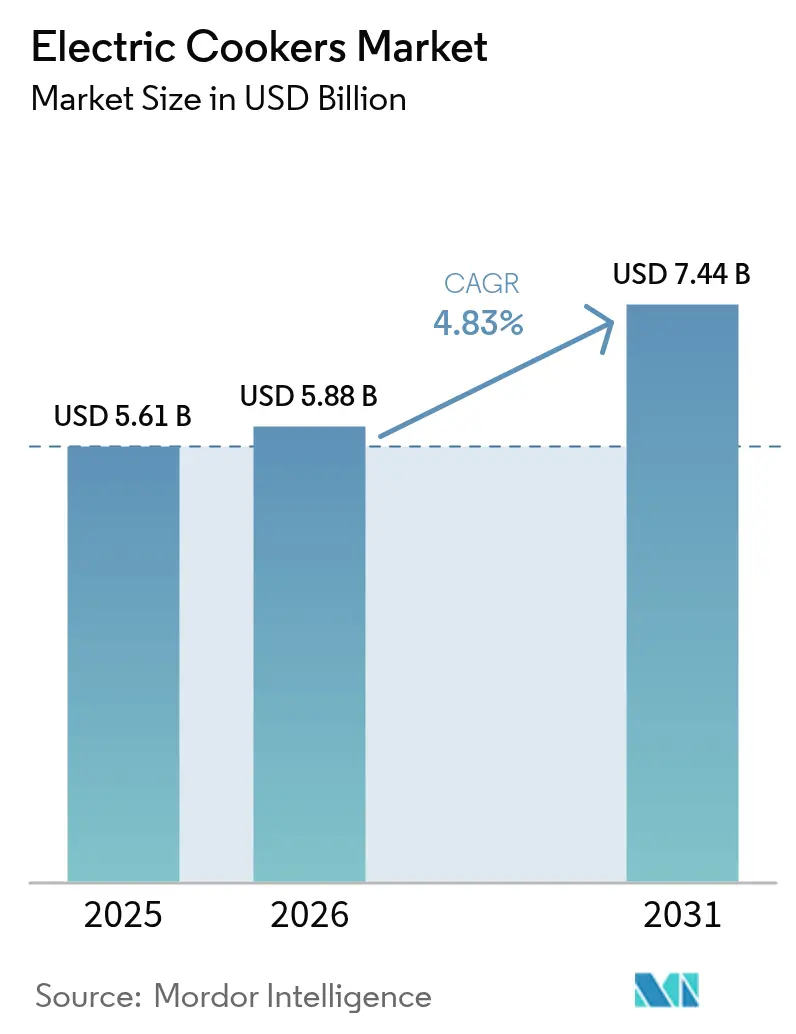
| Dimensione del mercato (2026) | 5.88 miliardo di dollari |
| Dimensione del mercato (2031) | 7.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.83% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
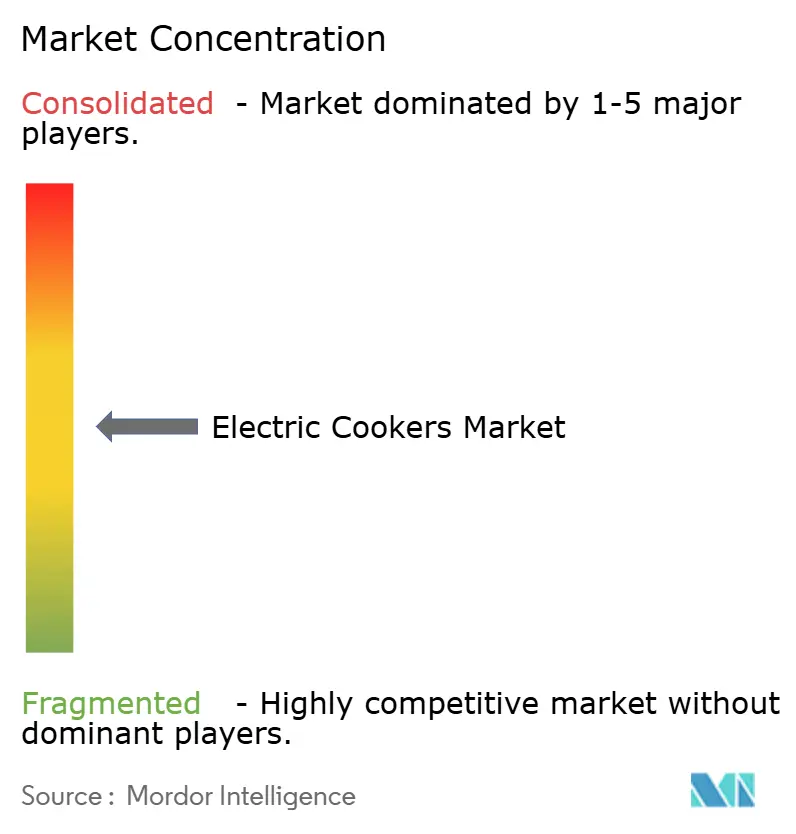
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle cucine elettriche di Mordor Intelligence
Si stima che il mercato delle cucine elettriche raggiungerà i 5.88 miliardi di dollari nel 2026, in crescita rispetto ai 5.61 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 7.44 miliardi di dollari, con un CAGR del 4.83% nel periodo 2026-2031. Questa crescita è dovuta alla pressione demografica urbana che riduce l'impronta media delle cucine, all'aumento della parità dei prezzi dell'elettricità con il GPL e alla rapida adozione della smart home, che integra gli elettrodomestici connessi nelle routine quotidiane. I requisiti di efficienza energetica e le normative edilizie a zero emissioni di carbonio incoraggiano ulteriormente famiglie e aziende a passare dai fornelli a induzione a quelli multifunzione, rafforzando la traiettoria ascendente del mercato delle cucine elettriche. I produttori stanno rispondendo con modelli compatti e ad alta potenza che integrano controlli IoT, mentre i distributori accelerano le strategie omnicanale per raggiungere acquirenti esperti di digitale. L'area Asia-Pacifico rimane l'ancora della domanda grazie alla sua ampia base di consumatori e al denso ecosistema manifatturiero.
Punti chiave del rapporto
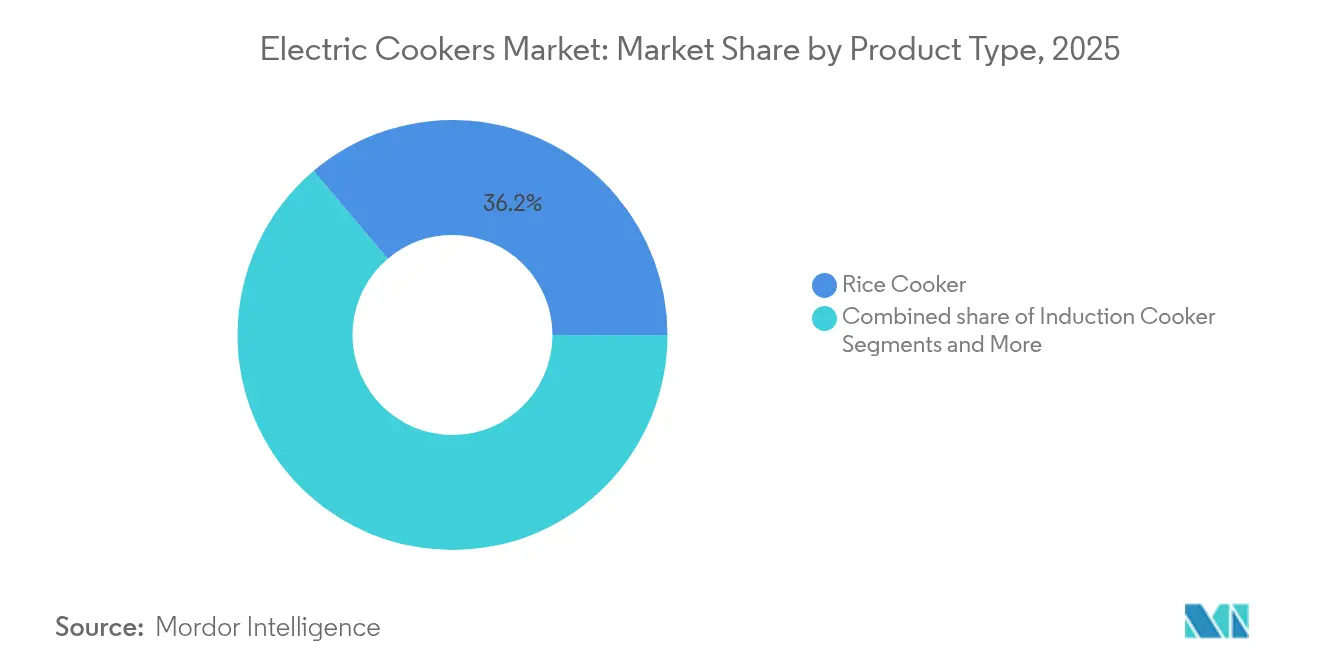
- Per tipologia di prodotto, le pentole per il riso hanno mantenuto la leadership con il 36.20% della quota di mercato delle pentole elettriche nel 2025, mentre le pentole a induzione hanno registrato l'espansione più rapida con un CAGR del 6.78% fino al 2031.
- In base alla capacità, il segmento da 3.1 a 6 litri ha conquistato una quota del 44.50% del mercato delle cucine elettriche nel 2025, mentre si prevede che il segmento ≤3 litri crescerà a un CAGR del 6.28% tra il 2026 e il 2031.
- In base all'utente finale, gli elettrodomestici residenziali hanno rappresentato il 69.70% della quota di fatturato del mercato delle cucine elettriche nel 2025; il segmento HoReCa commerciale sta crescendo a un CAGR del 4.98% fino al 2031.
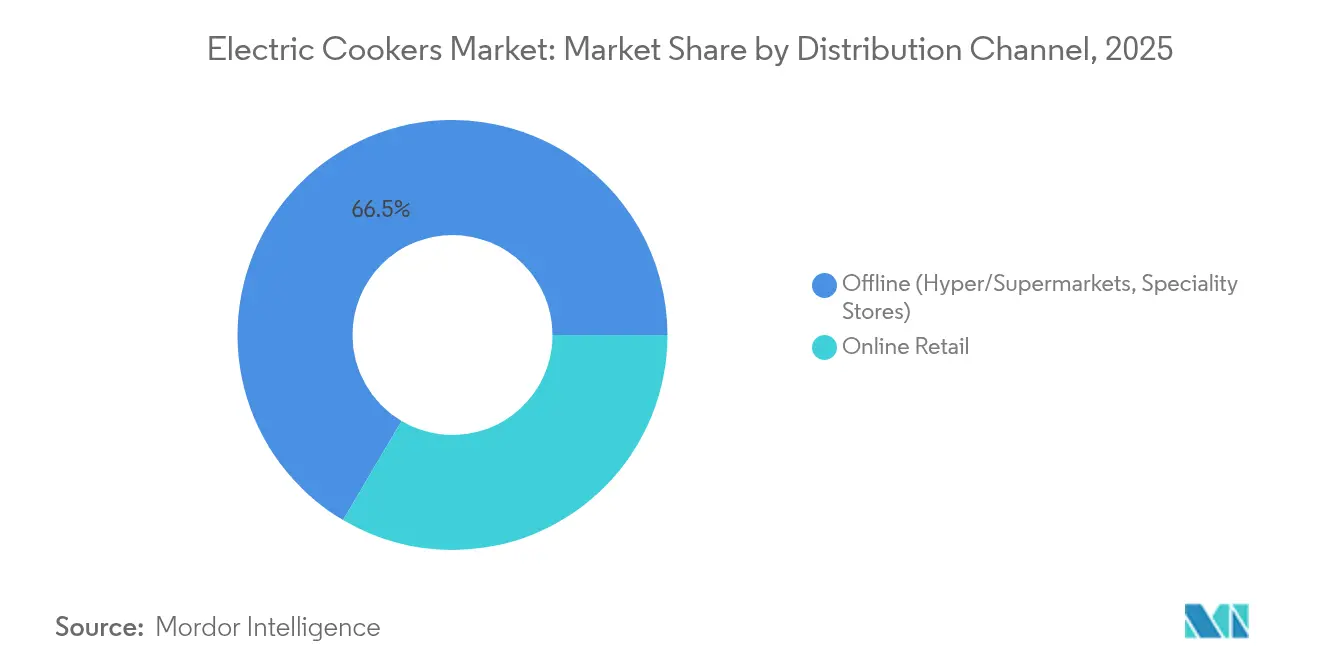
- Per canale di distribuzione, i punti vendita offline hanno controllato il 66.50% dei ricavi del mercato delle cucine elettriche nel 2025, mentre si prevede che la vendita al dettaglio online aumenterà a un CAGR del 7.35% entro il 2031.
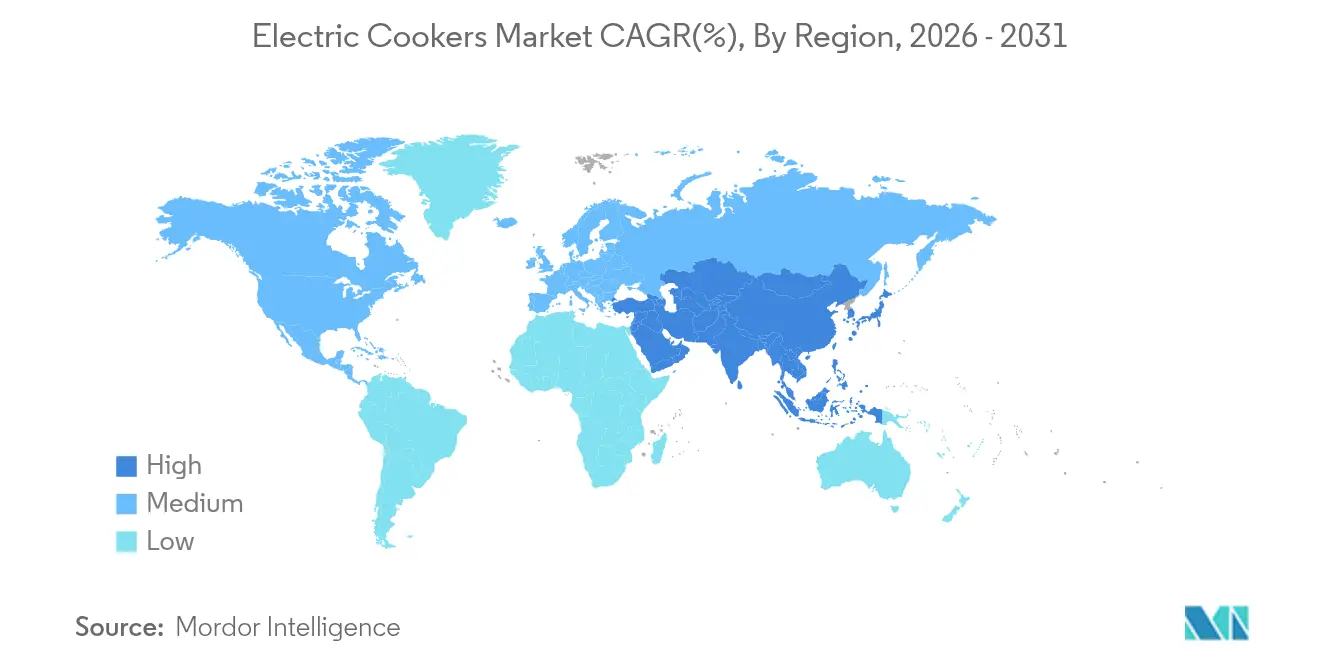
- In termini geografici, l'area Asia-Pacifico ha dominato il mercato delle cucine elettriche con un fatturato del 34.00% e si prevede che sarà la regione in più rapida crescita con una previsione di CAGR del 6.55% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle cucine elettriche
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida urbanizzazione e cucine in contrazione | + 1.2% | Globale, con una concentrazione nei centri urbani dell'APAC e del MEA | Medio termine (2-4 anni) |
| Aumento della parità dei prezzi dell'elettricità rispetto al GPL | + 0.8% | Nucleo APAC, ricadute in Sud America e MEA | A lungo termine (≥ 4 anni) |
| Aumento delle cucine intelligenti/abilitate all'IoT | + 0.9% | Nord America e UE, espansione nei segmenti premium dell'APAC | A breve termine (≤ 2 anni) |
| Penetrazione dell'e-commerce nei piccoli elettrodomestici | + 0.7% | Globale, guidato dal Nord America, dall'UE e dall'area urbana APAC | A breve termine (≤ 2 anni) |
| Programmi di elettrificazione nell'Asia emergente | + 0.6% | Mercati emergenti APAC, adozione selettiva MEA | A lungo termine (≥ 4 anni) |
| Obblighi di neutralità carbonica per la cucina residenziale | + 0.5% | Il nucleo dell'UE si sta espandendo verso il Nord America e l'area APAC sviluppata | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida urbanizzazione e cucine in contrazione
Vivere in città costringe le famiglie a sfruttare al massimo ogni metro quadrato, rendendo indispensabili le cucine multifunzione. La classe ≤3 litri, con un tasso di crescita annuo composto (CAGR) del 6.50%, è adatta alle famiglie composte da una sola persona e da una coppia, che dominano la costruzione di nuovi appartamenti nelle città cinesi, indiane e del Golfo. Un'analisi di mercato sulle vendite di elettrodomestici in Europa prevede che il fatturato derivante dai piccoli elettrodomestici registrerà una crescita significativa entro il 2027, poiché l'80% dei consumatori del Regno Unito cita le bollette energetiche come principale fattore di acquisto. Dinamiche simili si verificano a Giacarta e Manila, dove la ventilazione limitata favorisce le soluzioni elettriche sigillate rispetto al gas a fiamma libera. Gli sviluppatori integrano nicchie dedicate agli elettrodomestici nei mobili da cucina, garantendo una domanda a lungo termine di cucine compatte nel mercato delle cucine elettriche. I marchi che riuniscono le funzioni di cottura del riso, a pressione e a cottura lenta in un unico dispositivo da piano di lavoro beneficiano maggiormente della tendenza al ridimensionamento urbano.
Aumento della parità dei prezzi dell'elettricità rispetto al GPL
I costi volatili di importazione del GPL e i tagli ai sussidi stanno riducendo il divario di costo totale tra la cottura elettrica e quella a gas. Il programma pilota di induzione in Indonesia ha rilevato che il passaggio dalle pentole a pressione a GPL a quelle elettriche ha ridotto la spesa annuale per il combustibile delle famiglie, favorendo una più ampia diffusione. Con l'introduzione di fonti rinnovabili da parte degli enti regolatori, le tariffe dell'elettricità si stabilizzano, migliorando la prevedibilità del bilancio familiare. L'economia rafforza il mercato delle cucine elettriche nelle regioni in cui gli aggiornamenti della rete coincidono con la riduzione graduale dei sussidi al gas. Nell'orizzonte di previsione, si prevede che la parità energetica normalizzerà la cottura elettrica come scelta predefinita tra i nuovi acquirenti di elettrodomestici.
Aumento delle cucine intelligenti/abilitate all'IoT
I fornelli connessi in rete trasformano la preparazione dei pasti in un processo automatizzato guidato da librerie di ricette basate su cloud e analisi dei sensori. La linea HomeCHEF di Panasonic ora si collega alla piattaforma AI di Fresco, consentendo agli utenti di caricare ricette e ricevere profili tempo-temperatura regolati tramite un'interfaccia per smartphone [1] Panasonic Corporation, “Panasonic and Fresco Extend Partnership,” panasonic.com . Dal 2022 al 2027, si prevede una crescita significativa del mercato degli elettrodomestici intelligenti, posizionando il mercato dei fornelli elettrici come componente fondamentale all'interno dell'ecosistema della cucina connessa. Il monitoraggio remoto supporta i professionisti impegnati, mentre i dati diagnostici alimentano le piattaforme di manutenzione predittiva che estendono il ciclo di vita del prodotto. Nei progetti residenziali di lusso, i costruttori commercializzano dashboard energetiche che visualizzano il consumo di elettricità del fornello, sottolineando i vantaggi in termini di efficienza dell'induzione rispetto al riscaldamento a resistenza. Queste funzionalità digitali creano incentivi al passaggio che rafforzano la transizione dal piano cottura a gas al fornello intelligente da banco.
Penetrazione dell'e-commerce nei piccoli elettrodomestici
I canali online condensano la scoperta, il confronto e l'acquisto di elettrodomestici in un'unica sessione, con una crescita particolarmente rapida nelle economie a medio reddito, dove l'adozione degli smartphone supera lo sviluppo del commercio al dettaglio fisico. Gli acquirenti globali privilegiano schede tecniche dettagliate e recensioni degli utenti quando scelgono tra modelli di pentole a induzione, a pressione o per il riso. I siti di vendita diretta al consumatore consentono ai marchi di fascia media di aggirare i margini all'ingrosso, mentre le vendite flash generano picchi di volume che aiutano a smaltire le scorte in diverse regioni. Le solide reti dell'ultimo miglio nelle aree metropolitane colmano il divario di servizio con i negozi fisici, rafforzando la fiducia degli acquirenti e aiutando il commercio online a superare quello fisico nel mercato delle cucine elettriche.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale della tecnologia a induzione | -0.9% | Globale, particolarmente acuto nei mercati emergenti sensibili ai prezzi | Medio termine (2-4 anni) |
| Problemi di interoperabilità con le pentole tradizionali | -0.6% | Globale, con variazioni regionali nei cicli di sostituzione delle pentole | A breve termine (≤ 2 anni) |
| Alimentazione elettrica intermittente nelle zone rurali dell'America Latina e dell'Africa | -0.8% | America Latina rurale e Africa subsahariana | A lungo termine (≥ 4 anni) |
| Rischi percepiti dalla salute correlati ai campi elettromagnetici | -0.4% | Mercati sviluppati con elevata consapevolezza sanitaria | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale della tecnologia di induzione
I piani cottura a induzione richiedono bobine sofisticate, elettronica di potenza e vetroceramica rinforzata, spingendo i prezzi al dettaglio fuori dalla portata delle famiglie a basso reddito. Nel 2025, un piano cottura a induzione da banco a batteria è arrivato sul mercato, ma il suo prezzo è rimasto elevato, anche dopo gli incentivi, evidenziando un significativo divario di accessibilità economica per il consumatore medio. L'installazione richiede spesso nuovi circuiti a 240 volt, aumentando il costo totale del progetto per gli inquilini e le case più vecchie. Gli acquirenti commerciali, come le autorità competenti per l'edilizia abitativa, possono assorbire i premi, ma l'adozione residenziale di massa ritarda finché i prezzi dei componenti non scendono grazie alla produzione su larga scala. L'ostacolo del prezzo rallenta la diffusione dei modelli di fascia alta, ma apre anche la strada a unità monozona ottimizzate che soddisfano le esigenze di cottura essenziali a costi inferiori.
Alimentazione elettrica intermittente nelle zone rurali dell'America Latina e dell'Africa
In alcune zone del Kenya, della Nigeria e del Perù, le famiglie si trovano ad affrontare cali di tensione che interrompono i cicli di cottura, compromettendo la percezione di affidabilità degli elettrodomestici. In America Latina, l'adozione della cottura elettrica rimane limitata rispetto all'ampia diffusione del GPL, principalmente a causa delle difficoltà legate alla stabilità della rete [2] International Energy Agency, “Africa Energy Outlook,” iea.org . I sistemi integrati con l'energia solare offrono una soluzione alternativa, ma comportano costi aggiuntivi per le batterie che molti consumatori rurali non possono sostenere. I piani di elettrificazione governativi danno priorità all'espansione della rete, ma devono comunque affrontare la frequenza delle interruzioni che compromettono le prestazioni degli elettrodomestici. Finché la stabilità della tensione non migliorerà, la diffusione in queste regioni crescerà lentamente, moderando le prospettive di crescita globale per il mercato delle cucine elettriche.
Analisi del segmento
Per tipo di prodotto: le cuociriso mantengono la leadership mentre l'induzione guadagna velocità
Le pentole per la cottura del riso hanno rappresentato il 36.20% del volume del 2025, in quanto abitudini alimentari di base in Cina, Giappone, Indonesia e Filippine garantiscono occasioni di utilizzo quotidiano. Questa posizione dominante rende le pentole per la cottura del riso il punto di riferimento del mercato delle cucine elettriche e crea un ciclo di sostituzione che ammortizza le fluttuazioni della domanda complessiva. Le cucine a induzione, sebbene partano da una base più piccola, offrono una percentuale significativa di efficienza nel trasferimento di energia che attrae sia i consumatori attenti all'ambiente che le cucine commerciali. L'integrazione con le app di ricette stimola la sperimentazione oltre le funzioni di bollitura di base, ampliandone l'appeal. Le pentole a cottura lenta/multipla sono adatte a chi vive in città e cerca la praticità di una sola pentola, mentre le pentole a pressione occupano la nicchia della preparazione dei pasti per le famiglie con poco tempo a disposizione. I marchi con piattaforme modulari che condividono riscaldatori ed elettronica tra i modelli ottengono vantaggi di scala, rafforzando la leadership di costo in tutte le categorie di prodotto.
Le unità a induzione di seconda generazione integrano la suddivisione adattiva delle zone della bobina, consentendo il rilevamento delle dimensioni della pentola, riducendo le perdite in standby e migliorando la sicurezza. L'innovazione nei cuociriso si concentra ora su algoritmi di texture che regolano i profili di calore per diverse varietà di cereali, rivolgendosi a segmenti di consumatori premium. Le pentole a pressione elettriche si estendono alle linee di servizio commerciale, poiché gli hotel cercano di ridurre i costi del GPL nelle operazioni di buffet. Le pentole multiuso, nel frattempo, cannibalizzano gli elettrodomestici monouso combinando le modalità di cottura al forno, saltata in padella e sous-vide, riducendo l'ingombro sui piani di lavoro nelle cucine di piccole dimensioni. Nel complesso, questi cambiamenti diversificano il mercato dei fornelli elettrici, tuttavia i cuociriso rimangono il principale contributore alle dimensioni del mercato dei fornelli elettrici fino al 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capacità: le unità di fascia media dominano ma i modelli compatti accelerano
La categoria da 3.1 a 6 litri ha soddisfatto i volumi di pasti delle famiglie e ha controllato il 44.50% del fatturato nel 2025, affermandosi come il punto di riferimento per il mercato di massa delle cucine elettriche. I produttori offrono questa capacità con sovrapprezzi minimi, rendendola accessibile alle famiglie a medio reddito. L'urbanizzazione, tuttavia, sta aumentando la domanda di cucine ≤3 litri a un tasso di crescita del 6.28%, rispecchiato dai grattacieli di Mumbai, Seul e Dubai, dove gli spazi con piani di lavoro sono scarsi. I marchi commercializzano queste cucine con maniglie ripiegabili e cavi staccabili per facilitarne il trasporto e lo stoccaggio.
Oltre i 6 litri, le vendite si concentrano in scuole, mense e ristoranti a servizio completo che privilegiano la produzione di grandi quantità. Le verifiche energetiche dimostrano che la sostituzione delle caldaie a gas con grandi vasche a induzione consente di risparmiare fino al 40% sulle bollette mensili e semplifica la ventilazione. Nell'ambito dei consumatori, le famiglie numerose nella Cina rurale preferiscono ancora le unità da 5 litri e oltre per la cottura in grandi quantità, mantenendo il volume di base. Col tempo, le famiglie più piccole e le persone che vivono da sole aumenteranno il contributo del segmento compatto al mercato delle cucine elettriche, sebbene i modelli di fascia media rimarranno il fulcro del fatturato grazie alla loro versatilità.
Da parte dell'utente finale: regole residenziali mentre le cucine commerciali si adeguano
Gli acquirenti residenziali hanno generato il 69.70% del fatturato del 2025, a dimostrazione della centralità della cucina nella routine quotidiana e della continua necessità di sostituire le unità obsolete. Sicurezza, praticità e un minore calore ambientale sono i fattori decisivi che mantengono le case fedeli ai formati elettrici. Nel frattempo, si prevede che il canale HoReCa si espanderà a un CAGR del 4.98%, poiché i ristoranti si trovano ad affrontare l'aumento dei prezzi del gas e la carenza di manodopera, che aumenta il valore del controllo di precisione della temperatura. La risposta pressoché istantanea dell'induzione riduce drasticamente i tempi di inattività della linea di cottura e il calore in cucina, riducendo i costi di riscaldamento, ventilazione e condizionamento (HVAC).
Le catene alberghiere di Singapore e Dubai prescrivono l'uso di piani cottura a induzione per le mense del personale durante le ristrutturazioni, promuovendo dimostrazioni di buone pratiche che si traducono in una maggiore consapevolezza da parte dei consumatori. Le cucine fantasma rappresentano un ulteriore snodo di crescita, con la scelta di piani cottura a induzione compatti per mantenere layout flessibili per i menu multimarca. In molti mercati, l'adozione commerciale precede il cambiamento residenziale, rafforzando la fiducia nelle soluzioni elettriche. Questo circolo vizioso rafforza le prospettive a lungo termine per il mercato dei fornelli elettrici, nonostante l'attuale predominio del settore residenziale.
Per canale di distribuzione: l'offline è ancora in testa, l'online cresce rapidamente
Punti vendita fisici, ipermercati, catene di elettronica e rivenditori specializzati di elettrodomestici hanno mantenuto il 66.50% delle vendite del 2025, poiché gli acquirenti apprezzano l'ispezione tattile prima di investire in un utensile da cucina essenziale. Gli espositori dei negozi consentono dimostrazioni dal vivo della reattività dell'induzione, rafforzando la fiducia all'acquisto tra gli acquirenti alle prime armi. Il mercato delle cucine elettriche, tuttavia, sta migrando online a un CAGR del 7.35%, poiché le piattaforme di e-commerce stanno perfezionando le politiche di reso e le opzioni di pagamento rateale. Gli algoritmi dei marketplace evidenziano marchi a coda lunga, ampliando la scelta dei consumatori oltre i tradizionali operatori nazionali.
Le strategie omnicanale dominano le roadmap strategiche: i produttori incoraggiano le visite negli showroom, abbinate a link tramite codice QR che indirizzano i clienti ai negozi online dei marchi per varianti di colore o caratteristiche non disponibili in negozio. Nell'Asia emergente, i live streaming sui social media mostrano dimostrazioni di cucina che convertono gli spettatori in pochi minuti tramite un checkout integrato. La digitalizzazione della supply chain offre ai marchi una visibilità senza precedenti sui tassi di sell-through, consentendo prezzi dinamici che bilanciano l'inventario tra le regioni. Con il miglioramento della connettività, il canale online contribuirà a una quota crescente del mercato delle cucine elettriche senza sostituire completamente il commercio al dettaglio fisico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico ha rappresentato il 34.00% del fatturato globale nel 2025 e si prevede che crescerà a un CAGR del 6.55% fino al 2031. Il duplice ruolo della Cina come mega-mercato e base produttiva garantisce una scala senza pari, mentre Indonesia e Vietnam spingono l'adozione attraverso programmi di conversione da GPL a induzione supportati da sussidi tariffari. Le diete a base di riso bloccano la domanda di cuociriso e i densi agglomerati urbani favoriscono unità multifunzione compatte. Produttori come Midea, con una capacità produttiva annua di 100 milioni di unità, inondano sia i canali nazionali che quelli di esportazione a prezzi competitivi. Investimenti paralleli nella ricerca e sviluppo di elettrodomestici intelligenti aiutano i marchi regionali ad ampliare la propria presenza nei segmenti premium.
In Nord America, la crescita del mercato è influenzata dalle normative restrittive sul gas in città come San Francisco, che impongono l'uso di elettrodomestici nelle nuove costruzioni. Queste normative stanno spingendo i costruttori a dare priorità alle soluzioni elettriche, aumentando così la domanda. Anche il mercato delle sostituzioni sta registrando una crescita, poiché i proprietari di immobili stanno sostituendo i vecchi modelli di cucine con modelli a induzione per conformarsi alle normative energetiche. Questa tendenza sottolinea la crescente importanza dell'efficienza energetica nel mercato degli elettrodomestici della regione. Inoltre, la crescente adozione di cucine abilitate all'IoT, che si integrano con gli assistenti vocali, posiziona i dispositivi connessi come il segmento in più rapida crescita nel mercato delle cucine elettriche.
Il mercato europeo sta registrando una crescita costante a un CAGR costante, supportato da rigorose normative edilizie a zero emissioni di carbonio e dalla crescente domanda di elettrodomestici a basso consumo energetico da parte dei consumatori. Si prevede che il segmento dei piccoli elettrodomestici registrerà una crescita significativa del fatturato, trainata dalla crescente adozione di categorie di elettrodomestici intelligenti. L'e-commerce continua a guadagnare terreno in mercati chiave come Germania e Regno Unito, con tassi di penetrazione superiori alle medie regionali e rafforzando il canale di vendita online. I fornitori di servizi pubblici scandinavi stanno introducendo tariffe orarie, incoraggiando i consumatori a spostare le attività di cottura nelle ore non di punta. Questa iniziativa migliora ulteriormente la competitività dei costi dell'elettricità rispetto al GPL, in linea con gli obiettivi più ampi di efficienza energetica.
L'urbanizzazione in città chiave come Lima e Bogotà, insieme all'espansione delle piattaforme di e-commerce, sta determinando un CAGR favorevole per il Sud America. Le iniziative di cucina pulita rivolte ai milioni di persone che dipendono da combustibili solidi stanno creando opportunità per programmi di cucine elettriche basati su sussidi. Tuttavia, le lacune nelle reti di distribuzione rimangono una sfida significativa. Nel frattempo, la crescente diffusione degli smartphone sta aumentando la consapevolezza dei consumatori e alimentando la domanda nella regione.
L'Africa sta vivendo un tasso di crescita regionale, trainato da iniziative di elettrificazione basate sull'energia idroelettrica e dalla rapida crescita demografica. Gli sforzi governativi, come la roadmap nazionale per l'eCooking in Uganda e i programmi pilota di cucine solari off-grid in Kenya, evidenziano un forte impegno nel promuovere soluzioni di cottura elettriche, nonostante i persistenti problemi di stabilità della rete. Sebbene il mercato sia ancora in una fase iniziale, la crescente classe media urbana in città come Lagos e Nairobi sta iniziando a percepire le cucine a induzione come prodotti di alta qualità, posizionando l'Africa come una frontiera di crescita critica per il mercato delle cucine elettriche.
Analisi della catena del valore
La catena del valore dei fornelli elettrici inizia con componenti a monte come involucri in acciaio e alluminio, piani cottura in vetroceramica (per l'induzione), resistenze o bobine a induzione, termostati e sensori, e controlli elettronici (microcontrollori, semiconduttori di potenza e moduli di connettività per i modelli IoT). Questi componenti alimentano la produzione e l'assemblaggio intermedi, concentrati nella regione Asia-Pacifico, con la Cina che detiene una quota significativa del volume di produzione globale di elettrodomestici per la cottura. I produttori su larga scala e i proprietari dei marchi (tra cui Midea, Panasonic, Whirlpool, Haier, Electrolux e Groupe SEB) distribuiscono poi i prodotti finiti attraverso importatori regionali, catene di negozi di elettrodomestici e ipermercati, nonché marketplace online in rapida crescita e negozi D2C (direct-to-consumer) dei marchi. Reti di assistenza post-vendita e logistica dei pezzi di ricambio completano la catena.
I principali punti critici si concentrano sempre più sui costi e sulla conformità, piuttosto che sulla capacità produttiva di base. Misure commerciali come l'intervento del Dipartimento del Commercio degli Stati Uniti, in vigore dal 23 giugno 2025, che impone dazi sugli elettrodomestici derivati dall'acciaio, aumentano i costi di sbarco per le categorie ad alta intensità di acciaio e spingono i marchi ad adeguare le decisioni in materia di approvvigionamento, prezzi e assemblaggio regionale. Allo stesso tempo, le linee di cucine connesse rimangono sensibili alle fluttuazioni dei prezzi dei semiconduttori e dei componenti di memoria, il che incide negativamente sulla redditività della distinta base per le cucine intelligenti e abilitate all'IoT. Nei mercati emergenti, la distribuzione e l'accessibilità economica vengono affrontate attraverso canali B2B2C e modelli di finanziamento "Pay-As-You-Go" utilizzati dai partecipanti all'ecosistema eCooking, che collegano la vendita di elettrodomestici all'accesso all'energia, alla consegna dell'ultimo miglio e all'erogazione dei servizi.
Panorama competitivo
Il mercato delle cucine elettriche è caratterizzato da una moderata concentrazione, con i primi cinque fornitori che detengono la metà del fatturato. Midea sfrutta la sua capacità produttiva di 100 milioni di unità per garantire la leadership di costo nelle categorie riso, pressione e induzione, integrando al contempo moduli Wi-Fi e controllo vocale nelle linee di punta. Panasonic si differenzia attraverso partnership che integrano motori di ricette basati su intelligenza artificiale, consolidando il suo posizionamento premium. Groupe SEB persegue l'innovazione basata su ricerca e sviluppo, investendo nell'ottimizzazione della consistenza del riso NUTRICE e nei progetti di coaching digitale Cook2Health per preservare il valore del marchio.
L'attività strategica si sviluppa su tre direttrici. In primo luogo, il consolidamento del portafoglio: lo spin-off EMEA di Whirlpool in Beko Europe estende la presenza geografica e le sinergie nell'approvvigionamento e nella logistica. In secondo luogo, l'intensificazione tecnologica: la piattaforma a induzione a batteria di Copper si rivolge alle aree soggette a interruzioni di servizio, sebbene i sovrapprezzi limitino i volumi a breve termine. Persistono opportunità di sviluppo nelle cucine intelligenti di fascia media che bilanciano convenienza e connettività, soprattutto per i consumatori dei mercati emergenti.
L'intensità competitiva aumenta man mano che i nuovi entranti sfruttano i canali online per bypassare la distribuzione tradizionale, comprimendo i cicli di vita dei prodotti. I portafogli di proprietà intellettuale relativi alla progettazione di bobine a induzione e agli algoritmi di controllo intelligente stanno diventando decisivi, poiché i marchi cercano margini difendibili. Gli operatori storici del mercato, pertanto, intensificano le joint venture con produttori di chipset e piattaforme cloud. Gli operatori di scala che abbinano una produzione efficiente all'elettronica modulare sono destinati ad ampliare la propria quota di mercato, tuttavia gli specialisti locali che soddisfano i profili di gusto regionali e le norme relative agli utensili da cucina possono ancora conquistare nicchie fedeli nel mercato delle cucine elettriche.
Leader del settore delle cucine elettriche
Panasonic Corporation
Gruppo Midea
Koninklijke Philips NV
LG Elettronica Inc.
Gruppo SEB (Tefal)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Midea Group ha lanciato in Australia una nuova linea di elettrodomestici da cucina, tra cui una pentola a pressione multifunzione da 6 litri e un cuociriso a induzione da 5 litri. Il lancio rafforza la tendenza verso formati multifunzione e a induzione che competono direttamente con le pentole tradizionali, sfruttando al contempo i momenti di domanda stagionale per incentivare la prova del prodotto e la visibilità nei punti vendita.
- Dicembre 2025: Midea ha inaugurato simultaneamente 18 negozi monomarca in tutta la Malesia e ha presentato la sua serie SMART MASTER, dotata di elettrodomestici con intelligenza artificiale e connettività IoT. L'espansione della rete di negozi rafforza la copertura per dimostrazioni e assistenza offline, supportando la conversione omnicanale per gli elettrodomestici da cucina connessi di maggior valore.
- Marzo 2025: Panasonic ha lanciato il forno multifunzione da banco HomeCHEF Connect 4-in-1, integrando il controllo tramite app attraverso l'esperienza Kitchen+ e la piattaforma per cucine intelligenti Fresco. Il lancio del prodotto evidenzia l'evoluzione del mercato verso flussi di lavoro di cottura abilitati da software ed ecosistemi basati su ricette che differenziano le offerte di forni elettrici di alta gamma al di là delle semplici prestazioni di riscaldamento.
Ambito e metodologia
Le cucine elettriche utilizzano elementi riscaldanti elettrici integrati per cucinare e cuocere al forno. Sono diventate popolari come comode alternative alle tradizionali cucine a combustibile solido, come quelle alimentate a legna o carbone, che richiedono più manodopera per il funzionamento e la manutenzione.
Il mercato delle cucine elettriche è segmentato per tipo di prodotto, applicazione, canale di distribuzione e area geografica. Per tipo di prodotto, il mercato è segmentato in basso volume, medio volume e grande volume. Per applicazione, il mercato è segmentato in domestico e commerciale. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi specializzati, piattaforme online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Il rapporto offre dimensioni e previsioni per il mercato delle cucine elettriche in termini di valore (USD) per tutti i segmenti sopra indicati.
| Fornello di induzione |
| Bollitore elettrico per il riso |
| Pentola a cottura lenta/multifunzionale |
| Pentola a pressione elettrica |
| Gamma elettrica e piano cottura |
| Altri fornelli elettrici |
| ≤3 litri |
| 3.1-6 litro |
| >6 litri |
| Residenziale |
| Commerciale/HoReCa |
| Offline (ipermercati/supermercati, negozi specializzati) |
| Vendita al dettaglio online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX | |
| NORDICI | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Fornello di induzione | |
| Bollitore elettrico per il riso | ||
| Pentola a cottura lenta/multifunzionale | ||
| Pentola a pressione elettrica | ||
| Gamma elettrica e piano cottura | ||
| Altri fornelli elettrici | ||
| Per capacità | ≤3 litri | |
| 3.1-6 litro | ||
| >6 litri | ||
| Per utente finale | Residenziale | |
| Commerciale/HoReCa | ||
| Per canale di distribuzione | Offline (ipermercati/supermercati, negozi specializzati) | |
| Vendita al dettaglio online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX | ||
| NORDICI | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle cucine elettriche?
Il mercato delle cucine elettriche ha generato 5.88 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.44 miliardi di dollari entro il 2031, con un CAGR del 4.83%.
Quale segmento di prodotto guida il mercato delle cucine elettriche?
Le pentole per il riso dominano il mercato con una quota di mercato del 36.20% nel 2025, a dimostrazione di una domanda costante da parte delle famiglie asiatiche.
Perché le cucine a induzione si stanno diffondendo più velocemente di altre tipologie?
Le unità a induzione convertono una notevole quantità di energia in ingresso in calore, offrono un controllo preciso della temperatura e si integrano facilmente con le piattaforme per la casa intelligente, generando un CAGR del 6.78% fino al 2031.
In quale regione si prevede la crescita più rapida?
La regione Asia-Pacifico registra la percentuale regionale più elevata a causa dell'espansione dei programmi di elettrificazione e dell'aumento dei consumi della classe media urbana.
Quanto è importante lo shopping online per le cucine elettriche?
La vendita al dettaglio online è il canale in più rapida crescita, con un CAGR del 7.35%, trainato da informazioni dettagliate sui prodotti, recensioni e promozioni dirette dei produttori che attraggono i consumatori che privilegiano il digitale.
Quali sono i principali ostacoli alla diffusione delle cucine elettriche?
Gli elevati costi iniziali della tecnologia a induzione e l'inaffidabilità delle forniture energetiche nelle zone rurali dell'America Latina e dell'Africa restano i principali ostacoli, riducendo il potenziale di crescita globale di quasi 1.7 punti percentuali.


