

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 28.77 miliardo di dollari |
| Dimensione del mercato (2031) | 68.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.81% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli autobus elettrici di Mordor Intelligence
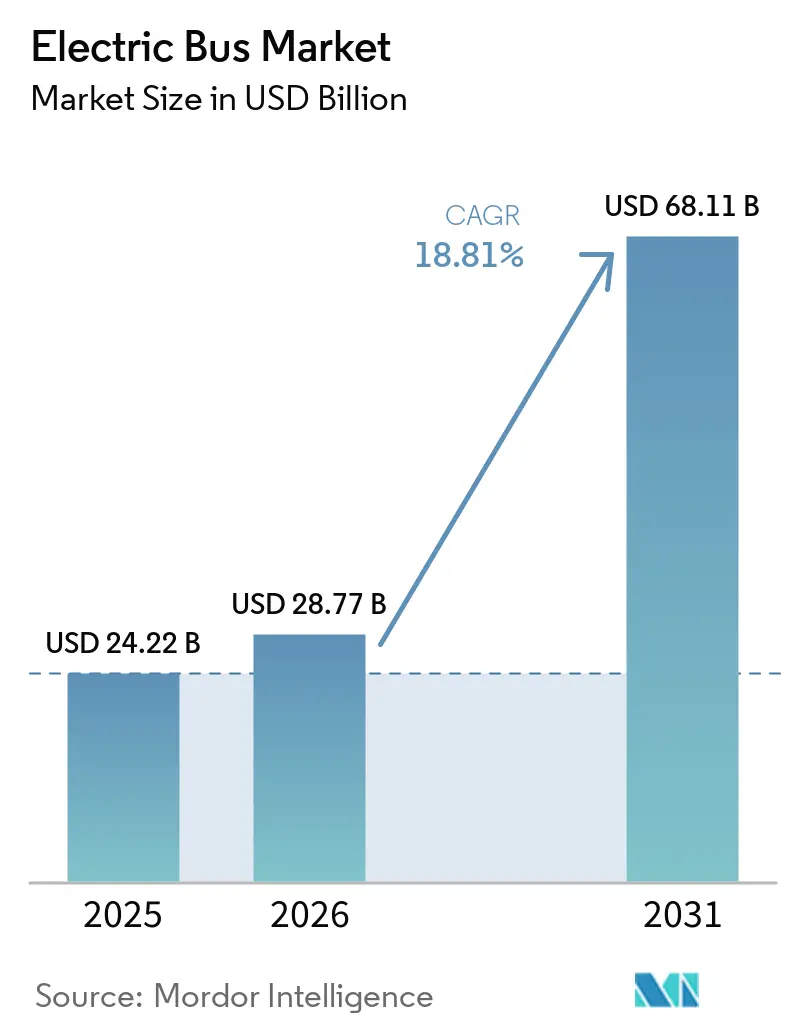
Si prevede che il mercato degli autobus elettrici crescerà da 24.22 miliardi di dollari nel 2025 a 28.77 miliardi di dollari nel 2026 e raggiungerà i 68.11 miliardi di dollari entro il 2031, con un CAGR del 18.81% nel periodo 2026-2031. Si prevede che l'aumento degli obblighi di dismissione dei motori diesel, il calo dei prezzi delle batterie e il crescente riconoscimento dei vantaggi in termini di costo totale di proprietà (TCO) contribuiranno a consolidare la domanda a breve termine. Le aziende di trasporto pubblico stanno comprimendo i cicli di sostituzione per raggiungere gli obiettivi di zero emissioni, mentre le autorità portuali e gli operatori interurbani stanno diversificando l'offerta verso l'idrogeno per aggirare i limiti di autonomia. Le interruzioni della catena di approvvigionamento legate alle politiche cinesi sui minerali critici accelerano l'adozione del litio-ferro-fosfato (LFP) e i ritardi nell'aggiornamento della rete presso i depositi costringono gli operatori a riconsiderare le tempistiche di implementazione della flotta. La pressione competitiva si intensifica, poiché gli OEM cinesi verticalmente integrati stanno indebolindo i rivali, spingendo gli operatori storici verso architetture modulari basate su piattaforme che condividono i gruppi propulsori tra le diverse classi di veicoli. Nel frattempo, i contratti route-as-a-service emergono come soluzione alternativa al finanziamento, spostando il rischio di capitale sui produttori e sui partner infrastrutturali.
Punti chiave del rapporto
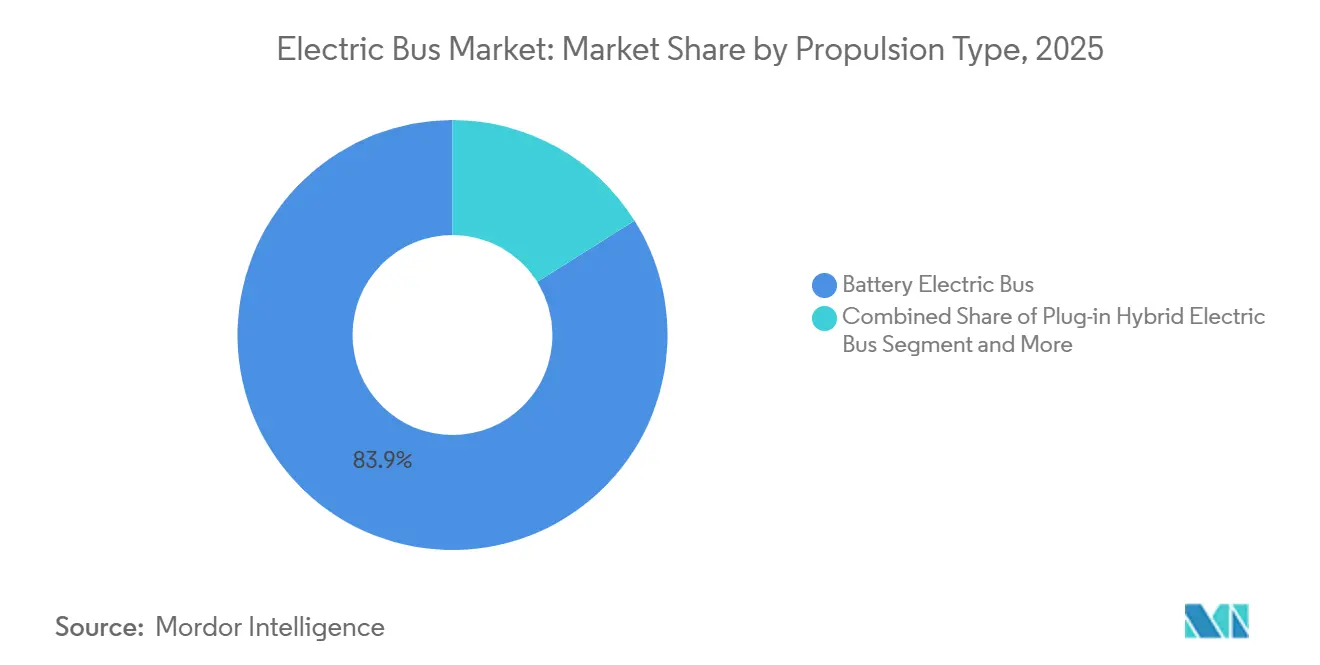
- In termini di propulsione, gli autobus elettrici a batteria hanno guidato il mercato degli autobus elettrici con una quota dell'83.92% nel 2025, mentre si prevede che le varianti a celle a combustibile cresceranno a un CAGR del 20.82% fino al 2031.
- Per applicazione, le flotte urbane e di trasporto pubblico hanno registrato una quota del 62.37% nel 2025; le rotte interurbane si stanno espandendo a un CAGR del 19.18% grazie alla crescente capacità di autonomia di 300-450 km.
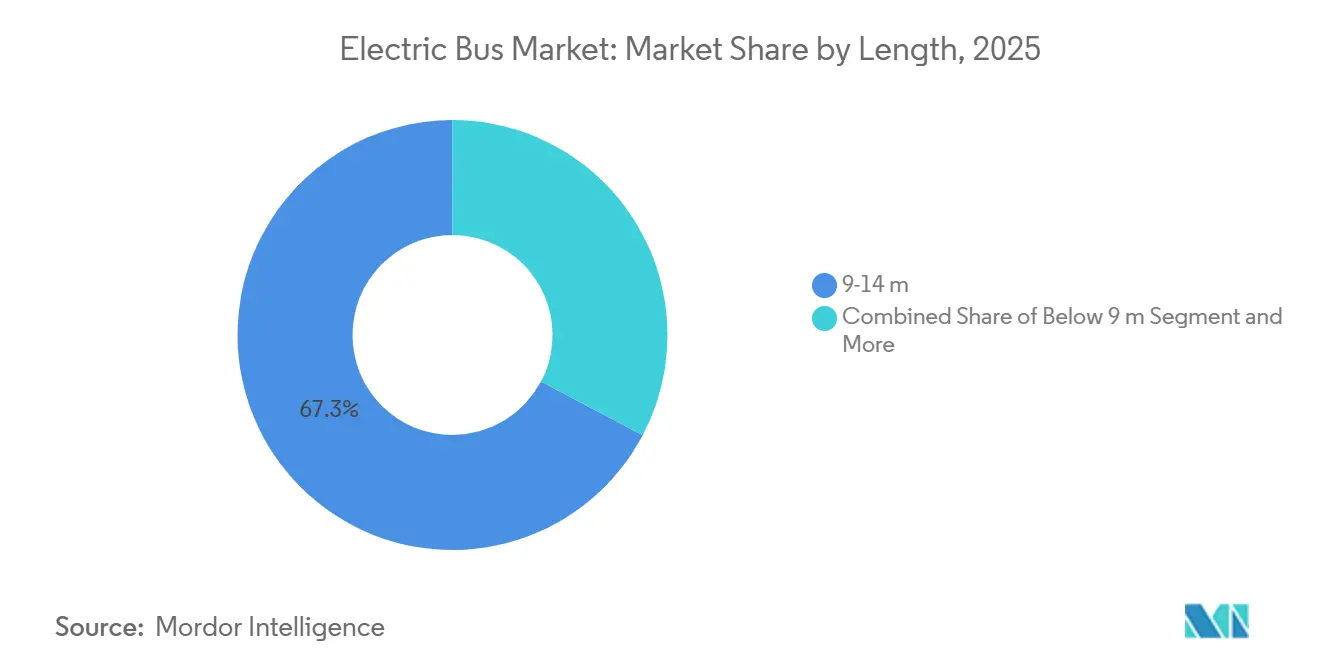
- In termini di lunghezza, i modelli da 9 a 14 metri hanno rappresentato il 67.29% delle installazioni previste nel 2025 nel mercato degli autobus elettrici; le unità articolate da 14 a 18 metri sono destinate a crescere a un tasso di crescita annuo composto (CAGR) del 19.06%.
- In base alla composizione chimica delle batterie, i pacchi LFP hanno detenuto una quota del 59.63% nel 2025, mentre le composizioni chimiche NMC/NCA sono destinate a un CAGR del 20.28% con il miglioramento della densità energetica.
- In base all'architettura del motore, i motori sincroni a magneti permanenti hanno dominato con una quota del 64.31% nel 2025, mentre si prevede che le alternative a riluttanza commutata registreranno un CAGR del 21.09%.
- In base alla potenza del motore, la fascia da 151 a 200 kW ha rappresentato il 49.72% delle installazioni nel 2025; si prevede che il segmento da 251 a 320 kW crescerà a un CAGR del 20.31%.
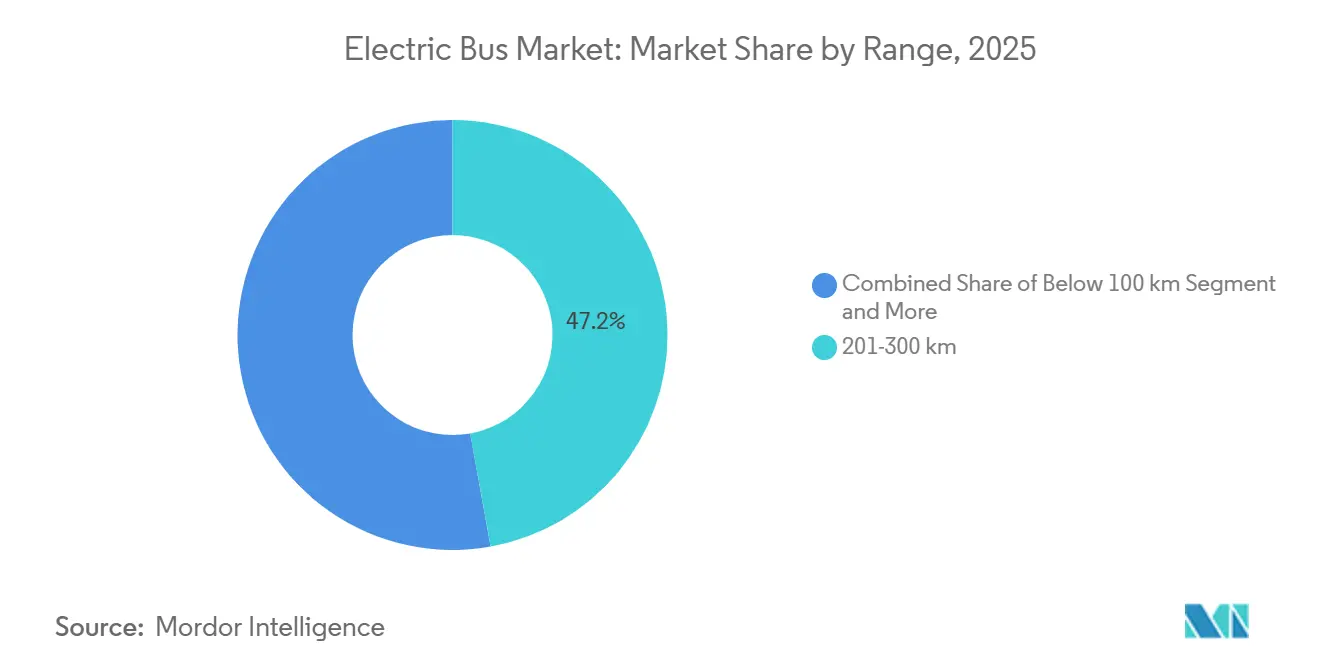
- In termini di autonomia, gli autobus con un'autonomia compresa tra 201 e 300 km hanno detenuto una quota del 47.17% nel 2025, mentre si prevede che la categoria con un'autonomia superiore a 450 km accelererà con un CAGR del 20.16%.
- In base all'utilizzo finale, le flotte pubbliche detenevano l'81.18% degli acquisti previsti nel mercato degli autobus elettrici per il 2025, e si prevede che gli operatori privati cresceranno a un tasso annuo composto del 19.44% con l'elettrificazione dei servizi navetta aziendali.
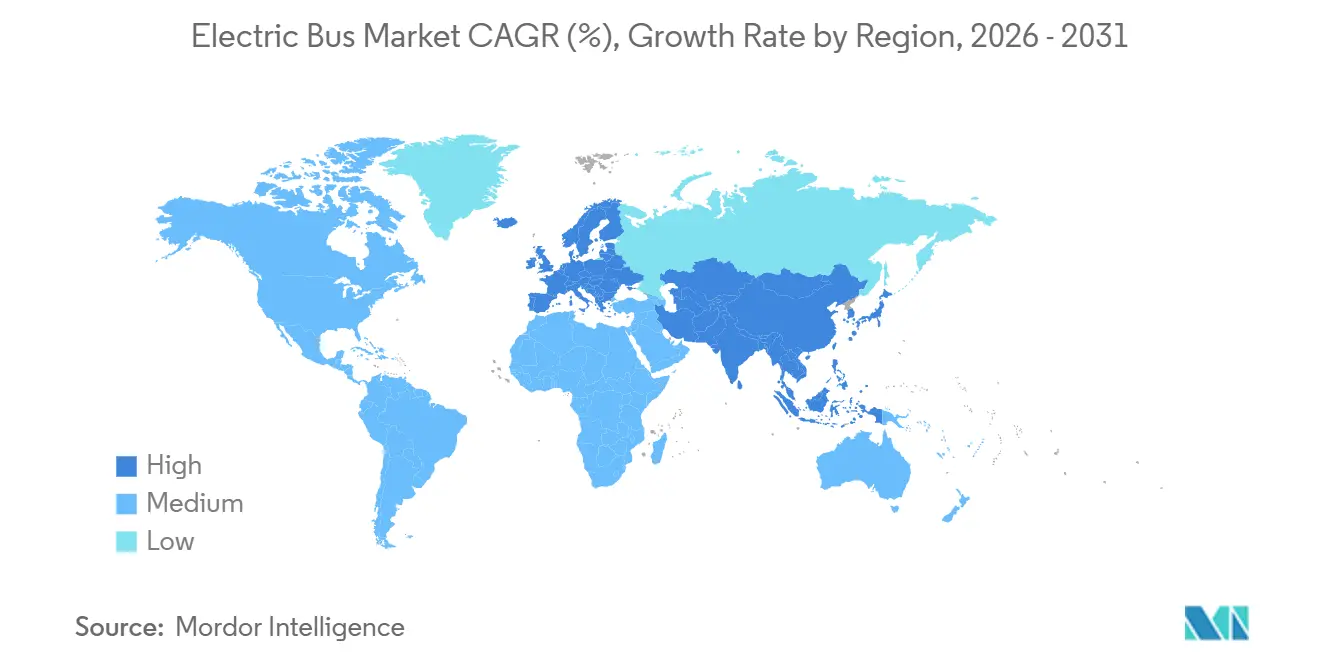
- In termini geografici, l'area Asia-Pacifico è in testa con un volume del 64.82% nel 2025; l'Europa è sulla buona strada per un CAGR del 19.88%, supportato dalla direttiva sui veicoli puliti.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli autobus elettrici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo dei prezzi delle batterie sotto gli 85 USD/kWh | + 4.1% | Global | Medio termine (2–4 anni) |
| Mandati per i veicoli elettrici nelle megalopoli | + 3.2% | Globale, alto in UE, Cina, California | A breve termine (≤ 2 anni) |
| Modularizzazione della piattaforma OEM globale | + 2.4% | Globale, guidato da Cina ed Europa | A lungo termine (≥ 4 anni) |
| Progetti pilota FCEB a idrogeno nei corridoi portuali | + 1.8% | Nord America, Europa, porti selezionati dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Contratti di servizio di trasporto | + 1.6% | America Latina, Asia sud-orientale, adozione precoce dell'UE | A lungo termine (≥ 4 anni) |
| Monetizzazione della batteria di Second-Life | + 1.3% | Nord America, Europa, fase pilota in Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Calo dei prezzi delle batterie sotto gli 85 USD/kWh
I principali centri di produzione asiatici hanno raggiunto economie di scala, il che ha portato a un continuo calo dei costi delle batterie. Gli analisti prevedono che questi costi diminuiranno ulteriormente nel prossimo futuro, consentendo potenzialmente ai veicoli elettrici di competere con i motori a combustione interna sul prezzo, anche senza sussidi, a condizione che vengano rispettate determinate condizioni relative alla durata del veicolo e ai prezzi del carburante. Nel frattempo, le tecnologie emergenti come le batterie agli ioni di sodio offrono potenziali vantaggi in termini di costi, sebbene con alcuni compromessi in termini di densità energetica rispetto alle tradizionali batterie agli ioni di litio. Con il calo dei prezzi delle batterie, si registra un notevole incremento nel mercato delle batterie di seconda vita. I pacchi batteria a fine vita, che vantano ancora una considerevole capacità utilizzabile, vengono riutilizzati per l'accumulo stazionario di energia. Questa tendenza non solo rafforza il valore residuo di queste batterie, ma apre anche la strada a condizioni di leasing più vantaggiose per i veicoli elettrici.
Mandati per i veicoli elettrici nelle megalopoli
Le norme sulle emissioni zero nelle principali città agiscono di fatto come divieti sui diesel, comprimendo i tempi di rinnovo delle flotte fino a soli cinque anni e innescando appalti su larga scala che superano la capacità produttiva locale [1] “Innovative Clean Transit Regulation,” California Air Resources Board, arb.ca.gov . Le agenzie si fanno carico di spese aggiuntive per la riprogettazione dei depositi e la riqualificazione degli autisti, gonfiando i budget dei progetti del 15-20%. Gli operatori più piccoli spesso cessano l'attività o si fondono perché non hanno accesso a capitali a basso costo, aumentando la concentrazione nelle grandi flotte pubbliche. Città asiatiche come Hong Kong e Ho Chi Minh City si impegnano a raggiungere la completa elettrificazione entro il 2030, creando picchi di domanda sincronizzati che mettono a dura prova le catene di approvvigionamento globali. I costi di conformità si estendono oltre i veicoli, comprendendo l'ammodernamento della rete e la riqualificazione della forza lavoro, che complicano i programmi di implementazione.
Modularizzazione della piattaforma OEM globale
I produttori cinesi sono all'avanguardia nella progettazione di veicoli modulari, realizzando piattaforme che utilizzano componenti condivisi, come motori, pacchi batteria e telai, per una vasta gamma di veicoli di diverse dimensioni. Questa strategia non solo riduce i costi di produzione, ma accelera anche il time-to-market nel settore degli autobus elettrici. Le case automobilistiche europee stanno seguendo l'esempio; ad esempio, un marchio di spicco ha introdotto una piattaforma elettrica dedicata, eliminando i componenti pesanti specifici per i motori diesel, il che aumenta l'efficienza e l'autonomia del veicolo. Grazie alle architetture modulari, i produttori di apparecchiature originali (OEM) possono facilmente entrare in mercati di nicchia, come le navette aeroportuali o gli scuolabus, richiedendo solo piccole modifiche ingegneristiche. Anche i gestori di flotte ne traggono vantaggio, beneficiando di una manutenzione più semplice e di un inventario dei ricambi più snello, il che a sua volta si traduce in una maggiore efficienza operativa.
Progetti pilota FCEB a idrogeno nei corridoi portuali
Gli autobus a celle a combustibile a idrogeno possono fare rifornimento in 15 minuti e raggiungere un'autonomia di 400-500 km, risultando particolarmente interessanti per gli operatori su percorsi lunghi o collinari. Le principali città stanno sfruttando le infrastrutture per l'idrogeno preesistenti, inizialmente progettate per uso industriale, per avviare programmi pilota. Questa strategia riduce notevolmente l'investimento iniziale necessario per le stazioni di rifornimento [2] "Hydrogen Shuttle Pilot", Porto di Los Angeles, portofla.org . Tuttavia, il prezzo dell'idrogeno verde supera ancora quello dei carburanti tradizionali, limitandone l'immediata scalabilità. Mentre i progetti su larga scala finanziati dall'Europa stanno promuovendo l'adozione iniziale attraverso sovvenzioni, la redditività economica di queste iniziative nel prossimo decennio rimane incerta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nell'aggiornamento della rete nei depositi | -2.1% | Nord America, Europa, alcune città dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Limitazioni all'esportazione di minerali critici | -1.7% | Catene di fornitura globali, in particolare non cinesi | A breve termine (≤ 2 anni) |
| Scarsità di H₂ per celle a combustibile TCO-sostenibili | -1.4% | Cluster industriali globali e acuti dell'idrogeno | Medio termine (2–4 anni) |
| Incertezza del valore residuo | -1.2% | Nord America, Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nell'aggiornamento della rete nei depositi
L'ampliamento della capacità dei depositi per le flotte di autobus elettrici spesso richiede significativi aggiornamenti alle infrastrutture di alimentazione, tra cui l'aggiunta di trasformatori di potenza e un maggiore coordinamento con le aziende di servizi pubblici. Questi progetti possono subire ritardi a causa delle code per gli allacciamenti e dei vincoli territoriali nei siti più datati, il che complica e aumenta i costi della pianificazione immobiliare nel mercato degli autobus elettrici. Inoltre, la necessità di sistemi avanzati di gestione energetica e di modernizzazione della rete elettrica aggiunge un ulteriore livello di sfide, richiedendo la collaborazione tra operatori di flotte, aziende di servizi pubblici e responsabili politici per garantire un'integrazione e una scalabilità senza soluzione di continuità.
Scarsità di celle a combustibile di grado H₂ con TCO sostenibile
I piloti di autobus a celle a combustibile devono affrontare sfide economiche. Il costo dell'idrogeno verde mantiene i costi operativi superiori a quelli delle flotte diesel. Questo senza considerare gli ingenti investimenti necessari per le infrastrutture di rifornimento. Inoltre, le disparità geografiche nell'approvvigionamento di idrogeno complicano le distribuzioni, rendendo necessari aggiustamenti dei percorsi che ne riducono l'efficienza. Sebbene la recente legislazione statunitense offra incentivi alla produzione che rafforzano l'economia a breve termine, le incertezze che incombono oltre il prossimo decennio scoraggiano gli investimenti privati in reti di rifornimento specializzate.
Analisi del segmento
Con la propulsione: l'idrogeno aumenta con l'aumento della richiesta di autonomia
Gli autobus elettrici a batteria hanno detenuto una quota di mercato dell'83.92% nel 2025, mentre si prevede che i modelli a celle a combustibile avranno un CAGR del 20.82% fino al 2031, poiché gli operatori interurbani apprezzano un'autonomia di 400-500 km e un rifornimento inferiore ai 15 minuti. Gli ibridi plug-in diminuiscono man mano che l'autonomia delle batterie supera i 300 km. La crescita dei BEB è direttamente legata al calo dei prezzi degli ioni di litio, alla compatibilità con la ricarica in deposito e alle tariffe di ricarica notturna vantaggiose. La crescita dei FCEB si concentra attorno a porti e regioni montuose, dove il risparmio di peso è fondamentale e l'infrastruttura a idrogeno esistente riduce le spese in conto capitale.
Le flotte urbane adotteranno i BEB standard entro il 2028, mentre le tratte a lungo raggio adotteranno l'idrogeno, con costi che si avvicinano ai 3-4 dollari al kg. La normativa californiana sulle flotte pulite avanzate riconosce entrambe le tecnologie per la conformità, allineando gli incentivi normativi. Il rifornimento rapido e i carichi per asse ridotti rendono i FCEB competitivi sulle tratte sensibili al fattore tempo, a condizione che l'idrogeno verde sia scalabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: percorsi interurbani, autonomia, innovazione
Gli autobus urbani hanno rappresentato il 62.37% delle distribuzioni nel 2025; tuttavia, si prevede che i servizi interurbani cresceranno a un CAGR del 19.18% grazie alla crescente disponibilità di pacchi batteria da 300-450 km. Grazie ai consistenti finanziamenti federali a sostegno dell'iniziativa, l'elettrificazione degli scuolabus sta guadagnando slancio. Nel frattempo, gli operatori di navette aeroportuali si stanno orientando verso veicoli elettrici, con l'obiettivo di ridurre il rumore e le emissioni nei loro ambienti operativi ristretti.
Le tratte urbane sono in prima linea nell'elettrificazione, poiché il loro traffico a singhiozzo sfrutta al meglio i vantaggi della frenata rigenerativa. L'adozione di soluzioni interurbane è in aumento, grazie ai progressi nella densità energetica delle batterie e al crollo dei costi, che riducono la dipendenza dalle costose stazioni di ricarica lungo il percorso. Inoltre, sia le flotte di navette turistiche che quelle aziendali stanno passando a modelli elettrici, allineandosi agli obiettivi di sostenibilità e beneficiando di una significativa riduzione delle esigenze di manutenzione.
Per chimica delle batterie: LFP domina in termini di sicurezza e costi
I pacchi LFP hanno conquistato il 59.63% delle installazioni del 2025 in termini di costi e stabilità termica, e si prevede che le composizioni chimiche NMC/NCA registreranno un CAGR del 20.28% con una densità superiore a 250 Wh/kg. Il titanato di litio è adatto alle reti urbane a ricarica rapida, mentre gli ioni di sodio sono pensati per applicazioni a corto raggio e sensibili ai costi.
Il design privo di cobalto delle batterie LFP riduce i rischi per la supply chain e consente cicli di scarica a piena profondità senza degradazione accelerata. Le architetture NMC e NCA servono tratte che richiedono un'autonomia di oltre 450 km, ma richiedono una gestione termica più robusta, il che aumenta i costi del pacco batterie. Le batterie agli ioni di sodio riducono l'esposizione al prezzo del litio, ma sacrificano l'autonomia, limitandola a tratte urbane ad alta densità.
Per lunghezza: i modelli articolati servono corridoi ad alta capacità
Gli autobus standard da 9 a 14 metri hanno coperto il 67.29% delle consegne del 2025; si prevede che i modelli articolati da 14 a 18 metri cresceranno a un CAGR del 19.06% per soddisfare carichi di passeggeri superiori a 8,000 all'ora sulle linee principali. I formati inferiori a 9 metri sono destinati a percorsi stretti e rurali, mentre le unità superiori a 18 metri rimangono confinate ai corridoi BRT appositamente costruiti.
Gli autobus articolati, con i loro costi di manodopera inferiori per passeggero/miglio, stanno diventando la scelta ideale per le tratte ad alta capacità. Tuttavia, la necessità di batterie significativamente più grandi comporta un investimento iniziale più consistente. Mentre i centri storici delle città europee tendono ad avere autobus più corti per una maggiore manovrabilità, le principali città asiatiche stanno creando corsie dedicate per il trasporto pubblico, integrando flotte di autobus articolati elettrici nei loro progetti di mobilità urbana a lungo termine.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Architettura del motore: SRM emerge per guadagni di efficienza
I motori sincroni a magneti permanenti (PMSM) detenevano una quota del 64.31% nel 2025, ma si prevede che i motori a riluttanza commutata (SRM) raggiungeranno un CAGR del 21.09%, poiché la volatilità dei prezzi delle terre rare favorisce le soluzioni senza magneti. I motori a induzione persistono in segmenti sensibili al prezzo.
Il sistema SRM elimina la dipendenza dal neodimio e migliora l'efficienza, estendendo l'autonomia fino a 15 km. I recenti progressi negli algoritmi di controllo attenuano l'ondulazione di coppia e il rumore in cabina. Il PMSM rimane il punto di riferimento per la densità di coppia, in particolare nelle operazioni interurbane ad alta velocità.
Con la potenza del motore: le varianti ad alta potenza supportano percorsi articolati e collinari
La classe da 151-200 kW deteneva una quota del 49.72% nel 2025; si prevede che la classe da 251-320 kW si espanderà a un CAGR del 20.31% per alimentare autobus articolati e linee con pendenze sostenute. I motori inferiori a 100 kW sono destinati ai modelli leggeri, mentre le opzioni superiori a 320 kW sono destinate alle implementazioni BRT bi-articolate.
L'aumento dell'efficienza dei motori potrebbe consentire alle unità da 200 kW di sostituire le attuali specifiche da 220 kW entro il 2028, semplificando i portafogli OEM. La selezione della banda di potenza è correlata alla topografia del percorso, alla lunghezza del bus e all'accelerazione desiderata.
Per autonomia: i modelli a lungo raggio eliminano l'ansia della ricarica
Gli autobus con autonomia compresa tra 201 e 300 km rappresentavano il 47.17% della domanda del 2025; i veicoli con autonomia superiore a 450 km cresceranno a un CAGR del 20.16%, poiché gli operatori interurbani aggireranno le colonnine di ricarica in viaggio e taglieranno gli investimenti. I modelli con autonomia inferiore a 100 km sfruttano i pantografi a ricarica rapida nelle reti urbane più dense.
Con la riduzione dei costi dei pacchi batteria al di sotto degli 80 dollari per kWh, si sta diffondendo la tendenza a sovradimensionarli. Questo approccio non solo aumenta la flessibilità di programmazione e ne aumenta il valore residuo, ma offre anche vantaggi operativi a lungo termine. Sovradimensionando i pacchi batteria, le aziende possono ridurre la dipendenza da un'infrastruttura di ricarica estesa, ottimizzare il consumo energetico e migliorare l'efficienza complessiva della flotta. Questa strategia bilancia efficacemente le spese in conto capitale con risparmi significativi sull'infrastruttura di ricarica, rendendola una soluzione praticabile per le aziende che mirano a semplificare le operazioni e ridurre i costi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per uso finale: le flotte private si elettrificano in base ai mandati di sostenibilità
Le flotte pubbliche hanno rappresentato l'81.18% degli acquisti del 2025, trainate dalle scadenze normative e dai sussidi; tuttavia, si prevede che gli operatori privati cresceranno a un CAGR del 19.44%, con l'elettrificazione di campus aziendali e operatori turistici. I maggiori costi di finanziamento e le preoccupazioni sul valore residuo hanno rallentato l'adozione da parte del settore privato; tuttavia, i finanziamenti legati alla sostenibilità e la monetizzazione delle batterie di seconda vita stanno contribuendo a ridurre il divario.
I campus tecnologici aziendali gestiscono oltre 100 navette elettriche, posizionando l'elettrificazione come una pietra miliare fondamentale per il coinvolgimento dei dipendenti e i criteri ESG. Cicli decisionali più rapidi nelle aziende private consentono un'adozione più rapida delle piattaforme di nuova generazione.
Analisi geografica
Mercato degli autobus elettrici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha dominato il mercato, rappresentando il 64.82% del volume totale. L'ampia flotta di autobus elettrici della Cina, unita alle iniziative di sovvenzione nazionale dell'India, sta spingendo l'elettrificazione delle flotte di autobus in tutta l'Asia [3] "India FAME II Tender Awards", Economic Times, economictimes.indiatimes.com . Queste iniziative stanno riducendo la disparità di costi tra autobus elettrici e diesel, facilitando la transizione per gli operatori. Allo stesso tempo, Giappone e Corea del Sud si stanno posizionando all'avanguardia della mobilità a idrogeno, integrando gli autobus a celle a combustibile nelle loro agende nazionali per rafforzare le infrastrutture dell'idrogeno e promuovere un trasporto più pulito.
Mercato degli autobus elettrici in Europa
L'Europa è sulla buona strada per raggiungere un CAGR robusto del 19.88%, stimolata dalla spinta della Direttiva UE sui veicoli puliti verso autobus urbani a zero emissioni. Paesi come Germania e Francia stanno sostenendo questa transizione con consistenti incentivi finanziari per gli autobus elettrici. Inoltre, città come Londra, Parigi e Milano stanno intensificando i loro sforzi per eliminare gradualmente le flotte diesel, sostenute dall'istituzione di zone a basse emissioni. Nel tentativo di incrementare la produzione nazionale di celle per batterie, gli obblighi di contenuto locale stanno guadagnando terreno, con giganti del settore come Northvolt e LG Energy Solution che stanno aumentando la capacità delle loro gigafactory.
Mercato degli autobus elettrici in Nord America, America Latina e Medio Oriente
In Nord America, sovvenzioni federali e iniziative infrastrutturali stanno promuovendo la transizione, soprattutto per quanto riguarda le flotte di scuolabus. Tuttavia, i progressi sono ostacolati dai ritardi nell'interconnessione dei servizi pubblici. Nel frattempo, in America Latina, le città stanno sperimentando modelli contrattuali innovativi, come il "route-as-a-service", per superare gli ostacoli finanziari. In Medio Oriente, i centri urbani stanno integrando gli autobus elettrici nei loro percorsi navetta centrali, in linea con obiettivi di sostenibilità più ampi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Un gruppo selezionato di produttori leader domina il mercato globale degli autobus elettrici, a dimostrazione di una moderata concentrazione del mercato. Sfruttando l'integrazione verticale, le aziende cinesi godono di un vantaggio sui prezzi. In risposta, le loro controparti in Europa e Nord America stanno stipulando accordi di fornitura di batterie a lungo termine e investendo risorse in piattaforme specializzate per veicoli elettrici.
La recente insolvenza di un importante produttore statunitense, seguita da liquidazioni di asset, evidenzia la natura ad alta intensità di capitale del settore e l'imprevedibilità dei valori residui. Leader del settore come Daimler e Volvo contrastano le pressioni sui margini nelle loro divisioni elettriche attingendo ai ricavi delle loro tradizionali offerte diesel. Al contrario, i nuovi entranti si stanno ritagliando nicchie con innovazioni nei telai leggeri e un'attenzione particolare a modelli di business orientati ai servizi.
I principali progressi tecnologici, tra cui batterie allo stato solido, ricarica wireless e manutenzione predittiva basata sull'intelligenza artificiale, mirano tutti a ridurre al minimo i tempi di fermo dei veicoli. Con l'evoluzione degli standard di sicurezza e sicurezza informatica, questi nuovi operatori devono soddisfare standard elevati. Inoltre, gli obblighi di gestione dei contenuti locali in mercati chiave come India, Brasile e Stati Uniti complicano la sfida di espandere le operazioni a livello internazionale.
Leader del settore degli autobus elettrici
BYD Company Ltd.
Yutong Autobus Co., Ltd.
CRRC Veicolo Elettrico Co. Ltd.
Gruppo NFI.
Volvo Group AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: Al Busworld 2025 di Bruxelles, JBM Electric Vehicles (JBM EV) ha presentato la sua ultima innovazione: l'autobus urbano completamente elettrico ECOLIFE e12. Con una lunghezza di 12 metri, l'ECOLIFE e12 è progettato per il trasporto urbano. Realizzato con una carrozzeria monoscocca leggera in acciaio inossidabile, vanta un'autonomia di 400 chilometri con una singola carica. L'ECOLIFE e12 è progettato per soddisfare la crescente domanda di soluzioni di trasporto pubblico sostenibili ed efficienti nelle aree urbane. Incorpora una tecnologia avanzata per le batterie e sistemi a basso consumo energetico, garantendo costi operativi ridotti e un impatto ambientale minimo. JBM EV mira a supportare le città nella transizione verso opzioni di mobilità più pulite con questo autobus elettrico all'avanguardia.
- Settembre 2025: Nell'ambito di un significativo impulso all'elettrificazione del trasporto pubblico e alla promozione di una mobilità urbana innovativa in India, l'International Finance Corporation (IFC) ha esteso un pacchetto di finanziamento di 137 milioni di dollari. Questo finanziamento è suddiviso tra due importanti attori del settore della mobilità elettrica: JBM ECOLIFE (JBM), una sussidiaria di JBM Auto Limited e leader nella produzione e gestione di autobus elettrici in India, riceve 100 milioni di dollari, mentre GreenCell Mobility (GreenCell), il più grande operatore di autobus elettrici indipendente dagli OEM del Paese, sostenuto da Eversource Capital, si assicura 37 milioni di dollari in capitale mezzanino.
Ambito del rapporto sul mercato globale degli autobus elettrici
Il rapporto sul mercato degli autobus elettrici è segmentato in base a propulsione (autobus elettrico a batteria, autobus elettrico ibrido plug-in e autobus elettrico a celle a combustibile), applicazione (città/transito, interurbano/regionale, pullman/turistico, scuolabus, aeroporto e altri), chimica della batteria (LFP, NMC/NCA, LTO e altri), lunghezza (inferiore a 9 m, 9-14 m, 14-18 m, superiore a 18 m), architettura del motore (PMSM, motore a induzione, SRM, altri), potenza del motore (inferiore a 100 kW, 100-150 kW, 151-200 kW, 201-250 kW, 251-320 kW, superiore a 320 kW), autonomia (inferiore a 100 km, 100-200 km, 201-300 km, 300-450 km, superiore a 450 km), uso finale (pubblico, Privato) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
Per propulsione
| Autobus elettrico a batteria (BEB) |
| Autobus elettrico ibrido plug-in (PHEB) |
| Autobus elettrico a celle a combustibile (FCEB) |
Per Applicazione
| Città / Trasporto pubblico |
| Interurbano / Regionale |
| Pullman / Turistico |
| School Bus |
| Aeroporto |
| Altro |
Dalla chimica delle batterie
| Litio ferro fosfato (LFP) |
| Nichel Manganese Cobalto (NMC) / Nichel Cobalto Alluminio (NCA) |
| Titanato di litio (LTO) |
| Altri (ioni di sodio, emergenti / piloti) |
Per lunghezza
| Al di sotto dei 9 m |
| 9-14 m |
| 14-18 m |
| Sopra i 18 mt |
Di Motor Architecture
| Motore sincrono a magneti permanenti (PMSM) |
| Motore a induzione / CA asincrono |
| Motore a riluttanza commutata (SRM) |
| Altro |
Con la potenza del motore
| Sotto i 100 kW |
| 100-150 kW |
| 151-200 kW |
| 201-250 kW |
| 251-320 kW |
| Oltre 320 kW |
Per Gamma
| Al di sotto dei 100 km |
| 100-200 km |
| 201-300 km |
| 300-450 km |
| Sopra 450 km |
Per uso finale
| Pubblico |
| Privata |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per propulsione | Autobus elettrico a batteria (BEB) | |
| Autobus elettrico ibrido plug-in (PHEB) | ||
| Autobus elettrico a celle a combustibile (FCEB) | ||
| Per Applicazione | Città / Trasporto pubblico | |
| Interurbano / Regionale | ||
| Pullman / Turistico | ||
| School Bus | ||
| Aeroporto | ||
| Altro | ||
| Dalla chimica delle batterie | Litio ferro fosfato (LFP) | |
| Nichel Manganese Cobalto (NMC) / Nichel Cobalto Alluminio (NCA) | ||
| Titanato di litio (LTO) | ||
| Altri (ioni di sodio, emergenti / piloti) | ||
| Per lunghezza | Al di sotto dei 9 m | |
| 9-14 m | ||
| 14-18 m | ||
| Sopra i 18 mt | ||
| Di Motor Architecture | Motore sincrono a magneti permanenti (PMSM) | |
| Motore a induzione / CA asincrono | ||
| Motore a riluttanza commutata (SRM) | ||
| Altro | ||
| Con la potenza del motore | Sotto i 100 kW | |
| 100-150 kW | ||
| 151-200 kW | ||
| 201-250 kW | ||
| 251-320 kW | ||
| Oltre 320 kW | ||
| Per Gamma | Al di sotto dei 100 km | |
| 100-200 km | ||
| 201-300 km | ||
| 300-450 km | ||
| Sopra 450 km | ||
| Per uso finale | Pubblico | |
| Privata | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di veicolo - La categoria comprende Autobus medi e pesanti.
- Tipo di carrozzeria del veicolo - Ciò include la categoria Autobus.
- Categoria di carburante - La categoria copre esclusivamente i sistemi di propulsione elettrica, compresi vari tipi come HEV (veicoli elettrici ibridi), PHEV (veicoli elettrici ibridi plug-in), BEV (veicoli elettrici a batteria) e FCEV (veicoli elettrici a celle a combustibile).
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




