

Dimensioni e quota di mercato degli adesivi e sigillanti elastici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
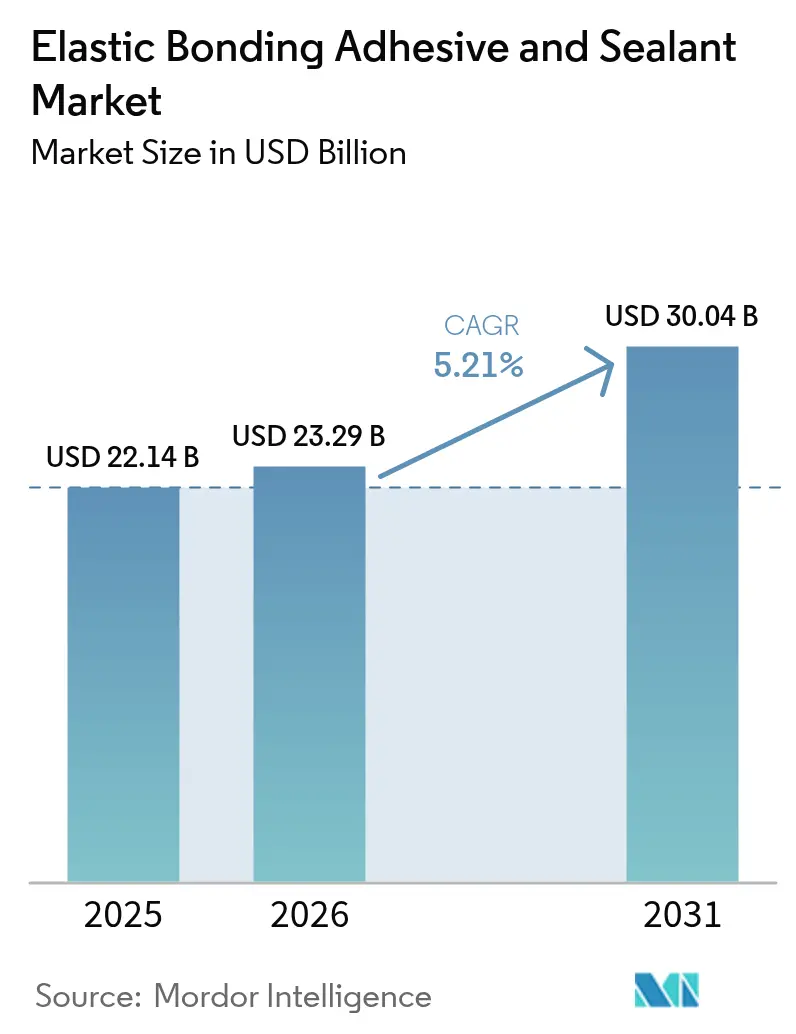
| Dimensione del mercato (2026) | 23.29 miliardo di dollari |
| Dimensione del mercato (2031) | 30.04 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.21% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
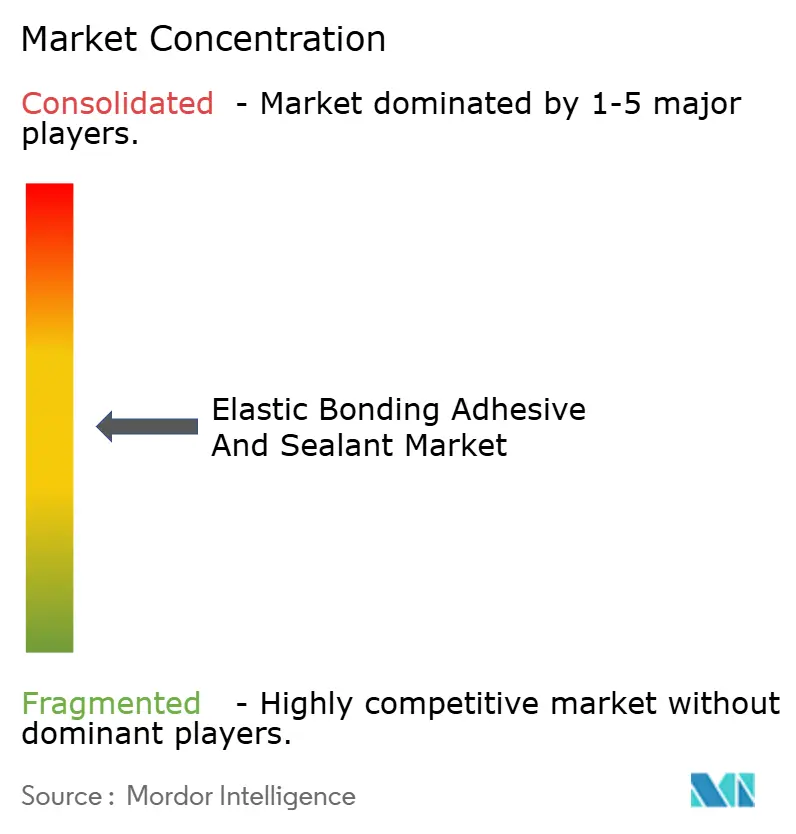
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli adesivi e sigillanti elastici di Mordor Intelligence
Si prevede che il mercato degli adesivi e sigillanti elastici crescerà da 22.14 miliardi di dollari nel 2025 a 23.29 miliardi di dollari nel 2026, per poi raggiungere i 30.04 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.21% nel periodo 2026-2031. La crescente dipendenza da assemblaggi leggeri multimateriale, normative ambientali più severe e la domanda di cicli di produzione più rapidi continuano a guidare questa crescita. Nel settore automobilistico, i veicoli moderni incorporano oltre 400 metri lineari di adesivo, sostituendo i fissaggi meccanici e generando ordini ripetuti da parte dei produttori OEM globali. Anche le imprese di costruzione si stanno orientando verso facciate continue e modulari che richiedono sistemi di incollaggio resistenti agli agenti atmosferici, in grado di tollerare stress termici ed esposizione ai raggi UV. I gradi di poliuretano rimangono la composizione chimica più utilizzata, tuttavia gli ibridi modificati con silile stanno guadagnando rapidamente terreno grazie alle prestazioni VOC leader di categoria. A livello regionale, l'Asia-Pacifico funge da fulcro delle catene di approvvigionamento, attrae nuova capacità produttiva per l'assemblaggio di pacchi batteria per veicoli elettrici (EV) e registra la più rapida crescita della domanda per il mercato degli adesivi e sigillanti elastici. Il consolidamento tra i produttori di primo livello persiste, ma numerose aziende specializzate a livello regionale continuano a competere su nicchie chimiche e formati di confezionamento personalizzati.
Punti chiave del rapporto
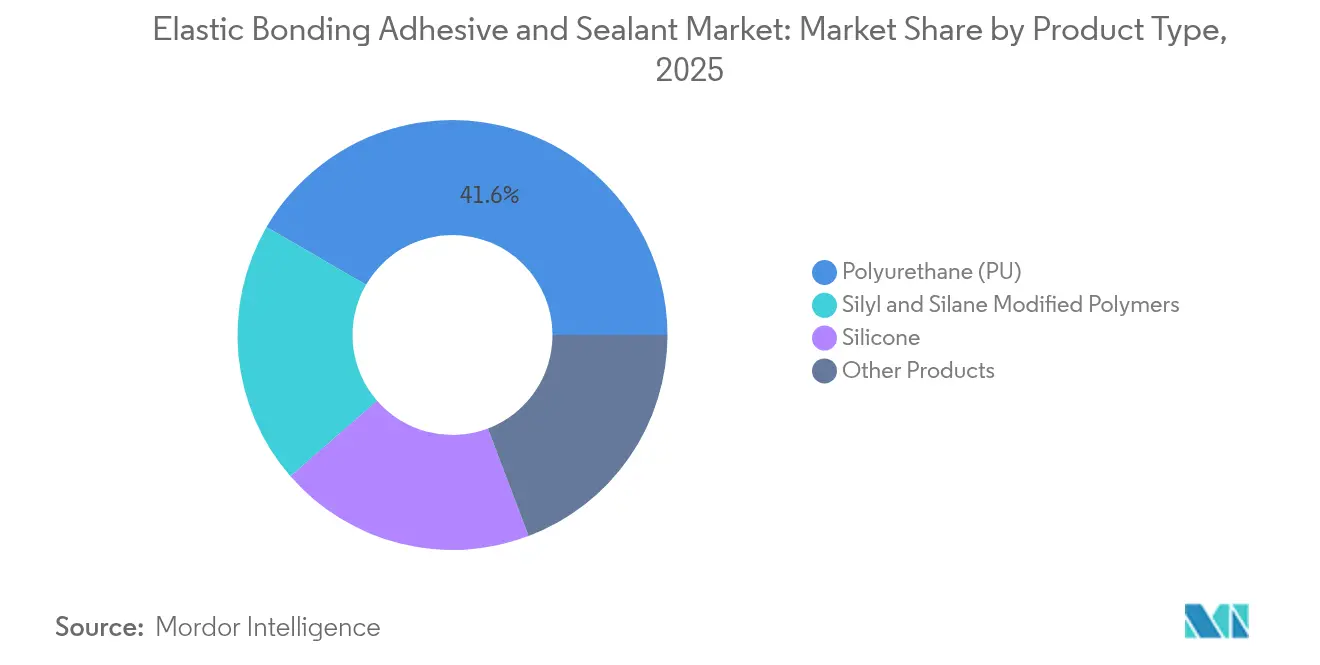
- Per tipologia di prodotto, nel 41.63 il poliuretano deteneva il 2025% della quota di mercato degli adesivi e sigillanti elastici, mentre si prevede che i polimeri modificati con silile e silano registreranno un CAGR del 7.01% entro il 2031.
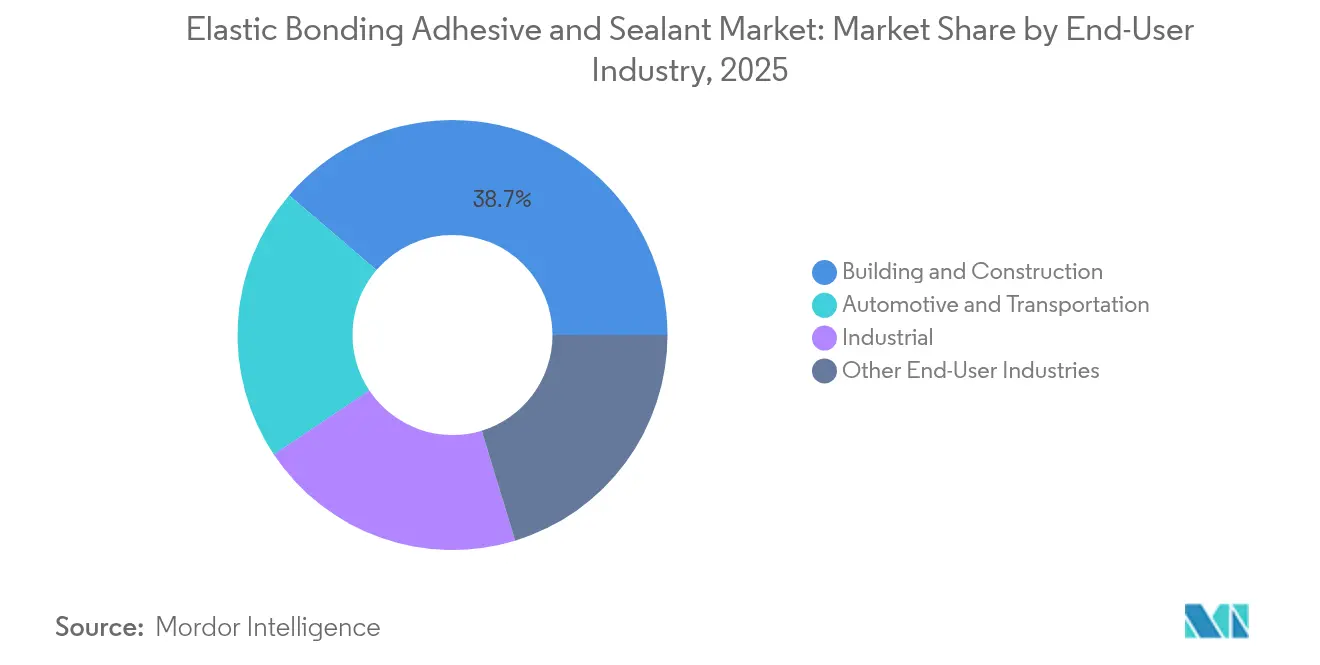
- In base al settore di utilizzo finale, l'edilizia e le costruzioni rappresentavano il 38.74% del mercato degli adesivi e sigillanti elastici nel 2025, mentre si prevede che il settore automobilistico e dei trasporti crescerà a un CAGR del 6.44% fino al 2031.
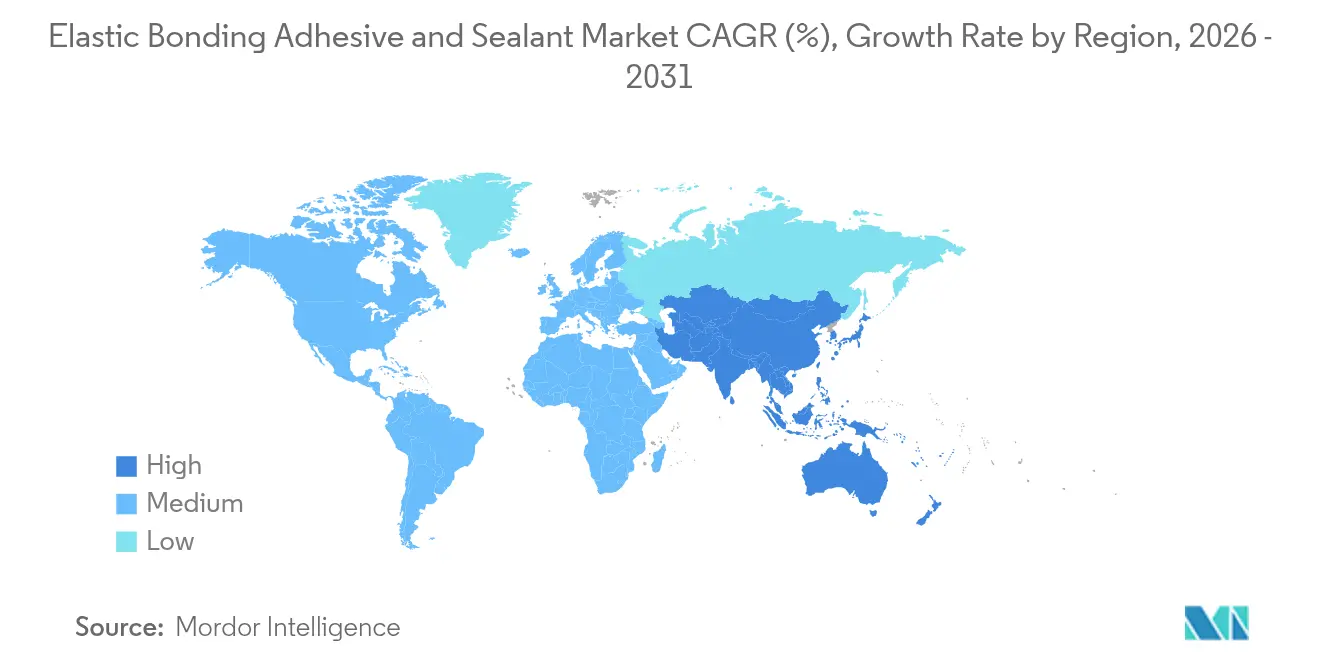
- In termini geografici, l'area Asia-Pacifico ha registrato un fatturato del 42.88% nel 2025, registrando anche un CAGR del 6.67% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli adesivi e sigillanti elastici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio a strutture di veicoli multimateriale leggere | + 1.2% | Globale, con concentrazione in APAC ed Europa | Medio termine (2-4 anni) |
| Crescente adozione di sistemi di facciate modulari e facciate continue | + 0.8% | Nord America e UE, espansione verso l'APAC | A lungo termine (≥ 4 anni) |
| Normative COV più severe favoriscono prodotti chimici privi di solventi | + 0.6% | Globale, guidato dalle normative della California e dell'UE | A breve termine (≤ 2 anni) |
| Esigenze di mitigazione della fatica delle pale delle turbine eoliche | + 0.4% | Globale, concentrato nei mercati eolici offshore | Medio termine (2-4 anni) |
| Riempimento degli spazi vuoti nel pacco batteria dei veicoli elettrici per il controllo degli shock termici | + 0.3% | Nucleo APAC, ricadute sul Nord America e sull'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio a strutture per veicoli multimateriale leggere
Le case automobilistiche stanno sostituendo saldature e rivetti con incollaggi ad alta resistenza per ridurre il peso dei veicoli, raggiungere gli obiettivi di CO₂ e migliorare NVH. Le carrozzerie in materiali misti che combinano acciaio, alluminio, CFRP e biocompositi richiedono adesivi in grado di compensare ampie differenze di dilatazione termica. L'adozione è cresciuta da 30 metri lineari di adesivo per auto nel 2001 a oltre 400 metri nei modelli attuali. I veicoli elettrici a batteria accentuano questa dipendenza perché i progetti "cell-to-pack" richiedono incollaggi strutturali che allontanino anche il calore dalle celle. Fornitori come Parker LORD hanno rilasciato gradi acrilici ed epossidici ottimizzati per la resistenza al distacco e l'assorbimento dell'energia d'urto. Poiché ogni decimo di chilogrammo risparmiato si traduce in una maggiore autonomia di guida, il mercato degli adesivi e sigillanti elastici cattura volumi ricorrenti per ogni nuova piattaforma di veicoli.
Crescente adozione di sistemi di facciate modulari e facciate continue
Gli architetti prediligono le unità di facciata prefabbricate per accelerare i tempi, ridurre i rischi legati alla manodopera e ottenere eleganti esterni in vetro. Questi sistemi si basano su vetrate strutturali in silicone che devono resistere a venti di uragano, oscillazioni sismiche e degrado UV per 30 anni o più. I sigillanti Momentive UltraGlaze sono già specificati su torri iconiche da Shanghai a Chicago [1] Momentive Performance Materials, “UltraGlaze™ Structural Silicone Glazing,” momentive.com . Gli ibridi Ködiglaze di HB Fuller consentono ai progettisti di snellire i profili del telaio, ampliare la superficie del vetro e integrare sensori IoT senza forare l'involucro. Poiché i codici di bioedilizia inaspriscono i tassi di dispersione d'aria, i costruttori optano per l'incollaggio continuo del cordone, il che aumenta la domanda di unità per il mercato degli adesivi e sigillanti elastici.
Normative COV più severe favoriscono l'uso di prodotti chimici privi di solventi
L'Air Resources Board della California mira a ridurre di 21 tonnellate al giorno le emissioni di COV provenienti da sigillanti industriali e di consumo, promuovendo l'adozione globale di sistemi a base acqua e senza solventi. Henkel ha lanciato Loctite Liofol LA 7837/LA 6265 a luglio 2025, un adesivo per laminazione a zero solventi che elimina i forni di essiccazione e la conseguente emissione di CO₂. Le tecnologie ibride sililiche sono conformi ai limiti REACH dell'UE per i diisocianati superiori allo 0.1%, consentendo agli applicatori di evitare costosi obblighi di formazione. I produttori che si affrettano a certificare prodotti a basso contenuto di COV ottengono prezzi più elevati e una maggiore idoneità alle gare d'appalto, rafforzando lo slancio dei ricavi nel mercato degli adesivi e sigillanti elastici.
Esigenze di mitigazione della fatica delle pale delle turbine eoliche
Il diametro medio del rotore supera già i 150 metri al largo, amplificando il taglio ciclico sui legami del bordo d'uscita. L'Università di Delft ha osservato che lo smorzamento nei giunti adesivi può aumentare del 45% prima del guasto, fornendo finestre di manutenzione predittiva. Le formulazioni epossidiche arricchite con agenti tenacizzati ora dominano l'incollaggio dei giunti di radice, mentre gli ibridi uretano-acrilici riempiono i longheroni e le nervature di taglio per arrestare la propagazione delle cricche. I produttori di pale si rivolgono all'ottimizzazione dello spessore della linea di incollaggio tramite analisi agli elementi finiti (FEA), stimolando la domanda di consulenza e aumentando i litri per pala. Le fabbriche di navicelle più grandi in Cina, Danimarca e Stati Uniti aumentano quindi il consumo regionale nel mercato degli adesivi e sigillanti elastici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle materie prime (isocianati, silicone) | -0.7% | Globale, con un impatto acuto nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Dati di durabilità limitati per le nuove chimiche ibride | -0.5% | Globale, che interessa le applicazioni premium | Medio termine (2-4 anni) |
| Fissaggi meccanici intelligenti come soluzioni sostitutive | -0.3% | Nord America e UE, mercati di adozione precoce | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi delle materie prime (isocianati, silicone)
I costi degli isocianati sono aumentati vertiginosamente all'inizio del 2025, dopo che le interruzioni delle raffinerie nell'Asia orientale hanno imposto condizioni di forza maggiore ai fornitori di MDI. I prezzi delle materie prime siliconiche hanno oscillato di settimana in settimana a causa della carenza di quarzo e dei picchi nei trasporti. L'offerta di resina epossidica è rimbalzata in Europa con il rallentamento della domanda nel settore edile, ma la mancanza di visibilità dei prezzi a lungo termine riduce i margini dei formulatori. Tale imprevedibilità ritarda il lancio dei prodotti e spinge i trasformatori a mantenere scorte più elevate, incidendo sulla crescita a breve termine del mercato degli adesivi e sigillanti elastici.
Dati di durabilità limitati per nuove chimiche ibride
Le miscele di polietere a terminazione silanica promettono una polimerizzazione priva di COV e un'adesione senza primer, tuttavia i dati di esposizione sul campo oltre i cinque anni rimangono limitati. Gli enti di certificazione nell'ingegneria delle facciate continuano a preferire i tradizionali sistemi poliuretanici o siliconici strutturali, poiché il rischio di guasto comporta un'elevata responsabilità. Le università accelerano i cicli di esposizione agli agenti atmosferici con camere igrometriche UV, ma i modelli di pioggia acida e gelo-disgelo nel mondo reale differiscono. Finché non saranno disponibili set di dati a lungo termine, gli specificatori conservatori ne rallenteranno l'adozione su larga scala, limitando i guadagni di maggior valore per il mercato degli adesivi e sigillanti elastici.
Analisi del segmento
Per tipo di prodotto: il dominio del poliuretano affronta l'evoluzione della chimica
Nel 41.63, il poliuretano ha dominato il mercato degli adesivi e sigillanti elastici, il 2025%, a conferma della sua versatilità in carrozzerie, infissi e pale eoliche. La tenacità, la polimerizzazione a bassa temperatura e l'ampia compatibilità con i substrati mantengono il poliuretano saldamente in posizione, ma il controllo normativo sui livelli di isocianati liberi ne rende urgente la riformulazione. La domanda di polimeri sililici modificati sta aumentando a un CAGR del 7.01%, poiché i trasformatori cercano un dosaggio privo di COV senza vernici secondarie con barriera all'umidità. I gradi ibridi combinano la resistenza della struttura portante del poliuretano con gruppi terminali silanici, prolungando la durata di conservazione e garantendo polimerizzazioni senza bolle anche in climi umidi. Henkel, Sika e Bostik ora forniscono miscele pre-polimeriche spedite in confezioni di alluminio che riducono gli sprechi di imballaggio e facilitano l'applicazione robotizzata. I prodotti siliconici ed epossidici continuano a essere utilizzati per gli interni aerospaziali, l'incapsulamento di componenti elettronici e le guarnizioni ad alta temperatura, dove la resistenza al calore superiore a 180 °C è fondamentale. In questi casi d'uso di nicchia, i prezzi maggiorati e i volumi inferiori continuano ad aumentare i ricavi per chilogrammo, attenuando la pressione sui margini nel mercato degli adesivi e sigillanti elastici.
Il poliuretano di seconda generazione a base biologica estrae polioli dall'olio di soia e dai semi di ricino, riducendo le emissioni di CO₂ equivalente fino al 40% rispetto agli analoghi del petrolio. Progetti pilota di edilizia abitativa in Germania segnalano un'adesione senza primer al legno lamellare incrociato, aprendo nuove opportunità di mercato nell'edilizia in legno massiccio. Le resine epossidiche rinforzate con nanotubi offrono una tenacità alla frattura superiore del 30%, risultando utili ai costruttori di pale eoliche che combattono l'erosione dei bordi. Con la diversificazione dei portafogli prodotti, i distributori offrono lotti di dimensioni inferiori ma un numero maggiore di SKU, favorendo una selezione personalizzata e servizi di consulenza che rafforzano il mercato degli adesivi e sigillanti elastici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per settore di utilizzo finale: la leadership nel settore delle costruzioni sfidata dall'accelerazione dell'automotive
L'edilizia e le costruzioni hanno contribuito per il 38.74% al mercato degli adesivi e sigillanti elastici nel 2025. Appaltatori di facciate continue, produttori di finestre e installatori di pavimenti dipendono tutti da incollaggi strutturali resistenti all'umidità, ai raggi UV e al carico ciclico del vento. I pacchetti di incentivi infrastrutturali in India e negli Stati Uniti finanziano la realizzazione di piastre di appoggio per ponti, la sigillatura di giunti di dilatazione e l'assemblaggio di pannelli prefabbricati che sfruttano gradi ad alto allungamento. Tuttavia, il settore automobilistico e dei trasporti sta crescendo più rapidamente, con un CAGR previsto del 6.44% fino al 2031. I produttori di veicoli elettrici incollano pannelli del tetto in alluminio, spoiler in fibra di carbonio e alloggiamenti per batterie in celle robotizzate a passaggio singolo, aumentando il consumo di adesivo unitario per auto. I fornitori di primo livello stanno qualificando resine epossidiche ignifughe conformi alle norme UN 1 per la spedizione di batterie, ampliando i budget per gli acquisti. I produttori di vagoni ferroviari in Cina ed Europa adottano sistemi flessibili al silano per ridurre le vibrazioni, ridurre il rumore e accelerare l'assemblaggio finale, reindirizzando la spesa verso il mercato degli adesivi e sigillanti elastici.
I segmenti dei macchinari industriali, delle imbarcazioni e dell'elettronica offrono una domanda di base stabile. I sigillanti siliconici per uso alimentare mantengono igienici i nastri trasportatori, mentre gli acrilici bicomponenti incollano gli scafi compositi delle imbarcazioni e resistono alla fatica in nebbia salina. Queste applicazioni necessitano di certificazioni di nicchia, che consentano ai formulatori di difendere margini elevati anche quando i prezzi correnti si allineano con quelli delle importazioni asiatiche a basso costo. Le sinergie intersettoriali, come la stessa resina epossidica rinforzata utilizzata sia per i longheroni delle pale dei rotori che per i musoni delle ferrovie ad alta velocità, evidenziano come le innovazioni si trasmettano a cascata tra i segmenti, rafforzando la resilienza del mercato degli adesivi e sigillanti elastici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato degli adesivi e sigillanti elastici per incollaggio nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 42.88% del fatturato globale nel 2025 e si prevede che registrerà un CAGR del 6.67% fino al 2031, il tasso regionale più elevato. La principale catena di fornitura di batterie cinese attrae riempitivi termoconduttivi e guarnizioni in poliuretano con una crescita a due cifre. La domanda di adesivi in India è in forte crescita grazie all'edilizia residenziale pubblica e alla spinta del settore automobilistico "Make in India", rafforzata dall'avvio dell'impianto LEED-Gold di Kurkumbh di Henkel, che riduce i tempi di consegna e le importazioni. Giappone e Corea del Sud si concentrano sull'elettronica di precisione e sulla mobilità di nuova generazione, richiedendo formule a bassissimo degasaggio per i moduli delle telecamere e i sensori ADAS. Le economie dell'ASEAN investono in linee di trasporto rapido di massa e data center, entrambi basati su sigillanti ignifughi, ampliando così l'attrattiva regionale sul mercato degli adesivi e sigillanti elastici.
Mercato nordamericano degli adesivi e sigillanti elastici
Il Nord America rimane il secondo mercato più grande. Il limite di COV in California accelera l'adozione di soluzioni a solvente zero, mentre l'Inflation Reduction Act incanala miliardi di dollari in fabbriche di energia eolica e veicoli elettrici, ciascuna delle quali consuma linee di produzione adesive su scala di chilogrammi. I primati aerospaziali di Washington e Quebec specificano paste di bismaleimmide ad alta temperatura per gondole composite. I cluster automobilistici messicani, orientati all'esportazione, integrano sistemi robotizzati di produzione di cordoni che migliorano la prevedibilità dei tempi di ciclo e riducono le rilavorazioni, contribuendo a creare nuovi nodi di domanda per il mercato degli adesivi e sigillanti elastici.
Mercato degli adesivi e sigillanti elastici per incollaggio in EMEA e Sud America
L'Europa coniuga una domanda matura con la leadership normativa. Il limite REACH di agosto 2023 per i diisocianati superiore allo 0.1% stimola un'accelerazione della sostituzione verso ibridi, spingendo i centri di ricerca e sviluppo in Germania, Austria e Italia a sperimentare percorsi di polimerizzazione senza catalizzatore. Gli impianti di assemblaggio automobilistico dell'Europa centrale necessitano di un incollaggio che tolleri i forni di verniciatura e che garantisca l'assorbimento dell'energia d'urto. I parchi eolici offshore nel Mare del Nord si affidano a resine epossidiche resistenti alla fatica per l'incollaggio delle pale, garantendo intervalli di sostituzione più brevi. Sud America, Medio Oriente e Africa detengono collettivamente quote minori, tuttavia la costruzione di infrastrutture come gli aggiornamenti della BR-163 in Brasile e i giga-progetti in Arabia Saudita aprono incentivi alla produzione localizzata, indicando una futura partecipazione al mercato degli adesivi e sigillanti elastici.

Panorama normativo
La normativa si sta inasprendo in merito al contenuto di solventi e sostanze pericolose nelle formulazioni di adesivi e sigillanti elastici, accelerando la transizione verso prodotti chimici privi di solventi e a basso rischio nelle principali regioni. Negli Stati Uniti, l'Agenzia per la Protezione Ambientale (EPA) ha emanato nel dicembre 2024 una norma definitiva del TSCA (Toxic Substances Control Act) che vieta l'uso industriale e commerciale del tricloroetilene (TCE) in adesivi e sigillanti, imponendo audit sui solventi e piani di sostituzione per i produttori che operano nei settori della manutenzione industriale e della produzione.
In Europa, i requisiti di conformità relativi a CLP e REACH continuano a influenzare l'etichettatura, la formazione e la selezione dei prodotti per i sistemi a base di poliuretano, silicone e ibridi. Il regolamento (UE) 2024/2865 ha aggiornato i requisiti di formattazione delle etichette per le miscele, e il regolamento (UE) 2025/2439 ha esteso il periodo di transizione, rendendo obbligatoria la conformità fino al 31 dicembre 2026, alleviando la pressione a breve termine sulla rietichettatura, pur richiedendo la disponibilità della documentazione. L'impegno politico per la semplificazione delle procedure relative alle sostanze chimiche è visibile anche attraverso discussioni a livello UE, come l'iniziativa Chemical Omnibus VI, nell'ambito di regolamenti quali il regolamento (CE) n. 1272/2008, che rafforza la necessità per i fabbricanti di gestire dossier, etichette e comunicazioni sulla sicurezza su larga scala.
Analisi della catena del valore
La catena del valore comprende (1) l'acquisizione chimica delle materie prime (isocianati, siliconi, epossidici, silani, plastificanti, catalizzatori), (2) la produzione di additivi (cariche, adesivizzanti, modificatori di reologia), (3) la formulazione e la produzione (sistemi monocomponenti e bicomponenti, cartucce/salsicce/secchi/fusti), (4) la distribuzione e le apparecchiature di applicazione (erogazione, miscelazione, dosaggio, sistemi robotizzati di applicazione di perline) e (5) l'applicazione e la manutenzione nell'uso finale nei settori dell'edilizia, dell'automotive e dei trasporti, dell'assemblaggio industriale e dell'energia. La mappatura delle associazioni di categoria dell'Adhesive and Sealant Council (ASC) evidenzia il ruolo della disponibilità di prodotti chimici a monte e delle pratiche di applicazione a valle nel determinare le prestazioni, gli sprechi e la conformità lungo tutto il ciclo di vita.
L'integrazione verticale rappresenta una leva competitiva quando la sicurezza dell'approvvigionamento delle materie prime garantisce una fornitura più stabile di prodotti formulati, in particolare nelle piattaforme a base di silicone e silano; aziende integrate come Dow e Wacker Chemie AG sono fondamentali in alcune fasi di questa catena grazie alla loro capacità di gestire l'intero processo, dalla materia prima alla formulazione. Additivi come i modificatori di reologia sono importanti per il controllo del cedimento, la stabilità durante lo stoccaggio e il comportamento all'estrusione, il che accresce l'influenza dei fornitori di additivi e dei compoundatori durante la qualificazione OEM. Anche la densità distributiva e l'assistenza tecnica (prove in loco, supporto alle specifiche e integrazione delle apparecchiature) generano valore, soprattutto per le reti di distribuzione e per i requisiti di durabilità certificati OEM nei settori automobilistico, ferroviario e delle macchine pesanti.
Panorama competitivo
La leadership di mercato è condivisa tra multinazionali globali che si distinguono per la scalabilità della ricerca e sviluppo, i team di ingegneria applicativa e le catene di materie prime integrate verticalmente. Sika ha registrato un fatturato di 11.24 miliardi di franchi svizzeri nel 2023, utilizzando i profitti per espandere le linee di silano pronte per l'aggiunta di additivi [2] Sika AG, “Annual Report 2024,” sika.com . Henkel's Adhesive Technologies ha registrato un fatturato di 5.475 miliardi di euro nel primo semestre del 2024 e ha recentemente concordato con Celanese lo sviluppo congiunto di percorsi di metanolo a base di CO₂, puntando alla riduzione delle emissioni di carbonio dalla culla al cancello. 3M continua la ristrutturazione verso attività di sicurezza e industriali a maggiore crescita e ha autorizzato un riacquisto di azioni proprie per 7.5 miliardi di dollari nel febbraio 2025, segnalando la solidità del bilancio.
L'acquisizione di FOSROC da parte di Saint-Gobain per 1.025 miliardi di dollari nel luglio 2024 amplia la sua presenza nel settore degli adesivi per l'edilizia in Medio Oriente. Parker Hannifin amplia la produzione di CoolTherm nel suo stabilimento in Ohio, rifornendo i clienti di batterie per veicoli elettrici negli Stati Uniti e in Corea. Specialisti regionali, come Wacker e Shin-Etsu, difendono le nicchie del silicone grazie alla capacità di produzione di monomeri retro-integrata. Nonostante una moderata concentrazione, i nuovi operatori che forniscono prodotti chimici di origine biologica e ibridi nano-rinforzati mantengono prezzi competitivi, limitando i margini lordi dei formulatori di medie dimensioni. L'assistenza tecnica, l'analisi digitale dell'erogazione e la visualizzazione in linea dei profili di polimerizzazione diventano fattori di differenziazione anziché semplici specifiche di prodotto, plasmando le tattiche competitive nel mercato degli adesivi e sigillanti elastici.
Leader del settore degli adesivi e sigillanti elastici
Henkel AG & CO.KGaA
Sika AG
3M
HB Fuller Company
Arkema (bostico)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Henkel ha presentato la serie Teroson EP 52, un adesivo strutturale monocomponente termoindurente progettato per la produzione di scocche automobilistiche con smorzamento delle vibrazioni integrato. Il lancio mira a velocizzare e automatizzare l'assemblaggio, aiutando al contempo i produttori di apparecchiature originali (OEM) a gestire i requisiti di rumorosità e durabilità nelle strutture leggere multimateriale.
- Agosto 2025: Bostik (azienda del gruppo Arkema) ha lanciato VSR 400A, un sigillante conduttivo per giunti a base di polimeri sililati, destinato alla produzione di autocarri pesanti. La sigillatura conduttiva dei giunti contribuisce alla protezione dalla corrosione e all'integrità dell'assemblaggio su piattaforme ad alta intensità di metallo, estendendo l'adozione dei polimeri sililati ai punti di sigillatura più complessi nel settore dei trasporti.
- Aprile 2024: MAPEI ha presentato Mapeflex MS 55, un adesivo e sigillante elastico ibrido che combina le caratteristiche dei sistemi siliconici e poliuretanici per uso professionale e domestico. Il suo posizionamento per superfici umide o bagnate e le sue prestazioni elastiche di lunga durata ampliano la penetrazione della chimica ibrida nei settori della riparazione, ristrutturazione e incollaggio in generale nell'edilizia.


Ambito del rapporto sul mercato globale degli adesivi e sigillanti elastici
Il rapporto sul mercato degli adesivi e sigillanti per incollaggi elastici comprende:
| Poliuretano (PU) |
| Polimeri modificati sililici e silanici |
| Silicone |
| Altri prodotti |
| Edilizia e costruzione |
| Automotive e trasporti |
| Industriale |
| Altri settori degli utenti finali |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Poliuretano (PU) | |
| Polimeri modificati sililici e silanici | ||
| Silicone | ||
| Altri prodotti | ||
| Per settore degli utenti finali | Edilizia e costruzione | |
| Automotive e trasporti | ||
| Industriale | ||
| Altri settori degli utenti finali | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli adesivi e sigillanti elastici?
Nel 23.29, il mercato degli adesivi e sigillanti elastici ha raggiunto i 2026 miliardi di USD.
Quale regione è leader nella domanda di prodotti di legame elastico?
La regione Asia-Pacifico detiene la quota di fatturato maggiore, pari al 42.88%, grazie alle solide basi di produzione nei settori automobilistico, edile e delle batterie.
Quale segmento di utenti finali sta crescendo più rapidamente?
Il settore automobilistico e dei trasporti crescerà a un CAGR del 6.44% fino al 2031, con l'accelerazione della produzione di veicoli elettrici.
Perché i polimeri modificati con silile stanno guadagnando popolarità?
Si polimerizzano senza emettere COV ed evitano le restrizioni sui diisocianati, con un conseguente CAGR previsto del 7.01% entro il 2031.
In che modo le normative COV influiscono sulla formulazione degli adesivi?
Limiti più severi in California e nell'UE spingono i formulatori verso sistemi privi di solventi, incrementando la domanda di prodotti chimici ibridi.
Pagina aggiornata l'ultima volta il:



