

Dimensioni e quota di mercato dell'uva da tavola in Egitto
Analisi di mercato dell'uva da tavola egiziana a cura di Mordor Intelligence
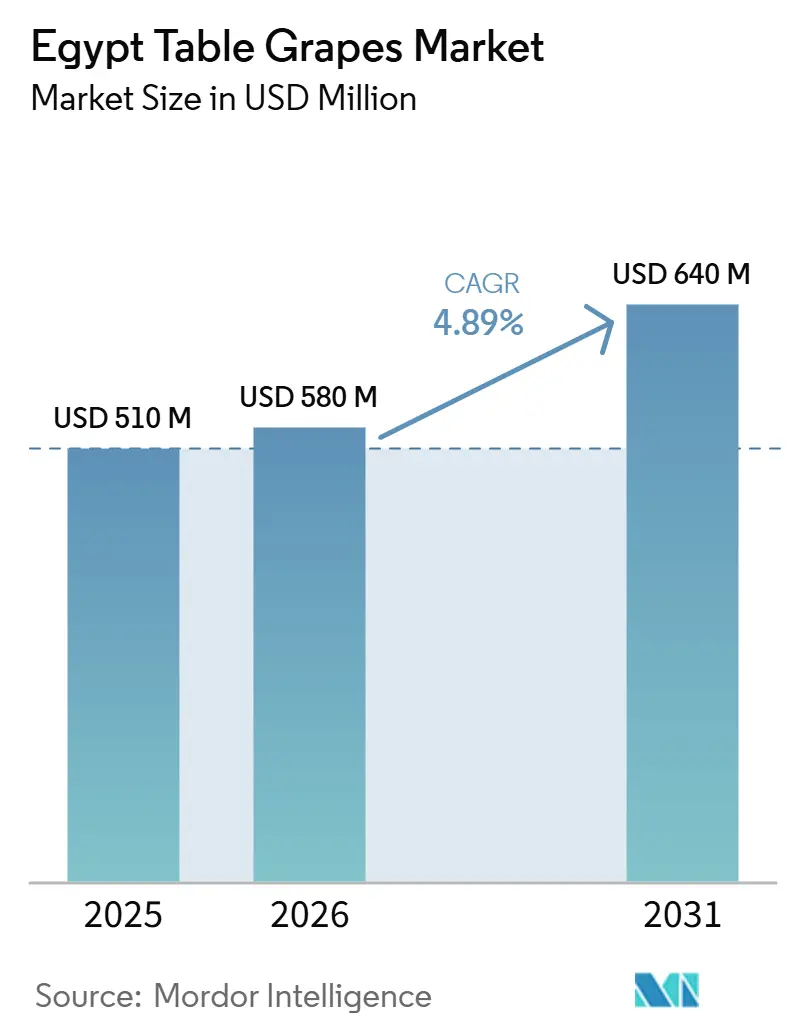
Si prevede che il mercato egiziano dell'uva da tavola raggiungerà un valore di 510 milioni di dollari nel 2025 e di 580 milioni di dollari nel 2026. Si stima che arriverà a 640 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.89% nel periodo di previsione dal 2026 al 2031. Secondo i dati del Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA FAS) pubblicati nel 2025, l'Egitto è tra i principali produttori mondiali di uva da tavola, con una produzione che ha raggiunto 1.67 milioni di tonnellate metriche nel biennio 2025-2026. Il consumo interno di uva fresca si è attestato a 1.45 milioni di tonnellate metriche nello stesso periodo, sostenendo un'ampia e stabile base di entrate locali.[1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, Servizio Agricolo Estero, "Dati su produzione, offerta e distribuzione", apps.fas.usda.govLe esportazioni pari a 0.22 milioni di tonnellate metriche nel 2025 indicano che il mercato egiziano dell'uva da tavola si basa sia sulla domanda interna che sulle vendite all'estero, piuttosto che su un unico sbocco commerciale. Il mercato è sostenuto da una raccolta precoce, dalla produzione su terreni bonificati e da una tendenza verso varietà senza semi e di qualità superiore, destinate a canali di vendita a più alto valore aggiunto. Le condizioni competitive rimangono moderate, poiché l'attività dei produttori è frammentata, mentre l'accesso ai programmi di esportazione di prodotti di alta qualità è concentrato tra gli operatori certificati con maggiori capacità in termini di varietà, confezionamento e conformità normativa.
Punti chiave del rapporto
- Dal punto di vista geografico, la Nubaria, la principale zona di produzione su terreni desertici bonificati a ovest del delta del Nilo, è la più estesa e ha rappresentato il 65% della produzione totale di uva da tavola egiziana nell'annata commerciale 2024/25.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'uva da tavola in Egitto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte domanda di esportazione durante i periodi di bassa stagione. | + 1.2% | Presente a livello globale, con una presenza più forte in Europa e nel Regno Unito. | A breve termine (≤ 2 anni) |
| Ampliamento delle varietà senza semi e di alta qualità | + 0.9% | Delta occidentale, nuove zone di bonifica del deserto, Europa, Medio Oriente | Medio termine (2-4 anni) |
| Solida base produttiva irrigua | + 0.7% | Delta occidentale, Alto Egitto, Nuove zone di bonifica | Medio termine (2-4 anni) |
| Crescente preferenza interna per la frutta fresca di maggior valore | + 0.5% | Governatorati del Grande Cairo, Alessandria e Delta | A lungo termine (≥ 4 anni) |
| Miglioramento delle procedure di smistamento, tracciabilità e conformità alle normative per l'esportazione negli impianti di confezionamento. | + 0.8% | Diffusione a livello nazionale in Egitto, massima rilevanza per i canali di esportazione europei. | A breve termine (≤ 2 anni) |
| Accesso a canali di esportazione privilegiati in Europa e Medio Oriente. | + 0.9% | Mercati europei e del CCG (Consiglio di Cooperazione del Golfo). | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte domanda di esportazioni durante i periodi di bassa stagione.
La finestra di esportazione anticipata dell'Egitto rimane il vantaggio più duraturo per il mercato dell'uva da tavola egiziana. La principale stagione di spedizione va da maggio ad agosto, quando i principali fornitori dell'Europa meridionale non hanno ancora raggiunto i volumi commerciali completi, conferendo all'uva egiziana una posizione negoziale più forte con gli acquirenti. Il Servizio Agricolo Estero del Dipartimento dell'Agricoltura degli Stati Uniti (USDA FAS) ha riportato che le esportazioni hanno raggiunto le 220,000 tonnellate metriche nel 2025-26, in aumento rispetto alle 215,000 tonnellate metriche del 2024-25. Questa tempistica aiuta il mercato egiziano dell'uva da tavola ad assicurarsi spazio sugli scaffali prima che la concorrenza stagionale si intensifichi e la pressione sui prezzi aumenti. Le nuove aziende agricole su terreni bonificati in aree come Minya e Ismailia contribuiscono inoltre ad estendere la stagione nazionale, riducendo il rischio di entrate associato a un picco di raccolta ristretto. Il collegamento in traghetto Ro-Ro (roll-on/roll-off) tra Damietta e Trieste supporta ulteriormente il mercato egiziano dell'uva da tavola, riducendo i tempi di consegna in Italia a 3 giorni e migliorando la freschezza all'arrivo.
Ampliamento delle varietà senza semi e di alta qualità
Il mercato egiziano dell'uva da tavola è influenzato da una costante tendenza verso varietà senza semi e appartenenti a club, protette da licenza. Varietà come Arra, Sweet Globe, Sweet Sensation, Ivory e Midnight Beauty sono sempre più associate a una maggiore conservabilità, una migliore uniformità degli acini e una maggiore attrattiva per la vendita al dettaglio rispetto alle varietà tradizionali. Questa transizione sta creando più valore attraverso la diversificazione varietale e il posizionamento strategico nei canali di distribuzione, piuttosto che attraverso la semplice espansione delle superfici coltivate. Tale cambiamento sta ampliando il divario tra le aziende agricole in grado di soddisfare i requisiti degli acquirenti di fascia alta e quelle focalizzate sul mercato interno standard. Inoltre, accresce l'importanza strategica della protezione genetica, delle strutture di licenza formali e della documentazione per l'esportazione per i coltivatori che desiderano un accesso stabile a clienti con prezzi più elevati. Di conseguenza, il mercato si sta orientando verso una struttura maggiormente incentrata sulla qualità, dove la certificazione e l'accesso alle varietà contano tanto quanto la resa.
Miglioramento della selezione, della tracciabilità e della conformità alle normative per l'esportazione negli impianti di confezionamento.
Il miglioramento delle procedure di selezione, tracciabilità e conformità alle normative per l'esportazione nei centri di confezionamento sta rafforzando la competitività del mercato egiziano dell'uva da tavola, consentendo agli esportatori di soddisfare costantemente gli standard di qualità internazionali. I produttori commerciali stanno adottando sempre più sistemi automatizzati di selezione, classificazione e confezionamento per migliorare l'uniformità del prodotto, ridurre le perdite post-raccolta e preservare la qualità della frutta durante il trasporto a lunga distanza. Poiché l'uva da tavola è altamente deperibile, operazioni di confezionamento efficienti contribuiscono a mantenerne l'aspetto, la consistenza e la durata di conservazione, garantendo al contempo la prontezza per l'esportazione. Inoltre, la conformità ai protocolli di esportazione dell'Amministrazione Centrale per la Quarantena Vegetale (CAPQ) e ai requisiti internazionali di tracciabilità sta migliorando l'accesso ai programmi di vendita al dettaglio di alta gamma. Queste capacità accrescono la fiducia degli acquirenti, supportano accordi di fornitura a lungo termine e consentono agli esportatori egiziani di competere sulla qualità e sull'affidabilità, piuttosto che esclusivamente sul prezzo.
Accesso a canali di esportazione premium in Europa e Medio Oriente
L'accesso a canali di esportazione di alto livello in Europa e Medio Oriente continua a sostenere la crescita del mercato egiziano dell'uva da tavola. Secondo il World Integrated Trade Solution (WITS), nel 2024 i Paesi Bassi e il Regno Unito sono stati i principali paesi di destinazione delle esportazioni di uva fresca egiziana, con importazioni pari rispettivamente a 62.5 milioni di dollari e 61.3 milioni di dollari.[2]Fonte: World Integrated Trade Solution, "Egypt, Arab Rep. Fresh grapes exports by country in 2024", wits.worldbank.orgQuesti mercati di fascia alta richiedono il rigoroso rispetto degli standard di qualità, tracciabilità e fitosanitari, incoraggiando così gli esportatori a investire in una produzione certificata, in moderni impianti di confezionamento e in infrastrutture per la catena del freddo. Allo stesso tempo, la domanda proveniente dai paesi del Consiglio di Cooperazione del Golfo (CCG) offre un ulteriore sbocco di esportazione con tempi di transito più brevi, consentendo agli esportatori di diversificare i mercati di destinazione e ridurre la dipendenza da un'unica regione di esportazione.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Instabilità meteorologica nelle principali regioni produttrici | -0.3% | Delta del Nilo, Alto Egitto, Delta occidentale | A breve termine (≤ 2 anni) |
| Elevata dipendenza dalla manodopera durante i picchi di raccolta e confezionamento. | -0.2% | Il problema è diffuso in tutto l'Egitto, con particolare intensità negli impianti di confezionamento situati su terreni bonificati. | Medio termine (2-4 anni) |
| Interruzioni del trasporto merci, del transito e dei servizi portuali che incidono sull'economia delle esportazioni. | -0.3% | Rotte a lungo raggio verso l'Europa e i corridoi del Golfo. | A breve termine (≤ 2 anni) |
| Pressione di parassiti e malattie nelle zone di produzione calde | -0.2% | Alto Egitto, Fayoum, valle meridionale del Nilo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Instabilità meteorologica nelle principali regioni produttrici
Le condizioni meteorologiche rimangono un importante rischio operativo per il mercato egiziano dell'uva da tavola. La fioritura e lo sviluppo iniziale degli acini in fasi altamente sensibili, insieme agli shock climatici di marzo e aprile, possono ridurre la quota di uva idonea ai programmi di esportazione. Le piogge fuori stagione possono indebolire il contenuto di solidi solubili totali e aumentare la spaccatura degli acini, entrambi fattori che riducono l'accettazione nei canali di vendita al dettaglio di fascia alta. I dati dell'OIV (Organizzazione Internazionale della Vigna e del Vino) hanno mostrato una significativa variabilità di anno in anno nella produzione globale di uva da tavola nel 2024, a conferma del fatto che l'irregolarità climatica rimane un vincolo concreto per i produttori, Egitto compreso. Le aziende agricole più vecchie del Delta del Nilo sono più esposte a causa della loro maggiore dipendenza dall'irrigazione a scorrimento superficiale e da vecchi miscugli di varietà, che offrono una minore protezione contro lo stress da calore e idrico. Ciò mantiene il mercato egiziano dell'uva da tavola disomogeneo, con le moderne aziende agricole su terreni bonificati in una posizione migliore per assorbire la pressione meteorologica rispetto alle aziende storiche frammentate.
Interruzioni del trasporto merci, del transito e dei porti che incidono sull'economia delle esportazioni.
Le interruzioni logistiche rappresentano un ostacolo diretto per il mercato egiziano dell'uva da tavola. L'uva da tavola richiede il trasporto a circa -0 °C, il che significa che qualsiasi interruzione della catena del freddo, ritardo portuale o riprogrammazione delle navi può accelerare il deterioramento e aumentare il rischio di rigetto nei mercati di destinazione. Secondo la Conferenza delle Nazioni Unite sul commercio e lo sviluppo (UNCTAD), a metà ottobre 2024 il numero medio giornaliero di transiti navali attraverso il Canale di Suez era inferiore del 57% rispetto al picco precedente, a causa delle tensioni geopolitiche nel Mar Rosso che hanno interrotto le rotte marittime globali.[3]Fonte: UNCTAD, "Le interruzioni del Canale di Suez e del Canale di Panama minacciano il commercio e lo sviluppo globali", unctad.orgQueste interruzioni hanno aumentato i costi di trasporto e allungato i tempi di transito sulle principali rotte di esportazione, comprimendo i margini degli esportatori e riducendo la competitività delle spedizioni di prodotti freschi con tempi di consegna ristretti. La congestione nei principali porti egiziani, tra cui Alessandria e Damietta, aggrava ulteriormente la situazione, poiché i ritardi durante la prima parte della stagione di esportazione possono erodere il sovrapprezzo associato agli arrivi anticipati sul mercato. Di conseguenza, il mercato egiziano dell'uva da tavola rimane fortemente dipendente da una logistica della catena del freddo affidabile, da operazioni portuali efficienti e da una connettività marittima ininterrotta per mantenere la qualità e la redditività delle esportazioni.
Analisi geografica
Nel 2025, il Delta occidentale, in particolare la Nubaria, deteneva la maggiore concentrazione nel mercato egiziano dell'uva da tavola ed è diventato il centro della produzione destinata all'esportazione. Le aziende agricole di questa regione sono più grandi, più integrate e meglio attrezzate per un commercio orientato alla conformità. Questa regione ha visto i cambiamenti di mercato più evidenti, poiché gli operatori che utilizzano terreni bonificati hanno integrato varietà autorizzate, moderni sistemi di irrigazione e controllo del confezionamento in un unico sistema. Al contrario, la matura fascia del Delta del Nilo rimane una base ad alto volume caratterizzata da aziende più piccole, metodi di irrigazione tradizionali e un maggiore orientamento al mercato interno. Questa divisione geografica fa sì che ora si riflettano due modelli commerciali distinti all'interno del mercato egiziano dell'uva da tavola: uno basato sulle economie di scala e sulla certificazione e uno basato sulla consolidata produzione interna.
Le nuove zone di bonifica desertica sono supportate da iniziative di recupero del territorio in corso, che stanno espandendo la coltivazione dell'uva oltre le tradizionali aree di produzione legate ai fiumi. La regione di Minya ha acquisito importanza strategica perché il riscaldamento primaverile anticipato contribuisce a prolungare il periodo di raccolta nazionale, mentre Fayoum sta attirando l'attenzione per il suo potenziale di produzione a fine stagione. Questi sviluppi rafforzano il mercato egiziano dell'uva da tavola, diversificando la produzione in più regioni, estendendo la disponibilità del raccolto e riducendo la dipendenza da un periodo di produzione stagionale concentrato.
Anche la domanda interna è significativa, poiché Il Cairo e Alessandria continuano a essere i principali centri di vendita di frutta fresca nel mercato egiziano dell'uva da tavola. Il corridoio Il Cairo-Alessandria supporta sia il consumo che la distribuzione, rendendo le zone di produzione limitrofe commercialmente importanti anche quando non rappresentano il principale motore delle esportazioni. La geografia delle esportazioni rimane incentrata sull'Europa, mentre il Consiglio di Cooperazione del Golfo (CCG) funge da sbocco a corto raggio e alcuni mercati asiatici si trovano ancora in una fase iniziale di sviluppo. Il mercato egiziano dell'uva da tavola combina quindi zone di alta qualità destinate all'esportazione con ampie zone di domanda interna, anziché affidarsi a un unico cluster produttivo. Questa struttura geografica stratificata offre una maggiore resilienza al mercato, rafforzando al contempo il vantaggio degli operatori in grado di gestire la produzione, il confezionamento e l'accesso alle destinazioni in diverse località.
Panorama competitivo
Il mercato egiziano dell'uva da tavola si basa su una consolidata filiera agroalimentare che comprende aziende sementiere, coltivatori commerciali, esportatori, operatori di impianti di confezionamento e società di marketing, i quali servono collettivamente i mercati nazionali e internazionali. Magrabi Agriculture SAE è tra i principali produttori integrati, con attività che spaziano dalla coltivazione alla gestione post-raccolta, dal confezionamento all'esportazione verso l'Europa, il Medio Oriente e altre destinazioni internazionali. Altri importanti esportatori, tra cui PICO Modern Agriculture, El Marwa for Agricultural Development e Arafa for Export and Development, hanno rafforzato la posizione dell'Egitto nei mercati di esportazione di alta gamma attraverso investimenti nella produzione su larga scala, nella certificazione GlobalG.AP e in moderni impianti di confezionamento.
Le aziende di selezione e concessione di licenze varietali svolgono un ruolo sempre più importante nel plasmare il panorama competitivo, fornendo varietà di uva senza semi protette che soddisfano le mutevoli preferenze dei consumatori e le esigenze dei rivenditori. International Fruit Genetics (IFG), SNFL Group e Grapa Varieties collaborano con i viticoltori egiziani attraverso programmi di coltivazione su licenza per introdurre cultivar di alta qualità con sapore, conservabilità, dimensione degli acini e periodo di raccolta migliorati. Nel 2025, Grapa Varieties ha ampliato la coltivazione commerciale del suo portafoglio di uva senza semi ARRA con viticoltori egiziani selezionati, supportando l'adozione di varietà orientate all'esportazione e migliorando la differenziazione del prodotto nei mercati internazionali.
La concorrenza nel mercato egiziano dell'uva da tavola è sempre più influenzata dagli investimenti in infrastrutture post-raccolta, logistica della catena del freddo, classificazione, confezionamento e sistemi di tracciabilità. Gli esportatori continuano a modernizzare le operazioni di confezionamento e le pratiche di gestione della qualità per conformarsi ai rigorosi requisiti fitosanitari e di sicurezza alimentare degli acquirenti europei e mediorientali. L'adozione di varietà autorizzate, certificazioni riconosciute a livello internazionale e moderne tecnologie post-raccolta consente ai fornitori egiziani di migliorare la qualità del prodotto, consolidare le relazioni a lungo termine con i rivenditori globali e accrescere la competitività del Paese nei mercati di esportazione di fascia alta.
Recenti sviluppi del settore
- Maggio 2026: l'Egitto ha ampliato le opportunità di esportazione di uva da tavola dopo l'approvazione da parte di Panama delle importazioni di uva egiziana, rafforzando l'accesso al mercato in America Centrale. Questo sviluppo riflette i continui sforzi del Paese per diversificare le destinazioni delle esportazioni e sostenere la crescita del settore dell'uva da tavola.
- Marzo 2026: Grapa Varieties ha introdotto il suo trio ARRA (Honey Pop, Fire Kiss e Mystic Charm) nella coltivazione semi-commerciale con selezionati viticoltori egiziani, puntando a una raccolta anticipata e a profili di sapore e aspetto differenziati per i segmenti premium della vendita al dettaglio europea.
- Marzo 2026: il Centro investimenti dell'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) e la Banca europea per la ricostruzione e lo sviluppo (BERS) hanno pubblicato uno studio congiunto (finanziato dall'Unione europea) secondo il quale investimenti mirati potrebbero incrementare le esportazioni ortofrutticole egiziane verso l'Europa fino al 50% e a livello globale fino al 60%, identificando l'uva da tavola come un segmento chiave della filiera.
Ambito del rapporto sul mercato dell'uva da tavola egiziana
L'uva da tavola è una varietà di uva coltivata principalmente per il consumo fresco, piuttosto che per la produzione di vino, succo o uva passa. È tipicamente caratterizzata da acini grandi e sodi, buccia sottile e un sapore dolce, spesso senza semi, e viene commercializzata per la sua freschezza, l'aspetto e le qualità organolettiche.
Il rapporto sul mercato dell'uva da tavola egiziana include l'analisi della produzione (volume), l'analisi dei consumi (valore e volume), l'analisi delle esportazioni (valore e volume), l'analisi delle importazioni (valore e volume), l'analisi e le previsioni dell'andamento dei prezzi all'ingrosso, l'elenco dei principali operatori e altro ancora. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Volume di produzione | Area raccolta e resa | |
| Analisi dei consumi, valore e volume | ||
| Analisi degli scambi, valore e volume | Analisi del mercato di importazione | Valore e volume delle importazioni |
| Mercati di fornitura chiave | ||
| Analisi del mercato delle esportazioni | Valore e volume delle esportazioni | |
| Mercati delle destinazioni chiave | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Analisi della produzione | Volume di produzione | Area raccolta e resa | |
| Analisi dei consumi, valore e volume | |||
| Analisi degli scambi, valore e volume | Analisi del mercato di importazione | Valore e volume delle importazioni | |
| Mercati di fornitura chiave | |||
| Analisi del mercato delle esportazioni | Valore e volume delle esportazioni | ||
| Mercati delle destinazioni chiave | |||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |||
| Quadro normativo | |||
| Logistica e Infrastrutture | |||
| Analisi della stagionalità | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di valore per l'uva da tavola egiziana nel 2031?
Si prevede che il mercato egiziano dell'uva da tavola raggiungerà i 640 milioni di dollari entro il 2031, rispetto ai 580 milioni di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 4.89% tra il 2026 e il 2031.
Quali fattori stanno trainando la crescita delle esportazioni di uva da tavola egiziana?
Il principale sostegno proviene dalla stagione anticipata delle esportazioni egiziane, che va da maggio ad agosto, unitamente a una migliore conformità alle normative, a una maggiore capacità degli impianti di confezionamento e a un migliore accesso ai canali di distribuzione di fascia alta.
Perché le varietà senza semi di alta qualità stanno diventando sempre più importanti?
Queste varietà offrono una maggiore durata di conservazione, frutti più uniformi e una migliore idoneità per i programmi di vendita al dettaglio di fascia alta, consentendo agli esportatori di ottenere un valore superiore rispetto alle varietà standard.
Quali sono i principali rischi per i fornitori e gli esportatori?
Lo stress climatico durante la fioritura, le interruzioni dei trasporti e dei porti, nonché la necessità di mantenere rigorosi standard di catena del freddo e di conformità rimangono i principali rischi operativi per il mercato egiziano dell'uva da tavola.


