

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
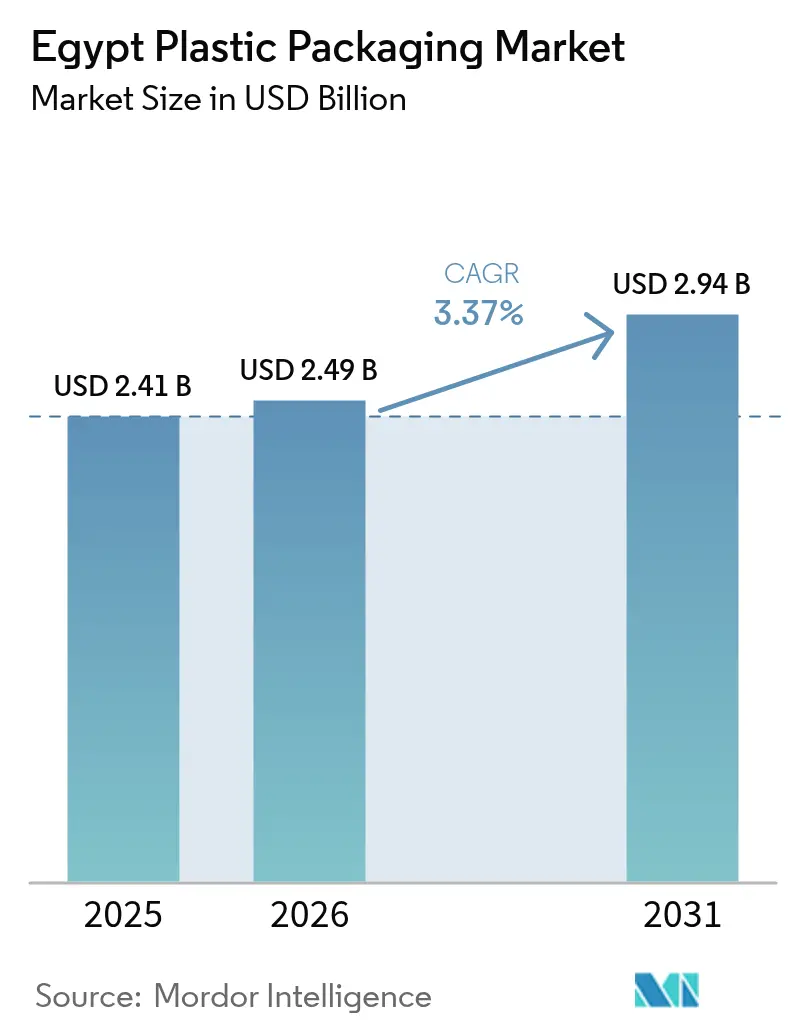
| Dimensione del mercato (2026) | 2.49 miliardo di dollari |
| Dimensione del mercato (2031) | 2.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.37% CAGR |
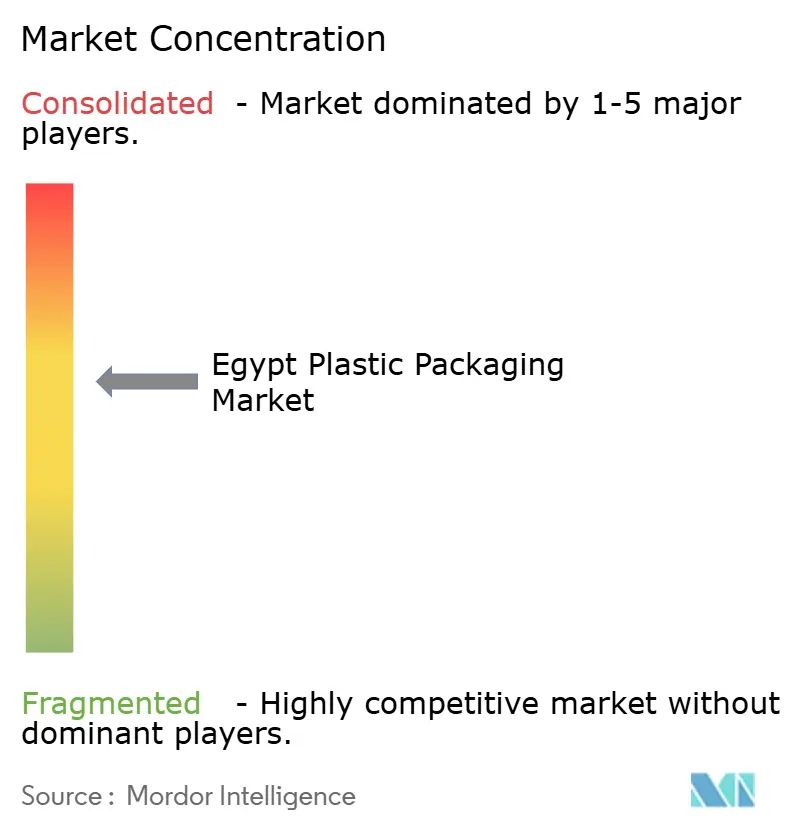
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in plastica in Egitto di Mordor Intelligence
Si prevede che il mercato egiziano degli imballaggi in plastica raggiungerà i 2.41 miliardi di dollari nel 2025, 2.49 miliardi di dollari nel 2026 e 2.94 miliardi di dollari entro il 2031, con un CAGR del 3.37% dal 2026 al 2031. Una base industriale strategicamente posizionata, l'accesso esente da dazi ai membri dell'Area di Libero Scambio Continentale Africana e i transiti marittimi di tre giorni verso l'Europa meridionale mantengono tempi di trasporto e consegna inferiori rispetto alle fonti asiatiche, attirando nel paese i proprietari di marchi orientati all'esportazione. I gruppi multinazionali del settore alimentare e della cura della persona che localizzano le linee di riempimento si affidano a trasformatori locali in grado di certificarsi ISO 22000 e FSSC 22000, stimolando gli afflussi di capitali in impianti di soffiaggio ad alta velocità, termoformatura e laminazione. Il polietilene mantiene la leadership di costo perché la capacità produttiva nazionale di HDPE e LDPE ad Alessandria riduce i costi logistici in entrata, mentre i gradi biodegradabili registrano una rapida diffusione ovunque siano applicati divieti monouso. Allo stesso tempo, le riforme delle tariffe elettriche e la volatilità della resina legata al greggio restringono i margini, premiando i convertitori verticalmente integrati che possono coprire il rischio delle materie prime o ridurre l'intensità energetica attraverso investimenti in alleggerimento e cogenerazione.
Punti chiave del rapporto
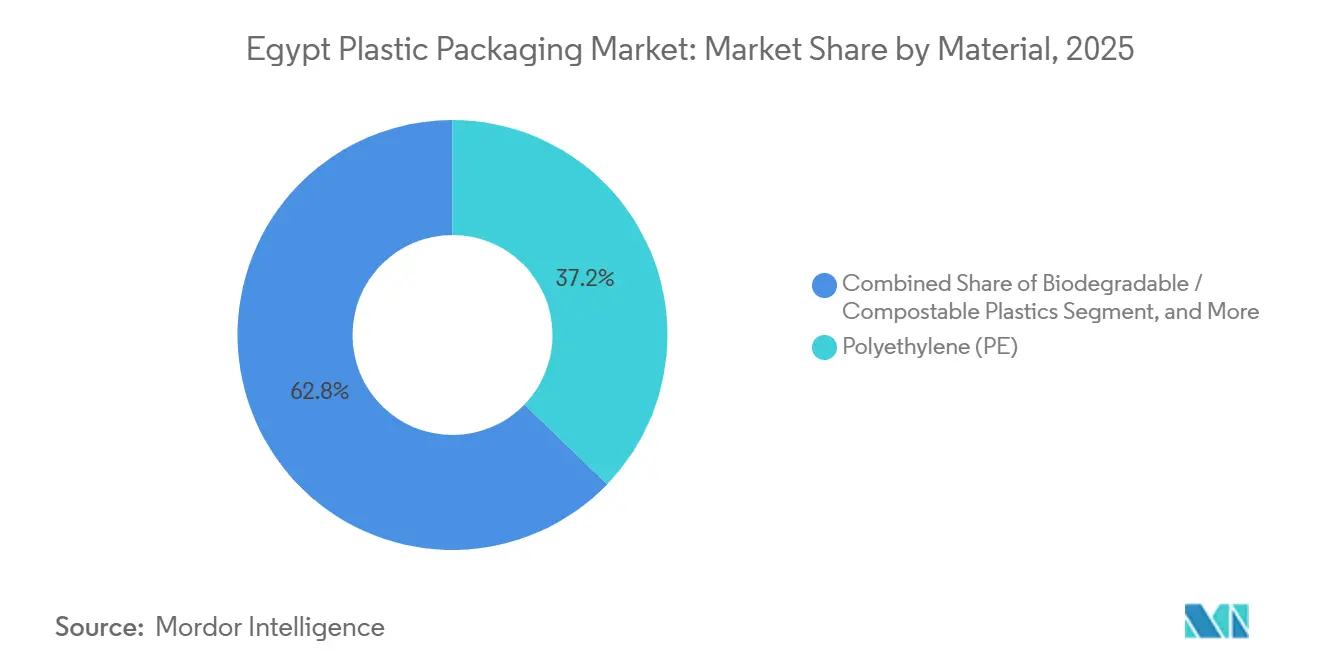
- In base al materiale, il polietilene ha dominato il mercato degli imballaggi in plastica in Egitto nel 2025, con una quota del 37.21%, mentre le plastiche biodegradabili e compostabili hanno registrato il CAGR più rapido, pari al 4.52%, fino al 2031.
- In base al tipo di imballaggio, i formati flessibili hanno registrato il 60.32% dei ricavi nel 2025 e sono destinati a raggiungere un CAGR del 3.71%, mentre i formati rigidi sono indietro ma difendono le applicazioni che richiedono una maggiore resistenza alle cadute.
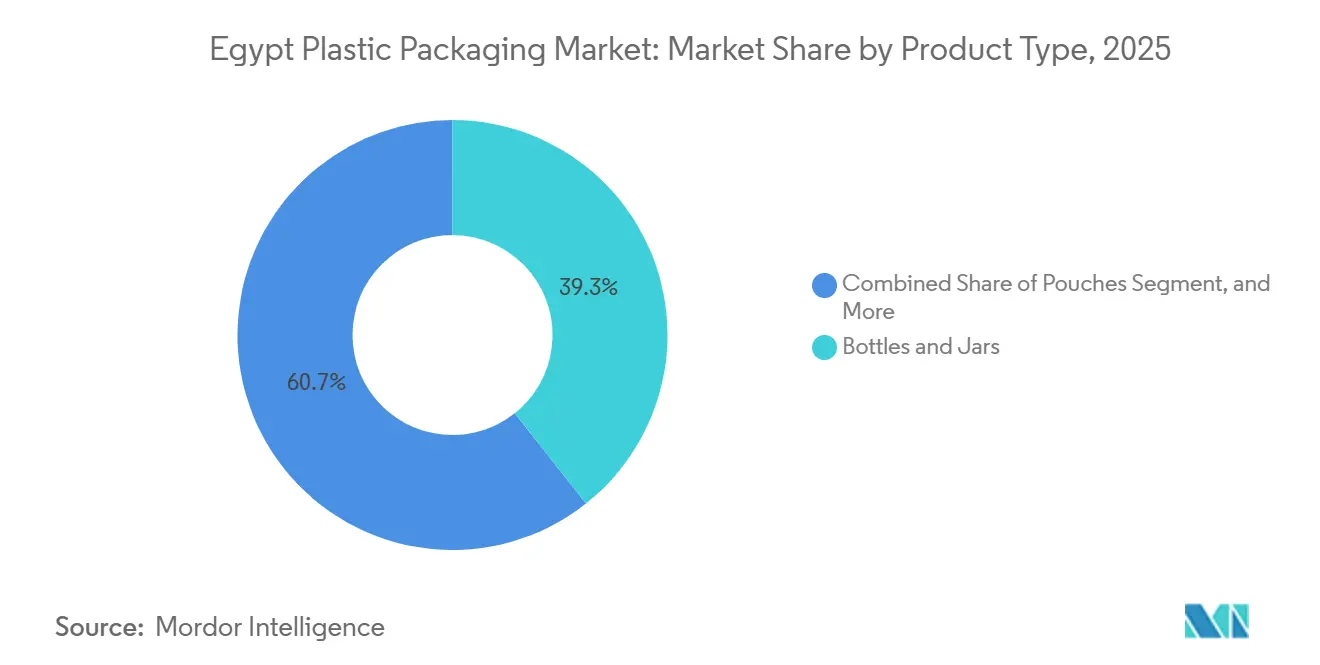
- Per tipologia di prodotto, nel 2025 bottiglie e barattoli rappresentavano il 39.33% del mercato egiziano degli imballaggi in plastica, ma le buste supereranno tutti i concorrenti con un CAGR del 4.33% entro il 2031.
- Per settore di utilizzo finale, il settore alimentare ha mantenuto una domanda del 30.32% nel 2025, mentre il settore sanitario ha registrato il maggiore slancio con un CAGR del 4.27%, poiché le aziende farmaceutiche europee stanno trasferendo la loro capacità di produzione di blister in Egitto.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in plastica in Egitto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di confezioni flessibili per alimenti e bevande | + 1.2% | Nazionale, con concentrazione nei governatorati del Cairo, di Alessandria e del Delta | Medio termine (2-4 anni) |
| Crescita delle esportazioni egiziane di beni di largo consumo | + 1.0% | Nazionale, con hub di esportazione a Port Said, Suez e Alessandria | Medio termine (2-4 anni) |
| Incentivi governativi per la produzione locale | + 0.8% | Zone economiche speciali nel corridoio del Canale di Suez, città del 10 del Ramadan e città del 6 ottobre | A lungo termine (≥ 4 anni) |
| Espansione del confezionamento a catena del freddo per l'e-commerce | + 0.7% | Centri urbani: Il Cairo, Alessandria, Giza, con graduale diffusione nelle città secondarie | A breve termine (≤ 2 anni) |
| L'UE delocalizza le linee di produzione di blister farmaceutici in Egitto | + 0.5% | Zone industriali vicino all'aeroporto internazionale del Cairo e al porto di Alessandria | Medio termine (2-4 anni) |
| Vantaggio sui costi di spedizione per le bottiglie in PET nazionali | + 0.3% | Nazionale, a beneficio dei produttori locali di bevande e oli commestibili | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di confezioni flessibili per alimenti e bevande
I formati flessibili riducono il peso della distribuzione fino al 50%, un vantaggio fondamentale nel frammentato sistema di vendita al dettaglio egiziano, dove la logistica dell'ultimo miglio può rappresentare il 30% del costo di spedizione. Le buste stand-up preservano l'integrità del prodotto senza refrigerazione, un vantaggio per i negozi a conduzione familiare che non dispongono di celle frigorifere stabili. Le conversioni dei marchi accelerano il cambiamento: le principali multinazionali del settore alimentare e della cura della persona hanno sostituito diverse unità di stoccaggio dai barattoli di vetro alle buste retort, riducendo rotture e spese di trasporto. Con l'Egitto che produce 4.5-5.0 milioni di tonnellate di plastica all'anno e con i film flessibili che già costituiscono circa un terzo di questo flusso di rifiuti, il predominio di questo formato è indiscusso. Le lacune nel riciclo dei laminati multistrato aggiungono urgenza alle strutture monomateriale in PE o PP che soddisfano comunque le esigenze di barriera.
Crescita delle esportazioni egiziane di beni di largo consumo
I ricavi delle esportazioni egiziane di beni di largo consumo sono saliti a 1.75 miliardi di dollari nel 2024 e puntano a raggiungere i 2.4 miliardi di dollari entro il 2026, un aumento del 37% che si traduce direttamente in una domanda di imballaggi per alimenti a lunga conservazione, articoli per la cura della persona e prodotti farmaceutici da banco destinati ai mercati di Libia, Sudan e Consiglio di Cooperazione del Golfo. L'accesso duty-free in tutta l'Africa e le traversate di tre giorni da Alessandria al Pireo offrono all'Egitto chiari vantaggi logistici e tariffari rispetto alle basi di approvvigionamento asiatiche. Le bottiglie in PET e i contenitori in HDPE dominano le esportazioni di oli commestibili, detergenti e bevande perché tollerano le oscillazioni di temperatura tipiche delle rotte calde. Tuttavia, i trasformatori devono prevedere specifici test di migrazione ed etichettatura per soddisfare le normative SASO, UE 1935/2004 e KEBS, aggiungendo circa il 5-8% ai costi di conformità. Le aziende che padroneggiano la presentazione di documenti normativi multi-giurisdizionali mantengono un vantaggio competitivo con l'aumento dei volumi.
Incentivi governativi per la produzione locale
Le agevolazioni fiscali decennali per le imprese, l'importazione di attrezzature in esenzione da dazi e le procedure doganali semplificate all'interno delle Zone Economiche Speciali egiziane riducono i costi totali di installazione delle nuove linee di estrusione e stampaggio fino al 25%. La Zona Economica del Canale di Suez, estesa su 460 km², concentra la produzione di resine, masterbatch e prodotti finiti, riducendo i tempi di consegna e i costi di trasporto interni. Un pacchetto di infrastrutture pubbliche del 2024, del valore di 50 miliardi di sterline egiziane (1.6 miliardi di dollari), ha finanziato sottostazioni, impianti di trattamento delle acque reflue e reti in fibra ottica, rendendo le nuove costruzioni più attraenti rispetto agli ammodernamenti di impianti esistenti. Gli aumenti delle tariffe elettriche del 15-20% hanno parzialmente compensato questi incentivi, spingendo le linee ad alta intensità energetica verso soluzioni ibride solari o di cogenerazione. Tuttavia, le riforme dei sussidi all'elettricità, entrate in vigore a metà del 2024, hanno aumentato le tariffe industriali del 15-20%, compensando parzialmente i vantaggi delle Zone Economiche Speciali e costringendo le linee di estrusione ad alta intensità energetica a investire in sistemi di cogenerazione o ibridi solari. [1] Bloomberg, “L’Egitto aumenta le tariffe elettriche per il settore industriale 2024”, bloomberg.com La conformità con ISO 14001 e OHSAS 18001 è ora un requisito de facto per l’affitto delle zone, in linea con i codici degli acquirenti multinazionali.
Espansione del confezionamento a catena del freddo per l'e-commerce
La penetrazione della vendita online di generi alimentari in Egitto ha raggiunto una percentuale stimata del 4-5% del totale della vendita al dettaglio di generi alimentari nel 2025, in aumento rispetto ai livelli trascurabili pre-pandemia, trainata da piattaforme come Instashop, Rabbit e Breadfast che promettono finestre di consegna di 60 minuti nell'area metropolitana del Cairo e ad Alessandria. Mantenere una temperatura di 2-8 °C lungo l'ultimo miglio costringe i commercianti di generi alimentari a fare affidamento su scatole isolanti in EPS, confezioni di gel e indicatori di tempo e temperatura che aggiungono 0.10-0.15 dollari a pacco. Ogni ordine genera quasi 200 grammi di imballaggio, quasi il doppio delle transazioni in negozio, sollevando preoccupazioni per la sostenibilità dei consumatori. I progetti pilota con contenitori riutilizzabili con tag RFID affrontano barriere di costo nella logistica inversa, ma indicano il futuro dell'evasione degli ordini in ambito urbano. Le aziende di trasformazione che offrono soluzioni di isolamento più leggere e pieghevoli sono ben posizionate, mentre la densità degli ordini aumenta e gli standard della catena del freddo si inaspriscono sotto la supervisione dell'Autorità egiziana per la sicurezza alimentare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieto di plastica monouso nei governatorati turistici | -0.4% | Zone costiere del Mar Rosso, del Sinai del Sud, di Matrouh e di Alessandria | A breve termine (≤ 2 anni) |
| Prezzi volatili dei polimeri legati al greggio | -0.6% | Nazionale, che interessa tutti i convertitori dipendenti dalla resina | A breve termine (≤ 2 anni) |
| La carenza di scaglie di rPET limita il contenuto riciclato | -0.3% | Nazionale, con un impatto acuto sui produttori di bottiglie per bevande | Medio termine (2-4 anni) |
| I tagli ai sussidi all'elettricità aumentano i costi di estrusione | -0.5% | Nazionale, il più severo per le linee di termoformatura e di film soffiato ad alta intensità energetica | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi dei polimeri volatili legati al greggio
I prezzi di HDPE e PP in Egitto seguono quelli del greggio Brent con un ritardo di quattro-sei settimane, e la sterlina egiziana fluttuante amplifica le oscillazioni. Un picco del greggio a metà del 2024, a 95 dollari al barile, ha determinato un balzo del 18% su base trimestrale per l'HDPE, comprimendo i margini del film di materie prime che in media si attestano sull'8-12%. In assenza di strumenti future locali, i trasformatori assorbono gli shock o li trasferiscono in cicli contrattuali di 30-60 giorni, rischiando di abbandonare i clienti a fornitori turchi o sauditi con materie prime più stabili. Gli operatori verticalmente integrati con accordi di prelievo di resina mitigano l'esposizione, mentre gli acquirenti spot affrontano pressioni esistenziali durante i picchi prolungati, accelerando il consolidamento del settore.
I tagli ai sussidi per l'elettricità aumentano i costi di estrusione
L'eliminazione dei sussidi all'energia industriale nel luglio 2024 ha aumentato le tariffe del 15-20%, con un conseguente immediato aumento dei costi operativi per le linee di produzione di film soffiato, estrusione di lastre e termoformatura. L'energia può rappresentare l'8-10% del costo in contanti per le pellicole a spessore sottile, quindi l'aumento erode spread già ridotti, a meno che i trasformatori non investano in azionamenti a frequenza variabile, recupero di calore o pannelli solari in loco. Alcuni trasformatori hanno spostato la produzione notturna a tariffe fuori punta, ma i vincoli di capacità limitano questa strategia. Lo shock tariffario evidenzia le lacune finanziarie per gli aggiornamenti delle energie rinnovabili, sebbene gli istituti di credito ora concedano prestiti agevolati ai fornitori di apparecchiature per facilitarne l'adozione.
Analisi del segmento
Per materiale: il PE domina, i materiali biodegradabili guadagnano terreno
Il polietilene ha conquistato il 37.21% della quota di mercato degli imballaggi in plastica in Egitto nel 2025, grazie alla sua disponibilità, alla versatilità di processo e al vantaggio in termini di costi legato all'offerta nazionale di HDPE. LDPE e LLDPE mantengono la leadership nei sacchi estensibili, termoretraibili e per carichi pesanti, mentre l'HDPE continua a essere il punto di riferimento per bottiglie e casse soffiate. Il PET, proveniente dai vicini produttori di PTA mediorientali, sostiene il segmento delle bevande grazie alla sua trasparenza e alle sue qualità di barriera ai gas, ma la crescente scarsità di rPET minaccia gli impegni per il contenuto riciclato. Il polipropilene riempie tappi, chiusure e vaschette per gastronomia a parete sottile che richiedono un'elevata tolleranza al calore. Al contrario, il polistirene e l'EPS mantengono ruoli di nicchia nell'isolamento, ma devono affrontare difficoltà nelle aree turistiche soggette a divieti di monouso. Le resine biodegradabili e compostabili, sebbene più costose del 30-50%, registreranno un CAGR del 4.52% fino al 2031, poiché resort, comuni e proprietari di marchi internazionali intensificheranno gli obiettivi di sostenibilità.
Un tasso di riciclo del settore informale del 52% si concentra su PET e HDPE, lasciando i film multistrato flessibili in discarica o inceneriti. L'impresa sociale BariQ ha riciclato 15 miliardi di bottiglie in PET dal 2020, esportando tutte le scaglie recuperate in Europa e Nord America, dove la domanda di prodotti alimentari è più elevata. Il riciclatore locale Clipsico Pack movimenta ogni mese 60-70 container di PET e HDPE in balle verso Turchia e Italia, a dimostrazione della stretta integrazione dell'Egitto con i flussi globali di resine secondarie. Il grande divario tecnico risiede nelle buste laminate che combinano PE, PET e alluminio, che eludono il riciclo meccanico. I laminati barriera monomateriale potrebbero ridurre gli scarti degli imballaggi flessibili fino al 40% e rappresentare il prossimo campo di battaglia per i materiali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: formati flessibili piombo
Gli imballaggi flessibili hanno registrato il 60.32% del fatturato nel 2025 e cresceranno a un CAGR del 3.71%, trainati da buste stand-up, bustine e film form-fill-seal che riducono i costi di trasporto, massimizzano l'estetica a scaffale e funzionano su macchinari ad alta produttività. I marchi di snack, bevande in polvere e snack per animali apprezzano le cerniere richiudibili e la marcatura laser che migliorano la praticità per il consumatore. Le buste retort consentono la logistica a temperatura ambiente per i pasti pronti, eliminando 0.20-0.30 dollari al chilogrammo di spesa per la catena del freddo, un margine decisivo nel clima caldo dell'Egitto. La stampa digitale, ancora agli albori, promette tirature brevi ed economiche che consentono ai professionisti del marketing di testare gusti ed edizioni limitate senza gonfiare le scorte. Tuttavia, in assenza di una scala di riciclo chimico, lo smaltimento dei film multistrato rimane una sfida irrisolta.
I formati rigidi detenevano la restante quota del 39.68%, con le bottiglie in PET che continuavano a dominare le bevande analcoliche gassate e l'acqua, e i contenitori in HDPE che si concentravano su latticini, olio e prodotti chimici per la casa. L'alleggerimento ha ridotto il peso medio delle bottiglie in PET da 22 a 18 grammi nell'arco di un decennio, risparmiando resina e trasporto. Le bottiglie soffiate offrono anche goffrature e etichette in-mold di grande impatto che differenziano i marchi nelle corsie affollate dei supermercati. Tuttavia, la crescita rallenta con la maturazione delle categorie di bevande e le alternative flessibili che rosicchiano salse e condimenti tradizionalmente venduti in vetro o plastica rigida.
Per tipo di prodotto: le bottiglie prevalgono, le bustine prevalgono
Bottiglie e barattoli hanno rappresentato il 39.33% del mercato egiziano degli imballaggi in plastica nel 2025, trainati da 1.2-1.4 miliardi di bottiglie in PET consumate annualmente nelle bevande e dall'ampio utilizzo di HDPE nei prodotti per la cura della persona e nei detergenti. Il passaggio dal vetro alla plastica per oli commestibili, salse e sciroppi farmaceutici continua, poiché la plastica riduce la rottura e il consumo di carburante per il trasporto di circa il 30%. La carenza di scaglie di rPET, tuttavia, impedisce il raggiungimento degli obiettivi del 25-30% di contenuto riciclato e costringe a costose importazioni dall'Europa.
Le buste sono destinate a raggiungere un CAGR del 4.33% entro il 2031, trainate dai marchi di latticini, alimenti per l'infanzia e succhi di frutta che privilegiano strutture leggere, con beccuccio e pronte per l'uso in sterilizzazione. Il controllo delle porzioni, la migliore visibilità a scaffale e la compatibilità con l'e-commerce soddisfano le esigenze dei consumatori urbani. Vaschette, tazze e vassoi termoformati rimangono elementi essenziali per yogurt, hummus e insalate, mentre gli IBC industriali sono adatti al trasporto di liquidi sfusi. Contenitori a conchiglia e blister ricoprono ruoli di nicchia nell'elettronica e nella farmaceutica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: il settore alimentare è in testa, quello sanitario accelera
Nel 2025, il settore alimentare ha rappresentato il 30.32% della domanda, poiché i produttori puntano a estendere la shelf life attraverso la MAP, la sigillatura sottovuoto e le pellicole barriera all'ossigeno. I 105 milioni di abitanti dell'Egitto, in crescita dell'1.8% annuo, favoriscono la costante diffusione di snack pronti al consumo, prodotti da forno e surgelati adatti allo stile di vita urbano. Il consolidamento del commercio al dettaglio sotto gli ipermercati comprime i margini dei trasformatori, spingendo verso sconti annuali sui prezzi, incentivando l'automazione e il risparmio sui materiali.
Il settore sanitario registrerà il CAGR più rapido del segmento, pari al 4.27%, fino al 2031, il più rapido tra gli utenti finali, grazie all'impennata delle esportazioni farmaceutiche egiziane e all'aumento della domanda interna di farmaci da banco, dovuto all'invecchiamento della popolazione e all'espansione della copertura assicurativa sanitaria. [2] Organizzazione Mondiale della Sanità, "Panoramica dell'industria farmaceutica egiziana 2024", who.int. La domanda di blister, buste sterili e fiale per iniezione conformi alle norme EU-GMP è in forte crescita. La produzione in camera bianca e la rigorosa validazione comportano oneri finanziari che favoriscono i fornitori esperti. Bevande, cosmetici e altri settori completano la domanda, ognuno con aspettative normative separate che frammentano le catene di approvvigionamento.
Analisi geografica
La capacità produttiva egiziana di imballaggi in plastica si concentra nel corridoio del Delta del Nilo e del Grande Cairo, dove la vicinanza a consumatori, porti e materie prime in resina accorcia le linee di approvvigionamento e consente consegne just-in-time. La Zona Economica del Canale di Suez, di 460 km², e la Città del 10° Ramadan ospitano complessi integrati che combinano cracking di resina, compounding di masterbatch e produzione di imballaggi finiti. Alessandria gestisce quasi il 60% del traffico container, consentendo ai trasformatori di spedire nell'Europa meridionale entro tre giorni, una tempistica impossibile per i rivali asiatici.
I governatorati del Delta – Qalyubia, Gharbia e Dakahlia – sono specializzati nella produzione di teli agricoli, consumando circa 200,000-250,000 tonnellate di LDPE all'anno per le coperture di serre e insilati. Questi segmenti di mercato operano con scarti ridotti e cicli altamente stagionali, ma la presenza locale riduce il trasporto merci in entrata e offre una velocità di servizio che i fornitori esteri non possono eguagliare.
L'Alto Egitto continua ad avere difficoltà logistiche, facendo affidamento sui trasporti via camion dal Cairo e da Alessandria. Per favorire lo sviluppo economico, il governo ora abbina agevolazioni fiscali rafforzate a concessioni di terreni per i trasformatori che costruiscono impianti ad Assiut, Sohag e Qena. Inoltre, lo status di esenzione tariffaria dell'Egitto all'interno dell'Area di Libero Scambio Continentale Africana lo posiziona come trampolino di lancio per le spedizioni verso Nairobi, Lagos e Johannesburg, sebbene gli esportatori debbano ancora destreggiarsi tra i protocolli KEBS, NAFDAC e SABS, che aggiungono un supplemento del 3-5% al costo di sbarco.
Panorama competitivo
Il mercato egiziano degli imballaggi in plastica è moderatamente frammentato, con i dieci maggiori trasformatori che detengono circa il 40-45% del fatturato e molti trasformatori più piccoli che servono nicchie regionali. Le multinazionali globali – Amcor, Huhtamäki, ALPLA e Uflex – gestiscono linee ad alta velocità e altamente automatizzate e si affidano alla ricerca e sviluppo della società madre per la riduzione del peso, i rivestimenti barriera e la stampa digitale. Le loro certificazioni ISO 22000 e BRC soddisfano i requisiti degli acquirenti multinazionali e consentono loro di ottenere ordini di esportazione. [3] Organizzazione internazionale per la standardizzazione, “Sistemi di gestione della sicurezza alimentare ISO 22000”, iso.org
Campioni locali come Rotografia, NatPack, Taghleef Industries e Coveris Flexibles Egypt competono grazie a tempi di consegna più brevi, minimi flessibili e relazioni con piccole e medie aziende di trasformazione alimentare. L'esperienza di Rotografia nella rotocalcografia è rivolta a involucri per dolciumi di alta qualità, mentre la presenza di NatPack nello stampaggio a soffiaggio rifornisce aziende produttrici di oli commestibili e detergenti. L'integrazione a monte è ancora rara, sebbene alcuni converter abbiano aggiunto la compoundazione di masterbatch o integrato a valle il confezionamento conto terzi per aumentare i margini.
Le opportunità di business in spazi vuoti ruotano attorno alle alternative in cartone asettico per succhi a temperatura ambiente, alle chiusure a prova di bambino ISO 8317 e ai laminati monomateriale che migliorano la riciclabilità. Gli investimenti tecnologici si concentrano su sistemi di visione in linea che ispezionano a 200 metri al minuto, riducendo gli sprechi e i resi dei clienti, e sull'alleggerimento basato su algoritmi che riduce la resina dell'8-12%. I trasformatori che puntano alla differenziazione futura stanno già ottenendo le certificazioni RecyClass o ISCC PLUS per verificare la conformità all'economia circolare.
Leader del settore degli imballaggi in plastica in Egitto
Amcor Plc
Huhtamaki Oyj
Uflex limitata
Rotografia Group SAE
ALPLA Werke Alwin Lehner GmbH & Co KG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2025: il Ministero dell'Industria e il Ministero dell'Edilizia Abitativa hanno annunciato la creazione di una nuova zona industriale di cinque milioni di metri quadrati che collegherà la città del 6 ottobre ad Alessandria, dotata di infrastrutture integrate e collegamenti ferroviari diretti con il porto di Alessandria.
- Marzo 2025: l'Egitto ha implementato un quadro di responsabilità estesa del produttore per le borse della spesa al fine di contrastare i rischi legati ai rifiuti di plastica, stabilendo nuovi requisiti normativi per i produttori e gli importatori di imballaggi a livello nazionale.
- Febbraio 2025: il Food Export Council ha annunciato esportazioni record di prodotti alimentari trasformati pari a 6.1 miliardi di dollari nel 2024, pari a un aumento del 21% e che determina una domanda sostanziale di imballaggi in diverse categorie di prodotti.
- Gennaio 2025: Amcor plc amplierà del 20% la capacità di imballaggio flessibile presso il suo sito 10th of Ramadan, aggiungendo linee di laminazione ad alta barriera per buste retort e substrati blister-web, un investimento di 15 milioni di dollari che creerà 80 nuovi posti di lavoro.
Ambito del rapporto sul mercato degli imballaggi in plastica in Egitto
Con imballaggio in plastica si intende qualsiasi tipo di imballaggio realizzato con materiali plastici, utilizzato per proteggere, conservare, trasportare e presentare i prodotti. È ampiamente utilizzato in settori come quello alimentare e delle bevande, farmaceutico, cosmetico, elettronico e dell'e-commerce.
Il rapporto sul mercato degli imballaggi in plastica in Egitto è segmentato in base al materiale (polietilene, polietilene tereftalato, polipropilene, polistirene e PS espanso, plastica biodegradabile/compostabile, altri materiali), tipo di imballaggio (rigido, flessibile), tipo di prodotto (bottiglie e barattoli, vaschette/tazze/ciotole/vassoi, contenitori intermedi per merci sfuse, buste, altri tipi di prodotto), settore di utilizzo finale (alimentare, delle bevande, sanitario, cosmetico e cura della persona, altri settori di utilizzo finale). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Polietilene (PE) |
| Polietilentereftalato (PET) |
| Polipropilene (PP) |
| Polistirene (PS) e PS espanso |
| Plastica biodegradabile/compostabile |
| Altri materiali |
Per tipo di imballo
| Rigido |
| Flessibile |
Per tipo di prodotto
| Bottiglie e vasetti |
| Vaschette, tazze, ciotole e vassoi |
| Contenitori sfusi intermedi |
| Pochette |
| Altri tipi di prodotto |
Per settore degli utenti finali
| Alimentare - Food |
| Bevande |
| Settore Sanitario |
| Cosmetici e cura della persona |
| Altri settori degli utenti finali |
| Per materiale | Polietilene (PE) |
| Polietilentereftalato (PET) | |
| Polipropilene (PP) | |
| Polistirene (PS) e PS espanso | |
| Plastica biodegradabile/compostabile | |
| Altri materiali | |
| Per tipo di imballo | Rigido |
| Flessibile | |
| Per tipo di prodotto | Bottiglie e vasetti |
| Vaschette, tazze, ciotole e vassoi | |
| Contenitori sfusi intermedi | |
| Pochette | |
| Altri tipi di prodotto | |
| Per settore degli utenti finali | Alimentare - Food |
| Bevande | |
| Settore Sanitario | |
| Cosmetici e cura della persona | |
| Altri settori degli utenti finali |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Cosa sta determinando la crescita del settore degli imballaggi in plastica in Egitto?
Si prevede che il mercato egiziano degli imballaggi in plastica raggiungerà i 2.94 miliardi di dollari entro il 2031, con un CAGR del 3.37% a partire dal 2026.
Quale materiale domina attualmente la domanda?
Il polietilene è in testa con una quota di mercato del 37.21% nel 2025, grazie alla sua versatilità e alla sicurezza dell'approvvigionamento interno.
Quale formato di prodotto si sta espandendo più rapidamente?
Si prevede che le buste registreranno un CAGR del 4.33% entro il 2031, poiché i marchi di latticini, alimenti per l'infanzia e condimenti abbandoneranno il vetro o la plastica rigida.
Perché il packaging sanitario sta crescendo così rapidamente?
La delocalizzazione delle linee di produzione di blister nell'UE e l'aumento delle esportazioni farmaceutiche faranno aumentare la domanda di assistenza sanitaria a un CAGR del 4.27% fino al 2031.
Qual è il principale ostacolo alla sostenibilità?
In Egitto non esiste un riciclaggio su larga scala per i laminati flessibili multistrato, il che spinge a orientarsi verso strutture monomateriale in PE o PP per consentire il recupero meccanico.
In che modo i costi energetici influenzeranno i convertitori?
Gli aumenti delle tariffe elettriche del 15-20% previsti per luglio 2024 incoraggiano gli investimenti in alleggerimento, azionamenti a frequenza variabile ed energia solare ibrida per salvaguardare i margini.


