

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
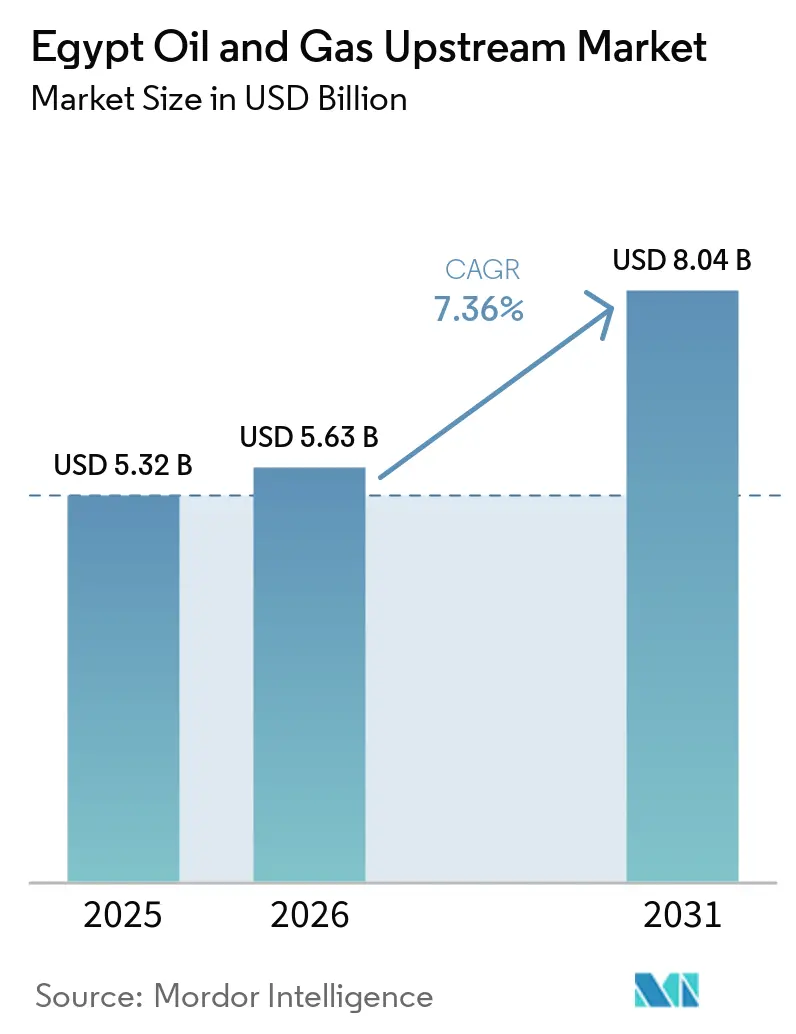
| Dimensione del mercato (2026) | 5.63 miliardo di dollari |
| Dimensione del mercato (2031) | 8.04 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.36% CAGR |
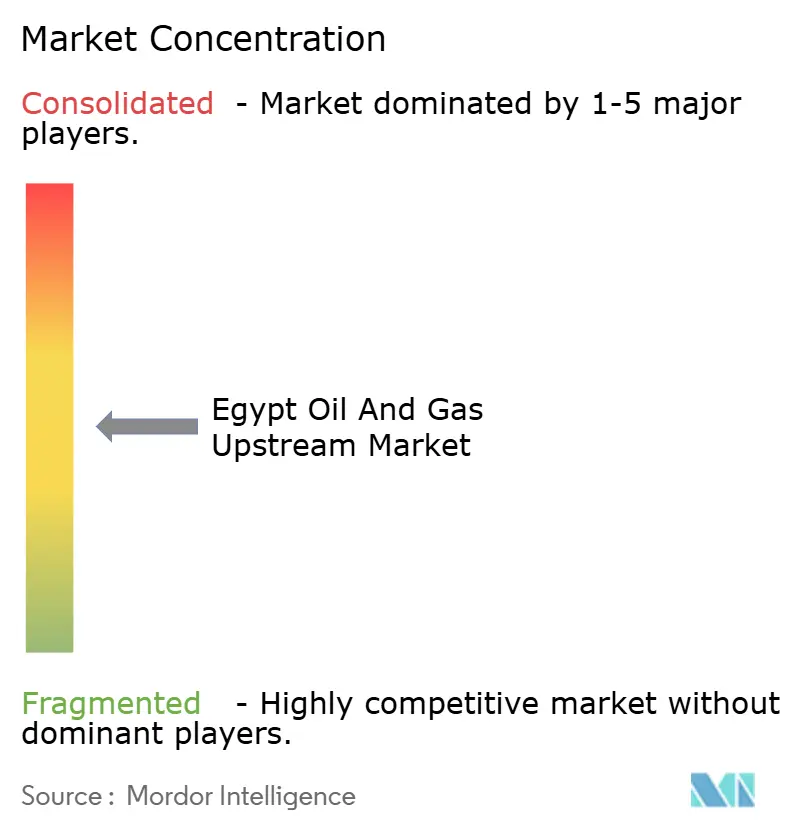
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato upstream del petrolio e del gas in Egitto di Mordor Intelligence
Si prevede che il mercato egiziano dell'esplorazione e produzione di petrolio e gas crescerà da 5.32 miliardi di dollari nel 2025 e 5.63 miliardi di dollari nel 2026 a 8.04 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 7.36% tra il 2026 e il 2031.
I recenti risultati riflettono un paradosso: la produzione di gas è calata del 14% nel 2025, raggiungendo il livello più basso degli ultimi nove anni, eppure le compagnie petrolifere internazionali (IOC) hanno stanziato collettivamente 1.1 miliardi di dollari per 21 nuovi accordi dopo che il governo ha presentato incentivi fiscali legati alla produzione nell'agosto 2024. Gli operatori stanno convogliando capitali verso prospettive in acque profonde nel Mediterraneo, dove i tassi di declino sono inferiori, e le rotte di esportazione verso gli impianti di gas naturale liquefatto (GNL) di Idku e Damietta supportano il potere di determinazione dei prezzi. Il più rapido pagamento degli arretrati della Egyptian General Petroleum Corporation (EGPC), diminuiti del 77.8% in sette mesi nel 2025, ha aumentato la fiducia nel rimpatrio tempestivo dei flussi di cassa. Allo stesso tempo, i prezzi del diesel sono saliti da 13.50 a 15.50 sterline egiziane al litro nell'aprile 2025, mentre l'Egitto si avvia verso la completa eliminazione dei sussidi, comprimendo i margini di profitto interni per i giacimenti onshore ad alto costo operativo.
Punti chiave del rapporto
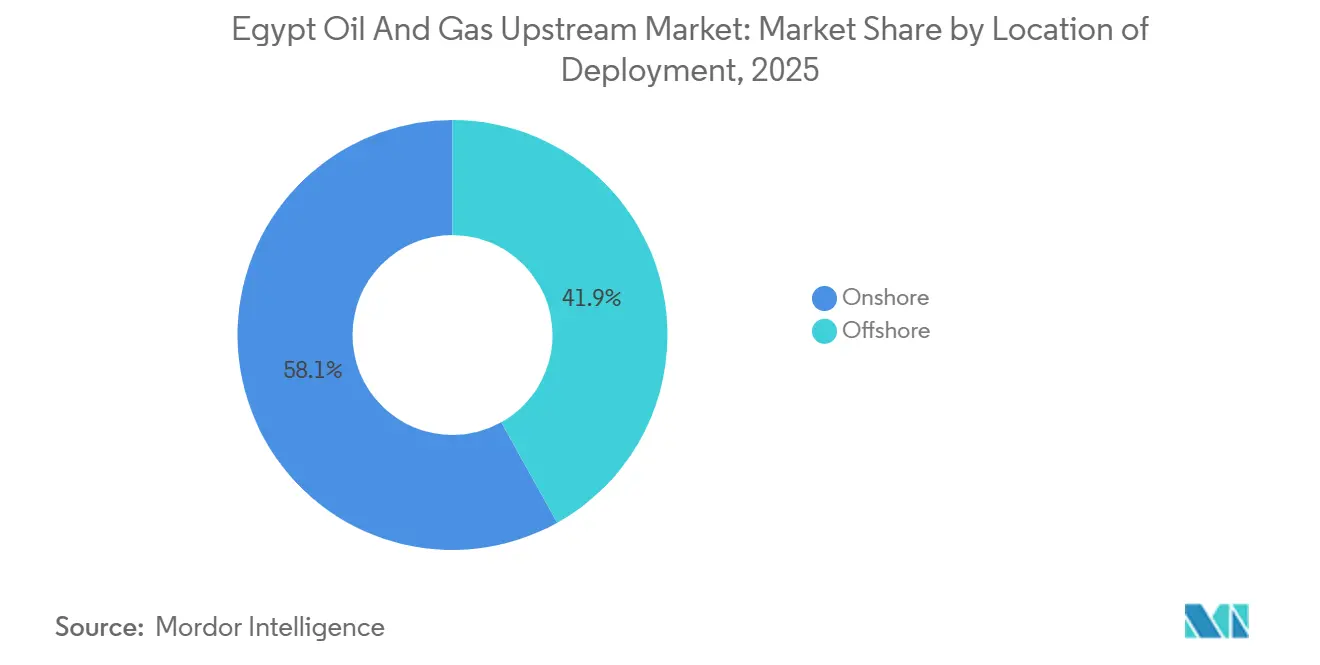
- In base alla localizzazione degli impianti, le attività onshore detenevano la quota maggiore del mercato egiziano dell'esplorazione e produzione di petrolio e gas, pari al 58.1% nel 2025, mentre si prevede che le attività offshore cresceranno dell'8.1% entro il 2031.
- Per tipologia di risorsa, nel 2025 il petrolio greggio rappresentava il 60.9% del mercato egiziano dell'esplorazione e produzione di petrolio e gas, mentre si prevede che il gas naturale crescerà a un tasso annuo composto del 7.7% fino al 2031.
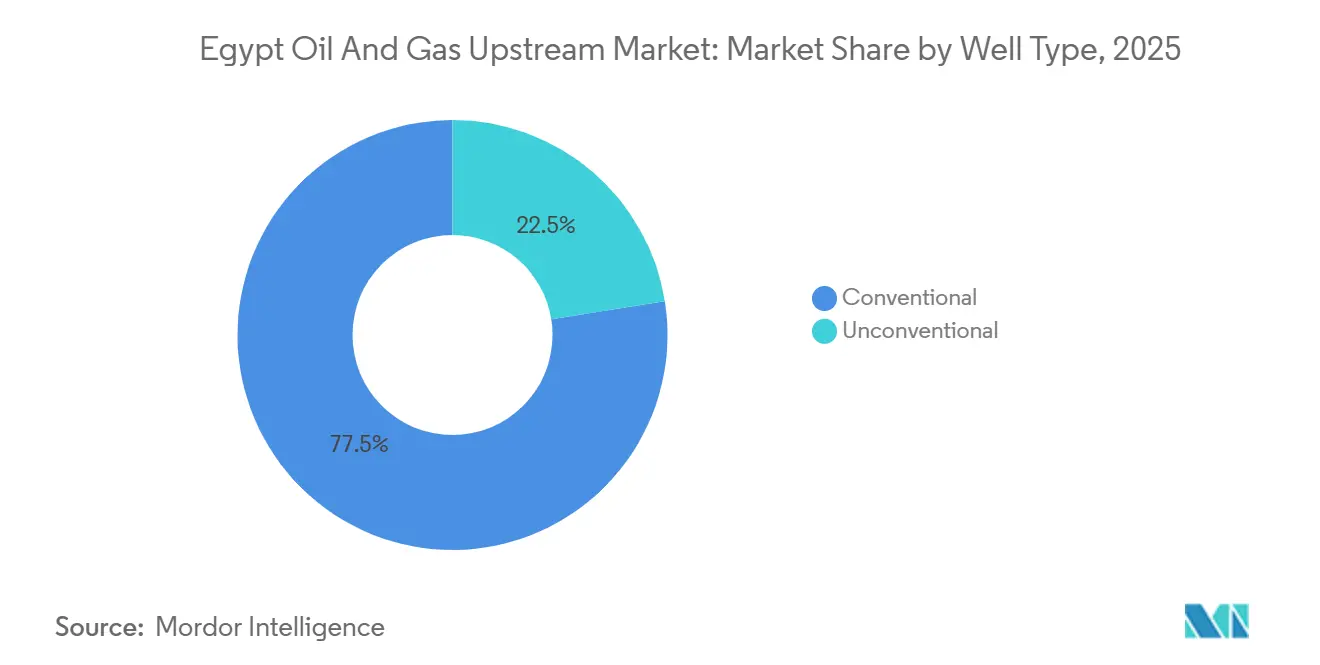
- Per tipologia di pozzo, nel 2025 i completamenti convenzionali detenevano il 77.5% della quota di mercato a monte del settore petrolifero e del gas in Egitto; si prevede che i pozzi non convenzionali cresceranno a un tasso annuo composto dell'8.3% nel periodo 2026-2031.
- Nel 2025, i settori dei servizi, dello sviluppo e della produzione hanno rappresentato il 61.7% del mercato egiziano dell'esplorazione e produzione di petrolio e gas, mentre si prevede che lo smantellamento degli impianti crescerà a un tasso annuo composto del 7.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato upstream del petrolio e del gas in Egitto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sviluppo accelerato dei giacimenti di gas in acque profonde del Mediterraneo | + 1.8% | blocchi offshore del Mediterraneo | Medio termine (2-4 anni) |
| Ingresso di nuove compagnie petrolifere internazionali che sfruttano incentivi fiscali legati alla produzione | + 1.2% | Nazionale, deserto occidentale e offshore | A breve termine (≤ 2 anni) |
| Aumento della domanda regionale grazie alle rotte di esportazione del Forum del gas del Mediterraneo orientale. | + 1.0% | Corridoi GNL di Damietta e Idku | A lungo termine (≥ 4 anni) |
| Rilancio di giacimenti maturi del deserto occidentale attraverso progetti pilota di recupero avanzato del petrolio (EOR). | + 0.9% | Bacini del deserto occidentale | Medio termine (2-4 anni) |
| L'implementazione di tecnologie digitali nei giacimenti petroliferi riduce i costi di estrazione. | + 0.7% | risorse pilota del delta del Nilo occidentale | A breve termine (≤ 2 anni) |
| L'inversione del flusso del gasdotto Egitto-Israele sta ampliando la capacità di riserva. | + 0.5% | Corridoio del Mediterraneo orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sviluppo accelerato dei giacimenti di gas in acque profonde del Mediterraneo
I pozzi del Mediterraneo tra i 300 e i 1,500 metri di profondità sono ora il fulcro della pipeline di crescita dell'Egitto, supportata dalla campagna di cinque pozzi di BP a partire dal 2026 e dal collegamento di Eni con Noor da 80 milioni di dollari che aggiungerà 100 MMcf/d entro la metà del 2026. [1] BP plc, “BP Signs 5-Well Mediterranean Exploration MoU,” bp.com Il cluster West Mina di Shell dovrebbe fornire 160 MMcf/d entro la fine del 2026 dopo un impegno di 300 milioni di dollari. Viridien e SLB hanno lanciato un'indagine sismica su larga scala del fondo oceanico nel primo trimestre del 2026, confermando un interesse costante per l'esplorazione. Sebbene il capex offshore sia elevato, i pozzi in acque profonde possono costare più di 50 milioni di dollari, ma la liquidazione da parte del governo degli arretrati dell'EGPC ha rafforzato la visibilità fiscale.
Ingresso di nuove compagnie petrolifere internazionali che sfruttano gli incentivi fiscali legati alla produzione
Un modello di condivisione della produzione basato sul fattore R, introdotto nell'agosto 2024, consente all'appaltatore di ottenere un aumento nelle prime fasi di recupero dei costi, spingendo QatarEnergy a concentrarsi su tre blocchi nel Mediterraneo tra il 2024 e il 2025. Chevron ha dirottato fondi dal Mar Rosso al giacimento di Nargis, mentre EGAS ha assegnato sei nuovi blocchi nel giugno 2025, a supporto di una tabella di marcia di perforazione di 480 pozzi entro il 2030. La credibilità del quadro di riferimento si basa sul mantenimento della disciplina nei pagamenti; qualsiasi eventuale arretramento comprometterebbe la redditività marginale.
Rafforzamento della domanda regionale grazie alle rotte di esportazione del Forum del gas del Mediterraneo orientale.
I terminali GNL egiziani di Damietta e Idku sono fondamentali per la monetizzazione regionale. Gli accordi firmati con Cipro nel febbraio 2025 per i collegamenti con i gasdotti Cronos e Aphrodite, e il progetto preliminare per il gasdotto Leviathan-Egitto da 35 miliardi di dollari annunciato nell'agosto 2025, estendono la rete di trasporto. Tuttavia, i flussi effettivi sono scesi a 730 milioni di piedi cubi al giorno nel novembre 2025 a causa di strozzature nelle condotte, e l'avvio del progetto Nitzana di Chevron, con una capacità di 600 milioni di piedi cubi al giorno, è stato posticipato al 2028. L'architettura delle esportazioni, pertanto, amplifica i potenziali guadagni ma al contempo incorpora rischi geopolitici.
Rilancio di giacimenti maturi del deserto occidentale attraverso progetti pilota di recupero avanzato del petrolio.
L'iniezione di CO₂ miscibile potrebbe aumentare i fattori di recupero di Horus dal 23.7% al 37.3%, mentre il giacimento di Morgan sta testando le tecniche di estrazione a bassa salinità. La scoperta di Alamein-Yidma da parte di IPR Energy e la concessione SERQ da 3.2 miliardi di barili di TAG Oil sottolineano il potenziale residuo. Il successo dipende da catene di approvvigionamento di CO₂ affidabili e da condizioni fiscali stabili in un contesto di carenza di valuta estera.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'eliminazione graduale dei sussidi innalza i punti di pareggio interni | -1.3% | A livello nazionale, con un forte impatto sui produttori di petrolio onshore. | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza in superficie nel Sinai e nelle concessioni di frontiera | -0.6% | Penisola del Sinai, blocchi di confine del Golfo di Suez | Medio termine (2-4 anni) |
| L'aumento della scarsità idrica limita la disponibilità di acqua per la fratturazione idraulica. | -0.4% | Spettacoli teatrali non convenzionali del deserto occidentale | A lungo termine (≥ 4 anni) |
| Aumento dei costi di finanziamento legati ai criteri ESG per i nuovi progetti petroliferi. | -0.5% | A livello nazionale, in particolare per quanto riguarda i nuovi sviluppi nel settore del petrolio greggio. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'eliminazione graduale dei sussidi innalza il punto di pareggio a livello nazionale.
Il prezzo del diesel è aumentato a 15.50 EGP al litro nell'aprile 2025, proseguendo un percorso graduale verso il pieno recupero dei costi entro dicembre 2025 nell'ambito del programma del FMI. [2] Fondo Monetario Internazionale, "Extended Fund Facility Review", imf.org La spesa mensile per i sussidi è diminuita da 40 miliardi di EGP all'inizio del 2024 a 10 miliardi di EGP alla fine del 2025. Tariffe più elevate per carburante ed elettricità gonfiano i costi dei servizi e mettono sotto pressione i pozzi onshore ad alto opex, costringendo gli operatori a esportare o a implementare il recupero avanzato del petrolio per rimanere al di sotto dei punti di pareggio di 30 USD al barile.
Rischi per la sicurezza in superficie nelle concessioni del Sinai e delle zone di frontiera
Nel 2022, Daesh Wilaya Sinai ha ripreso gli attacchi alle infrastrutture vicino al Canale di Suez, facendo aumentare i premi assicurativi fino al 10% per i blocchi del Sinai. Chevron si è ritirata dal Blocco 1 del Mar Rosso nell'aprile 2025, citando considerazioni economiche ponderate per il rischio, e altre società stanno privilegiando il Deserto Occidentale o le aree offshore dove la presenza militare è più forte. Le perdite materiali sono state limitate, ma la percezione del pericolo fa aumentare i costi di capitale.
Analisi del segmento
In base al luogo di impiego: la crescita delle piattaforme offshore supera quella delle piattaforme onshore.
Nel 2025, il segmento offshore rappresentava il 41.9% del mercato upstream egiziano del petrolio e del gas e si prevede che si espanderà a un CAGR dell'8.1% nel periodo 2026-2031. La produzione di Harmattan di BP (125 MMcf/d di gas, 3,300 b/d di condensato dal primo trimestre del 2026) e dei pozzi Merneith di Shell è emblematica dello slancio delle acque profonde. [3] Shell plc, “Shell Commits $300 Million to West Delta Deep Marine,” shell.com Gli asset onshore mantengono una base installata più ampia, ma devono affrontare costi di gestione dell'acqua più elevati e una compressione dei margini dovuta ai sussidi. Le aziende di medie dimensioni, come United Energy Group, che ha aumentato la produzione a 39,000 boe/d dopo l'acquisizione di Apex nel febbraio 2025, stanno consolidando questi giacimenti maturi.
Gli operatori offshore beneficiano della possibilità di esportare tramite impianti di GNL, proteggendo così i profitti dalla liberalizzazione dei prezzi interni. Tuttavia, la spesa iniziale per un singolo pozzo può superare i 50 milioni di dollari, concentrando il controllo nelle mani delle principali compagnie petrolifere internazionali e delle compagnie petrolifere nazionali del Golfo. Gli operatori onshore dipendono sempre più da pozzi di riempimento a basso costo e da programmi di recupero avanzato del petrolio per compensare il declino, rafforzando una struttura di mercato a due velocità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di risorsa: l'ascesa del gas è trainata dalla strategia degli hub regionali.
Nel 2025 il petrolio greggio deteneva il 60.9% della quota di mercato a monte del settore petrolifero e del gas in Egitto, ma si prevede che il gas naturale crescerà a un CAGR del 7.7%, riducendo il divario. I giacimenti di Noor di Eni e West Mina di Shell aggiungeranno da soli 260 milioni di piedi cubi al giorno entro la fine del 2026, mentre BP punta ai giacimenti del Pliocene attraverso cinque nuovi pozzi. [4] Eni SpA, “Eni Advances Noor Field Development,” eni.com La produzione interna di gas è scesa a 4.2 miliardi di piedi cubi al giorno nel 2025, costringendo l'Egitto a firmare un accordo di importazione di GNL da 3 miliardi di dollari che copre 60 carichi con TotalEnergies e Shell. L'ambizione del governo di diventare l'hub di lavorazione del Mediterraneo orientale garantisce il sostegno politico ai progetti del gas, ma arrestare il declino di Zohr rimane fondamentale.
Il petrolio greggio rimane essenziale per le entrate in valuta pregiata, soprattutto i greggi leggeri del Deserto Occidentale che spuntano prezzi di esportazione più elevati. Giacimenti come North Safa (2,250 barili al giorno a partire dal 2025) illustrano una crescita di nicchia. La ripartizione delle risorse nette fino al 2031 rifletterà i tassi di successo delle perforazioni di completamento nel Mediterraneo e l'ampliamento dei progetti pilota di recupero avanzato di petrolio (EOR) nel Deserto Occidentale.
Per tipologia di pozzo: Sovraccarico non convenzionale da bassa base
Nel 2025, i pozzi convenzionali dominavano il mercato egiziano dell'esplorazione e produzione di petrolio e gas, ma si prevede che le perforazioni non convenzionali aumenteranno a un tasso annuo composto dell'8.3%. Il pozzo BED-1 di TAG Oil ha individuato 532 milioni di barili in giacimento e, nel febbraio 2026, ha raccolto 5 milioni di dollari canadesi per testare la fratturazione idraulica multistadio. A causa della scarsità d'acqua, le risorse idriche rinnovabili sono limitate a soli 570 m³ pro capite all'anno, il che significa che la crescita dipende dal riciclo delle acque di produzione e dai collegamenti con gli impianti di desalinizzazione. I pozzi verticali convenzionali, nel frattempo, mantengono i costi per pozzo intorno agli 8 milioni di dollari nel Deserto Occidentale, preservandone il predominio nel breve termine.
Se i programmi pilota di fratturazione idraulica si dimostreranno economicamente vantaggiosi, la quota di mercato delle tecniche non convenzionali potrebbe avvicinarsi al 25% entro il 2031. La disponibilità di impianti di perforazione rimane un fattore limitante; solo poche piattaforme e sistemi di pompaggio in Egitto sono in grado di eseguire completamenti orizzontali multistadio, il che allunga i tempi di attesa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per servizio: la dismissione emerge come segmento in più rapida crescita
Nel 2025, i servizi di sviluppo e produzione detenevano il 61.7% della quota di mercato upstream del petrolio e del gas in Egitto, ma lo smantellamento è destinato a crescere più rapidamente con un CAGR del 7.9%. Oltre 400 pozzi nel Golfo di Suez superano il 90% di contenuto d'acqua e i problemi di integrità strutturale richiedono campagne di chiusura e abbandono. L'Egitto non dispone di un quadro chiaro per il recupero dei costi analogo alla convenzione OSPAR del Mare del Nord, quindi i pionieri come Eni stanno definendo gli standard attraverso l'abbandono selettivo dei pozzi a Belayim. [5] Commissione OSPAR, "Linee guida per lo smantellamento", ospar.org
Anche i servizi di esplorazione beneficiano del piano governativo da 480 pozzi e del programma sismico a nodi sul fondo oceanico del 2026. L'inflazione del diesel dovuta alle riforme dei sussidi ha fatto aumentare i costi logistici di circa il 15% nel 2025, comprimendo i margini dei servizi, tuttavia le soluzioni digitali che riducono i tempi di perforazione hanno parzialmente compensato la pressione sui costi.
Analisi geografica
Il deserto occidentale domina i volumi di greggio onshore, ospitando progetti pilota di recupero avanzato del petrolio e giacimenti di petrolio non convenzionale. Il nuovo pozzo Alamein-Yidma di IPR Energy, con una produzione di 2,765 barili al giorno, e la risorsa contingente SERQ di TAG Oil, pari a 3.2 miliardi di barili, evidenziano il potenziale di crescita residuo. Tuttavia, i costi di estrazione sono in aumento a causa del prezzo del diesel e la disponibilità di acqua per la fratturazione idraulica è limitata.
I blocchi offshore del Mediterraneo, che si estendono dal delta del Nilo occidentale all'estensione levantina, rappresentano la maggior parte dei nuovi investimenti nel settore del gas. Le trivellazioni previste da BP nel 2026, l'incremento del progetto Noor di Eni e il progetto West Mina di Shell illustrano un flusso di investimenti che supporta il tasso di crescita annuo composto (CAGR) dell'8.1% del segmento offshore. I terminali GNL di Idku e Damietta consentono di dirottare il carico verso i mercati di fascia alta del bacino atlantico quando le condizioni economiche lo giustificano.
Il Golfo di Suez, la più antica provincia produttiva egiziana, si sta orientando verso la dismissione dei pozzi e il riempimento selettivo. Il pozzo Belayim Offshore 133 di Eni ha prodotto 1,500 barili al giorno nel febbraio 2026, compensando in gran parte il calo dei livelli di base. I problemi di sicurezza limitano l'attività nel Sinai; gli attacchi sporadici dell'ISIS fanno lievitare i costi assicurativi, distogliendo i capitali dalle aree di frontiera del Mar Rosso.
Panorama competitivo
Il mercato egiziano presenta una struttura a concentrazione intermedia: BP e i suoi partner forniscono circa il 70% del gas, ma le prime cinque aziende non raggiungono una quota combinata dell'80%, lasciando spazio a operatori di livello intermedio. Arcius Energy, una joint venture tra BP e ADNOC, ha acquisito il giacimento di Harmattan nel novembre 2025, segnalando un consolidamento attorno ai principali hub del gas. QatarEnergy ha effettuato tre accordi di farm-in tra il 2024 e il 2025, a testimonianza dell'interesse delle compagnie petrolifere nazionali del Golfo per l'esposizione al Mediterraneo.
I consolidatori di livello intermedio come United Energy Group stanno acquisendo i pacchetti del Deserto Occidentale lasciati liberi dalle compagnie indipendenti in difficoltà finanziarie, portando la produzione a 39,000 boe/giorno dopo l'accordo con Apex. L'adozione di nuove tecnologie distingue i leader: l'analisi delle perforazioni in tempo reale tramite Corva e l'Egypt Upstream Gateway riduce i tempi di ciclo e i costi. L'impulso normativo in materia di misurazione del metano favorisce le compagnie petrolifere internazionali con solidi sistemi ESG, poiché il Resilience and Sustainability Facility del FMI impone la rendicontazione, verifica e rendicontazione (MRV) a livello di operatore entro agosto 2026.
Egitto, leader del settore upstream del petrolio e del gas
BP SpA
Eni S.p.A
Shell plc.
Apache Corp.
Chevron Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Shell ha avviato un programma di perforazione offshore multi-pozzo nella regione mediterranea egiziana. La campagna si concentra sui pozzi di sviluppo del West Mena e sull'esplorazione di frontiera nel bacino di Erodoto. La produzione prevista comprende 160 milioni di piedi cubi al giorno (mcf/d) di gas e 1,900 barili al giorno (bpd) di condensato. Questa iniziativa mira a rafforzare la fiducia degli investimenti esteri e ad accelerare la crescita dell'upstream.
- Novembre 2025: l'Egitto ha firmato un accordo di proroga triennale con SLB per investire 44 milioni di dollari nell'ammodernamento dell'Egypt Upstream Gateway. I miglioramenti includono un accesso digitale avanzato ai dati e un'importante indagine sismica con nodi sul fondo oceanico (OBN) che copre 95,000 chilometri quadrati. Questi aggiornamenti sono progettati per attrarre investimenti nel settore upstream e mitigare i rischi di esplorazione.
- Novembre 2025: l'Egitto ha indetto la sua prima gara d'appalto basata sul fattore R per la condivisione della produzione di quattro blocchi nel Mar Rosso. Questo approccio allinea i rendimenti per gli investitori ai rischi associati, al fine di attrarre società di esplorazione internazionali. La finestra di gara di sei mesi rientra in un piano più ampio per incrementare le riserve attraverso un programma di esplorazione da 5.7 miliardi di dollari e 480 pozzi.
- Marzo 2025: l'Egitto ha delineato importanti piani di espansione a monte, tra cui nuove aste, lo sviluppo di un complesso petrolchimico da 7 miliardi di dollari e l'accelerazione delle attività di esplorazione offshore per far fronte al calo della produzione di gas. La strategia pone l'accento su una maggiore partecipazione straniera attraverso l'Egypt Upstream Gateway, con l'obiettivo di rafforzare la produzione a lungo termine e la sicurezza energetica.
Ambito del rapporto sul mercato upstream del petrolio e del gas in Egitto
Il mercato upstream del petrolio e del gas comprende il segmento di esplorazione e produzione (E&P) dell'industria petrolifera. Questo include attività come l'individuazione, la perforazione e l'estrazione di petrolio greggio e gas naturale da giacimenti sotterranei o sottomarini.
Il mercato egiziano dell'esplorazione e produzione di petrolio e gas è segmentato in base alla posizione di installazione, al tipo di risorsa, al tipo di pozzo e ai servizi offerti. Per quanto riguarda la posizione di installazione, il mercato è suddiviso in onshore e offshore. Per tipo di risorsa, il mercato è suddiviso in petrolio greggio e gas naturale. Per tipo di pozzo, il mercato è segmentato in convenzionale e non convenzionale. Per quanto riguarda i servizi, il mercato è suddiviso in esplorazione, sviluppo e produzione, e smantellamento. Le dimensioni del mercato e le previsioni per tutti i segmenti sopra menzionati sono espresse in termini di valore (miliardi di dollari USA).
Per posizione di distribuzione
| a terra |
| al largo |
Per tipo di risorsa
| Crude Oil |
| Gas Naturale |
Per tipo di pozzo
| Convenzionale |
| Non convenzionale |
Per servizio
| Esplorazione |
| Sviluppo e produzione |
| Dismissione |
| Per posizione di distribuzione | a terra |
| al largo | |
| Per tipo di risorsa | Crude Oil |
| Gas Naturale | |
| Per tipo di pozzo | Convenzionale |
| Non convenzionale | |
| Per servizio | Esplorazione |
| Sviluppo e produzione | |
| Dismissione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato egiziano dell'esplorazione e produzione di petrolio e gas nel 2026?
Nel 2026 il suo valore ammontava a 5.63 miliardi di dollari e si prevede che raggiungerà gli 8.04 miliardi di dollari nel 2031.
Con quale rapidità si sta spostando la spesa egiziana per l'esplorazione e produzione di idrocarburi dalle zone onshore a quelle offshore?
Si prevede che l'attività offshore nel mercato upstream egiziano del petrolio e del gas crescerà a un tasso annuo composto dell'8.1% fino al 2031, mentre la crescita onshore sarà più lenta, riducendo il divario di quote di mercato nel periodo di previsione.
Quali aziende sono all'avanguardia nell'esplorazione di nuovi gas nel Mediterraneo?
BP, Eni, Shell e QatarEnergy sono all'avanguardia dei programmi di esplorazione in acque profonde, supportati da una campagna di cinque pozzi di BP, dal collegamento con il giacimento Noor di Eni e dallo sviluppo del giacimento West Mina di Shell.
Perché lo smantellamento è il segmento di servizi in più rapida crescita?
L'invecchiamento delle infrastrutture nel Golfo di Suez e le riduzioni del fabbisogno idrico superiori al 90% stanno determinando una crescita annua composta del 7.9% nei servizi di smantellamento fino al 2031, poiché gli operatori chiudono e abbandonano i pozzi inattivi.
Come farà l'Egitto a soddisfare il fabbisogno idrico per la fratturazione idraulica necessaria ai giacimenti non convenzionali?
Gli operatori prevedono il riciclo delle acque di produzione e, laddove economicamente vantaggioso, il collegamento a impianti di desalinizzazione dell'acqua di mare per mitigare la scarsità di acqua dolce, pari a soli 570 m³ pro capite all'anno.
Che impatto avrà la rimozione dei sussidi sull'economia del settore?
Nel 2025 il prezzo del diesel ha raggiunto i 15.50 EGP/L, aumentando i costi di estrazione a terra e innalzando i punti di pareggio; tuttavia, il gas in acque profonde legato alle esportazioni di GNL rimane interessante nonostante le riforme dei sussidi.


