

Dimensioni e quota del mercato delle attrezzature minerarie in Egitto
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 193.05 milioni |
| Dimensione del mercato (2031) | USD 301.97 milioni |
| Tasso di crescita (2026 - 2031) | 9.36% CAGR |
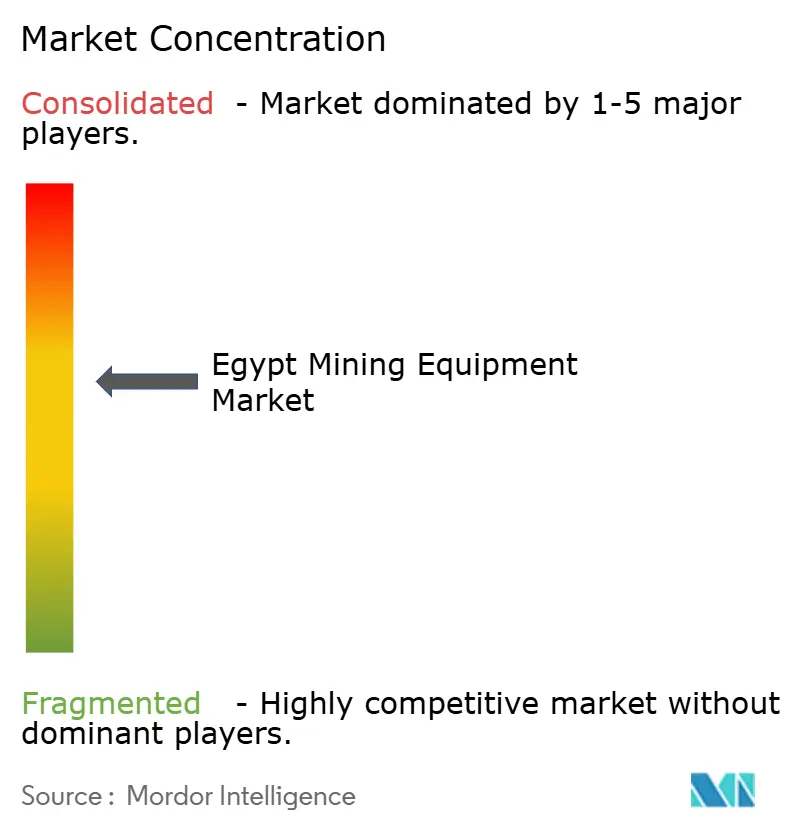
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle attrezzature minerarie in Egitto di Mordor Intelligence
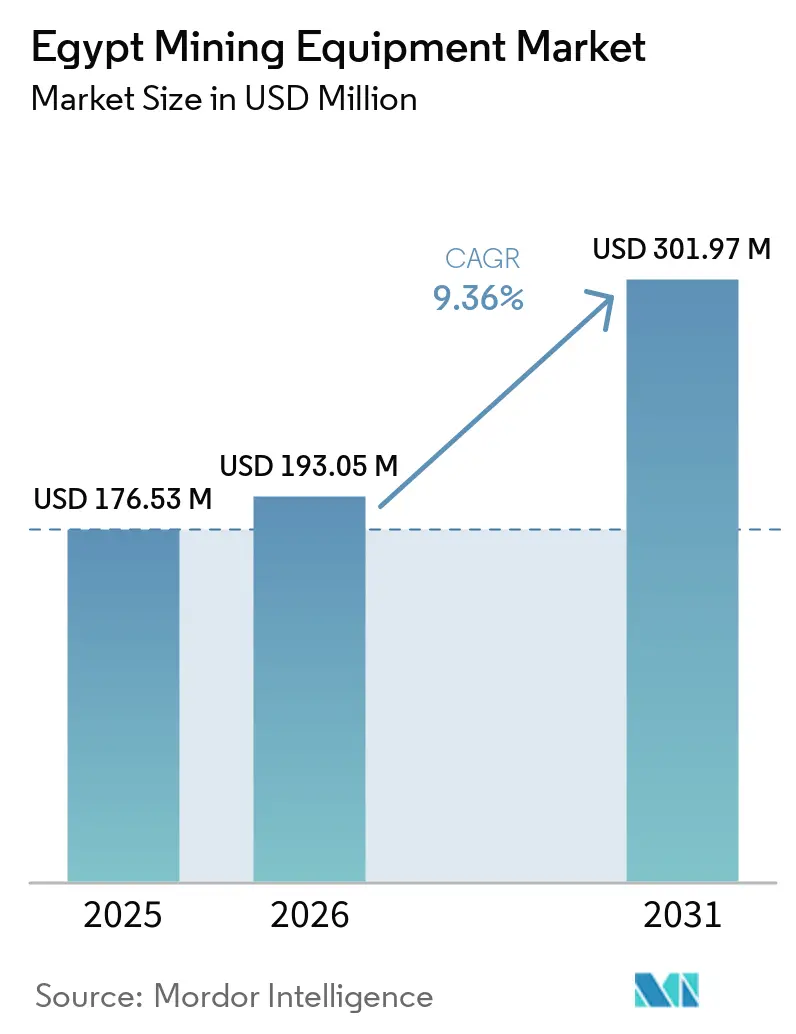
Il mercato egiziano delle attrezzature minerarie aveva un valore di 176.53 milioni di dollari nel 2026 e si prevede che raggiungerà i 301.97 milioni di dollari entro il 2031, rispetto ai 193.05 milioni di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 9.36% durante il periodo di previsione (2026-2031). Modifiche alle politiche che semplificano gli investimenti nel settore minerario possono avvicinare i progetti di esplorazione alle decisioni di acquisto delle attrezzature. Anche la domanda di sostituzione sostiene le vendite, poiché molte flotte di superficie hanno operato con cicli di manutenzione prolungati. Gli operatori stanno valutando con maggiore attenzione rispetto al passato i costi delle attrezzature, l'accesso all'assistenza, il finanziamento e il consumo di carburante. I contratti di noleggio e leasing possono aiutare gli operatori più piccoli a utilizzare macchinari più recenti senza dover effettuare un acquisto completo iniziale. Il mercato egiziano delle attrezzature minerarie dipende quindi sia dall'attività di sviluppo minerario sia dalla capacità dei fornitori di supportare le attrezzature per tutto il loro ciclo di vita operativo.
Punti chiave del rapporto
- Per tipologia di attrezzatura, le macchine per l'estrazione a cielo aperto rappresentavano il 48.38% della quota di mercato egiziana nel settore minerario nel 2025 e si prevede che registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 14.28%, fino al 2031.
- In termini di livello di automazione, nel 2025 le attrezzature manuali detenevano il 72.84% della quota di mercato delle attrezzature minerarie egiziane, mentre si prevede che le attrezzature completamente autonome registreranno il CAGR più rapido, pari al 16.25%, fino al 2031.
- Per tipologia di propulsione, nel 2025 le attrezzature con motore a combustione interna detenevano l'84.17% della quota di mercato egiziana delle macchine per l'industria mineraria, mentre si prevede che le attrezzature elettriche a batteria registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 16.68%, fino al 2031.
- In termini di potenza erogata, le apparecchiature con potenza compresa tra 500 e 1,000 CV rappresentavano il 57.43% della quota di mercato egiziana delle attrezzature minerarie nel 2025, mentre si prevede che le apparecchiature con potenza inferiore a 500 CV registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.64%, fino al 2031.
- Per tipologia di applicazione, l'estrazione mineraria deteneva il 50.27% della quota di mercato egiziana delle attrezzature minerarie nel 2025, mentre si prevede che l'estrazione di metalli registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.67% fino al 2031.
- Dal punto di vista geografico, la zona del Canale del Cairo e di Suez deteneva il 62.84% della quota di mercato egiziana delle attrezzature minerarie nel 2025, mentre si prevede che il Delta del Nilo registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.88%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle attrezzature minerarie in Egitto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il governo si impegna ad aumentare il contributo del settore minerario. | + 2.1% | Nazionale, con concentrazione nel Deserto Orientale e nel Triangolo d'Oro | A lungo termine (≥ 4 anni) |
| Licenze di esplorazione per oro e fosfati | + 1.8% | Deserto orientale, deserto occidentale, penisola del Sinai | Medio termine (2–4 anni) |
| Domanda di sostituzione per le flotte di superficie obsolete | + 1.2% | Regioni minerarie nazionali, in particolare quelle esistenti | Breve termine (≤ 2 anni) |
| Adozione di attrezzature a noleggio e in leasing | + 0.9% | Zona del Canale del Cairo e di Suez, Regione di Alessandria | Medio termine (2–4 anni) |
| Domanda di input di idrogeno verde | + 0.8% | Zona economica del Canale di Suez, aree costiere del Mar Rosso | A lungo termine (≥ 4 anni) |
| Sistemi solari con accumulo per camion elettrici a batteria | + 0.6% | Nazionale, con adozione precoce nelle principali operazioni minerarie | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il governo spinge per aumentare la quota dell'attività mineraria al 5-6% del PIL entro il 2030
La politica mineraria egiziana si è orientata verso una promozione più attiva degli investimenti. Il quadro normativo rivisto per gli investimenti minerari, approvato nel maggio 2026, ha ridotto il requisito minimo di partecipazione azionaria statale e i costi di locazione dei siti.[1]"L'Egitto modifica la normativa sulle risorse minerarie: cosa c'è da sapere", Al Tamimi & CO., tamimi.comIl piano governativo ha inoltre abbreviato la procedura di rilascio delle licenze, riducendo i tempi tra la decisione sulle risorse e l'avvio del progetto. Il progetto, che prevede un'indagine geofisica aerea completa, può migliorare le informazioni geologiche a disposizione dei potenziali investitori. Informazioni più precise possono ridurre l'incertezza iniziale per i progetti relativi a oro, fosfati e altri minerali. La riforma attribuisce inoltre maggiore importanza all'Autorità Egiziana per le Risorse Minerarie (EMRA), quale istituzione in grado di guidare i progetti attraverso l'iter di approvazione. Tale iniziativa è rilevante per tutto l'Egitto, ma riveste particolare importanza per le aree di giacimento nell'Alto Egitto e nel corridoio del Sinai e del Mar Rosso.
Aumento delle licenze di esplorazione di oro e fosfati dopo la legge mineraria del 2019
L'attività mineraria può richiedere un maggior numero di attrezzature quando il minerale viene lavorato localmente anziché spedito allo stato grezzo. L'orientamento politico dell'Egitto ha posto l'accento sulle industrie manifatturiere ed estrattive, che favoriscono l'interesse per la valorizzazione interna delle risorse. I progetti relativi ai fosfati sono particolarmente importanti perché possono collegare l'estrazione alla produzione di fertilizzanti. Questo collegamento può creare domanda di attrezzature per lo scavo, sistemi di movimentazione dei materiali, frantumazione e capacità di lavorazione dei minerali. Anche i progetti sull'idrogeno verde nella Zona Economica del Canale di Suez potrebbero aumentare la domanda di materie prime a monte, come il minerale di ferro e i fosfati. La domanda rilevante non si limita a una singola categoria di macchinari, poiché i progetti industriali possono richiedere attrezzature per la miniera, l'impianto di lavorazione e l'interfaccia di trasporto. Il mercato egiziano delle attrezzature minerarie risente dell'integrazione sempre maggiore di queste attività nella pianificazione industriale.
Elevata domanda di sostituzione per le flotte minerarie di superficie obsolete
Una quota consistente della flotta di macchinari di superficie attivi è entrata in servizio prima del 2015 ed è rimasta operativa nonostante i lunghi cicli di manutenzione. Le continue riparazioni possono mantenere le attrezzature disponibili, ma possono anche ridurne l'affidabilità e aumentare la pressione operativa nei siti minerari. Gli operatori devono sempre più spesso bilanciare il costo delle revisioni complete con il valore della sostituzione delle unità più vecchie. Questa esigenza di sostituzione è particolarmente rilevante per pale caricatrici, dumper, attrezzature di perforazione e macchinari di supporto utilizzati nelle operazioni a cielo aperto. Il mercato egiziano delle attrezzature minerarie è sostenuto da questa esigenza, anche quando la costruzione di nuove miniere procede a rilento. Le opzioni di noleggio e leasing con riscatto offrono agli operatori un'ulteriore modalità per gestire il costo delle attrezzature importate. Le strutture di pagamento in valuta locale possono ridurre parte dell'esposizione immediata che un acquirente deve affrontare in caso di fluttuazioni dei tassi di cambio. Queste soluzioni sono particolarmente utili per le aziende di medie dimensioni che hanno un accesso limitato al credito in valuta estera.
Aumento delle attrezzature a noleggio/leasing per rinviare i Capex
Il noleggio di attrezzature sta diventando un canale di approvvigionamento sempre più diffuso, poiché le pressioni economiche rendono più difficili gli acquisti diretti. La volatilità valutaria rende imprevedibile il costo di sbarco dei macchinari importati, mentre i pagamenti di noleggio in valuta locale trasferiscono il rischio di cambio ai fornitori. Mantrac Egypt struttura prodotti di leasing con opzione di acquisto di Cat Financial adatti alle condizioni del mercato egiziano, supportando gli operatori di medie dimensioni che hanno un accesso limitato al credito in dollari statunitensi.[2]"Finanziamenti", Mantrac Group, mantracgroup.com Il noleggio offre inoltre agli operatori più piccoli l'accesso ad attrezzature più moderne, il che potrebbe ampliare il mercato potenziale al di là delle grandi operazioni di estrazione di oro e fosfati che attualmente rappresentano il fulcro della domanda.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità valutaria e costo delle attrezzature importate | -1.4% | Nazionale, con un impatto acuto sulle operazioni dipendenti dalle importazioni | Breve termine (≤ 2 anni) |
| Miniere frammentate su piccola scala e assorbimento autonomo | -0.8% | Nazionale, che colpisce in particolare le operazioni regionali più piccole | Medio termine (2–4 anni) |
| Aggiornamenti lenti della logistica ferroviaria per i minerali sfusi | -0.7% | Nazionale, in particolare l'Alto Egitto e i corridoi minerari remoti | Medio termine (2–4 anni) |
| Produzione locale limitata di componenti | -0.5% | Nazionale, con effetti pronunciati nei siti ad alta intensità di manutenzione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità della valuta fa aumentare il costo delle attrezzature importate
La maggior parte delle grandi macchine minerarie e molti componenti critici vengono importati in Egitto. La volatilità dei tassi di cambio può quindi modificare il costo in valuta locale di un ordine di attrezzature prima che questo venga completato. Questa incertezza può indurre gli operatori a ritardare gli acquisti e a prolungare l'utilizzo delle flotte esistenti. Anche i rivenditori si trovano ad affrontare il rischio di fluttuazioni di magazzino, poiché i costi dei pezzi di ricambio variano rapidamente. Una minore disponibilità di scorte può allungare i cicli di riparazione per le attrezzature già in servizio. Il mercato egiziano delle attrezzature minerarie risente di questo fenomeno, in quanto i costi di macchinari, ricambi, finanziamenti e manutenzione possono aumentare contemporaneamente. I prodotti di leasing e il sostegno al credito all'esportazione possono alleviare in parte la pressione, ma non eliminano la sfida dei costi per gli acquirenti più piccoli. L'Egitto sta inoltre lavorando allo sviluppo di corridoi logistici che colleghino le aree minerarie e i porti, sebbene il ritmo di miglioramento del trasporto ferroviario e di merci alla rinfusa rimanga cruciale per i progetti in aree remote.
Miniere frammentate su piccola scala che limitano l'assorbimento autonomo
In Egitto, molte attività minerarie e di estrazione sono di piccole o medie dimensioni e si basano su attrezzature semplici, gestibili da squadre locali. Questi siti potrebbero non disporre dell'infrastruttura di telemetria, di personale qualificato per le operazioni a distanza o di sistemi di sicurezza standardizzati necessari per la piena autonomia. Di conseguenza, gli operatori tendono ad adottare sistemi di gestione della flotta, rilevamento della fatica e controllo della qualità del materiale prima di prendere in considerazione sistemi completamente autonomi. Le grandi miniere a cielo aperto, caratterizzate da una struttura ben definita, si prestano meglio all'automazione delle operazioni di perforazione e trasporto, grazie alla maggiore regolarità dei loro modelli operativi. I grandi ordini africani di attrezzature autonome ed elettriche illustrano il tipo di attività che può supportare questi sistemi. La polvere del deserto e le difficoltà di comunicazione a distanza possono rappresentare ulteriori sfide pratiche per le attrezzature automatizzate in Egitto. Anche i collegamenti ferroviari e stradali incidono sui costi e sui tempi di movimentazione dei macchinari e del materiale minerario estratto.
Analisi del segmento
Per tipologia di apparecchiatura: l'estrazione di superficie rimane la base di apparecchiature principale
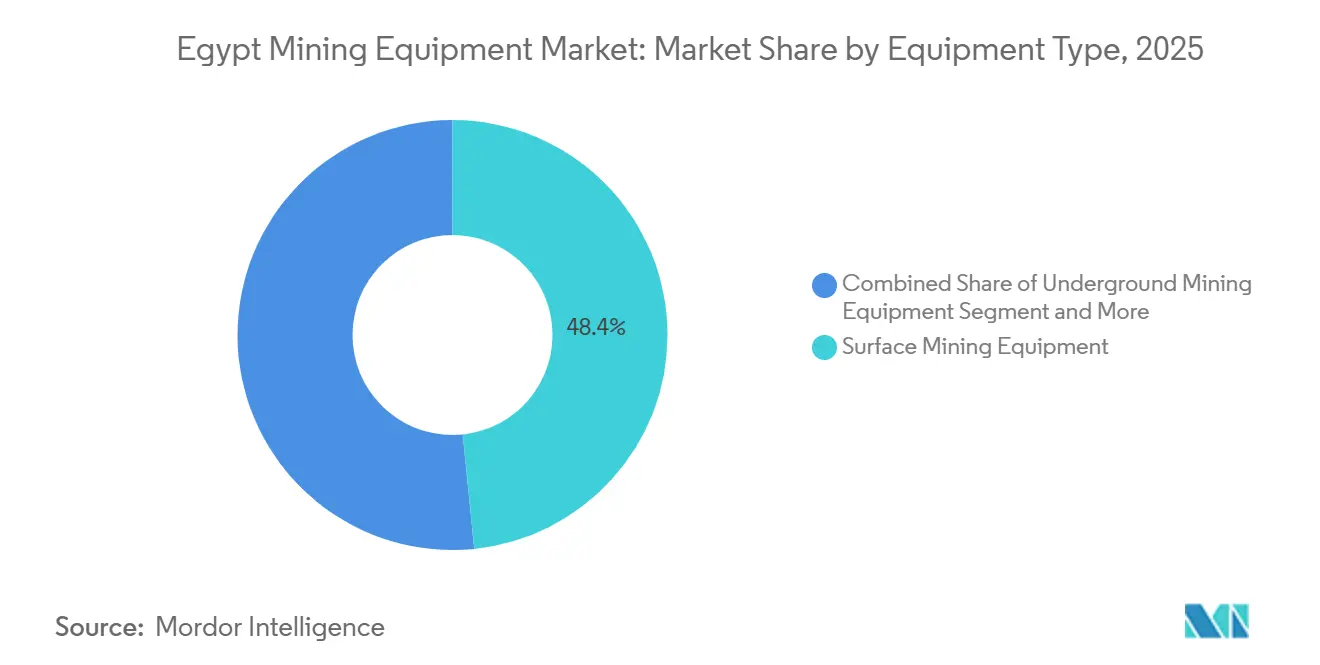
Si prevede che le attrezzature per l'estrazione a cielo aperto rappresenteranno il 48.38% della quota di mercato egiziana nel settore delle attrezzature minerarie entro il 2025, registrando il tasso di crescita annuo composto (CAGR) più elevato, pari al 14.28%, fino al 2031. I giacimenti egiziani di fosfati, calcare, oro e rame continuano a sostenere l'estrazione a cielo aperto, che si basa su pale caricatrici, dumper, perforatrici e unità di supporto. Le attrezzature per l'estrazione a cielo aperto diventano spesso il primo requisito fondamentale quando i progetti passano dalla fase di esplorazione a quella di costruzione. La domanda di ricambi rimane significativa, mentre l'assistenza dei concessionari e la disponibilità di pezzi di ricambio influenzano fortemente le decisioni degli acquirenti.
Le attrezzature per l'estrazione mineraria sotterranea rivestono un ruolo minore rispetto ai macchinari di superficie nella struttura del mercato di fornitura, ma la loro importanza potrebbe aumentare con l'estensione dei giacimenti auriferi al di sotto delle attuali gallerie di superficie. I progetti sotterranei richiedono procedure specializzate di perforazione, carico, ventilazione e sicurezza, rendendo fondamentale il supporto tecnico dei fornitori. Le perforatrici elettriche a batteria stanno diventando disponibili sul mercato, consentendo agli operatori di valutare opzioni a basse emissioni per le nuove aree sotterranee. Le unità di frantumazione, polverizzazione e vagliatura rimangono necessarie per la preparazione del minerale, sostenendo la domanda nel mercato egiziano delle attrezzature minerarie, anche al di là delle attrezzature di estrazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al livello di automazione: le operazioni manuali continuano, mentre gli strumenti digitali si espandono.
Si prevede che le attrezzature manuali rappresenteranno il 72.84% della quota di mercato egiziana delle attrezzature minerarie nel 2025, mentre le attrezzature completamente autonome dovrebbero registrare il CAGR (tasso di crescita annuale composto) più rapido, pari al 16.25%, fino al 2031. Il funzionamento manuale rimane diffuso perché molti siti minerari in Egitto sono di piccole o medie dimensioni e privilegiano la semplicità meccanica, la praticità di manutenzione e l'accesso all'assistenza locale. Il mercato egiziano delle attrezzature minerarie continua a basarsi su attrezzature controllate dall'operatore, soprattutto laddove i piani di estrazione in continua evoluzione o le infrastrutture digitali limitate rendono difficile giustificare un maggiore livello di automazione.
Le attrezzature semiautonome offrono un ponte pratico tra il controllo manuale e la completa autonomia. Strumenti per la gestione della flotta, il rilevamento della fatica e il controllo della qualità possono migliorare la visibilità, la sicurezza e la movimentazione dei materiali, mentre i siti sviluppano le competenze tecniche. I sistemi completamente autonomi sono più adatti alle grandi miniere a cielo aperto con percorsi ripetibili, connettività affidabile, procedure formali e personale qualificato. È probabile che il mercato egiziano delle attrezzature minerarie veda l'adozione dell'autonomia inizialmente nelle grandi miniere d'oro e fosfati. Allo stesso tempo, i siti più piccoli possono beneficiare di strumenti digitali modulari che si adattano alle condizioni operative locali.
Per tipologia di propulsione: le flotte convenzionali rimangono consolidate, mentre l'elettrificazione guadagna consensi
Nel 2025, le attrezzature con motore a combustione interna (ICE) rappresentavano l'84.17% della quota di mercato egiziana delle attrezzature minerarie, mentre si prevede che i veicoli elettrici a batteria registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 16.68%, fino al 2031. Le attrezzature diesel rimangono ben consolidate nelle flotte minerarie, grazie alla disponibilità di sistemi di stoccaggio del carburante, alle procedure di manutenzione e alla competenza dei tecnici. La sostituzione di questi sistemi richiede una pianificazione che va oltre il semplice acquisto di una nuova macchina. I costi delle infrastrutture di ricarica e l'affidabilità della fornitura di energia elettrica influenzeranno l'adozione, rendendo l'elettrificazione graduale. Le attrezzature convenzionali rimarranno importanti nei siti con accesso limitato alla rete elettrica.
Le apparecchiature elettriche a batteria risultano più vantaggiose dal punto di vista commerciale quando vengono integrate con sistemi energetici adeguati. Il progetto El Shaghab ad Assuan ha dimostrato che la generazione e l'accumulo di energia solare possono supportare i carichi minerari non collegati alla rete elettrica. Gli operatori minerari devono valutare congiuntamente i programmi di ricarica, il supporto delle batterie, le competenze della forza lavoro e i cicli di lavoro. I veicoli ibridi offrono una soluzione intermedia per ridurre il consumo di diesel mantenendo al contempo la capacità di riserva. Poiché i produttori offrono modelli sia convenzionali che elettrici, gli acquirenti possono allineare la scelta delle apparecchiature ai piani del sito, alla predisposizione delle infrastrutture e alle esigenze operative.
In base alla potenza erogata: le macchine di fascia media supportano le attività minerarie consolidate.
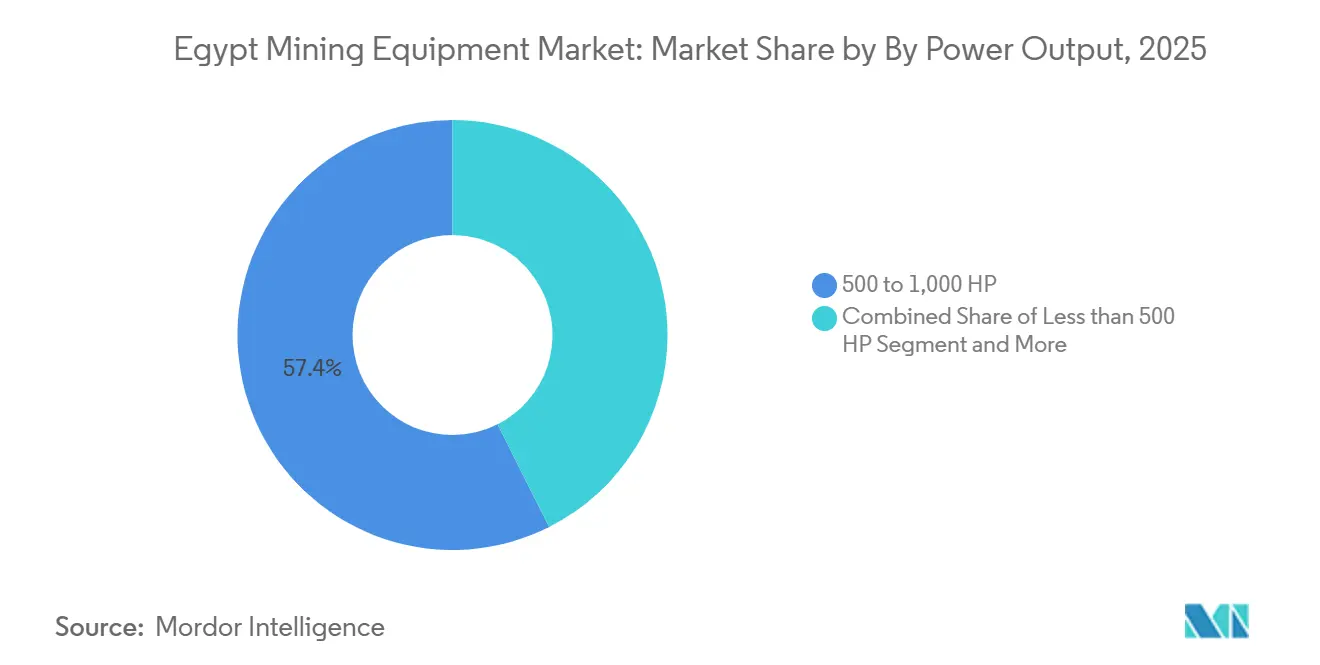
Nel 2025, le attrezzature con potenza compresa tra 500 e 1,000 CV rappresentavano il 57.43% della quota di mercato egiziana delle macchine per l'estrazione mineraria, mentre si prevede che le macchine con potenza inferiore a 500 CV registreranno il tasso di crescita annuale composto (CAGR) più elevato, pari al 10.64%, fino al 2031. Le macchine di fascia media rimangono fondamentali nelle grandi miniere di fosfati e oro, poiché supportano le operazioni quotidiane di trasporto e perforazione. Gli acquirenti valutano la produttività, la disponibilità, il consumo di carburante, l'assistenza del concessionario, il tipo di materiale e la configurazione della miniera. Il mercato egiziano delle macchine per l'estrazione mineraria si affida a queste macchine per garantire il movimento affidabile del minerale e del materiale di copertura nelle miniere a cielo aperto.
Le attrezzature con potenza superiore a 1,000 CV sono utilizzate nelle operazioni di estrazione a cielo aperto di maggiori dimensioni e rimangono strategicamente importanti nonostante una base di clienti ristretta. La domanda può aumentare in seguito alla presenza di grandi siti di estrazione di fosfati e importanti progetti auriferi, dove le macchine richiedono logistica specializzata, pianificazione della manutenzione e personale qualificato. Le attrezzature con potenza inferiore a 500 CV sono impiegate nelle attività di estrazione in cava, nella produzione di inerti e in lavori di estrazione di dimensioni minori, soprattutto in aree con spazi limitati. L'attività edilizia può sostenere la domanda attraverso il fabbisogno di materiale estratto dalle cave. Il mercato egiziano delle attrezzature minerarie copre una vasta gamma di scale operative, pertanto i rivenditori devono adattare le dimensioni delle macchine, il finanziamento e l'assistenza alle condizioni del sito.
Per applicazione: l'estrazione mineraria costituisce la base principale della domanda
Si prevede che l'estrazione mineraria deterrà il 50.27% della quota di mercato egiziana delle attrezzature minerarie nel 2025, mentre l'estrazione di metalli dovrebbe registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 9.67%, fino al 2031. Fosfati, calcare e sabbia silicea sono i principali minerali estratti in Egitto, a supporto delle applicazioni industriali e di estrazione. Il legame tra i fosfati e la produzione nazionale di fertilizzanti sostiene la domanda di attrezzature per l'estrazione e la lavorazione. Le attività di estrazione di calcare e sabbia silicea richiedono attrezzature affidabili per il carico, il trasporto, la frantumazione e la preparazione del materiale. L'estrazione del carbone rimane limitata a causa delle scarse risorse carbonifere dell'Egitto.
L'esplorazione aurifera nel Deserto Orientale e le prospettive di rame e zinco nel Sinai sostengono l'attività mineraria metallurgica. I progetti che passano dalla fase di esplorazione a quella di costruzione possono richiedere attrezzature per la perforazione, il carico, il trasporto e la lavorazione. La velocità con cui gli accordi di sfruttamento si trasformano in miniere operative influisce sul mercato egiziano delle attrezzature minerarie. I progetti metallurgici possono richiedere tempi di pianificazione più lunghi, poiché le aziende devono affrontare contemporaneamente aspetti geologici, infrastrutturali, autorizzativi e processi di lavorazione. I piani per l'idrogeno verde nella Zona Economica del Canale di Suez possono inoltre suscitare interesse per le materie prime minerarie a monte, qualora i relativi progetti industriali dovessero procedere.
Analisi geografica
Si prevede che la Zona del Canale di Suez e del Cairo deterrà il 62.84% della quota di mercato egiziana delle attrezzature minerarie entro il 2025. L'area funge da principale centro industriale, logistico, finanziario e di assistenza per i rivenditori in Egitto, con la Grande Cairo a capo delle attività di supporto commerciale. La Zona Economica del Canale di Suez supporta anche la pianificazione industriale, mentre i progetti relativi all'idrogeno verde potrebbero richiedere input minerari come minerale di ferro e fosfati. Il mercato trae vantaggio dal fatto che fornitori, finanziatori e reti di servizi supportino le attività minerarie da una base commerciale centrale.
L'Alto Egitto e il corridoio del Sinai e del Mar Rosso ospitano diversi giacimenti minerari attivi, tra cui risorse di fosfati nei dintorni di El Sebaeya e Abu Tartur. Il sito di El Shaghab ad Assuan rappresenta un punto di riferimento locale per l'utilizzo di energia solare e sistemi di accumulo off-grid nel settore minerario. L'attività aurifera nel Deserto Orientale e a Sukari rafforza il ruolo di questo corridoio nella domanda di attrezzature per l'estrazione mineraria. I siti remoti richiedono macchinari robusti, un'attenta pianificazione dei ricambi e un'assistenza sul campo tempestiva, poiché l'accesso all'energia e ai servizi varia a seconda della località.
Si prevede che il Delta del Nilo registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.88%, entro il 2031. La domanda nella regione è più strettamente legata agli aggregati per l'edilizia e ai minerali industriali che all'estrazione di grandi quantità di roccia dura. Il corridoio Delta-Alessandria e i porti della costa settentrionale supportano la distribuzione di attrezzature, l'estrazione, la lavorazione e il trasporto di materiali verso altre regioni. I corridoi logistici pianificati potrebbero agevolare il trasporto di minerali sfusi e macchinari pesanti, mentre tra i potenziali clienti potrebbero esserci operatori di cave, fornitori di materiali edili e aziende di lavorazione di minerali industriali.
Panorama competitivo
Il mercato egiziano delle macchine per l'industria mineraria è moderatamente consolidato, con Caterpillar, Komatsu, Sandvik, Epiroc e Liebherr in posizioni di leadership. Queste aziende si affidano a un'ampia gamma di prodotti e a solide capacità di assistenza post-vendita, poiché gli operatori necessitano di poter usufruire delle attrezzature anche dopo l'acquisto iniziale. Mantrac Egypt supporta le macchine Caterpillar attraverso servizi locali, strumenti di gestione della flotta, prodotti finanziari e assistenza tecnica continua. Le soluzioni di perforazione elettriche e a batteria lanciate da Sandvik nel 2026 sottolineano l'importanza della tecnologia, della disponibilità dei ricambi e del supporto per l'intero ciclo di vita.
I produttori cinesi stanno esercitando una forte pressione competitiva, soprattutto nel settore delle macchine movimento terra e degli autocarri, dove la trasparenza dei prezzi può influenzare le decisioni di acquisto. Il loro successo in Egitto dipende dalla capacità di costruire un servizio locale, garantire la disponibilità dei ricambi e fornire un supporto tecnico che soddisfi le aspettative in termini di tempi di operatività. I clienti potrebbero testare nuovi fornitori in applicazioni a basso rischio, ma potrebbero esitare a cambiare fornitore per attrezzature legate a sistemi di manutenzione consolidati. Noleggio, leasing, finanziamento e chiari impegni di assistenza a vita possono aiutare i fornitori affermati a rispondere alle esigenze del mercato, mantenendo al contempo la fiducia degli operatori.
Il settore della lavorazione dei minerali presenta una struttura competitiva ben definita, poiché gli operatori spesso selezionano le apparecchiature di frantumazione, vagliatura e altre attrezzature correlate all'interno di progetti impiantistici e ingegneristici più ampi. Metso, FLSmidth e Weir rimangono rilevanti in questa nicchia, dove la sostituzione delle apparecchiature può risultare complessa una volta che un impianto è stato costruito attorno a uno specifico diagramma di flusso. Con l'orientamento dei progetti verso la valorizzazione a livello nazionale, i fornitori potrebbero essere coinvolti in fasi più precoci del processo di pianificazione. Gli acquirenti continueranno a confrontare prezzi, disponibilità, fabbisogno energetico, opzioni di finanziamento e qualità del servizio.
Leader del settore delle attrezzature minerarie in Egitto
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Liebherr International AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: MaxMine ha annunciato il lancio di MAXI, il suo nuovo assistente basato sull'intelligenza artificiale, progettato specificamente per i sistemi di gestione delle flotte nel settore minerario. MAXI utilizza analisi dettagliate provenienti dai sistemi Pulse e Impact di MaxMine per identificare i problemi di prestazioni, tra cui lacune operative e malfunzionamenti delle apparecchiature.
- Aprile 2026: Epiroc ha lanciato una nuova generazione di soluzioni di ricarica progettate per affrontare le sfide specifiche dell'estrazione mineraria sotterranea e dell'elettrificazione per impieghi gravosi.
Ambito del rapporto sul mercato delle attrezzature minerarie in Egitto
Il mercato egiziano delle attrezzature minerarie è segmentato per tipologia di attrezzatura, livello di automazione, tipo di propulsione, potenza erogata, applicazione e regione. Per tipologia di attrezzatura, il mercato è segmentato in attrezzature per l'estrazione a cielo aperto, attrezzature per l'estrazione sotterranea, attrezzature per la lavorazione dei minerali, perforatrici e frantumatori, attrezzature per la frantumazione, la polverizzazione e la vagliatura, e caricatori e autocarri. Per livello di automazione, il mercato è segmentato in attrezzature manuali, semiautonome e completamente autonome. Per tipo di propulsione, il mercato è segmentato in motori a combustione interna, veicoli elettrici a batteria e veicoli ibridi. Per potenza erogata, il mercato è segmentato in meno di 500 CV, da 500 a 1,000 CV e oltre 1,000 CV. Per applicazione, il mercato è segmentato in estrazione di metalli, estrazione di minerali ed estrazione del carbone. Per regione, il mercato è segmentato in Cairo e zona del Canale di Suez, Alessandria e costa settentrionale, Alto Egitto, Sinai e Mar Rosso e Delta del Nilo. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Attrezzature minerarie di superficie |
| Attrezzatura mineraria sotterranea |
| Attrezzatura per la lavorazione dei minerali |
| Trivelle e demolitori |
| Frantumazione, polverizzazione e vagliatura |
| Caricatori e autocarri da trasporto |
| Attrezzatura manuale |
| Attrezzatura semi-autonoma |
| Attrezzatura completamente autonoma |
| Veicoli con motore a combustione interna |
| Veicoli elettrici a batteria |
| Veicoli ibridi |
| Meno di 500 HP |
| da 500 a 1,000 HP |
| Sopra i 1,000 HP |
| Estrazione del metallo |
| Estrazione mineraria |
| Estrazione del carbone |
| Zona del Canale del Cairo e di Suez |
| Alessandria e costa settentrionale |
| Alto Egitto |
| Sinai e Mar Rosso |
| Delta del Nilo |
| Per tipo di apparecchiatura | Attrezzature minerarie di superficie |
| Attrezzatura mineraria sotterranea | |
| Attrezzatura per la lavorazione dei minerali | |
| Trivelle e demolitori | |
| Frantumazione, polverizzazione e vagliatura | |
| Caricatori e autocarri da trasporto | |
| Per livello di automazione | Attrezzatura manuale |
| Attrezzatura semi-autonoma | |
| Attrezzatura completamente autonoma | |
| Per tipo di propulsore | Veicoli con motore a combustione interna |
| Veicoli elettrici a batteria | |
| Veicoli ibridi | |
| Per potenza | Meno di 500 HP |
| da 500 a 1,000 HP | |
| Sopra i 1,000 HP | |
| Per Applicazione | Estrazione del metallo |
| Estrazione mineraria | |
| Estrazione del carbone | |
| Per geografia | Zona del Canale del Cairo e di Suez |
| Alessandria e costa settentrionale | |
| Alto Egitto | |
| Sinai e Mar Rosso | |
| Delta del Nilo |
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato egiziano delle attrezzature minerarie e con quale rapidità crescerà?
Il mercato egiziano delle attrezzature minerarie aveva un valore di 176.53 milioni di dollari e si prevede che raggiungerà i 301.97 milioni di dollari entro il 2031, rispetto ai 193.05 milioni di dollari del 2026, registrando un tasso di crescita annuo composto (CAGR) del 9.36% durante il periodo di previsione (2026-2031).
Quali sono i fattori che trainano la domanda di attrezzature minerarie in Egitto?
Il rinnovo della flotta, le attività di esplorazione, i cambiamenti nelle politiche minerarie e la domanda legata ai progetti di estrazione di fosfati e oro influenzano le decisioni di acquisto delle attrezzature.
Quale categoria di attrezzature è la più richiesta in Egitto?
Nel 2025, le attrezzature per l'estrazione a cielo aperto detenevano una quota del 48.38%, a testimonianza della dipendenza del paese dall'estrazione a cielo aperto.
Perché i fornitori di attrezzature minerarie si concentrano sulle reti di assistenza in Egitto?
I siti minerari necessitano di un accesso affidabile a ricambi, manutenzione e supporto tecnico, soprattutto nelle zone operative remote.


