

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
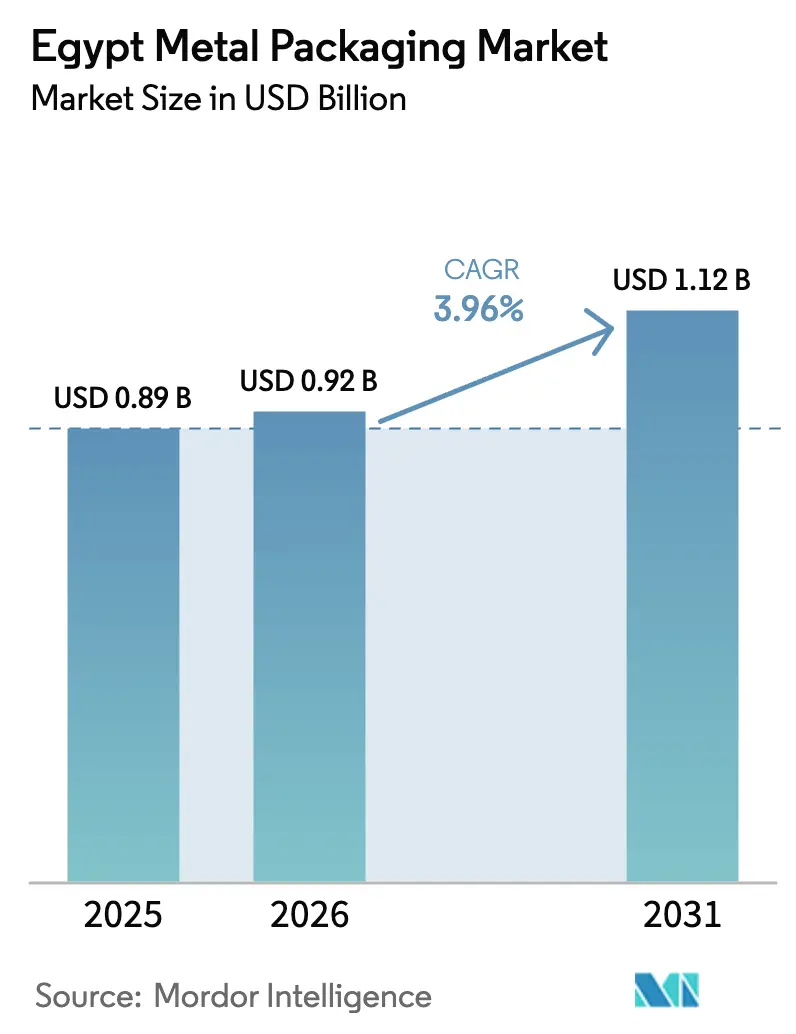
| Dimensione del mercato (2026) | 0.92 miliardo di dollari |
| Dimensione del mercato (2031) | 1.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.96% CAGR |
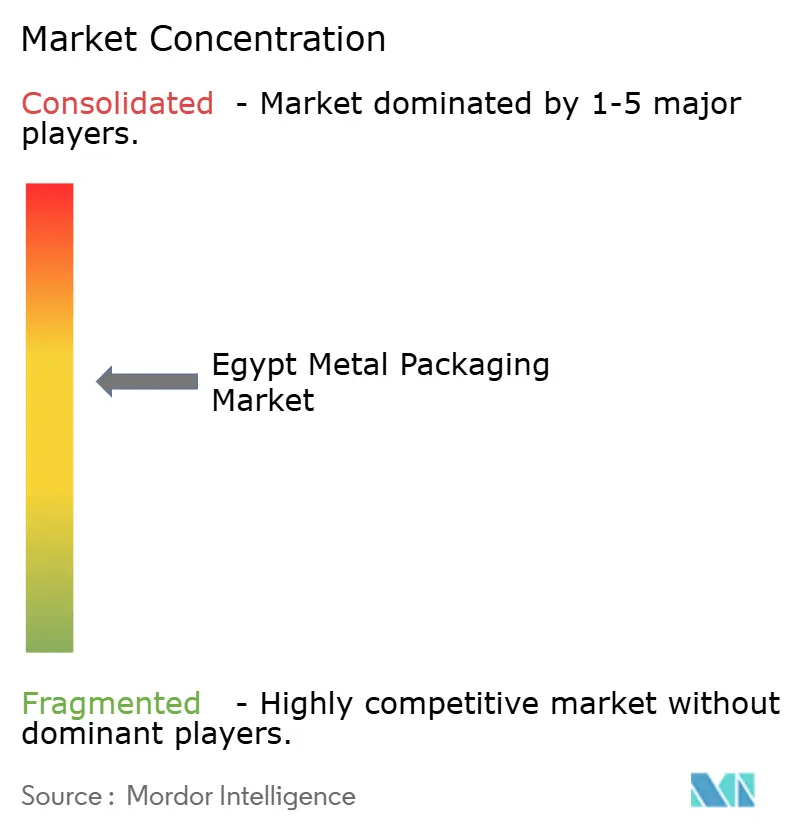
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi metallici in Egitto di Mordor Intelligence
Si prevede che il mercato egiziano degli imballaggi metallici aumenterà da 0.89 miliardi di dollari nel 2025 e 0.92 miliardi di dollari nel 2026 a 1.12 miliardi di dollari entro il 2031, registrando un CAGR del 3.96% tra il 2026 e il 2031. L'aumento della produzione di bevande, la crescita delle esportazioni di prodotti agroalimentari e i nuovi investimenti nelle fonderie di alluminio nazionali stanno ampliando la domanda degli utenti finali, limitando al contempo l'impatto delle oscillazioni dei tassi di cambio sulle materie prime importate. I consumi trainati dal turismo nel canale HoReCa, gli incentivi governativi nell'ambito del regime di Golden License e la crescente adozione di lattine premium con codice QR continuano a favorire il mercato egiziano degli imballaggi metallici, nonostante l'aumento della capacità produttiva da parte dei fornitori di PET. I progetti pilota di riciclo nazionali, sebbene ancora agli inizi, stanno iniziando a migliorare la disponibilità di rottami. Allo stesso tempo, la volatilità dei prezzi del London Metal Exchange e il precedente deprezzamento della sterlina egiziana introducono una variabilità dei costi a breve termine che i trasformatori devono gestire attraverso contratti di copertura e di fornitura a lungo termine con Egyptalum e altre fonderie regionali.
Punti chiave del rapporto
- In base al materiale, l'alluminio ha dominato la quota di mercato degli imballaggi metallici in Egitto nel 2025, con una quota del 60.17%, mentre si prevede che l'acciaio registrerà un CAGR del 4.56% fino al 2031.
- Per tipologia di prodotto, le lattine hanno rappresentato il 58.17% del fatturato nel 2025, mentre si prevede che i fusti e i fusti per la spedizione cresceranno a un CAGR del 5.23% entro il 2031.
- In termini di capacità, i contenitori fino a 1 litro hanno rappresentato il 42.23% della quota di mercato degli imballaggi metallici in Egitto nel 2025 e il segmento >1L-25L è destinato a crescere a un CAGR del 4.78% nel periodo 2026-2031.
- Per settore di utilizzo finale, le bevande hanno conquistato una quota del 39.23% nel 2025, mentre il segmento industriale sta crescendo a un CAGR del 5.44% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi metallici in Egitto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'espansione della fonderia di alluminio nazionale aumenta la fornitura locale di lamiere lattine | + 0.8% | Zone industriali nazionali, di Alessandria e Nag Hammadi | Medio termine (2-4 anni) |
| Crescente domanda di bevande da parte del canale turistico e HoReCa | + 0.9% | Guadagni nazionali e iniziali nelle località turistiche del Cairo, Alessandria e Mar Rosso | A breve termine (≤ 2 anni) |
| I progetti pilota EPR e cauzione-restituzione favoriscono i contenitori metallici altamente riciclabili | + 0.6% | Nazionale, pilota nella zona del Mar Rosso | A lungo termine (≥ 4 anni) |
| I proprietari dei marchi passano a lattine premium, intelligenti e con codice QR | + 0.4% | Nazionale, guidato da marchi multinazionali di bevande | Medio termine (2-4 anni) |
| Crescita delle esportazioni di lattine per l'industria agroalimentare | + 0.5% | Zona economica del Delta del Nilo e del Canale di Suez | Medio termine (2-4 anni) |
| Incentivi governativi per l'industrializzazione sostitutiva delle importazioni | + 0.5% | A livello nazionale con regime di licenza d'oro | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'espansione della fonderia di alluminio nazionale aumenta la fornitura locale di lamiere lattine
Egyptalum e Aluminium Bahrain hanno firmato un memorandum d'intesa da 3 miliardi di dollari nel settembre 2025 per sviluppare una raffineria di allumina che alimenterà 1.5 milioni di tonnellate di materia prima ai laminatoi a valle. [1] Egyptalum, “Egyptalum and Alba Sign Alumina Refinery MoU,” Egyptalum, egyptalum.com Gli utili di Egyptalum sono aumentati del 160% nel primo trimestre dell'anno fiscale 2024/25 grazie ai prezzi più elevati dell'alluminio e agli investimenti pianificati nell'energia solare che hanno ridotto l'intensità energetica. [2] Scatec, “Scatec Partners with Egyptalum on Solar Plant,” Scatec, scatec.com Una maggiore disponibilità locale di fogli di latta riduce i tempi di consegna per i trasformatori e diminuisce l'esposizione alle valute forti, aiutando il mercato egiziano degli imballaggi metallici a soddisfare gli ordini just-in-time dei marchi di bevande che testano gusti stagionali. Si prevede che la raffineria consentirà di raddoppiare la capacità produttiva nazionale di lattine entro il 2030, creerà posti di lavoro altamente qualificati nell'Alto Egitto e rafforzerà la narrativa sulla sicurezza dell'approvvigionamento che i produttori di alluminio utilizzano quando competono con il PET. Catene di approvvigionamento più corte consentono inoltre lotti di produzione più piccoli, in linea con la tendenza alla proliferazione di referenze nei settori delle bibite artigianali e delle bevande energetiche.
Crescente domanda di bevande da parte del canale turistico e HoReCa
L'Egitto ha accolto 15.7 milioni di turisti nel 2024 e il settore turistico è cresciuto del 13.8% nel primo trimestre dell'anno fiscale 2025/26. Hotel, ristoranti e bar preferiscono le lattine di alluminio monodose che si raffreddano rapidamente e riducono al minimo gli sprechi. La produzione di bevande è balzata del 37% nello stesso trimestre, superando di gran lunga la crescita complessiva della produzione non petrolifera del 14.5%. Il corridoio del Mar Rosso, che ospita circa il 40% delle camere d'albergo egiziane, sta ampliando l'offerta di bevande premium, includendo bibite artigianali confezionate esclusivamente in lattina per supportare lo storytelling del marchio. Questa domanda alimenta direttamente il mercato egiziano degli imballaggi metallici, sostenendo l'elevata produttività delle linee Ball e Crown e aprendo al contempo un margine di utilizzo della capacità per i trasformatori locali. La solida connettività aerea regionale verso Hurghada e Sharm el Sheikh accelera anche il turnover della catena del freddo, un'altra variabile che favorisce le lattine leggere rispetto al vetro.
I progetti pilota EPR e cauzione-restituzione favoriscono i contenitori metallici altamente riciclabili
L'Organizzazione delle Nazioni Unite per lo Sviluppo Industriale e la GIZ hanno assistito l'Egitto nella progettazione di un quadro di responsabilità estesa del produttore, entrato nella fase pilota nel Mar Rosso nel 2024. [3] UNIDO, "Quadro di responsabilità estesa del produttore per i rifiuti di imballaggio", UNIDO, unido.org Nel settembre 2025, SIG, Plastic Bank, Carta Misr e TileGreen hanno lanciato il primo sistema a ciclo chiuso per cartoni per bevande in Egitto, con l'obiettivo di recuperare 700 tonnellate di materiali entro tre anni. Le lattine di alluminio contengono già il 74% di contenuto riciclato a livello globale, una cifra che Ball prevede di aumentare all'85% entro il 2030. Gli obiettivi EPR in evoluzione dell'Egitto penalizzeranno i substrati a bassa riciclabilità in modo più marcato rispetto ai metalli infinitamente riciclabili, il che posiziona il mercato egiziano degli imballaggi metallici per volumi incrementali da parte dei proprietari di marchi attenti alla sostenibilità. La raccolta di 29,000 tonnellate di PET da parte di Coca-Cola HBC Egitto nel 2024 indica che le multinazionali delle bevande prevedono a breve termine obblighi di cauzione e restituzione. La formalizzazione di tali sistemi innalzerà il livello di competitività per la plastica, premiando al contempo le aziende di trasformazione in grado di certificare il contenuto riciclato secondo i protocolli dell'Aluminium Stewardship Initiative.
I proprietari dei marchi passano a lattine premium, intelligenti e con codice QR
La stampa a dati variabili consente ora a ogni lattina di riportare un codice QR univoco, sbloccando programmi fedeltà, controlli di provenienza e istruzioni dinamiche per il riciclo. Le macchine da stampa digitali di Ball supportano rapidi cambi di grafica senza costi di lastra, consentendo ai venditori di bevande egiziani di sincronizzare i lanci di edizioni limitate con le campagne sui social media. Il settore del packaging egiziano, che comprende oltre 8,000 aziende, sta ordinando più lacca opaca, vernice tattile e inchiostro termocromico per migliorare la presenza a scaffale, soprattutto nel segmento delle bevande energetiche, dove i prezzi unitari superano del 20-30% quelli delle bevande analcoliche standard. Le lattine intelligenti scoraggiano anche la contraffazione, un problema per le importazioni ad alto margine vendute attraverso la vendita al dettaglio informale nell'area del Cairo. Con la penetrazione degli smartphone che supera il 90%, le promozioni "scansiona e vinci" diventano più efficaci, rafforzando il ciclo di feedback tra proprietari di marchi e consumatori e consolidando ulteriormente il mercato egiziano degli imballaggi metallici in applicazioni ad alto valore aggiunto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili degli input di alluminio e acciaio | -0.5% | Globale, passaggio all'Egitto tramite contratti collegati al LME | A breve termine (≤ 2 anni) |
| Nascente infrastruttura organizzata per la raccolta e il riciclaggio dei rottami | -0.3% | Dominio nazionale del settore informale | A lungo termine (≥ 4 anni) |
| Forte concorrenza da parte di bottiglie flessibili leggere e PET | -0.4% | Linee nazionali, in particolare latticini, succhi e oli commestibili | Medio termine (2-4 anni) |
| Le oscillazioni dei tassi di cambio aumentano i costi delle lacche e dei rivestimenti importati | -0.3% | Nazionale, convertitori provenienti da Europa e Asia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili degli input di alluminio e acciaio
I contratti del London Metal Exchange hanno oscillato del 15-20% su base trimestrale negli ultimi due anni, comprimendo i margini per i trasformatori privi di accordi di copertura. Le riserve internazionali nette dell'Egitto ammontavano a 48.7 miliardi di dollari a novembre 2025, eppure il debito estero ha raggiunto i 161.2 miliardi di dollari, limitando il margine fiscale per i sussidi industriali. Greif ha riportato margini più ridotti per i fusti nel quarto trimestre fiscale 2024, dopo che i clienti si sono opposti alle clausole di trasferimento dei costi. Quando i prezzi dell'alluminio aumentano parallelamente all'indebolimento della sterlina, i trasformatori che servono clienti esteri subiscono un doppio colpo, poiché la produzione viene fatturata in dollari, mentre gli input sono denominati in EGP. Gli accordi a breve termine con Egyptalum per la fornitura di billette a sconti indicizzati offrono un certo sollievo, ma raramente coprono lacche, rivetti o rivestimenti per coil importati provenienti da Europa e Asia.
Nascente infrastruttura organizzata per la raccolta e il riciclaggio dei rottami
Circa 60,000-80,000 raccoglitori informali di rifiuti recuperano materiale post-consumo, ma la mancanza di un sistema centralizzato di smistamento e lavaggio limita la purezza dei rottami di alluminio che entrano nelle fonderie. Un impianto per PET da 20 milioni di dollari è in costruzione nella Zona Economica del Canale di Suez, ma non è stato annunciato alcun impianto di alluminio su larga scala paragonabile. Le fonderie nazionali si affidano quindi ai rottami pre-consumo importati, aggiungendo costi logistici e diluendo la narrativa dell'economia circolare che i produttori di imballaggi metallici utilizzano per differenziare il PET. Senza un sistema nazionale di deposito cauzionale, le lattine per bevande continuano a essere incluse nei flussi di rifiuti urbani misti, aumentando la contaminazione e riducendo i costi di raccolta. Finché non si amplierà l'aggregazione formale dei rottami, gli obiettivi relativi al contenuto di materiale riciclato dipenderanno maggiormente dalle materie prime straniere che dalla raccolta locale, rallentando i progressi rispetto agli impegni pubblici di sostenibilità.
Analisi del segmento
Per materiale: l'acciaio guadagna slancio nei fusti destinati all'esportazione
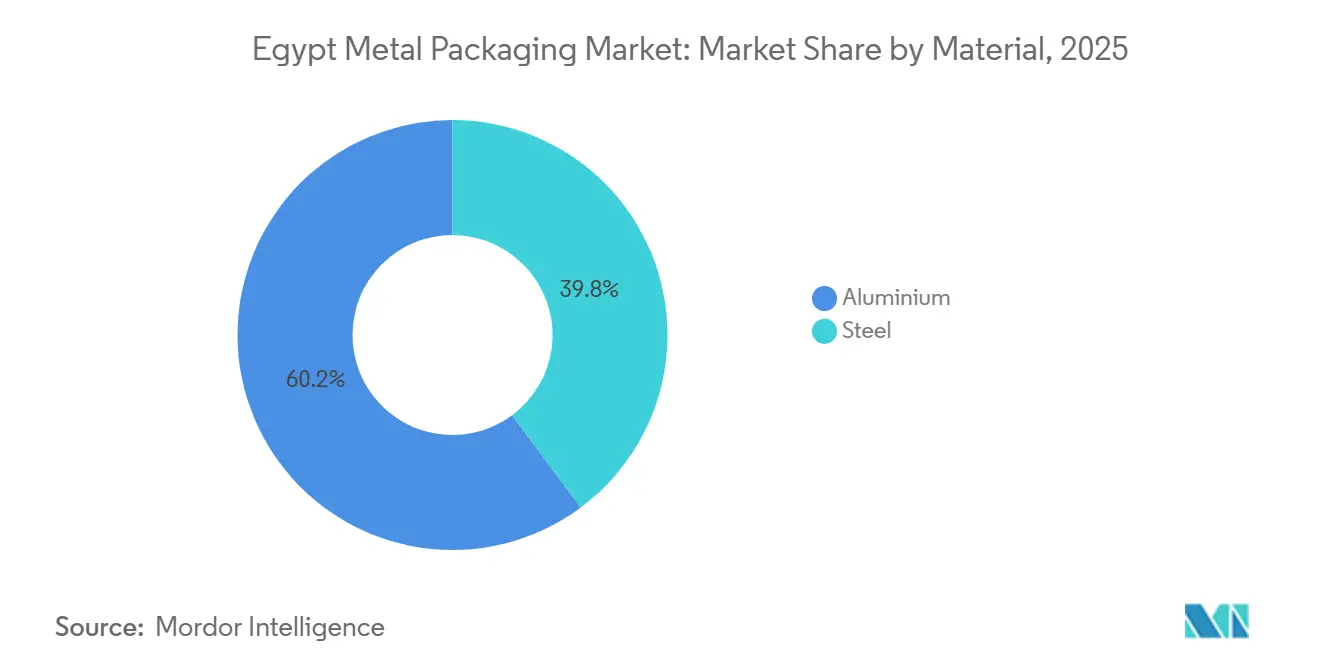
L'alluminio ha mantenuto il 60.17% della quota di mercato degli imballaggi metallici in Egitto nel 2025, poiché è il principale produttore di lattine per bevande, aerosol e contenitori per alimenti retort di alta qualità. L'acciaio, tuttavia, è destinato a crescere a un CAGR del 4.56% fino al 2031, il tasso più rapido tra i materiali, grazie alla crescente domanda di contenitori conici da parte degli esportatori di concentrato di pomodoro e tonno. I ricavi dell'alluminio seguono la produzione di bevande, che è aumentata del 37% nel primo trimestre dell'anno fiscale 2025/26, mentre l'acciaio beneficia delle esportazioni di prodotti agroalimentari egiziani che hanno raggiunto i 6.1 miliardi di dollari nel 2024. Le dimensioni del mercato egiziano degli imballaggi metallici in alluminio sono in costante espansione, ma l'accessibilità economica e la robustezza dell'acciaio lo rendono l'opzione preferita per i concentrati sfusi che transitano attraverso il corridoio del Canale di Suez.
I progetti di fonderia nazionali ridurranno la dipendenza dalle importazioni di lamiere di alluminio e potrebbero mitigare la volatilità dei prezzi, ma l'acciaio gode di una consolidata base di rivestimenti in banda stagnata che serve clienti del settore chimico e delle vernici con tempi di consegna rapidi. Greif Egypt sfrutta stabilimenti certificati ISO per fornire sia fusti standard che formati conici al Nord Africa, rafforzando l'attrattiva transfrontaliera del materiale. Le lattine in banda stagnata prodotte a 10th of Ramadan City raggiungono le linee di produzione di oli commestibili e adesivi nell'Alto Egitto, diversificando ulteriormente il portafoglio ordini dell'acciaio. Di conseguenza, i responsabili degli acquisti bilanciano il risparmio di peso e le tematiche del riciclo con il costo totale di consegna, garantendo che entrambi i materiali mantengano una rilevanza strategica nel mercato egiziano degli imballaggi metallici.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: le lattine dominano, i fusti accelerano
Le lattine hanno rappresentato il 58.17% del fatturato del 2025, sottolineando il loro ruolo centrale nelle bevande analcoliche gassate, nella birra, nel caffè pronto da bere e negli aerosol destinati alla vendita sul mercato interno e alla riesportazione nel Levante. Si prevede che la spedizione di fusti e fusti, sebbene di volume base inferiore, aumenterà a un CAGR del 5.23% fino al 2031, poiché i distretti industriali e di trasformazione agroalimentare egiziani si affidano a contenitori in acciaio di grande formato per la logistica sfusa. Le lattine per bevande fino a 70 cl supportano l'utilizzo degli impianti presso i siti di Ball e Crown vicino al Cairo, ma le nuove linee di concentrato di pomodoro nella Zona Economica del Canale di Suez stanno prenotando fusti conici a tre pezzi mesi prima della messa in servizio. Le dimensioni del mercato egiziano degli imballaggi metallici legati ai fusti stanno quindi aumentando di pari passo con i contratti di esportazione di prodotti alimentari trasformati stipulati nell'ambito di regimi di esenzione doganale con i partner COMESA.
L'espansione di CairoPac a 1.2 milioni di lattine al giorno amplia gli SKU a rapida rotazione per tonno e legumi forniti dai rivenditori mediorientali, mentre le linee di prodotti aerosol di MetalPrint beneficiano della crescente domanda di prodotti per la cura della casa e della persona tra la classe media urbana egiziana. La resilienza della catena di approvvigionamento spinge alcuni produttori di vernici ad affidarsi a due fonti di bombole, EuroPack e Greif, riducendo il rischio di fermi linea. Il profilo della tipologia di prodotto rispecchia quindi la strategia industriale egiziana: le lattine rimangono il cavallo di battaglia per le bevande, ma i fusti si ritagliano la corsia preferenziale con l'espansione delle infrastrutture per l'esportazione all'ingrosso.
Per capacità: i container di fascia media recuperano terreno
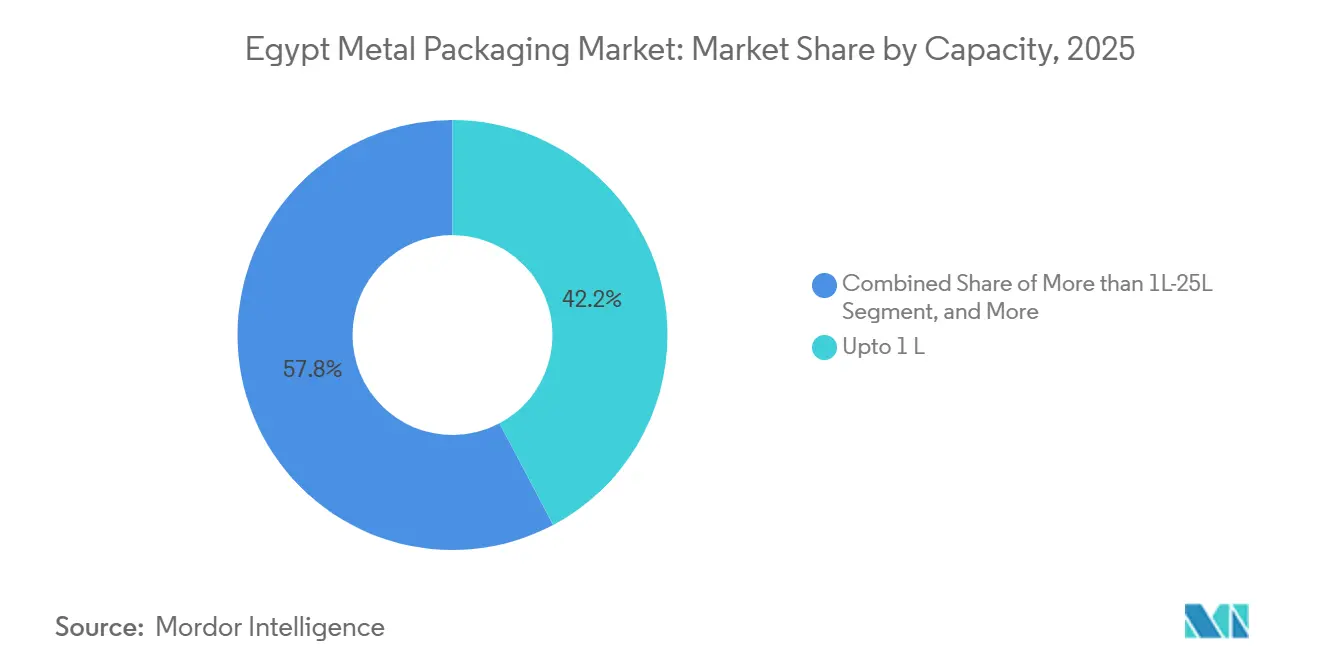
I contenitori fino a 1 litro detenevano il 42.23% della quota di mercato degli imballaggi metallici in Egitto nel 2025, riflettendo il predominio delle lattine da 250-500 ml consumate nel settore HoReCa e nei multipack al dettaglio. Si prevede che la fascia di mercato da 1L a 25L crescerà del 4.78% annuo, trainata dai produttori di vernici, prodotti chimici e oli alimentari alla ricerca di formati metallici con sigillo di garanzia che resistano alle pressioni di riempimento a caldo e di impilamento. Con la ripresa del turismo, i proprietari di bar a Hurghada ordinano lattine sottili da 330 ml per bevande energetiche che si raffreddano rapidamente e liberano spazio in frigorifero. Nel frattempo, i produttori di vernici nella città del 6 ottobre stanno passando a secchi da 18 litri con coperchi di sicurezza per bambini, una nicchia in cui le dimensioni del mercato degli imballaggi metallici in Egitto mostrano ancora un margine di manovra per la sostituzione delle importazioni.
Le confezioni di grande capacità superiori a 25 litri stanno crescendo di pari passo con la produzione di lubrificanti e prodotti chimici speciali, ma devono far fronte a limitazioni di pallettizzazione nel trasporto terrestre verso l'Africa subsahariana. I design conici dell'Egitto consentono l'impilamento a incastro, riducendo il volume di spedizione e rafforzando il suo franchise nelle esportazioni di concentrato di pomodoro verso l'Europa. I formati monodose rimarranno indispensabili per le bevande in rapida evoluzione, ma le confezioni di fascia media attraggono sempre più investimenti, poiché l'Egitto punta a una maggiore penetrazione nei mercati regionali dell'edilizia e dei prodotti agricoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: le linee industriali superano la crescita delle bevande
Le bevande hanno detenuto il 39.23% della quota di mercato nel 2025, sostenute dal turismo, dall'aumento del reddito disponibile e dal lancio di prodotti multigusto tra i marchi globali di bibite gassate. Tuttavia, il segmento industriale è sulla buona strada per un CAGR del 5.44% fino al 2031, superando tutti i concorrenti grazie agli incentivi governativi per gli impianti chimici e lubrificanti nazionali che impongono l'uso di imballaggi locali. Il mercato egiziano degli imballaggi metallici acquistati dalle aziende di riempimento di bevande continua a crescere, principalmente grazie alle bevande energetiche e al caffè pronto da bere che si affidano a eleganti lattine di alluminio per la differenziazione del marchio. Il continuo potenziamento della capacità produttiva di Crown supporta questa traiettoria e segnala la fiducia costante dei partner multinazionali.
Le aziende di trasformazione alimentare orientate all'esportazione hanno registrato un incremento del valore del 21% nel 2024 e continuano a espandersi, ma ora condividono la capacità produttiva con i produttori di vernici, adesivi e prodotti chimici speciali che cercano fusti in acciaio con certificazione ISO. Greif Egypt soddisfa questa domanda offrendo prodotti conformi alle normative globali sulle merci pericolose, il che a sua volta riduce i premi assicurativi per gli esportatori. Gli utilizzatori di prodotti farmaceutici e cosmetici, supportati dal nuovo stabilimento di Abdos FMCG, si stanno orientando verso gli aerosol metallici per spray antisettici e deodoranti per migliorarne le proprietà barriera. Con la maturazione della supply chain industriale, i volumi degli ordini si spostano verso fusti e secchi più grandi, orientando i ricavi verso il settore con il CAGR previsto più rapido all'interno del mercato egiziano degli imballaggi metallici.
Analisi geografica
L'area metropolitana del Cairo genera quasi il 45% della domanda nazionale, con linee di riempimento lattine per bevande, produzione farmaceutica e una fitta rete HoReCa che consuma quotidianamente formati monodose. I governatorati del Delta del Nilo contribuiscono per circa il 30%, trainati dagli impianti di trasformazione agroalimentare di Dakahlia e Gharbia che inscatolano pomodori e concentrati di frutta in contenitori conici di acciaio per la successiva spedizione attraverso Damietta e Porto Said. La Zona Economica del Canale di Suez emerge come terzo punto di riferimento, dove logistica integrata, stoccaggio doganale e sconti all'esportazione attraggono investitori nel settore del packaging, tra cui il progetto da 48 milioni di dollari di Huhtamaki per il cartone di fibra, approvato nel gennaio 2025.
Alessandria e il corridoio turistico del Mar Rosso rappresentano complessivamente circa il 40% delle camere d'albergo e quindi determinano alti tassi di turnover durante la stagione turistica. Port Said ospita la struttura di GCAN, che punta alle esportazioni del Levante, sfruttando la sua vicinanza al canale e le procedure doganali semplificate. L'Alto Egitto contribuisce oggi per meno del 10%, ma potrebbe aumentare se la raffineria di Egyptalum a Nag Hammadi stimolerà ulteriori investimenti a valle.
L'economia dei trasporti influenza l'ubicazione degli impianti. Le opzioni di trasporto ferroviario e fluviale lungo il Nilo riducono i costi di trasporto di ritorno, incoraggiando i trasformatori a concentrarsi in prossimità di impianti di riempimento di bevande o petrolchimici. Le autorizzazioni per le licenze d'oro, che raggiungeranno quota 43 entro gennaio 2025, sono deliberatamente mappate per diversificare la capacità industriale oltre il congestionato hub del Cairo, allentando la pressione sulle tariffe di trasporto nazionali e ampliando al contempo la presenza geografica del mercato egiziano degli imballaggi metallici.
Panorama normativo
L'Organizzazione egiziana per gli standard e la qualità (EOS) è l'ente regolatore principale per gli standard degli imballaggi metallici, con la norma ES 2146:1992 che stabilisce i requisiti generali per gli imballaggi metallici a contatto con gli alimenti, tra cui la composizione chimica, la resistenza alla corrosione e l'integrità strutturale.
L'Autorità nazionale per la sicurezza alimentare (NFSA) impone requisiti vincolanti per i materiali a contatto con gli alimenti, tra cui la Decisione n. 17/2022, in vigore dal 19 ottobre 2022, mentre la Direttiva EOS 8964/2024 introduce i test per le sostanze pericolose negli imballaggi. L'Autorità di regolamentazione della gestione dei rifiuti (Waste Management Regulatory Authority) supervisiona l'iniziativa Green Label per promuovere l'utilizzo di materiali riciclabili e pratiche di produzione pulite, collegando la conformità degli imballaggi a politiche più ampie di economia circolare.
Analisi della catena del valore
La produzione egiziana di imballaggi metallici inizia con le materie prime metalliche a monte e prosegue attraverso la laminazione e la fornitura di lamiere fino alla fabbricazione di lattine, alla verniciatura, alla stampa e alla finitura. Ball Beverage Packaging Egypt SAE opera a Giza, mentre Ghandour Brothers Metal Industries (GCAN) gestisce stabilimenti a Port Said e nella città di 10th of Ramadan, contribuendo a consolidare la capacità produttiva nazionale.
La domanda è concentrata nei settori delle bevande, della trasformazione alimentare, delle vernici e dei prodotti chimici, nonché in quello industriale, con i centri logistici del Cairo e della regione dei canali a supporto del flusso di merci. I trasformatori dipendono ancora da lacche, inchiostri e rivestimenti importati, il che aumenta l'importanza dell'espansione della capacità produttiva nazionale e del rispetto dei requisiti ISO e NFSA per il contatto con gli alimenti, soprattutto per chi punta ai mercati di esportazione.
Panorama competitivo
La concentrazione del mercato è moderata, poiché due colossi globali coesistono accanto a una serie di agili trasformatori locali. Le vendite di Ball Corporation nell'area EMEA hanno raggiunto 1.059 miliardi di dollari nel terzo trimestre del 2025, in crescita dell'11.5% su base annua, grazie alle sue credenziali di contenuto riciclato, che le garantiscono contratti con marchi di bevande multinazionali. Crown gestisce uno stabilimento a due linee fuori dal Cairo e continua a eliminare i colli di bottiglia alle linee finali per gestire le variazioni di diametro delle lattine sottili richieste dai venditori di bevande energetiche. Greif Egypt, fondata nel 1992, è leader nella fornitura di fusti in acciaio per prodotti chimici e lubrificanti, capitalizzando sui sistemi di qualità e sulla rete di distribuzione regionale della casa madre.
I player di fascia media, come CairoPac e MetalPrint, si differenziano per tempi di consegna più brevi, quantitativi minimi d'ordine inferiori e la disponibilità ad accogliere pallet di diametri misti per i marchi alimentari delle PMI. Le certificazioni ISO 9001 sono diffuse, ma solo una manciata di aziende investe in audit di neutralità carbonica ISO 14001 o PAS 2060, ora richiesti dalle grandi aziende di beni di consumo confezionati. La stampa digitale e la codifica QR sono ancora servizi di nicchia offerti da Ball, sebbene i converter locali stiano valutando kit di retrofit modulari per aiutare i decoratori esistenti a colmare questa lacuna.
L'intensità competitiva è in aumento, poiché i fornitori di PET completano le linee di prodotti freschi e corteggiano i produttori di bevande con bottiglie leggere. I produttori di imballaggi metallici rispondono evidenziando la riciclabilità, la garanzia di manomissione e l'efficienza della catena del freddo. L'assenza di una tassa EPR obbligatoria offre ai trasformatori scarsi incentivi economici a finanziare le infrastrutture di raccolta, eppure gli operatori lungimiranti sperimentano programmi di "can-back" per bloccare i contratti prima dell'imminente regolamentazione. Nel complesso, il mercato egiziano degli imballaggi metallici bilancia la solidità del capitale multinazionale con l'agilità del mercato interno, mantenendo spazio per la specializzazione in nicchie ad alto margine.
Leader del settore degli imballaggi metallici in Egitto
Greif Inc.
Gruppo Willy
Ghandour Brothers Metal Industries (Gcan)
EuroPack
Corporazione Palla
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: DP World inaugura il primo centro logistico integrato di confezionamento, riconfezionamento ed etichettatura in Egitto, presso il Parco Logistico di Sokhna. L'hub logistico e di confezionamento integrato amplia la gestione end-to-end e i servizi a valore aggiunto per gli operatori del mercato egiziano degli imballaggi metallici. La struttura rafforza le capacità di distribuzione in prossimità del porto e favorisce una più rapida rotazione di lattine e materiali di imballaggio.
- Giugno 2026: Egypt Aluminium ottiene un prestito di 100 milioni di dollari per finanziare il primo impianto nazionale di produzione di fogli di alluminio, con una capacità iniziale di 25,000 tonnellate all'anno. Questa capacità a valle amplia la gamma di materie prime locali per gli imballaggi metallici e incrementa il valore aggiunto a livello nazionale. Riduce la dipendenza dalle importazioni e rafforza la stabilità dei prezzi per i trasformatori locali.
- Gennaio 2026: Eroglu Global Holding ha firmato un accordo con SCZONE per investire 175 milioni di euro in uno stabilimento di imballaggi e cartone di 70,000 m2 nella zona industriale di Qantara West, con una capacità annua di 400,000 tonnellate di fogli di cartone ondulato. Il progetto aggiunge nuova capacità di produzione e trasformazione di cartone al cluster SCZONE in Egitto e rafforza le catene di approvvigionamento regionali del cartone.
Ambito del rapporto sul mercato degli imballaggi metallici in Egitto
L'imballaggio fornisce una copertura protettiva per il prodotto, proteggendolo durante la movimentazione, lo stoccaggio e il trasporto, fornendo al contempo informazioni sul contenuto della confezione all'utente. L'uso di metalli, come acciaio, banda stagnata e alluminio, per l'imballaggio è definito "imballaggio metallico". Lo studio traccia i principali parametri di mercato, i fattori di crescita sottostanti e i principali fornitori che operano nel settore, supportando le stime di mercato e i tassi di crescita nel periodo di previsione. Inoltre, lo studio include i ricavi derivanti dalle vendite di prodotti in metallo offerti da diversi fornitori sul mercato. Le lattine in latta sono state considerate nel segmento delle lattine in acciaio per questo studio.
Il rapporto sul mercato degli imballaggi metallici in Egitto è segmentato per materiale (alluminio e acciaio), tipo di prodotto (lattine, contenitori sfusi, fusti e barili per la spedizione, tappi e chiusure e altri tipi di prodotto), capacità (fino a 1 l, >1 l-25 l, >25 l-200 l e oltre 200 l), settore di utilizzo finale (bevande, alimenti, vernici e prodotti chimici, industria e altri settori di utilizzo finale). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Alluminio |
| Acciaio |
Per tipo di prodotto
| Latte e lattine | Lattine di cibo |
| Lattine per bevande | |
| Bombolette aerosol | |
| Contenitori Bulk | |
| Botti e tamburi di spedizione | |
| Tappi e chiusure | |
| Altri tipi di prodotto |
Per capacità
| Fino a 1 L |
| >1L-25L |
| >25L-200L |
| Oltre 200L |
Per settore di uso finale
| Bevande |
| Alimentare - Food |
| Vernici e prodotti chimici |
| Industriale |
| Altre industrie di uso finale |
| Per materiale | Alluminio | |
| Acciaio | ||
| Per tipo di prodotto | Latte e lattine | Lattine di cibo |
| Lattine per bevande | ||
| Bombolette aerosol | ||
| Contenitori Bulk | ||
| Botti e tamburi di spedizione | ||
| Tappi e chiusure | ||
| Altri tipi di prodotto | ||
| Per capacità | Fino a 1 L | |
| >1L-25L | ||
| >25L-200L | ||
| Oltre 200L | ||
| Per settore di uso finale | Bevande | |
| Alimentare - Food | ||
| Vernici e prodotti chimici | ||
| Industriale | ||
| Altre industrie di uso finale | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato egiziano degli imballaggi metallici?
Nel 0.92 il mercato era valutato 2026 miliardi di dollari e si prevede che raggiungerà i 1.12 miliardi di dollari entro il 2031.
Quale materiale è il più richiesto per i contenitori metallici in Egitto?
L'alluminio detiene una quota del 60.17%, trainata dalle lattine per bevande, mentre l'acciaio è il settore in più rapida crescita, con un CAGR del 4.56%.
Perché i fusti sono il tipo di prodotto in più rapida espansione?
La passata di pomodoro, i prodotti chimici e i lubrificanti destinati all'esportazione necessitano di fusti in acciaio di grandi dimensioni, con un CAGR del 5.23% in questa categoria.
In che modo il turismo influenza la domanda di imballaggi?
La crescita del turismo del 13.8% nel primo trimestre 2025/26 sta incrementando gli ordini di bevande HoReCa, accelerando il consumo di lattine nelle località costiere.
Quale settore di utilizzo finale presenta le maggiori prospettive di crescita?
Si prevede che il segmento industriale, che comprende prodotti chimici e lubrificanti, crescerà a un CAGR del 5.44% fino al 2031.
Quale ruolo avrà la regolamentazione del riciclaggio nella domanda futura?
È probabile che l'evoluzione del quadro di responsabilità estesa del produttore in Egitto favorisca l'alluminio riciclabile all'infinito, migliorando la domanda a lungo termine di contenitori metallici.


