

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.83 miliardo di dollari |
| Dimensione del mercato (2031) | 3.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.92% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei principali elettrodomestici in Egitto di Mordor Intelligence
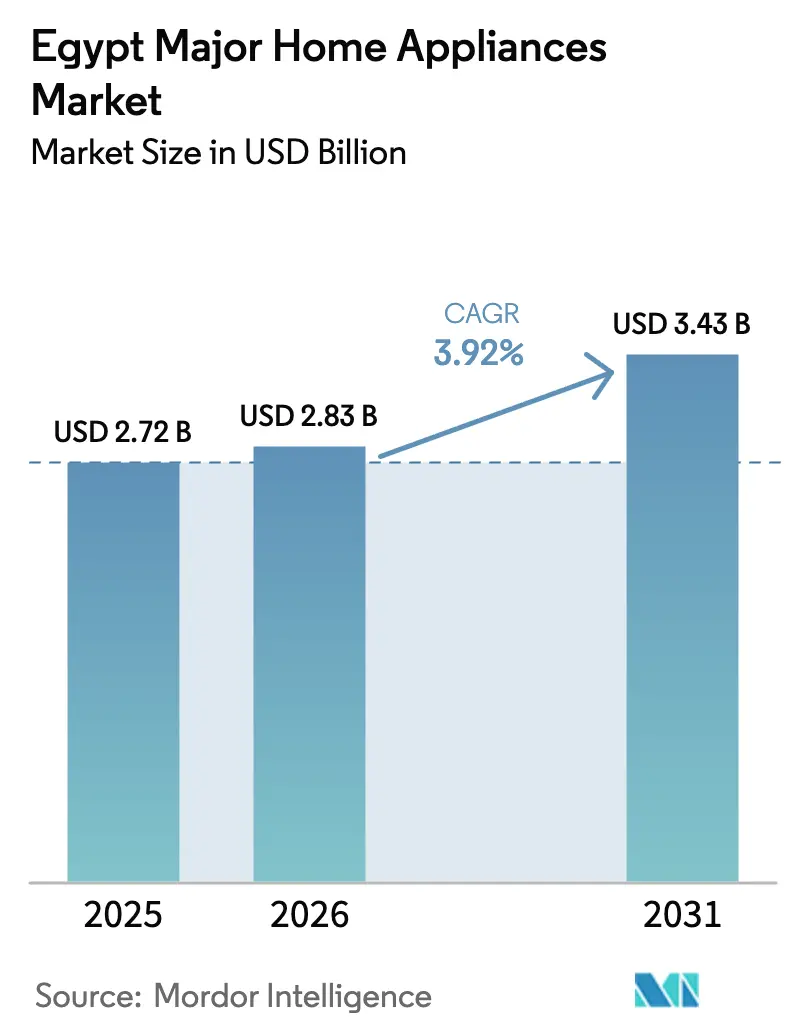
Si prevede che il mercato egiziano dei grandi elettrodomestici crescerà da 2.72 miliardi di dollari nel 2025 a 2.83 miliardi di dollari nel 2026, per poi raggiungere i 3.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.92% nel periodo 2026-2031. Le prospettive a breve termine sono caratterizzate da una svolta verso la produzione locale e le esportazioni, grazie all'aumento della capacità produttiva e all'intensificazione della localizzazione da parte di marchi globali e grandi aziende nazionali, al fine di ridurre l'esposizione al rischio di cambio e sfruttare le preferenze commerciali. L'accesso esente da dazi doganali tramite le Zone Industriali Qualificate e gli accordi commerciali dell'Egitto con l'Unione Europea e gli Stati Uniti continuano a sostenere le esportazioni verso i grandi mercati di consumo. La domanda interna si è indebolita alla fine del 2025 a causa dell'inflazione elevata e dei tassi di interesse restrittivi, ma l'allentamento delle condizioni monetarie nel 2026, la crescita dell'e-commerce con pagamenti rateali e un evidente spostamento verso elettrodomestici a basso consumo energetico sono alla base di una graduale ripresa dei volumi. La sostituzione strutturale delle importazioni è evidente nei valori di importazione più bassi per frigoriferi e lavatrici nel 2025, che coincide con l'entrata in funzione di nuova capacità produttiva e una concorrenza di prezzo più aggressiva tra gli assemblatori locali. Al contrario, le importazioni di frigoriferi e lavatrici sono diminuite di 50 milioni di dollari nei primi nove mesi del 2025 rispetto all'anno precedente, segnalando un'inversione strutturale verso la produzione nazionale che sta riducendo la fuoriuscita di valuta estera anche se intensifica la rivalità locale [1] Youm7, “ Youm7, 5 gennaio 2026”, Youm7, youm7.com.
Punti chiave del rapporto
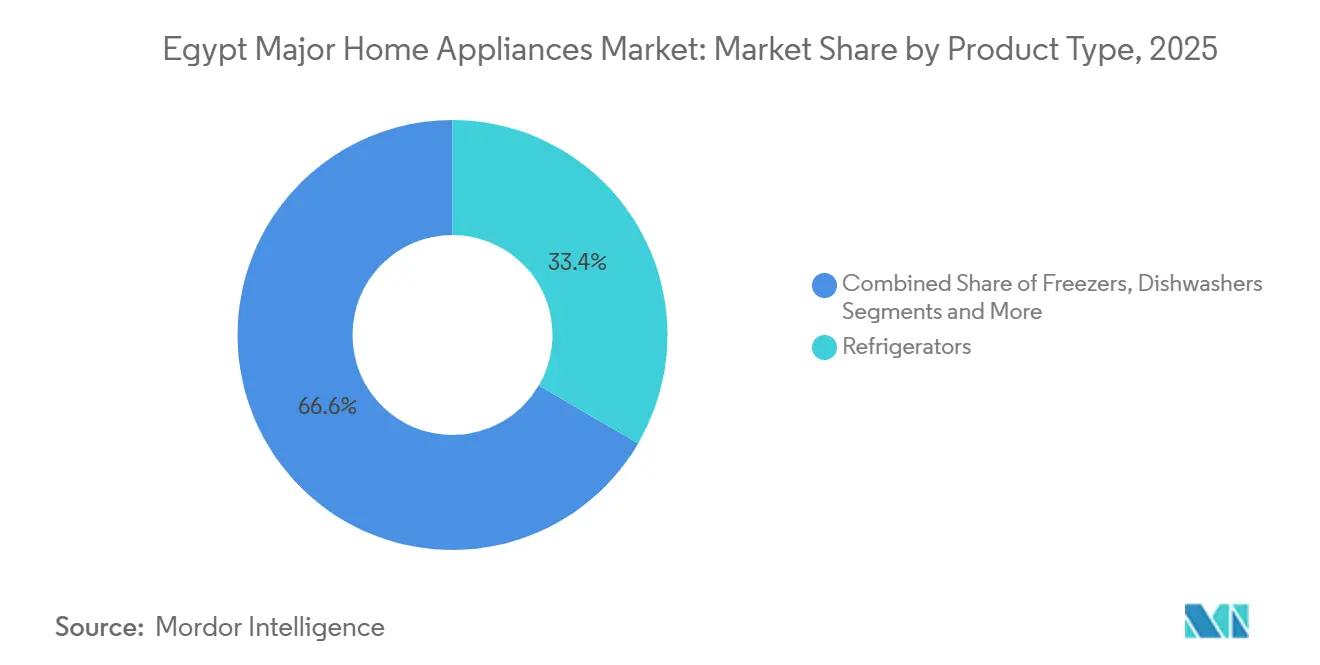
- Per tipologia di prodotto, i frigoriferi detenevano la quota maggiore del mercato egiziano degli elettrodomestici, pari al 33.41%, nel 2025, mentre si prevede che le lavastoviglie cresceranno a un tasso annuo composto del 4.81% fino al 2031.
- Per canale di distribuzione, i negozi multimarca e monomarca rappresentavano il 40.41% del mercato egiziano dei grandi elettrodomestici nel 2025, mentre le piattaforme online hanno registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 5.52% fino al 2031.
- Dal punto di vista geografico, la Grande Cairo e Giza rappresentavano il 37.62% del mercato egiziano dei grandi elettrodomestici nel 2025, mentre Alessandria e la costa mediterranea si apprestano a registrare il tasso di crescita annuo composto (CAGR) più elevato, pari al 5.05%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Principali tendenze e approfondimenti del mercato degli elettrodomestici in Egitto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Etichette di efficienza energetica più rigorose stanno stimolando la sostituzione | + 0.8% | Nazionale, più forte nel Cairo e ad Alessandria | Medio termine (2-4 anni) |
| Espansione della capacità produttiva locale e orientata all'esportazione. | + 1.2% | Nazionale, concentrato nel 10 di Ramadan, Quesna, 6 ottobre | A lungo termine (≥ 4 anni) |
| Crescita omnicanale ed e-commerce con il BNPL che consente acquisti di importo elevato | + 1.0% | Centri urbani, Il Cairo, Alessandria, Giza, Mansura | Breve-medio termine (≤ 3 anni) |
| Penetrazione del credito al consumo nell'ambito dei piani di pagamento rateale regolamentati dalla FRA | + 0.7% | A livello nazionale, maggiore penetrazione nei governatorati urbani. | Medio termine (2-4 anni) |
| Il razionamento dell'energia e gli aumenti delle tariffe stanno accelerando la diffusione degli inverter e dei modelli efficienti. | + 0.9% | Nazionale, acuto nelle regioni di picco estivo | A breve termine (≤ 2 anni) |
| Normalizzazione del processo di importazione (rimozione LC, ACI), miglioramento del recupero dell'assortimento | + 0.4% | Zone industriali nazionali, in particolare quelle adiacenti ai porti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Etichette di efficienza energetica più rigorose stimolano la domanda di sostituzione
La transizione dell'Egitto nel 2025 dal rapporto di efficienza energetica (EER) al rapporto di efficienza energetica stagionale (SEER) per i condizionatori d'aria, imposta dall'Organizzazione egiziana per la standardizzazione e la qualità (EOS) con il decreto ministeriale 502/2023, prevede sette livelli di efficienza (da S1 a S7), con le unità S1 che raggiungono un SEER ≥12 per i modelli a velocità variabile non canalizzati [2] meetMED, “Minimum Energy Performance Standards and Energy Labeling Implementation Manual,” meetMED, meetmed.org . Il cambiamento si sovrappone alle tariffe elettriche domestiche più elevate implementate nel 2024 e nel 2025, che hanno aumentato le bollette mensili e spostato le preferenze degli acquirenti verso le unità inverter con costi operativi a vita inferiori. I produttori di elettrodomestici ora danno priorità alle dichiarazioni energetiche visibili e alle etichette SEER sulle confezioni per convertire le sostituzioni ritardate, posizionando i modelli inverter come scelta predefinita negli showroom urbani e negli elenchi di e-commerce. Le promozioni con pagamento rateale contribuiscono a ridurre il divario di prezzo iniziale, con rivenditori e produttori che collaborano su piani di pagamento a tasso zero per ripartire i prezzi più elevati su periodi più lunghi. La conformità si basa su test standardizzati e registri digitali, con l'autorità nazionale per la standardizzazione che pubblica protocolli aggiornati in linea con le norme internazionali per impedire l'ingresso nel canale ufficiale di importazioni non conformi.
Produzione locale ed espansione della capacità produttiva orientata all'esportazione
Marchi globali e produttori nazionali hanno accelerato gli investimenti in fabbriche e joint venture, concentrandosi su linee di prodotti come frigoriferi, forni e condizionatori d'aria, nell'ambito del riposizionamento dell'Egitto come hub di fornitura per il Medio Oriente e il Nord Africa e per alcune destinazioni europee. I nuovi impianti mirano ad aumentare i rapporti di contenuto locale attraverso la localizzazione dei componenti e lo sviluppo dei fornitori, riducendo così l'esposizione al dollaro e allineandosi ai vantaggi delle regole di origine previsti dagli accordi commerciali dell'Egitto per l'esportazione esente da dazi verso i principali mercati partner. La Strategia Industriale Nazionale (2024-2030) mira ad aumentare il contributo industriale al PIL dal 14% al 20%, sostenuto da un programma di rimborso delle esportazioni raddoppiato a 45 miliardi di EGP (942.6 milioni di dollari USA) per l'anno fiscale 2025-2026 [3] Sherine Abdel-Razek, “2025 Yearender: Bridging the energy gap,” Sherine Abdel-Razek, english.ahram.org.eg . La semplificazione amministrativa, ottenuta tramite licenze e incentivi speciali per gli investimenti, ha ridotto i tempi di autorizzazione per i grandi progetti greenfield e ha sostenuto gli sconti sulle esportazioni che premiano standard di efficienza e soglie occupazionali più elevati. Le aziende leader a livello nazionale hanno ampliato la capacità produttiva e si sono impegnate a raggiungere quote di esportazione più elevate, una strategia che ha contribuito ad assorbire le scorte in eccesso accumulate a fine 2025 e a stabilizzare l'utilizzo degli impianti, nonostante il rallentamento delle vendite sul mercato interno. Questo ciclo di investimenti intensifica la concorrenza in termini di caratteristiche, qualità e assistenza post-vendita, rafforzando al contempo gli ecosistemi dei fornitori per componenti chiave come compressori e motori, al fine di incrementare nel tempo la creazione di valore a livello locale.
Crescita omnicanale ed e-commerce con il BNPL che facilita gli acquisti di beni di valore elevato
Nel periodo 2025-2026, il finanziamento "compra ora, paga dopo" e il credito al consumo regolamentato si sono diffusi, soprattutto per acquisti importanti come gli elettrodomestici, sia nei negozi fisici che online. L'Egitto ha assistito a un'impennata nei volumi delle transazioni "compra ora, paga dopo", passati da 1.26 miliardi di dollari nel 2024 a una previsione di 4.74 miliardi di dollari entro il 2030. Le piattaforme online e le catene di negozi hanno integrato i servizi "compra ora, paga dopo" direttamente nei loro processi di pagamento. Questi fornitori offrivano piani a tasso zero con durata da 6 a 18 mesi, riducendo efficacemente l'abbandono del carrello e aumentando il valore medio degli ordini per articoli come frigoriferi, condizionatori e lavatrici. ValU, il principale fornitore di "compra ora, paga dopo" in Egitto con una quota di mercato del 25%, ha raggiunto un volume lordo di merci pari a 16.5 miliardi di sterline egiziane (345.6 milioni di dollari) nel 2024. Nel marzo 2024, ValU ha introdotto la ValU Card, trasformando la precedente rete di esercenti a circuito chiuso in un sistema a circuito aperto ora accettato da Visa. Le transazioni tramite la carta ValU hanno rappresentato il 30.7% del volume totale nell'anno fiscale 2024. Il volume lordo giornaliero medio delle merci è aumentato significativamente, passando da 25 milioni di EGP (0.5 milioni di USD) nell'anno fiscale 2023 a 44 milioni di EGP (0.9 milioni di USD) nell'anno fiscale 2024 [4] EFG Holding, “EFG Holding. Consultato il 19 febbraio 2026”, EFG Holding, efgholding.com . L'introduzione delle carte BNPL a circuito aperto ha esteso l'utilizzo oltre le reti di commercianti chiuse, consentendo pagamenti finanziati presso migliaia di commercianti e accelerando gli acquisti ripetuti di elettrodomestici e accessori connessi. L'infrastruttura di pagamento è cresciuta in parallelo, con pagamenti istantanei e ampia accettazione offline tramite aggregatori di pagamento nazionali che riscuotono le rate presso i punti vendita di quartiere, ampliando l'accesso oltre i consumatori urbani con stipendio fisso. Le norme di vigilanza che standardizzano le informative, limitano le commissioni e pongono un tetto alla concentrazione contribuiscono a sostenere l'espansione senza gravare eccessivamente sui bilanci familiari, mentre i partner di canale beneficiano di una maggiore conversione e di dati più approfonditi sul valore a vita del cliente.
Penetrazione del credito al consumo nell'ambito dei piani di pagamento rateale regolamentati dalla FRA
Nel 2024, l'inclusione finanziaria formale è aumentata grazie ai portafogli digitali, ai pagamenti istantanei e alla costante digitalizzazione del sistema bancario, fattori che insieme hanno ampliato la platea di consumatori idonei al finanziamento di beni durevoli nel biennio 2025-2026. La Banca Centrale d'Egitto regola le banche e le loro filiali di credito al consumo, mentre l'Autorità di Regolamentazione Finanziaria (FRCA) supervisiona le società finanziarie non bancarie al consumo ai sensi della legge sul finanziamento di beni durevoli, creando percorsi paralleli che offrono ai lavoratori dipendenti e informali condizioni di credito personalizzate. I produttori di elettrodomestici collaborano con banche e istituti finanziari autorizzati, consentendo agli acquirenti di suddividere i pagamenti in 12-24 mesi per categorie di prodotti essenziali come frigoriferi, condizionatori e lavatrici, tramite terminali in negozio e pagamenti online. I sistemi di pagamento istantaneo e le reti di riscossione delle fatture favoriscono il pagamento puntuale, mentre le linee guida normative promuovono la trasparenza e il finanziamento collegato al fornitore per ridurre gli abusi e indirizzare i mutuatari verso i canali autorizzati. Un approccio unificato alla condivisione dei dati e alla storia creditizia tra banche e istituti non bancari sta procedendo sotto la supervisione delle autorità di regolamentazione, con implementazioni graduali nel 2026 volte a migliorare la valutazione del rischio e a limitare l'eccessiva esposizione al rischio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Erosione del potere d'acquisto dovuta all'inflazione e alla volatilità valutaria. | -1.3% | A livello nazionale, la situazione è grave nelle zone rurali dell'Alto Egitto e nei governatorati del Delta. | Breve-medio termine (≤ 3 anni) |
| Disponibilità di valuta estera ed esposizione ai costi di importazione per i componenti | -0.6% | A livello nazionale, interessa gli assemblatori che dipendono dall'importazione di componenti. | Medio termine (2-4 anni) |
| La riduzione del carico sulla rete elettrica limita l'utilizzo ad alta intensità energetica | -0.4% | Nazionale, intermittente, in base alla domanda stagionale | A breve termine (≤ 2 anni) |
| Le importazioni non autorizzate e quelle provenienti dal mercato grigio stanno mettendo sotto pressione i canali ufficiali. | -0.5% | governatorati di confine, porti del Mar Rosso | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Erosione del potere d'acquisto dovuta all'inflazione e alla volatilità valutaria
L'inflazione è rimasta elevata per tutto il 2024, comprimendo i redditi reali e costringendo molte famiglie a rimandare gli acquisti importanti al 2026, nonostante le promozioni e le offerte di pagamento rateale. La volatilità valutaria e la revisione del tasso di cambio successiva a marzo 2024 hanno aumentato il costo dei componenti importati, limitando la capacità degli assemblatori di ridurre i prezzi senza sacrificare i margini e riducendo l'assortimento di alcuni modelli di fascia alta. I tassi di interesse sono rimasti bassi fino alla fine del 2025 e i depositi a tempo ad alto rendimento hanno attratto i risparmi delle famiglie che altrimenti avrebbero sostenuto i cicli di sostituzione di frigoriferi, lavatrici e condizionatori. Le associazioni di categoria hanno segnalato un calo dei volumi di vendita alla fine del 2025, nonostante gli sconti, rafforzando l'idea che la ripresa del mercato nel 2026 dipenderà da una graduale disinflazione, da un contesto di tassi di interesse più favorevole e dalla scadenza degli strumenti di deposito che restituiscono liquidità ai consumi. La produzione orientata all'esportazione ha aiutato alcuni produttori a mantenere l'utilizzo della capacità produttiva, limitando i licenziamenti e preservando le reti di assistenza post-vendita durante la fase di riavvio del ciclo interno.
Disponibilità di valuta estera ed esposizione ai costi di importazione per i componenti
Il regime di cambio flessibile adottato dall'Egitto nel marzo 2024 ha migliorato la trasparenza nei mercati valutari, ma ha tradotto le fluttuazioni valutarie in costi di importazione più elevati per i componenti importati, che rappresentano ancora una quota consistente della distinta base in categorie come condizionatori e frigoriferi. Le riserve valutarie nette si sono rafforzate verso la fine del 2025, ma l'esposizione al rischio di cambio dei componenti rimane un ostacolo strutturale fino a quando non si concretizzerà su larga scala una maggiore localizzazione di PCB, motori per compressori e materiali speciali. Le multinazionali più grandi hanno gestito le operazioni di copertura e i contratti con i fornitori attraverso accordi di tesoreria centralizzati, mentre gli assemblatori più piccoli hanno dovuto affrontare spread denaro-lettera più ampi durante i periodi di ristrettezze valutarie e hanno optato per assortimenti più limitati per preservare il capitale circolante. Le iniziative di localizzazione per le linee di compressori e i motori per frigoriferi dovrebbero intensificarsi nel 2026, il che può ridurre l'intensità del rischio di cambio e il rischio di trasferimento sui prezzi al dettaglio, man mano che aumentano le percentuali di contenuto locale. L'effetto netto mantiene i prezzi sensibili al tasso di cambio nel breve termine, con le pressioni sui costi di importazione che ora rappresentano un fattore limitante per gli aggiornamenti dei prodotti che si basano su componenti esteri.
Analisi del segmento
Per tipologia di prodotto: i frigoriferi rimangono un punto di riferimento, le lavastoviglie accelerano la premiumizzazione.
Nel 2025, i frigoriferi hanno conquistato una quota del 33.41%, rappresentando il segmento di mercato principale, poiché gli acquirenti alla prima casa e coloro che desideravano un modello più moderno davano priorità all'affidabilità della catena del freddo e al risparmio energetico nelle abitazioni urbane e periurbane. Questa posizione definisce la quota di mercato egiziana dei grandi elettrodomestici refrigerati all'interno del portafoglio prodotti delle famiglie. Le lavastoviglie rappresentano ancora una quota di mercato limitata, ma sono destinate a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.81%, fino al 2031, grazie agli stili di vita urbani, alle famiglie con doppio reddito e alle ristrutturazioni di cucine di alta gamma che ampliano il pubblico di riferimento nel Cairo e in altre grandi città. I nuovi investimenti in Egitto da parte di marchi globali sono progettati per soddisfare la domanda interna ed estera di frigoriferi, forni e lavastoviglie, contribuendo a stabilizzare i cicli produttivi durante le fluttuazioni macroeconomiche e a migliorare la disponibilità di funzionalità nei negozi locali. Le importazioni di lavatrici sono diminuite nel 2025, una tendenza in linea con l'aumento della produzione interna grazie a partnership locali che incrementano i volumi e la percentuale di componenti locali per le configurazioni più diffuse. Nel settore della climatizzazione, la diffusione degli inverter è aumentata con l'aumento dei prezzi dell'energia, con i produttori che si sono affidati all'etichettatura SEER e al marketing mirato per incentivare la sostituzione nei quartieri soggetti a ondate di calore e nei nuovi progetti residenziali.
Cucine di alta gamma, forni da incasso e lavastoviglie specializzate stanno beneficiando dell'espansione degli impianti, che accelera l'aggiornamento dei prodotti, adatta le referenze alle preferenze locali e supporta i modelli per l'esportazione con normative armonizzate in tutta la regione MENA e oltre. Parallelamente, i leader nazionali hanno introdotto funzionalità di cottura potenziate dall'intelligenza artificiale e controlli per il risparmio energetico nelle gamme di prodotti di fascia media per difendere la propria quota di mercato e creare opzioni di fascia superiore senza escludere i consumatori di massa a causa dei prezzi elevati. La differenziazione basata sulle funzionalità, una struttura dei prezzi ben ponderata e offerte di pagamento rateale concrete definiscono il merchandising del 2026 e si allineano al modo in cui gli acquirenti del settore dei grandi elettrodomestici in Egitto ora valutano i costi iniziali rispetto alle bollette energetiche totali. Man mano che le fabbriche nazionali ampliano la gamma di prodotti nelle categorie principali, i rivenditori possono offrire assortimenti più ampi senza lunghi tempi di consegna, il che contribuisce a stabilizzare le vendite durante i picchi stagionali. Il miglioramento della cadenza di produzione, a sua volta, supporta l'esportazione di elettrodomestici prodotti in Egitto verso mercati africani e mediorientali selezionati che condividono voltaggio, capacità e profili normativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per canale di distribuzione: l'e-commerce cresce grazie all'eliminazione delle barriere iniziali per il "compra ora, paga dopo" (BNPL).
Nel 2025, il mercato multimarca ha rappresentato il 40.41% del valore totale, grazie a showroom esperienziali, servizi di installazione e assistenza post-vendita che hanno permesso la gestione di categorie complesse e consegne rapide nei principali agglomerati urbani egiziani. Le piattaforme online stanno crescendo più velocemente, con un CAGR del 5.52% fino al 2031, poiché il "Compra ora, paga dopo" (BNPL), i pagamenti istantanei e l'utilizzo di dispositivi mobili stanno ridefinendo il modo in cui le famiglie acquistano elettrodomestici di fascia alta e coordinano le consegne nei quartieri densamente popolati. Le catene di negozi hanno integrato terminali per il pagamento rateale in cassa e sui propri siti web, incrementando le conversioni tra gli acquirenti interessati a condizionatori inverter e frigoriferi di grandi dimensioni, per i quali i prezzi iniziali richiedono un finanziamento per la chiusura dell'acquisto. Il mercato egiziano dei grandi elettrodomestici continua a integrare percorsi di acquisto in negozio e digitali, con gli acquirenti che spesso ricercano online le etichette energetiche e le caratteristiche dei prodotti, per poi concludere l'acquisto in negozio e coordinare consegna, installazione e servizi di garanzia. Questi percorsi integrati riducono i resi, garantiscono installazioni più sicure e mantengono l'assistenza post-vendita legata a reti di rivenditori autorizzati che rispettano gli standard normativi e preservano le garanzie.
Nel 2025, i marketplace online si sono espansi grazie all'integrazione diretta con fornitori BNPL (Buy Now Pay Later, acquista ora, paga dopo) autorizzati, migliorando il tasso di conversione per frigoriferi, condizionatori, lavatrici e elettrodomestici da incasso con offerte a tasso zero per 6-12 mesi. I sistemi di pagamento e i punti di riscossione delle bollette hanno ampliato la portata anche nelle città e nei quartieri secondari, consentendo ai consumatori di autorizzare e rimborsare le rate senza recarsi in filiale, favorendo la diffusione al di fuori dei centri urbani più ricchi. I siti web di proprietà dei marchi affiancano la crescita dei marketplace offrendo assortimenti selezionati, pacchetti e un controllo diretto su consegna e garanzia, contribuendo a contenere la sostituzione tramite canali non ufficiali e a proteggere il valore del marchio. Con il miglioramento della densità logistica, i margini dei canali dovrebbero bilanciare velocità, complessità di installazione e offerte di finanziamento necessarie per la vendita di articoli con un prezzo medio di vendita più elevato nel 2026. Questo ritmo omnicanale posiziona il mercato egiziano dei grandi elettrodomestici per un accesso più ampio a opzioni intelligenti e connesse che si basano sull'onboarding tramite app e sulla diagnostica remota.
Analisi geografica
Nel 2025, la Grande Cairo e Giza hanno rappresentato il 37.62% del valore totale, a testimonianza della densità dei punti vendita, dell'elevato utilizzo dei condizionatori d'aria e della forte adozione di percorsi omnicanale che combinano il servizio in negozio con il pagamento online tramite piattaforme BNPL (Buy Now Pay Later). Gli acquirenti attenti al risparmio energetico si sono orientati verso condizionatori inverter e frigoriferi efficienti, in seguito all'aumento delle tariffe nel 2024 e nel 2025, spostando il mix di categorie verso modelli con etichetta SEER e formati a installazione rapida che bilanciano costi iniziali e spese di gestione. Nel 2026, una maggiore disponibilità di credito e pagamenti digitali stabili hanno sostenuto una ripresa delle vendite nelle categorie principali, con promozioni e pacchetti programmati in concomitanza con i picchi stagionali di acquisto di condizionatori d'aria e per il ritorno a scuola. Il mercato egiziano dei grandi elettrodomestici nella Grande Cairo rimane un indicatore chiave per la determinazione dei prezzi e il merchandising basato sulle funzionalità, che si ripercuote poi sulle città secondarie. I rivenditori continuano a utilizzare in sinergia le reti di negozi e i canali online per gestire installazioni complesse e sostituzioni rapide.
Alessandria e la costa mediterranea sono destinate a crescere a un tasso di crescita annuo composto (CAGR) del 5.05% fino al 2031, sostenute dallo sviluppo del settore alberghiero e delle seconde case, che favorisce l'acquisto di elettrodomestici completi e le frequenti sostituzioni legate all'utilizzo stagionale. Le zone industriali locali e gli impianti limitrofi hanno accelerato la produzione nel biennio 2025-2026, migliorando la disponibilità e supportando i flussi di esportazione, rafforzando al contempo la presenza dei marchi nei centri commerciali costieri. Le dinamiche tra città e porto richiedono inoltre controlli più rigorosi per contrastare le importazioni non autorizzate, rendendo la supervisione doganale e la conformità alle etichette energetiche strumenti chiave per una concorrenza leale nei canali formali. Il mercato egiziano dei grandi elettrodomestici beneficia anche di una capacità produttiva orientata all'esportazione, che consente ai marchi di dimensionare correttamente le allocazioni sul mercato interno durante i periodi di bassa stagione senza creare carenze di scorte. Il finanziamento dei rivenditori, le partnership "Compra ora, paga dopo" e gli accordi di assistenza in loco aiutano i distretti costieri a mantenere un mix di prodotti premium nel settore della climatizzazione e della refrigerazione.
Il Delta del Nilo e l'Alto Egitto sono più sensibili alle condizioni macroeconomiche e tariffarie, il che allunga i cicli di sostituzione e mantiene i formati convenzionali in primo piano, anche se le funzionalità inverter e connesse migliorano la loro proposta di valore nel 2026. I rivenditori e i produttori nazionali si affidano a fitte reti di distribuzione e punti di assistenza per mantenere la copertura e prevedibili i costi del ciclo di vita, aspetto ancora più importante per le famiglie attente al prezzo durante i periodi inflazionistici. Nel corridoio del Canale di Suez e del Sinai, le zone economiche speciali e i nuovi annunci di capacità produttiva hanno attirato maggiore attenzione da parte dei marchi globali nel 2025, avvicinando la produzione, i centri di formazione e gli showroom agli hub logistici e ai clienti del settore alberghiero. Gli acquisti commerciali nei governatorati del Mar Rosso e nelle aree turistiche rimangono un fattore trainante per i condizionatori d'aria di alta gamma, la refrigerazione commerciale e le lavastoviglie, creando una composizione del mix di prodotti diversa dalle medie nazionali e che favorisce la densità dell'assistenza post-vendita e le garanzie di tempo di funzionamento. In tutte le regioni, una maggiore supervisione delle importazioni e un più ampio accesso ai finanziamenti sono fattori comuni che favoriscono la crescita dei canali formali con l'avanzare del 2026.
Panorama competitivo
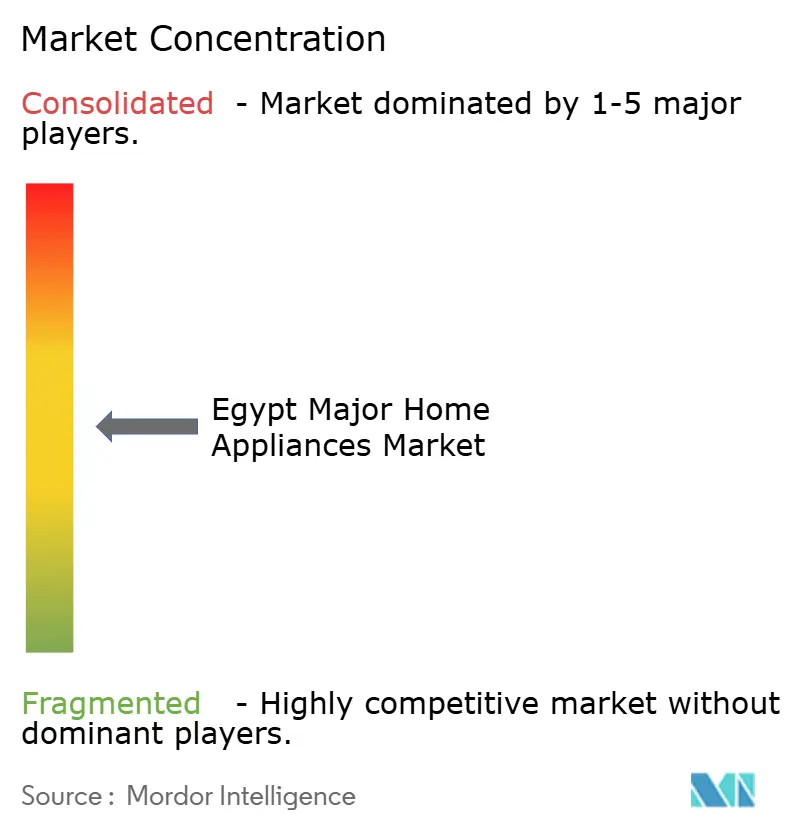
Il mercato egiziano dei grandi elettrodomestici mostra una moderata concentrazione, con una forte concorrenza tra i leader locali e i marchi multinazionali che hanno ampliato la propria presenza produttiva e le reti di assistenza post-vendita a livello locale fino al 2025-2026. Le priorità strategiche si concentrano sull'integrazione verticale dei componenti chiave, su una maggiore localizzazione per gestire l'esposizione valutaria e sull'espansione delle esportazioni per bilanciare i cicli interni e cogliere le opportunità regionali. I marchi globali hanno migliorato gli ecosistemi connessi e le funzionalità di risparmio energetico, mentre i leader nazionali hanno introdotto funzioni basate sull'intelligenza artificiale nelle gamme principali per difendere la propria quota di mercato e offrire opzioni di upgrade accessibili tramite programmi di pagamento rateale.
Gli investimenti annunciati per il periodo 2024-2026 includono nuovi impianti o ampliamenti di stabilimenti per frigoriferi, forni e lavastoviglie, nonché partnership per compressori e motori che aumentano il contenuto locale e rafforzano la competitività delle esportazioni. Alcuni marchi hanno annullato i precedenti piani di disinvestimento o rivisto gli obiettivi di crescita per l'Egitto, segnalando fiducia nei fondamentali a lungo termine nonostante le difficoltà a breve termine dei consumatori e le pressioni sui tassi di cambio. I principali specialisti del settore HVAC hanno intensificato la loro presenza commerciale aprendo nuove sedi centrali e centri di formazione per intercettare la forte domanda del settore alberghiero e residenziale lungo la costa del Mar Rosso e nei nuovi distretti urbani in rapida crescita.
Le misure di prezzo adottate a fine 2025 non hanno compensato completamente lo shock della domanda derivante dall'inflazione e dalla politica monetaria restrittiva, che ha portato ad aggiustamenti temporanei della produzione e a una maggiore spinta alle esportazioni per assorbire le scorte. Le proposte politiche che prevedono la rimozione dei dazi sulle importazioni di prodotti finiti, pur riducendo i dazi sui fattori produttivi, potrebbero favorire gli assemblatori locali e gli operatori verticalmente integrati, se attuate, accelerando il passaggio dalla dipendenza dalle importazioni alla creazione di valore a livello nazionale. Il rispetto degli standard energetici nazionali e dei registri doganali con numeri di serie rimane un vantaggio competitivo fondamentale per gli operatori storici, limitando la sostituzione tramite il mercato grigio e garantendo la copertura post-vendita ufficiale attraverso i canali formali.
I principali leader del settore degli elettrodomestici in Egitto
Gruppo ELARABY
Electrolux Egitto
Elettrico fresco
Unionaire Group Technology (UGT)
Gruppo Kiriazi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2025: Electrolux Group ha annullato la decisione di dismissione del luglio 2023 e ha mantenuto le attività in Egitto, che includono marchi come Zanussi, Olympic Electric e Ideal. Questa decisione mira a sfruttare la crescita del mercato, incrementare le esportazioni e capitalizzare sull'elevato tasso di soddisfazione dei clienti nella regione, pari al 90%, il più alto a livello globale.
- Agosto 2024: Hisense, in collaborazione con FBB Tech, azienda con sede negli Emirati Arabi Uniti, ha avviato la costruzione di uno stabilimento da 38 milioni di dollari su una superficie di 38,318 m². Situato nella zona economica speciale TEDA di Suez, tra Cina ed Egitto, lo stabilimento dovrebbe produrre 1.635 milioni di televisori all'anno, con piani di espansione anche nel settore degli elettrodomestici.
- Settembre 2024: Haier Group ha avviato la seconda fase del parco ecologico di 200,000 m² in Egitto. Si prevede che l'impianto produrrà 300,000 unità tra frigoriferi e congelatori all'anno entro il 2027, con un obiettivo del 60% di componenti locali. Questa iniziativa si allinea con l'attuale rapporto del 70% di componenti locali nei condizionatori d'aria e con la partnership con l'azienda taiwanese Rechi per i compressori.
- Settembre 2024: Beko ha investito 110 milioni di dollari per l'apertura di un parco industriale in Egitto, esteso su 114,000 m². Nella prima fase, si prevede che l'impianto produca 1.5 milioni di unità all'anno, tra cui frigoriferi, forni e lavastoviglie. Il 60% della produzione è destinato all'esportazione verso il Medio Oriente, il Nord Africa e l'Europa. Il parco adotta i principi della progettazione sostenibile LEED Gold e ospita il 31° centro globale di ricerca e sviluppo, che impiega 50 ingegneri per lo sviluppo di prodotti a livello regionale.


Ambito del rapporto sul mercato dei principali elettrodomestici in Egitto
I grandi elettrodomestici (MDA), come vengono comunemente chiamati nel settore, comprendono gli apparecchi elettrici di grandi dimensioni utilizzati nelle principali funzioni domestiche come la conservazione degli alimenti, la cottura, la pulizia e il controllo della temperatura. In genere includono frigoriferi, congelatori, lavatrici, lavastoviglie, piani cottura e fornelli, forni a microonde, condizionatori d'aria e altri grandi elettrodomestici per la cucina e la casa, disponibili sia in versione a libera installazione che da incasso.
Il mercato egiziano dei grandi elettrodomestici è segmentato per tipologia di prodotto, canale di distribuzione, tipo di installazione, tecnologia e area geografica. Per tipologia di prodotto, il mercato è segmentato in frigoriferi, congelatori, lavatrici, lavastoviglie, piani cottura e cucine, forni a microonde, condizionatori d'aria e altri (piani cottura elettrici). Per canale di distribuzione, il mercato è segmentato in negozi multimarca e monomarca (EBO), ipermercati e supermercati, piattaforme online/e-commerce e modelli di vendita diretta al consumatore (D2C) e in abbonamento. Per tipo di installazione, il mercato è segmentato in elettrodomestici a libera installazione e elettrodomestici da incasso/integrati. Per tecnologia, il mercato è segmentato in elettrodomestici convenzionali ed elettrodomestici intelligenti/connessi. Per area geografica, il mercato è segmentato in Grande Cairo e Giza, Alessandria e costa mediterranea, Delta del Nilo, Alto Egitto, Canale di Suez e Sinai e governatorati del Mar Rosso. Il rapporto offre le dimensioni del mercato e le previsioni per il mercato egiziano dei grandi elettrodomestici in valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| frigoriferi |
| Congelatori |
| Lavatrici |
| lavastoviglie |
| Piani cottura e cucine |
| Forni a microonde |
| Condizionatori |
| Altri grandi elettrodomestici |
Per canale di distribuzione
| Negozio multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per geografia
| Il Cairo e Giza |
| Alessandria e costa mediterranea |
| Delta del Nilo |
| Alto Egitto |
| Canale di Suez e Sinai |
| Governatorati del Mar Rosso |
| Per tipo di prodotto | frigoriferi |
| Congelatori | |
| Lavatrici | |
| lavastoviglie | |
| Piani cottura e cucine | |
| Forni a microonde | |
| Condizionatori | |
| Altri grandi elettrodomestici | |
| Per canale di distribuzione | Negozio multimarca |
| Punti vendita di marchi esclusivi | |
| Online | |
| Altri canali di distribuzione | |
| Per geografia | Il Cairo e Giza |
| Alessandria e costa mediterranea | |
| Delta del Nilo | |
| Alto Egitto | |
| Canale di Suez e Sinai | |
| Governatorati del Mar Rosso |


Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato egiziano dei grandi elettrodomestici?
Il mercato egiziano dei grandi elettrodomestici valeva 2.72 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.92% fino al 2031. Questa crescita riflette una svolta verso la produzione locale, l'aumento delle esportazioni e la ripresa del commercio al dettaglio trainata dalle vendite a rate.
Quali categorie di prodotti guidano la domanda in Egitto e quali sono quelle in più rapida crescita?
Nel 2025, i frigoriferi hanno dominato il mercato con una quota del 33.41%, mentre le lavastoviglie sono destinate a crescere più rapidamente, con un CAGR del 4.81% fino al 2031, grazie alla diffusione di cucine di alta gamma e famiglie con doppio reddito nei centri urbani.
In che modo l'e-commerce sta influenzando gli acquisti di elettrodomestici in Egitto nel 2026?
L'e-commerce è il canale in più rapida crescita, con un CAGR del 5.52%, trainato dal BNPL (Buy Now Pay Later, acquista ora, paga dopo) e dai pagamenti istantanei integrati al checkout, mentre i rivenditori omnicanale offrono installazione, copertura di garanzia e ritiro in negozio per gestire consegne complesse.
Quali fattori spingono i consumatori verso i modelli con tecnologia inverter ed efficienti?
Le etichette energetiche SEER introdotte nel 2025 e le tariffe elettriche più elevate stanno spingendo verso la sostituzione dei condizionatori con modelli a inverter e frigoriferi efficienti, supportati da chiare dichiarazioni energetiche e piani di pagamento rateale che riducono l'impatto dei costi iniziali.
In quali aree dell'Egitto si registra la crescita regionale più forte?
Si prevede che Alessandria e la costa mediterranea registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 5.05%, della domanda di alloggi e dello sviluppo di seconde case fino al 2031, mentre il Grande Cairo rimarrà la regione più grande in termini di valore, con una quota del 37.62% nel 2025.
Quali strategie definiscono la competizione tra i marchi leader in Egitto?
I leader si concentrano sull'integrazione verticale e sulla produzione locale per ridurre il rischio di cambio, dare impulso alle esportazioni e differenziarsi attraverso ecosistemi interconnessi ed efficienza energetica, sfruttando al contempo il finanziamento rateale per incrementare le vendite.
Pagina aggiornata l'ultima volta il:



