

Dimensioni e quota del mercato della ristorazione in Egitto
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 11.83 miliardo di dollari |
| Dimensione del mercato (2031) | 23.1 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.32% CAGR |
| Mercato in più rapida crescita | FAST FOOD |
| Il mercato più grande | Cucina Nuvola |
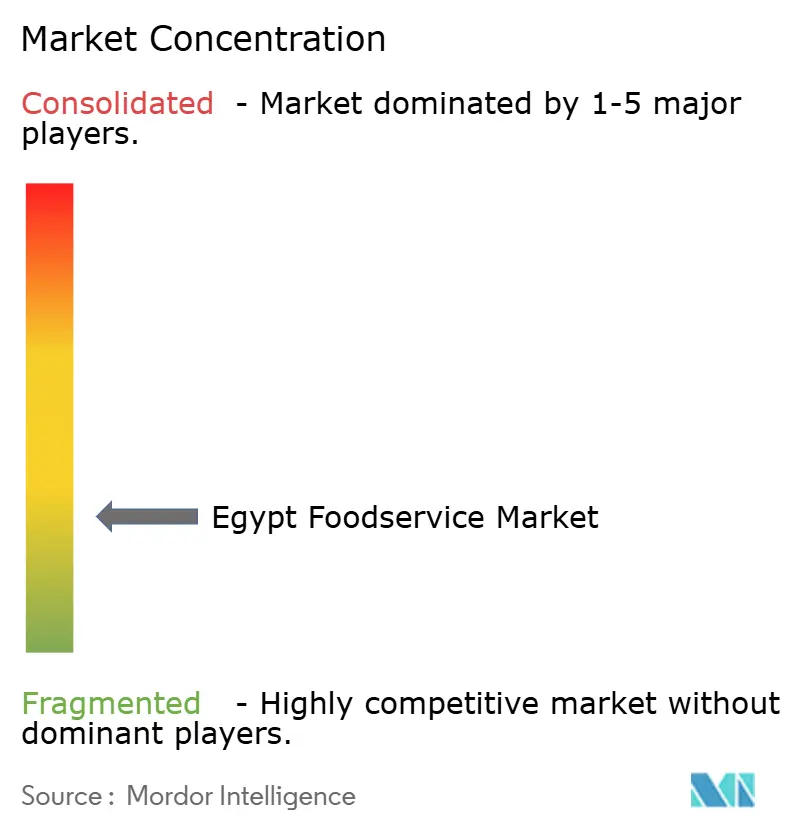
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della ristorazione in Egitto di Mordor Intelligence
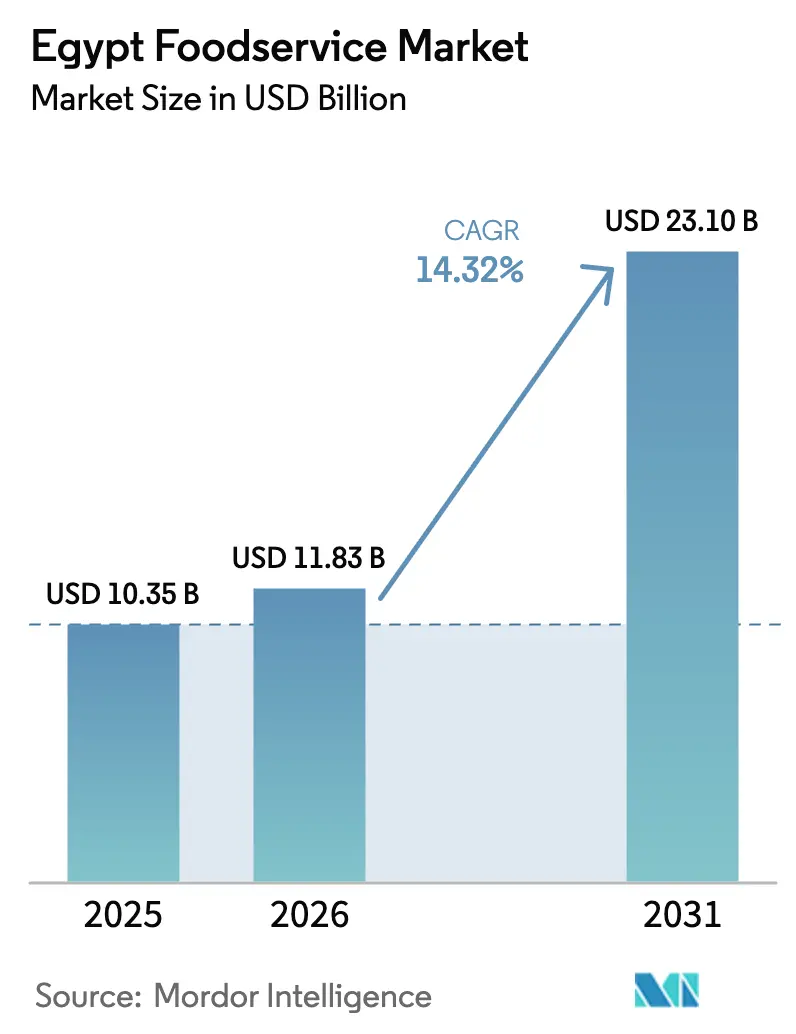
Si stima che il mercato della ristorazione in Egitto raggiungerà nel 2026 i 11.83 miliardi di dollari, in crescita rispetto ai 10.35 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 23.1 miliardi di dollari, con un CAGR del 14.32% nel periodo 2026-2031. Una solida infrastruttura digitale, la ripresa del turismo e l'aumento del reddito disponibile stanno alimentando la domanda, nonostante l'inflazione alimentare e le pressioni valutarie mettano alla prova la resilienza del settore. I ristoranti fast food mantengono il loro vantaggio incentrato sui costi, mentre i modelli basati sulla consegna a domicilio attraggono nuovi investimenti verso cucine cloud e reti di dark-store. La formalizzazione governativa dei venditori ambulanti, unita all'ingresso accelerato dei franchisor dei paesi del Consiglio di cooperazione del Golfo dopo la svalutazione del 2024, amplia la partecipazione al mercato della ristorazione in Egitto. Le riforme in corso sostenute dal FMI, in particolare lo sviluppo di Ras El-Hekma da 35 miliardi di dollari, amplificano i flussi di ospitalità che si ripercuotono direttamente sul traffico dei ristoranti.[1]Fondo Monetario Internazionale. "Repubblica Araba d'Egitto: Prima e Seconda Revisione nell'ambito dell'Accordo Esteso nell'ambito della Extended Fund Facility, Consultazione sulla Politica Monetaria e Richieste di Esenzione per Inosservanza di un Criterio di Performance, nonché Ampliamento e Rifasamento dell'Accesso - Comunicato Stampa; e Rapporto del Personale; Rapporto Nazionale del FMI n. 24/98." 19 marzo 2024. https://www.elibrary.imf.org/downloadpdf/view/journals/002/2024/098/002.2024.issue-098-en.pdf.
Punti chiave del rapporto
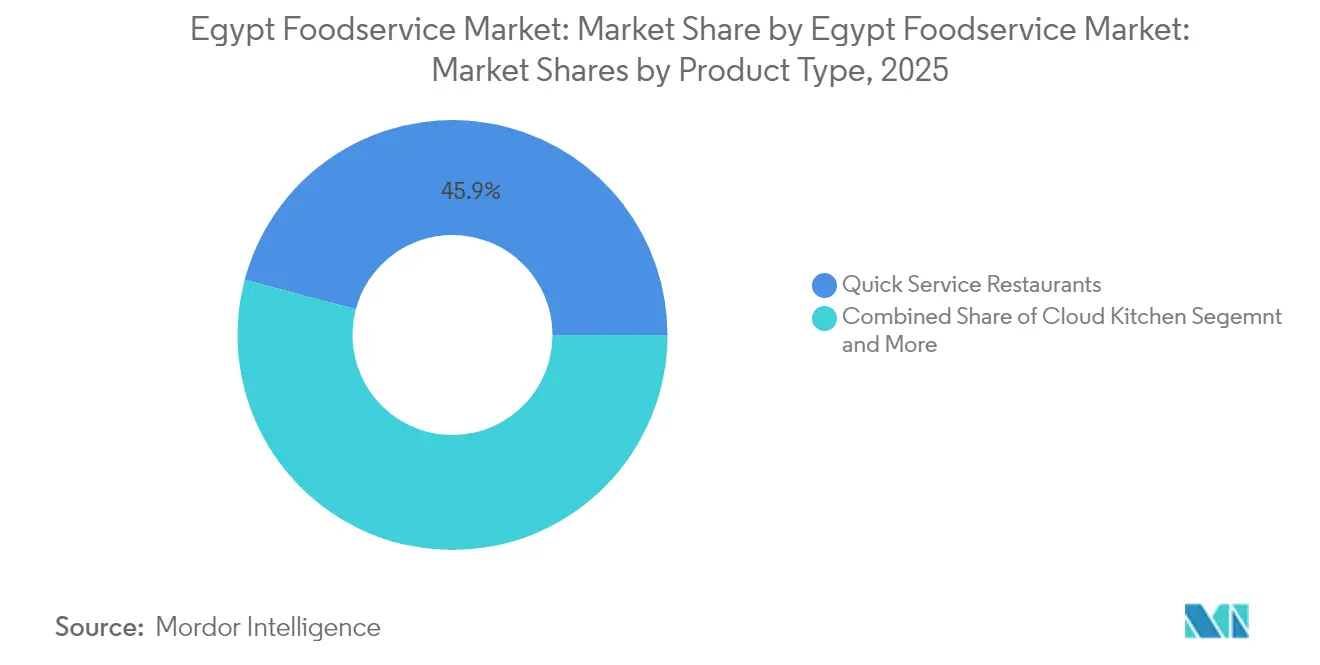
- Per tipologia di servizio di ristorazione, i ristoranti a servizio rapido hanno dominato il mercato della ristorazione in Egitto con il 45.86% nel 2025; si prevede che le cucine cloud cresceranno a un CAGR del 13.21% entro il 2031.
- In base al formato dei punti vendita, nel 2025 i punti vendita indipendenti detenevano una quota del 70.88% del mercato della ristorazione in Egitto, mentre si prevede che i punti vendita a catena cresceranno a un CAGR dell'8.05% entro il 2031.
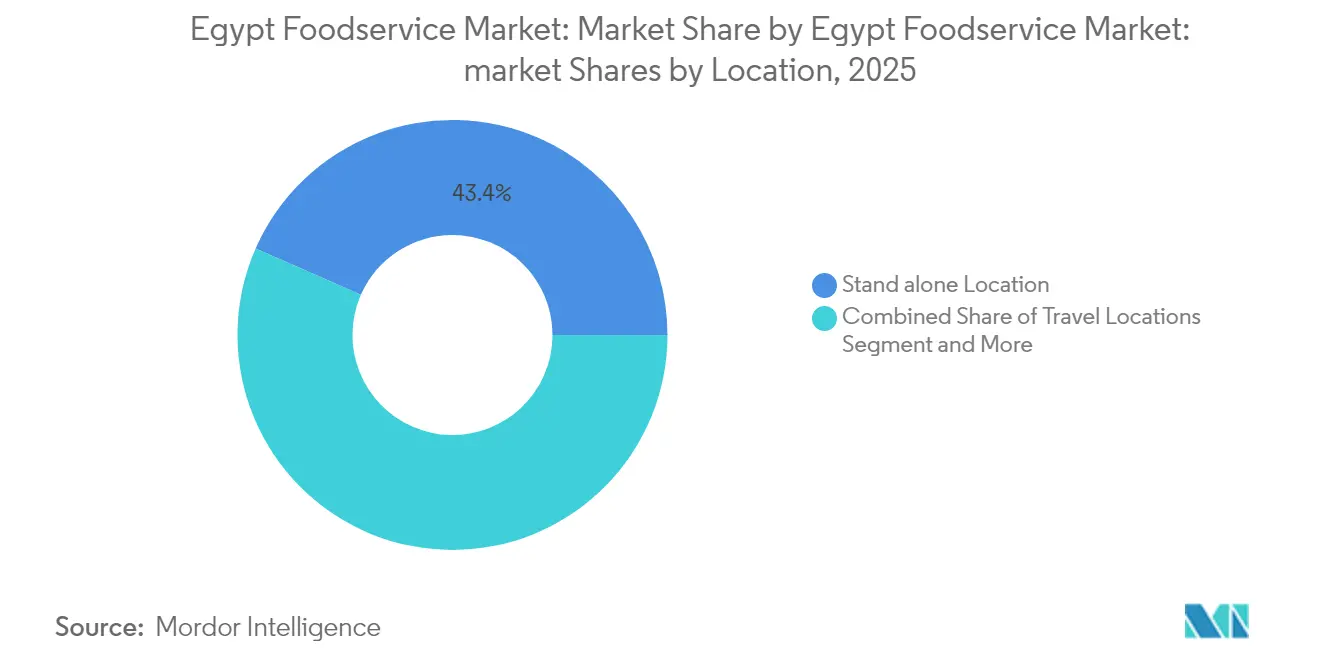
- In base alla posizione, le sedi indipendenti hanno conquistato una quota del 43.42% nel 2025, mentre i punti vendita basati sui viaggi stanno crescendo a un CAGR dell'11.44% fino al 2031.
- Per tipologia di servizio, il servizio di ristorazione ha rappresentato il 58.76% del fatturato nel 2025; i servizi di consegna a domicilio hanno registrato la traiettoria più rapida, con un CAGR del 14.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato della ristorazione in Egitto
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita del reddito disponibile ed espansione della classe media urbana | + 2.8% | Nazionale, concentrato nel Grande Cairo, Alessandria, Giza | Medio termine (2-4 anni) |
| Proliferazione di piattaforme di consegna di terze parti | + 3.1% | Centri urbani, in espansione verso le città secondarie | A breve termine (≤ 2 anni) |
| Ripresa del turismo post-COVID e campagna "Egitto, sicuro e pronto" | + 2.2% | Mar Rosso, Sinai del Sud, Luxor, Assuan, Il Cairo | Medio termine (2-4 anni) |
| Formalizzazione governativa dei venditori ambulanti di cibo | + 1.9% | Nazionale, priorità al Cairo, Alessandria, Giza | A lungo termine (≥ 4 anni) |
| L'aumento della capacità delle cucine fantasma è legato alle reti di negozi oscuri | + 2.7% | Il Cairo Grande, Alessandria, emergendo nelle città secondarie | A breve termine (≤ 2 anni) |
| Ingresso accelerato dei franchisor del GCC dopo le svalutazioni valutarie del 2023 | + 2.4% | Nazionale, focus iniziale sui principali centri urbani | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita del reddito disponibile ed espansione della classe media urbana
L'espansione della classe media urbana in Egitto crea una domanda sostenuta di esperienze di ristorazione che vadano oltre la tradizionale cucina casalinga, in particolare poiché gli aumenti salariali governativi e le misure di protezione sociale compensano parzialmente le pressioni inflazionistiche. Il governo ha aumentato i salari minimi del settore pubblico da 3,500 a 4,000 EGP e ha annunciato un ulteriore pacchetto sociale da 180 miliardi di EGP per l'anno fiscale 2024/25, che include integrazioni pensionistiche e l'estensione della copertura di Takaful e Karama a oltre 5 milioni di famiglie. Questo sostegno al reddito, sebbene modesto rispetto ai tassi di inflazione, sostiene la spesa discrezionale per le esperienze culinarie tra le fasce di reddito medio-basso. I centri urbani come il Cairo e Alessandria ne beneficiano in modo più significativo, poiché queste regioni concentrano opportunità di lavoro formali e adeguamenti salariali governativi.[2]Refaat, Taarek. "Confederazione Mondiale per l'Occupazione: l'Egitto 'attraente' per gli investimenti... Ingredienti per il successo 'disponibili'." SEE News, 14 maggio 2024. https://see.news/world-employment-confederation-egypt-attractive-for-investment-ingredients-for-success-availableLa tendenza accelera poiché la prevista ripresa del PIL egiziano al 4.4-4.5% nell'anno fiscale 2024/25 e al 5.5% nel medio termine crea opportunità di occupazione e crescita salariale nei settori dei servizi. Tuttavia, la sostenibilità di questo fattore dipende dal controllo efficace dell'inflazione, con un'inflazione complessiva prevista in calo dal 35.7% al 15.3% entro l'anno fiscale 2024/25 con l'entrata in vigore delle misure di restrizione monetaria.
Proliferazione di piattaforme di distribuzione di terze parti
Le piattaforme di consegna digitale stanno radicalmente rimodellando l'accessibilità e i modelli operativi della ristorazione, con aziende come Talabat, Akelni e Mrsool che stanno espandendo l'infrastruttura e la copertura dei servizi nei centri urbani egiziani. L'acquisizione di Instashop da parte di Talabat per 360 milioni di dollari nel 2024 dimostra il consolidamento e l'espansione del settore nella consegna di generi alimentari, creando reti integrate di dark-store che supportano sia la consegna a domicilio presso i ristoranti che le operazioni di quick-commerce. Questa integrazione consente ai ristoranti di accedere a canali di distribuzione più ampi, riducendo al contempo i costi di consegna dell'ultimo miglio attraverso un'infrastruttura logistica condivisa. Le piattaforme beneficiano del profilo demografico giovane dell'Egitto e della crescente penetrazione degli smartphone, in particolare con l'aumento dell'accettazione delle soluzioni di pagamento mobile tra i consumatori urbani. Il finanziamento di Serie A da 3 milioni di dollari di OneOrder nel 2024 è specificamente mirato alla digitalizzazione della supply chain dei ristoranti, a dimostrazione della fiducia degli investitori nel potenziale di adozione della tecnologia nel settore.[3]Wamda. "OneOrder raccoglie 3 milioni di dollari in finanziamenti di serie A." Gennaio 2024. https://www.wamda.com/2024/01/oneorder-raises-3-million-series-fundingLa proliferazione crea effetti di rete in cui una maggiore partecipazione dei ristoranti attrae più consumatori, mentre volumi di ordini più elevati giustificano gli investimenti della piattaforma in infrastrutture logistiche e capacità tecnologiche.
Ripresa del turismo post-COVID e campagna "Egitto, sicuro e pronto"
La ripresa del turismo in Egitto si traduce direttamente in una domanda di servizi di ristorazione in tutte le principali destinazioni, con il settore che beneficia sia della spesa dei visitatori internazionali che della crescita del turismo nazionale. La campagna "Egitto, Sicuro e Pronto", lanciata in coordinamento con i protocolli sanitari internazionali, ha contribuito a ripristinare la fiducia nelle infrastrutture turistiche e nelle misure di sicurezza dell'Egitto. Le performance del turismo hanno mostrato solidità prima dei conflitti regionali, sebbene la guerra tra Gaza e Israele e le interruzioni del Mar Rosso abbiano influenzato gli arrivi di visitatori tra la fine del 2023 e l'inizio del 2024. Le entrate del Canale di Suez sono diminuite di circa il 50% su base annua a gennaio 2024, indicando un impatto più ampio delle interruzioni regionali sui flussi turistici. Tuttavia, l'accordo di sviluppo di Ras El-Hekma fornisce un catalizzatore significativo per l'espansione delle infrastrutture turistiche, con 35 miliardi di dollari di investimenti previsti per creare una nuova domanda di ospitalità e ristorazione lungo la costa settentrionale dell'Egitto. La portata del progetto suggerisce il potenziale per lo sviluppo di resort integrati che potrebbero trasformare i mercati regionali della ristorazione attraverso sia la domanda diretta di hotel e ristoranti sia le opportunità di ristorazione accessorie al servizio delle maestranze edili e operative. La sostenibilità della ripresa dipende dalla stabilità regionale e dalla corretta esecuzione degli investimenti nelle infrastrutture turistiche.
Formalizzazione governativa dei venditori ambulanti di cibo
L'approccio sistematico del governo alla formalizzazione dei venditori ambulanti di cibo di strada crea percorsi per gli operatori informali per accedere a catene di approvvigionamento formali, finanziamenti e quadri normativi di conformità. Questa iniziativa affronta l'elevato tasso di informalità in Egitto nel settore dei servizi di alloggio e ristorazione, dove l'informalità economica complessiva raggiunge il 67% secondo l'analisi dell'ILO. I programmi di formalizzazione forniscono ai venditori la registrazione commerciale, pacchetti di agevolazioni fiscali e l'accesso a sistemi di pagamento digitali attraverso partnership con l'Autorità Nazionale per la Sicurezza Alimentare (NFSA) e altri enti regolatori. Il processo consente ai venditori ambulanti di partecipare a piattaforme di consegna di terze parti, ampliando la propria clientela oltre le immediate posizioni geografiche. Le iniziative di registrazione commerciale digitale e le procedure di licenza semplificate riducono le barriere burocratiche che in precedenza scoraggiavano la formalizzazione. Tuttavia, la transizione richiede ai venditori di assorbire i costi della tassazione formale e della conformità normativa, creando pressioni finanziarie a breve termine che potrebbero rallentare i tassi di adozione. Il successo dipende dalla fornitura da parte del governo di servizi di supporto adeguati, tra cui l'accesso alla microfinanza, la formazione aziendale e la graduale attuazione degli obblighi fiscali per garantire la redditività dei venditori durante il periodo di transizione.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata inflazione alimentare e deprezzamento dell'EGP | -3.8% | Nazionale, acuto nei centri urbani dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Catene di approvvigionamento volatili delle importazioni e picchi dei costi degli ingredienti | -2.9% | Nazionale, grave nelle rotte commerciali del Mar Rosso | A breve termine (≤ 2 anni) |
| Interruzioni di corrente intermittenti che aumentano i costi operativi del generatore | -1.7% | Nazionale, concentrato nelle zone industriali | Medio termine (2-4 anni) |
| La fuga di talenti degli chef verso il Consiglio di cooperazione del Golfo spinge l'inflazione salariale | -2.1% | Nazionale, acuto nei centri di ospitalità del Cairo e di Alessandria | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata inflazione alimentare e deprezzamento dell'EGP
La crisi dell'inflazione alimentare in Egitto limita gravemente il potere d'acquisto dei consumatori e la redditività dei ristoranti, con prezzi di alimenti e bevande in aumento del 71.9% su base annua e un'inflazione dei servizi di ristorazione che ha raggiunto il 49.5% annuo. L'unificazione del tasso di cambio di marzo 2024 ha comportato una svalutazione del 38% della lira egiziana rispetto al dollaro statunitense, creando pressioni immediate sui costi per i ristoranti dipendenti da ingredienti, attrezzature e materiali di imballaggio importati. I prezzi delle verdure hanno mostrato un'estrema volatilità, con aumenti mensili del 24.4% nell'agosto 2023, costringendo i ristoranti ad adeguare frequentemente i prezzi dei menu e le dimensioni delle porzioni. Il contesto inflazionistico colpisce in modo sproporzionato i consumatori a medio e basso reddito, che riducono la frequenza dei pasti e si orientano verso opzioni alimentari più economiche. I ristoratori si trovano ad affrontare una compressione dei margini nel tentativo di bilanciare la trasmissione dei costi con la sensibilità dei consumatori ai prezzi, spesso con conseguente riduzione della qualità del servizio o degli orari di apertura. L'aggressiva stretta monetaria della Banca Centrale d'Egitto, con tassi di riferimento che hanno raggiunto il 27.75%, mira a consolidare le aspettative di inflazione, ma aumenta contemporaneamente i costi di finanziamento per l'espansione della ristorazione e il finanziamento del capitale circolante. La ripresa dipende dal successo del controllo dell'inflazione, con le proiezioni del FMI che indicano un calo dell'inflazione complessiva al 15.3% entro l'anno fiscale 2024/25, con l'entrata in vigore della stabilità del tasso di cambio e delle misure di politica monetaria.
Catene di approvvigionamento delle importazioni volatili e picchi dei costi degli ingredienti
Le interruzioni della catena di approvvigionamento creano incertezza operativa e volatilità dei costi per gli operatori della ristorazione, in particolare quelli che dipendono da ingredienti importati e attrezzature specializzate. Le interruzioni delle spedizioni nel Mar Rosso hanno ridotto le entrate del Canale di Suez di circa il 50% su base annua a gennaio 2024, indicando sfide logistiche più ampie che incidono sull'affidabilità e sui costi delle importazioni alimentari. Il meccanismo di indicizzazione dei prezzi del carburante del governo, implementato a marzo 2024 con un aumento del 21.2% dei prezzi del gasolio e del 25% del gasolio, ha un impatto diretto sui costi del trasporto alimentare e della logistica della catena del freddo. I ristoranti affrontano sfide nella gestione dell'inventario, poiché devono bilanciare i costi di trasporto con i rischi di esaurimento delle scorte, il che spesso porta a una semplificazione dei menu o a una maggiore dipendenza da ingredienti di provenienza locale. La volatilità colpisce in particolare le attività di franchising internazionali e i ristoranti di lusso che mantengono specifiche standardizzate sugli ingredienti e non possono facilmente sostituire le alternative locali. La carenza di valuta estera, che ha creato arretrati di 7-8 miliardi di dollari presso le banche prima dell'unificazione di marzo 2024, ha precedentemente ritardato le importazioni essenziali e costretto i ristoranti a cercare fornitori alternativi a prezzi premium. Sebbene la liberalizzazione dei cambi abbia eliminato questi arretrati, i conflitti regionali in corso e le pressioni sulla catena di approvvigionamento globale mantengono elevati livelli di rischio per le operazioni dipendenti dalle importazioni.
Analisi del segmento
Segmento 1
I ristoranti a servizio rapido detengono una quota di mercato del 45.86% nel 2025, riflettendo la preferenza dei consumatori egiziani per opzioni di ristorazione convenienti e pratiche, nonostante le pressioni economiche e i limiti di tempo tipici degli ambienti urbani. Il predominio del segmento deriva dalla sua capacità di offrire una qualità standardizzata a prezzi accessibili, con importanti operatori come KFC che gestiscono 169 filiali in tutto l'Egitto e McDonald's che mantiene una forte presenza attraverso le attività di franchising del Gruppo Mansour. Gli operatori di QSR beneficiano di economie di scala negli appalti, operazioni standardizzate che riducono i costi di formazione del personale e relazioni consolidate nella catena di fornitura che offrono una certa protezione dalla volatilità dei costi degli ingredienti. La resilienza del segmento durante i periodi di inflazione riflette la sua proposta di valore per i consumatori attenti al prezzo che cercano esperienze culinarie costanti. Franchisor internazionali come Arby's, che ha firmato accordi per 50 ristoranti nel 2024, considerano il mercato QSR egiziano un'interessante opportunità di espansione nonostante le difficoltà economiche.
Le cucine cloud rappresentano il segmento della ristorazione in più rapida crescita, con un CAGR del 13.21% fino al 2031, trainate dall'espansione delle piattaforme di consegna digitale e dalle mutevoli preferenze dei consumatori per le esperienze culinarie a domicilio. Questo segmento beneficia di requisiti di capitale significativamente inferiori rispetto ai ristoranti tradizionali, eliminando i costi immobiliari del front-of-house e consentendo agli operatori di concentrare le risorse sulla produzione alimentare e sull'ottimizzazione delle consegne. L'acquisizione di Instashop da parte di Talabat per 360 milioni di dollari dimostra l'integrazione tra piattaforme di consegna e reti di dark-store, creando un'infrastruttura che supporta sia le consegne a domicilio che le operazioni di quick-commerce. Le cucine cloud consentono ai marchi di ristoranti di testare nuovi mercati e nuovi concept di menu con un investimento iniziale minimo, offrendo al contempo la flessibilità necessaria per adattare le operazioni in base all'andamento della domanda e alle prestazioni delle zone di consegna. La crescita del segmento accelera con l'espansione della copertura delle piattaforme di consegna di terze parti oltre i principali centri urbani, creando un accesso al mercato per gli operatori di cucine cloud in città secondarie, dove l'economia della ristorazione tradizionale potrebbe non supportare le sedi fisiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per punto vendita: resilienza indipendente contro espansione della catena
I punti vendita indipendenti mantengono la leadership di mercato con una quota del 70.88% nel 2025, a dimostrazione della resilienza delle attività di ristorazione a conduzione familiare e su piccola scala che dominano il panorama della ristorazione tradizionale egiziana. Queste strutture beneficiano di costi generali inferiori, di un adattamento flessibile dei menu e di una profonda conoscenza del mercato locale che consente loro di adattarsi rapidamente alle preferenze dei consumatori e alle condizioni economiche. Gli operatori indipendenti spesso si riforniscono di ingredienti da fornitori locali, offrendo una certa protezione contro la volatilità dei costi di importazione e supportando al contempo i sistemi alimentari regionali. Il loro successo riflette la preferenza dei consumatori egiziani per una cucina autentica e adattata alle esigenze locali e per esperienze di servizio personalizzate che le grandi catene faticano a replicare.
I punti vendita in catena si emergono come il segmento in più rapida crescita, con un CAGR dell'8.05% fino al 2031, riflettendo le tendenze di graduale formalizzazione e consolidamento all'interno del mercato della ristorazione in Egitto. L'espansione delle catene beneficia di operazioni standardizzate, sistemi di approvvigionamento centralizzati e un consolidato riconoscimento del marchio che attrae i consumatori alla ricerca di standard di qualità e servizio costanti. I franchisor internazionali hanno accelerato il loro ingresso in Egitto a seguito delle svalutazioni monetarie del 2023-2024, che hanno migliorato l'attrattiva degli investimenti e ridotto le commissioni di franchising denominate in dollari rispetto al potenziale di fatturato locale. L'espansione di Pickl in Egitto e l'accordo di sviluppo di 50 ristoranti di Arby's esemplificano questa tendenza, poiché i franchisor con sede nel Consiglio di cooperazione del Golfo considerano l'Egitto un mercato in crescita interessante nonostante la volatilità economica.
Per posizione: la prevalenza autonoma incontra le opportunità di viaggio
Le strutture indipendenti dominano con una quota di mercato del 43.42% nel 2025, riflettendo la prevalenza di ristoranti di quartiere, venditori ambulanti di cibo di strada e locali indipendenti che servono le comunità locali senza essere integrati in grandi complessi commerciali. Queste strutture beneficiano di costi di affitto inferiori rispetto agli spazi integrati in centri commerciali o hotel, consentendo agli operatori di offrire prezzi competitivi mantenendo margini di profitto accettabili. Le strutture indipendenti spesso sviluppano una forte fidelizzazione della clientela locale attraverso un servizio personalizzato e una personalizzazione del menu che risponde alle preferenze immediate della comunità. Il segmento comprende sia ristoranti formali che locali semi-formali che servono agglomerati di lavoro, quartieri residenziali e hub di trasporto.
Le destinazioni turistiche rappresentano il segmento in più rapida crescita, con un CAGR dell'11.44% fino al 2031, direttamente correlato alla ripresa del turismo e alle iniziative di sviluppo infrastrutturale dell'Egitto. Questo segmento beneficia della campagna governativa "Egitto, Sicuro e Pronto" e di importanti investimenti turistici, tra cui il progetto di sviluppo di Ras El-Hekma da 35 miliardi di dollari, che creerà una significativa domanda di servizi di ospitalità e ristorazione. Le attività di ristorazione aeroportuale, esemplificate dai contratti vinti da SSP Group negli aeroporti egiziani, dimostrano il potenziale di espansione del segmento con la ripresa dei viaggi internazionali. SSP Group
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di servizio: la tradizione del servizio al tavolo incontra la trasformazione della consegna
Il servizio di ristorazione sul posto mantiene la sua posizione dominante con una quota di mercato del 58.76% nel 2025, riflettendo la preferenza culturale egiziana per le esperienze culinarie conviviali e la continua importanza dei ristoranti come spazi di aggregazione comunitaria. Questa preferenza persiste nonostante le pressioni economiche, a dimostrazione del fatto che mangiare fuori casa svolge funzioni sociali e culturali che vanno oltre il semplice consumo di cibo. I locali con servizio di ristorazione sul posto beneficiano di ordini medi più elevati rispetto agli ordini a domicilio, poiché i clienti in genere ordinano bevande, antipasti e dessert quando cenano al ristorante. Il segmento comprende sia ristoranti formali che locali tradizionali come gli ahwa (caffetterie), che fungono da punti di ritrovo per riunioni di lavoro, riunioni di famiglia e interazioni comunitarie.
I servizi di consegna a domicilio si elevano come il segmento in più rapida crescita, con un CAGR del 14.52% fino al 2031, trasformando l'accessibilità e i modelli operativi dei servizi di ristorazione nei centri urbani egiziani. Questa crescita riflette il cambiamento del comportamento dei consumatori, accelerato dalla proliferazione delle piattaforme digitali, con aziende come Talabat, Akelni e Mrsool che stanno ampliando la copertura e le capacità di servizio. Il segmento beneficia di costi generali inferiori rispetto alle attività di ristorazione sul posto, poiché i ristoranti possono ottimizzare lo spazio in cucina ed eliminare le spese di sala, raggiungendo al contempo mercati geografici più ampi. La crescita dei servizi di consegna a domicilio consente ai ristoranti di servire i clienti durante orari prolungati e in condizioni meteorologiche che altrimenti potrebbero limitare il traffico pedonale verso le sedi fisiche. L'integrazione con le reti di dark-store, dimostrata dall'acquisizione di Instashop da parte di Talabat, crea sinergie operative che riducono i costi di consegna, ampliando al contempo l'offerta di prodotti oltre i tradizionali menu dei ristoranti.
Analisi geografica
Il mercato della ristorazione in Egitto è fortemente concentrato nei principali centri urbani, tra cui il Cairo, Alessandria e Giza. Questa concentrazione è determinata dall'elevata densità di popolazione, dagli elevati redditi disponibili e da infrastrutture turistiche ben sviluppate. Queste città beneficiano di catene di approvvigionamento consolidate, di una base di consumatori diversificata e della vicinanza ai centri di importazione, garantendo la disponibilità degli ingredienti nonostante le più ampie sfide della catena di approvvigionamento. I modelli di sviluppo urbano in Egitto, caratterizzati da opportunità economiche e da una concentrazione formale di posti di lavoro nelle aree metropolitane, hanno creato segmenti di consumatori con redditi regolari e abitudini di consumo fuori casa. Inoltre, i progetti infrastrutturali governativi, come la Nuova Capitale Amministrativa e le iniziative di espansione urbana, stanno generando una nuova domanda di ristorazione nelle aree urbane emergenti. Tuttavia, questa concentrazione geografica aumenta la vulnerabilità agli shock economici localizzati e limita l'accesso al mercato per gli operatori che mirano a espandersi oltre queste città.
Le destinazioni turistiche lungo il Mar Rosso, tra cui Sharm El-Sheikh, Hurghada e gli sviluppi emergenti sulla costa settentrionale, offrono significative opportunità di crescita. Queste regioni stanno beneficiando della ripresa del turismo internazionale e di ingenti investimenti nel settore alberghiero. Il progetto Ras El-Hekma da 35 miliardi di dollari è un motore chiave della domanda di servizi di ristorazione, soddisfacendo sia le esigenze di hotel e ristoranti sia le esigenze di ristorazione dei lavoratori. Queste destinazioni impongono prezzi elevati grazie ai modelli di spesa turistica e alla concorrenza limitata, consentendo agli operatori di ottenere margini di profitto più elevati nonostante gli elevati costi operativi. I ricavi in valuta estera in queste regioni offrono una certa protezione dall'inflazione interna, sebbene rimangano vulnerabili ai conflitti regionali e alle interruzioni dei viaggi a livello globale. La campagna "Egitto, sicuro e pronto" sostiene la ripresa affrontando le preoccupazioni sulla sicurezza che in precedenza scoraggiavano i visitatori internazionali.
Le città secondarie e le aree rurali stanno emergendo come potenziali mercati grazie all'espansione delle piattaforme di distribuzione digitale e alle iniziative di formalizzazione governative. Queste regioni offrono costi operativi inferiori, tra cui affitti e spese di manodopera ridotti, e al contempo servono popolazioni con un potere d'acquisto crescente, sostenuto dai programmi governativi di protezione sociale e dal reddito agricolo. Piattaforme come Talabat e Akelni stanno facilitando l'accesso al mercato per gli operatori locali e le catene nazionali che cercano una diversificazione geografica. Tuttavia, le sfide infrastrutturali, come l'approvvigionamento energetico inaffidabile e la logistica limitata della catena del freddo, aumentano la complessità operativa. Il successo in questi mercati richiede modelli di business adattati alle preferenze locali, alla sensibilità al prezzo e ai vincoli infrastrutturali, sfruttando al contempo le piattaforme digitali per superare le tradizionali barriere di accesso al mercato.
Panorama competitivo
Il mercato della ristorazione in Egitto, con un punteggio di concentrazione di 3 su 10, mostra una moderata frammentazione. Questo punteggio evidenzia notevoli opportunità sia per il consolidamento del mercato che per il successo dei nuovi operatori, a condizione che adottino un posizionamento strategico e l'eccellenza operativa. Leader di mercato come Americana Restaurants International PLC, Alamar Foods Company e Mansour Group sfruttano reti di supply chain consolidate, la riconoscibilità del marchio e portafogli diversificati per garantire il proprio vantaggio competitivo. Tuttavia, la bassa concentrazione del mercato segnala che i nuovi operatori possono ritagliarsi quote di mercato significative attraverso un posizionamento unico o adottando la tecnologia. Il panorama competitivo premia gli operatori abili nel gestire le fluttuazioni economiche mantenendo al contempo qualità e valore costanti. Gli operatori di successo dimostrano adattabilità, modificando i prezzi dei menu, le dimensioni delle porzioni e i modelli di servizio in risposta ai cambiamenti nel potere d'acquisto dei consumatori.
Le tendenze strategiche evidenziano una spinta verso la trasformazione digitale e il miglioramento delle capacità di consegna. Gli operatori tradizionali collaborano sempre più con piattaforme di terze parti e investono in formati cloud kitchen, il tutto per soddisfare la crescente domanda di consegne. Ma l'adozione della tecnologia non si limita solo alla consegna; sta permeando anche aree come la gestione dell'inventario, il coinvolgimento dei clienti e l'ottimizzazione operativa. Tali progressi consentono agli operatori più piccoli di competere con i vantaggi di scala delle catene più grandi.
Opportunità inesplorate abbondano nelle città secondarie con una copertura limitata delle piattaforme di consegna, nelle località turistiche in fase di ammodernamento infrastrutturale e nei segmenti di nicchia della cucina che si rivolgono al ricco patrimonio culturale egiziano. Il panorama normativo si sta evolvendo a favore degli operatori formali. Le iniziative governative non solo offrono vantaggi in termini di conformità, ma anche un più facile accesso ai finanziamenti. Questo posiziona le attività autorizzate per una rapida crescita, mentre le loro controparti informali devono fare i conti con le pressioni per formalizzare o rischiare di uscire dal mercato.
Leader del settore della ristorazione in Egitto
-
Azienda alimentare Alamar
-
Americana Ristoranti International PLC
-
Gruppo Mansor
-
Gruppo Mo'men
-
Il gruppo Olayan
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2025: Nobu ha ufficialmente inaugurato il suo primo ristorante in Egitto, presso OGAMI, un prestigioso complesso residenziale di SODIC sulla costa settentrionale dell'Egitto. Il debutto porta la cucina fusion giapponese-peruviana tipica di Nobu in una delle principali destinazioni estive della regione, fondendo un'eleganza sobria con la vibrante energia mediterranea.
- Giugno 2025: Pizza Inn, il concept di buffet di pizza, ha aperto il suo primo ristorante in Egitto nell'ambito di un accordo di franchising master di sette negozi con Al Ruwad Hospitality Services & Restaurants Management Group
- Ottobre 2024: Pickl, il famoso locale di hamburger di Dubai, ha inaugurato il suo flagship store al Cairo nel 2024, segnando un'importante pietra miliare nella sua espansione regionale. Situato in Park Street West a Sheikh Zayed, questo locale offre servizio di ristorazione sul posto, servizio di consegna a domicilio e un'esperienza di cucina a vista per gli amanti degli hamburger.
Ambito del rapporto sul mercato della ristorazione in Egitto
Caffè e bar, Cloud Kitchen, Ristoranti a servizio completo, Ristoranti a servizio rapido sono coperti come segmenti dal Tipo di servizio di ristorazione. Punti vendita concatenati e Punti vendita indipendenti sono coperti come segmenti da Punto vendita. Tempo libero, alloggio, vendita al dettaglio, autonomo e viaggi sono coperti come segmenti in base alla località.| Caffè e bar | Per Cucina | Bar e pub |
| caffè | ||
| Barrette di succhi/frullati/dessert | ||
| Negozi specializzati in caffè e tè | ||
| Cucina Nuvola | ||
| Ristoranti a servizio completo | Per Cucina | Asiatica |
| europeo | ||
| Latino-americano | ||
| Medio Oriente | ||
| Nordamericano | ||
| Altre cucine della FSR | ||
| FAST FOOD | Per Cucina | panetterie |
| Burger | ||
| Gelato | ||
| Cucine a base di carne | ||
| Pizza | ||
| Altre cucine QSR |
| Punti vendita incatenati |
| Punti vendita indipendenti |
| Tempo libero |
| Ospitalità |
| Settore Retail |
| Indipendente, autonomo |
| Viaggi |
| Cenare in |
| Takeaway |
| Spedizione |
| Tipo di servizio di ristorazione | Caffè e bar | Per Cucina | Bar e pub |
| caffè | |||
| Barrette di succhi/frullati/dessert | |||
| Negozi specializzati in caffè e tè | |||
| Cucina Nuvola | |||
| Ristoranti a servizio completo | Per Cucina | Asiatica | |
| europeo | |||
| Latino-americano | |||
| Medio Oriente | |||
| Nordamericano | |||
| Altre cucine della FSR | |||
| FAST FOOD | Per Cucina | panetterie | |
| Burger | |||
| Gelato | |||
| Cucine a base di carne | |||
| Pizza | |||
| Altre cucine QSR | |||
| Outlet | Punti vendita incatenati | ||
| Punti vendita indipendenti | |||
| Località | Tempo libero | ||
| Ospitalità | |||
| Settore Retail | |||
| Indipendente, autonomo | |||
| Viaggi | |||
| Tipo di servizio | Cenare in | ||
| Takeaway | |||
| Spedizione | |||
Definizione del mercato
- RISTORANTI A SERVIZIO COMPLETO - Uno stabilimento di ristorazione in cui i clienti sono seduti a un tavolo, impartiscono l'ordine a un cameriere e gli viene servito il cibo al tavolo.
- RISTORANTI DI SERVIZIO RAPIDO - Uno stabilimento di ristorazione che offre ai clienti comodità, velocità e offerte di cibo a prezzi inferiori. I clienti di solito si servono da soli e portano il proprio cibo ai tavoli.
- CAFFÈ E BAR - Un tipo di attività di ristorazione che include bar e pub autorizzati a servire bevande alcoliche da consumare, caffè che servono rinfreschi e cibi leggeri, nonché negozi specializzati di tè e caffè, dessert bar, frullati e succhi di frutta.
- CUCINA NUVOLA - Un'attività di ristorazione che utilizza una cucina commerciale allo scopo di preparare cibo solo per la consegna o da asporto, senza clienti che possono cenare sul posto.
| Parola chiave | Definizione |
|---|---|
| Albacore Tuna | È una delle specie di tonno più piccole presenti nei sei stock distinti conosciuti a livello globale negli oceani Atlantico, Pacifico e Indiano, nonché nel Mar Mediterraneo. |
| carne di Angus | Si tratta di carne bovina derivata da una specifica razza bovina originaria della Scozia. Per ricevere il marchio di qualità "Certified Angus Beef" è necessaria la certificazione dell'American Angus Association. |
| Cucina asiatica | Comprende offerte a servizio completo in ristoranti che servono cucine di culture come cinese, indiana, coreana, giapponese, bengalese, sud-orientale, ecc. |
| Valore medio dell'ordine | È il valore medio di tutti gli ordini effettuati dai clienti presso un esercizio di ristorazione. |
| Pancetta affumicata - Bacon | È carne salata o affumicata proveniente dalla schiena o dai fianchi del maiale. |
| Bar e pub | È un locale per bere autorizzato a servire bevande alcoliche da consumare sul posto. |
| Black Angus | Si tratta di carne bovina derivata da una razza di mucche dalla pelle nera che non hanno le corna. |
| BRC | British Retail Consortium |
| Burger | Si tratta di un panino composto da una o più polpette di manzo cotte, poste all'interno di un panino a fette o di un panino. |
| Caffè | Si tratta di un servizio di ristorazione che serve vari rinfreschi (principalmente caffè) e pasti leggeri. |
| Caffè e bar | Si tratta di un tipo di attività di ristorazione che comprende bar e pub autorizzati a servire bevande alcoliche al consumo, caffè che servono rinfreschi e cibi leggeri, nonché negozi specializzati di tè e caffè, dessert bar, frullati e succhi di frutta. |
| Cappuccino | È una bevanda al caffè italiana tradizionalmente preparata con parti uguali di doppio espresso, latte cotto a vapore e schiuma di latte cotto a vapore. |
| CFI | Agenzia canadese per l'ispezione degli alimenti |
| Presa incatenata | Si riferisce a una struttura di ristorazione che condivide marchi, opera in diverse sedi, ha una gestione centrale e pratiche commerciali standardizzate. |
| pollo tenero | Si riferisce alla carne di pollo preparata dai muscoli pettorali minori di un pollo. |
| Cucina Nuvola | Si tratta di un'attività di ristorazione che utilizza una cucina commerciale allo scopo di preparare cibo solo per la consegna o da asporto, senza clienti che possono cenare sul posto. |
| Cocktail | È una bevanda alcolica mista realizzata con un singolo spirito o una combinazione di liquori, mescolati con altri ingredienti come succhi, sciroppi aromatizzati, acqua tonica, arbusti e amari. |
| edamame | È un piatto giapponese preparato con semi di soia (raccolti prima che maturino o si induriscano) e cotti nel suo baccello. |
| EFSA | European Food Safety Authority |
| ERS | Servizio di ricerca economica dell'USDA |
| espresso | È una forma concentrata di caffè, servita in bicchierini. |
| Cucina europea | Comprende offerte a servizio completo in ristoranti che servono cucine di culture come italiana, francese, tedesca, inglese, olandese, danese, ecc. |
| FDA | Food and Drug Administration |
| Filetto mignon | È un taglio di carne ricavato dall'estremità più piccola del filetto. |
| Pancia di manzo | È un taglio di bistecca di manzo prelevato dalla coscia, che si trova davanti al quarto posteriore della mucca. |
| Servizio di ristorazione | Si riferisce a quella parte dell'industria alimentare che comprende aziende, istituzioni e aziende che preparano i pasti fuori casa. Comprende ristoranti, mense scolastiche e ospedaliere, operazioni di catering e molti altri formati. |
| Franchi | Conosciuto anche come würstel o Würstchen, è un tipo di salsiccia affumicata molto stagionata popolare in Austria e Germania. |
| FSANZ | Food Standards Australia Nuova Zelanda |
| FSI | Servizio di ispezione e sicurezza alimentare |
| FSSAI | Autorità dell'India in materia di sicurezza alimentare e norme |
| Ristorante a servizio completo | Si riferisce a uno stabilimento di ristorazione in cui i clienti sono seduti a un tavolo, danno il loro ordine a un cameriere e gli viene servito il cibo a un tavolo. |
| Cucina fantasma | Si riferisce ad una cucina cloud. |
| GLA | Superficie lorda affittabile |
| Glutine | È una famiglia di proteine presenti nei cereali, tra cui frumento, segale, farro e orzo. |
| Manzo nutrito con cereali | Si tratta di carne bovina derivata da bovini alimentati con una dieta integrata con soia, mais e altri additivi. Alle mucche alimentate con cereali possono anche essere somministrati antibiotici e ormoni della crescita per ingrassarle più rapidamente. |
| Carne bovina alimentata da erba | Si tratta di carne bovina derivata da bovini nutriti esclusivamente con erba. |
| Prosciutto | Si riferisce alla carne di maiale prelevata dalla coscia di un maiale. |
| HoReCa | Hotel, ristoranti e caffè |
| Presa indipendente | Si riferisce ad un esercizio di ristorazione che opera con un unico punto vendita o è strutturato come una piccola catena con non più di tre sedi. |
| E-liquids - Juice | È una bevanda ottenuta dall'estrazione o dalla spremitura del liquido naturale contenuto nella frutta e nella verdura. |
| Latino-americano | Comprende offerte a servizio completo in ristoranti che servono cucine di culture come quella messicana, brasiliana, argentina, colombiana, ecc. |
| Latte | È un caffè a base di latte composto da uno o due colpi di caffè espresso, latte cotto a vapore e un sottile strato di latte schiumato. |
| Tempo libero | Si riferisce al servizio di ristorazione offerto come parte di un'attività ricreativa, come arene sportive, zoo, cinema e musei. |
| Ospitalità | Si riferisce alle offerte di servizi di ristorazione presso hotel, motel, pensioni, case vacanza, ecc. |
| macchiato | Si tratta di una bevanda a base di caffè espresso con una piccola quantità di latte, solitamente schiumato. |
| Cucine a base di carne | Ciò include prodotti alimentari come pollo fritto, bistecche, costolette, ecc. in cui la carne è l'ingrediente principale del piatto. |
| Cucina mediorientale | Comprende offerte a servizio completo in ristoranti che servono cucine di culture come araba, libanese, iraniana, israeliana, ecc. |
| analcolico | È una bevanda mista analcolica. |
| Mortadella | Si tratta di una grande salsiccia italiana o carne da pranzo a base di carne di maiale stagionata finemente macinata o macinata, che incorpora almeno il 15% di cubetti di grasso di maiale. |
| Nordamericano | Comprende offerte a servizio completo in ristoranti che servono cucine di culture come quella americana, canadese, caraibica, ecc. |
| pastrami | Si riferisce a una carne di manzo affumicata molto stagionata, tipicamente servita a fette sottili. |
| DOP | Denominazione di Origine Protetta: è il nome di una regione geografica o di un'area specifica riconosciuta dalle norme ufficiali per la produzione di determinati alimenti con caratteristiche speciali legate alla posizione. |
| peperoni | È una varietà americana di salame piccante a base di carne stagionata. |
| Pizza | Si tratta di un piatto fatto tipicamente di pasta di pane appiattita spalmata con una miscela saporita che solitamente comprende pomodori e formaggio e spesso altri condimenti e cotta al forno. |
| Tagli primordiali | Si riferisce alle sezioni principali della carcassa. |
| Ristorante con servizio veloce | Si riferisce a una struttura di ristorazione che offre ai clienti comodità, velocità e offerte di cibo a prezzi inferiori. I clienti di solito si servono da soli e portano il proprio cibo ai tavoli. |
| Settore Retail | Si riferisce ad un punto vendita di ristorazione all'interno di un centro commerciale. complesso commerciale o un edificio immobiliare commerciale, dove operano anche altre attività commerciali. |
| salame | È una salsiccia stagionata composta da carne fermentata ed essiccata all'aria. |
| Grassi saturi | È un tipo di grasso in cui le catene di acidi grassi hanno tutti legami singoli. È generalmente considerato malsano. |
| Salsiccia | Si tratta di un prodotto a base di carne tritata finemente e condita, che può essere fresca, affumicata o marinata e che viene poi solitamente insaccata in un involucro. |
| Pettine | È un mollusco commestibile cioè un mollusco con la conchiglia costolata in due parti. |
| Seitan | È un sostituto della carne a base vegetale a base di glutine di frumento. |
| Chiosco self service | Si riferisce a un sistema POS (punto vendita self-order) attraverso il quale i clienti effettuano e pagano i propri ordini presso i chioschi, consentendo un servizio totalmente senza contatto e senza attriti. |
| Smoothie | Si tratta di una bevanda ottenuta ponendo tutti gli ingredienti in un contenitore e lavorandoli insieme, senza eliminare la polpa. |
| Negozi specializzati in caffè e tè | Si riferisce ad un esercizio di ristorazione che serve solo vari tipi di tè o caffè. |
| Indipendente, autonomo | Si riferisce a ristoranti che dispongono di un'infrastruttura indipendente e non sono collegati ad altre attività commerciali. |
| Sushi | È un piatto giapponese di riso preparato con aceto, solitamente con un po' di zucchero e sale, accompagnato da una varietà di ingredienti, come frutti di mare, spesso crudi, e verdure. |
| Viaggi | Si riferisce alle offerte di servizi di ristorazione come il cibo in aereo, i pasti sui treni a lunga percorrenza e il servizio di ristorazione sulle navi da crociera. |
| Cucina virtuale | Si riferisce ad una cucina cloud. |
| Manzo Wagyu | Si tratta di manzo derivato da uno qualsiasi dei quattro ceppi di una razza di bovini giapponesi neri o rossi apprezzati per la loro carne altamente marmorizzata. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione viene considerata per il valore medio dell'ordine ed è prevista in base ai tassi di inflazione previsti nei paesi.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




