

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
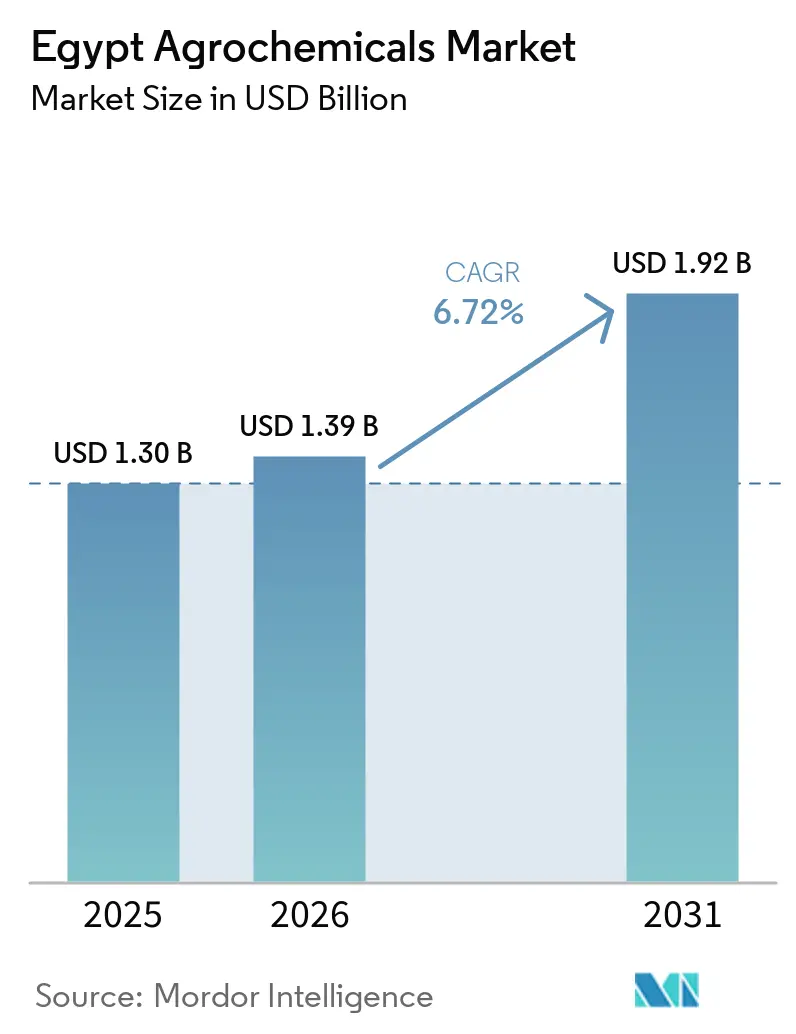
| Dimensione del mercato (2026) | 1.39 miliardo di dollari |
| Dimensione del mercato (2031) | 1.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.72% CAGR |
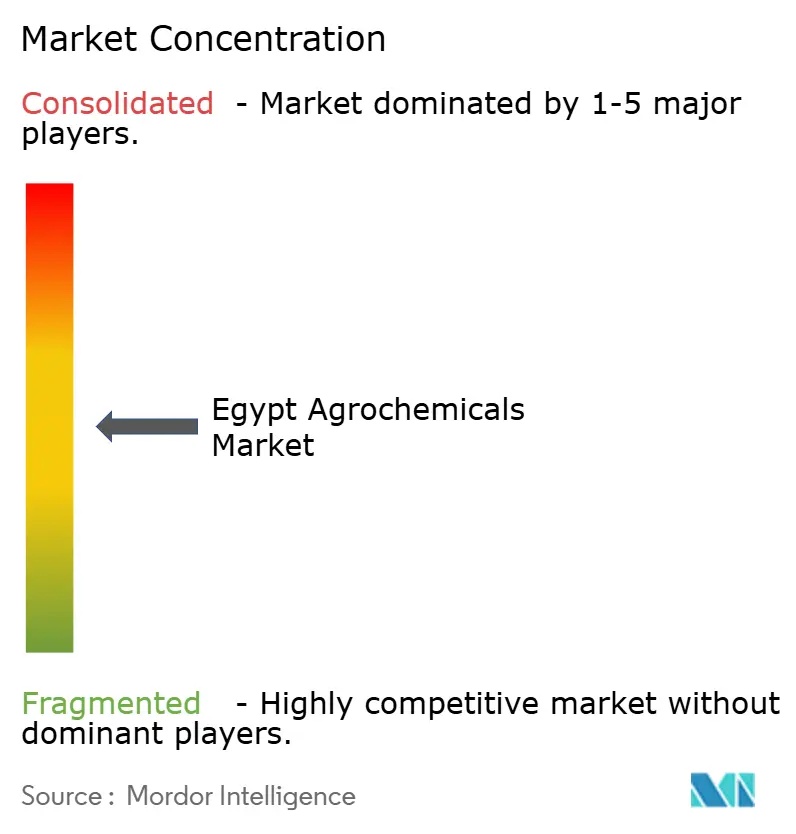
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato agrochimico in Egitto di Mordor Intelligence
Il mercato agrochimico egiziano è stato valutato a 1.30 miliardi di dollari nel 2025 e si stima che crescerà da 1.39 miliardi di dollari nel 2026 a 1.92 miliardi di dollari entro il 2031, con un CAGR del 6.72% durante il periodo di previsione (2026-2031). L'aumento della popolazione, la limitata superficie coltivabile e i programmi di bonifica su larga scala del governo sono i principali fattori che stimolano la domanda di fertilizzanti, pesticidi e coadiuvanti speciali nel mercato agrochimico egiziano. L'intensità di input sta aumentando più rapidamente nei corridoi desertici di recente irrigazione, dove i sistemi a goccia e l'acqua salina richiedono formulazioni personalizzate. Allo stesso tempo, gli incentivi all'esportazione di agrumi, uva e ortaggi da serra aumentano la necessità di prodotti chimici per il controllo dei parassiti conformi alle rigorose tolleranze europee sui residui. La crescente diffusione di strumenti di supporto alle decisioni basati su satellite, unitamente alla rapida adozione della fertirrigazione, sta consentendo applicazioni più precise di nutrienti e protezione delle colture, supportando lo spostamento del mercato agrochimico egiziano verso input specializzati di valore più elevato.
Punti chiave del rapporto
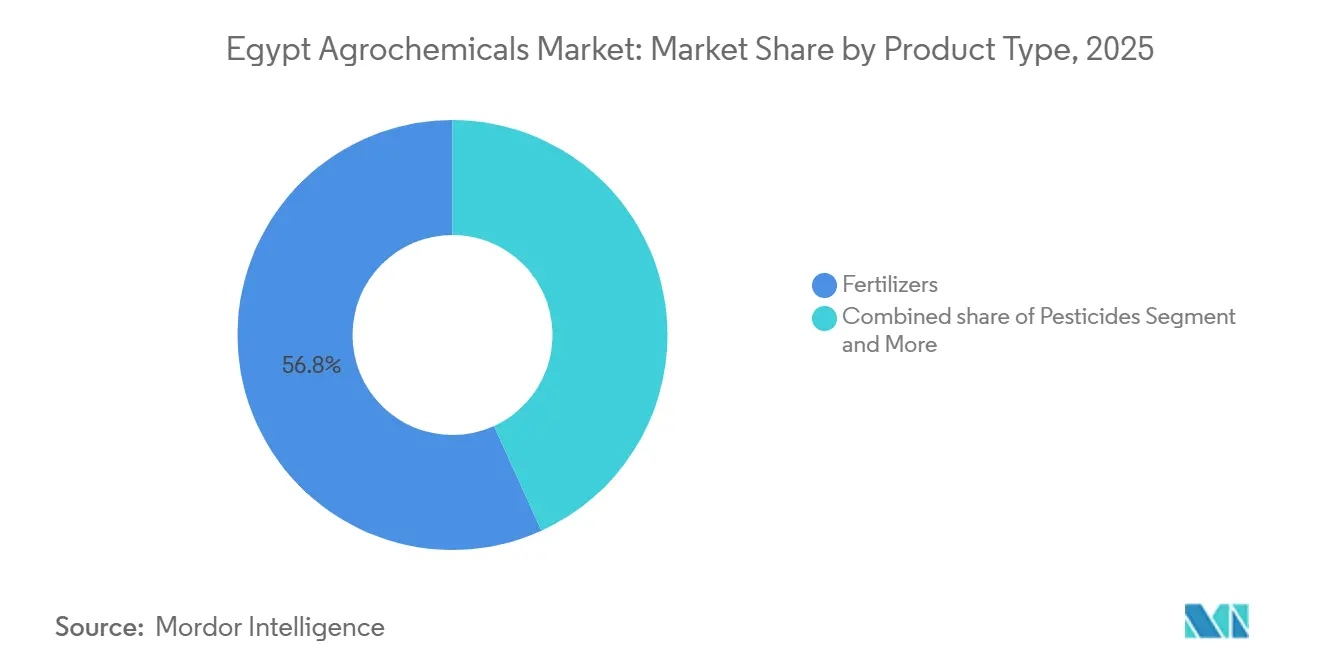
- Per tipologia di prodotto, i fertilizzanti hanno rappresentato il segmento più grande, detenendo il 56.8% della quota di mercato degli agrofarmaci in Egitto nel 2025, mentre gli adiuvanti sono il segmento in più rapida crescita, con una previsione di espansione a un CAGR del 7.8% entro il 2031.
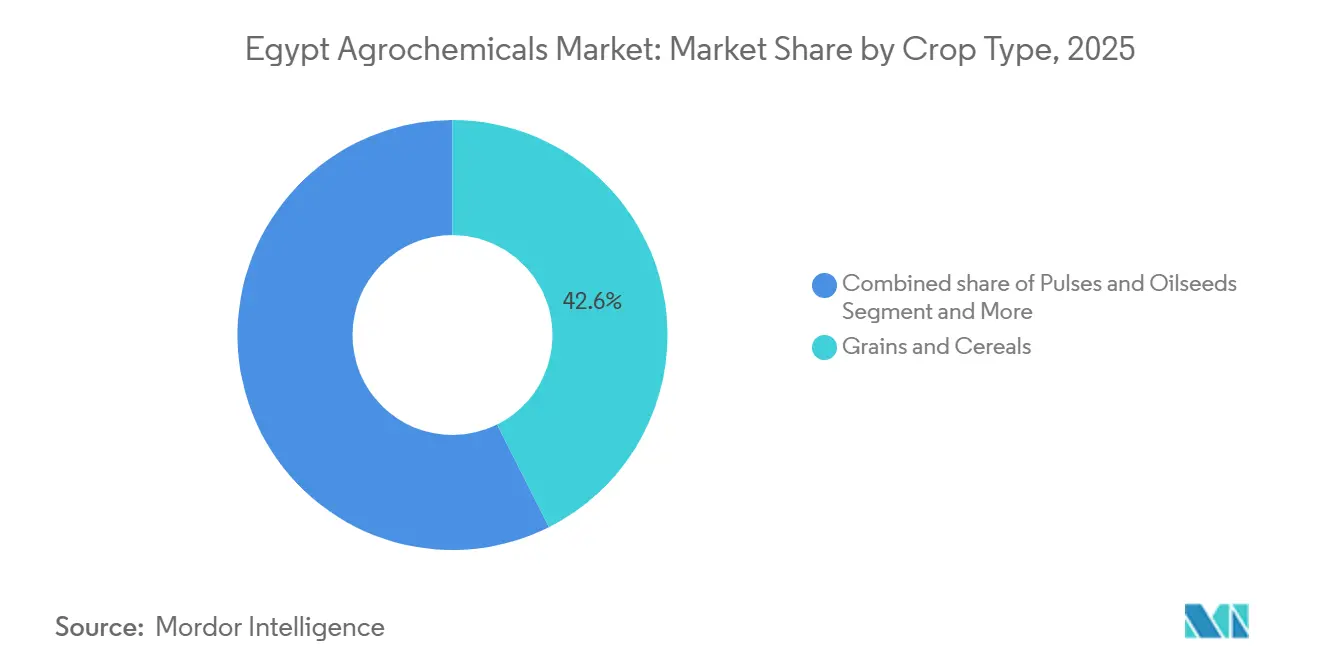
- Per tipo di coltura, cereali e cereali sono stati il segmento più grande, rappresentando il 42.6% delle dimensioni del mercato agrochimico egiziano nel 2025. Frutta e verdura sono il segmento in più rapida crescita, con una crescita prevista a un CAGR del 6.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato agrochimico in Egitto
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La diminuzione dei terreni coltivabili sta intensificando la domanda di input | + 1.2% | Nazionale con forte pressione sul Delta e nella Valle del Nilo | A lungo termine (≥ 4 anni) |
| Megaprogetti di bonifica del deserto che espandono gli ettari trattati | + 1.8% | Corridoi del deserto occidentale, Alto Egitto, Sinai, Suez e Canale | Medio termine (2-4 anni) |
| Rapida adozione di fertirrigazione e fertilizzanti liquidi | + 1.1% | Primi progressi nazionali nei corridoi del deserto occidentale e nel Grande Cairo | Medio termine (2-4 anni) |
| Programma governativo di sconti sulle esportazioni di colture di alto valore | + 0.9% | Nazionale concentrato nel Delta del Nilo e nelle zone costiere | A breve termine (≤ 2 anni) |
| Passare a miscele di nutrienti adatte al clima e pronte per l'uso | + 0.7% | Corridoi del deserto occidentale e Alto Egitto | A lungo termine (≥ 4 anni) |
| Avvisi satellitari sulla pressione dei parassiti | + 0.5% | Piloti nazionali nel Delta del Nilo e nel Deserto Occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La diminuzione dei terreni coltivabili intensifica la domanda di input
Secondo la Banca Mondiale, la disponibilità di terreni agricoli pro capite in Egitto è diminuita costantemente negli ultimi due decenni. Nel 2022, la disponibilità di terreni agricoli era di 3.4 ettari pro capite, e si è ulteriormente ridotta a 3.3 ettari nel 2023, sottolineando la necessità di una domanda di input guidata dalla produttività [1] Fonte: Banca Mondiale, “Terreni agricoli (ettari pro capite) – Egitto”, Dati della Banca Mondiale, data.worldbank.org . Questa pressione strutturale ha aumentato direttamente la domanda di prodotti agrochimici che migliorano la resa, tra cui fertilizzanti speciali, micronutrienti e prodotti fitosanitari. Gli agricoltori stanno affrontando la scarsità di terra aumentando l'intensità degli input. I tassi di applicazione dei fertilizzanti in Egitto rimangono al di sopra della media africana, riflettendo questa intensificazione. Dato che i terreni coltivabili dell'Egitto rappresentano solo una piccola parte della sua superficie totale, gli agricoltori sono costretti a massimizzare le rese per feddan aumentando l'uso di prodotti agrochimici. Questa necessità fa aumentare i dosaggi di azoto applicati, soprattutto per i cereali invernali, e accresce la domanda di micronutrienti fogliari per compensare le carenze nutritive nei terreni impoveriti dalla coltivazione continua.
Fertirrigazione rapida e adozione di fertilizzanti liquidi
Il crescente utilizzo di sistemi di irrigazione a goccia in Egitto nelle aree desertiche bonificate ha favorito l'adozione di pratiche di fertirrigazione. I fertilizzanti liquidi progettati per essere compatibili con i sistemi di irrigazione stanno guadagnando quote di mercato, in particolare nell'orticoltura e nelle colture destinate all'esportazione. La fertirrigazione, che prevede l'iniezione di nutrienti solubili attraverso linee di gocciolamento, sta diventando sempre più popolare grazie alla sua capacità di ridurre la manodopera, minimizzare il deflusso dei nutrienti e consentire aggiustamenti nutrizionali in tempo reale in base alla fenologia delle colture. Le formulazioni liquide NPK e le polveri idrosolubili, compatibili con i sistemi di dosaggio in linea, hanno un prezzo significativamente più elevato rispetto alle alternative granulari. Ciononostante, la loro adozione è in crescita tra i coltivatori di ortaggi commerciali del Deserto Occidentale, che si concentrano sulle finestre di esportazione per colture come peperoni e pomodorini, stimolando così la crescita del mercato.
Programma governativo di sconti sulle esportazioni di colture di alto valore
L'Egitto sta incrementando le sue esportazioni agricole, concentrandosi su agrumi, uva e ortaggi. La produzione orientata all'esportazione richiede pratiche di gestione dei parassiti più rigorose e l'utilizzo di input per la protezione delle colture di alta qualità, conformi agli standard internazionali. Queste colture da esportazione richiedono input agrochimici di maggior valore e pesticidi conformi ai residui, contribuendo così alla crescita del valore di mercato. Il governo sta sostenendo l'agricoltura orientata all'esportazione attraverso incentivi finanziari e una logistica migliorata. Il Ministro degli Investimenti e del Commercio Estero, insieme al Ministro delle Finanze Ahmed Kouchouk, ha delineato i dettagli del nuovo programma egiziano di rimborso dei sussidi all'esportazione per l'anno fiscale 2025/2026. Questa politica incoraggia i coltivatori a implementare protocolli di gestione integrata dei parassiti che combinano controlli biologici, trappole a feromoni e insetticidi selettivi, aumentando così la spesa per ettaro per la protezione delle colture per le aziende agricole orientate all'esportazione.
Passare a miscele nutritive pronte per l'uso e adatte al clima
I terreni desertici bonificati presentano spesso un'elevata conduttività elettrica, in genere superiore a 4 deciSiemens per metro. Ciò limita l'assorbimento radicale dei fertilizzanti convenzionali, rendendo necessario l'uso di formulazioni a basso contenuto di sale progettate per l'irrigazione con acqua salina. Queste miscele speciali hanno un prezzo significativamente più alto rispetto ai fertilizzanti NPK standard. La loro adozione è in aumento tra le aziende agricole dei Corridoi del Deserto Occidentale. Queste aziende operano con rigidi budget idrici e mirano a prevenire le perdite di resa causate da carenze di micronutrienti. La variabilità climatica, la scarsità d'acqua e l'aumento della salinità stanno spingendo l'adozione di input agricoli intelligenti dal punto di vista climatico, come fertilizzanti a rilascio controllato e miscele di nutrienti tolleranti alla salinità. Il Ministero dell'Agricoltura egiziano sostiene le strategie di adattamento climatico nell'ambito dei piani climatici nazionali. Nell'ambito della Strategia Nazionale sui Cambiamenti Climatici 2050 dell'Egitto, l'agricoltura è identificata come un settore prioritario per il miglioramento della resilienza climatica, il che sta aumentando la domanda di formulazioni agrochimiche speciali progettate per la mitigazione dello stress e per sistemi efficienti dal punto di vista idrico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti più severi di tolleranza ai residui nell'Unione Europea per le esportazioni | -0.8% | Acuta nazionale negli agrumi e nelle verdure del Delta | A breve termine (≤ 2 anni) |
| Volatilità del prezzo dell'ammoniaca legata al gas naturale | -1.1% | La nazione è più forte nei cereali ricchi di azoto | Medio termine (2-4 anni) |
| Commercio di pesticidi contraffatti tramite canali informali | -0.6% | Diffuso a livello nazionale nell'Alto Egitto e nel Delta rurale | Medio termine (2-4 anni) |
| Blocco dei micronutrienti indotto dall'aumento della salinità del suolo | -0.5% | Corridoi del deserto occidentale, Sinai, Alto Egitto | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti più severi di tolleranza dei residui nell'Unione Europea sulle esportazioni
L'Unione Europea è la principale destinazione delle esportazioni egiziane di agrumi e ortaggi. I limiti massimi di residui (LMR) più severi previsti dal Sistema di allerta rapida per alimenti e mangimi (RASFF) dell'Unione Europea hanno aumentato i costi di conformità per gli esportatori egiziani. Le partite respinte comportano perdite finanziarie e costringono gli esportatori a utilizzare pesticidi più costosi e di qualità superiore. Questa situazione riduce la capacità di spesa per i piccoli produttori e mette sotto pressione i margini di profitto. Nel 2025, l'Egitto ha registrato 131 intercettazioni, di cui 83 per frutta e verdura e 26 per agrumi. Nel 2024, è stato segnalato un numero record di 180 intercettazioni, con 86 per frutta e verdura e 34 per agrumi. Nell'arco di cinque anni, l'Egitto ha registrato 672 rilevamenti. Secondo l'Associazione degli Agricoltori Valenciani (AVA-ASAJA), le arance egiziane intercettate in Italia contenevano 0.21 mg/kg di clorprofam, un erbicida e regolatore della crescita vietato nell'Unione Europea dal 2019, superando il limite massimo di residui (LMR) consentito fino a 21 volte, con conseguente impatto sul mercato [2] Fonte: Associazione degli Agricoltori Valenciani, “Eccesso di clorprofam rilevato nelle arance egiziane importate in Italia”, AVA-ASAJA, ava-asaja.org.
Volatilità del prezzo dell'ammoniaca legata al gas naturale
La produzione egiziana di fertilizzanti azotati dipende fortemente dal gas naturale. Le riforme dei prezzi e la volatilità del mercato globale del gas hanno un impatto diretto sui costi di produzione dell'ammoniaca. Le riforme dei sussidi interni hanno portato a un maggiore trasferimento dei costi ai produttori di fertilizzanti. Questa volatilità compromette la stabilità dei prezzi, incidendo sulla capacità di spesa degli agricoltori e modificando i modelli di consumo di prodotti agrochimici. I prezzi spot dell'ammoniaca nel bacino del Mediterraneo sono aumentati nel 2025, a causa delle fluttuazioni della domanda europea e delle interruzioni dell'offerta nella regione del Mar Nero. Questi fattori contribuiscono alla volatilità dei prezzi dell'urea, che riduce il potere d'acquisto degli agricoltori, soprattutto quando il sostegno dei sussidi è insufficiente. I piccoli agricoltori che coltivano meno di 3 feddan, che costituiscono una parte significativa della popolazione agricola egiziana , spesso ritardano le applicazioni di azoto durante i picchi di prezzo per evitare di indebitarsi.
Analisi del segmento
Per tipo di prodotto: adiuvanti piombo specialità sovratensione
Nel 2025, i fertilizzanti rappresentavano il segmento più ampio, detenendo il 56.8% della quota di mercato degli agrofarmaci in Egitto, a testimonianza dello status dell'Egitto come produttore netto di cereali, dipendente dalle rotazioni di grano e riso ad alta intensità di azoto. Nel segmento dei fertilizzanti, i prodotti azotati sono predominanti, con l'urea come principale fonte di azoto per le colture cerealicole. I fertilizzanti fosfatici e potassici sono utilizzati principalmente in applicazioni di nicchia, come la produzione di ortaggi e frutta. Nel 2024, la Misr Fertilizers Production Company in Egitto ha stanziato 890 milioni di dollari per un impianto di produzione di ammoniaca verde a Damietta, in Egitto. In questi sistemi, la maggiore resistenza alla pioggia riduce la necessità di riapplicazioni, con conseguente riduzione dei costi degli erbicidi per ettaro [3] Fonte: Misr Fertilizers Production Company, “MOPCO Allocates USD 890 Million for Damietta Green Ammonia Facility,” MOPCO Press Release, mopco-eg.com.
Gli adiuvanti rappresentano il segmento in più rapida crescita, con un CAGR previsto del 7.8% entro il 2031, il più alto nel mercato agrochimico egiziano. La domanda è in aumento, poiché gli agricoltori egiziani si concentrano sul miglioramento dell'efficienza dei trattamenti, sulla riduzione degli sprechi di input e sull'ottimizzazione delle prestazioni dei pesticidi in condizioni di aridità e stress idrico. La crescente consapevolezza di pratiche di protezione delle colture economicamente vantaggiose e la necessità di conformarsi alle normative più severe sui residui ne stanno ulteriormente sostenendo l'adozione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di coltura: i cereali guidano l'orticoltura, che cresce più velocemente
Cereali e granaglie rappresentavano il segmento più ampio, rappresentando il 42.6% del mercato agrochimico egiziano nel 2025, grazie alle rotazioni intensive di grano e riso sovvenzionate da appalti statali. La coltivazione del riso, nonostante le restrizioni volte al risparmio idrico, continua a coprire 1.1 milioni di feddan nel Delta del Nilo. Erbicidi come il penoxsulam sono comunemente utilizzati per gestire la gramigna e le erbe infestanti acquatiche. I cereali sono sensibili alle infestazioni parassitarie e richiedono un'efficace protezione delle colture per sostenere rese elevate. I coadiuvanti svolgono un ruolo cruciale nel migliorare l'efficacia di erbicidi e pesticidi applicati a queste colture. Ciò è particolarmente significativo poiché i cereali costituiscono una parte sostanziale della superficie agricola totale in Egitto.
Frutta e verdura rappresentano il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.7% fino al 2031, trainato dalla domanda europea e del Golfo. La produzione orticola in serra, principalmente localizzata nell'area metropolitana del Cairo e nelle regioni costiere, utilizza sistemi di fertirrigazione a goccia e di controllo climatico per consentire la coltivazione durante tutto l'anno. Ciò si traduce in una spesa agrochimica per ettaro da 2 a 3 volte superiore a quella dei sistemi in pieno campo. Le piante ornamentali e da prato, destinate a campi da golf, parchi pubblici e progetti paesaggistici associati a nuovi sviluppi urbani, rappresentano un mercato di nicchia. Dimostrano una domanda costante di erbicidi e regolatori di crescita specializzati per preservarne la qualità estetica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
I cluster di serre nell'area metropolitana del Cairo implementano la fertirrigazione settimanale utilizzando fertilizzanti NPK idrosolubili e micronutrienti. L'ambiente controllato all'interno di queste serre richiede applicazioni di pesticidi più frequenti. Nel frattempo, i progetti nelle regioni del Deserto Occidentale e di Toshka utilizzano fertilizzanti a basso contenuto di sale, studiati appositamente per terreni alcalini, il che sottolinea la necessità di hub di distribuzione lungo il corridoio desertico per soddisfare le esigenze logistiche.
Il Delta e la Valle del Nilo continuano a rappresentare oltre i due terzi delle vendite totali di input agricoli. I corridoi di crescita nel Deserto Occidentale stanno vivendo un'espansione annuale a due cifre, dettando un nuovo ritmo per lo sviluppo del mercato. La mappatura della salinità del suolo indica che l'87.5% dei campioni di acqua per l'irrigazione nel Delta nord-orientale rientra in categorie che limitano gravemente la produttività agricola. Ciò ha aumentato la domanda di input come gesso, zolfo elementare e micronutrienti chelati. Nell'Alto Egitto, la fascia Luxor-Assuan sta acquisendo importanza man mano che sistemi di irrigazione su larga scala raggiungono le aree di nuova coltivazione, supportati da investimenti pubblico-privati in stazioni di pompaggio e infrastrutture di irrigazione a goccia sotterranea.
La qualità delle falde acquifere è un fattore critico che influenza le strategie di input. Nella Valle del Nilo, le preoccupazioni per l'esaurimento delle falde acquifere stanno alimentando la domanda di polimeri per il suolo che trattengono l'acqua. Le variazioni nella salinità del suolo, nella qualità dell'acqua e nei sistemi colturali nelle diverse regioni stanno frammentando il mercato. Questa frammentazione sta spingendo i fornitori ad adattare i loro portafogli di prodotti e le strategie di distribuzione per soddisfare le specifiche condizioni agronomiche locali, piuttosto che affidarsi a formulazioni uniformi.
Panorama competitivo
Il mercato agrochimico egiziano è moderatamente frammentato, con i cinque principali fornitori, tra cui BASF SE, Bayer CropScience Ltd., UPL Limited, Corteva Agriscience e Syngenta Group Co., Ltd., che detengono una quota di mercato significativa. Le multinazionali si differenziano attraverso un portafoglio di agronomia digitale, mentre i produttori nazionali sfruttano le allocazioni di gas sovvenzionate e la prossimità geografica.
L'adozione della tecnologia sta diventando un fattore di differenziazione competitiva, con le aziende che implementano reti di agronomi, app mobili e servizi di analisi del suolo per fidelizzare i coltivatori oltre all'efficacia del prodotto. Studi sul campo indicano una probabilità del 75% di adozione del sistema a goccia interrata in scenari di costi idrici elevati, favorendo la vendita combinata di gocciolatori a compensazione di pressione e miscele di nutrienti fertirriganti. Con l'integrazione da parte dei rivenditori di sistemi di diagnostica satellitare e di e-commerce mobile, la copertura dell'ultimo miglio nelle zone dell'Alto Egitto e della Nuova Valle sta migliorando, riducendo il divario di servizio per i piccoli agricoltori.
Stanno emergendo opportunità nel settore degli adiuvanti e dei chelati di micronutrienti, un mercato potenzialmente interessante ma in crescita. Concorrenti più piccoli come Evergrow Fertilizers e Indofil Industries stanno guadagnando quote di mercato offrendo miscele NPK idrosolubili e formulazioni compatibili con la somministrazione a goccia a prezzi elevati, equivalenti a quelli delle multinazionali, attraendo gli operatori di serre attenti ai costi e gli orticoltori orientati all'esportazione. Sul fronte della protezione delle colture, l'inasprimento normativo incoraggia lo spostamento del portafoglio verso fornitori di principi attivi a basso residuo con pipeline di ricerca e sviluppo avanzate che potrebbero guadagnare quote di mercato con l'inasprimento degli standard dell'Unione Europea.
Leader del settore agrochimico in Egitto
BASF SE
Bayer CropScience Ltd.
UPL limitato
Corteva Agriscience
Syngenta Group Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2025: Syngenta e Al Dahra hanno implementato Cropwise Operations su 220,000 acri in Egitto, Romania, Serbia e Marocco, integrando analisi agronomiche in tempo reale. Si prevede che questa iniziativa contribuirà in modo significativo allo sviluppo del mercato agrochimico egiziano, migliorando le pratiche agricole e ottimizzando le rese delle colture.
- Marzo 2025: il Ministero dell'Agricoltura egiziano firma un accordo per un impianto di fertilizzazione del terreno con la Saudi Green Company for Agricultural Development a Nubaria.
- Luglio 2024: la Misr Fertilizers Production Company (MOPCO) ha stretto una partnership con Scatec, un'azienda norvegese, per costruire un impianto di produzione di ammoniaca verde da 150 tonnellate a Damietta, in Egitto. Il governo egiziano ha sostenuto il progetto e ha investito 10 milioni di dollari.


Ambito del rapporto sul mercato agrochimico in Egitto
Gli agrofarmaci sono prodotti chimici utilizzati in agricoltura per aumentare la produttività delle colture e proteggere le piante da parassiti, malattie ed erbe infestanti. Includono fertilizzanti, pesticidi come insetticidi, erbicidi e fungicidi, regolatori della crescita delle piante e ammendanti che contribuiscono a migliorare la qualità delle rese e l'efficienza agricola.
Il rapporto sul mercato agrochimico egiziano analizza il settore in categorie di prodotti chiave come fertilizzanti, pesticidi, coadiuvanti e fitoregolatori. Valuta inoltre la domanda nei principali segmenti di colture, tra cui cereali, legumi e semi oleosi, frutta e verdura, tappeti erbosi e piante ornamentali. Le stime e le previsioni di mercato sono presentate in termini di valore, espressi in dollari statunitensi.
Per tipo di prodotto
| fertilizzanti | Azotato |
| fosfatico | |
| Potassico | |
| Altri fertilizzanti | |
| Pesticidi | diserbanti |
| insetticidi | |
| fungicidi | |
| Altri pesticidi | |
| Gli adiuvanti | |
| Regolatori di crescita delle piante |
Per tipo di coltura
| Cereali e Cereali |
| Legumi e semi oleosi |
| Frutta e verdura |
| Tappeti erbosi e ornamentali |
| Per tipo di prodotto | fertilizzanti | Azotato |
| fosfatico | ||
| Potassico | ||
| Altri fertilizzanti | ||
| Pesticidi | diserbanti | |
| insetticidi | ||
| fungicidi | ||
| Altri pesticidi | ||
| Gli adiuvanti | ||
| Regolatori di crescita delle piante | ||
| Per tipo di coltura | Cereali e Cereali | |
| Legumi e semi oleosi | ||
| Frutta e verdura | ||
| Tappeti erbosi e ornamentali | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato agrochimico egiziano entro il 2031?
Si stima che il mercato agrochimico egiziano crescerà da 1.39 miliardi di dollari nel 2026 a 1.39 miliardi di dollari entro il 2031, con un CAGR del 6.72% nel periodo di previsione (2026-2031).
Quale categoria di prodotti domina la spesa odierna?
Nel 2025, i fertilizzanti rappresentavano il 56.8% della quota di mercato, trainati dalle formulazioni azotate applicate al grano e al riso.
Quale segmento sta crescendo più velocemente?
Si prevede che gli adiuvanti registreranno un CAGR del 7.8% entro il 2031, poiché i coltivatori utilizzano tensioattivi e agenti antideriva per migliorare le prestazioni dei principi attivi.
Perché i corridoi del deserto occidentale sono importanti per i fornitori?
I megaprogetti di bonifica del deserto, come il New Delta, aggiungeranno milioni di feddan irrigati, creando una nuova domanda di fertilizzanti resistenti alla salinità e di erbicidi di precisione.
Pagina aggiornata l'ultima volta il:



