

Dimensioni e quota del mercato dei robot educativi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
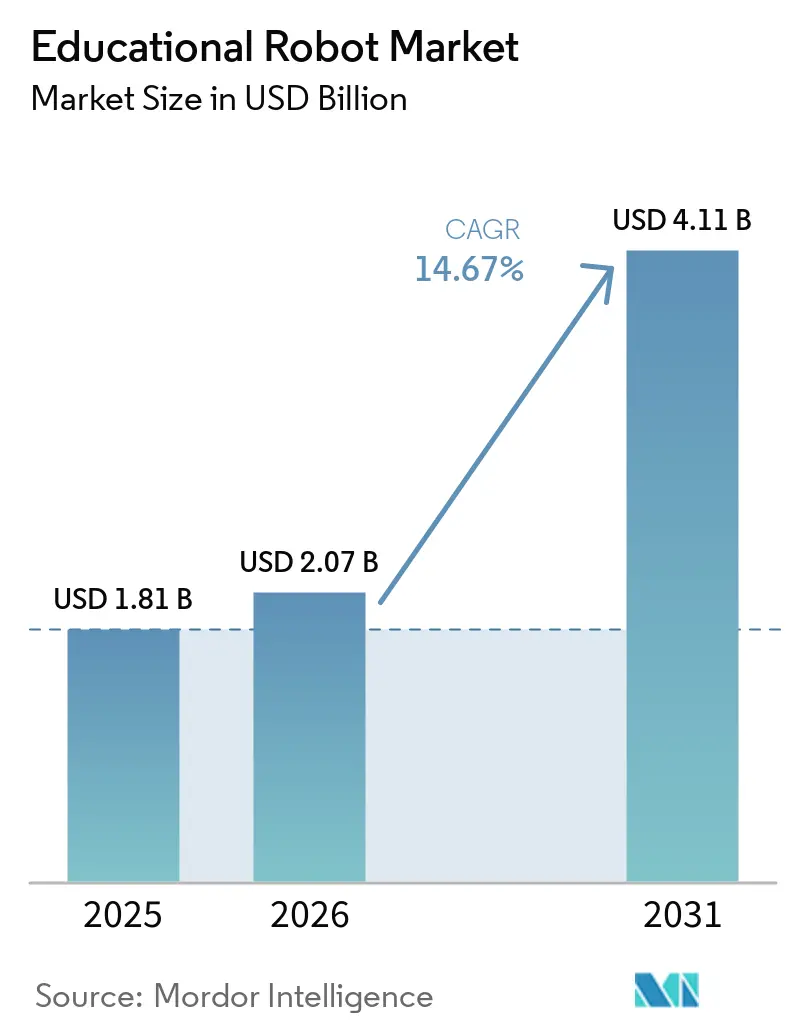
| Dimensione del mercato (2026) | 2.07 miliardo di dollari |
| Dimensione del mercato (2031) | 4.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.67% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei robot educativi di Mordor Intelligence
Si prevede che il mercato dei robot educativi crescerà da 1.81 miliardi di dollari nel 2025 a 2.07 miliardi di dollari nel 2026 e raggiungerà i 4.11 miliardi di dollari entro il 2031, con un CAGR del 14.67% nel periodo 2026-2031. La crescita si basa su mandati politici in Europa e Cina che integrano la robotica nei programmi di studio nazionali, sovvenzioni pubbliche che finanziano appalti a livello universitario negli Stati Uniti e in Canada e la rapida adozione di robot sociali basati sull'intelligenza artificiale per l'insegnamento delle lingue in tutta l'Asia orientale. Il calo dei prezzi dei componenti, in particolare i servomotori prodotti a Shenzhen, ora venduti a 3.50-48.90 dollari, ha fatto scendere i kit entry-level al di sotto dei 150 dollari, ampliando l'accesso per i distretti sensibili al prezzo. Allo stesso tempo, gli abbonamenti ai contenuti basati sul cloud e le integrazioni LMS stanno spostando i margini dall'hardware al software, mentre requisiti di conformità come il GDPR spingono i fornitori verso l'elaborazione dei dati sui dispositivi. L'intensità competitiva è moderata: nel 2025 i primi cinque fornitori deterranno una quota di mercato del 45% nei robot educativi, ma gli specialisti regionali e gli aggregatori di tecnologie educative continuano a conquistare nicchie vuote nella robotica terapeutica e nella formazione professionale.
Punti chiave del rapporto
- In base al fattore di forma, i robot umanoidi hanno guidato il mercato dei robot educativi con una quota di mercato del 49.13% nel 2025 e si prevede che lo stesso segmento si espanderà a un CAGR del 15.03% fino al 2031.
- Per componente, nel 2025 l'hardware ha dominato il 58.36% del mercato dei robot educativi, mentre il software ha registrato la crescita prevista più elevata, con un CAGR del 16.17% fino al 2031.
- Per livello di istruzione, l'istruzione primaria ha rappresentato il 36.81% delle entrate del 2025, mentre si prevede che l'istruzione speciale crescerà a un CAGR del 18.63% fino al 2031.
- Per applicazione, la codifica e le materie STEM hanno rappresentato il 42.58% della domanda nel 2025, ma si prevede che la ricerca sull'intelligenza artificiale e sulla robotica avanzerà a un CAGR del 17.23% nel periodo di previsione.
- Per utente finale, le scuole hanno rappresentato il 40.23% del fatturato del 2025, ma le aziende di tecnologia educativa sono pronte per l'espansione più rapida, con un CAGR del 18.31% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota di mercato del 34.40% nel 2025, mentre il Medio Oriente registra il CAGR previsto più elevato, pari al 17.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei robot educativi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Robot sociali basati sull'intelligenza artificiale per l'insegnamento del linguaggio nella prima infanzia | + 2.8% | Asia orientale, che si estende nel sud-est asiatico | Medio termine (2-4 anni) |
| Programma obbligatorio di robotica nelle scuole K-12 in Europa | + 3.2% | Unione Europea, Regno Unito | A lungo termine (≥ 4 anni) |
| Iniziative STEM finanziate dal governo nelle università nordamericane | + 2.5% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Calo dei prezzi dei servomotori e dei sensori di livello didattico | + 2.1% | Globale, più forte in Asia-Pacifico e America Latina | A breve termine (≤ 2 anni) |
| Adozione di robot di telepresenza per l'apprendimento remoto e ibrido | + 1.9% | Nord America, Europa, Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| I budget aziendali per la CSR finanziano i laboratori di robotica nelle scuole pubbliche del Medio Oriente | + 1.6% | Arabia Saudita, Emirati Arabi Uniti, Qatar | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programma obbligatorio di robotica nelle scuole primarie e secondarie di tutta Europa
Il Piano strategico per l'istruzione STEM 2025 della Commissione europea obbliga ogni Stato membro a integrare il pensiero computazionale e la robotica negli standard di base K-12 entro l'anno accademico 2027-28. [1] Commissione europea, “Piano strategico per l'istruzione STEM”, I ministeri dell'istruzione ora negoziano contratti quadro pluriennali, privilegiando i fornitori certificati ISO in grado di garantire hardware conforme alla CE e allineamento del curriculum. La Finlandia ha stanziato 120 milioni di euro (135.6 milioni di dollari) nel 2025 per equipaggiare 2,400 scuole primarie, mentre la Germania ha riservato 500 milioni di euro (565 milioni di dollari) fino al 2028 nell'ambito del Patto digitale 2.0. Poiché la direttiva impone che la robotica rappresenti almeno il 10% del tempo di contatto STEM, il bacino di classi raggiungibili raddoppia effettivamente e la domanda di sostituzione rispecchierà i cicli di revisione del curriculum piuttosto che i programmi di usura. Trasferendo il potere d'acquisto alle agenzie nazionali, la norma stabilizza le previsioni di volume e incoraggia i fornitori a investire in contenuti in lingua locale e in servizi di sviluppo professionale a lungo termine.
Iniziative STEM finanziate dal governo alimentano gli appalti universitari nel Nord America
La National Science Foundation statunitense ha ampliato il suo programma RITEL nel 2025, impegnando 85 milioni di dollari in tre anni e stabilendo che il 40% dei finanziamenti finanzi hardware per istituzioni svantaggiate. I college storicamente frequentati da neri e ispanici ora accedono a piattaforme di ricerca sugli umanoidi che in precedenza non potevano permettersi, mentre la controparte canadese NSERC ha impegnato 60 milioni di dollari canadesi (44.4 milioni di dollari) per creare 15 hub regionali di robotica. I beneficiari delle sovvenzioni devono pubblicare moduli curriculari open source, riducendo i costi di sviluppo dei contenuti per gli utilizzatori successivi e accelerandone l'utilizzo oltre i beneficiari iniziali. I dati sottoposti a revisione paritaria provenienti da queste università alimentano i cicli di approvvigionamento distrettuali, riducendo la percezione del rischio e spostando l'adozione del mercato dei robot educativi più in basso nella curva dei costi.
Adozione di robot sociali dotati di intelligenza artificiale per l'insegnamento delle lingue nella prima infanzia nell'Asia orientale
La politica cinese del 2025 impone a ogni studente dalla scuola materna alle superiori di dedicare almeno otto ore all'anno a corsi di alfabetizzazione sull'intelligenza artificiale, spingendo le amministrazioni comunali a richiedere tutor umanoidi sicuri per i bambini. Seul ha implementato 200 robot per l'insegnamento dell'inglese nel 2024, osservando un miglioramento del 18% della fluidità orale in un semestre. Il METI giapponese ha sovvenzionato 12 miliardi di yen (80.4 milioni di dollari) per l'apprendimento delle lingue assistito da robot nelle prefetture rurali. I dati sull'efficacia che mostrano un aumento del vocabolario con deviazione standard di 0.38, secondo una meta-analisi del 2024, rafforzano la fiducia delle istituzioni. Le pressioni demografiche, in particolare l'invecchiamento degli insegnanti e la riduzione delle dimensioni delle classi, rendono i tutor umanoidi un'alternativa economica e scalabile all'insegnamento individuale.
Prezzi in calo per servomotori e sensori di livello didattico
I produttori di Shenzhen ora offrono servocomandi analogici a 180 gradi a un prezzo compreso tra 3.50 e 48.90 dollari, rispetto agli 80-120 dollari del 2020. I sensori a ultrasuoni sono scesi a 2.50-8.00 dollari dopo che Seeed Studio e altri hanno ampliato la produzione. Le distinte base dei kit entry-level sono scese da 250-400 dollari a 80-150 dollari, consentendo alle scuole pubbliche in India, Brasile e Indonesia di sperimentare la robotica utilizzando fondi locali. Sebbene i dazi statunitensi del 2025 abbiano cancellato il 12-18% dei risparmi per gli acquirenti americani, il costo totale di proprietà globale registra ancora un calo del 40-50% rispetto ai livelli del 2020. I marchi con linee di PCB integrate verticalmente, come Makeblock, trasferiscono i risparmi a valle più rapidamente dei concorrenti che si affidano ad assemblatori a contratto, aumentando la segmentazione per fasce di prezzo all'interno del mercato dei robot educativi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati tassi di guasto delle batterie nelle aule tropicali | -1.5% | Asia sud-orientale, Africa subsahariana, America centrale | A breve termine (≤ 2 anni) |
| Contenuto multilingue limitato per i caratteri non latini | -1.2% | Medio Oriente, Asia meridionale, Africa subsahariana | Medio termine (2-4 anni) |
| Costi di conformità al GDPR per i robot cloud | -1.3% | Unione Europea, Regno Unito | A lungo termine (≥ 4 anni) |
| Carenza di istruttori certificati di robotica nelle zone rurali dell'Africa | -0.8% | Africa sub-sahariana | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di conformità alla privacy dei dati basati sul GDPR per i robot connessi al cloud in Europa
Il GDPR prevede sanzioni fino a 20 milioni di euro (23.22 milioni di dollari) o il 4% del fatturato globale, obbligando i fornitori a implementare flussi di lavoro basati sul consenso, condurre valutazioni d'impatto e audit di terze parti, con costi che variano dai 50,000 ai 150,000 euro (dai 56,500 ai 169,500 dollari) per distretto scolastico europeo. I distretti con budget IT per studente inferiori a 120 euro (135 dollari) faticano ad assorbire la spesa, rallentando le implementazioni nell'Europa meridionale e orientale. Le clausole di privacy by design spostano inoltre l'elaborazione sul dispositivo, aumentando il costo dei componenti del 30-40% per i chip AI edge. I fornitori non conformi vengono esclusi dalle gare d'appalto, come dimostra la cancellazione da parte della Francia, nel 2024, di una gara da 12 milioni di dollari. [2] Commission Nationale de l'Informatique et des Libertés, “GDPR Enforcement Actions”, cnil.fr La portata extraterritoriale significa che anche i fornitori extra-UE devono nominare responsabili dei dati dell'UE, aggiungendo 40,000-80,000 dollari di spese generali annuali che comprimono i margini sui robot inferiori a 500 dollari.
Elevati tassi di guasto delle batterie nelle aule tropicali
Le batterie ai polimeri di litio si degradano del 20-35% all'anno in condizioni di caldo umido, costringendo le scuole del Sud-Est asiatico e dell'Africa a sostituire i pacchi ogni 18-24 mesi invece dei 3-5 anni previsti dal mercato, con un conseguente aumento del costo totale di gestione fino al 60%. I distretti con budget limitati reagiscono sospendendo la produzione di robot dopo il guasto delle batterie, riducendo i tassi di utilizzo e allungando i periodi di ammortamento. I fornitori stanno sperimentando involucri a raffreddamento attivo e soluzioni chimiche allo stato solido, ma i prezzi unitari rimangono proibitivi per un'implementazione su larga scala. Finché non arriverà una soluzione duratura, gli amministratori delle fasce tropicali adotteranno contratti di leasing più brevi o passeranno ad alimentatori cablati, frenando la penetrazione a breve termine del mercato dei robot didattici.
Analisi del segmento
Per tipo: il fattore di forma umanoide guida l'apprendimento socio-emotivo Premium
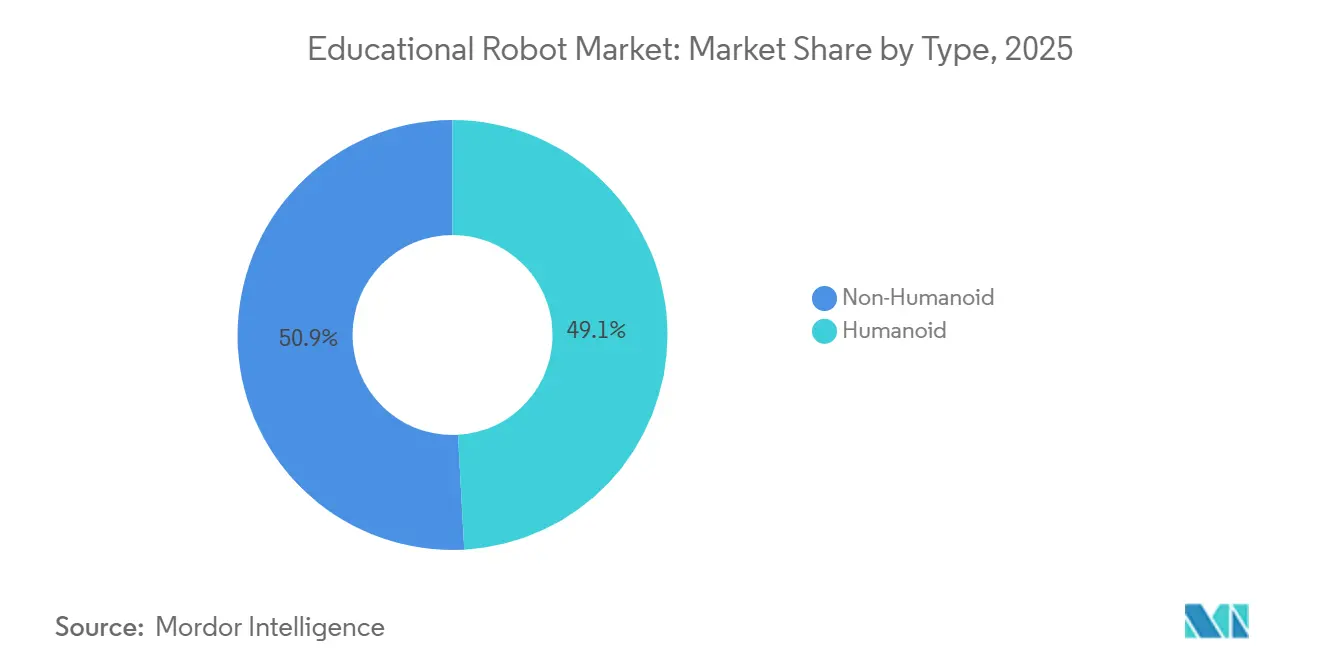
I robot umanoidi hanno conquistato il 49.13% della quota di mercato dei robot educativi nel 2025 e si prevede che cresceranno a un CAGR del 15.03% fino al 2031. Il loro design antropomorfo supporta il contatto visivo, il riconoscimento dei gesti e la prossemica, in linea con i quadri di riferimento per l'educazione speciale e l'acquisizione del linguaggio, spingendo i ministeri a favorire queste unità nelle gare d'appalto basate sulla conformità. Uno studio del 2024 ha dimostrato che i bambini hanno mantenuto l'attenzione il 42% in più con tutor umanoidi rispetto ai tablet. NAO e Yanshee dominano grazie a partnership curriculari che riducono i tempi di preparazione degli insegnanti.
Le piattaforme non umanoidi, inclusi i rover su ruote e i kit modulari, sono all'avanguardia negli spazi dedicati alla programmazione e al "making", poiché le scuole possono acquistare un set completo per la classe al prezzo di due robot umanoidi . La maggiore durata estende i cicli di sostituzione a sette anni, quindi i fornitori ora includono contenuti cloud per mantenere i ricavi. Con l'approvazione della FDA per i robot terapeutici, il rimborso assicurativo sposta l'acquisto di robot umanoidi nei budget clinici, intensificando la dicotomia tra dispositivi di apprendimento sociale di fascia alta e kit STEM più economici.
Per componente: gli abbonamenti software superano quelli hardware mentre i margini cambiano
Nel 2025, l'hardware rappresentava il 58.36% del mercato dei robot educativi, ma il software sta crescendo più rapidamente, con un CAGR del 16.17%. I distretti scolastici pagano dai 5 ai 15 dollari all'anno per studente per le biblioteche curriculari che si integrano con Google Classroom e Canvas, riducendo le difficoltà di onboarding per gli insegnanti. L'obbligo di Single Sign-On, ora presente nel 62% dei distretti scolastici statunitensi, crea barriere tecniche e impone costi di passaggio una volta completate le integrazioni.
La crescita dell'hardware rallenta, poiché i servocomandi raggiungono una durata di 50,000 cicli e le scuole allungano gli intervalli di aggiornamento. I ricavi dai servizi rimangono sottostimati, ma i fornitori che offrono corsi di sviluppo professionale pluriennale segnalano un tasso di abbandono inferiore del 25%, poiché gli insegnanti che registrano più di 20 ore di formazione integrano i robot nell'insegnamento quotidiano. La traiettoria a lungo termine punta verso aule software-defined in cui l'hardware funge da endpoint durevole, mentre i motori di analisi e personalizzazione dell'intelligenza artificiale monetizzano i dati di apprendimento.
Per livello di istruzione: l'istruzione speciale aumenta la convalida terapeutica
Le classi primarie hanno registrato il 36.81% del fatturato nel 2025, in linea con i requisiti europei e nordamericani. L'istruzione speciale, tuttavia, è quella in più rapida crescita, con un CAGR del 18.63%, grazie alle innovative designazioni della FDA che qualificano i robot terapeutici per il rimborso Medicaid e delle assicurazioni private.
L'istruzione secondaria beneficia di ecosistemi competitivi come la VEX Robotics Competition, ma la partecipazione è diminuita del 12% tra il 2023 e il 2025 a causa dei cambiamenti extracurriculari post-pandemia. [3] National Center for Education Statistics, “K-12 Enrollment Projections,” nces.ed.gov L'istruzione superiore si divide tra gli istituti R1 che acquistano umanoidi all'avanguardia e i college di formazione per insegnanti che optano per kit modulari. L'adozione nella scuola dell'infanzia rimane di nicchia in attesa di un consenso sulle linee guida sul tempo trascorso davanti allo schermo, tuttavia la capacità degli umanoidi di offrire narrazione senza schermo potrebbe sbloccare l'adozione dopo il 2027.
Per applicazione: le piattaforme di ricerca sull'intelligenza artificiale guadagnano terreno nelle università
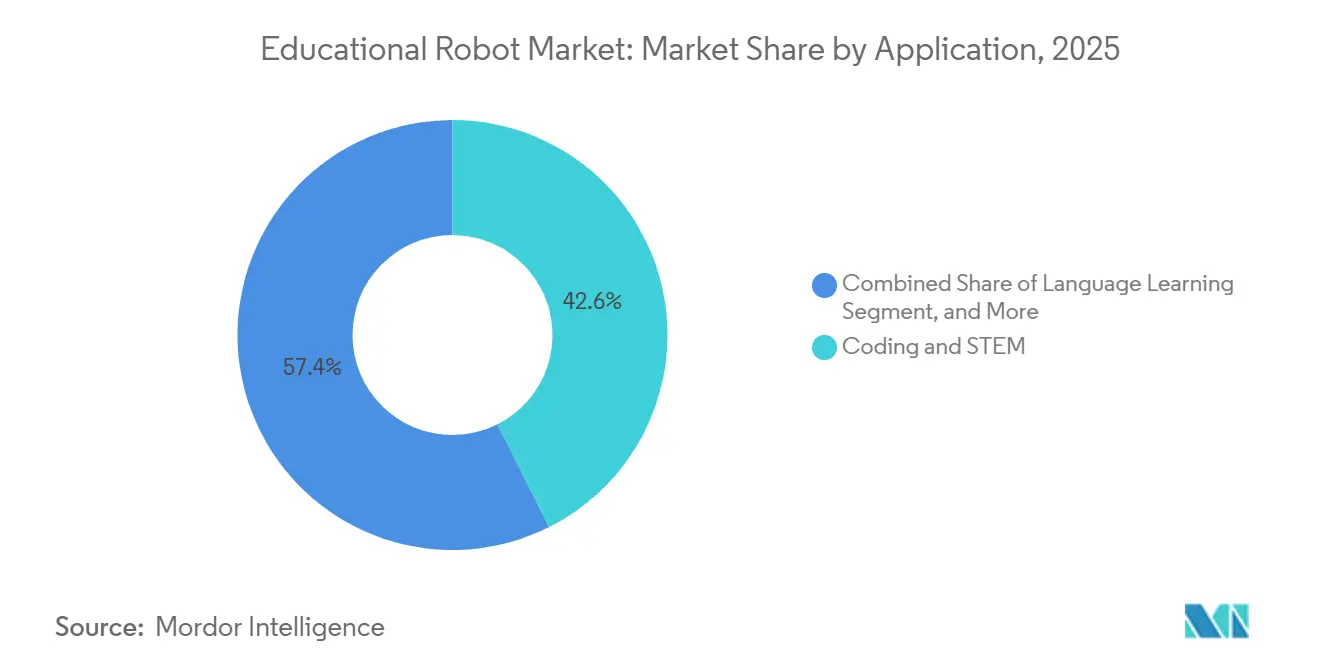
Coding e STEM hanno rappresentato il 42.58% della domanda nel 2025, sostenuti da ambienti di programmazione a blocchi che appiattiscono la curva di apprendimento. La ricerca su intelligenza artificiale e robotica sta avanzando a un CAGR del 17.23%, poiché le università cercano piattaforme compatibili con ROS per studi di apprendimento per rinforzo.
L'apprendimento delle lingue ha rappresentato il 24% del fatturato, concentrato nell'Asia orientale, ma l'espansione è limitata dalla scarsità di contenuti di qualità in arabo, hindi e amarico. La terapia per bisogni speciali si sovrappone al segmento dell'istruzione speciale, in crescita grazie all'ampliamento della copertura Medicaid. La telepresenza rimane un segmento di nicchia, ma ha registrato una crescita del 35% su base annua nel 2025, poiché gli orari ibridi persistono, alimentando la domanda di postazioni mobili compatibili con Zoom.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli aggregatori Ed-Tech si espandono più rapidamente delle singole scuole
Le scuole hanno rappresentato il 40.23% del fatturato nel 2025, ma le aziende di tecnologia educativa sono destinate a crescere a un CAGR del 18.31%, poiché piattaforme di contenuti come ClassDojo integrano moduli di robotica in dashboard esistenti. L'integrazione con LMS elimina passaggi di certificazione separati e offre analisi a livello di distretto, riducendo i cicli di approvvigionamento.
Le università contribuiscono al 22% delle entrate, sostenute da sovvenzioni pubbliche, sebbene le iscrizioni ai corsi di laurea triennale in informatica siano diminuite del 9% tra il 2023 e il 2025. Gli istituti professionali stanno ampliando le loro iniziative di reshoring, con la Germania che ha stanziato 200 milioni di euro (226 milioni di dollari) per modernizzare i laboratori di formazione. I centri di istruzione speciale dipendono da assicurazioni e finanziamenti filantropici, con conseguente domanda altalenante. I maker space dipendono dai cicli di sovvenzioni, causando picchi stagionali in linea con i calendari delle competizioni.
Analisi geografica
Mercato dei robot educativi APAC
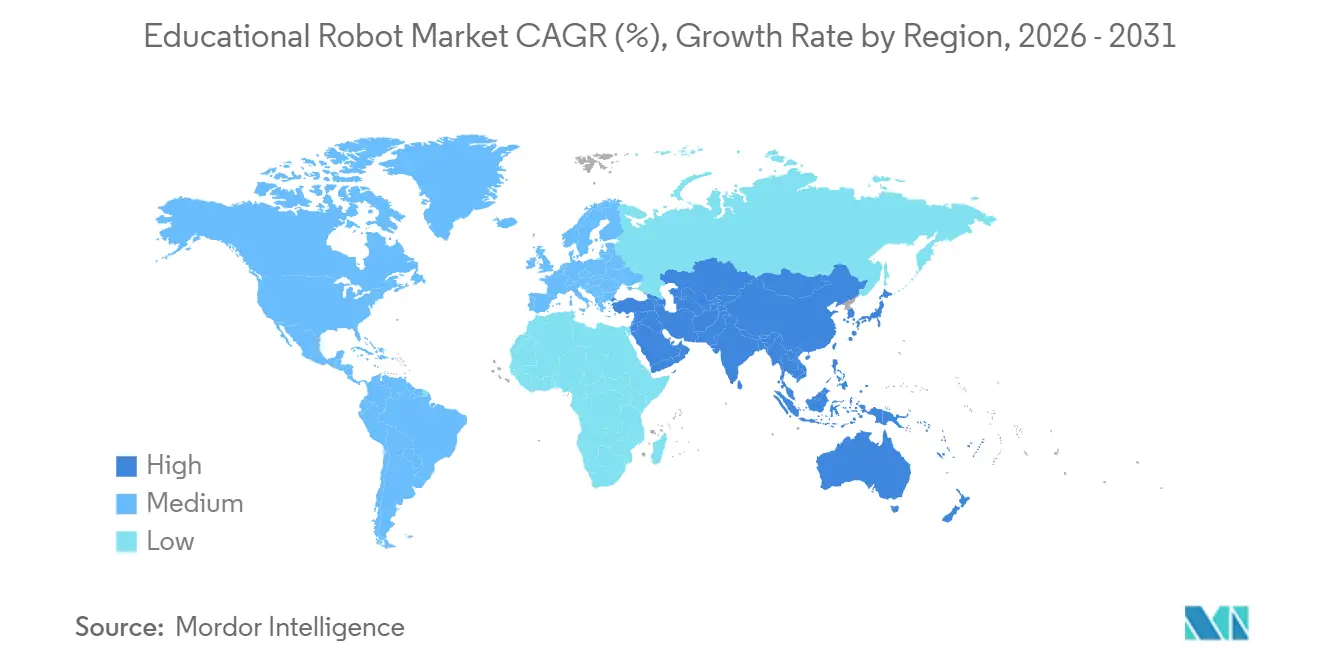
L'Asia-Pacifico ha generato il 34.40% dei ricavi nel 2025, sostenuto dalla norma nazionale cinese sull'alfabetizzazione all'IA che coinvolge oltre 200,000 scuole primarie. [4] Ministero dell'Istruzione, "Requisiti del curriculum di alfabetizzazione all'IA", en.moe.gov.cn Il Giappone ha fornito 12 miliardi di yen (80.4 milioni di dollari) in sussidi e i progetti pilota di Seoul hanno ottenuto un aumento del 18% nella fluidità in inglese. La politica nazionale sull'istruzione dell'India promuove la programmazione a partire dalla sesta elementare, ma l'implementazione è in ritardo a causa dei budget IT per alunno di 15-30 dollari. L'Australia mostra una distorsione a favore delle scuole private, con il 68% dei kit di robotica nei campus a pagamento che ospitano solo il 35% degli studenti.
Mercato nordamericano dei robot educativi
Il Nord America deteneva una quota del 28% nel 2025, ma la crescita rallenta poiché la saturazione delle distribuzioni incontra le difficoltà fiscali derivanti dalla riduzione delle coorti studentesche. Gli hub finanziati dalla NSF e i programmi Title I stanno spingendo i robot verso i distretti meno serviti, ma le controversie doganali hanno ritardato i progetti pilota rurali in Messico.
Mercato europeo dei robot educativi
Nel 2025, l'Europa rappresentava una quota del 24%, dominata dall'imminente obbligo curriculare e limitata dalle imposte per la conformità al GDPR. Finlandia e Germania anticipano i capitali, mentre l'Europa meridionale fatica a contenere i budget IT per studente, inferiori a 120 euro (135 dollari).
Mercato dei robot didattici in Medio Oriente e Sud America
Il Medio Oriente, guidato da Arabia Saudita ed Emirati Arabi Uniti, registra il CAGR regionale più elevato, pari al 17.92%, grazie ai fondi CSR di Vision 2030 che sponsorizzano laboratori di robotica urbana. Il Sud America è alle prese con dazi doganali brasiliani del 60% e oscillazioni valutarie, sebbene l'Argentina abbia distribuito 800 kit nel 2025. L'Africa rimane al di sotto della quota del 5% nel 2025, ostacolata dal livello di base del 9% di preparazione alle competenze digitali tra i giovani rurali.
Panorama competitivo
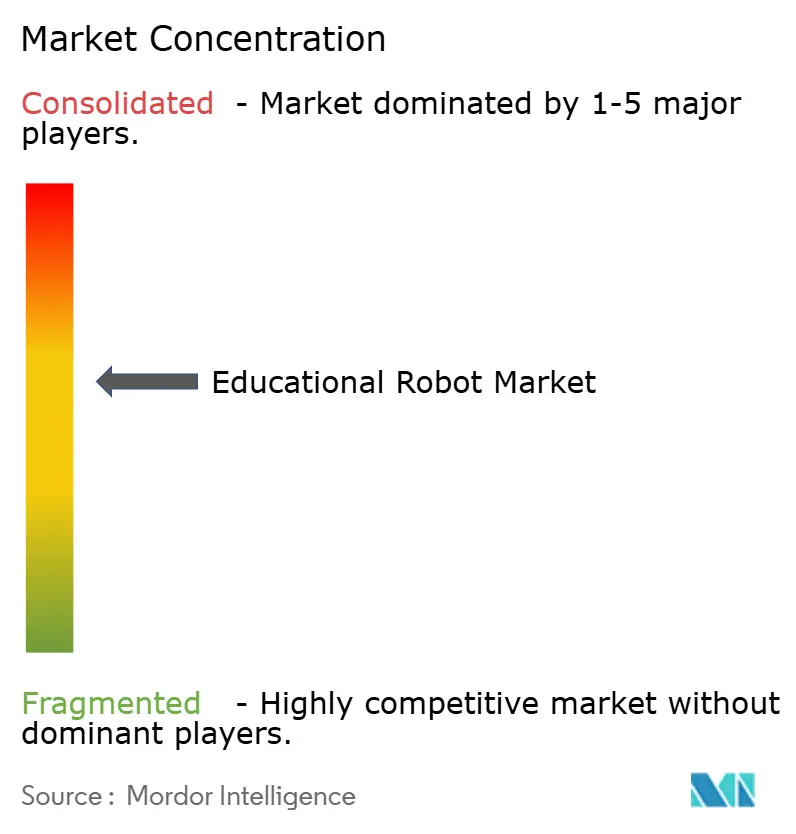
Il mercato dei robot educativi è moderatamente frammentato. Lego Education, VEX Robotics, Makeblock, UBTECH e Wonder Workshop controllano insieme circa il 45% del fatturato. I loro vantaggi di scala si manifestano negli ecosistemi software proprietari e nei campionati competitivi globali che generano elevati costi di transizione. Il campionato annuale di VEX riunisce 20,000 team, rafforzando gli aggiornamenti ricorrenti dei componenti, mentre la presenza di Lego in oltre 140,000 scuole supporta la vendita incrociata di abbonamenti ai contenuti.
I produttori cinesi dominano la fascia di prezzo inferiore a 200 USD sfruttando le catene di fornitura di Shenzhen integrate verticalmente, che abbassano i prezzi occidentali fino al 60%. Le linee PCB di Makeblock consentono un rapido trasferimento dei costi, mentre UBTECH e SoftBank guidano le richieste di brevetto per framework di interazione multimodale che combinano il tracciamento dello sguardo, della voce e dei gesti.
Aggregatori di tecnologie educative come ClassDojo e Kahoot sfruttano le piattaforme LMS esistenti per integrare le API di robotica, bypassando i canali di vendita hardware e monetizzando la personalizzazione basata sui dati. Il lavoro di standardizzazione dell'IEEE mira ad aprire i protocolli di comunicazione, riducendo potenzialmente il lock-in dei fornitori e intensificando la concorrenza sui prezzi una volta che le norme di interoperabilità saranno mature.
Leader del settore dei robot educativi
SoftBank Robotics Corp.
UBTECH Robotica Inc.
Hanson Robotics Ltd.
Lego Education (The Lego Group)
Wonder Workshop Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: VEX Robotics ha iniziato a spedire i 5,000 kit finanziati a livello federale alle scuole Title I, con formazione degli insegnanti prevista fino a luglio 2026.
- Dicembre 2025: VEX Robotics ha stretto una partnership con il Dipartimento dell'Istruzione degli Stati Uniti per fornire 5,000 kit di robotica a 12 stati nell'ambito di una sovvenzione da 18 milioni di dollari per il rafforzamento dell'istruzione tecnica e professionale.
- Novembre 2025: UBTECH ha presentato Walker S2, un umanoide da 12,500 dollari che offre NLP all'avanguardia in otto lingue e si rivolge ai mercati sensibili al GDPR.
- Ottobre 2025: Makeblock raccoglie 25 milioni di dollari nel round di finanziamento Serie D, destinati al curriculum cloud e ai centri di distribuzione in America Latina.
Ambito e metodologia
I robot educativi hanno la più recente potenza di calcolo e ingegneria innovativa e possono anche essere controllati tramite app e utilizzando voce e gesti. Questi robot possono migliorare le tecniche creative di risoluzione dei problemi e incoraggiare lo sviluppo di abilità comunicative e interpersonali essenziali, nonché la capacità di collaborare e trasmettere idee complesse agli altri studenti.
Lo studio analizza il tipo di robot educativo in diverse aree geografiche, che includono Nord America, Europa, Asia-Pacifico e resto del mondo. Tiene traccia delle principali dinamiche di mercato dal lato della domanda sulla base di indicatori di base, come la domanda di diversi tipi di robot educativi.
Il mercato dei robot educativi è segmentato per tipo (umanoide, non umanoide) e geografia (Nord America, Europa, Asia-Pacifico e resto del mondo).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
| Umanoide |
| Non umanoide |
| Hardware |
| Software |
| Servizi |
| Pre-primaria (scuola materna) |
| Istruzione elementare |
| Educazione secondaria |
| Higher Education |
| Educazione Speciale |
| Coding e STEM |
| Apprendimento della lingua |
| Ricerca sull'intelligenza artificiale e sulla robotica |
| Terapia per bisogni speciali |
| Telepresenza e istruzione a distanza |
| Scuole |
| Università e college |
| Istituti Professionali |
| Aziende di tecnologia educativa |
| Centri di educazione speciale |
| Maker Space e Club di Robotica |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| UAE | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo | Umanoide | |
| Non umanoide | ||
| Per componente | Hardware | |
| Software | ||
| Servizi | ||
| Per livello di istruzione | Pre-primaria (scuola materna) | |
| Istruzione elementare | ||
| Educazione secondaria | ||
| Higher Education | ||
| Educazione Speciale | ||
| Per modalità di apprendimento/applicazione | Coding e STEM | |
| Apprendimento della lingua | ||
| Ricerca sull'intelligenza artificiale e sulla robotica | ||
| Terapia per bisogni speciali | ||
| Telepresenza e istruzione a distanza | ||
| Per utente finale | Scuole | |
| Università e college | ||
| Istituti Professionali | ||
| Aziende di tecnologia educativa | ||
| Centri di educazione speciale | ||
| Maker Space e Club di Robotica | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei robot educativi nel 2026?
Nel 2026 il mercato dei robot educativi varrà 2.07 miliardi di dollari e si prevede che raggiungerà i 4.11 miliardi di dollari entro il 2031.
Quale fattore di forma è il più venduto al momento?
Nel 2025 i robot umanoidi detenevano una quota di mercato del 49.13% tra i robot educativi e si prevede che cresceranno a un CAGR del 15.03% fino al 2031.
Quale segmento si sta espandendo più rapidamente in base alle applicazioni?
Le piattaforme di ricerca sull'intelligenza artificiale e sulla robotica registrano la crescita più elevata, con un CAGR del 17.23%, poiché le università richiedono unità compatibili con ROS.
Quale regione registra la crescita futura più rapida?
Si prevede che il Medio Oriente si espanderà a un CAGR del 17.92%, trainato dai finanziamenti CSR di Vision 2030 in Arabia Saudita e negli Emirati Arabi Uniti.
Quale freno fondamentale rallenta l'adozione in Europa?
La conformità al GDPR comporta costi iniziali aggiuntivi pari a 50,000-150,000 euro per distretto e impone l'elaborazione dei dati sui dispositivi, con conseguente aumento dei prezzi dell'hardware.
In che modo i fornitori stanno modificando i loro modelli di fatturato?
Le aziende raggruppano sempre più abbonamenti e analisi di programmi di studio basati su cloud, spostando i margini dall'hardware ai canoni ricorrenti per il software.


