

Dimensioni e quota di mercato dei rivestimenti murali per istituti scolastici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.31 miliardo di dollari |
| Dimensione del mercato (2031) | 5.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.71% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei rivestimenti murali per istituti scolastici a cura di Mordor Intelligence
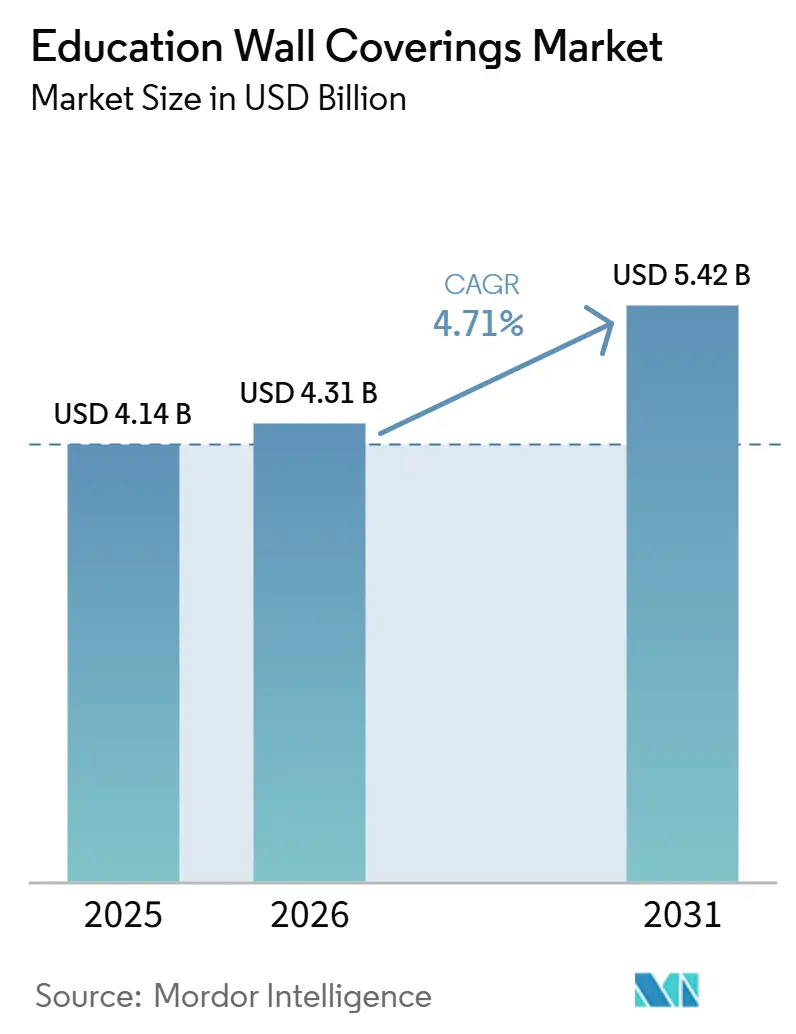
Il mercato dei rivestimenti murali per il settore dell'istruzione aveva un valore di 4.14 miliardi di dollari nel 2025 e si prevede che crescerà da 4.31 miliardi di dollari nel 2026 a 5.42 miliardi di dollari entro il 2031, con un CAGR del 4.7% durante il periodo di previsione dal 2026 al 2031. I programmi di modernizzazione scolastica, la spesa per la ristrutturazione e una maggiore attenzione all'acustica delle aule, alla facilità di pulizia e alle finiture interne durevoli supportano il mercato dei rivestimenti murali per il settore dell'istruzione. La spesa per la costruzione di edifici scolastici pubblici negli Stati Uniti si è attestata a un tasso annuo destagionalizzato di 113.4 miliardi di dollari nel maggio 2026, il che ha continuato a sostenere la domanda di prodotti per l'edilizia interna [1] US Census Bureau, “Monthly Construction Spending, May 2026,” US Census Bureau, census.gov . La selezione dei prodotti nel mercato dei rivestimenti murali per il settore dell'istruzione dipende sempre più da valutazioni acustiche, documentazione sulla qualità dell'aria interna, prestazioni antincendio e dati sui costi del ciclo di vita. I fornitori con documentazione pronta per la gara d'appalto e rapporti consolidati con architetti, responsabili delle strutture e team acquisti sono in una posizione migliore per partecipare alle fasi di progettazione e costruzione dei progetti scolastici. Le condizioni competitive rimangono frammentate perché specialisti globali in acustica, fornitori regionali di sistemi di protezione delle pareti, fornitori di murales digitali e appaltatori soddisfano esigenze specifiche diverse.
Punti chiave del rapporto
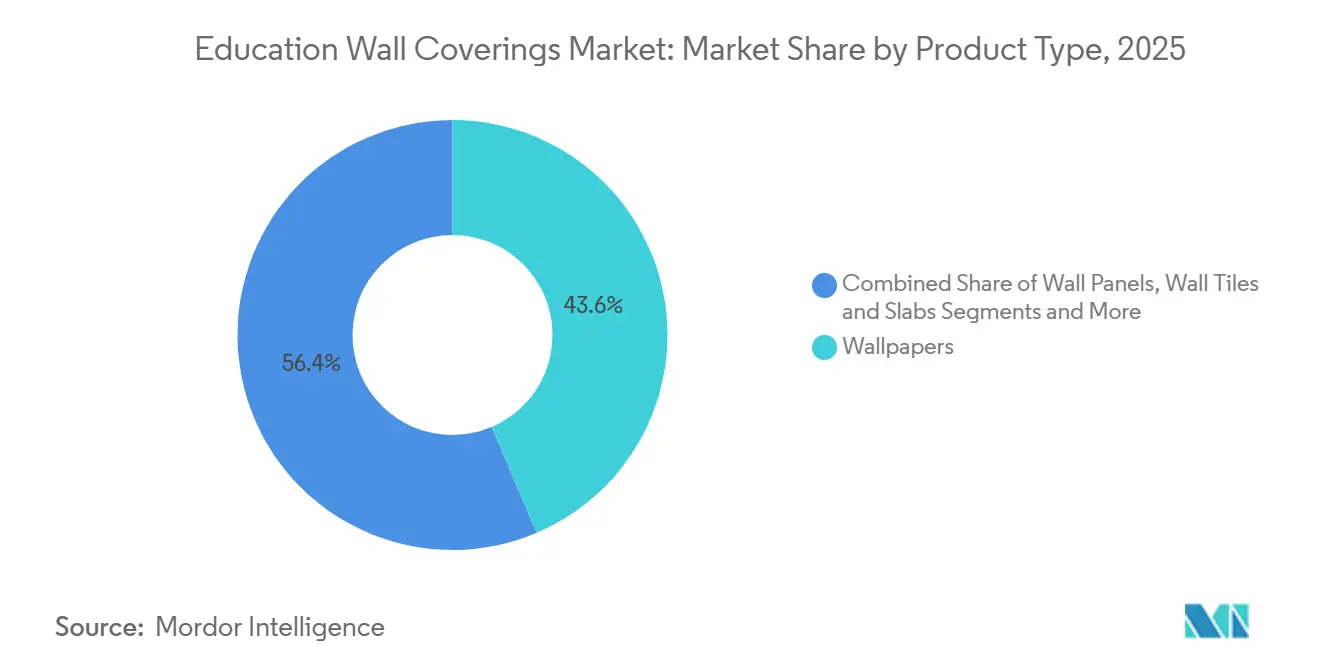
- Per tipologia di prodotto, nel 2025 le carte da parati detenevano il 43.6% della quota di mercato dei rivestimenti murali per istituti scolastici, mentre si prevede che i pannelli murali cresceranno a un tasso annuo composto del 5.3% fino al 2031.
- Per tipologia di applicazione, nel 2025 la ristrutturazione e il rimodellamento hanno rappresentato il 58.8% della quota di mercato dei rivestimenti murali per il settore scolastico, mentre si prevede che le nuove costruzioni cresceranno a un tasso annuo composto del 4.7% fino al 2031.
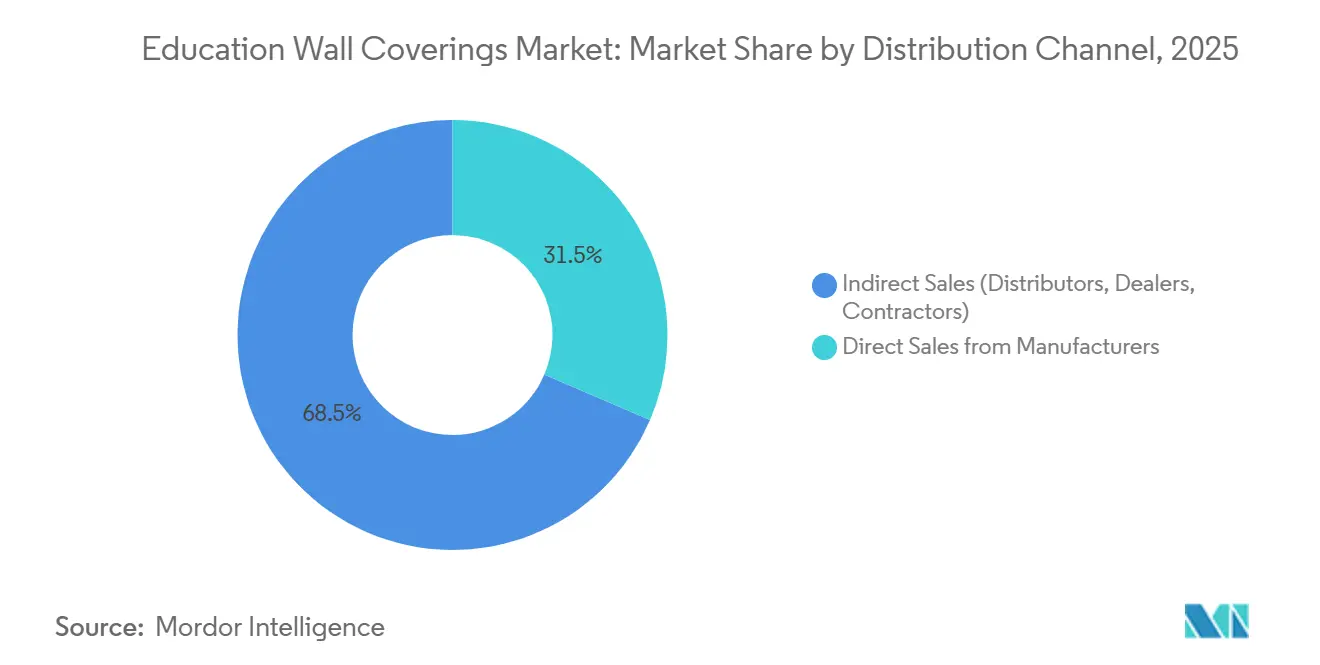
- Per canale di distribuzione, le vendite indirette hanno rappresentato il 68.5% del fatturato nel 2025, mentre si prevede che le vendite dirette cresceranno a un tasso annuo composto del 4.8% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 33.3% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rivestimenti murali per istituti scolastici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi governativi di modernizzazione e miglioramento delle infrastrutture scolastiche. | + 1.4% | Presente a livello globale, con una presenza concentrata in Nord America, negli Stati membri dell'UE, in India e negli Stati del Golfo. | Medio termine (2-4 anni) |
| Aumento delle esigenze in termini di chiarezza del parlato in classe e controllo del rumore. | + 1.0% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Richiesta di superfici durevoli, facili da pulire e resistenti agli urti | + 0.8% | Presente a livello globale, con una presenza più forte nelle scuole secondarie e negli istituti di formazione professionale e universitaria. | Medio termine (2-4 anni) |
| Espansione della grafica didattica stampata digitalmente e dell'immagine coordinata istituzionale. | + 0.6% | Nord America ed Europa, con una crescente diffusione nelle scuole private urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Sistemi murali multifunzionali che combinano acustica, possibilità di adesione e protezione delle pareti. | + 0.7% | Nord America ed Europa, con un utilizzo emergente in Australia e nei progetti premium del Golfo. | A lungo termine (≥ 4 anni) |
| Programmi di apprendimento visivo collegati al curriculum e di identità scolastica basata sul contesto locale | + 0.4% | Nord America, Regno Unito e Australia, con adozione precoce in Corea del Sud e Singapore. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi governativi di modernizzazione e miglioramento delle infrastrutture scolastiche.
I programmi di investimento governativi stanno creando una domanda pluriennale per le finiture utilizzate nelle nuove scuole e nei lavori di ristrutturazione. La spesa per la costruzione di edifici scolastici pubblici negli Stati Uniti ha totalizzato 41.2 miliardi di dollari nei primi 4 mesi del 2026, con un aumento dell'1.9% rispetto allo stesso periodo del 2025. La spesa per la costruzione di edifici scolastici privati è aumentata del 6.1% nello stesso periodo. Il Fondo europeo per la ripresa e la resilienza ha stanziato 277 milioni di euro alla Bulgaria per la costruzione e la ristrutturazione di asili nido, scuole e campus universitari [2] Commissione europea, "Lavori infrastrutturali in strutture educative", Portale riforme e investimenti, reforms-investments.ec.europa.eu . Questi programmi supportano il mercato dei rivestimenti murali per edifici scolastici consentendo che le nuove specifiche per trattamenti acustici, superfici protettive e finiture rimangano in vigore durante i successivi cicli di ristrutturazione. Gli edifici scolastici progettati per 30-50 anni possono quindi creare una domanda che va oltre l'attuale periodo di previsione.
Aumento delle esigenze in termini di chiarezza del parlato in classe e controllo del rumore.
I pannelli acustici per pareti vengono sempre più spesso specificati per soddisfare i requisiti di prestazione delle aule, piuttosto che come elementi di design opzionali. La norma ANSI/ASA S12.60-2010, riconfermata nel 2020, specifica un livello massimo di rumore di fondo di 35 dB(A) e un tempo di riverbero di 0.6 secondi o inferiore per gli spazi di apprendimento principali. La Florida ha adottato tali soglie nella Sezione 1211 del suo codice edilizio nel 2023. Il Building Bulletin 93 stabilisce i requisiti di prestazione acustica per le scuole nuove e quelle significativamente ristrutturate in Inghilterra e Galles. Una revisione accademica del 2025 ha rilevato che gli obiettivi WELL e LEED sono sostanzialmente in linea con gli standard nazionali di riverbero. Il mercato dei rivestimenti murali per istituti scolastici trae maggior beneficio dai progetti per bisogni educativi speciali, dove le prestazioni acustiche possono influenzare gli ambienti di apprendimento e di terapia.
Richiesta di superfici durevoli, lavabili e resistenti agli urti negli edifici scolastici ad alta frequentazione
Corridoi scolastici, mense, palestre e aree comuni espongono le pareti a urti, abrasioni, detergenti e umidità. I pannelli in plastica rinforzata con fibra di vetro, i rivestimenti in fibra ad alta densità e i sistemi di lastre termoplastiche rispondono a queste esigenze grazie a caratteristiche quali resistenza al fuoco, all'umidità e al controllo della muffa. Queste caratteristiche supportano le decisioni relative al costo del ciclo di vita, poiché i team addetti alla manutenzione necessitano di superfici che riducano gli interventi di riverniciatura e manutenzione. Armstrong World Industries ha registrato un fatturato netto di 1,621 milioni di dollari nel 2025, con il settore dell'istruzione che rappresentava il 30% del suo business. L'azienda ha posizionato il suo sistema per soffitti e pareti Templok per le scuole, evidenziando un potenziale risparmio energetico per gli impianti HVAC fino al 15%. La certificazione GREENGUARD Gold è diventata un fattore determinante negli acquisti di molti distretti scolastici degli Stati Uniti, aumentando l'importanza dei prodotti certificati nel mercato dei rivestimenti murali per istituti scolastici.
Espansione della grafica didattica stampata digitalmente e dell'immagine coordinata istituzionale.
La stampa digitale consente alle scuole di utilizzare le superfici murali per diagrammi scientifici, linee del tempo storiche, mappe e grafica istituzionale. I processi di polimerizzazione UV, eco-solventi e a sublimazione possono essere applicati a rivestimenti murali in vinile, tessuto non tessuto e tessuto. Questo utilizzo combina la comunicazione visiva con i requisiti fisici degli interni scolastici. La grafica digitale può anche essere abbinata a un supporto acustico, consentendo a un sistema murale di favorire la chiarezza del parlato pur veicolando materiale identificativo della scuola. Le implementazioni a livello distrettuale richiedono in genere prezzi per grandi volumi e certificazioni documentate di resistenza al fuoco e basse emissioni. Questi requisiti favoriscono i fornitori in grado di fornire documentazione ASTM E84 Classe A, basso contenuto di VOC e NFPA 701 come parte di un'offerta strutturata per il mercato dei rivestimenti murali per istituti scolastici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza di budget da vernici, cartongesso, piastrelle in ceramica e trattamenti acustici standard | -0.8% | Il problema è diffuso a livello globale, con una maggiore incidenza nelle scuole pubbliche sensibili al prezzo in Sud America, Africa e in alcune zone dell'Asia meridionale e sudorientale. | A breve termine (≤ 2 anni) |
| Costi relativi a incendi, fumo, VOC e conformità alla qualità dell'aria interna | -0.5% | Nord America, Europa e Australia, con requisiti sempre più stringenti in Cina e nei Paesi del Golfo. | Medio termine (2-4 anni) |
| Complessità del coordinamento dell'installazione e della preparazione del substrato nei progetti di ristrutturazione. | -0.4% | Presente a livello globale, con una presenza più forte nel settore degli edifici storici in Europa e Nord America. | Medio termine (2-4 anni) |
| Frammentazione degli appalti e lunghi cicli di approvazione nel settore pubblico | -0.3% | Presente a livello globale, integrata negli appalti dell'UE e nei grandi sistemi distrettuali scolastici degli Stati Uniti. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza di budget da vernici, cartongesso, piastrelle in ceramica e trattamenti acustici standard
Il cartongesso verniciato rimane la principale alternativa economica ai pannelli a parete e ai rivestimenti murali in vinile specifici. I budget delle scuole pubbliche spesso inducono i responsabili delle strutture a scegliere l'opzione con il costo iniziale più basso. Anche i pannelli acustici standard per soffitti competono con i pannelli acustici a parete quando i trattamenti del soffitto sono in grado di soddisfare autonomamente gli obiettivi di riverbero. Il rischio è maggiore laddove gli standard acustici sono volontari o dove la certificazione non viene applicata in modo coerente. Queste condizioni si riscontrano in alcune zone dell'Africa subsahariana, nell'Asia meridionale rurale e in diversi paesi dell'America Latina. I fornitori nel mercato dei rivestimenti murali per istituti scolastici devono documentare una maggiore durata, un minor numero di cicli di riverniciatura e minori esigenze di manutenzione per difendere la propria posizione rispetto alle alternative più economiche.
Costi relativi a incendi, fumo, VOC e conformità alla qualità dell'aria interna
Le finiture murali per edifici scolastici devono soddisfare requisiti sovrapposti in materia di resistenza al fuoco, fumo e qualità dell'aria interna. L'International Building Code regola la propagazione della fiamma e lo sviluppo del fumo per le finiture interne, mentre l'International Fire Code 2024 include requisiti per i materiali decorativi negli edifici scolastici del Gruppo E [3] Lake Havasu City Fire Department, “Educational Wall Coverings, Classroom Decorations, Teaching Materials, Fire Prevention Division Specification 28,” Lake Havasu City, lhcaz.gov . I prodotti che richiedono crediti LEED v4.1 o WELL v2 necessitano di conformità ai VOC supportata da test di terze parti. Lo standard cinese GB 8624-2025 richiede almeno una prestazione antincendio B1 per i materiali interni per edifici scolastici e una prestazione di grado A negli spazi a rischio più elevato. Questi test aggiungono costi e tempi di sviluppo al prodotto. Tale onere può rallentare l'utilizzo di nuovi materiali a base biologica e micelio nel mercato dei rivestimenti murali per edifici scolastici.
Analisi del segmento
Per tipologia di prodotto: la carta da parati genera attualmente il maggior fatturato, mentre i pannelli a parete trainano la crescita.
Nel 2025, le carte da parati hanno rappresentato il 43.6% del fatturato, confermandosi come la categoria di prodotto più importante nel mercato dei rivestimenti murali per istituti scolastici. Le carte da parati in vinile e PVC continuano ad essere ampiamente utilizzate nei progetti di ristrutturazione grazie alla loro resistenza all'umidità, alla facilità di pulizia e alla stabilità dimensionale. I formati in tessuto non tessuto consentono di ridurre i disagi nelle scuole in attività grazie all'installazione senza colla o con adesivo a basso contenuto. I prodotti a base di carta sono adatti ad applicazioni in cui il costo è un fattore critico, mentre le carte da parati in tessuto e in tessuto sono ideali per progetti che richiedono assorbimento acustico e una piacevole sensazione al tatto.
Si prevede che i pannelli a parete cresceranno a un CAGR del 5.3% fino al 2031 e rappresentano la tipologia di prodotto in più rapida crescita. I pannelli acustici sono utilizzati in aule e biblioteche, mentre i pannelli decorativi 3D sono impiegati in aree di accoglienza e spazi comuni. I prodotti tessili e in feltro migliorano l'assorbimento e l'adesività, mentre i pannelli in fibra di legno possono soddisfare specifiche orientate alla sostenibilità. La scuola mista Hämeenlinna in Finlandia, inaugurata nel gennaio 2025, è dotata di 3,840 m² di prodotti acustici Ecophon, di cui 2,600 m² della gamma CarbonLow [4] Saint-Gobain Ecophon, “Hämeenlinna Co-Educational School Project Profile,” Saint-Gobain Ecophon, ecophon.com . Piastrelle, lastre, rivestimenti metallici e sistemi resistenti agli urti continuano a essere utilizzati in palestre, aree di ristorazione e corridoi degli spogliatoi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la ristrutturazione aumenta il volume, mentre le nuove costruzioni favoriscono la crescita.
Nel 2025, le ristrutturazioni e i lavori di ammodernamento hanno rappresentato il 58.8% del fatturato del settore, la quota maggiore tra le applicazioni nel mercato dei rivestimenti murali per edifici scolastici. Gran parte del patrimonio scolastico mondiale è stato costruito decenni fa e necessita di interventi di ammodernamento periodici piuttosto che di una completa sostituzione. Il Maryland ha stanziato 450 milioni di dollari all'anno per il miglioramento delle infrastrutture delle scuole pubbliche nell'analisi di bilancio per l'anno fiscale 2026. Il piano di ripresa della Bulgaria prevedeva lavori di ristrutturazione in 116 asili e scuole. Adesivi a basso odore, formati a rapida installazione e sistemi autoadesivi sono fondamentali laddove gli edifici rimangono parzialmente occupati.
Si prevede che le nuove costruzioni cresceranno a un tasso annuo composto del 4.7% fino al 2031, superando il segmento delle ristrutturazioni. L'Asia-Pacifico, gli stati del Consiglio di Cooperazione del Golfo e l'Africa subsahariana rappresentano le principali aree di sviluppo individuate per i nuovi progetti. I nuovi progetti consentono ai team di integrare pannelli acustici, zone di fissaggio e protezioni per la parte inferiore delle pareti già in fase di progettazione. Ciò evita i problemi di substrato che si presentano negli edifici esistenti. Il settore dei rivestimenti murali per edifici scolastici può trarre vantaggio dal fatto che le costruzioni finanziate dal governo si stanno orientando verso requisiti più stringenti in termini di acustica e comfort ambientale interno.
Per canale di distribuzione: le vendite indirette mantengono la portata, mentre le vendite dirette definiscono le specifiche.
Nel 2025, le vendite indirette tramite distributori, rivenditori, commercianti e appaltatori hanno generato il 68.5% del fatturato. Questo canale supporta il mercato dei rivestimenti murali per istituti scolastici, poiché gli acquisti delle scuole pubbliche si basano spesso su fornitori regionali e liste di fornitori approvati. I distributori aggregano la domanda di numerose scuole e aiutano gli appaltatori ad accedere ai prodotti per gli acquisti di routine. Il modello è più efficace per materiali comuni e con specifiche tecniche inferiori. I prodotti complessi richiedono dati acustici, di resistenza al fuoco e sui VOC (composti organici volatili) che possono superare il supporto tecnico disponibile attraverso un rapporto di distribuzione standard.
Si prevede che le vendite dirette dei produttori aumenteranno a un tasso di crescita annuo composto (CAGR) del 4.8% fino al 2031. I produttori stanno ampliando i team di progettazione, le librerie di prodotti compatibili con il BIM e le relazioni con architetti e responsabili delle strutture. L'inclusione tempestiva nei disegni e negli elenchi di prodotti approvati può determinare quali prodotti verranno successivamente distribuiti attraverso la rete di distribuzione. Armstrong World Industries ha registrato una crescita del fatturato netto dell'11% nel suo segmento Architectural Specialties nel primo trimestre del 2026. Il settore dei rivestimenti murali per istituti scolastici trae vantaggio da un supporto tecnico importante quanto la disponibilità del prodotto.
Analisi geografica
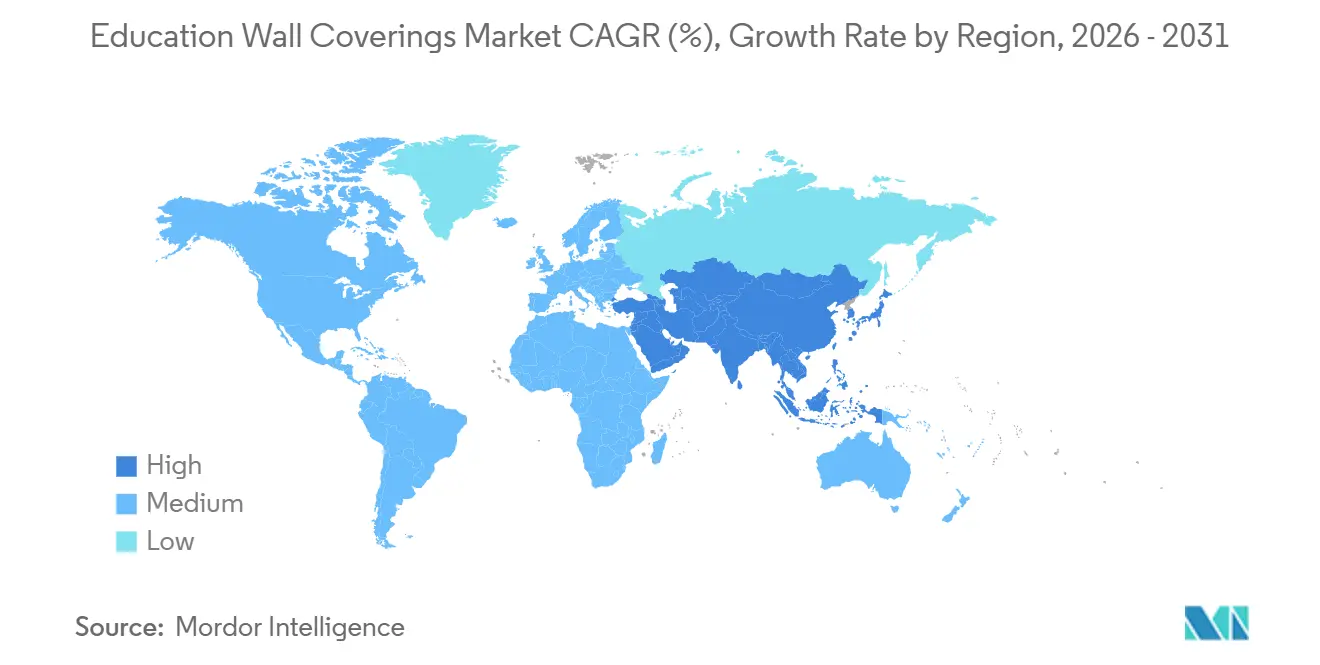
Nel 2025, il Nord America ha rappresentato il 33.3% del fatturato, risultando la regione geografica più importante nel mercato dei rivestimenti murali per edifici scolastici. La regione vanta sistemi di ammodernamento scolastico consolidati e un'elevata concentrazione di requisiti in materia di acustica e qualità dell'aria interna. La spesa per la costruzione di edifici scolastici pubblici negli Stati Uniti si è attestata a un tasso annuo destagionalizzato di 113.4 miliardi di dollari a maggio 2026. Sulla stessa base, la spesa per la costruzione di edifici scolastici privati ha contribuito con ulteriori 26 miliardi di dollari. Il Canada si concentra su prodotti per la ristrutturazione che garantiscano un'acustica ottimale e a basso contenuto di VOC (composti organici volatili), mentre in Messico la costruzione di scuole urbane è in espansione, pur in un contesto di forte attenzione ai costi.
L'Europa rimane un mercato maturo in cui le prestazioni acustiche, la sicurezza antincendio e la documentazione sulla sostenibilità guidano le decisioni di acquisto. La Commissione europea ha stanziato 277 milioni di euro per le infrastrutture scolastiche bulgare. Il Building Bulletin 93 e altri quadri normativi nazionali creano domanda di sistemi di pareti acustiche e a basse emissioni. Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.4% fino al 2031. La Cina ha formalizzato i requisiti di assorbimento acustico per gli spazi scolastici nuovi, ampliati e ristrutturati nel giugno 2025.
Il Medio Oriente e l'Africa hanno registrato il fatturato complessivo più basso, ma entrambe le aree offrono un maggiore potenziale a lungo termine. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in progetti istituzionali di alto livello con specifiche acustiche e di sostenibilità. I mercati africani devono affrontare vincoli di bilancio pubblico, limitazioni valutarie e una distribuzione limitata per i prodotti certificati. Il mercato dei rivestimenti murali per edifici scolastici può espandersi man mano che le superfici durevoli diventano più competitive in termini di costi rispetto alle vernici durante il loro ciclo di vita.
Panorama competitivo
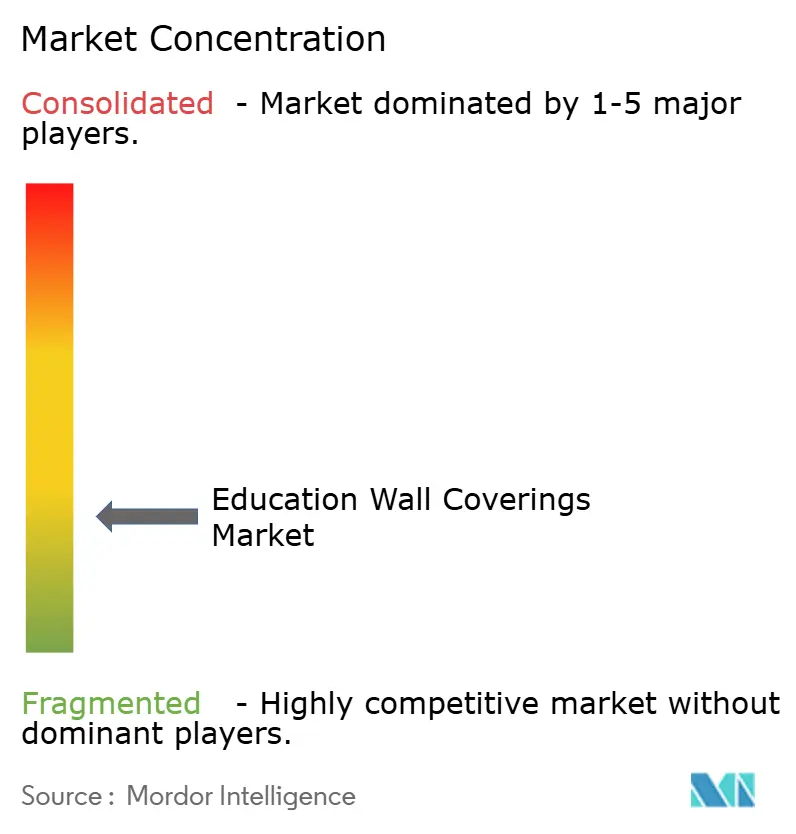
Il mercato dei rivestimenti murali per il settore dell'istruzione presenta una base di fornitori frammentata che comprende produttori globali di materiali acustici, fornitori regionali di pannelli protettivi, specialisti in murales e distributori. Saint-Gobain Ecophon, Rockfon e Knauf competono attraverso dati tecnici, documentazione ambientale e consolidate relazioni di specifica. Armstrong World Industries ha registrato un fatturato di 1,621 milioni di dollari nel 2025, con il settore dell'istruzione che rappresentava il 30% delle vendite nette. Ha acquisito Eventscape nel febbraio 2026 per aggiungere capacità di progettazione e produzione personalizzate per soffitti, pareti decorative e facciate. Marlite e NUDO Products si concentrano su sistemi durevoli in FRP e laminato ad alta pressione per aree ad alto traffico.
Pochi fornitori combinano prestazioni acustiche con la personalizzazione tramite stampa digitale interna. OrangePiel è un importante fornitore nordamericano di murales acustici stampati. I pannelli modulari e rimovibili possono ridurre i disagi e i danni al supporto durante gli interventi di ammodernamento a scuola in uso. La documentazione sulla sostenibilità è un altro elemento distintivo nel mercato dei rivestimenti murali per istituti scolastici. Nel 2025 Autex Acoustics ha ricevuto la prima dichiarazione NaturePositive+ del settore edile per un prodotto acustico a emissioni negative di carbonio, con un'impronta di CO₂e di -8.6 per unità funzionale.
Nel 2025 Armstrong ha acquisito Geometrik Manufacturing e FGM-Parallel per espandere le proprie capacità nel settore del legno, del metallo e della lavorazione. L'aggiornamento del pannello murale Canva di Rockfon del 2025 ha introdotto contenuti riciclati, 8 finiture per la cornice e formati modulari personalizzati fino a 13 × 3 metri. Il mercato dei rivestimenti murali per istituti scolastici rimane aperto ai fornitori che coniugano conformità tecnica, design adattabile e supporto agli acquisti.
Leader del settore dei rivestimenti murali per istituti scolastici
Saint-Gobain Ecophon AB
ROCKWOOL International A / S
Knauf Gips KG
Armstrong World Industries, Inc.
BAUX AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Autex Acoustics ha presentato i suoi pannelli testurizzati Mirage presso lo showroom NeoCon 2026 di Chicago, nell'ambito del tema "Shaped By Many", mettendo in evidenza una nuova texture per applicazioni di pareti acustiche in ambienti scolastici e commerciali.
- Febbraio 2026: Armstrong World Industries ha acquisito Eventscape Inc., azienda di progettazione e produzione con sede a New York e Toronto, specializzata in soffitti, pareti decorative e facciate complesse e di design. L'acquisizione aggiunge capacità architettoniche personalizzate alla piattaforma di specifiche di Armstrong. Si tratta della quindicesima operazione nel settore delle specialità architettoniche per l'azienda dal 2017, con il settore dell'istruzione che rimane il suo mercato finale principale, rappresentando il 30% del fatturato netto.
- Ottobre 2025: Rockfon, parte del gruppo ROCKWOOL, ha lanciato il pannello murale Rockfon Canva aggiornato con contenuto di materiale riciclato, un profilo del pannello più sottile, 8 nuove finiture del telaio e opzioni modulari ampliate, comprese configurazioni personalizzate fino a 13 × 3 metri.
Ambito del rapporto sul mercato globale dei rivestimenti murali per istituti scolastici
Il mercato globale dei rivestimenti murali per istituti scolastici è analizzato nel periodo 2026-2031. Lo studio valuta la domanda di carte da parati, pannelli acustici, sistemi di protezione per pareti e altre finiture per interni utilizzate in scuole e istituti di istruzione superiore. L'analisi include progetti di ristrutturazione e ammodernamento, nuove costruzioni scolastiche e vendite tramite distributori, appaltatori e canali di vendita diretta dei produttori. Copre Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Esamina inoltre la spesa per la modernizzazione, gli standard acustici, le esigenze di igiene e durabilità, la conformità alle normative antincendio e alle normative sui VOC (composti organici volatili), i processi di approvvigionamento, i materiali concorrenti, le strategie dei fornitori, gli sviluppi recenti e la struttura competitiva frammentata.
| Sfondi | Carte da parati in vinile e PVC |
| Carta da parati in tessuto non tessuto | |
| Carta da parati effetto carta | |
| Carta da parati in tessuto | |
| Altri materiali | |
| Pannelli a parete | Pannelli murali acustici |
| Pannelli decorativi da parete 3D | |
| Pannelli murali in tessuto e feltro | |
| Pannelli murali in legno e fibre vegetali | |
| Piastrelle e lastre per pareti | |
| Rivestimenti murali in metallo | |
| Sistemi di pareti protettive e resistenti agli urti | |
| Altri tipi di prodotto |
| Nuove Costruzioni |
| Ristrutturazione e rimodellamento |
| Vendita diretta dai produttori |
| Vendite indirette (distributori, rivenditori, concessionari, appaltatori) |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Sfondi | Carte da parati in vinile e PVC |
| Carta da parati in tessuto non tessuto | ||
| Carta da parati effetto carta | ||
| Carta da parati in tessuto | ||
| Altri materiali | ||
| Pannelli a parete | Pannelli murali acustici | |
| Pannelli decorativi da parete 3D | ||
| Pannelli murali in tessuto e feltro | ||
| Pannelli murali in legno e fibre vegetali | ||
| Piastrelle e lastre per pareti | ||
| Rivestimenti murali in metallo | ||
| Sistemi di pareti protettive e resistenti agli urti | ||
| Altri tipi di prodotto | ||
| Per Applicazione | Nuove Costruzioni | |
| Ristrutturazione e rimodellamento | ||
| Per canale di distribuzione | Vendita diretta dai produttori | |
| Vendite indirette (distributori, rivenditori, concessionari, appaltatori) | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per i rivestimenti murali negli istituti scolastici fino al 2031?
Si prevede che il mercato dei rivestimenti murali per istituti scolastici crescerà da 4.31 miliardi di dollari nel 2026 a 5.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.7%.
Quale tipologia di prodotto genera il maggior fatturato nel settore dei rivestimenti murali per istituti scolastici?
Nel 2025, la carta da parati ha rappresentato la quota maggiore del fatturato, pari al 43.6%, mentre si prevede che i pannelli murali registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 5.3% fino al 2031.
Perché i pannelli acustici a parete stanno diventando sempre più importanti nelle scuole?
Gli standard acustici delle aule scolastiche e i requisiti di chiarezza del parlato stanno incrementando l'utilizzo di sistemi a parete per il controllo del riverbero.
La ristrutturazione o la nuova costruzione generano una maggiore domanda di finiture per le pareti scolastiche?
Nel 2025, le ristrutturazioni e i lavori di ammodernamento hanno rappresentato la quota maggiore del fatturato derivante dalle applicazioni, con il 58.8%, mentre si prevede che le nuove costruzioni cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) del 4.7%.
Quale regione offre le maggiori opportunità di crescita per le finiture murali scolastiche?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.4% fino al 2031, sostenendo l'espansione del mercato dei rivestimenti murali per il settore dell'istruzione grazie alla costruzione di scuole e ai requisiti acustici più stringenti.
Quanto è frammentato il panorama dei fornitori di rivestimenti murali per istituti scolastici?
La concentrazione del mercato si traduce in frammentazione, poiché specialisti in acustica, fornitori di pannelli protettivi, fornitori di murales e appaltatori competono in nicchie specializzate.


