

Dimensioni e quota di mercato degli acceleratori Edge AI
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.84 miliardo di dollari |
| Dimensione del mercato (2031) | 37.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 31.01% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli acceleratori di intelligenza artificiale edge di Mordor Intelligence
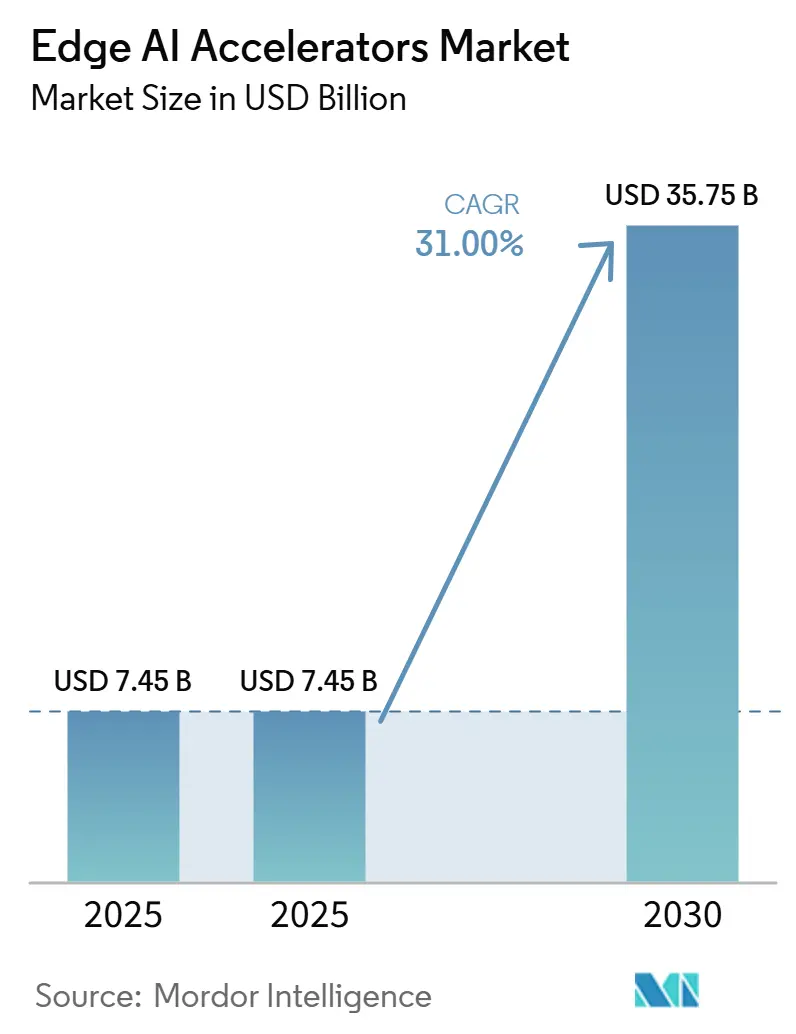
Si prevede che il mercato degli acceleratori Edge AI aumenterà da 7.49 miliardi di dollari nel 2025 a 9.84 miliardi di dollari nel 2026, raggiungendo i 37.99 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 31.01% nel periodo 2026-2031. Le normative sull'IA sovrana, il calo del rapporto $/TOPS e la crescente diffusione del 5G stanno spingendo le aziende verso l'inferenza on-device, che soddisfa i requisiti di privacy dei dati, riduce i costi di uscita dal cloud e supporta cicli decisionali in tempo reale. La differenziazione hardware si sta spostando dalle GPU generiche alle architetture specifiche per le applicazioni, mentre un intervallo di consumo energetico sempre più ristretto, compreso tra 5 e 10 W, sta diventando il punto di equilibrio ideale per i sistemi industriali senza ventole. L'innovazione del fattore di forma spazia dai package system-on-chip (SoC) nei dispositivi di consumo ad alto volume alle chiavette USB che democratizzano l'inferenza per gli sviluppatori. L'intensità competitiva si sta intensificando man mano che le fabbriche consolidate passano ai nodi a 3 nm per soddisfare gli obiettivi di prestazioni per watt che le fonderie più piccole non riescono a eguagliare, aprendo opportunità di consolidamento tra i fornitori di ASIC di nicchia. Nel frattempo, il rilevamento quantistico e l'apprendimento neuromorfico stanno creando nuovi spazi per i fornitori in grado di certificare una latenza deterministica inferiore al millisecondo nei flussi di lavoro critici per la sicurezza. [1] Intel Corporation, “What Is Neuromorphic Computing?”, intel.com
Punti chiave del rapporto
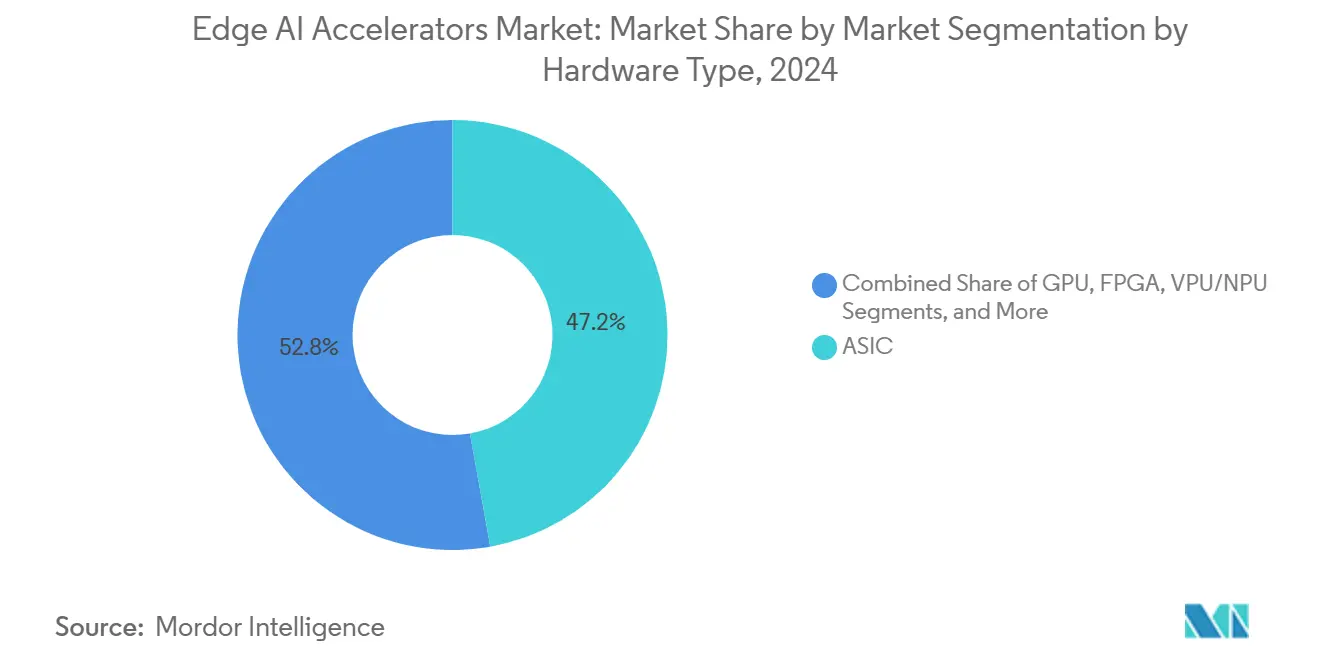
- In base al tipo di hardware, gli ASIC hanno dominato il mercato degli acceleratori Edge AI con una quota del 47.2% nel 2025, mentre gli acceleratori per chiavette USB hanno registrato il CAGR più rapido, pari al 33.23% fino al 2031.
- In base al consumo energetico, la fascia 5-10 W ha rappresentato il 38.1% delle dimensioni del mercato degli Edge AI Accelerators nel 2025; si prevede che i dispositivi sub-1 W cresceranno a un CAGR del 32.7%.
- In base al fattore di forma, i SoC hanno conquistato una quota di fatturato del 42% nel 2025, ma le chiavette USB restano quelle in più rapida crescita, con un CAGR del 33.23%.
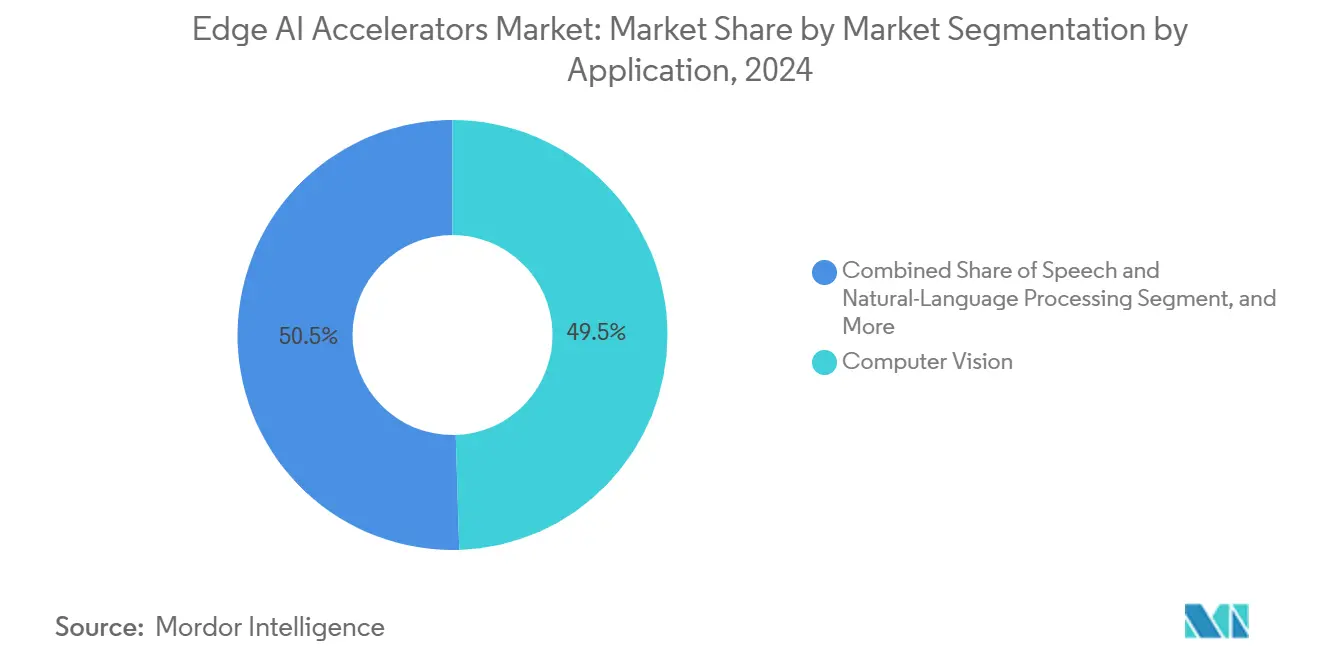
- Per applicazione, la visione artificiale ha dominato con una quota di fatturato del 49.5% nel 2025; la navigazione autonoma sta avanzando a un CAGR del 32.9%.
- In base al settore di utilizzo finale, nel 31 il settore automobilistico deteneva una quota del 2025% del mercato degli Edge AI Accelerators, mentre il settore sanitario dovrebbe registrare un CAGR del 31.9% entro il 2031, in seguito all'autorizzazione della FDA per 950 dispositivi AI/ML nel 2025.
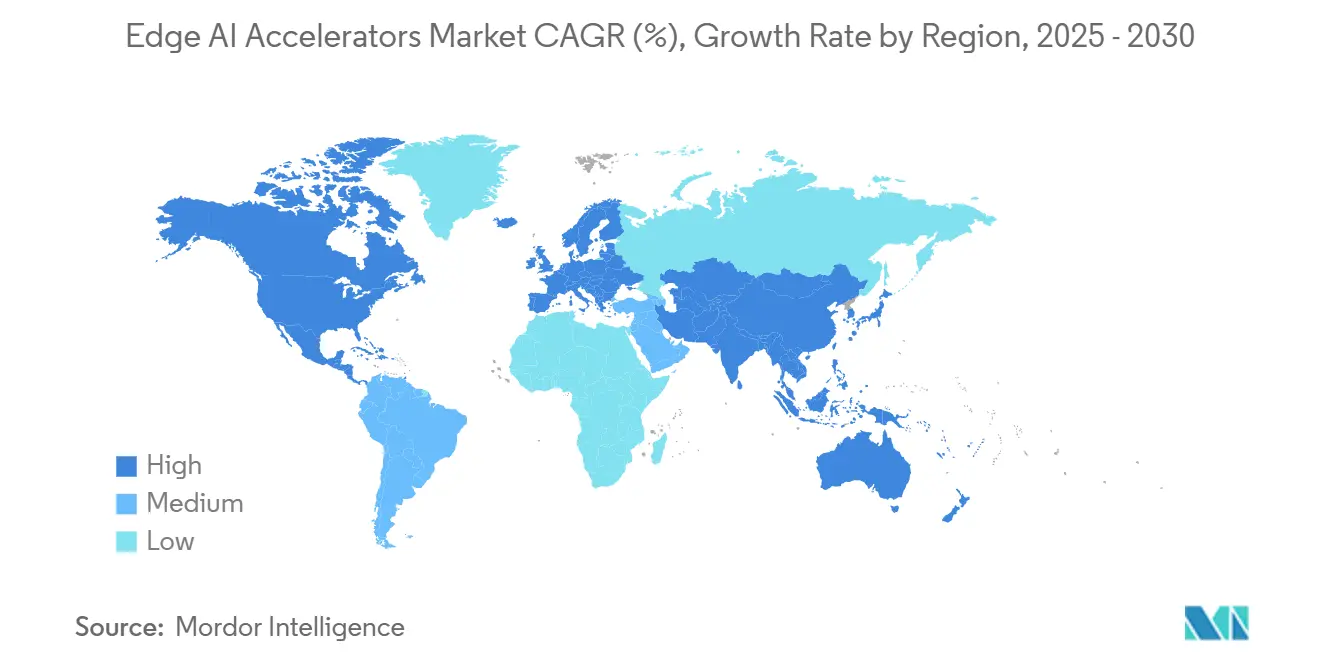
- In termini geografici, il Nord America ha registrato il 40% dei ricavi nel 2025; l'Asia-Pacifico è pronta per un CAGR del 33.88% che potrebbe superare la leadership della regione entro il 2031, poiché punta a coprire il 62% della produzione globale di semiconduttori.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato degli acceleratori AI Edge globali
Analisi dell'impatto dei conducenti
| Guidatore | ( ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di telecamere intelligenti e dispositivi IoT | + 8.5% | Globale con leadership APAC | A breve termine (≤ 2 anni) |
| Le normative sulla privacy dei dati guidano l'inferenza sul dispositivo | + 7.2% | Nord America e UE, espansione verso l'APAC | Medio termine (2-4 anni) |
| Calo del rapporto USD/TOPS e miglioramento delle prestazioni per watt degli ASIC edge. | + 6.8% | Globale, concentrato nei centri dei semiconduttori | Medio termine (2-4 anni) |
| Vincoli di larghezza di banda e latenza nei sistemi autonomi | + 5.9% | Nord America, UE, con espansione della Cina | A lungo termine (≥ 4 anni) |
| Emersione dei framework TinyML sui microcontrollori | + 4.7% | Globale con focus industriale | A breve termine (≤ 2 anni) |
| Modelli di base edge-native per l'intelligenza artificiale multimodale | + 3.9% | Nord America, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di telecamere intelligenti e dispositivi IoT
La diffusione di massa di telecamere intelligenti in fabbriche, sistemi di traffico e spazi commerciali sta spingendo l'inferenza verso la periferia. L'IMX500 di Sony incorpora un DSP all'interno del sensore di immagine in modo che i frame vengano interpretati localmente, riducendo il traffico di rete fino al 90% e diminuendo la latenza decisionale al di sotto di 10 ms. [2] Sony Semiconductor Solutions, “IMX500 Intelligent Vision Sensor,” sony-semicon.co.jp I riferimenti multimodali sono in aumento poiché microfoni e radar a onde millimetriche si appoggiano sulla stessa scheda edge, costringendo gli acceleratori a gestire carichi di lavoro di visione, audio e serie temporali senza superare i 5-10 W.
Normative sulla privacy dei dati che guidano l'inferenza sul dispositivo
La legge UE sull'IA si unisce a HIPAA e GDPR nel richiedere che i dati dei pazienti, finanziari e della difesa rimangano in loco. I chip ottimizzati per l'edge computing consentono alle sale di diagnostica per immagini degli ospedali, alle filiali bancarie e alle reti di sorveglianza municipali di conformarsi senza sacrificare la sofisticatezza algoritmica. EdgeRunner AI fornisce assistenti isolati dalla rete che perfezionano localmente modelli linguistici di grandi dimensioni, eliminando l'esposizione al cloud e soddisfacendo i requisiti di zero trust per i carichi di lavoro classificati. [3] EdgeRunner AI, "Panoramica aziendale", edgerunnerai.com
Calo del rapporto USD/TOPS e miglioramento delle prestazioni per watt degli ASIC edge.
La Mother Box da 15 W di Selode raggiunge 308 INT8 TOPS, rendendo ogni TOPS un quarto del prezzo di lancio di NVIDIA Jetson Orin, mentre EdgeCortix sfrutta i 3 nm di TSMC per integrare ulteriore SRAM vicino al calcolo per un salto di 2.2 volte nell'efficienza energetica. [4] EdgeCortix Inc., "SAKURA-II Product Brief", edge-cortix.com Mentre le linee EUV ad alta intensità di capitale si ammortizzano, i cali di prezzo si propagano agli scaffali intelligenti dei negozi e ai droni agricoli che un tempo non superavano i controlli costi-benefici.
Modelli di base Edge-Native per l'intelligenza artificiale multimodale
I modelli linguistici di grandi dimensioni ottimizzati per i bordi riducono il numero di parametri mantenendo al contempo un fondamento contestuale. L'AI Hub di Qualcomm sta rilasciando modelli multimodali da 4 miliardi di parametri che vengono eseguiti a 15 W sullo Snapdragon 8 Elite, consentendo la generazione di sottotitoli, la traduzione e il rilevamento di anomalie sul dispositivo nonostante l'assenza di connettività di backhaul. [6] Qualcomm Technologies Inc., "Piattaforma Snapdragon 8 Elite", qualcomm.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ecosistema h/ws/w frammentato allunga i cicli di integrazione | -4.20% | Globale, acuto per le PMI | Medio termine (2-4 anni) |
| Limiti di gestione termica nei progetti senza ventola | -3.80% | Globale con forte impatto in contesti industriali | A breve termine (≤ 2 anni) |
| Maggiore redditività unitaria rispetto alle GPU cloud su larga scala | -3.30% | A livello globale, il problema è particolarmente acuto per le implementazioni di IA su larga scala. | Medio termine (2-4 anni) |
| Mancanza di benchmark standardizzati per l'IA sui dispositivi | -2.80% | A livello globale, in particolare negli ecosistemi eterogenei di intelligenza artificiale periferica. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'ecosistema hardware-software frammentato allunga i cicli di integrazione
Il mercato degli acceleratori Edge AI si confronta con API frammentate tra CUDA, OpenVINO, TVM e SDK specifici del fornitore. Le aziende che avviano prove di concetto su una chiavetta USB spesso si trovano a dover affrontare riscritture che richiedono diversi mesi quando migrano a una scheda mezzanine. L'assenza di benchmark uniformi complica l'approvazione del ROI, ritardando gli ordini di volume, soprattutto per gli OEM di fascia media con personale di ingegneria ridotto. La conformità ONNX tra i diversi fornitori sta migliorando, tuttavia le tattiche di power-gating a livello di dispositivo richiedono ancora kernel ottimizzati manualmente che vincolano i clienti alle roadmap di un singolo fornitore. [8] PIMIC, “Listen VL130 Product Datasheet,” pimic.ai
Limiti di gestione termica nei progetti senza ventola
I nodi di inferenza edge incastrati in chioschi, pali per telecamere o AGV devono soddisfare intervalli da -40 °C a +85 °C senza ventole che aspirano polvere o chiamate di manutenzione rumorose. I picchi di flusso termico durante gli strati di attenzione del trasformatore spingono le temperature dei punti caldi oltre i 100 °C in meno di 200 ms, limitando le prestazioni a meno che non vengano applicati materiali esotici a cambiamento di fase o le piastrelle AirJet a stato solido di Frore. [7] Frore Systems, "AirJet Solid-State Cooling Technology", frore-systems.com I budget termici limitano quindi la complessità del modello, rendendo la quantizzazione e la sparsità essenziali per la resilienza implementata sul campo.
Analisi del segmento
Per tipo di hardware: gli ASIC ottimizzano le prestazioni
ASIC devices captured 47.2% Edge AI Accelerators market share in 2025, confirming a pivot from general-purpose compute toward domain-tuned logic that drives 4-7× gains in TOPS-per-watt. The segment promises cotinued growth as design starts migrating to 3 nm, where SRAM proximity slashes DRAM fetch penalties. GPUs remain vital in software-first prototyping venues, yet they cede volume deployments to inference-only cores that deliver deterministic latency. FPGAs keep a niche in aerospace where reconfigurability outweighs unit cost. Neuromorphic chips such as Intel Loihi 2 run constraint-satisfaction workloads at 37× lower energy than CPUs.[9]Ambarella Inc., “Famiglia SoC CV3-AD”, ambarella.com
Le densità di prestazioni favoriscono gli ASIC per NVR di sorveglianza, PLC per fabbriche intelligenti e monitoraggio del conducente in cabina. Nel frattempo, le dimensioni del mercato degli acceleratori Edge AI legati al silicio ispirato al cervello prevedono un CAGR del 34% perché le reti di picco guidate dagli eventi si attivano solo quando arriva un segnale, riducendo la corrente inattiva a microwatt. [10] Google Coral, "USB Accelerator Technical Overview", coral.ai Le roadmap degli ASIC raggruppano sempre più elementi sicuri e LPDDR in package per semplificare la convalida del sistema. Poiché i Tier 1 del settore automobilistico bloccano accordi di fornitura pluriennali, le garanzie di volume danno alle fabbriche l'incentivo a velocizzare la certificazione della sicurezza funzionale a livello di maschera. [11] Nanowear Inc., "SimpleSense-BP FDA Clearance", nanowear.com
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per consumo energetico: l'innovazione dei motori a bassissimo consumo
Nel 2025, la fascia di potenza da 5 a 10 W deteneva il 38.1% del mercato degli acceleratori Edge AI, servendo controller senza ventole per guida DIN e nodi di visione artificiale per pali urbani. Si prevede che le spedizioni nella categoria <1 W cresceranno con un CAGR del 32.7% entro il 2031, raggiungendo quasi un quarto del volume unitario, grazie all'integrazione di funzionalità intelligenti sempre attive in dispositivi indossabili a batteria a bottone, sensori di pressione pneumatici e serrature intelligenti.
I chip neuromorfici e quelli con elaborazione in memoria (PIM) sono i protagonisti di questa ondata di bassissimo consumo energetico, grazie all'utilizzo di logica basata su eventi e calcolo analogico per ridurre i cicli di refresh. Il Listen VL130 di PIMIC riduce i carichi di lavoro DSP instradando le operazioni MAC all'interno della SRAM, con un risparmio energetico di 10 volte rispetto alle combinazioni MPU-DSP discrete. Gli algoritmi BMS ottimizzati per l'edge computing, in esecuzione su NPU da 1-3 W, prolungano ora del 12% l'autonomia delle batterie degli e-scooter. Consumi superiori a 10 W persistono nei cluster edge per telecomunicazioni montati su rack, dove i modelli generativi a precisione completa richiedono >100 TOPS e sono disponibili linee di alimentazione CA.
Per fattore di forma: l'integrazione del sistema favorisce l'adozione
Nel 2025, i SoC hanno generato il 42% del fatturato, trainati dai chipset per telefoni e TV, venduti in decine di milioni di unità. Le chiavette USB, con un CAGR del 33.23%, democratizzano il mercato degli acceleratori AI Edge, consentendo agli sviluppatori di aggiungere da 4 a 20 TOPS ai laptop senza dover sostituire le schede madri; la Coral USB di Google rimane il prodotto di punta con 4 TOPS INT8 entro un budget di 2.5 W.
I prodotti a livello di modulo e scheda si inseriscono nei backplane dei PLC legacy o nei bracci robotici, offrendo agli integratori di sistema più spazio di I/O e termico. Le schede PCIe edge integrano più NPU e GDDR6 ad alta larghezza di banda per server di smart factory che necessitano di analisi video in tempo reale. L'innovazione ora accoppia cinque TPU in una singola scheda M.2, ottenendo 20 TOPS con un consumo energetico inferiore a 15 W per gli OEM di chioschi che non possono riattrezzare gli stampi degli chassis. Con l'accelerazione della convergenza delle BOM, i fornitori di SoC integrano le NPU con radio e ISP, riducendo il numero di SKU e il rischio MTBF.
Per applicazione: il dominio della visione artificiale affronta una sfida multimodale
La visione artificiale ha mantenuto una quota di mercato del 49.5% negli Edge AI Accelerator nel 2025, grazie alle pipeline CNN mature nella prevenzione delle perdite nel settore retail, nei sistemi ADAS e nel controllo qualità industriale. I carichi di lavoro di navigazione autonoma sono destinati a un CAGR del 32.9%, con la moltiplicazione dei corridoi per droni e degli AMR nei magazzini. I SoC incentrati sulla visione artificiale, come l'IMX500 di Sony, eseguono l'inferenza a livello di pixel sul sensore, riducendo la larghezza di banda PCIe dell'80%.
Le implementazioni di NLP e riconoscimento vocale si stanno spostando verso endpoint edge come telecomandi vocali e assistenti in cabina per evitare round-trip nel cloud che causano perdite di dati personali e degradano la qualità del servizio durante le interruzioni. Gli algoritmi di manutenzione predittiva acquisiscono spettri di vibrazione e curve di temperatura localmente, segnalando le anomalie prima di tempi di inattività catastrofici. Gli stack di fusione dei sensori ora uniscono LiDAR, radar a onde millimetriche e feed delle telecamere sullo stesso acceleratore, richiedendo aritmetica a precisione mista e trasformatori temporalmente consapevoli. I framework TinyML comprimono le reti di individuazione delle parole chiave in flash inferiori a 256 kB, aiutando i microcontrollori a entrare nel mercato degli acceleratori AI edge senza appesantire la distinta base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'accelerazione dell'assistenza sanitaria mette alla prova la leadership automobilistica
Le applicazioni automotive hanno contribuito per il 31% al mercato degli Edge AI Accelerators nel 2025, con la proliferazione delle funzioni ADAS L2+ nei veicoli di fascia media. I progetti ASIL B/C ISO 26262 ora integrano NPU ridondanti per mantenere la corsia in caso di guasto di un percorso. Aziende di livello 1 come Continental hanno implementato chip Ambarella CV3-AD per raggiungere 500 TOPS a <55 W per sistemi di livello 3.
Il CAGR del 31.9% del settore sanitario riflette l'approvazione da parte della FDA di 950 dispositivi AI/ML nel 2024, legittimando la diagnostica al letto del paziente e ambulatoriale che deve mantenere i dati del paziente in loco. I dispositivi indossabili come SimpleSense-BP di Nanowear sfruttano NPU inferiori a 1 W per elaborare flussi di fotopletismografia e fornire misurazioni della pressione sanguigna di livello clinico senza l'uso di bracciali. I settori industriale, dei beni di consumo e delle smart city seguono a ruota, ognuno dei quali integra l'IA per prolungare la vita utile degli asset, personalizzare le esperienze o decongestionare il traffico, contribuendo così ad aumentare la domanda di silicio a bassa latenza.
Analisi geografica
Mercato degli acceleratori Edge AI in Nord America
Il Nord America ha generato il 40% del fatturato del 2025 grazie agli ecosistemi di early adopter nei laboratori automobilistici della Silicon Valley e nei centri di ricerca e sviluppo hyperscaler. Le direttive della Difesa su zero-trust e approvvigionamento di silicio on-shore vincolano ulteriormente i contratti governativi ai fornitori nazionali.
Mercato degli acceleratori di intelligenza artificiale edge nella regione Asia-Pacifico
Il CAGR del 33.88% dell'Asia-Pacifico è trainato da sovvenzioni statali e ODM verticalmente integrati che migrano smartphone, scooter e telecamere CCTV in varianti abilitate dall'IA quasi di pari passo con la riduzione dei nodi. TSMC controlla già il 62% della quota globale delle fonderie, garantendo una fornitura stabile di wafer da 3 nm per le startup ASIC edge, mentre i fornitori fabless giapponesi come Socionext sfruttano la domanda locale degli OEM automobilistici per alimentare i cluster regionali. [12] Taiwan Semiconductor Manufacturing Company, “2024 Annual Report,” tsmc.com
Mercato degli acceleratori Edge AI in Europa, Medio Oriente e Sud America
L'Europa privilegia la conformità rispetto al volume, con il GDPR e l'AI Act che impongono l'inferenza on-device per i dati sensibili. Le case automobilistiche in Germania, Francia e Svezia stanno anticipando la progettazione di ASIC per garantire tracciabilità e prove di sicurezza funzionale. Le implementazioni emergenti in Medio Oriente utilizzano telecamere di controllo del traffico basate sull'intelligenza artificiale per risparmiare acqua, allontanando i veicoli dalle strade allagate. Il Sud America sperimenta droni per l'agricoltura intelligente che rilevano offline lo stress delle colture per adattarsi alle reti rurali frammentate, ampliando gradualmente la presenza sul mercato degli acceleratori di intelligenza artificiale edge.
Panorama competitivo
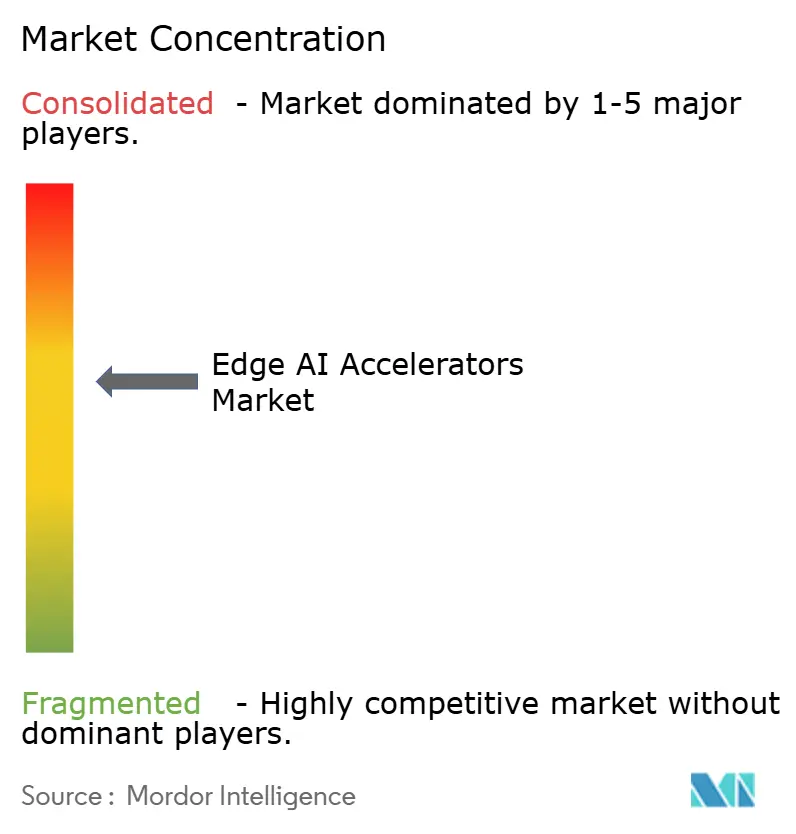
Il mercato degli acceleratori Edge AI è moderatamente frammentato; i primi cinque fornitori detengono insieme circa il 45% del fatturato, ben al di sotto della soglia dell'oligopolio. NVIDIA sfrutta il lock-in CUDA e i 1,500 partner dell'ecosistema Jetson, investendo al contempo in 49 startup edge-AI nel corso del 2024 per alimentare la futura domanda di software. Intel promuove le schede neuromorfiche Loihi per ritagliarsi una nicchia di efficienza energetica non coperta dalle GPU. [13] NVIDIA Corporation, “Jetson Partner Ecosystem,” nvidia.com
Le startup puntano a nicchie di mercato specifiche: Akida di BrainChip si concentra sull'apprendimento on-device per l'IoT industriale; DEEPX si rivolge agli elettrodomestici sensibili al costo con NPU inferiori a 5 W; Hailo aumenta la densità dei TOPS per le flotte di taxi autonomi con moduli delle dimensioni di una carta di credito che si integrano nelle centraline elettroniche esistenti. L'interesse dei venture capitalist ha risentito della scarsità di capitali in altri settori tecnologici; 30 aziende produttrici di chip edge-AI hanno comunque chiuso round di finanziamento nel biennio 2024-2025, poiché la differenziazione hardware offre barriere all'ingresso concrete.
Tra le mosse strategiche si annoverano l'accordo MediaTek-NVIDIA del 2025 per lo sviluppo congiunto di chip per PC con intelligenza artificiale, che uniscono cluster di CPU Arm a core tensoriali discreti di classe GPU, e la presentazione da parte di Intel, sempre nel 2025, di un sistema di ricerca basato su Loihi-2 con un miliardo di neuroni, che ha dimostrato un consumo energetico 37 volte inferiore rispetto ai server x86 nelle attività di ottimizzazione combinatoria. Si profila un processo di consolidamento, poiché i produttori fabless più piccoli si trovano ad affrontare costi di produzione in continua crescita; le alleanze con OSAT e IP house mirano a condividere il rischio mantenendo al contempo tempi di commercializzazione ridotti.
Leader del settore degli acceleratori di intelligenza artificiale edge
NVIDIA Corporation
Intel Corporation
Qualcomm Technologies Inc.
Google LLC
MediaTek Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: EdgeRunner AI ha concluso un round di Serie A da 12 milioni di dollari per assistenti generativi air-gapped, pensati per la difesa e l'assistenza sanitaria.
- Giugno 2025: Embedl ha raccolto 5.5 milioni di euro (6 milioni di dollari) per ottimizzare i modelli per casi d'uso di difesa e robotica embedded.
- Aprile 2025: NVIDIA e MediaTek collaborano per realizzare chip AI per PC, la cui uscita è prevista per la prima metà del 1.
- Marzo 2025: Intel ha presentato il suo più grande computer neuromorfico Loihi 2, ottenendo un risparmio energetico della CPU pari a 37 volte nei benchmark CSP.
- Febbraio 2025: Qualcomm lancia Snapdragon 8 Elite a 3 nm per garantire un aumento del 45% della CPU e un'efficienza NPU doppia nei dispositivi mobili di punta.
Ambito del rapporto sul mercato globale degli acceleratori AI Edge
Il rapporto sul mercato degli acceleratori Edge AI è segmentato per tipo di hardware (ASIC, GPU, FPGA e altro), intervallo di consumo energetico (inferiore a 1 W, da 1 a 3 W e superiore), fattore di forma (System-on-Chip, modulo/scheda, scheda PCIe/Edge, acceleratore USB/chiavetta), applicazione (visione artificiale, riconoscimento vocale e NLP e altro), settore di utilizzo finale (elettronica di consumo, settore automobilistico e altro) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| ASIC |
| GPU |
| FPGA |
| VPU / NPU |
| SoC eterogeneo |
| Meno di 1 W |
| 1 3-W |
| 3 5-W |
| 5 10-W |
| 10 20-W |
| Più di 20 W |
| System-on-Chip |
| Modulo / Scheda |
| Scheda PCIe / Edge |
| Acceleratore USB/chiavetta |
| Visione computerizzata |
| Elaborazione del parlato e del linguaggio naturale |
| Manutenzione predittiva / Rilevamento anomalie |
| Navigazione e controllo autonomi |
| Fusione dei sensori e aggregazione dei dati |
| Elettronica di consumo e dispositivi indossabili |
| Automotive e trasporti |
| Industriale e manifatturiero |
| Città intelligenti e sicurezza pubblica |
| Sanità e scienze della vita |
| Aerospazio e Difesa |
| Agricoltura |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di hardware | ASIC | ||
| GPU | |||
| FPGA | |||
| VPU / NPU | |||
| SoC eterogeneo | |||
| Per busta di consumo energetico | Meno di 1 W | ||
| 1 3-W | |||
| 3 5-W | |||
| 5 10-W | |||
| 10 20-W | |||
| Più di 20 W | |||
| Per fattore di forma | System-on-Chip | ||
| Modulo / Scheda | |||
| Scheda PCIe / Edge | |||
| Acceleratore USB/chiavetta | |||
| Per Applicazione | Visione computerizzata | ||
| Elaborazione del parlato e del linguaggio naturale | |||
| Manutenzione predittiva / Rilevamento anomalie | |||
| Navigazione e controllo autonomi | |||
| Fusione dei sensori e aggregazione dei dati | |||
| Per settore degli utenti finali | Elettronica di consumo e dispositivi indossabili | ||
| Automotive e trasporti | |||
| Industriale e manifatturiero | |||
| Città intelligenti e sicurezza pubblica | |||
| Sanità e scienze della vita | |||
| Aerospazio e Difesa | |||
| Agricoltura | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| ASEAN | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual era il valore del mercato degli Edge AI Accelerators nel 2025?
Il mercato degli acceleratori Edge AI aveva un valore di 7.49 miliardi di dollari nel 2025.
Quanto velocemente si prevede che crescerà il mercato degli Edge AI Accelerators?
Si prevede che il mercato registrerà un CAGR del 31.01% dal 2026 al 2031.
Quale categoria hardware è leader nel settore?
Nel 47.2, i dispositivi ASIC hanno dominato con una quota del 2025%, riflettendo la domanda di prestazioni specifiche per le applicazioni.
Perché il settore sanitario è il settore in più rapida crescita per i chip edge AI?
L'autorizzazione della FDA per 950 dispositivi AI/ML sta spingendo gli ospedali ad adottare l'inferenza sui dispositivi per una diagnostica conforme alla privacy.
Quale regione vedrà la crescita più elevata entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 33.88%, grazie all'aumento della capacità produttiva di semiconduttori.
Quale potenza è più comune nelle implementazioni edge industriali?
La fascia da 5-10 W bilancia la densità di calcolo con i limiti termici senza ventola e ha portato una quota del 38.1% nel 2025.


