

Dimensioni e quota del mercato degli auricolari e delle cuffie
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 29.22 miliardo di dollari |
| Dimensione del mercato (2031) | 44.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.88% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
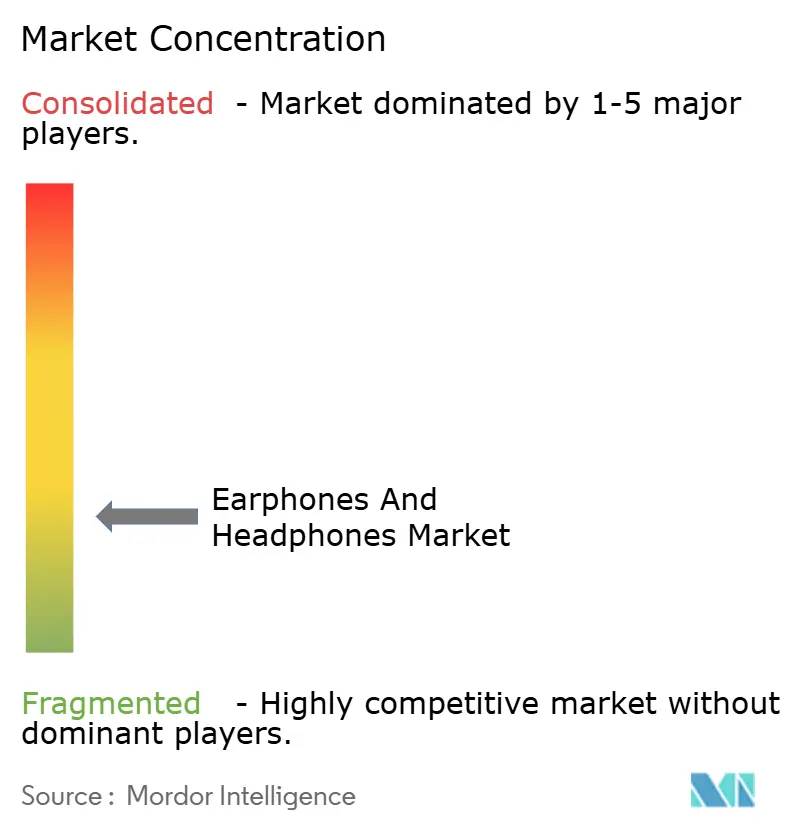
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di auricolari e cuffie di Mordor Intelligence
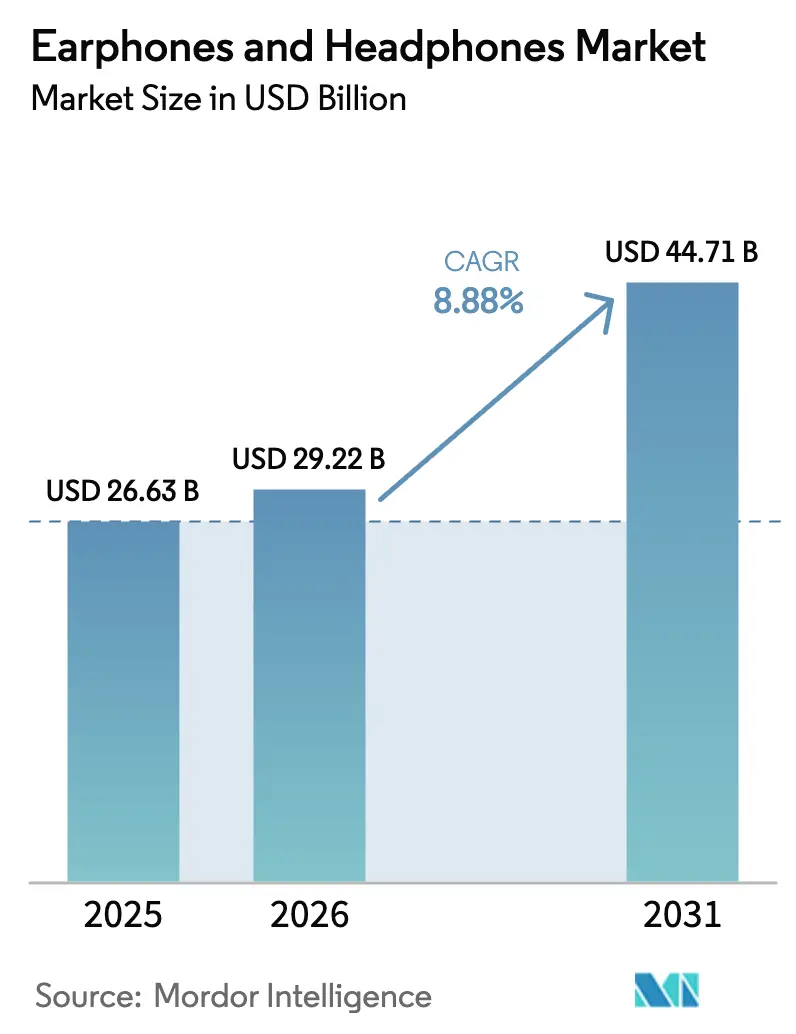
Il mercato degli auricolari e delle cuffie è stato valutato a 26.63 miliardi di dollari nel 2025 e si stima che crescerà da 29.22 miliardi di dollari nel 2026 a 44.71 miliardi di dollari entro il 2031, con un CAGR dell'8.88% durante il periodo di previsione (2026-2031).
L'attuale espansione del mercato è trainata dalla rapida migrazione dalle cuffie cablate a modelli wireless che integrano cancellazione adattiva del rumore, elaborazione audio spaziale e rilevamento biometrico. I modelli premium true wireless sono ora dotati di processori neurali integrati che ottimizzano le firme sonore in tempo reale, mentre i prodotti di fascia media sfruttano gli stessi aggiornamenti dei codec nel giro di pochi mesi, riducendo il divario di innovazione. I programmi hardware in abbonamento stanno riducendo i cicli di sostituzione da tre a meno di due anni, offrendo ai fornitori flussi di entrate ricorrenti che compensano i crescenti costi di conformità. Le dinamiche competitive continuano a intensificarsi, poiché i concorrenti regionali utilizzano la produzione locale e catene di fornitura sostenute da sussidi per indebolire i marchi globali fino al 60% senza sacrificare le caratteristiche principali.
Punti chiave del rapporto
- Per tipologia di prodotto, gli auricolari stereo true wireless hanno dominato il mercato degli auricolari e delle cuffie con una quota di fatturato del 68.18% nel 2025, mentre le cuffie ibride ANC sono destinate a registrare un CAGR del 10.01% entro il 2031.
- In termini di connettività, nel 2025 i modelli wireless hanno dominato il mercato degli auricolari e delle cuffie con una quota del 72.63%; si prevede che gli auricolari ibridi ANC cresceranno a un CAGR del 10.01% fino al 2031.
- In base al fattore di forma, i modelli in-ear hanno conquistato il 55.29% della quota di mercato di auricolari e cuffie nel 2025; i modelli open-ear e a conduzione ossea stanno avanzando a un CAGR del 9.68% fino al 2031.
- Per fascia di prezzo, nel 2025 la fascia inferiore a 50 USD rappresentava il 52.57% del mercato di auricolari e cuffie, ma si prevede che il segmento compreso tra 151 e 300 USD crescerà a un CAGR del 10.22% entro il 2031.
- In base alla tecnologia di controllo del rumore, l'isolamento passivo deteneva il 58.06% del mercato di auricolari e cuffie nel 2025, ma si prevede che il segmento ANC ibrido crescerà a un CAGR del 10.01% fino al 2031.
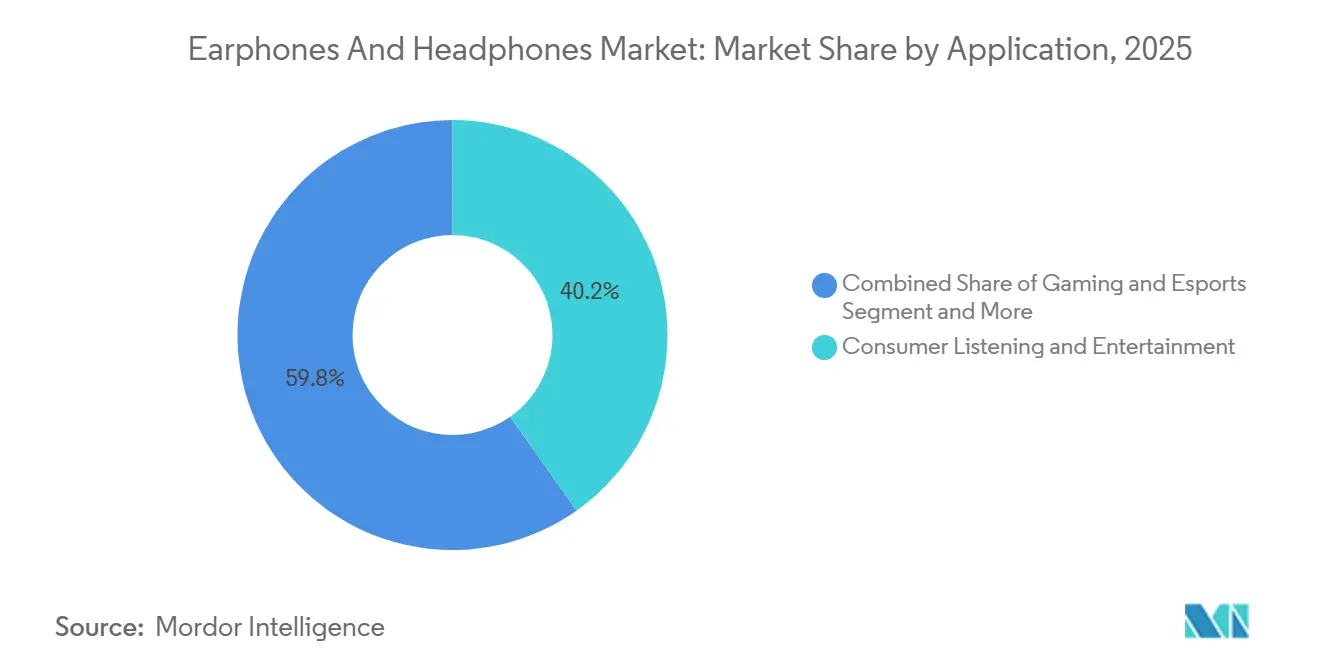
- Per applicazione, nel 2025 l'ascolto e l'intrattenimento dei consumatori rappresentavano il 40.22% del mercato degli auricolari e delle cuffie, ma si prevede che il segmento dello sport e del fitness crescerà a un CAGR del 9.92% entro il 2031.
- Per canale di distribuzione, nel 2025 i siti di e-commerce e di vendita diretta al consumatore rappresentavano il 62.06% del mercato di auricolari e cuffie. Si prevede inoltre che il segmento crescerà a un CAGR del 10.15% fino al 2031.
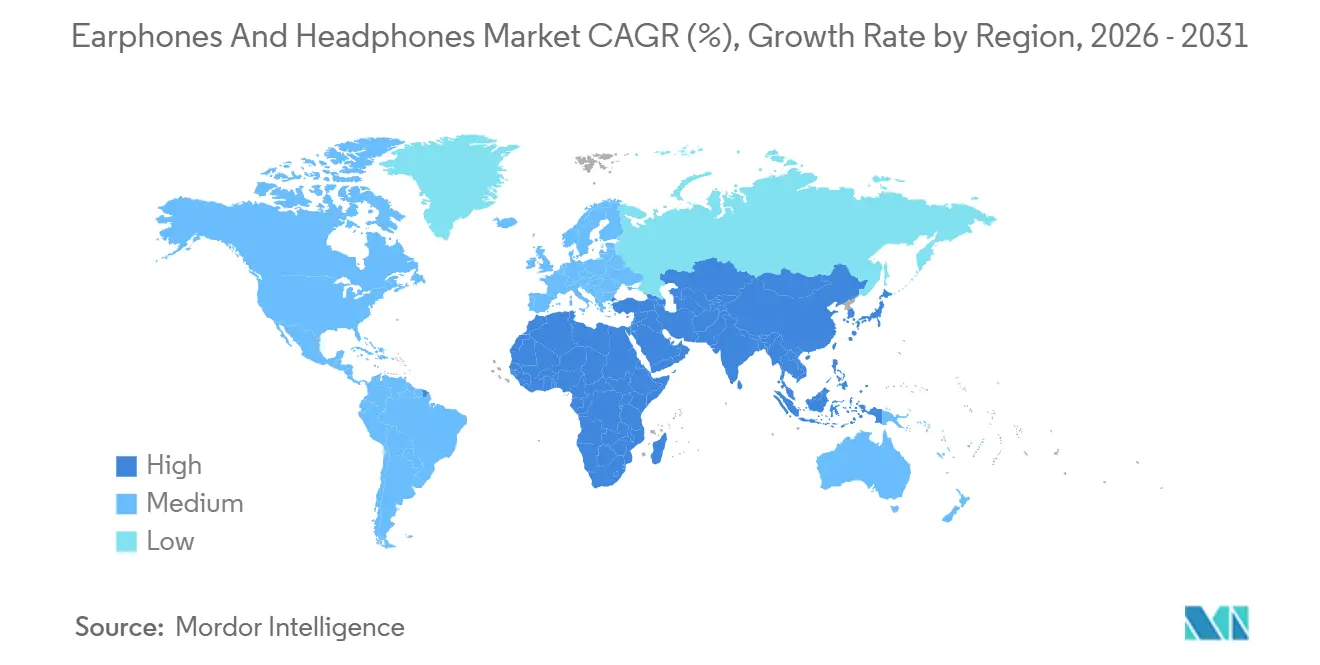
- In termini geografici, nel 2025 il Nord America rappresentava il 35.78% del mercato di auricolari e cuffie, mentre l'area Asia-Pacifico è destinata a registrare la crescita regionale più rapida fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale di auricolari e cuffie
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli ecosistemi audio spaziali in-app accelerano l'adozione di TWS premium in Asia | + 1.80% | Nucleo dell'Asia Pacifica, con ricaduta sul Nord America | Medio termine (2-4 anni) |
| Le politiche aziendali di lavoro ibrido alimentano la domanda di cuffie Boom-Mic in Nord America | + 1.20% | Nord America e Europa | A breve termine (≤2 anni) |
| Il boom del fitness della generazione Z incrementa le vendite di dispositivi a orecchio aperto e a conduzione ossea in Europa | + 1.00% | Europa, espansione in Nord America | Medio termine (2-4 anni) |
| Cancellazione adattiva del rumore basata sull'intelligenza artificiale che differenzia i modelli di punta a livello globale | + 1.50% | Adozione globale e anticipata in Nord America e Asia-Pacifico | A lungo termine (≥4 anni) |
| Le sponsorizzazioni degli eSport promuovono le cuffie da gioco ad alta fedeltà in Medio Oriente | + 1.20% | Nucleo del Medio Oriente (Arabia Saudita, Emirati Arabi Uniti), ricaduta sul Nord Africa | Medio termine (2–4 anni) |
| Modelli hardware in abbonamento che aumentano i cicli di aggiornamento | + 1.50% | Nord America ed Europa occidentale al centro, crescente adozione nell'Asia Pacifica | Breve-medio termine (1–3 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli ecosistemi audio spaziali in-app accelerano l'adozione di TWS premium in Asia
Le piattaforme di streaming in Cina, Giappone e Corea del Sud ora trattano gli auricolari come estensioni dei sistemi operativi mobili piuttosto che come accessori di consumo. Dolby Atmos e Apple Spatial Audio sono diventati funzionalità predefinite nei cataloghi di Tencent Video e Apple Music nel 2025, incoraggiando gli utenti ad aggiornare l'hardware ogni 18-24 mesi quando i chipset più vecchi non sono in grado di elaborare i comandi di tracciamento della testa senza picchi di latenza. [1] Apple Inc., “AirPods Pro (3a generazione) – Specifiche tecniche”, Apple.com La piattaforma Snapdragon Sound S7 Gen 3 di Qualcomm ha portato aptX Lossless e il rendering audio spaziale sui dispositivi Android, consentendo a Samsung e Xiaomi di eguagliare l'esperienza Apple con uno sconto di prezzo del 30-50%. Questa rivalità tra i due ecosistemi incentiva i fornitori di chipset a rilasciare revisioni annuali, integrando gli aggiornamenti delle cuffie nella stessa cadenza degli aggiornamenti degli smartphone.
Le politiche aziendali di lavoro ibrido alimentano la domanda di cuffie Boom-Mic in Nord America
Le norme del lavoro ibrido hanno consolidato le cuffie con microfono ad asta come periferiche standard per ufficio. Le Zone Vibe 125 di Logitech e le Evolve2 75 di Jabra combinano bracci con funzione di disattivazione audio azionabile con beamforming AI che maschera il rumore della tastiera, soddisfacendo i requisiti aziendali per una voce intelligibile durante le videochiamate. [2] Logitech International, “Logitech Completes Acquisition of HP's Poly Business,” Logitech.com Le aziende di servizi finanziari e sanitarie hanno adottato dongle USB-C crittografati come il Dell WL5024 Pro per proteggere il traffico vocale in conformità con le normative sulla privacy. Questi modelli di livello enterprise mantengono margini lordi del 40% nonostante la compressione dei prezzi al consumo, principalmente perché i reparti IT consolidano gli acquisti nell'ambito di contratti di supporto pluriennali.
Il boom del fitness della generazione Z incrementa le vendite di dispositivi a orecchio aperto e a conduzione ossea in Europa
I runner e i ciclisti della Generazione Z in Germania, Paesi Bassi e Scandinavia prediligono sempre di più i modelli open-ear che preservano la percezione dell'ambiente circostante. Gli OpenFit Air di Shokz dirigono il suono verso il condotto uditivo senza ostruirlo, mentre gli OpenRun Pro 2 utilizzano la conduzione ossea per trasmettere l'audio attraverso lo zigomo, mitigando l'accumulo di umidità e il rischio di infezioni. Le linee guida di sicurezza che incoraggiano la percezione acustica del traffico hanno fornito un vantaggio normativo, e le partnership con Garmin e Strava rafforzano la proposta di fitness tracking. Le catene di vendita al dettaglio europee segnalano aumenti a due cifre delle vendite per gli SKU open-ear posizionati vicino ad accessori per ciclismo e corsa.
Cancellazione adattiva del rumore basata sull'intelligenza artificiale che differenzia i modelli di punta a livello globale
L'ANC basata sull'apprendimento automatico definisce ora il posizionamento premium. CustomTune di Bose misura la risonanza del condotto uditivo e ottimizza i filtri in pochi millisecondi, riducendo la sensazione di pressione tipica delle cuffie tradizionali. Le WH-1000XM6 di Sony utilizzano doppi processori neurali che isolano le bande vocali sopprimendo al contempo il rombo del vento durante le chiamate. Il chip H2 di Apple campiona 48,000 punti dati al secondo per cancellare il rumore prima che raggiunga il timpano, ottenendo un sovrapprezzo di 100-150 dollari rispetto ai modelli con isolamento passivo. I marchi più piccoli privi di silicio proprietario concedono sempre più licenze per le piattaforme di riferimento Qualcomm, riducendo la differenziazione e intensificando la concorrenza sui prezzi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La proliferazione di auricolari contraffatti deprime gli ASP in Sud America | -0.8% | Sud America, espansione in Africa | A breve termine (≤2 anni) |
| Le normative sui rifiuti di batterie aumentano i costi di conformità in Europa | -0.6% | Europa, espansione in Nord America | Medio termine (2-4 anni) |
| Problemi di interferenza dello spettro che limitano l'audio LE a bassissima latenza nelle città densamente popolate | -0.4% | centri urbani globali | A lungo termine (≥4 anni) |
| Preoccupazioni per la salute relative all'esposizione a SPL che limitano i limiti di volume | -0.5% | Focus globale in Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La proliferazione di auricolari contraffatti deprime gli ASP in Sud America
Nel 2024, le autorità doganali brasiliane hanno sequestrato oltre 1.2 milioni di auricolari contraffatti, eppure le repliche che imitano i modelli Apple o Samsung continuano a entrare nei canali informali a un terzo dei prezzi al dettaglio degli originali. [3] Servizio federale delle entrate brasiliano, “Rapporto sui sequestri doganali: elettronica contraffatta 2024”, Gov.br Questi prodotti utilizzano celle agli ioni di litio non certificate che presentano rischi di incendio e, quando si verificano incidenti, i consumatori spesso incolpano i proprietari del marchio, erodendo la reputazione. Le multinazionali ora integrano tag NFC e numeri di serie con codice QR per consentire la verifica tramite smartphone, ma il costo aggiuntivo di 1-2 dollari per la distinta base comprime i margini nei livelli di base. A meno che i controlli non migliorino, i venditori legittimi continueranno a subire l'erosione dei prezzi e le richieste di garanzia che non hanno causato.
Le normative sui rifiuti di batterie aumentano i costi di conformità nell'UE
Le direttive riviste dell'Unione Europea sui RAEE e sulle batterie obbligano i produttori a finanziare programmi di ritiro e riciclaggio e a raggiungere un tasso di raccolta del 65% entro il 2025 e del 70% entro il 2030. [4] Commissione europea, “Revisione della direttiva sui rifiuti di apparecchiature elettriche ed elettroniche 2024”, Eur-lex.europa.eu I design compatti dei TWS presentano complesse sfide di smontaggio: celle ai polimeri di litio, magneti e PCB sono incollati in involucri più piccoli di 5 cm, costringendo i produttori a investire in robotica come Daisy di Apple, che smonta 200 dispositivi all'ora. I marchi più piccoli senza capitale per l'automazione si affidano a riciclatori terzi, aggiungendo 0.50-1.50 euro per unità ed erodendo i già esigui margini lordi del 25%. L'onere della conformità accelera il consolidamento, poiché le aziende prive di scala escono dal mercato o concedono in licenza i progetti ad assemblatori white-label.
Analisi del segmento
Per tipo di prodotto: gli auricolari TWS mantengono il volume elevato mentre i design over-ear mantengono la fedeltà degli audiofili
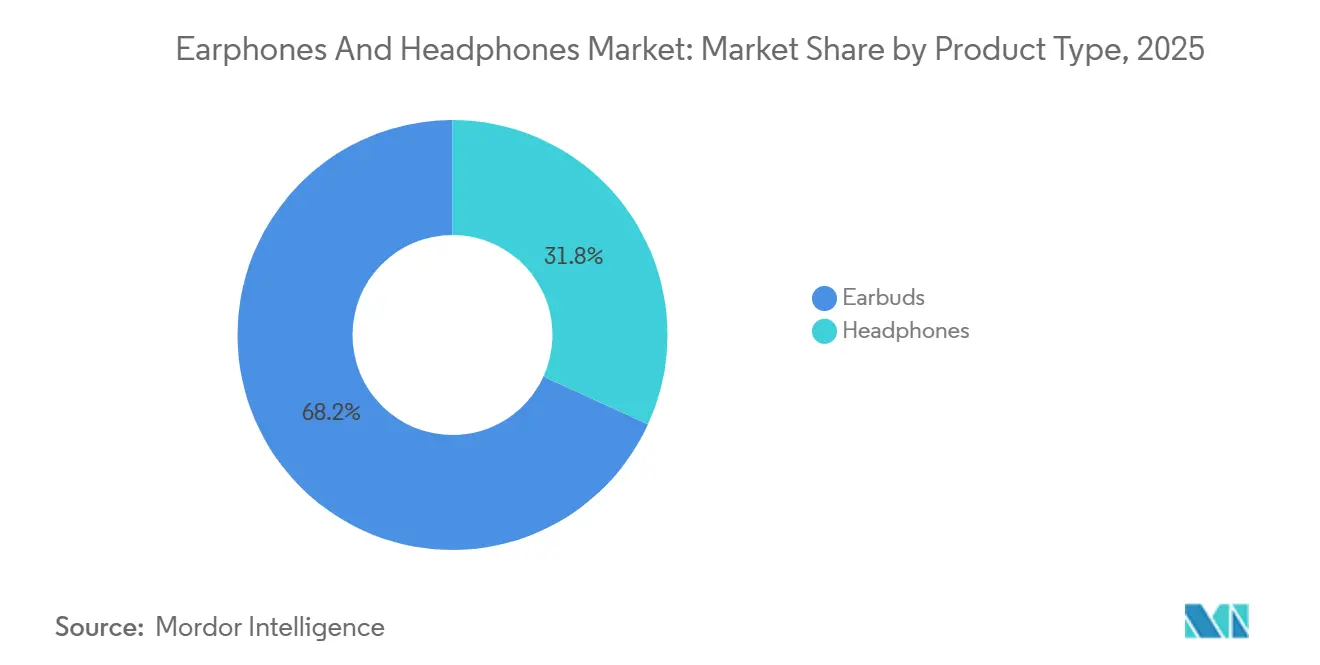
I modelli stereo true wireless hanno rappresentato il 68.18% del fatturato globale nel 2025 e si prevede che cresceranno a un CAGR del 9.9% fino al 2031, mantenendo il mercato di auricolari e cuffie sulla sua attuale rotta dell'innovazione. I modelli di punta combinano pacchetti system-on-chip inferiori a 5 mm, sei ore di autonomia per auricolare e un rendering audio spaziale che un tempo richiedeva processori di segnale digitale dedicati. L'H2 di Apple, il codec proprietario di Samsung e il QCC5181 di Qualcomm dimostrano collettivamente come la gestione dell'alimentazione e la convergenza di elaborazione consentano auricolari più leggeri e confortevoli. Le cuffie over-ear mantengono comunque delle eccezioni per il missaggio in studio, il broadcast professionale e i viaggi a lungo raggio. Le Momentum 4 di Sennheiser integrano trasduttori da 42 mm e ANC adattivo, al servizio dei viaggiatori che apprezzano l'isolamento e il comfort prolungato durante i voli di 12 ore. L'ATH-M50x di Audio-Technica continua a spedire oltre 1 milione di unità all'anno a ingegneri che pretendono la stessa planarità di riferimento dei sistemi di monitoraggio cablati. La coesistenza di praticità tascabile e fedeltà circumaurale suggerisce che ciascun fattore di forma continuerà a soddisfare casi d'uso distinti, anziché convergere in un unico design ibrido.
Opportunità complementari emergono per i marchi che integrano tecnologie tra categorie diverse. Le WH-1000XM6 di Sony prendono in prestito il cluster ANC adattivo dai suoi auricolari WF-1000XM, mentre CustomTune di Bose fa riferimento alle tecniche di scansione del condotto uditivo perfezionate nella sua linea in-ear. I gamer rimangono un gruppo a parte: le BlackShark V2 Pro di Razer e le HS80 di Corsair integrano dongle RF a bassa latenza per l'uso nei tornei, una funzione meno rilevante per gli ascoltatori mainstream. Con la crescente modularità dei processori per cuffie, i produttori potrebbero introdurre alloggiamenti per driver modulari che si staccano per una maggiore portabilità, sebbene tali innovazioni rischino di cannibalizzare segmenti consolidati senza un chiaro incremento di fatturato.
Per fattore di forma: il predominio in-ear si confronta con la migrazione open-ear
I modelli in-ear e canal-fit hanno garantito il 55.29% del fatturato del 2025 grazie all'isolamento passivo naturale, ai gommini in silicone che attenuano 15-25 dB di rumore ambientale e ai gradi di protezione IP adatti all'uso in palestra. Tuttavia, i modelli open-ear e a conduzione ossea si stanno espandendo a un CAGR del 9.7% fino al 2031, poiché gli utenti della Generazione Z orientati al fitness richiedono consapevolezza situazionale nelle strade urbane. OpenFit Air di Shokz dimostra come gli altoparlanti direzionali angolati verso il condotto uditivo possano offrire una risposta dei bassi accettabile senza bloccare i segnali ambientali, rispondendo alle raccomandazioni normative che impongono ai ciclisti di mantenere l'udito ambientale. Le cuffie over-ear mantengono la loro importanza in ambienti di ascolto critici, beneficiando di driver da 40-50 mm che riproducono frequenze inferiori a 20 Hz. I modelli on-ear, un tempo icona di stile per i pendolari, tracciano una base di riferimento sempre più ridotta, poiché i consumatori danno priorità alla tenuta immersiva delle cuffie over-ear o alla libertà leggera degli auricolari TWS.
I produttori sperimentano gusci ibridi che combinano montature aperte e pod ANC rimovibili, ma l'adozione da parte degli utenti rimane speculativa. La distribuzione del peso, la protezione dall'ingresso del sudore e il posizionamento del vano batteria emergono come vincoli ingegneristici. I rivenditori raggruppano sempre più spesso i modelli aperti all'interno degli scaffali dedicati agli accessori da corsa anziché negli espositori audio, suggerendo che il merchandising multi-categoria determinerà la velocità tanto quanto l'acustica.
Per connettività: lo slancio wireless supera la nicchia cablata residua
I design wireless hanno contribuito al 72.63% del fatturato del 2025 e amplieranno il loro vantaggio con un CAGR del 9.3%, trainati da Bluetooth LE Audio e dal codec LC3 che supporta una fedeltà quasi pari a quella del CD a bitrate inferiori a 300 kbps. La bassa latenza del protocollo garantisce la parità competitiva con i dongle da gaming a 2.4 GHz, cancellando uno degli ultimi vantaggi delle cuffie cablate per gli utenti mainstream. Gli auricolari con archetto mantengono un seguito nei mercati emergenti, offrendo un'autonomia di 12-16 ore grazie a batterie più grandi. Le cuffie cablate resistono negli studi di registrazione e tra gli audiofili scettici sulle affermazioni relative ai codec, con il DT 1990 Pro di Beyerdynamic e l'SR325x di Grado che esemplificano investimenti di oltre 500 dollari incentrati sulla purezza del segnale. I collegamenti a infrarossi e RF tradizionali svaniscono nelle nicchie dell'aviazione e dell'home theater, ed è improbabile che tornino come standard di consumo.
Il costo del silicio Bluetooth è sceso del 35% tra il 2023 e il 2025, aprendo la strada ad auricolari entry-level da 25 dollari che pubblicizzano ancora la compatibilità con LE Audio. Tuttavia, la congestione del Wi-Fi e le interferenze dello spettro urbano rimangono punti critici; i marchi che ottimizzano il salto di frequenza adattivo godono di tassi di interruzione delle chiamate sensibilmente inferiori in ambienti affollati, un punto di forza visibile nei benchmark generati dagli utenti sui portali di e-commerce.
Grazie alla tecnologia Noise-Control: l'ANC ibrido aumenta mentre l'isolamento passivo persiste
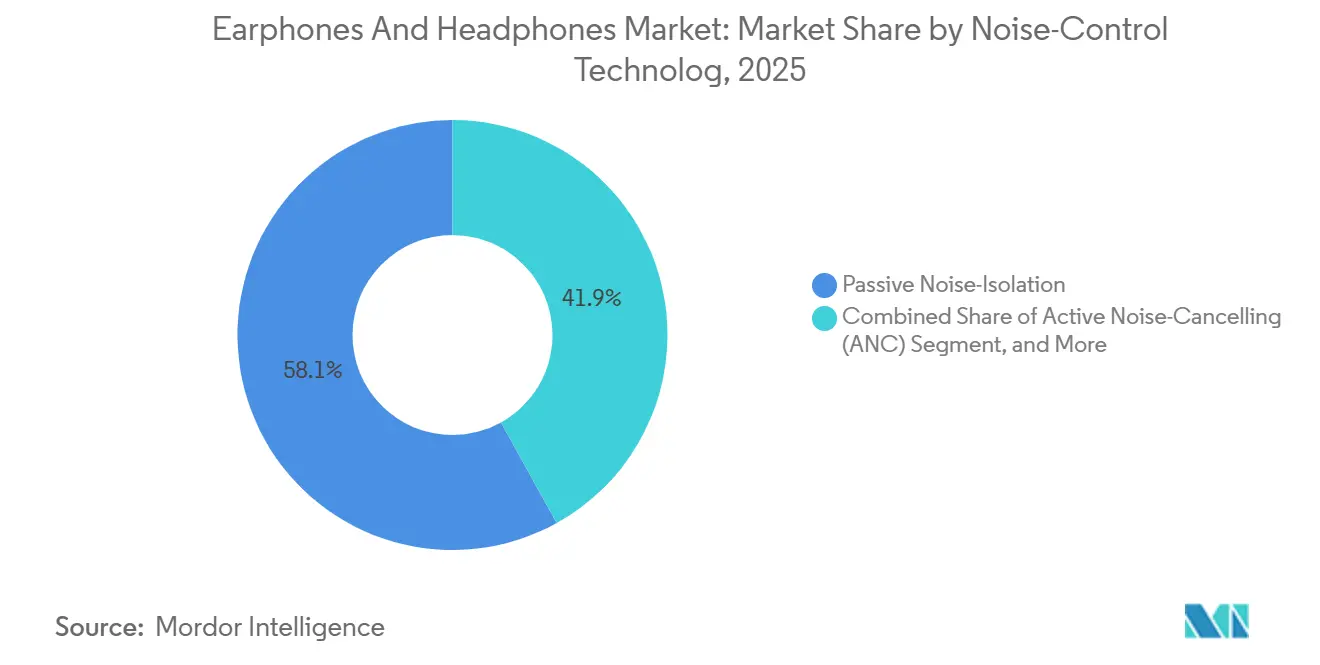
L'isolamento passivo ha comunque rappresentato il 58.06% del fatturato del 2025, grazie all'assenza di consumo energetico e all'impatto trascurabile sulla distinta base. Ciononostante, l'ANC ibrido è quello che si è mosso più rapidamente, con un CAGR del 10.01% fino al 2031. I design CustomTune di Bose e a doppio sensore di Sony combinano microfoni feedforward e feedback con filtri di apprendimento automatico che si adattano al movimento dell'utilizzatore e alla pressione atmosferica entro 200 ms. Le modalità di trasparenza sono passate da componenti aggiuntivi esotici a interruttori predefiniti su ogni modello TWS premium introdotto dopo il 2024, riflettendo le aspettative degli utenti di transizioni fluide tra isolamento e consapevolezza. I segmenti di prezzo medio integrano l'ANC feedforward a canale singolo che blocca i ronzii a bassa frequenza, ma con il calo dei costi dei componenti, gli array ibridi si diffonderanno nei dispositivi sotto i 100 dollari, alzando l'asticella delle prestazioni di base. Le cuffie open-ear integrano l'ANC direzionale per annullare la dispersione dei driver anziché il rumore esterno, una novità tecnica di nicchia che frammenta ulteriormente la categoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia di prezzo: la fascia di valore rimane dominante, la fascia di prezzo medio-alta guadagna slancio
La fascia di prezzo inferiore a 50 dollari ha mantenuto oltre la metà del fatturato del 2025, sostenuta dai Redmi Buds 6 di Xiaomi e dai Soundcore Liberty 4 di Anker, che abbinano radio Bluetooth 5.3 a batterie con autonomia di sei ore a prezzi compresi tra 30 e 50 dollari. Tuttavia, il segmento tra 151 e 300 dollari sta crescendo a un CAGR del 10.22%, poiché i consumatori pagano di più per l'audio spaziale, i codec lossless e la certificazione IPX7, senza raggiungere il territorio dei prodotti di punta. I Galaxy Buds 3 Pro di Samsung, lanciati a 249 dollari, sottolineano il punto di forza: ANC basato sull'intelligenza artificiale, head tracking a 360 gradi e ricarica USB-C al di sotto del prezzo di Apple. Sopra i 300 dollari si trova un'enclave di intenditori di Sennheiser, Grado e Beyerdynamic che investono in amplificatori DAC esterni e librerie ad alta risoluzione. Nella fascia intermedia tra 51 e 150 dollari si trovano spesso modelli di punta scontati del 30-40%, creando proposte di valore che offuscano nettamente i rapporti qualità-prezzo.
Per applicazione: l'intrattenimento domina, lo sport e il fitness accelerano
L'ascolto e l'intrattenimento consumer hanno generato il 40.22% del fatturato del 2025, supportati da Spotify, Apple Music e Tencent Music che competono per gli abbonati tramite livelli ad alta risoluzione che richiedono hardware compatibile. L'utilizzo di sport e fitness aumenta a un CAGR del 9.92%, cavalcando l'onda dei sensori di frequenza cardiaca nelle Elite 8 Active di Jabra e delle custodie IP68 nelle OpenRun Pro 2 di Shokz che si sincronizzano con i piani di allenamento basati su Strava. Le cuffie da gaming godono di un nuovo slancio in Medio Oriente, dove il programma Vision 2030 dell'Arabia Saudita ha stanziato 38 miliardi di dollari per gli eSport, garantendo la visibilità dei marchi Razer e Corsair nei centri commerciali, un tempo riservati ai chioschi per console. Il monitoraggio professionale in studio rimane stabile ma resiliente ai prezzi, con Audio-Technica e Sennheiser che stipulano accordi di fornitura pluriennali con le emittenti televisive. La comunicazione aziendale, un tempo considerata un limite, ora trova nuovo slancio grazie alla persistenza del lavoro ibrido che integra cuffie certificate negli elenchi delle risorse aziendali, aumentando la frequenza di aggiornamento per adattarla ai cicli di vita dei laptop.
Per canale di distribuzione: l'online cresce mentre l'offline si reinventa
I siti di e-commerce e direct-to-consumer hanno catturato il 62.06% delle vendite nel 2025 e si prevede che il loro CAGR aumenterà del 10.15% fino al 2031. I negozi online di marca offrono pacchetti di abbonamenti musicali o voucher per il cloud gaming, spingendo gli acquirenti verso SKU premium e ricavi ricorrenti. Marketplace come Amazon, JD.com e Flipkart perfezionano algoritmi di raccomandazione che mostrano confronti e video dimostrativi degli utenti, riducendo l'esitazione degli acquirenti. I negozi offline difendono la pertinenza convertendo la metratura in zone esperienziali: i demo pod Spatial Audio di Apple e il Galaxy Studio di Samsung offrono prove immersive non disponibili su schermo. Rivenditori specializzati come Crutchfield curano gli abbinamenti amplificatore-cuffie, sfruttando l'esperienza del personale come barriera contro i suggerimenti algoritmici. I modelli ibridi click-and-collect offrono il ritiro il giorno successivo, unendo la gratificazione immediata ai vantaggi dello showroom.
Analisi geografica
Mercato degli auricolari e delle cuffie nella regione Asia-Pacifico
L'area Asia-Pacifico ha detenuto una quota del 28% del fatturato globale nel 2025, trainata dalla crescente penetrazione degli smartphone in India, Indonesia e Vietnam, dove i nuovi acquirenti superano di 3 a 1 i clienti di sostituzione. I marchi cinesi nazionali che combinano agilità di progettazione e produzione locale hanno conquistato oltre la metà del segmento al di sotto dei 100 dollari, spingendo le multinazionali a localizzare l'assemblaggio o a cedere quote di mercato. Giappone e Corea del Sud registrano ancora la spesa pro capite più elevata per l'audio premium, trainata dagli ecosistemi Sony e Samsung che integrano i dispositivi indossabili in suite di dispositivi più ampie. L'azienda indiana boAt ha spedito oltre 15 milioni di unità nel 2024, utilizzando pacchetti di smartwatch per effettuare vendite incrociate di auricolari e dimostrando come gli specialisti regionali possano superare in astuzia i giganti globali in termini di volume.
Il mercato degli auricolari e delle cuffie nelle Americhe e nell'area EMEA
Il Nord America ha mantenuto una quota del 35.78% nel 2025, sostenuta da una base installata di oltre 200 milioni di AirPods che si aggiornano ogni due o tre anni e dagli obblighi di fornitura di cuffie aziendali legati all'implementazione di Microsoft Teams. L'Europa segue con il 22%, con cicli di sostituzione che si estendono verso i 36 mesi, in un contesto di cautela macroeconomica e di controlli normativi sulla sostenibilità delle batterie. Il Medio Oriente accelera a un CAGR del 9.5% fino al 2031, mentre il Fondo di Investimento Pubblico dell'Arabia Saudita finanzia le arene di eSport, introducendo cuffie da gaming ad alta fedeltà negli assortimenti al dettaglio tradizionali. Il Sud America lotta contro la diluizione della contraffazione e la volatilità valutaria, ma rappresenta un potenziale latente una volta che l'applicazione delle norme si sarà stabilizzata, soprattutto nel mercato brasiliano da 220 milioni di persone. L'Africa rimane in fase nascente, ma le piattaforme di mobile money in Kenya e Nigeria accorciano il percorso tra i negozi online dei marchi e i consumatori sottoserviti, suggerendo un modello di balzo in avanti simile all'adozione degli smartphone.
Panorama normativo
La normativa relativa ad auricolari e cuffie si sta inasprendo in materia di interoperabilità della ricarica, conformità radio e obblighi di fine vita, il che aumenta i requisiti di progettazione e documentazione per i fornitori globali. Nell'Unione Europea, la Direttiva sui Caricabatterie Comuni (Direttiva (UE) 2022/2380) ha reso obbligatorio l'USB-C per la maggior parte degli auricolari e delle cuffie ricaricabili venduti a partire dal 28 dicembre 2024, con ulteriori requisiti USB Power Delivery quando la ricarica supera i 5V/3A/15W. Ciò ha accelerato la transizione dai connettori proprietari e ha promosso una maggiore armonizzazione dei codici prodotto per i canali di distribuzione europei.
La conformità dei prodotti e le normative sui rifiuti aggiungono ulteriori livelli di conformità. L'accesso al mercato UE dipende dalla marcatura CE, supportata dalla conformità alla Direttiva sulle apparecchiature radio (RED) e alla Direttiva sulla bassa tensione (LVD). Le norme riviste sui RAEE e sulle batterie rafforzano gli obblighi di ritiro da parte dei produttori e gli obiettivi di tasso di raccolta (65% entro il 2025 e 70% entro il 2030), il che aumenta i costi di riciclaggio e di rendicontazione per unità per i sistemi TWS compatti. A livello internazionale, gli emendamenti della Convenzione di Basilea sui rifiuti elettronici sono entrati in vigore il 1° gennaio 2025, inasprendo i controlli sulla movimentazione transfrontaliera dei rifiuti elettrici ed elettronici e aumentando la necessità di processi di logistica inversa verificabili tra distributori e impianti di ricondizionamento.
Analisi della catena del valore
La catena del valore di auricolari e cuffie inizia con i componenti, tra cui SoC Bluetooth e ANC, microfoni, batterie, driver e magneti NdFeB, per poi passare attraverso la progettazione industriale e la messa a punto acustica, la produzione e il collaudo OEM e ODM, il confezionamento per i canali di distribuzione e la distribuzione globale tramite e-commerce, vendita al dettaglio di elettronica di consumo e approvvigionamento aziendale. L'assemblaggio di auricolari TWS di fascia alta e cuffie premium rimane concentrato nelle mani di grandi produttori a contratto come Luxshare Precision e Goertek, che insieme detengono una quota dominante degli ordini di fascia alta. I marchi si differenziano a monte attraverso chip proprietari, stack di codec ed ecosistemi di app che legano l'hardware all'utilizzo della piattaforma.
I punti critici si concentrano sempre più sull'approvvigionamento di materiali ed elettronica. Gli elementi delle terre rare utilizzati nei magneti ad alte prestazioni sono diventati un rischio di approvvigionamento dopo che la Cina ha inasprito i requisiti per le licenze di esportazione nell'aprile 2025, spingendo i produttori di elettronica audio a diversificare le fonti di approvvigionamento e a valutare, ove possibile, design alternativi per magneti e driver. Sul fronte dell'elettronica, i cicli di domanda più ampi dei semiconduttori hanno influenzato anche le categorie audio premium adiacenti, tra cui la scarsità di chip RAM segnalata alla fine del 2025 per i lettori audio digitali. Ciò ha rafforzato il passaggio a scorte di buffer per i chip chiave e ha aumentato il valore strategico degli investimenti interni nell'assemblaggio di PCB da parte degli specialisti audio che cercano un maggiore controllo su qualità, rese e tempi di consegna.
Panorama competitivo
I primi cinque fornitori (Apple, Sony, Samsung, Bose e Xiaomi) hanno rappresentato il 45% del fatturato nel 2025, evidenziando un campo di battaglia moderatamente concentrato che lascia ancora spazio a innovazioni regionali. Apple domina il mercato delle cuffie TWS premium grazie all'abbinamento fluido dei chip H2 su iPhone, iPad e Mac, mantenendo prezzi medi di vendita di 249 dollari e margini superiori al 35%. Sony e Bose competono su fedeltà acustica e ANC adattivo, mentre Samsung sfrutta il bundling a livello Galaxy per aumentare i tassi di integrazione. Xiaomi e boAt scalano attraverso fabbriche locali economicamente efficienti, accettando margini lordi inferiori al 20% per inondare i livelli di prezzo e alimentare la notorietà del marchio per l'upselling.
La leadership tecnologica si concentra su chipset e roadmap di codec. Snapdragon Sound di Qualcomm offre streaming lossless e latenza inferiore a 20 ms a oltre 30 marchi Android, erodendo lo storico vantaggio di Apple in termini di latenza. La finalizzazione del catalogo LE Audio da parte di Bluetooth SIG consente la trasmissione Auracast da un singolo hub a più cuffie per l'ascolto, promettendo applicazioni in luoghi pubblici una volta risolti gli ostacoli alla coesistenza dello spettro. La mitigazione della contraffazione e gli obblighi di riciclo delle batterie pongono una duplice sfida che colpisce in modo sproporzionato i nuovi operatori di fascia media con bilanci ridotti, incoraggiando partnership di licenza e potenziali acquisizioni da parte di operatori storici ben capitalizzati desiderosi di colmare le lacune del portafoglio.
Leader del settore auricolari e cuffie
Società del Gruppo Sony
Skullcandy Inc.
Sennheiser Electronic GmbH & Co.KG (Sennheiser)
Harman International Industries Incorporated
Bose Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Sony Electronics ha presentato le 1000X THE COLLEXION, cuffie wireless premium con cancellazione del rumore, in occasione del decimo anniversario della linea 1000X, e ha introdotto una colorazione Sandstone per le WH-1000XM6. Questo aggiornamento estende la gamma di prezzi di Sony al di sopra del suo modello di punta principale, per competere più direttamente con gli acquirenti di prodotti di lusso orientati al design, pur mantenendo la serie XM come punto di riferimento per i volumi di vendita.
- Settembre 2025: HARMAN International ha completato l'acquisizione di Sound United, aggiungendo marchi come Bowers & Wilkins, Denon e Marantz sotto un'unità strategica di business indipendente. L'accordo rafforza l'ampiezza del portfolio audio premium di HARMAN e offre maggiore leva in termini di ricerca e sviluppo acustico condivisi, relazioni con i canali di distribuzione e bundling inter-categoria che possono influenzare le opportunità di adozione delle cuffie.
- Novembre 2024: Bose ha finalizzato l'acquisizione di McIntosh Group, integrando nel proprio portafoglio i marchi di alta gamma McIntosh e Sonus faber. Questa operazione amplia la presenza di Bose negli ecosistemi audio di lusso e può generare un effetto alone positivo per il posizionamento delle cuffie premium grazie a una narrazione del marchio condivisa, una presenza al dettaglio consolidata e una clientela di fascia alta.
Ambito e metodologia
Le cuffie e gli auricolari sono trasduttori elettroacustici che consentono ad un singolo ascoltatore di ascoltare un suono, a differenza di un altoparlante, che riproduce l'audio per un'ampia gamma di ascoltatori.
Lo studio si concentra sull'analisi di mercato di auricolari e cuffie in tutto il mondo e sulle dimensioni del mercato, che comprende i ricavi generati tramite auricolari e cuffie offerti dai vari attori che operano nel mercato. Lo studio traccia i parametri chiave del mercato, gli influencer della crescita sottostante e i principali fornitori del settore, supportando le stime di mercato e i tassi di crescita nel periodo di previsione.
Il mercato degli auricolari e delle cuffie è segmentato per tipo di prodotto (auricolari e cuffie), connettività (cablata e wireless), applicazione (consumer e professionale) e geografia (Nord America, Europa, Asia-Pacifico, America Latina e Medio Oriente e Africa). Il rapporto offre le dimensioni del mercato e le previsioni per tutti i segmenti sopra indicati in valore (USD).
| Cuffie |
| Auricolari/Auricolari |
| Sopra l'orecchio |
| On-Ear |
| In-Ear/Canal |
| Orecchio aperto/conduzione ossea |
| cablato | |
| Wireless | True Wireless Stereo (TWS) |
| Collarino | |
| RF/infrarossi |
| Cancellazione attiva del rumore (ANC) |
| Isolamento passivo del rumore |
| Modalità Open-Transparency/Ambient |
| Sotto i 50 USD (valore) |
| USD 51-150 |
| USD 151-300 |
| Superiore a 300 USD |
| Intrattenimento e musica per i consumatori |
| Giochi ed eSport |
| Sport e Fitness |
| Studio professionale e trasmissione |
| Azienda/Call Center/UC&C |
| Online | Mercati di e-commerce |
| Negozi online di marca | |
| disconnesso | Catene di elettronica di consumo |
| Negozi audio specializzati | |
| Ipermercati / Supermercati |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Nordici | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Sud-Est Asiatico | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Resto del Sud America | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per tipo di prodotto | Cuffie | |
| Auricolari/Auricolari | ||
| Per fattore di forma | Sopra l'orecchio | |
| On-Ear | ||
| In-Ear/Canal | ||
| Orecchio aperto/conduzione ossea | ||
| Per connettività | cablato | |
| Wireless | True Wireless Stereo (TWS) | |
| Collarino | ||
| RF/infrarossi | ||
| Con la tecnologia di controllo del rumore | Cancellazione attiva del rumore (ANC) | |
| Isolamento passivo del rumore | ||
| Modalità Open-Transparency/Ambient | ||
| Per fascia di prezzo | Sotto i 50 USD (valore) | |
| USD 51-150 | ||
| USD 151-300 | ||
| Superiore a 300 USD | ||
| Per Applicazione | Intrattenimento e musica per i consumatori | |
| Giochi ed eSport | ||
| Sport e Fitness | ||
| Studio professionale e trasmissione | ||
| Azienda/Call Center/UC&C | ||
| Per canale di distribuzione | Online | Mercati di e-commerce |
| Negozi online di marca | ||
| disconnesso | Catene di elettronica di consumo | |
| Negozi audio specializzati | ||
| Ipermercati / Supermercati | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Sud-Est Asiatico | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la valutazione attuale del mercato degli auricolari e delle cuffie?
Nel 29.22 il mercato degli auricolari e delle cuffie valeva 2026 miliardi di dollari e si prevede che raggiungerà i 44.71 miliardi di dollari entro il 2031.
Quale regione si sta espandendo più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 10.7% tra il 2026 e il 2031, trainata dall'espansione della classe media e dai prezzi aggressivi dei marchi locali.
Quale tendenza tecnologica influenza maggiormente i modelli premium?
La cancellazione adattiva del rumore basata sull'intelligenza artificiale e l'integrazione dell'audio spaziale sono i principali elementi di differenziazione degli auricolari e delle cuffie di punta.
In che modo le normative UE incidono sulla progettazione dei prodotti?
La direttiva UE sui caricabatterie comuni e le norme sullo smaltimento delle batterie costringono i produttori ad adottare porte USB-C e a progettare dispositivi che facilitino la rimozione della batteria, aumentando i costi di conformità.
Quale fascia di prezzo presenta il potenziale di crescita più elevato?
Si prevede che il segmento premium sopra i 300 USD crescerà a un CAGR del 12% entro il 2031 grazie alla domanda dei consumatori di funzionalità avanzate e connettività dell'ecosistema.
Perché i modelli open-ear stanno guadagnando terreno?
Le tendenze fitness della Generazione Z pongono l'accento sulla sicurezza e sulla consapevolezza durante le attività all'aperto, determinando un CAGR del 9.7% per i formati a conduzione ossea e altri formati a orecchio aperto.


