

Dimensioni e quota di mercato dei servizi di organizzazione di ricerca contrattuale (CRO) in fase iniziale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
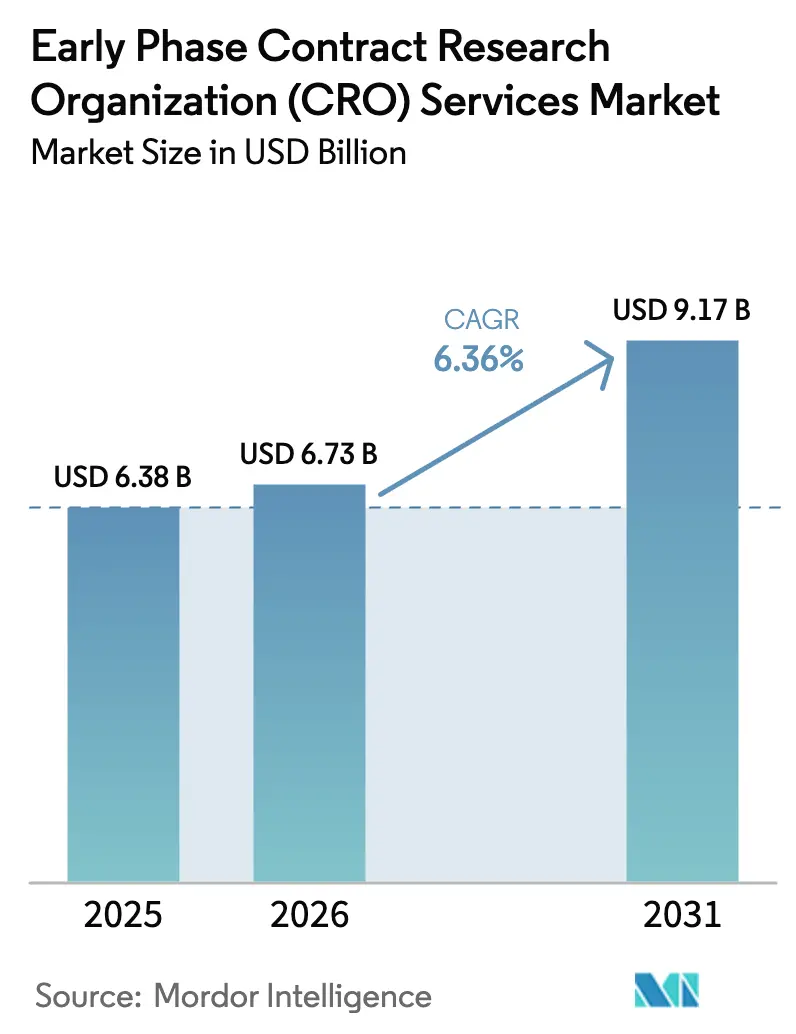
| Dimensione del mercato (2026) | 6.73 miliardo di dollari |
| Dimensione del mercato (2031) | 9.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.36% CAGR |
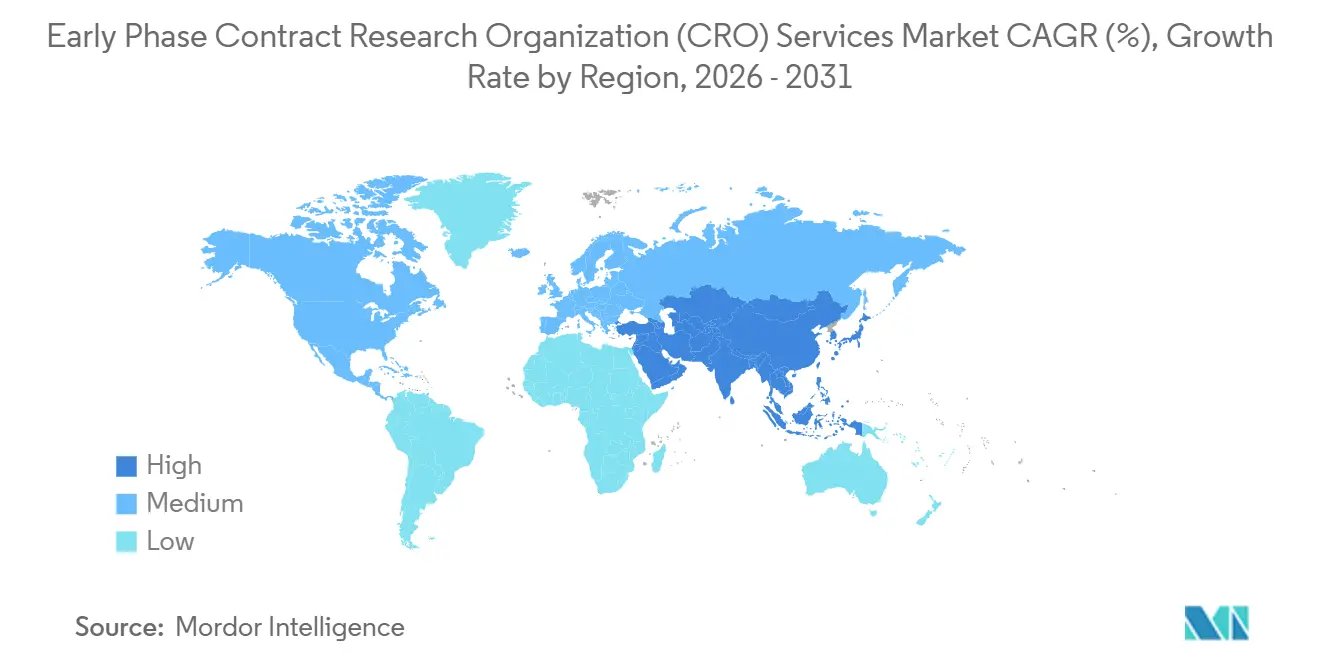
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
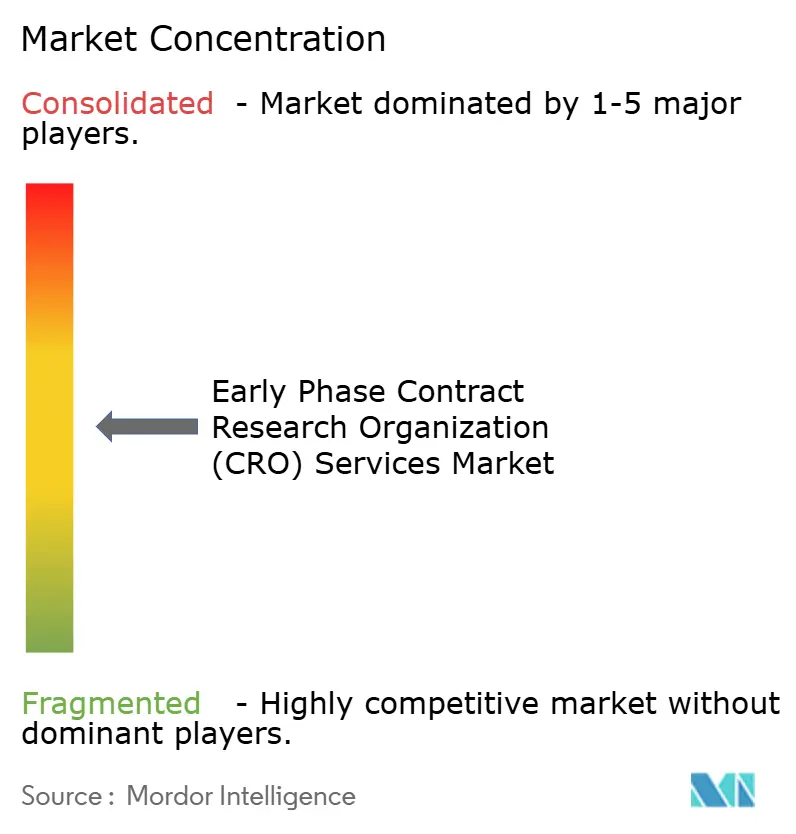
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di organizzazione di ricerca contrattuale (CRO) in fase iniziale di Mordor Intelligence
Si stima che nel 2026 il mercato dei servizi di organizzazione di ricerca su contratto in fase iniziale raggiungerà i 6.73 miliardi di dollari, in crescita rispetto al valore del 2025 di 6.38 miliardi di dollari, con proiezioni che indicano 9.17 miliardi di dollari, con un CAGR del 6.36% nel periodo 2026-2031.
L'aumento dell'allocazione di capitale per le fasi I, IIa, bioequivalenza e i flussi di lavoro IND esplorativi sta accelerando la domanda poiché i regolatori ora preferiscono le prove di ottimizzazione della dose rispetto ai paradigmi della dose massima tollerata nell'ambito del quadro Project Optimus della FDA [1] US Food and Drug Administration, “Project Optimus,” fda.gov . Le piccole e medie aziende biotecnologiche dominano i volumi di outsourcing perché gli innovatori finanziati da venture capital evitano infrastrutture fisse, mentre i produttori di generici stanno aumentando rapidamente il numero di studi per supportare complesse richieste 505(b)(2) e ANDA. L'acquisizione remota dei dati, i sensori indossabili e la telemetria PK continua stanno spostando le entrate verso i servizi di gestione dei dati e di biostatistica, sostituendo il monitoraggio in loco ad alta intensità di lavoro. I modelli multiregionali di sperimentazione clinica di fase iniziale, resi possibili dalle linee guida ICH E8(R1), ICH E6(R3) e dal Regolamento UE sulle sperimentazioni cliniche, consentono l'attivazione simultanea dei siti nelle giurisdizioni di FDA, EMA e NMPA, riducendo i tempi complessivi e favorendo le CRO con una presenza geografica diversificata.
Punti chiave del rapporto
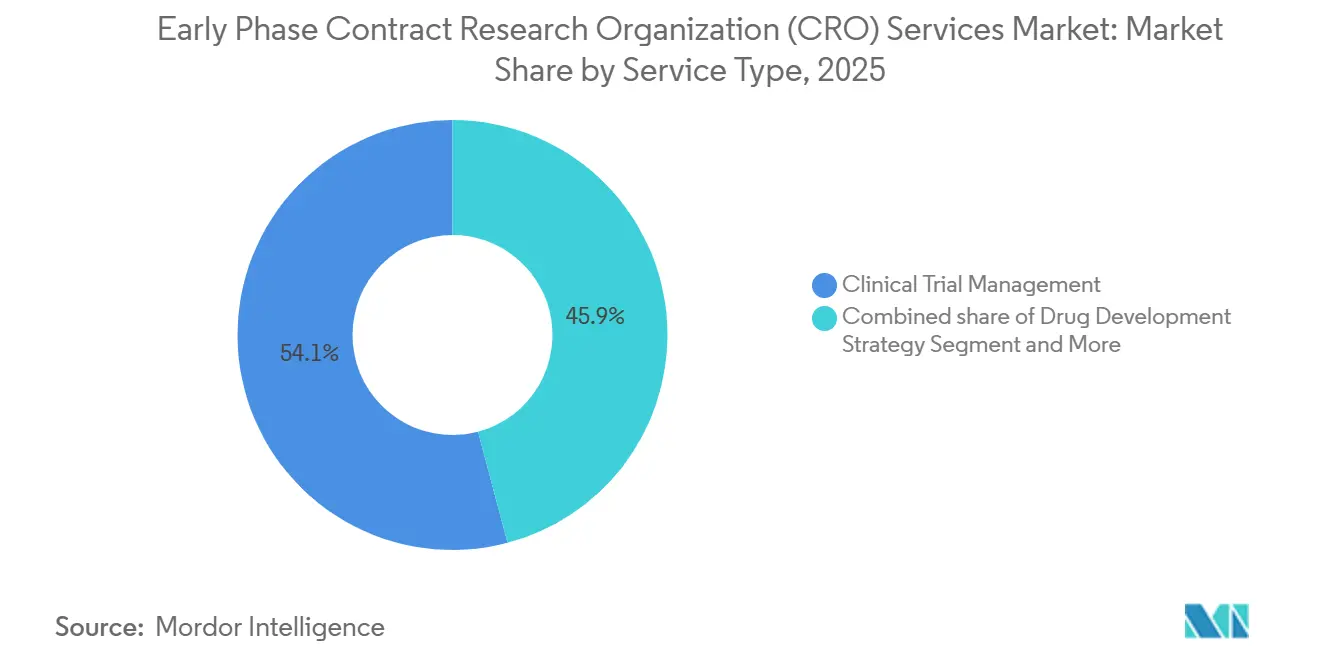
- Per tipologia di servizio, il monitoraggio clinico è stato il settore leader con una quota di fatturato del 54.12% nel 2025; si prevede che la gestione dei dati e la biostatistica cresceranno a un CAGR del 7% entro il 2031.
- Per area terapeutica, l'oncologia ha conquistato una quota del 30% nel 2025; le malattie infettive stanno avanzando a un CAGR del 6.9% fino al 2031.
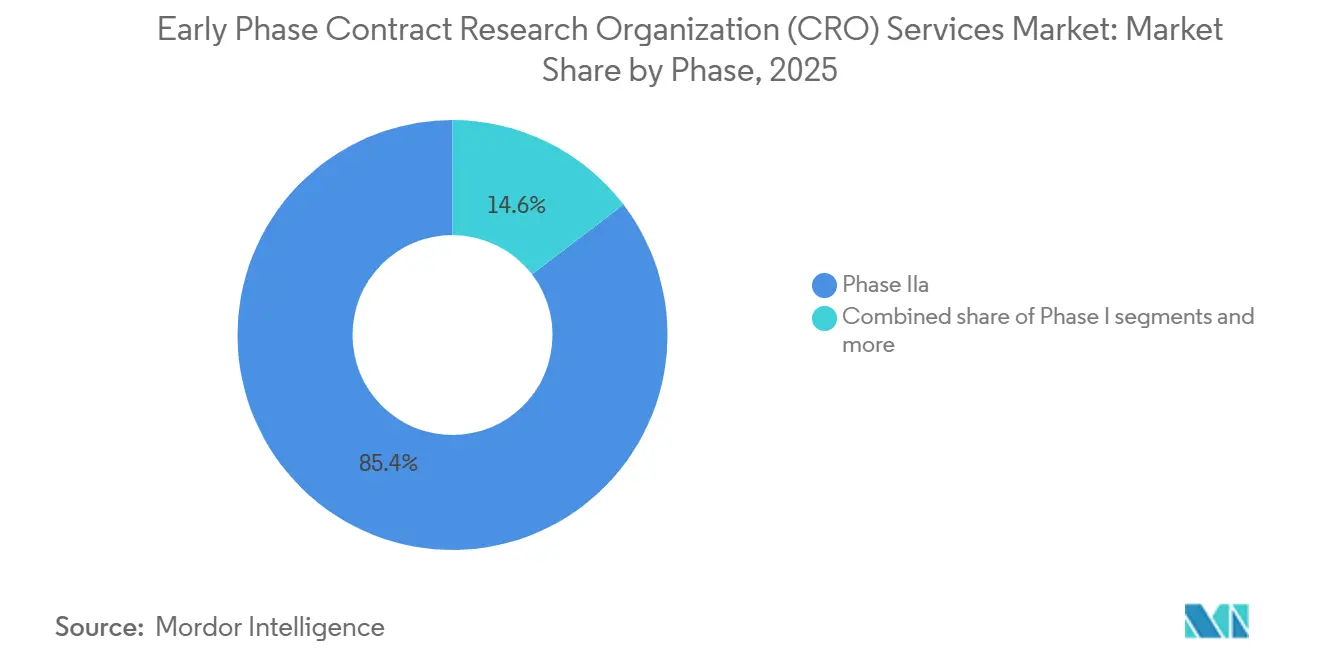
- Per fase, la fase IIa deteneva l'85.37% della quota di mercato dei servizi di organizzazione di ricerca a contratto (CRO) in fase iniziale nel 2025; si prevede che gli studi di bioequivalenza e biodisponibilità si espanderanno a un CAGR del 6.8% tra il 2026 e il 2031.
- In base al tipo di sponsor, nel 2025 le piccole e medie imprese biotecnologiche rappresentavano il 57.1% del mercato dei servizi di organizzazione di ricerca a contratto (CRO) in fase iniziale; i produttori di farmaci generici stanno registrando il CAGR previsto più elevato, pari al 7.20% fino al 2031.
- In termini geografici, il Nord America ha dominato con una quota del 40.13% nel 2025; l'Asia-Pacifico è destinata a crescere a un CAGR dell'8.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei servizi di ricerca contrattuale (CRO) in fase iniziale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della pipeline biofarmaceutica di prodotti biologici complessi | + 1.5% | Globale, con concentrazione in Nord America e UE | Medio termine (2-4 anni) |
| Vantaggi in termini di efficienza dei costi e risparmio di tempo per gli sponsor | + 1.3% | Accelerazione dell'adozione globale e APAC | A breve termine (≤ 2 anni) |
| Iniziative di armonizzazione normativa (ICH E8(R1), FDA Project Optimus) | + 1.0% | Primi utilizzatori a livello mondiale, nordamericano e UE | Medio termine (2-4 anni) |
| Piattaforme di analisi PK/PD iniziali decentralizzate e abilitate per la sperimentazione | + 0.9% | Nord America e nucleo dell'UE, emergente APAC | A breve termine (≤ 2 anni) |
| Aumento dei finanziamenti di rischio nei primi studi di microdosaggio sull'uomo | + 0.8% | Nord America e UE, hub APAC selettivi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della pipeline biofarmaceutica di prodotti biologici complessi
A metà del 2025, erano in corso in tutto il mondo oltre 3,200 studi clinici attivi sulla terapia genica e cellulare, con un incremento del 35% rispetto al 2020 [2] American Society of Gene & Cell Therapy, “Cell and Gene Therapy Trials Landscape 2025,” asgct.org . I soli coniugati anticorpo-farmaco contano oltre 400 programmi di ricerca, ognuno dei quali richiede complessi schemi di escalation della dose che valutano la dose biologica ottimale, i biomarcatori farmacodinamici e la cinetica di rilascio del carico utile. Le modalità basate sulle cellule, come CAR-T e TCR-T, aggiungono il coordinamento della leucaferesi e i vincoli di produzione che solo le reti CRO integrate possono gestire in modo efficiente. Le piattaforme mRNA, validate in contesti di malattie infettive, stanno entrando nei percorsi di sviluppo oncologico e per le malattie rare, richiedendo valutazioni first-in-human dell'attivazione dell'immunità innata e della biodistribuzione delle nanoparticelle lipidiche. Nel loro insieme, queste modalità innalzano la barriera tecnica per l'esecuzione della fase iniziale e premiano i fornitori in grado di combinare competenze avanzate in ambito bioanalitico, logistico e immunologico.
Vantaggi in termini di efficienza dei costi e risparmio di tempo per gli sponsor
L'esternalizzazione del lavoro di Fase I riduce i costi fissi per le aziende biotecnologiche emergenti del 25-35% rispetto alla gestione di unità interne, preservando la liquidità durante cicli di finanziamento di 18-24 mesi. Le CRO che dispongono di ampi panel di volontari sani possono lanciare coorti a dose crescente singola entro 8-10 settimane dalla finalizzazione del protocollo, rispetto alle 16-20 settimane necessarie per gli sforzi interni. I progetti adattivi approvati dall'ICH E20 supportano transizioni fluide dalla Fase Ia alla Fase Ib all'interno di un unico protocollo, riducendo di quattro-sei mesi i calendari di sviluppo. I fornitori dell'area Asia-Pacifico offrono un risparmio sui costi per paziente del 30-40%, sebbene gli sponsor debbano bilanciare questo dato con le tempistiche di revisione locali e i possibili requisiti di collegamento per sensibilità etnica previsti dalle linee guida CDSCO.
Iniziative di armonizzazione normativa
La FDA ha finalizzato il Progetto Optimus nel 2024, indirizzando gli sponsor oncologici a giustificare la selezione della dose con dati farmacodinamici e di beneficio piuttosto che con la logica predefinita della dose massima tollerata, il che estende la Fase I ma migliora le probabilità di successo della Fase II. L'ICH E8(R1) enfatizza gli endpoint incentrati sul paziente e la pianificazione delle evidenze senza soluzione di continuità, mentre l'ICH E6(R3) riconosce formalmente i dati sorgente elettronici e il monitoraggio basato sul rischio, consentendo una riduzione del 30-40% delle visite in loco. Il sistema a portale unico del Regolamento UE sugli studi clinici riduce l'approvazione iniziale a circa 60 giorni e l'allineamento dell'NMPA con l'ICH ha ridotto i tempi di revisione degli studi clinici in Cina da 150 a 60 giorni.
Piattaforme di analisi PK/PD iniziali decentralizzate e abilitate per la sperimentazione
Le linee guida definitive della FDA del 2023 hanno approvato il consenso a distanza, le valutazioni in telemedicina e la spedizione diretta dei farmaci al paziente, laddove le condizioni di sicurezza lo consentano. I cerotti per la misurazione continua della frequenza cardiaca e della temperatura, convalidati nell'ambito del framework Software as a Medical Device, alimentano modelli farmacocinetici in tempo reale, riducendo la degenza ospedaliera da un massimo di sette giorni a uno o due e riducendo i costi per paziente fino al 25%. Un solido sistema di approvvigionamento elettronico, la conformità al 21 CFR Parte 11 e l'archiviazione su cloud compatibile con il GDPR rimangono prerequisiti, indirizzando la preferenza degli sponsor verso CRO dotate di un'infrastruttura digitale matura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sfide nel reclutamento dei pazienti nelle indicazioni di nicchia | -0.8% | Globale, acuto nei programmi per le malattie rare | A breve termine (≤ 2 anni) |
| Costi rigorosi per la conformità all'integrità dei dati | -0.6% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Elevato turnover del personale specializzato in farmacologia clinica | -0.5% | Globale, il più grave in Nord America | A breve termine (≤ 2 anni) |
| Limiti della catena di fornitura per i microtraccianti isotopici | -0.3% | Base di fornitori globale e concentrata | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sfide nel reclutamento dei pazienti nelle indicazioni di nicchia
L'arruolamento nella Fase I per le malattie rare si estende per 18-24 mesi, circa il doppio rispetto ai tempi previsti per le indicazioni comuni, poiché i pazienti sono pochi e spesso non diagnosticati [3] US Food and Drug Administration, “Rare Diseases: Natural History Studies,” fda.gov . Solo il 38% degli sponsor mantiene registri delle malattie nonostante le linee guida della FDA del 2024 che incoraggiano tale infrastruttura, costringendo le CRO a fare affidamento sulle attività di sensibilizzazione dei gruppi di difesa dei pazienti, il che comporta rischi per il budget e la pianificazione. Gli studi oncologici basati sui biomarcatori registrano tassi di fallimento dello screening superiori al 40%, costringendo all'attivazione di siti aggiuntivi e gonfiando i costi. Gli approcci decentralizzati attenuano gli oneri di viaggio, ma impongono comunque il monitoraggio della sicurezza in clinica per i composti a rischio più elevato, limitando i vantaggi della progettazione virtuale. Le approvazioni del comitato etico istituzionale per l'accesso al registro possono aggiungere da due a quattro mesi all'avvio dello studio, allungando ulteriormente i tempi per le malattie rare.
Costi rigorosi per la conformità all'integrità dei dati
Le osservazioni sul Modulo 483 della FDA che citano carenze nell'integrità dei dati sono aumentate del 22% dal 2023 al 2024. L'implementazione di sistemi di e-source conformi al 21 CFR Parte 11 costa tra i 200,000 e i 400,000 dollari per clinica, con una convalida annuale che si avvicina agli 80,000 dollari. Le norme del GDPR sui trasferimenti transfrontalieri allungano la negoziazione dei contratti fino a sei settimane e le aspettative di verifica remota dell'MHRA richiedono livelli di autenticazione a più fattori che comportano ulteriori costi. Queste spese comprimono i margini per i fornitori più piccoli e aumentano le barriere all'ingresso.
Analisi del segmento
Per tipo di servizio: i flussi di lavoro dei dati digitali ridefiniscono i pool di valore
Il monitoraggio clinico ha mantenuto un vantaggio del 54.12% in termini di fatturato nel 2025, a sottolineare la natura ancora essenziale della verifica dei dati sorgente in loco nella fase iniziale. Tuttavia, la gestione dei dati e la biostatistica sono i settori in più rapida crescita, con un CAGR del 7.0%, a dimostrazione dei flussi di telemetria decentralizzati che richiedono una modellazione statistica continua. Gli sponsor stanno sempre più raggruppando monitoraggio, statistiche e consulenza normativa in singoli contratti per semplificare la supervisione e garantire un'esecuzione coerente. I principi di monitoraggio basati sul rischio, integrati nell'ICH E6(R3), ridurranno gradualmente i ricavi basati sulle visite, espandendo al contempo i servizi basati sull'analisi dei dati, spostando la quota di mercato verso fornitori che offrono una revisione integrata delle fonti elettroniche e dashboard centralizzate del rischio. I laboratori di nicchia più piccoli rimangono rilevanti per la modellazione bioanalitica e farmacocinetica, ma subiscono pressioni di consolidamento poiché le CRO a servizio completo continuano ad acquisire competenze specialistiche.
Si prevede che il mercato dei servizi di ricerca a contratto (CRO) in fase iniziale, generato dalla gestione dei dati e dalla biostatistica, crescerà più rapidamente di qualsiasi altro segmento di servizi fino al 2031, riflettendo la crescita costante dei dati dei sensori continui, dei progetti adattivi e della sorveglianza della sicurezza in tempo reale supportata dall'intelligenza artificiale. Al contrario, la quota di spesa legata al monitoraggio clinico puro diminuirà con l'aumento dell'adozione di fonti elettroniche e l'approvazione da parte delle autorità di regolamentazione della verifica a distanza, rafforzando l'imperativo strategico per i fornitori di investire in infrastrutture digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per area terapeutica: l'oncologia mantiene il predominio mentre le malattie infettive guadagnano velocità
L'oncologia ha rappresentato il 30% del fatturato del 2025, trainata dalle combinazioni immuno-oncologiche, dai progressi nei CAR-T e dalla crescente pipeline di coniugati anticorpo-farmaco, basata su complessi progetti first-in-human che incorporano biomarcatori farmacodinamici come il DNA tumorale circolante. Le malattie infettive sono destinate a superare tutte le altre aree con un CAGR del 6.9% al 2031, sostenute dai progetti di resistenza antimicrobica supportati dal CARB-X e dai mandati governativi di preparazione alle pandemie. Gli studi sul sistema nervoso centrale rimangono tecnicamente impegnativi a causa delle esigenze di imaging della barriera ematoencefalica e di campionamento del liquido cerebrospinale, mentre i composti psichedelici stanno aprendo nuove strade per la proof-of-concept nell'ambito dei percorsi di terapia innovativa della FDA.
Nel mercato dei servizi di ricerca a contratto (CRO) in fase iniziale, l'oncologia mantiene il valore assoluto più elevato, ma i programmi per le malattie infettive rappresenteranno una quota crescente di crescita incrementale, man mano che i governi canalizzeranno i fondi verso pipeline antimicrobiche e piattaforme di vaccini pandemici rapidi. Le CRO con infrastrutture BSL-2/3 e competenze di farmacovigilanza specifiche per i vaccini sono nella posizione migliore per catturare questo flusso di entrate emergente.
Per fase: prevale la tradizionale fase I, ma aumenta lo slancio BE/BA
Gli studi di Fase IIa hanno generato l'85.37% dei ricavi della fase clinica nel 2025. La loro crescita deriva da un semplice fatto: gli sponsor devono ottenere una chiara proof-of-concept prima di scommettere su costosi studi clinici in fase avanzata. Un tipico studio di Fase IIa arruola 100-300 volontari in diversi gruppi di dosaggio e si basa su randomizzazione adattiva e rapide analisi ad interim dei dati. Solo le CRO con biostatistici esperti e sistemi di dati agili possono gestire questo ritmo.
Lo sviluppo di farmaci basato sui biomarcatori aggiunge ulteriore carico. Molti programmi di Fase IIa ora abbinano il farmaco a un test diagnostico complementare e segmentano i pazienti in base al profilo genetico, quindi le CRO necessitano di solidi legami con i laboratori e di un solido know-how normativo per far procedere tutto. Il lavoro sulla bioequivalenza e biodisponibilità (BE/BA) è la nicchia in più rapida crescita, con un CAGR previsto del 6.8% fino al 2031. Questi progetti sono più brevi, spesso da quattro a otto settimane, e seguono protocolli consolidati, consentendo alle CRO di condurre più studi ogni anno, anche se ogni contratto è di durata inferiore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di sponsor: le biotecnologie guidano il volume; i farmaci generici guidano la crescita
Le piccole e medie imprese biotecnologiche hanno generato il 57.1% del valore contrattuale nel 2025, rispecchiando l'ascesa di strutture aziendali incentrate sugli asset che esternalizzano la maggior parte delle operazioni. I produttori di farmaci generici, spinti dalle strategie di riformulazione 505(b)(2) e dalla spinta verso farmaci iniettabili e inalabili complessi, sono destinati a registrare un CAGR del 7.2% fino al 2031, più velocemente di qualsiasi altra classe di sponsor. Le unità interne delle grandi aziende farmaceutiche si trovano ad affrontare un minore utilizzo della capacità produttiva e ora suddividono i portafogli di aggiudicazione tra più partner CRO per stabilire i prezzi di riferimento, aumentando la pressione sulle offerte.
I contratti di condivisione del rischio, in cui le CRO ricevono pagamenti basati su milestone, stanno guadagnando terreno tra le startup sensibili alla liquidità. Le CRO disposte ad assumersi il rischio di esecuzione in cambio di una partecipazione al rialzo si distingueranno nel prossimo ciclo di finanziamenti per il settore biotecnologico.
Analisi geografica
Mercato nordamericano dei servizi di organizzazioni di ricerca a contratto (CRO) per la fase iniziale della ricerca.
Nel 2025, il Nord America deteneva una quota di mercato del 40.13% nei servizi di sviluppo clinico in fase iniziale, riflettendo la densa concentrazione di unità di Fase I a Boston, San Diego e nella Bay Area di San Francisco. La regione beneficia della vicinanza ai congressi scientifici della FDA, di database di volontari sani consolidati e di laboratori bioanalitici consolidati che accelerano l'avvio delle coorti. La guida decentralizzata per gli studi clinici consente progettazioni ibride che abbinano visite di telemedicina al dosaggio in regime di degenza, ma un turnover del personale di farmacologia clinica superiore al 20% attenua la competitività dei costi. L'inflazione salariale e l'aumento dei prezzi immobiliari nei principali corridoi biotecnologici stanno spingendo gli sponsor a valutare i vantaggi della rapidità nordamericana rispetto ai maggiori costi operativi.
Mercato dei servizi di organizzazioni di ricerca a contratto (CRO) per la fase iniziale nella regione Asia-Pacifico
Si prevede che il mercato dei servizi di sviluppo clinico in fase iniziale per l'area Asia-Pacifico crescerà a un CAGR dell'8.12%, posizionando la regione in una posizione tale da superare l'Europa prima del 2031. L'NMPA cinese ora esamina le domande di IND entro 60 giorni e l'approvazione di 158 studi clinici su farmaci innovativi nel 2024 sottolinea un rapido afflusso di nuovi pazienti. Il percorso di revisione basato sul rischio dell'India riduce i cicli normativi di circa il 30% e, combinato con costi di manodopera inferiori del 40-50%, riduce i tempi di reclutamento dei pazienti rispetto ai mercati occidentali. Il programma australiano di notifica degli studi clinici a 30 giorni offre un rapido punto di ingresso per gli studi proof-of-concept che alimentano i programmi globali. Singapore e Giappone, entrambi con percorsi di revisione accelerata per le terapie avanzate, aggiungono siti di alta qualità che attraggono sponsor alla ricerca di progetti multiregionali senza soluzione di continuità.
Mercato dei servizi di organizzazioni di ricerca a contratto (CRO) per le fasi iniziali in EMEA e Sud America
L'Europa rimane la seconda area geografica più grande, supportata dal sistema a portale unico previsto dal Regolamento UE sugli studi clinici, che dimezza i tempi di avvio multi-paese. Le cliniche di Fase I nei Paesi Bassi, in Germania e nel Regno Unito offrono sofisticate capacità di primo intervento sull'uomo, mentre i siti dell'Europa orientale contribuiscono all'efficienza dei costi e alla popolazione di pazienti naïve al trattamento. Sud America, Medio Oriente e Africa detengono oggi quote minori, ma Argentina, Brasile e Sudafrica stanno attingendo a programmi per malattie rare e malattie tropicali neglette grazie ai minori costi per paziente e ai quadri etici di supporto. Si prevede che il continuo allineamento alle linee guida ICH nelle regioni emergenti amplierà la presenza globale del settore dei servizi di sviluppo clinico in fase iniziale.
Panorama competitivo
La concentrazione del mercato è moderata: le prime cinque CRO detengono un fatturato complessivo significativo, lasciando spazio a specialisti di medio livello e innovatori digitali. I fornitori tradizionali stanno rispondendo acquisendo laboratori di bioanalisi, integrando analisi di sicurezza basate sull'intelligenza artificiale ed espandendosi in aree geografiche ad alta crescita nell'area Asia-Pacifico. Le partnership con aziende produttrici di sensori indossabili e organizzazioni di difesa dei pazienti sono fattori di differenziazione fondamentali, a supporto del monitoraggio decentralizzato e dell'arruolamento per le malattie rare. La preparazione tecnologica, inclusi algoritmi di monitoraggio basati sul rischio, fonti elettroniche convalidate e piattaforme dati cloud-native, funge ora da criterio di selezione nelle RFP degli sponsor. I partecipanti più piccoli guadagnano terreno concentrandosi su nicchie di microdosaggio, tossicologia organo-su-chip o medicina psichedelica, dove l'agilità e la profondità scientifica prevalgono sulla scala.
Leader del settore dei servizi di organizzazione di ricerca contrattuale (CRO) in fase iniziale
IQVIA
Icona plc
Sviluppo di farmaci Labcorp
Spazio Med
Parxel International
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: IQVIA è stata riconosciuta come azienda all'avanguardia nell'intelligenza artificiale generativa per le scienze della vita da una delle principali società di analisi di ricerca indipendenti.
- Gennaio 2025: ICON ha introdotto nuovi strumenti di intelligenza artificiale come iSubmit, Mapi Research Trust COA, FORWARD+ e OMR AI Navigation Assistant, per semplificare la gestione dei documenti e le metriche di avvio.
- Gennaio 2025: IQVIA ha ampliato la sua unità di Fase I di Singapore con 40 posti letto aggiuntivi e capacità di terapia cellulare.
Ambito del rapporto sul mercato globale dei servizi di organizzazione di ricerca contrattuale (CRO) in fase iniziale
Secondo l'ambito del rapporto, una Contract Research Organization (CRO) in fase iniziale è specializzata nelle fasi iniziali della sperimentazione clinica sull'uomo. La sua funzione principale è quella di trasferire potenziali nuovi farmaci dagli studi di laboratorio e sugli animali ai soggetti umani per stabilire dati fondamentali su sicurezza, tollerabilità e farmacocinetica. A differenza delle CRO in fase avanzata che gestiscono migliaia di pazienti per confermarne l'efficacia, le CRO in fase iniziale gestiscono studi più piccoli e altamente controllati, spesso con meno di 100 partecipanti, per determinare la dose massima tollerata e identificare potenziali effetti collaterali prima che venga presa una decisione "go/no-go" per ulteriori sviluppi.
Il mercato dei servizi CRO in fase iniziale è segmentato per tipologia di servizio, area terapeutica, fase, utenti finali e area geografica. Per tipologia di servizio, il mercato è suddiviso in strategia di sviluppo farmacologico, gestione di sperimentazioni cliniche, gestione dei dati e biostatistica, servizi normativi e di consulenza e altri servizi specialistici. Per area terapeutica, il mercato è suddiviso in oncologia, sistema nervoso centrale (SNC), malattie infettive, cardiovascolare, immunologia e infiammazione, malattie rare e altre. Per fase, è segmentato in Fase I, Fase IIa, studi BE/BA, IND esplorativo e microdosaggio. Per utenti finali, la segmentazione include grandi aziende farmaceutiche, piccole e medie imprese biotecnologiche, produttori di farmaci generici, istituzioni accademiche e governative. Geograficamente, il mercato è segmentato in Nord America, Europa, regione Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
| Strategia di sviluppo dei farmaci |
| Gestione della sperimentazione clinica |
| Gestione dei dati e biostatistica |
| Normativa e consulenza |
| Altri servizi specialistici |
| Oncologia |
| Sistema nervoso centrale (CNS) |
| Malattie infettive |
| Cardiovascolare |
| Immunologia e infiammazione |
| Malattie rare |
| Altro |
| Fase I |
| Fase IIa |
| Studi BE / BA |
| IND esplorativo e microdosaggio |
| Grandi aziende farmaceutiche |
| Piccole e medie imprese biotecnologiche |
| Produttori di farmaci generici |
| Istituzioni accademiche e governative |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di servizio | Strategia di sviluppo dei farmaci | |
| Gestione della sperimentazione clinica | ||
| Gestione dei dati e biostatistica | ||
| Normativa e consulenza | ||
| Altri servizi specialistici | ||
| Per Area Terapeutica | Oncologia | |
| Sistema nervoso centrale (CNS) | ||
| Malattie infettive | ||
| Cardiovascolare | ||
| Immunologia e infiammazione | ||
| Malattie rare | ||
| Altro | ||
| Per fase | Fase I | |
| Fase IIa | ||
| Studi BE / BA | ||
| IND esplorativo e microdosaggio | ||
| Per tipo di sponsor | Grandi aziende farmaceutiche | |
| Piccole e medie imprese biotecnologiche | ||
| Produttori di farmaci generici | ||
| Istituzioni accademiche e governative | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato dei servizi di sviluppo clinico in fase iniziale nel 2026?
Si prevede che il mercato dei servizi CRO in fase iniziale raggiungerà i 6.73 miliardi di dollari nel 2026.
Quanto velocemente si prevede che crescerà il mercato entro il 2031?
Si prevede che registrerà un CAGR del 6.36%, raggiungendo i 9.17 miliardi di USD entro il 2031.
Quale tipologia di servizio si sta espandendo più rapidamente?
La gestione dei dati e la biostatistica guideranno la crescita con un CAGR del 7% fino al 2031.
Perché l'area Asia-Pacifico è considerata la regione in più rapida crescita?
Le riforme normative NMPA e CDSCO, i tempi di reclutamento più brevi e i costi del lavoro inferiori del 40%-50% determinano un CAGR dell'8.12% nella regione.
Quale categoria di sponsor contribuisce maggiormente alla domanda di esternalizzazione?
Le piccole e medie imprese biotecnologiche detengono una quota del 57.6% poiché preferiscono l'outsourcing per evitare infrastrutture fisse.


