

Dimensioni e quota del mercato degli e-liquid
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
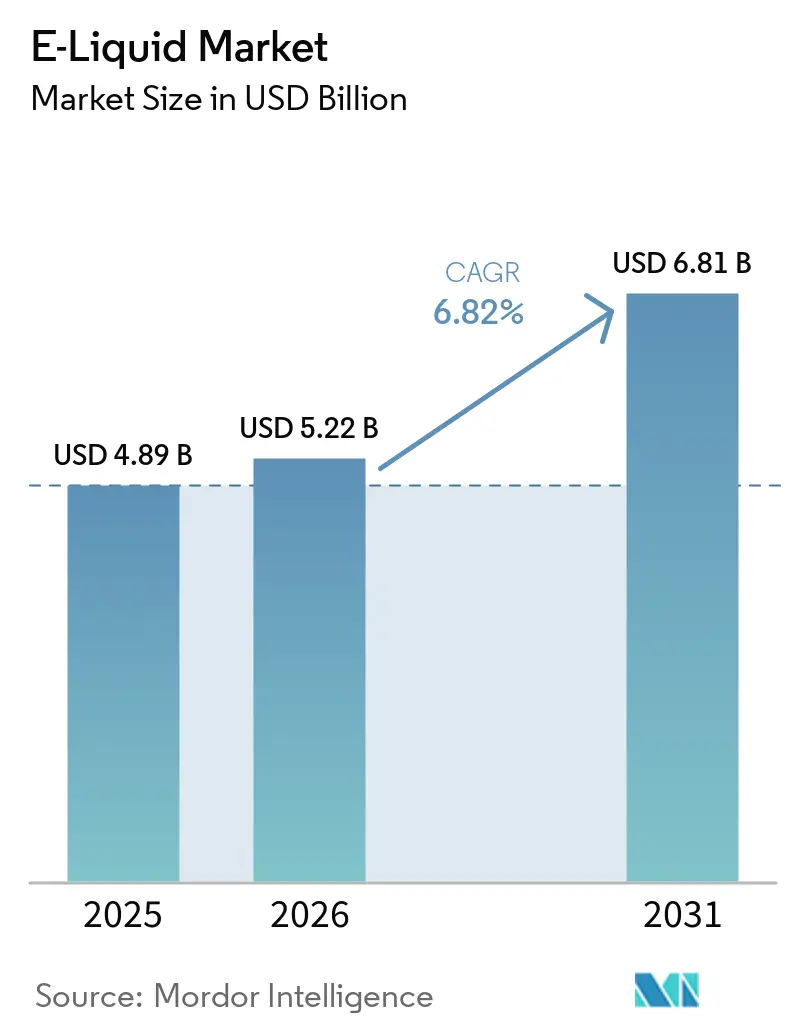
| Dimensione del mercato (2026) | 5.22 miliardo di dollari |
| Dimensione del mercato (2031) | 6.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.46% CAGR |
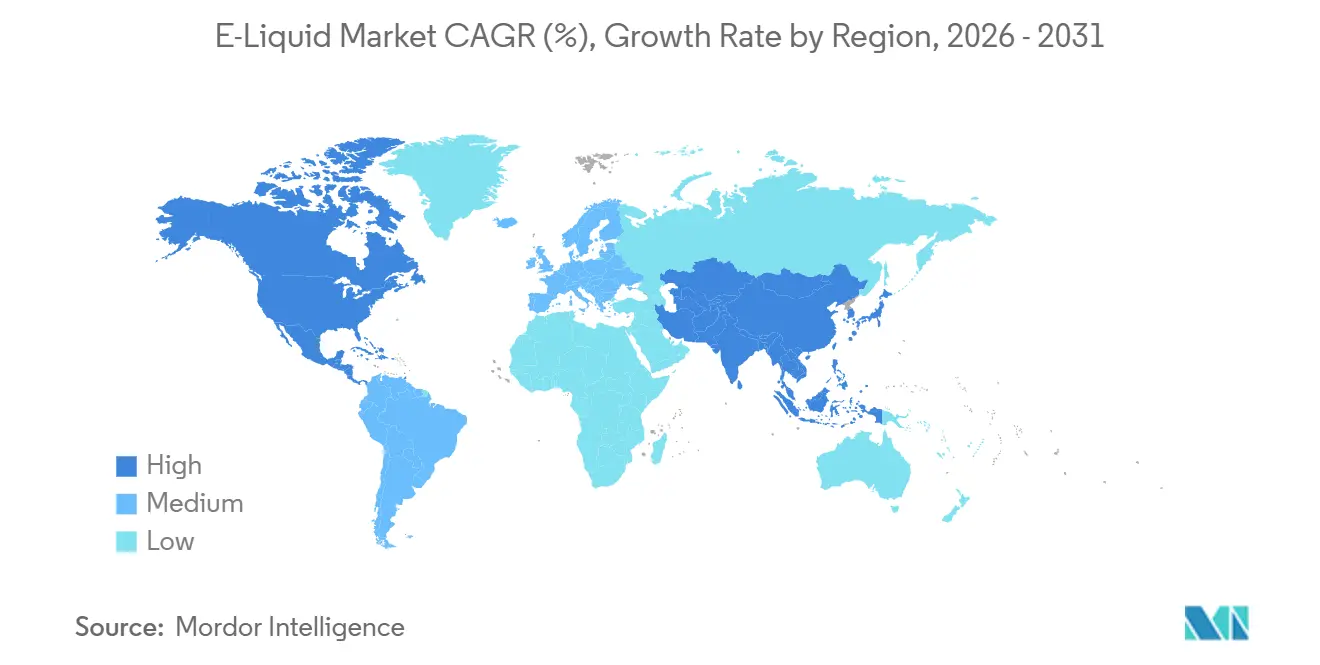
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
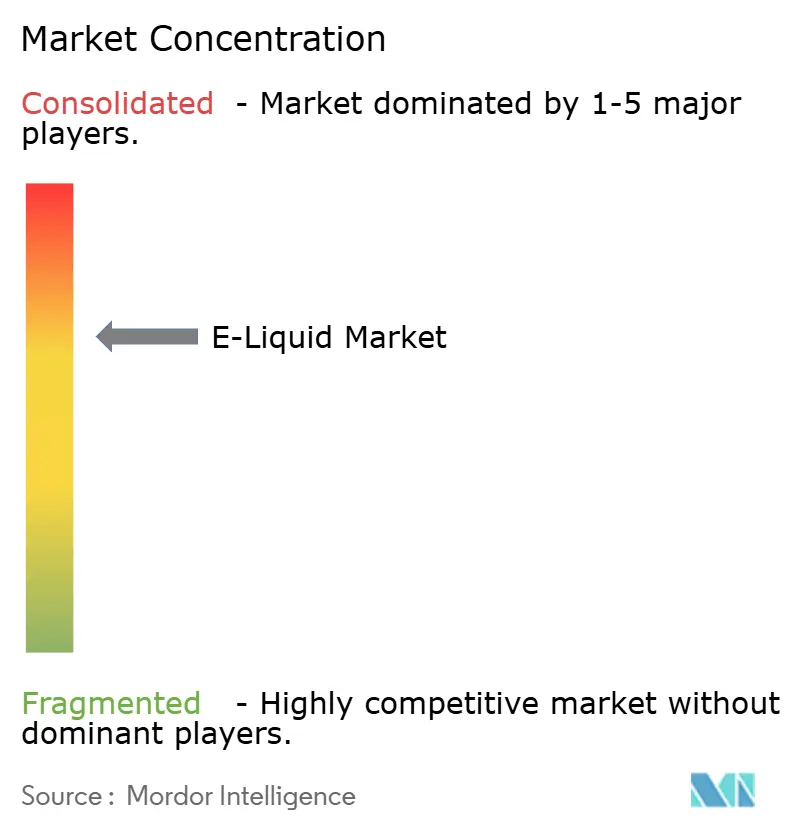
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli e-liquid di Mordor Intelligence
Il mercato degli e-liquid aveva un valore di 4.89 miliardi di dollari nel 2025 e si stima che crescerà da 5.22 miliardi di dollari nel 2026 a 6.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.46% durante il periodo di previsione (2026-2031). La domanda costante di prodotti a base di nicotina a rischio ridotto, il passaggio dalle sigarette elettroniche usa e getta ai sistemi a pod ricaricabili e l'espansione dell'e-commerce diretto al consumatore stanno ampliando la base di consumatori potenziali. L'inasprimento delle normative in Nord America ed Europa sta stimolando l'innovazione dei formati, limitando l'attrattiva per i giovani pur preservando l'accesso per gli adulti, un equilibrio che sostiene la crescita delle unità nonostante i maggiori costi di conformità. Le aziende consolidate verticalmente integrate ottengono vantaggi in termini di costi distribuendo le spese di test, etichettatura e logistica su un ampio portafoglio di prodotti, mentre i marchi più piccoli si affidano al posizionamento premium e agli aromi di nicchia per rimanere competitivi. Gli investimenti in impianti di produzione di liquidi per sigarette elettroniche negli Stati Uniti, gli obblighi di trasparenza imposti dal Consiglio di Cooperazione del Golfo e l'imminente divieto di utilizzo di dispositivi usa e getta previsto dal Regolamento europeo sulle batterie, definiscono la strategia quinquennale per i fornitori che puntano a una crescita sostenibile della quota di mercato degli e-liquid.
Punti chiave del rapporto
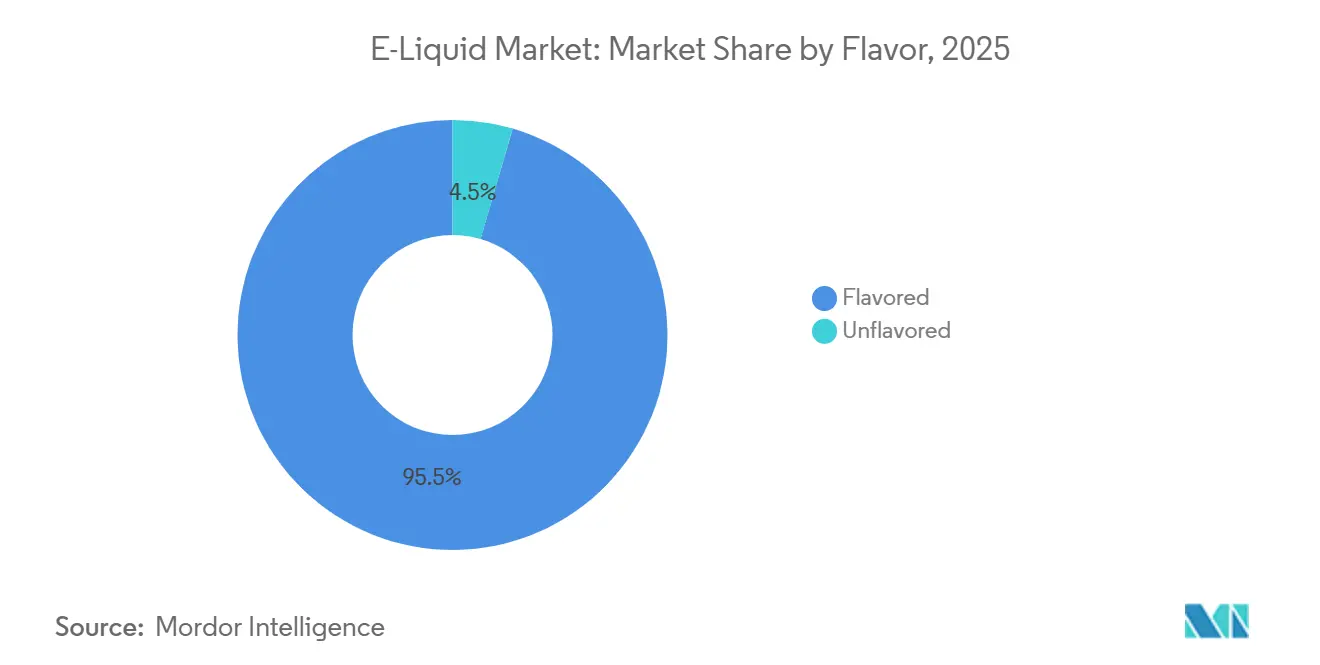
- Per tipologia di aroma, i liquidi per sigarette elettroniche aromatizzati hanno rappresentato il 95.48% del fatturato nel 2025; le varianti non aromatizzate sono in crescita con un CAGR del 6.35% fino al 2031.
- Per quanto riguarda le dimensioni delle bottiglie, nel 2025 le confezioni con capacità inferiore a 30 ml detenevano il 65.29% della quota di mercato degli e-liquid, e si prevede che lo stesso segmento crescerà a un tasso annuo composto del 6.56% fino al 2031.
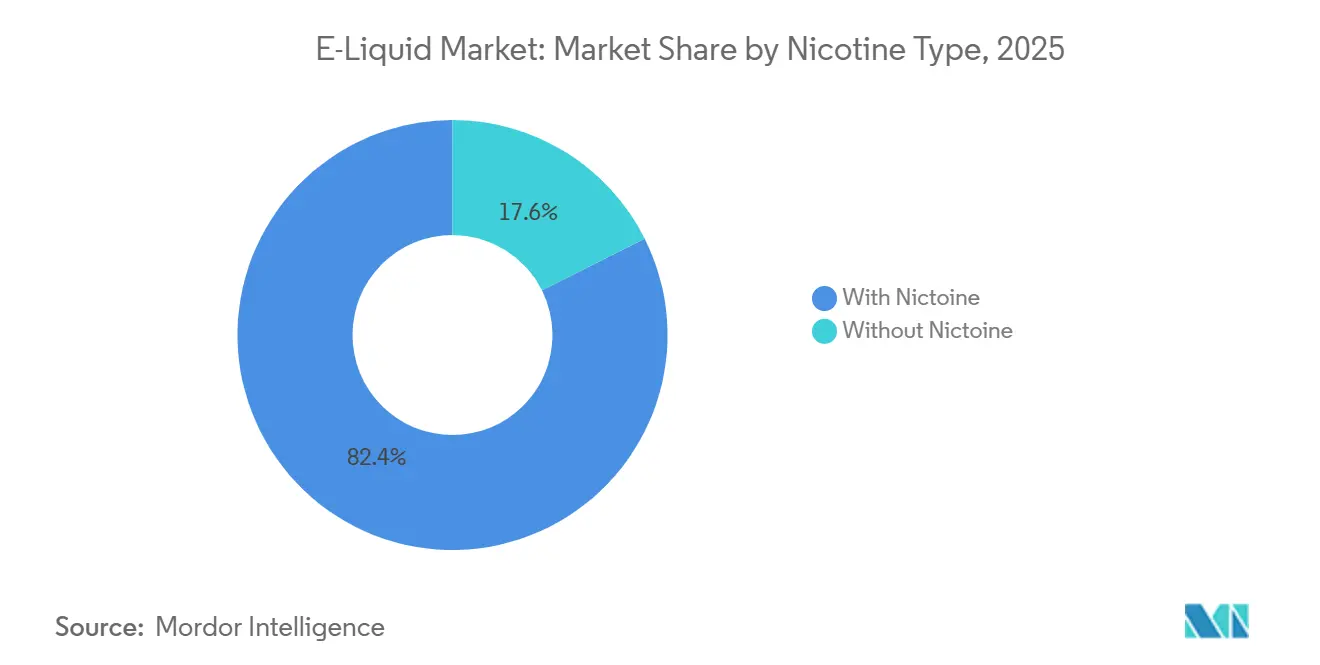
- Per tipologia di nicotina, le formulazioni contenenti nicotina hanno rappresentato l'82.38% delle vendite nel 2025; i liquidi senza nicotina sono quelli che registrano la crescita più rapida, con un CAGR del 7.28% fino al 2031.
- Per quanto riguarda la distribuzione, i negozi fisici rappresentavano il 74.32% del valore nel 2025, ma si prevede che le piattaforme online registreranno un tasso di crescita annuo composto (CAGR) del 7.33% nello stesso periodo.
- Dal punto di vista geografico, il Nord America ha rappresentato la quota maggiore del fatturato nel 2025, con il 42.32%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.09% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli e-liquid
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cresce l'attrattiva dello svapo come alternativa percepita come più sicura al fumo tradizionale. | + 1.8% | Diffusione globale, con la maggiore diffusione in Nord America, Europa occidentale e nei mercati sviluppati dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Ampia gamma di aromi e concentrazioni di nicotina, pensata per soddisfare le diverse preferenze dei consumatori. | + 1.5% | Nord America, Europa e Asia-Pacifico; disponibilità limitata nei mercati con divieto di aromi (Paesi Bassi, Belgio, Finlandia, Ungheria, Estonia, Lettonia, Lituania). | A breve termine (≤ 2 anni) |
| Comodità e facilità d'uso dei dispositivi per lo svapo pre-riempiti | + 1.3% | Diffusione globale, con adozione accelerata in Europa dopo i divieti sulle batterie usa e getta (Regno Unito, mercati regolamentati dalla normativa UE sulle batterie). | A breve termine (≤ 2 anni) |
| Espansione dei canali di vendita al dettaglio online per migliorare la disponibilità e l'accessibilità dei prodotti. | + 1.2% | Nord America, Europa e Asia-Pacifico; limitato in Cina (vendite online nazionali vietate, ad eccezione della piattaforma unificata) | Medio termine (2-4 anni) |
| Innovazione continua di prodotto nel settore dei dispositivi e dei liquidi per sigarette elettroniche. | + 1.0% | A livello globale, guidato dai produttori cinesi (Shenzhen) e dalle multinazionali del tabacco. | A lungo termine (≥ 4 anni) |
| Maggiore enfasi sulla trasparenza del prodotto attraverso un'etichettatura chiara degli ingredienti e della nicotina. | + 0.9% | Europa (quadro normativo TPD3), Nord America (requisiti FDA PMTA), Emirati Arabi Uniti (regolamenti ESMA) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cresce l'attrattiva dello svapo come alternativa percepita come più sicura al fumo tradizionale.
Il posizionamento incentrato sulla riduzione del danno continua a essere il pilastro dell'espansione del mercato, tuttavia il dibattito si sta dividendo tra le giurisdizioni che adottano modelli di riduzione del danno da tabacco e quelle che impongono divieti precauzionali. Il portafoglio di prodotti senza fumo di Philip Morris International, che ora genera il 41.5% dei ricavi netti, dimostra come le aziende consolidate stiano reindirizzando i capitali verso prodotti a rischio ridotto, con le spedizioni di unità di e-vaporizzatore VEEV in forte aumento del 102% a 3.3 miliardi nel 2025. L'investimento di oltre 20 miliardi di dollari effettuato dall'azienda dal 2022 include uno stabilimento per la produzione di bustine di nicotina ZYN da 600 milioni di dollari in Colorado, inaugurato nel settembre 2025, a testimonianza di un più ampio spostamento verso la nicotina orale come categoria complementare. Tuttavia, questa traiettoria di crescita si scontra con le difficoltà di mercati come quello indiano, dove la legge sulla proibizione delle sigarette elettroniche del 2019 impone sanzioni fino a 500,000 rupie (circa 6,000 dollari) e 3 anni di reclusione per i recidivi, pur mantenendo un mercato illecito stimato in 100 milioni di dollari all'anno. Questa divergenza normativa crea un settore a doppio binario, in cui le multinazionali perseguono canali di distribuzione premium e conformi alla legge nei mercati regolamentati, mentre gli operatori del mercato grigio sfruttano la domanda generata dal divieto nelle giurisdizioni in cui è in vigore.
Ampia gamma di aromi e concentrazioni di nicotina, pensata per soddisfare le diverse preferenze dei consumatori.
La varietà di aromi rimane la principale leva di differenziazione, con le formulazioni aromatizzate che detengono una quota del 95.48% nel 2025, tuttavia l'orientamento normativo si sta spostando verso mandati che limitano l'uso del solo tabacco, il che potrebbe rimodellare i portafogli di prodotti. Sette Stati membri dell'Unione Europea hanno emanato divieti sugli aromi e 19 paesi ora tassano i prodotti per lo svapo, comprimendo i margini e limitando la proliferazione di SKU. L'Istituto Fraunhofer prevede che il mercato illecito degli svapi nell'UE si espanderà dagli attuali 6.6 miliardi di euro a 10.8 miliardi di euro entro il 2030, trainato in gran parte dai divieti sugli aromi che spingono i consumatori verso fornitori non regolamentati. Questa conseguenza indesiderata rivela un punto cieco strategico: politiche sugli aromi eccessivamente restrittive erodono le entrate fiscali e la supervisione della salute pubblica senza frenare la domanda. Al contrario, mercati come quello cileno, che ha implementato la Legge 21,642 nel gennaio 2024 con un limite di nicotina di 45 mg/mL e avvertenze sanitarie obbligatorie, ma ha preservato la disponibilità di aromi, dimostrano una via di mezzo che bilancia il controllo dell'accesso dei giovani con la libertà di scelta dei consumatori adulti.
Comodità e facilità d'uso dei dispositivi per lo svapo pre-riempiti
I sistemi a pod pre-riempiti stanno conquistando quote di mercato sia a scapito delle sigarette elettroniche usa e getta che di quelle ricaricabili con serbatoio aperto, spinti dai divieti normativi sui formati monouso e dalla richiesta dei consumatori di un utilizzo senza complicazioni. Il divieto delle sigarette elettroniche usa e getta nel Regno Unito, in vigore dal 1° giugno 2025, ha catalizzato una svolta del mercato verso i pod pre-riempiti che offrono la semplicità di un sistema plug-and-vap con capacità di 2 ml e una durata di 7-14 giorni, riducendo i costi annuali a 160-189 dollari rispetto ai 720-1,200 dollari delle sigarette elettroniche usa e getta. Questa differenza di costo del 74% sta rimodellando i comportamenti d'acquisto, in particolare tra i consumatori più sensibili al prezzo. Il Regolamento europeo sulle batterie, che vieta le sigarette elettroniche usa e getta a partire da febbraio 2027, estenderà questa dinamica a tutti i 27 Stati membri, costringendo i produttori a riconvertire le linee di produzione e i rivenditori a riorganizzare le scorte. L'ELFX Ultra di Elfbar, lanciato nell'agosto 2025 con un meccanismo di blocco per bambini e l'integrazione con l'app InnoGate, è un esempio dell'evoluzione del formato, che combina praticità e funzionalità di conformità come la verifica dell'età e il monitoraggio dell'utilizzo. Questo cambiamento avvantaggia anche i fornitori di liquidi per sigarette elettroniche, poiché le pod pre-riempite richiedono formulazioni standardizzate e contratti di volume maggiore rispetto alla domanda frammentata degli utenti di sistemi aperti.
Espansione dei canali di vendita al dettaglio online per migliorare la disponibilità e l'accessibilità dei prodotti.
La distribuzione digitale sta avanzando a un CAGR del 7.33%, superando il livello di riferimento offline, poiché i marchi sfruttano i modelli direct-to-consumer per aggirare i margini dei rivenditori e acquisire dati di prima parte. Tuttavia, i vincoli normativi frammentano l'opportunità: la Cina ha vietato la vendita online di sigarette elettroniche a livello nazionale, ad eccezione di una piattaforma governativa unificata, mentre la bozza di linee guida della FDA del marzo 2026 sui sistemi ENDS aromatizzati impone requisiti di domanda di tabacco pre-commercializzazione che aumentano i costi di conformità per i venditori online [1] Fonte: US Food and Drug Administration, “Premarket Tobacco Product Applications for Electronic Nicotine Delivery Systems,” fda.gov . Il Tobacco and Vapes Bill 2024 del Regno Unito introduce obblighi di verifica dell'età e restrizioni pubblicitarie, richiedendo alle piattaforme online di implementare solidi sistemi di verifica dell'identità e aggiungendo attrito al processo di acquisto. Nonostante questi ostacoli, i modelli di abbonamento stanno guadagnando terreno, offrendo ai consumatori un rifornimento automatico e ai marchi flussi di entrate prevedibili. Le partnership di Dinner Lady con EG Group (402 punti vendita) e ASDA (500 punti vendita) dimostrano un approccio ibrido, che garantisce spazio fisico sugli scaffali e al contempo mantiene una presenza online diretta che serve oltre 115 paesi. La crescita del canale si basa sul trovare un equilibrio tra praticità e conformità, dato che le giurisdizioni stanno inasprendo i protocolli di vendita transfrontaliera e di verifica dell'età.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative rigorose sui livelli di nicotina e restrizioni pubblicitarie | -1.4% | A livello globale, con le normative più rigorose in materia di applicazione in Europa (TPD3), Nord America (FDA PMTA), Emirati Arabi Uniti (ESMA) e Cina (STMA). | Medio termine (2-4 anni) |
| Preoccupazioni dei consumatori riguardo agli effetti a lungo termine dello svapo regolare | -0.8% | Nord America ed Europa, dove le campagne di salute pubblica e la copertura mediatica sono più attive. | A lungo termine (≥ 4 anni) |
| Sfide nell'assicurare forniture stabili e materie prime per la produzione di liquidi per sigarette elettroniche. | -0.6% | Globale, con un impatto acuto nella regione Asia-Pacifico (fornitura di glicole propilenico) e nelle regioni dipendenti dalla glicerina vegetale del Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Requisiti di conformità complessi e in continua evoluzione nei diversi mercati. | -0.5% | A livello globale, le maggiori difficoltà si riscontrano negli operatori multigiurisdizionali che devono destreggiarsi tra le divergenze degli Stati membri dell'UE, la frammentazione normativa a livello statale negli Stati Uniti e la sperimentazione normativa nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative rigorose in materia di livelli di nicotina e restrizioni pubblicitarie
La frammentazione normativa sta comprimendo i mercati di riferimento e aumentando i costi di conformità, con limiti di nicotina divergenti e divieti pubblicitari che creano complessità operativa per gli operatori multinazionali. Il limite di nicotina di 20 mg/mL e il limite di 10 ml per contenitore degli Emirati Arabi Uniti sono in linea con gli standard della Direttiva sui prodotti del tabacco dell'Unione europea, tuttavia mercati come il Cile consentono concentrazioni di 45 mg/mL, costringendo i marchi a mantenere portafogli SKU paralleli, secondo l'Autorità degli Emirati per la standardizzazione e la metrologia [2] Fonte: Emirates Authority for Standardization and Metrology, “Technical Regulation EVAS/TR 01:2023,” esma.gov.ae . L'applicazione della legge da parte dell'Amministrazione statale cinese per il monopolio del tabacco si è intensificata nel 2025, con 19,896 casi amministrativi e 5,539 casi penali che hanno portato al sequestro di oltre 63.145 milioni di prodotti illegali e valori dei casi superiori a 15 miliardi di CNY (circa 2.1 miliardi di USD) Vaping360. L'imposta britannica sui prodotti per lo svapo, fissata a 2.20 euro per 10 ml a partire da ottobre 2026, aumenterà i prezzi al dettaglio di circa il 15-20%, potenzialmente frenando la crescita dei volumi e incentivando il passaggio a formulazioni con un contenuto di nicotina inferiore. La bozza di linee guida della FDA di marzo 2026 sui dispositivi elettronici per la somministrazione di nicotina aromatizzati introduce procedure di autorizzazione all'immissione in commercio di prodotti del tabacco che richiedono prove cliniche di una ridotta attrattiva per i giovani, uno standard che i marchi più piccoli non sono in grado di soddisfare. Questo inasprimento normativo favorisce le aziende del tabacco integrate verticalmente come Philip Morris International, che ha investito oltre 20 miliardi di dollari in infrastrutture per la lotta al fumo negli Stati Uniti e può ammortizzare i costi di conformità su portafogli più ampi.
Preoccupazioni dei consumatori riguardo agli effetti a lungo termine dello svapo regolare
La persistente incertezza sugli effetti a lungo termine sulla salute sta limitando la penetrazione del mercato tra le fasce demografiche avverse al rischio, nonostante le affermazioni di riduzione del danno rispetto al tabacco combustibile. Le agenzie di sanità pubblica in Nord America ed Europa hanno emesso linee guida cautelative, creando un divario percettivo tra i messaggi del settore e le raccomandazioni ufficiali. Questa ambiguità è più pronunciata in mercati come l'Australia, che ha adottato un modello basato sulla prescrizione medica che considera lo svapo di nicotina un intervento terapeutico piuttosto che un prodotto di consumo, limitando il mercato a 492 milioni di dollari nel 2024. La mancanza di dati clinici longitudinali sugli effetti dell'inalazione di liquidi per sigarette elettroniche, in particolare per le formulazioni aromatizzate contenenti aldeidi e altri sottoprodotti di degradazione termica, rende i marchi vulnerabili a risultati negativi degli studi che potrebbero scatenare reazioni negative da parte delle autorità di regolamentazione. La classificazione dei liquidi per sigarette elettroniche a base di nicotina come prodotti farmaceutici in Giappone, ai sensi della legge sugli affari farmaceutici, riflette questo approccio precauzionale, richiedendo licenze per la vendita e limitando la distribuzione ai soli canali farmaceutici.
Analisi del segmento
Per tipologia di aroma: le normative che impongono la vendita esclusiva di tabacco accelerano la crescita del mercato dei prodotti non aromatizzati.
Nel 2025, i prodotti aromatizzati rappresentavano ben il 95.48% del fatturato. Tuttavia, questi prodotti sono oggetto di crescente attenzione da parte dei legislatori. Allo stesso tempo, il mercato degli e-liquid sta subendo una trasformazione, con le linee non aromatizzate che dovrebbero crescere a un impressionante tasso di crescita annuo composto (CAGR) del 6.35%, superando la crescita complessiva del mercato. Questa tendenza è principalmente guidata dalla convergenza tra consumatori avversi al rischio e autorità di regolamentazione che prediligono profili di ingredienti più semplici. I marchi premium stanno puntando strategicamente su note di dessert e bevande, che non solo contribuiscono a sostenere i margini di profitto, ma posizionano anche questi aromi come alternative per i fumatori adulti, evitando di attrarre un pubblico più giovane. Ciononostante, persiste una sfida importante: sette paesi dell'UE hanno già vietato gli aromi non a base di tabacco, interrompendo le catene di approvvigionamento e spingendo i consumatori sensibili al prezzo verso le importazioni illegali.
L'aumento della domanda di prodotti senza aromi è anche associato alla graduale riduzione della concentrazione di nicotina. Molti ex fumatori che passano a opzioni senza nicotina preferiscono aromi neutri per evitare ricordi di sigarette. In Nord America, l'etichettatura trasparente delle bottiglie e la purezza certificata ISO aumentano la fiducia dei consumatori, consentendo ai marchi di giustificare lievi sovrapprezzi. Le aziende produttrici di aromi stanno rispondendo sviluppando composti termostabili che riducono la formazione di carbonili, fungendo da precauzione contro potenziali divieti generalizzati sugli aromi. Mentre il mercato degli e-liquid continua ad evolversi, i responsabili della pianificazione del portafoglio prodotti si trovano ad affrontare la sfida di bilanciare l'innovazione degli aromi con la preparazione di SKU di emergenza per i mercati con restrizioni sugli aromi.
In base al formato della bottiglia: confezioni inferiori a 30 ml conformi alle normative sui tappi.
Entro il 2025, i formati inferiori a 30 ml hanno contribuito al 65.29% del fatturato e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6.56% fino al 2031. La restrizione a 10 ml imposta dall'UE sui liquidi contenenti nicotina, insieme alla normativa degli Emirati Arabi Uniti sui contenitori da 10 ml, sta spingendo la domanda di flaconi più piccoli, garantendo sia la portabilità che la conformità alle normative. Allo stesso tempo, la quota di mercato dei liquidi per sigarette elettroniche da 30 a 60 ml si sta riducendo. Questa riduzione è dovuta principalmente alle accise legate al volume, che erodono il loro vantaggio in termini di costi, una tendenza che probabilmente accelererà con l'imminente introduzione dell'imposta nel Regno Unito.
Le confezioni di piccole dimensioni stanno diventando sempre più popolari, soprattutto per i dispositivi a pod che utilizzano cartucce da 2 ml. I consumatori spesso optano per più flaconi di liquido di piccole dimensioni anziché per un'unica bottiglia grande, aumentando così le vendite complessive di liquidi. I fornitori di imballaggi si stanno differenziando con caratteristiche come tappi a prova di bambino e codici lotto incisi al laser, che semplificano i controlli al dettaglio. Sebbene le bottiglie da oltre 60 ml siano ancora apprezzate dagli appassionati che utilizzano sistemi open tank, questo segmento è in declino. Gli utenti tradizionali si stanno orientando verso la praticità e l'adozione di resistenze ad alta efficienza ha ridotto significativamente la frequenza di ricarica.
Per tipologia di nicotina: i liquidi senza nicotina conquistano nuovi estimatori
Nel 2025, i liquidi contenenti nicotina detenevano la quota maggiore, pari all'82.38% delle vendite, mentre si prevede che i liquidi senza nicotina cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.28%, fino al 2031. La crescita dei liquidi senza nicotina è sostenuta dal crescente interesse dei consumatori per le alternative senza nicotina e dalla loro disponibilità nei mercati in cui i liquidi per sigarette elettroniche contenenti nicotina sono soggetti a restrizioni normative o accise più severe.
Il Giappone è un esempio emblematico di questa divisione: i liquidi per sigarette elettroniche contenenti nicotina sono reperibili solo in farmacia, mentre le varianti senza nicotina sono ampiamente disponibili nei minimarket. Questa accessibilità favorisce una maggiore visibilità del marchio senza la necessità di prescrizione medica. Inoltre, i fornitori di ingredienti stanno innovando con agenti rinfrescanti sintetici che replicano la sensazione di irritazione alla gola tipica della nicotina, riducendo la percezione di soddisfazione dei prodotti senza nicotina. Di conseguenza, le multinazionali stanno lanciando sul mercato prodotti con doppia efficacia, consentendo loro di adattarsi rapidamente a eventuali futuri inasprimenti delle normative sulla nicotina.
Per canale di distribuzione: le vendite digitali superano la crescita dei negozi fisici.
Nel 2025, i negozi fisici rappresentavano il 74.32% del fatturato. Nel frattempo, si prevede che i negozi online cresceranno a un tasso di crescita annuo composto (CAGR) del 7.33%, superando il tasso di crescita dei punti vendita fisici. I programmi di abbonamento garantiscono volumi costanti e offrono premi fedeltà che competono con gli sconti tradizionali, come quelli sui pacchetti di sigarette. Se i quadri normativi si concentrassero sulla verifica sicura dell'identità anziché su divieti totali del web, il segmento online del mercato degli e-liquid potrebbe raddoppiare entro il 2031.
I punti vendita fisici rimangono essenziali per chi acquista un prodotto per la prima volta e desidera assistere a dimostrazioni e procedere all'acquisto immediato. I marchi leader stanno implementando strategie ibride: espongono i prodotti principali nelle catene di supermercati, promuovendo al contempo le varianti di gusto esclusivamente online, semplificando così la gestione dei planogrammi. L'analisi dei dati di vendita diretta consente una rapida rotazione dei gusti, mantenendo l'assortimento dei negozi fisici sempre aggiornato e minimizzando i rischi di sconti.
Analisi geografica
Mercato degli e-liquid in Nord America ed Europa
Nel 2025, il Nord America ha contribuito al 42.32% dei ricavi globali, con gli Stati Uniti in testa grazie alle loro estese reti di distribuzione, agli ecosistemi hardware consolidati e a una vasta popolazione di fumatori. Dal 2022, Philip Morris International ha investito oltre 20 miliardi di dollari in infrastrutture per prodotti senza fumo negli Stati Uniti, tra cui un impianto per bustine di nicotina da 600 milioni di dollari inaugurato in Colorado nel 2025. Sebbene le procedure di autorizzazione all'immissione sul mercato della FDA aumentino le barriere all'ingresso, rafforzano anche la fiducia dei consumatori, supportando i prezzi dei marchi premium. L'Europa presenta uno scenario variegato. Il divieto di utilizzo di sigarette elettroniche usa e getta nel Regno Unito, in vigore da giugno 2025, ha spinto verso le pod ricaricabili, riducendo la spesa annuale dei consumatori di circa il 74%, secondo il governo del Regno Unito [3] Fonte: GOV UK, “Excise Duty: Vaping Products Duty,” gov.uk. Il prossimo regolamento UE sulle batterie eliminerà i dispositivi monouso in 27 paesi entro febbraio 2027, obbligando i produttori ad adattare rapidamente i loro portafogli. Inoltre, si prevede che un dazio di 2.20 euro per 10 ml, in vigore da ottobre 2026, farà aumentare i prezzi minimi, riducendo potenzialmente i volumi ma incrementando le entrate fiscali.
Mercato degli e-liquid in APAC, America Latina e Oceania
La regione Asia-Pacifico è la principale area di crescita, con un CAGR previsto del 7.09% fino al 2031. I limiti di capacità produttiva e la registrazione obbligatoria degli impianti in Cina stanno frenando le espansioni incontrollate, proteggendo al contempo gli operatori già affermati dai rischi di eccesso di offerta. La normativa giapponese che limita la vendita di liquidi a base di nicotina alle farmacie favorisce un fiorente mercato dei prodotti senza nicotina, mentre il modello australiano basato sulla prescrizione medica dimostra come i sistemi sanitari possano coesistere con le catene di approvvigionamento commerciali. L'America Latina presenta un mix di politiche restrittive e liberali. La legge cilena 21 642 del 2024 ha mantenuto la legalità degli aromi, ma ha introdotto un limite di nicotina di 45 mg/ml e ha imposto la verifica dell'età minima di 18 anni. Sebbene il Brasile continui a vietarne la vendita, il commercio elettronico transfrontaliero alimenta un mercato grigio significativo, evidenziando come i divieti assoluti spesso reindirizzino la domanda anziché eliminarla.
Mercato degli e-liquid in Medio Oriente e Africa
Il Medio Oriente e l'Africa presentano dinamiche diverse. Il codice ESMA degli Emirati Arabi Uniti impone alcuni dei requisiti di etichettatura più severi al mondo, consentendo al contempo ai prodotti conformi di avere successo. Il divieto in corso in Arabia Saudita ha portato ad acquisti a cascata in Bahrein e negli Emirati Arabi Uniti. Nell'Africa subsahariana, Nigeria e Sudafrica, due delle economie a più rapida crescita della regione, attualmente non dispongono di normative complete, creando opportunità per le aziende che entrano per prime nel mercato e si concentrano sulla garanzia di qualità e sulla tutela dei minori.
Panorama competitivo
L'intensità competitiva si attesta su un livello moderato. Sebbene nessuna singola entità domini la scena, con nessuna che superi un decimo del valore globale al dettaglio, i primi cinque fornitori detengono collettivamente circa il 40%. Questa concentrazione conferisce al mercato degli e-liquid un punteggio di 5. Nel 2025, Philip Morris International (PMI) ha registrato un notevole aumento del 102% su base annua nelle spedizioni di e-vaporizzatore VEEV, per un totale di 3.3 miliardi di unità. In particolare, la quota di fatturato di PMI derivante dai prodotti senza fumo ha raggiunto il 41.5%, evidenziando il cambiamento strategico dell'azienda verso un'offerta di nicotina multiformato, riducendo così la sua dipendenza dalle sigarette tradizionali.
Elfbar è all'avanguardia dell'innovazione, vantando oltre 900 brevetti concessi e ben 2,200 in fase di registrazione. I suoi dispositivi, tra cui ELFX Ultra, JoinOne15 e 4-in-1 Ultra 50, integrano funzioni di blocco per bambini e registri di utilizzo tramite app. Questi miglioramenti non solo sono in linea con i nuovi standard di sicurezza, ma privilegiano anche la comodità dell'utente. Nel frattempo, Dinner Lady, cavalcando l'onda di una percezione di alta qualità, si è aggiudicata il titolo di "E-Liquid del Decennio" nel 2025. Il posizionamento strategico dei suoi prodotti sugli scaffali di EG Group e ASDA dimostra che i marchi di nicchia possono prosperare, anche in un panorama dominato da grandi aziende.
Nel marzo 2026, Japan Tobacco International ha presentato i piani per un impianto da 300 milioni di euro in Romania. Questa mossa mira a localizzare la produzione di tabacco riscaldato e sigarette elettroniche per il mercato europeo, mitigando efficacemente i rischi della catena di approvvigionamento e le sfide tariffarie. D'altro canto, i produttori cinesi di design originale (ODM) più piccoli si trovano a dover affrontare un limite imposto dallo Stato alla nuova capacità produttiva, in vigore dal febbraio 2026. Questa limitazione li spinge a esplorare joint venture o licenze di prodotto, evitando le tradizionali espansioni con stabilimenti fisici. La tecnologia emerge sia come fattore distintivo che come scudo di conformità. Funzionalità come flaconi con codice QR, chip intelligenti a wattaggio variabile e certificazioni ISO-20714 rafforzano la fiducia. Tali miglioramenti consentono alle aziende di applicare prezzi di vendita più elevati, anche in un contesto di difficoltà legate alle accise. Mentre i dazi dell'UE e del Regno Unito riducono i margini di profitto per i marchi più piccoli, il settore si prepara a un'intensificazione del consolidamento. Chi saprà ripartire i costi di test e logistica su volumi maggiori sarà quello che ne trarrà maggior vantaggio.
Leader del settore degli e-liquid
HALOCIGS
FLAVOUR WAREHOUSE LTD
Bar degli Elfi
Doozy Vape Co.
VGOD INC.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Solobar ha ufficialmente ampliato la sua presenza nel Regno Unito lanciando una nuova gamma di liquidi per sigarette elettroniche in flacone, segnando un cambiamento strategico verso l'offerta di prodotti ricaricabili indipendenti, in aggiunta al suo consolidato ecosistema di dispositivi.
- Luglio 2025: Riot Labs ha introdotto sei nuovi gusti "super-potenziati" nella sua gamma di e-liquid Riot X. La linea aggiornata vanta gusti dalla massima intensità: Cherry Colada, Blue Razz Sour Watermelon, Mango e Gelato al Ribes Nero, Pink Lemon e Lime, Strawberry e Banana Marshmallow e Sour Grape Chew. Questi gusti sono disponibili con concentrazioni di nicotina di 5 mg, 10 mg e 20 mg, con un prezzo consigliato di partenza di 3.99 GBP.
- Giugno 2024: URBAN TALE, trendsetter del vaping, ha lasciato il segno negli Stati Uniti, lanciando una linea di e-liquid a base di sali di nicotina con 12 aromi distinti. Grazie a una partnership di co-branding con LOST MARY, questa collezione di e-liquid è stata creata appositamente per gli svapatori adulti americani, presentando una selezione curata dei gusti più venduti del marchio LOST MARY, acclamato a livello mondiale.
Ambito del rapporto sul mercato globale degli e-liquid
| aromatizzato |
| Unflavored |
| Sotto i 30 ml |
| Da 30 ml a 60 ml |
| Superiore a 60 ml |
| Con nicotina |
| Senza nicotina |
| Negozi offline |
| Negozi on-line |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per Sapore | aromatizzato | |
| Unflavored | ||
| In base alla dimensione della bottiglia/capacità del liquido | Sotto i 30 ml | |
| Da 30 ml a 60 ml | ||
| Superiore a 60 ml | ||
| Per tipo di nicotina | Con nicotina | |
| Senza nicotina | ||
| Per canale di distribuzione | Negozi offline | |
| Negozi on-line | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli e-liquid e a quale velocità sta crescendo?
Il mercato degli e-liquid ha raggiunto un valore di 5.22 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.46%.
Quale regione è leader nelle vendite di liquidi per sigarette elettroniche?
Il Nord America rappresenta il 42.32% del fatturato globale, trainato principalmente dagli Stati Uniti.
Dove si prevede la crescita più rapida?
Si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) dell'7.09% fino al 2031, grazie all'aumento delle dimensioni della produzione e all'evoluzione normativa.
Qual è la quota di mercato dei liquidi per sigarette elettroniche aromatizzati?
Nel 2025, le varianti aromatizzate hanno rappresentato il 95.48% delle vendite, a conferma del loro predominio nonostante i dibattiti sul divieto degli aromi.


