

Dimensioni e quota di mercato dei prodotti per la cura della persona venduti online.
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
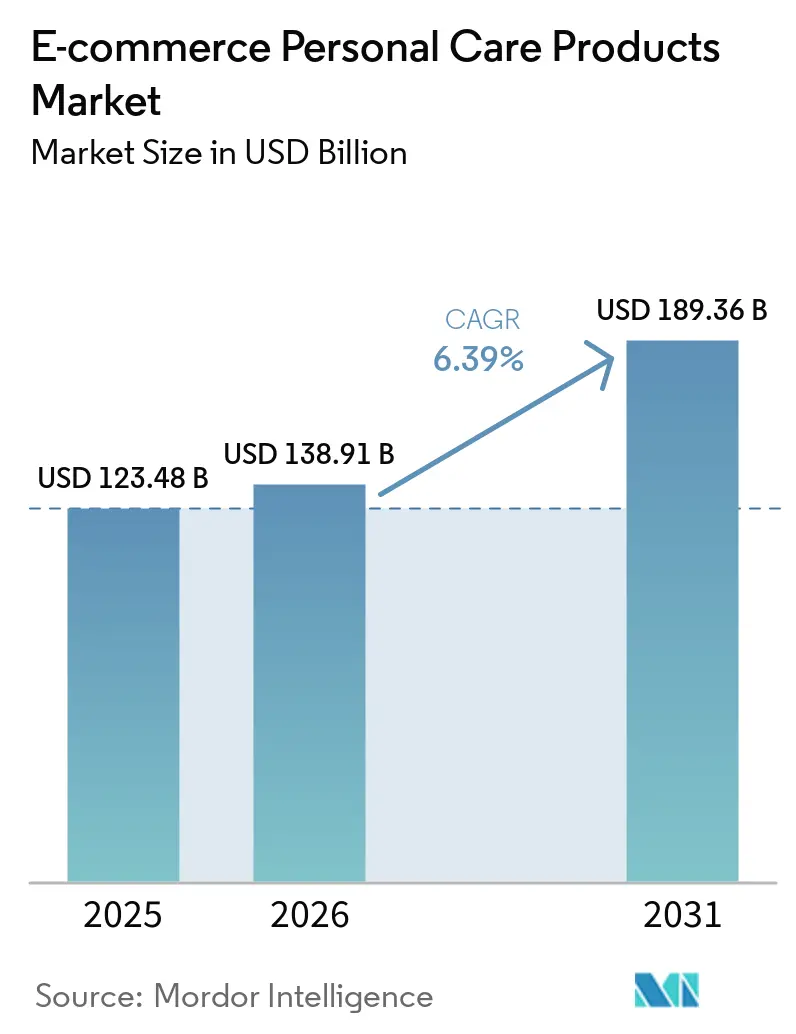
| Dimensione del mercato (2026) | 138.91 miliardo di dollari |
| Dimensione del mercato (2031) | 189.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.39% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
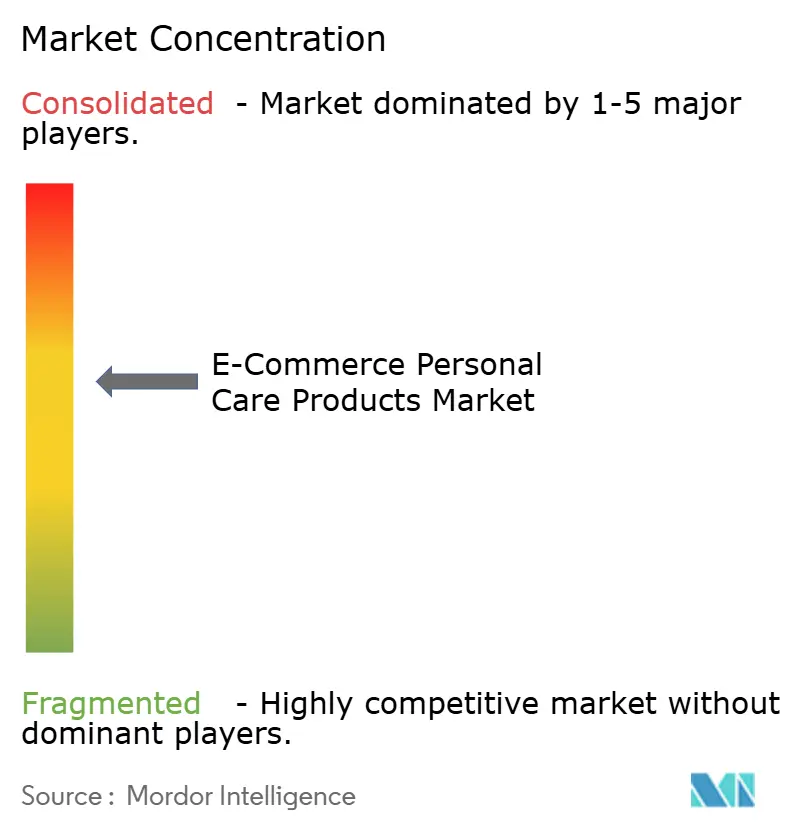
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'e-commerce di prodotti per la cura della persona a cura di Mordor Intelligence
Si stima che il mercato globale dell'e-commerce di prodotti per la cura della persona raggiungerà un valore di 138.91 miliardi di dollari nel 2026, in crescita rispetto ai 123.48 miliardi di dollari del 2025, con proiezioni che indicano un valore di 189.36 miliardi di dollari nel 2031, con un tasso di crescita annuo composto (CAGR) del 6.39% nel periodo 2026-2031. Questa traiettoria riflette l'evoluzione delle preferenze dei consumatori in termini di comodità, personalizzazione e coinvolgimento digitale. L'e-commerce, lo shopping da dispositivi mobili, i consigli basati sull'intelligenza artificiale e l'influenza dei social media hanno trasformato il modo in cui i consumatori scoprono e acquistano prodotti di bellezza e per la cura della persona. Questa transizione sta espandendo il mercato, consentendo ai marchi di raggiungere un pubblico più ampio attraverso canali innovativi come lo streaming live e il social commerce. I consumatori sono sempre più attratti da piattaforme che offrono esperienze di acquisto fluide, opzioni di pagamento flessibili e suggerimenti di prodotti personalizzati in base alle loro esigenze specifiche. La crescente domanda di prodotti puliti, sostenibili ed etici alimenta ulteriormente questo cambiamento, poiché gli acquirenti danno priorità alla trasparenza e all'autenticità nelle loro scelte. Inoltre, i progressi nella realtà aumentata e nei sistemi di pagamento sicuri migliorano l'esperienza di acquisto online, colmando il divario tra i prezzi accessibili al grande pubblico e le offerte premium.
Punti chiave del rapporto
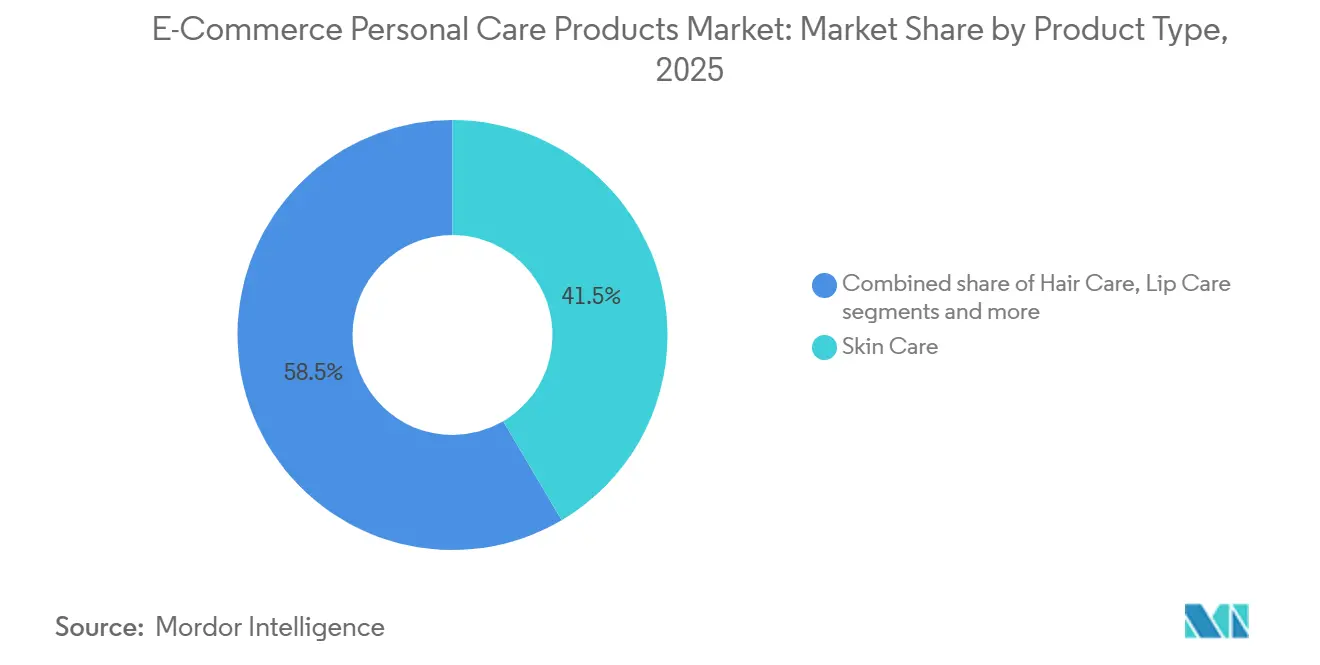
- Per tipologia di prodotto, la cura della pelle è stata in testa con una quota di fatturato del 41.52% nel 2025, mentre si prevede che la cura dei capelli crescerà a un CAGR del 7.10% entro il 2031.
- Per quanto riguarda gli ingredienti, le formulazioni convenzionali hanno conquistato il 70.78% della quota di mercato dei prodotti per la cura della persona venduti online nel 2025; si prevede che i formati naturali/biologici cresceranno a un CAGR dell'8.95% fino al 2031.
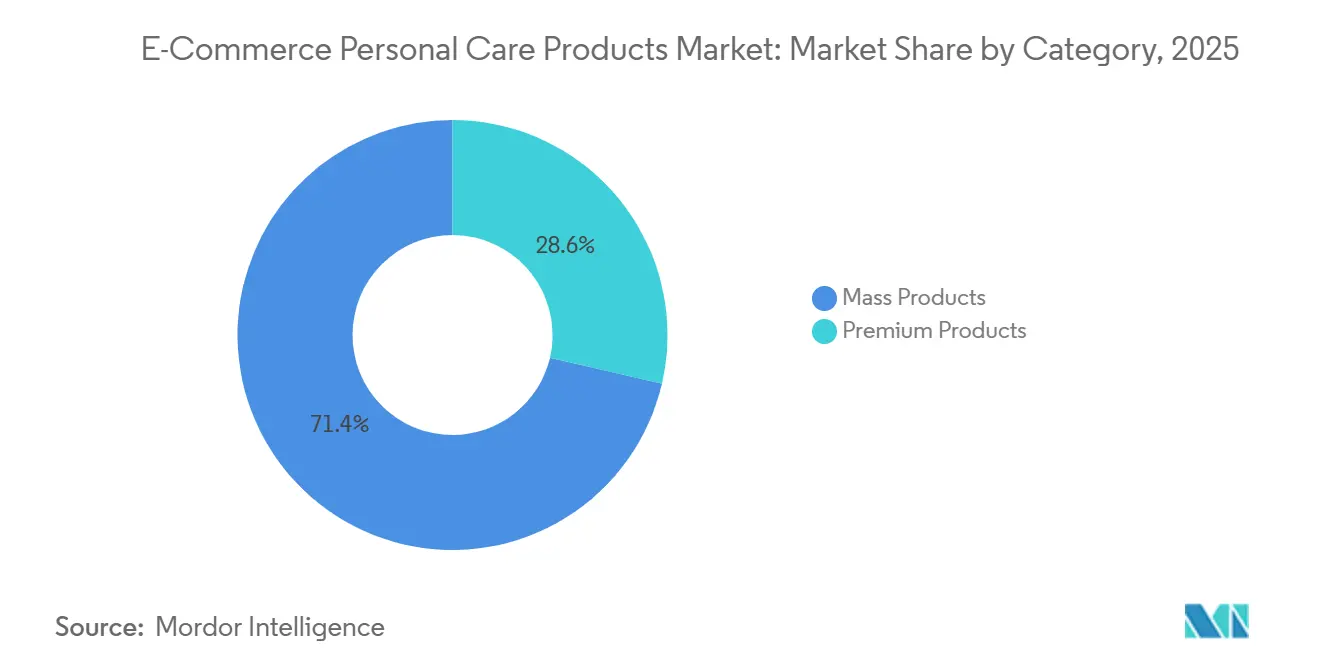
- Per categoria, nel 2025 i prodotti di largo consumo rappresentavano il 71.36% del mercato e-commerce dei prodotti per la cura della persona, mentre i prodotti premium sono in crescita con un CAGR del 7.52% fino al 2031.
- In base al tipo di piattaforma, i marketplace di terze parti hanno conquistato una quota dell'87.60% nel 2025, mentre i siti di proprietà aziendale stanno crescendo più rapidamente, con un CAGR del 9.21% entro il 2031.
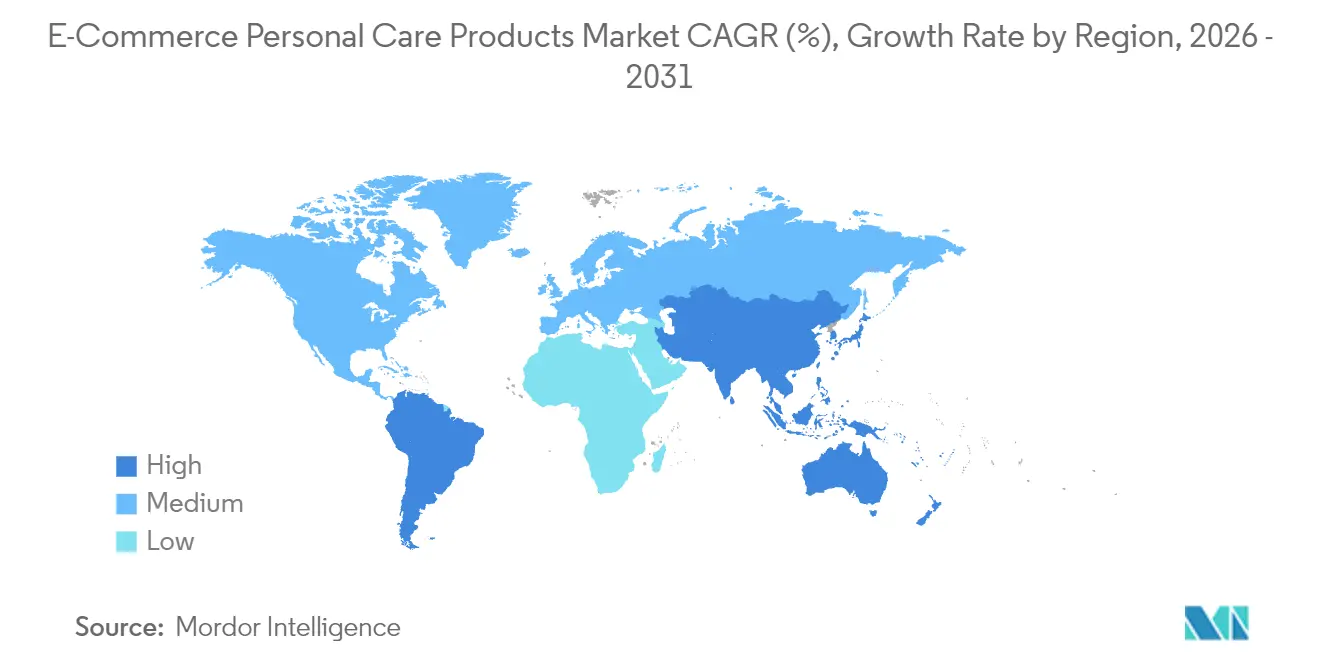
- In termini geografici, l'area Asia-Pacifico deteneva il 42.10% del valore globale nel 2025 e si prevede che registrerà un CAGR del 9.88% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'e-commerce di prodotti per la cura della persona
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Influenza dei social media e dell'influencer marketing | + 1.2% | Globale, con concentrazione in Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Disponibilità di metodi di pagamento flessibili | + 0.9% | Globale, più forte in Europa, Sud America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Promozioni e sconti interessanti che stimolano gli acquisti | + 0.8% | Globale, particolarmente intenso nei mercati di terze parti in tutte le regioni | A breve termine (≤ 2 anni) |
| Crescente preferenza per opzioni pulite, sostenibili ed etiche | + 1.1% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Aumento delle abitudini di acquisto online | + 1.3% | Adozione globale e accelerata nell'area Asia-Pacifico, persistente in Nord America ed Europa | Medio termine (2-4 anni) |
| Personalizzazione basata sull'intelligenza artificiale e raccomandazioni sui prodotti | + 1.0% | Globale, guidato da Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Influenza dei social media e dell'influencer marketing
Il mercato e-commerce dei prodotti per la cura della persona ha trasformato le proprie strategie promozionali, con il social commerce che si afferma come fattore chiave di crescita. Questo cambiamento è dovuto principalmente alla crescente dipendenza dalle piattaforme digitali per la scoperta e la recensione dei prodotti. Le vendite guidate dai creator semplificano il percorso dalla conoscenza del prodotto all'acquisto, sfruttando video brevi e accattivanti che stimolano acquisti immediati. Piattaforme come LTK e Collabstr formalizzano le partnership di affiliazione, consentendo ai micro-influencer di monetizzare il proprio pubblico di nicchia, mentre i brand accedono a dati di attribuzione dettagliati. L'integrazione senza soluzione di continuità dei pagamenti digitali ha ulteriormente accelerato questa trasformazione. Nel luglio 2025, il Press Information Bureau ha riportato che l'Unified Payments Interface (UPI) ha elaborato transazioni finanziarie per un valore di 18.39 miliardi di rupie in un solo mese, a dimostrazione della sua importanza nella trasformazione digitale dell'e-commerce in India. [1]Fonte: Press Information Bureau (PIB), "La rivoluzione UPI in India", pib.gov.inGli influencer, in particolare i micro e i nano influencer, costruiscono un rapporto di fiducia autentico con i propri follower, amplificando l'influenza dei loro endorsement. I brand sfruttano piattaforme di social media come Instagram, TikTok e YouTube per un coinvolgimento visivo dinamico con il pubblico. Questo slancio amplia l'accesso al mercato, aumenta la brand awareness e stimola le vendite dirette ai consumatori.
Disponibilità di metodi di pagamento flessibili
La flessibilità delle opzioni di pagamento sta alimentando l'espansione del mercato e-commerce dei prodotti per la cura della persona, ridefinendo le modalità di acquisto dei consumatori e incrementando il tasso di completamento degli ordini. Gli acquirenti richiedono flussi di pagamento sicuri e personalizzati, dalle carte di credito ai portafogli digitali. Questi ultimi gestiscono ormai una quota significativa delle transazioni online a livello globale, consentendo acquisti con un solo tocco e garantendo una maggiore sicurezza per ridurre gli abbandoni del carrello. Nel gennaio 2025, PayPal ha riportato 26.3 miliardi di transazioni di pagamento globali elaborate nel 2024. [2]Fonte: PayPal, "Soluzioni di elaborazione dei pagamenti aziendali", paypal.com. L'integrazione di diverse soluzioni di pagamento rimane essenziale per le piattaforme di e-commerce per mantenere la competitività sul mercato e soddisfare le preferenze dei consumatori in continua evoluzione prodotti per la cura personale segmento. Con il continuo progresso delle tecnologie di pagamento digitale, le aziende che adottano queste innovazioni in materia di pagamenti digitali si assicurano una crescita sostenuta nel settore online della cura della persona.
Personalizzazione basata sull'intelligenza artificiale e raccomandazioni sui prodotti
Le tecnologie di personalizzazione e raccomandazione dei prodotti esercitano un'influenza significativa sul comportamento d'acquisto dei consumatori nel mercato e-commerce dei prodotti per la cura della persona, fungendo da strumenti fondamentali per migliorare il coinvolgimento dei clienti e stimolare la crescita delle vendite. L'intelligenza artificiale generativa e la visione artificiale elevano la ricerca dei prodotti oltre la semplice ricerca per parole chiave. I consumatori traggono notevoli vantaggi da soluzioni sofisticate basate sull'IA, che includono la corrispondenza del colore tramite visione artificiale, strumenti per la creazione di routine basati sulla chat e motori di bundling dinamico, in grado di fornire raccomandazioni di prodotti personalizzate in linea con le preferenze e le esigenze individuali. I brand che integrano l'IA nelle app mobile e nelle piattaforme proprietarie acquisiscono dati di prima parte, riducendo la dipendenza dai cookie di terze parti, in un contesto di normative sulla privacy sempre più stringenti. Queste tecnologie semplificano il processo decisionale, offrendo maggiore praticità e un'esperienza di acquisto su misura. Integrando questi strumenti nelle proprie piattaforme, i brand offrono esperienze di acquisto fluide, riducono i tassi di abbandono del carrello e coltivano una fedeltà duratura dei clienti.
Crescente preferenza per opzioni pulite, sostenibili ed etiche
Il mercato e-commerce dei prodotti per la cura della persona sta attraversando una profonda trasformazione, alimentata dalla crescente domanda dei consumatori di prodotti naturali, sostenibili ed etici. Le etichette "clean" certificate sono passate da nicchia di mercato a standard di consumo diffuso. La maggiore consapevolezza dei consumatori in merito alla composizione degli ingredienti, alle pratiche di sostenibilità e agli standard etici continua a influenzare le decisioni di acquisto, spingendo i produttori a riorientare la propria offerta. Secondo la National Science Foundation, i sistemi di certificazione come NATRUE, COSMOS e USDA Organic forniscono affermazioni verificabili che trovano riscontro nel 74% dei consumatori che considerano gli ingredienti biologici importanti quando acquistano prodotti di bellezza. [3]Fonte: National Science Foundation (NSF), "Il 74% dei consumatori ritiene che gli ingredienti biologici siano importanti nei prodotti per la cura della persona", nsf.orgGli imballaggi ricaricabili riscuotono un forte successo tra i consumatori attenti all'ambiente, in particolare tra la Generazione Z, che considera la sostenibilità uno dei principali fattori di acquisto. I modelli di ricarica basati su abbonamento coniugano i vantaggi ambientali con la praticità quotidiana, promuovendo un coinvolgimento costante e un rifornimento affidabile. I leader di mercato stanno integrando trasparenza sugli ingredienti, approvvigionamento sostenibile e certificazioni cruelty-free per soddisfare queste crescenti aspettative.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei prodotti contraffatti e di qualità inferiore | -0.7% | Globale, con il maggiore impatto nell'area Asia-Pacifico e nei mercati emergenti | Medio termine (2-4 anni) |
| Ostacoli logistici nell'evasione degli ordini e nella consegna | -0.5% | Globale, colpisce in particolare le aree rurali e remote | A lungo termine (≥ 4 anni) |
| L’intensa concorrenza sui prezzi riduce i margini di profitto | -0.6% | Globale, particolarmente grave nei mercati di terze parti | A breve termine (≤ 2 anni) |
| Problemi di privacy dei dati che limitano la personalizzazione | -0.4% | L'Europa e il Nord America guidano le restrizioni normative, espandendosi all'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei prodotti contraffatti e di qualità inferiore
La crescita del mercato globale dell'e-commerce di prodotti per la cura della persona si trova ad affrontare importanti ostacoli a causa della dilagante diffusione di prodotti contraffatti, che minacciano la sicurezza dei consumatori e minano la fiducia nei marchi. Questo problema critico si manifesta prevalentemente sulle piattaforme di e-commerce di terze parti, dove i meccanismi di autenticazione dei prodotti risultano insufficienti. La dogana e la protezione delle frontiere degli Stati Uniti hanno segnalato il sequestro di prodotti per la cura della persona per un valore di 8 milioni di dollari e di profumi per un valore di 57 milioni di dollari nel 2023. [4]Fonte: US Customs and Border Protection, "Statistiche sui sequestri di DPI per l'anno fiscale 2024", cbp.govLe piattaforme di e-commerce sono soggette a una maggiore responsabilità normativa in base a quadri normativi rivisti, tra cui l'eliminazione dell'esenzione de minimis per le spedizioni di basso valore, che ha rafforzato la sorveglianza doganale e reso necessaria l'implementazione di protocolli di verifica dei venditori più rigorosi. Nonostante queste sfide, il mercato dell'e-commerce di prodotti per la cura della persona continua a crescere grazie a misure di conformità più rigorose, strumenti di autenticazione avanzati e catene di approvvigionamento più solide, a tutela dei consumatori e a supporto della continua espansione.
Ostacoli logistici nell'evasione degli ordini e nella consegna
Il mercato dell'e-commerce di prodotti per la cura della persona si trova ad affrontare importanti ostacoli operativi, in particolare nella logistica di evasione degli ordini e consegna. La gestione di diverse formule di prodotto, esigenze di imballaggio e standard normativi transfrontalieri rappresenta una sfida considerevole per le aziende che mirano a una crescita internazionale. Le imprese devono affrontare complesse procedure doganali, oltre alle normative regionali specifiche in materia di imballaggio e ingredienti. La mancata conformità a tali requisiti può comportare ritardi operativi, aumento dei costi e limitazione dell'accesso al mercato. Inoltre, i periodi di punta come festività, vacanze, Capodanno, San Valentino e rientro a scuola esercitano un'enorme pressione sulle reti logistiche, causando problemi di gestione delle scorte e ritardi nelle consegne. Queste problematiche evidenziano la necessità cruciale di sistemi di supply chain resilienti e di solidi quadri normativi in materia di conformità per consentire una crescita costante e un vantaggio competitivo nel mercato globale dell'e-commerce di prodotti per la cura della persona.
Analisi del segmento
Per tipo di prodotto: la cura della pelle domina il panorama della bellezza digitale
Il segmento della cura della pelle è leader di mercato con una quota del 41.52% nel 2025, superando il mercato complessivo della cura della persona. Questa posizione dominante è trainata dai prodotti per il viso potenziati con strumenti diagnostici di realtà aumentata e trasparenza degli ingredienti, che i sostenitori della bellezza pulita privilegiano per le routine mirate a problemi di idratazione, acne e anti-invecchiamento. Il segmento della cura dei capelli registra il tasso di crescita più elevato, raggiungendo un CAGR del 7.10% entro il 2031. Questa crescita è alimentata da piattaforme di personalizzazione che offrono formule basate sull'intelligenza artificiale, personalizzate in base a porosità, texture ed esigenze del cuoio capelluto. I consumatori adottano sempre più shampoo e trattamenti personalizzati che offrono risultati visibili, mentre la domanda di innovazioni mirate alla pulizia, alla riparazione dei legami e al cuoio capelluto aumenta sia nei canali di massa che in quelli premium. I progressi tecnologici, come AirLight Pro di L'Oréal Groupe, uno strumento di asciugatura professionale per capelli lanciato a gennaio 2024, esemplificano questa tendenza.
Il segmento della cura delle labbra sta vivendo una significativa ripresa, trainata dalla ripresa delle attività sociali post-pandemia, che ha incrementato la domanda di prodotti che offrano sia idratazione che benefici estetici. I segmenti dell'igiene orale e dei prodotti per il bagno e la doccia continuano a crescere costantemente, supportati da modelli di abbonamento che semplificano il rifornimento. Nel frattempo, la categoria della cura della persona maschile beneficia di marchi diretti al consumatore come Harry's e Dollar Shave Club, che normalizzano la cura personale maschile attraverso rasoi e prodotti per la cura della pelle. I profumi affrontano il problema della contraffazione adottando soluzioni di lusso autenticate tramite blockchain, come la partnership con Aura di Coty. Inoltre, i prodotti solari sfruttano le approvazioni dei dermatologi, mentre i deodoranti guadagnano terreno con opzioni premium naturali e senza alluminio disponibili su piattaforme proprietarie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per ingredienti: naturali/biologici superano le linee convenzionali
Gli ingredienti tradizionali dominano il mercato globale dei prodotti per la cura della persona venduti online, con una quota di mercato del 70.78%, grazie a catene di approvvigionamento consolidate e prezzi più bassi che attraggono gli acquirenti del mercato di massa. Questo predominio è attribuito a catene di approvvigionamento ben consolidate che garantiscono una disponibilità costante dei prodotti e vantaggi in termini di costi per produttori e rivenditori. Le formulazioni tradizionali continuano ad essere apprezzate per la loro comprovata efficacia, stabilità e scalabilità, in particolare tra i consumatori sensibili al prezzo nei segmenti del mercato di massa, dove convenienza e affidabilità sono fondamentali. L'e-commerce accentua ulteriormente questa distinzione, con gli acquirenti attenti al prezzo che cercano sconti sui marketplace e gli acquirenti orientati al valore che prediligono i siti dei marchi per opzioni certificate e filtrabili, annullando il vantaggio informativo della vendita al dettaglio tradizionale grazie alla scansione istantanea degli ingredienti e ai badge.
Le formulazioni naturali/biologiche guidano la crescita con un CAGR dell'8.95% fino al 2031, superando la media del mercato, poiché i consumatori richiedono certificazioni NATRUE, COSMOS e USDA Organic per contrastare il greenwashing e verificare le dichiarazioni di "clean". Questi ingredienti sono alla base di shampoo, sieri e creme pensati per pelli e cuoio capelluto sensibili, con prezzi premium giustificati dalla trasparenza e dall'approvvigionamento sostenibile. I produttori stanno innovando con nuove formulazioni, adottando imballaggi sostenibili e ottenendo certificazioni per allinearsi alle preferenze dei consumatori. La combinazione di prodotti naturali e biologici premium con strategie di marketing digitale sta accelerando l'adozione sia nei mercati sviluppati che in quelli emergenti.
Per categoria: il segmento premium guida la crescita del valore della bellezza online
I prodotti di largo consumo continuano a dominare il mercato globale dell'e-commerce di prodotti per la cura della persona, detenendo una quota di mercato del 71.36% nel 2025. Le condizioni economiche hanno amplificato la sensibilità dei consumatori al prezzo, spingendo verso comportamenti d'acquisto più orientati al rapporto qualità-prezzo, alimentati da prezzi aggressivi sui marketplace di terze parti e da promozioni che privilegiano i volumi rispetto ai margini in farmacie e ipermercati. Il passaggio di Estée Lauder a piattaforme proprietarie consente di acquisire dati di prima parte per pacchetti personalizzati, proteggendo esperienze di fascia alta dagli sconti standardizzati. Catene di approvvigionamento consolidate, strategie promozionali mirate e una forte presenza sui marketplace online rafforzano ulteriormente il predominio dei prodotti di largo consumo a livello globale.
Si prevede che il segmento premium crescerà in modo significativo, con un tasso di crescita annuo composto del 7.52% fino al 2031, una distribuzione omnicanale fluida e lanci online esclusivi che valorizzano l'esperienza di acquisto esperienziale. Queste offerte di fascia alta prosperano grazie a consulenze virtuali e all'abbinamento di tonalità tramite intelligenza artificiale, promuovendo l'esclusività che supporta prezzi elevati in un contesto di crescita dell'e-commerce. Questa crescita è alimentata dall'aumento del reddito disponibile, dalla crescente domanda di formulazioni avanzate e da una crescente preferenza per esperienze di lusso personalizzate. I marchi premium stanno rafforzando la loro presenza sul mercato attraverso innovazioni tecnologiche, partnership strategiche con influencer e lanci di prodotti online mirati.
Per tipo di piattaforma: crescita e importanza strategica delle piattaforme di proprietà aziendale
Si prevede che i marketplace di terze parti domineranno il mercato globale dell'e-commerce di prodotti per la cura della persona nel 2025, rappresentando l'87.60% della quota di mercato, grazie a un traffico, a sistemi di pagamento e a una logistica senza pari che alimentano i volumi di vendita dei marchi di massa. La strategia ibrida di Glossier, che si espande su Amazon e Sephora, bilancia la portata delle acquisizioni con il valore dei canali di vendita proprietari, sebbene persistano i rischi di standardizzazione. I consumatori prediligono queste piattaforme per la comodità di confrontare i prodotti, trovare prezzi competitivi e consolidare gli acquisti. I principali marketplace come Amazon, Tmall, Flipkart e Shopee consentono ai clienti di acquistare più marchi e categorie in un'unica transazione. Queste piattaforme attraggono gli utenti attraverso recensioni dei clienti, promozioni frequenti e servizi di spedizione affidabili.
Si prevede che le piattaforme di proprietà delle aziende, pur detenendo una quota di mercato inferiore, cresceranno a un CAGR del 9.21% fino al 2031, superando tutti i concorrenti, poiché i marchi acquisiranno dati proprietari, controllo dei margini e relazioni dirette che i marketplace non possono eguagliare. Le app mobili con diagnosi dermatologica basata sull'intelligenza artificiale e prove virtuali fidelizzano i clienti, trasformando gli acquirenti occasionali in abbonati e proteggendo la differenziazione dalle guerre di prezzo. Questa crescita è trainata dalla crescente adozione di strategie di vendita diretta al consumatore (DTC), che migliorano il coinvolgimento e la personalizzazione dei clienti.
Analisi geografica
Mercato dei prodotti per la cura della persona venduti via e-commerce nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico dominerà il mercato con una quota del 42.10% entro il 2025, con un robusto CAGR del 9.88% fino al 2031. Questa crescita è alimentata dalla rapida evoluzione del panorama del commercio al dettaglio digitale in Cina e dall'Unified Payments Interface (UPI) in India, che ha elaborato oltre 100 miliardi di transazioni nel 2025, consentendo a piattaforme come Nykaa di espandersi nelle città di secondo e terzo livello. Le super-app mobile-first e le normative sulla localizzazione dei dati rafforzano ulteriormente la leadership della regione. Il Sud-est asiatico sta emergendo come un mercato e-commerce fondamentale per la bellezza, trainato dalla crescita della classe media e dai progressi nelle infrastrutture internet. Il predominio della regione è sostenuto dal comportamento dei consumatori mobile-first e dagli ecosistemi di super-app che integrano la bellezza con i servizi correlati. Piattaforme come Alibaba e Shopee svolgono un ruolo fondamentale nel fornire accesso al mercato alle aree in via di sviluppo.
Mercato nordamericano dell'e-commerce di prodotti per la cura della persona
Il Nord America si conferma leader nel mercato dell'e-commerce di prodotti per la cura della persona, dimostrando una crescita costante nonostante le sfide politiche e di mercato, a testimonianza della sua maturità e della saturazione nei centri urbani. La regione beneficia di reti logistiche consolidate, un'elevata diffusione delle carte di credito e una crescente concorrenza da parte di marchi che vendono direttamente al consumatore, bypassando i canali di vendita al dettaglio tradizionali. La crescita è ulteriormente supportata da un elevato reddito disponibile, consolidate abitudini di cura della persona, opzioni di consegna in giornata, programmi fedeltà e una crescente attenzione da parte dei consumatori alle esigenze dermatologiche e di cura dei capelli.
Mercato EMEA dei prodotti per la cura della persona venduti via e-commerce
I mercati europei continuano a ricoprire un ruolo significativo nel commercio online di prodotti di bellezza, trainati da una maggiore consapevolezza ambientale. Secondo i dati di IfD Allensbach, 21.91 milioni di consumatori di lingua tedesca hanno espresso la volontà di aumentare la spesa in prodotti ecosostenibili nel 2024. Sebbene i requisiti di conformità al GDPR impongano costi operativi più elevati, creano anche un vantaggio competitivo per i marchi che investono in tecnologie di personalizzazione che tutelano la privacy. Nel frattempo, Medio Oriente e Africa rimangono mercati più piccoli, limitati da una logistica frammentata e da una minore adozione dell'e-commerce. Tuttavia, i paesi del Consiglio di Cooperazione del Golfo stanno registrando una rapida crescita, supportata dall'elevata penetrazione degli smartphone e dalle iniziative di trasformazione digitale guidate dai governi.
Panorama competitivo
Il mercato è moderatamente consolidato, con attori chiave come L'Oréal SA, Procter & Gamble Company, Unilever PLC, Colgate-Palmolive Company e Natura & Co Holding SA che detengono quote di mercato significative. Queste aziende utilizzano catene di fornitura globali, distribuzione omnicanale e portafogli di marchi diversificati che spaziano dai segmenti di massa a quelli premium. Nel frattempo, i nuovi operatori diretti al consumatore sfruttano il posizionamento di nicchia, le reti di influencer e i dati di prima parte per attrarre una fascia demografica più giovane con costi di acquisizione clienti inferiori. Queste aziende continuano a rafforzare le loro posizioni attraverso l'innovazione e le acquisizioni strategiche.
L'adozione della tecnologia definisce sempre più il vantaggio competitivo, con le aziende leader che investono in esperienze mobile-first, personalizzazione che tutela la privacy e visibilità della supply chain per consentire un rapido riassortimento e ridurre al minimo i casi di esaurimento scorte. Ad esempio, L'Oréal ha introdotto la piastra Light Straight + Multi-styler e una maschera viso LED dotata di tecnologia brevettata a infrarossi. I marchi che non riescono a integrare queste funzionalità rischiano la mercificazione su marketplace di terze parti, dove la concorrenza sui prezzi erode i margini e la fidelizzazione dei clienti. Questi sviluppi evidenziano come le aziende tradizionali stiano stringendo partnership strategiche per migliorare le capacità digitali.
Il panorama competitivo si sta evolvendo con l'adozione di modelli di business digitali da parte di nuovi operatori, l'utilizzo di canali di vendita sui social media e la collaborazione con i creatori di contenuti. Queste aziende rivoluzionano le reti di distribuzione convenzionali sviluppando canali diretti al consumatore e sfruttando l'analisi dei dati dei clienti per rafforzare la propria presenza sul mercato. Stanno emergendo opportunità in segmenti sottoserviti come la cura della persona maschile, dove i modelli di abbonamento rimangono sottopenetrati rispetto alla bellezza femminile, e nell'igiene orale con formulazioni naturali, dove i sistemi di certificazione sono in ritardo rispetto a quelli per la cura della pelle e dei capelli. Tra i disruptor emergenti figurano piattaforme di personalizzazione come Prose e Function of Beauty, che utilizzano la formulazione algoritmica per bypassare i tradizionali cicli di sviluppo del prodotto, e marchi di lusso autenticati tramite blockchain che affrontano il problema della contraffazione attraverso certificati digitali serializzati.
Leader del settore dell'e-commerce di prodotti per la cura della persona
-
L'Oreal SA
-
Procter & Gamble Company
-
PLC Unilever
-
Estée Lauder Companies Inc.
-
Natura & Co Holding SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: L'Oréal SA ha presentato al CES 2026 Light Straight + Multi-styler e la maschera viso LED, con tecnologia a infrarossi brevettata e modulo luce per migliorare i risultati su capelli e pelle.
- Dicembre 2025: Estée Lauder Companies e Jo Malone London presentano un consulente di profumi basato sull'intelligenza artificiale, sviluppato con l'intelligenza artificiale di Google Cloud. Sfrutta l'intelligenza artificiale avanzata per ricreare digitalmente l'esperienza di consulenza in negozio. Questo consulente di profumi è disponibile su JoMalone.com.
- Maggio 2025: CHANEL ha lanciato i suoi prodotti di profumeria e bellezza su Nykaa, rendendoli disponibili tramite l'app, il sito web e alcuni negozi Nykaa Luxe selezionati in tutta l'India. Il marchio ha uno spazio dedicato sulla piattaforma Nykaa dove i clienti possono esplorare e acquistare la sua gamma di prodotti.
- Febbraio 2025: Suave Brands Company ha ampliato la sua linea di prodotti di bellezza introducendo 34 nuovi articoli. L'azienda continua a concentrarsi sulla fornitura di prodotti di alta qualità a prezzi accessibili, offrendo prestazioni premium nei prodotti per la cura personale di tutti i giorni. I prodotti Suave sono distribuiti attraverso una rete di oltre 60,000 punti vendita negli Stati Uniti e tramite Amazon.
Ambito del rapporto sul mercato globale dei prodotti per la cura della persona venduti via e-commerce
Il mercato dell'e-commerce di prodotti per la cura della persona comprende la vendita online di articoli di bellezza e per la cura della persona. Offre ai consumatori la comodità di acquistare online da casa.
Il mercato dei prodotti per la cura della persona venduti online è segmentato in base a tipologia di prodotto, ingredienti, categoria, tipo di piattaforma e area geografica. Per tipologia di prodotto, il mercato è segmentato in cura della pelle, cura dei capelli, prodotti per il bagno e la doccia, deodoranti e antitraspiranti, igiene orale, prodotti per la cura dell'uomo, prodotti solari, profumi e fragranze. In base agli ingredienti, il mercato è segmentato in prodotti convenzionali e naturali/biologici. In base alla categoria, il mercato è segmentato in prodotti di massa e prodotti premium. In base al tipo di piattaforma, il mercato è segmentato in marketplace di terze parti e piattaforme proprietarie delle aziende. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia Pacifico, Sud America, Medio Oriente e Africa. La stima delle dimensioni del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Cura dei capelli | Shampoo |
| Condizionatore | |
| Colorante per capelli | |
| Prodotti per lo styling dei capelli | |
| Altro | |
| Cura della pelle | Prodotti per la cura del viso |
| Prodotti per la cura del corpo | |
| Prodotti per la cura delle labbra e delle unghie | |
| Bagno e doccia | Gel per la doccia |
| Saponi | |
| Altro | |
| Oral Care | in legno |
| Dentifricio | |
| Collutorio e risciacqui | |
| Altro | |
| Prodotti per la cura degli uomini | |
| Prodotti per la cura del sole | |
| Deodoranti e antitraspiranti | |
| Profumi e fragranze |
| Convenzionale |
| Naturale / organico |
| Massa |
| Premium |
| Mercato di terze parti |
| Piattaforma di proprietà aziendale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Cura dei capelli | Shampoo |
| Condizionatore | ||
| Colorante per capelli | ||
| Prodotti per lo styling dei capelli | ||
| Altro | ||
| Cura della pelle | Prodotti per la cura del viso | |
| Prodotti per la cura del corpo | ||
| Prodotti per la cura delle labbra e delle unghie | ||
| Bagno e doccia | Gel per la doccia | |
| Saponi | ||
| Altro | ||
| Oral Care | in legno | |
| Dentifricio | ||
| Collutorio e risciacqui | ||
| Altro | ||
| Prodotti per la cura degli uomini | ||
| Prodotti per la cura del sole | ||
| Deodoranti e antitraspiranti | ||
| Profumi e fragranze | ||
| Per ingredienti | Convenzionale | |
| Naturale / organico | ||
| Per Categoria | Massa | |
| Premium | ||
| Per tipo di piattaforma | Mercato di terze parti | |
| Piattaforma di proprietà aziendale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'e-commerce di prodotti per la cura della persona?
Il mercato è stato valutato a 138.91 miliardi di dollari nel 2026 e si prevede che raggiungerà i 189.36 miliardi di dollari entro il 2031.
Quale categoria di prodotti di bellezza guida le vendite online?
La cura della pelle occupa la prima posizione con una quota di fatturato del 41.52%, trainata dalle tendenze del benessere preventivo.
Quale regione contribuisce attualmente alla quota maggiore del fatturato globale del settore della bellezza digitale?
Nel 2025, l'area Asia-Pacifico ha generato il 42.10% delle vendite mondiali, grazie anche al commercio in live streaming e ai sistemi di pagamento istantaneo.
Quanto sono importanti i marketplace di terze parti?
I marketplace rappresentano l'87.60% del valore totale, ma i siti di proprietà dei marchi si stanno espandendo più rapidamente poiché le aziende cercano di ottenere il controllo dei dati.


