

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
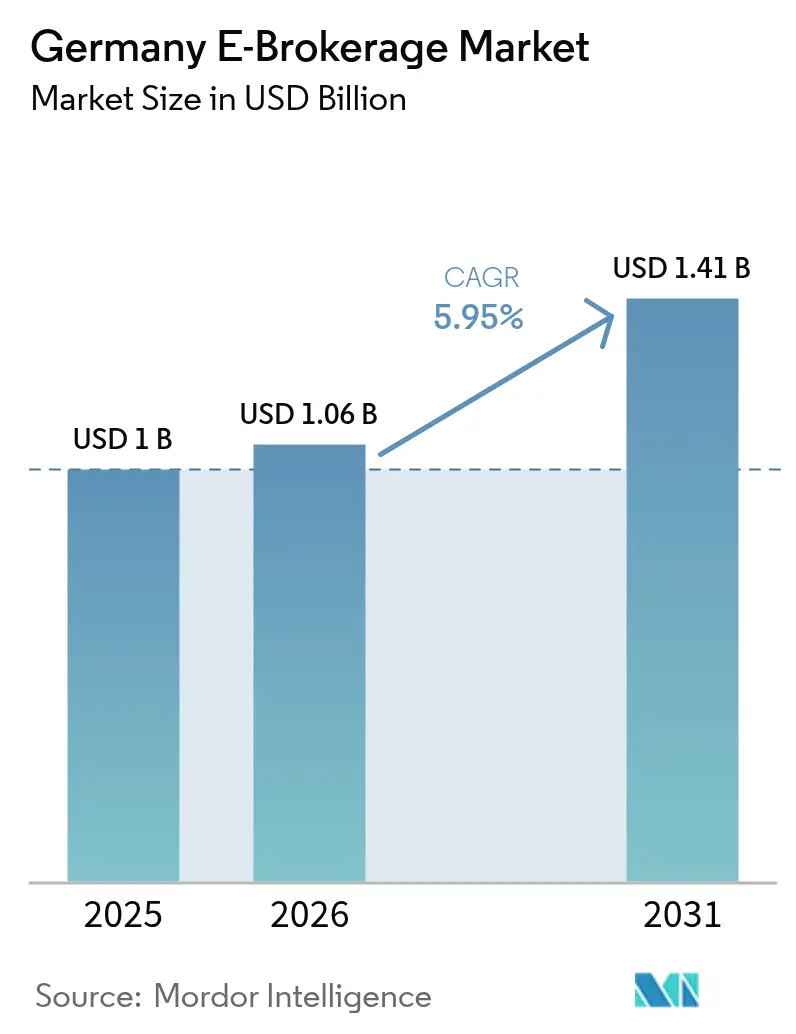
| Dimensione del mercato (2026) | 1.06 miliardo di dollari |
| Dimensione del mercato (2031) | 1.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.95% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tedesco dell'e-brokeraggio di Mordor Intelligence
Il mercato tedesco dell'e-brokerage aveva un valore di 1.00 miliardi di dollari nel 2025 e si prevede che crescerà da 1.06 miliardi di dollari nel 2026 a 1.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.95% durante il periodo di previsione (2026-2031). L'aumento delle piattaforme mobile-first, la transizione accelerata verso il trading a commissioni zero e le iniziative normative di supporto stanno guidando una crescita costante tra gli investitori al dettaglio. L'intensità competitiva è in aumento, poiché le banche tradizionali digitalizzano le loro offerte, mentre le fintech introducono investimenti frazionari e conti correnti ad alto rendimento che attraggono depositi dagli istituti tradizionali. La resilienza del mercato è messa alla prova dall'imminente divieto dell'Unione Europea sui ricavi derivanti dai pagamenti per il flusso degli ordini (PFOF), tuttavia i principali broker si stanno diversificando in modelli di abbonamento, piattaforme di trading proprietarie e API di brokeraggio integrate per compensare la perdita di entrate. L'affidabilità delle piattaforme, la sicurezza informatica e la disponibilità di talenti rimangono fattori critici di successo, mentre la BaFin intensifica la supervisione ai sensi della legge sulla resilienza operativa digitale. Permangono differenze di crescita regionali, con la Germania occidentale che contribuisce con i volumi maggiori, mentre la Germania orientale registra lo slancio più forte grazie alla rapida adozione del digitale e alla minore penetrazione delle banche tradizionali.
Punti chiave del rapporto
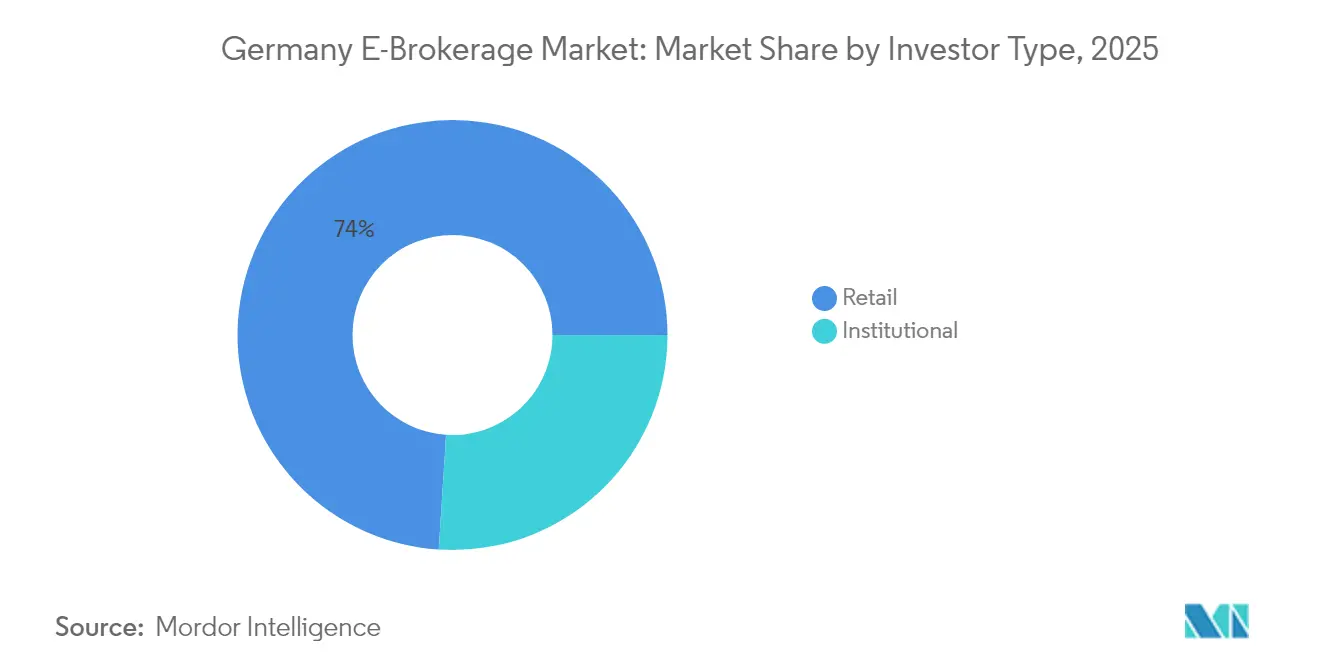
- Per tipologia di investitori, nel 2025 gli investitori al dettaglio rappresentavano il 73.98% della quota di mercato dell'e-brokeraggio tedesco, mentre si prevede che la dimensione del mercato dell'e-brokeraggio tedesco per gli investitori al dettaglio di età inferiore ai 35 anni crescerà più rapidamente, con un CAGR del 16.05% tra il 2026 e il 2031.
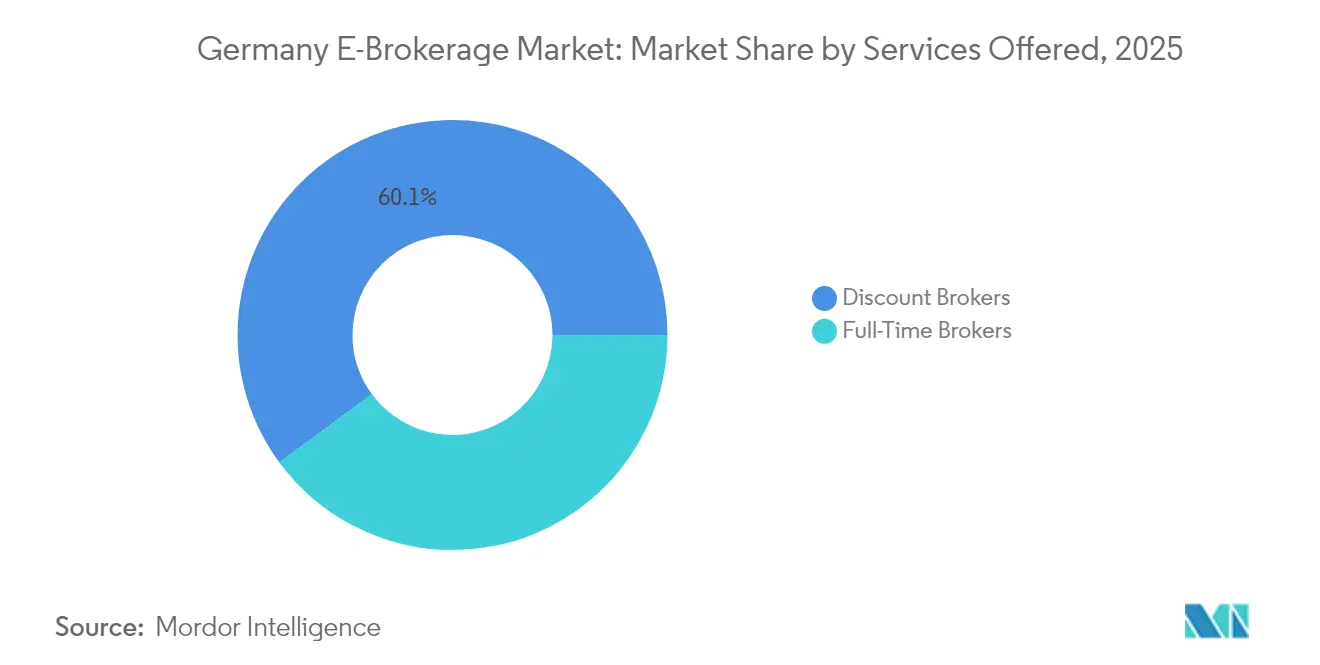
- In base ai servizi offerti, nel 2025 i broker scontati hanno conquistato il 60.10% della quota di mercato dell'e-brokeraggio tedesco, con una crescita prevista del mercato dell'e-brokeraggio tedesco per le offerte di API embedded-broker (BaaS) al CAGR più elevato del 17.85% nel periodo 2026-2031.
- In base alle operazioni, nel 2025 gli operatori nazionali detenevano l'82.65% della quota di mercato dell'e-brokeraggio tedesco, mentre si prevede che le dimensioni del mercato dell'e-brokeraggio tedesco per le app gestite all'estero registreranno un CAGR del 13.95% fino al 2031.
- Per regione, la Germania Ovest è stata in testa con il 28.05% della quota di mercato dell'e-brokeraggio tedesco nel 2025, mentre si prevede che le dimensioni del mercato dell'e-brokeraggio tedesco nella Germania Est cresceranno più rapidamente, con un CAGR del 6.20% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'e-brokeraggio in Germania
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei modelli a zero commissioni | + 1.2% | Hub nazionali e urbani | A breve termine (≤ 2 anni) |
| Passaggio generazionale alle app mobile-first | + 0.9% | Berlino, Monaco, Amburgo | Medio termine (2-4 anni) |
| Iniziativa di proporzionalità BaFin | + 0.7% | Nationwide | Medio termine (2-4 anni) |
| Offerte di interessi in contanti superiori al 2.25% | + 0.8% | Aree urbane competitive | A breve termine (≤ 2 anni) |
| API per azioni frazionarie che consentono transazioni da 1 € | + 0.6% | Demografia esperta di tecnologia | A lungo termine (≥ 4 anni) |
| Pilastro di equità della riforma pensionistica | + 1.1% | Nationwide | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei modelli a zero commissioni attrae i nuovi investitori
Il trading a zero commissioni ha eliminato le barriere all'ingresso e ha attirato milioni di tedeschi sensibili al prezzo sui mercati dei capitali. I broker che facevano affidamento sui ricavi del PFOF devono ora compensare le perdite prima del divieto del 2026, il che ha spinto verso iniziative come il lancio dell'exchange proprietario di Scalable Capital che cattura direttamente gli spread. La transizione introduce incertezza sui prezzi, ma incentiva anche l'innovazione nei livelli di abbonamento e nei prodotti di gestione della liquidità. Gli studi BaFin indicano che il PFOF ha offerto un'esecuzione favorevole per gli ordini di piccole dimensioni, ma le transazioni più grandi hanno dovuto affrontare problemi di qualità. Le piattaforme in grado di cambiare rapidamente direzione sono posizionate per acquisire quote di mercato una volta che le commissioni torneranno a emergere, mentre quelle che si muovono in ritardo rischiano la compressione dei margini.
Passaggio generazionale alle app di investimento mobile-first
Gli utenti più giovani effettuano transazioni con maggiore frequenza, diversificano più rapidamente e mostrano un maggiore interesse per le criptovalute e i derivati rispetto alle generazioni più anziane. La BaFin ha avvertito che le modifiche comportamentali nella progettazione delle app possono distorcere il processo decisionale, spingendo i broker a perfezionare le interfacce che privilegiano la protezione degli investitori [1] Bundesministerium der Finanzen, “Das Generationenkapital: für eine moderne Rente,” BMF.de . Le banche tradizionali si trovano ad affrontare continue sfide nell'affrontare le lacune di usabilità, il che continua a rafforzare il vantaggio competitivo degli operatori nativi digitali. In Germania, si prevede che l'invecchiamento della popolazione fungerà da fattore chiave di trasformazione nel mercato dell'e-brokerage. Si prevede che le sue mutevoli preferenze influenzeranno in modo significativo gli standard di progettazione delle piattaforme, stabilendo nuovi parametri di riferimento per il settore. È probabile che questa tendenza demografica abbia anche un impatto sulle strategie di mercato, costringendo i fornitori di servizi a innovare e adattarsi per soddisfare le esigenze in evoluzione di questo segmento di consumatori in crescita.
L'iniziativa di proporzionalità della BaFin riduce i costi di conformità per i piccoli broker
La BaFin ora adatta l'intensità della vigilanza alle dimensioni delle imprese, riducendo gli obblighi di rendicontazione per circa 950 piccole istituzioni, diminuendo così le spese fisse di conformità. Questo alleggerimento consente alle startup di convogliare le risorse nell'innovazione di prodotto anziché nei costi generali di regolamentazione. La misura è in linea con le linee guida del Comitato di Basilea sulla proporzionalità e incoraggia un settore dinamico di broker specializzati [2] Comitato di Basilea, "Proporzionalità nella regolamentazione e nella vigilanza bancaria", bis.org . I principali operatori di mercato continuano a rispettare rigorosi standard prudenziali, creando un quadro stratificato che probabilmente guiderà le future tendenze di consolidamento. Questo approccio strategico migliora la diversità competitiva all'interno del mercato, favorendo al contempo una crescita e uno sviluppo sostenibili nel settore del brokeraggio elettronico in Germania.
Riforma delle pensioni: introduzione del pilastro pensionistico basato su fondi azionari
Il programma Generationenkapital destina 200 miliardi di euro agli investimenti nei mercati dei capitali entro la metà degli anni 2030, integrando il sistema pensionistico a ripartizione tedesco [3] BaFin, “DORA: il conto alla rovescia è iniziato”, bafin.de . Upvest, in collaborazione con altri stakeholder, promuove l'adozione di un modello di conto di custodia progettato per allocare i contributi direttamente in portafogli di investimento diversificati. Le società di intermediazione che offrono un'ampia gamma di ETF, strutture tariffarie competitive e un supporto formativo completo sono ben posizionate per capitalizzare su questo sviluppo. Sebbene la tempistica di attuazione estesa indichi che gli afflussi aumenteranno progressivamente, la riforma stabilisce la proprietà azionaria come componente fondamentale della pianificazione pensionistica. Si prevede che questa iniziativa amplierà il mercato di riferimento per le società di intermediazione online in Germania, creando nuove opportunità di crescita e penetrazione del mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieto UE sul pagamento per flusso di ordini | -1.8% | A livello UE, focus sulla Germania | A breve termine (≤ 2 anni) |
| Incidenti informatici e interruzioni della piattaforma | -0.6% | Nationwide | Medio termine (2-4 anni) |
| Crescente avversione al rischio nel commercio al dettaglio | -0.4% | Nationwide | A breve termine (≤ 2 anni) |
| Carenza di talenti nel cloud e nell'IT | -0.7% | Hub tecnologici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il divieto UE sui pagamenti in base al flusso degli ordini riduce i pool di entrate
Dal 2026, i broker del mercato tedesco dell'e-brokerage dovranno affrontare l'eliminazione del Payment for Order Flow (PFOF) come fonte di reddito, che storicamente ha supportato modelli di trading a zero commissioni. Questo cambiamento normativo sta spingendo le aziende a esplorare strategie alternative per compensare l'impatto finanziario. Ad esempio, Scalable Capital ha lanciato la propria borsa, dimostrando un approccio proattivo al recupero dei flussi di reddito persi. Tali iniziative riflettono una tendenza più ampia del settore verso l'innovazione e l'adattamento in risposta ai cambiamenti normativi. Tuttavia, i market maker hanno espresso preoccupazione per il fatto che le sedi di negoziazione integrate possano replicare i conflitti di interesse precedentemente associati al PFOF, attirando potenzialmente una supervisione normativa più rigorosa. Questo sviluppo evidenzia la crescente urgenza per i broker di diversificare i propri modelli di reddito per mantenere la competitività e garantire la stabilità finanziaria a lungo termine in un contesto di mercato sempre più regolamentato.
Incidenti informatici e interruzioni della piattaforma che innescano controlli normativi
L'interruzione del servizio di Trade Republic nell'aprile 2025 ha generato oltre 7,000 reclami e ha spinto la BaFin a sottolineare gli standard di disponibilità della piattaforma [4] The Munich Eye, “Trade Republic Experiences Service Disruptions Amid Market Decline,” themunicheye.com . Dal 2025 in poi, il Digital Operational Resilience Act (DORA) è destinato a imporre rigorosi requisiti di controllo ICT, con conseguente notevole aumento dei costi di conformità. Questo cambiamento normativo eserciterà probabilmente una pressione significativa sulle società di intermediazione più piccole, che potrebbero incontrare difficoltà nella gestione di questi ulteriori oneri finanziari e operativi. Nel 2023, la BaFin ha segnalato che 7.12 milioni di utenti sono stati colpiti da incidenti relativi ai servizi di pagamento, sottolineando la suscettibilità del settore ai rischi operativi. Si prevede che l'implementazione di quadri di governance rafforzati favorirà le aziende con una solida infrastruttura tecnologica e forti riserve di capitale, consentendo loro di affrontare i cambiamenti normativi in modo più efficace e di mantenere un vantaggio competitivo sul mercato.
Analisi del segmento
Per tipo di investitore: il predominio del commercio al dettaglio guida l'evoluzione del mercato
Nel 2025, gli investitori al dettaglio detenevano il 73.98% del mercato tedesco dell'e-brokerage, grazie alla rimozione delle barriere di costo e di conoscenza da parte delle piattaforme digitali. Si prevede che il segmento crescerà a un CAGR del 16.05% fino al 2031, sostenuto dagli investimenti frazionari e da un design mobile intuitivo che incoraggia la partecipazione per la prima volta. Gli utenti più giovani effettuano più operazioni e adottano una gamma più ampia di prodotti, tra cui criptovalute e derivati, rispetto ai clienti istituzionali. I broker soddisfano le loro esigenze con interfacce gamificate e contenuti formativi in tempo reale, sebbene le autorità di regolamentazione stiano esaminando attentamente eventuali manipolazioni comportamentali. Il segmento istituzionale rimane stabile, sfruttando l'e-brokerage per un'esecuzione efficiente in termini di costi e l'accesso a classi di attività alternative al tradizionale prime brokerage. Le norme sulla best execution della MiFID II promuovono la diversificazione delle sedi di negoziazione, garantendo la continua rilevanza dei broker elettronici.
Le dinamiche in evoluzione della crescita del mercato retail stanno guidando un cambiamento strategico nello sviluppo dei prodotti, con una maggiore attenzione all'integrazione di funzionalità di microinvestimento e piani ETF ricorrenti progettati per accogliere contributi mensili più piccoli e costanti. Contemporaneamente, i clienti istituzionali stanno dimostrando una crescente domanda di funzionalità sofisticate, tra cui meccanismi avanzati di order routing, analisi complete e accesso a pool di liquidità esclusivi. Questi requisiti stanno promuovendo la creazione di livelli di servizio premium su misura per soddisfare le complesse esigenze degli operatori istituzionali. Sebbene i volumi di negoziazione istituzionali siano relativamente inferiori, i loro flussi contribuiscono in modo significativo ad aumentare la profondità del mercato e a stabilizzare gli spread bid-ask, migliorando così l'efficienza e la qualità complessive del mercato. Inoltre, i quadri normativi volti a tutelare gli investitori retail stanno esercitando una notevole influenza sulla progettazione delle piattaforme, in particolare in ambiti quali le pratiche di informativa e i protocolli di gestione del rischio. Queste considerazioni normative stanno plasmando decisioni architetturali che rispondono alle specifiche esigenze dei segmenti di clientela sia retail che istituzionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per servizi offerti: i modelli di sconto rimodellano l'economia del settore
Nel 2025, i broker a basso costo hanno conquistato il 60.10% del mercato tedesco dell'e-brokeraggio, grazie alla propensione degli investitori a preferire l'esecuzione autonoma e a commissioni basse. I prezzi a zero commissioni ora subiscono pressioni di sostenibilità derivanti dal divieto PFOF, stimolando la diversificazione attraverso pacchetti di abbonamento, interessi attivi e piattaforme di trading proprietarie. Le API integrate dei broker registrano la crescita più rapida, con un CAGR del 17.85%, consentendo alle fintech e ai brand non finanziari di integrare moduli di trading chiavi in mano senza dover costruire infrastrutture. I broker full-service mantengono una nicchia tra i clienti facoltosi che apprezzano la consulenza e le strategie specializzate, ma devono difendere i margini dalle sfide digitali.
Lemon.markets rappresenta un esempio significativo del trend del brokerage-as-a-service, fornendo un'infrastruttura di trading con licenza BaFin a partner che puntano a migliorare l'esperienza utente e ottimizzare i canali di distribuzione. Le piattaforme di brokeraggio a basso costo, come Scalable Capital, affrontano la sfida della compressione dei margini internalizzando il flusso degli ordini tramite EIX, consentendo loro di trattenere il reddito da spread precedentemente allocato a piattaforme di trading esterne. Nel frattempo, i broker full-service stanno diversificando la loro offerta integrando servizi a valore aggiunto come l'ottimizzazione fiscale, la pianificazione patrimoniale e le strategie di investimento alternative per giustificare le loro strutture commissionali e rimanere competitivi. Questa crescente frammentazione dei servizi all'interno del mercato tedesco del brokeraggio elettronico sta favorendo una maggiore scelta da parte dei clienti e promuovendo un maggiore grado di innovazione nel settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per operazione: focus nazionale in mezzo alla crescita transfrontaliera
Nel 2025, i broker nazionali controllavano l'82.65% della quota di mercato dell'e-brokeraggio in Germania, a dimostrazione della fiducia degli investitori nella supervisione e nella gestione fiscale locali. Le app gestite all'estero, tuttavia, si stanno espandendo a un CAGR del 13.95%, grazie al passaporto UE e all'offerta di prodotti differenziati come portafogli crittografici e tematici. I clienti tedeschi apprezzano il supporto in lingua madre e le dichiarazioni fiscali chiare, offrendo agli operatori nazionali un vantaggio in termini di facilità d'uso. Tuttavia, piattaforme come Kraken estendono la loro portata attraverso partnership con depositari autorizzati dalla BaFin, riducendo il divario esperienziale.
Le società di intermediazione nazionali sfruttano i loro rapporti consolidati con le banche e la loro capacità di integrare i sistemi di pagamento locali, ottimizzando così il processo di onboarding dei clienti. D'altro canto, i nuovi operatori esteri spesso si differenziano eccellendo in segmenti di mercato specializzati o sfruttando i vantaggi di costo derivanti dalle economie di scala in più mercati. I requisiti normativi imposti dalla BaFin, tra cui la necessità di una presenza locale significativa e il rispetto di rigorosi standard di tutela degli investitori, creano significative barriere alla conformità. Queste normative scoraggiano i concorrenti opportunisti, favorendo al contempo gli operatori con impegni a lungo termine sul mercato. Di conseguenza, il panorama competitivo sta transitando verso un equilibrio strategico, caratterizzato da solidi operatori nazionali che mantengono la leadership di mercato e agili concorrenti internazionali che introducono dinamiche competitive.
Analisi geografica
La Germania Ovest ha generato il 28.05% dei ricavi del 2025, grazie alla concentrazione della ricchezza attorno a Francoforte, Düsseldorf e Monaco. Banche consolidate, hub fintech e ampi bacini di talenti sostengono una domanda sofisticata di servizi per il mercato dei capitali. Tuttavia, la saturazione delle piattaforme e l'intensa rivalità limitano i tassi di crescita, spingendo i broker a cercare utenti incrementali altrove. Il CAGR del 6.20% della Germania Est fino al 2031 ne sottolinea il potenziale, poiché la penetrazione degli smartphone e i programmi di inclusione finanziaria favoriscono gli investimenti digitali. Un minore coinvolgimento storico con le banche tradizionali si traduce in minori attriti nel passaggio ai servizi basati su app.
La Germania settentrionale e meridionale presentano diverse opportunità, plasmate rispettivamente dalla ricchezza del commercio marittimo e dalla ricchezza dei cluster tecnologici. I centri universitari della Germania centrale generano gruppi di esperti di tecnologia che consolidano un'adozione costante. Il regime normativo uniforme della BaFin garantisce una tutela coerente degli investitori a livello nazionale, consentendo alle piattaforme di scalare le funzionalità in modo efficiente in tutte le regioni. Con la riduzione delle lacune nelle infrastrutture digitali, si prevede che le differenze regionali nei tassi di adozione si ridurranno, integrando ulteriormente il mercato tedesco dell'e-brokeraggio.
Panorama normativo
L'attività di intermediazione elettronica in Germania è regolata dalla Legge sugli istituti finanziari (WpIG) e dalla Legge sul commercio di titoli (WpHG), che riflettono i requisiti di condotta e autorizzazione previsti dalla MiFID II e soggetti alla supervisione della BaFin. Un importante cambiamento normativo è rappresentato dal divieto a livello europeo del pagamento per il flusso di ordini (PFOF), che entrerà pienamente in vigore in Germania il 1° luglio 2026, dopo il periodo di transizione nazionale, e che inciderà direttamente sui modelli di monetizzazione a commissioni zero.
Oltre alle aspettative in termini di incentivi e migliore esecuzione, si stanno intensificando gli obblighi in materia di trasparenza e resilienza operativa. Le principali disposizioni del MiFIR in materia di revisione della trasparenza, previste dal Regolamento delegato (UE) 2025/1246, sono in vigore dal 2 marzo 2026, e il 16 aprile 2026 la BaFin ha emesso un ordine generale relativo ai requisiti di trasparenza post-negoziazione per il debito sovrano tedesco. La BaFin ha inoltre posto l'accento sulla capacità del sistema e sulla gestione delle emergenze nelle comunicazioni di vigilanza, rafforzando i requisiti di disponibilità e controllo per i broker basati su app, in quanto la supervisione dei rischi ICT aumenta in base alle aspettative legate al DORA.
Analisi della catena del valore
La catena del valore del brokeraggio elettronico in Germania inizia con l'acquisizione e l'onboarding dei clienti (KYC/AML e apertura del conto), per poi passare all'esperienza utente di trading (app mobile e web), all'instradamento e all'esecuzione degli ordini (piattaforme di negoziazione e market maker), alla custodia e al regolamento (inclusi i collegamenti con l'infrastruttura post-negoziazione europea) e, infine, alla reportistica per i clienti e alla documentazione fiscale. I ricavi derivano da commissioni o livelli di abbonamento, spread e vantaggi economici delle piattaforme di negoziazione (ove applicabili), interessi sui saldi di cassa e servizi a valore aggiunto (ricerca, analisi e strumenti di gestione del portafoglio). Con il divieto dei PFOF (Private Finance Of Funds) in vigore dal 1° luglio 2026, la monetizzazione si sposta verso prezzi trasparenti e flussi di reddito non derivanti dai PFOF.
Tra gli elementi abilitanti figurano i fornitori di servizi di intermediazione e custodia regolamentati dalla BaFin e un ecosistema in crescita di infrastrutture B2B per la gestione patrimoniale e il settore del wealthtech. Fornitori di piattaforme e servizi basati su API, come Upvest e aixigo (Amundi Technology), supportano flussi di lavoro integrati per il wealth management e la gestione patrimoniale digitale per banche, compagnie assicurative e distributori, mentre i fornitori di portafogli e strumenti (ad esempio iComps, The Double Alpha Factory e Xaver) contribuiscono con servizi di consulenza, costruzione di portafogli e funzionalità di vendita digitale. I principali ostacoli rimangono la conformità normativa ai sensi del WpIG/WpHG (autorizzazione, incentivi e salvaguardia del patrimonio dei clienti) e i requisiti di resilienza operativa, che innalzano gli standard per sistemi, controlli e stabilità dei picchi di carico.
Panorama competitivo
I primi cinque broker controllano una quota significativa di asset in custodia, creando un settore concentrato ma dinamico. Trade Republic conta oltre 10 milioni di utenti e 156.2 miliardi di dollari (150 miliardi di euro) di asset, sfruttando una licenza bancaria completa per integrare pagamenti, risparmi e investimenti. FlatexDEGIRO segue con 2.96 milioni di clienti e 67.28 miliardi di dollari (64.6 miliardi di euro) di AuC attraverso una strategia dual-brand rivolta a trader attivi e in cerca di valore. Scalable Capital sfrutta il suo exchange proprietario, EIX, come elemento di differenziazione strategica, posizionandosi per adattarsi efficacemente al panorama di mercato in evoluzione nell'era post-Payment for Order Flow (PFOF). Questo approccio sottolinea l'attenzione dell'azienda all'innovazione e il suo impegno nell'affrontare i cambiamenti normativi e operativi nel settore dei servizi finanziari.
Operatori emergenti come i "lemon". I mercati perseguono opportunità di brokeraggio come servizio, consentendo ai marchi non finanziari di integrare il trading senza oneri di licenza diretti. Le banche tradizionali come MaxBlue e DKB di Deutsche Bank rinnovano le interfacce e riducono le commissioni per proteggere la propria quota di mercato, ma i sistemi legacy ostacolano l'agilità. Il divieto UE di PFOF è il principale catalizzatore del cambiamento strategico, ridistribuendo i vantaggi economici verso i broker in grado di internalizzare l'esecuzione o monetizzare i servizi in contanti e in abbonamento. La resilienza operativa è diventata prioritaria dopo che l'interruzione di Trade Republic ha attirato l'attenzione della BaFin, trasformando la solidità IT in un fattore di differenziazione cruciale. La carenza di talenti e l'aumento dei costi di conformità favoriscono ulteriormente gli operatori storici ben capitalizzati, ma le regole di proporzionalità lasciano spazio a specialisti di nicchia che si rivolgono a segmenti sottoserviti.
Leader del settore dell'e-brokeraggio in Germania
Trade Republic GmbH
flatexDEGIRO AG
Scalable Capital Broker GmbH
finanzen.net ZERO (Gratisbroker AG)
Smartbroker Plus (wallstreet:online)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Trade Republic ha introdotto una nuova piattaforma tecnologica per il trading, caratterizzata da un book degli ordini aggregato su 30 borse globali e dall'esecuzione diretta al miglior prezzo. Il lancio allinea la piattaforma al contesto di esecuzione post-PFOF e aumenta la pressione competitiva sui concorrenti, spingendoli ad adottare soluzioni di routing multi-venue e strumenti per investitori attivi.
- Luglio 2026: Smartbroker ha introdotto un conto di intermediazione aziendale (Firmendepot) per GmbH e società unipersonali grazie a una partnership con comdirect. L'offerta amplia la base di clienti potenziali di Smartbroker oltre il segmento retail e rafforza il posizionamento del prodotto grazie a una banca partner con consolidate attività di custodia e intermediazione.
- Marzo 2024: lemon.markets ha ottenuto la licenza di società di investimento dalla BaFin e ha lanciato la sua piattaforma di brokeraggio come servizio (B-a-Service) in collaborazione con BNP Paribas e Deutsche Bank. Ciò ha ampliato l'offerta di infrastrutture di brokeraggio integrate conformi in Germania e ha favorito un ingresso più rapido sul mercato per le terze parti che desideravano integrare il trading nei propri canali digitali.
Ambito del rapporto sul mercato dell'e-brokeraggio in Germania
L'e-brokerage consente agli utenti di acquistare e vendere azioni elettronicamente e ottenere informazioni con l'aiuto di un sito web. Il rapporto sul mercato tedesco dell’e-brokerage fornisce una valutazione completa del mercato con segmentazione del mercato, categorie di prodotti, tendenze di mercato esistenti, cambiamenti nelle dinamiche di mercato e opportunità di crescita. Il mercato dell'e-brokerage in Germania è segmentato per tipo di investitore (al dettaglio e istituzionale) e per tipo di proprietà del broker (locale e straniero). Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di investitore
| Settore Retail |
| Istituzioni |
Per servizi offerti
| Agenti a tempo pieno |
| Broker di sconto |
Per operazione
| Domestico |
| Estero |
Per regione
| Germania settentrionale |
| Germania meridionale |
| Germania Est |
| Germania Ovest |
| Germania centrale |
| Per tipo di investitore | Settore Retail |
| Istituzioni | |
| Per servizi offerti | Agenti a tempo pieno |
| Broker di sconto | |
| Per operazione | Domestico |
| Estero | |
| Per regione | Germania settentrionale |
| Germania meridionale | |
| Germania Est | |
| Germania Ovest | |
| Germania centrale |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato tedesco dell'e-brokeraggio?
Nel 2026 il mercato tedesco dell'e-brokeraggio avrebbe raggiunto quota 1.06 miliardi di dollari e si prevede che raggiungerà quota 1.41 miliardi di dollari entro il 2031.
Quale CAGR è previsto per le piattaforme di e-brokeraggio tedesche fino al 2031?
Si prevede che i ricavi complessivi del settore aumenteranno a un CAGR del 5.95% tra il 2026 e il 2031.
Quale gruppo di clienti genera il maggior volume di transazioni sulle app di trading tedesche?
Gli investitori al dettaglio rappresentano il 73.98% dell'attività di mercato e sono in rapida espansione grazie alle piattaforme mobile-first e agli investimenti frazionari.
In che modo il divieto PFOF dell'UE inciderà sui broker tedeschi?
Dal 2026, i broker dovranno sostituire i ricavi PFOF, il che indurrà a passare a prezzi di abbonamento, sedi proprietarie e interessi più elevati sui saldi di cassa.
In quale regione della Germania si sta verificando la crescita più rapida nell'adozione dell'e-brokeraggio?
La Germania dell'Est registra lo slancio maggiore, con un CAGR del 6.20% fino al 2031, grazie all'aumento delle infrastrutture digitali e dell'uso degli smartphone.
Chi sono i principali attori del mercato tedesco dell'e-brokeraggio?
Trade Republic, flatexDEGIRO e Scalable Capital dominano la scena, controllando collettivamente una quota significativa di asset in custodia.


