

Dimensioni e quota di mercato nella gestione della disfagia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 6.14 miliardo di dollari |
| Dimensione del mercato (2031) | 7.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.28% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla gestione della disfagia a cura di Mordor Intelligence
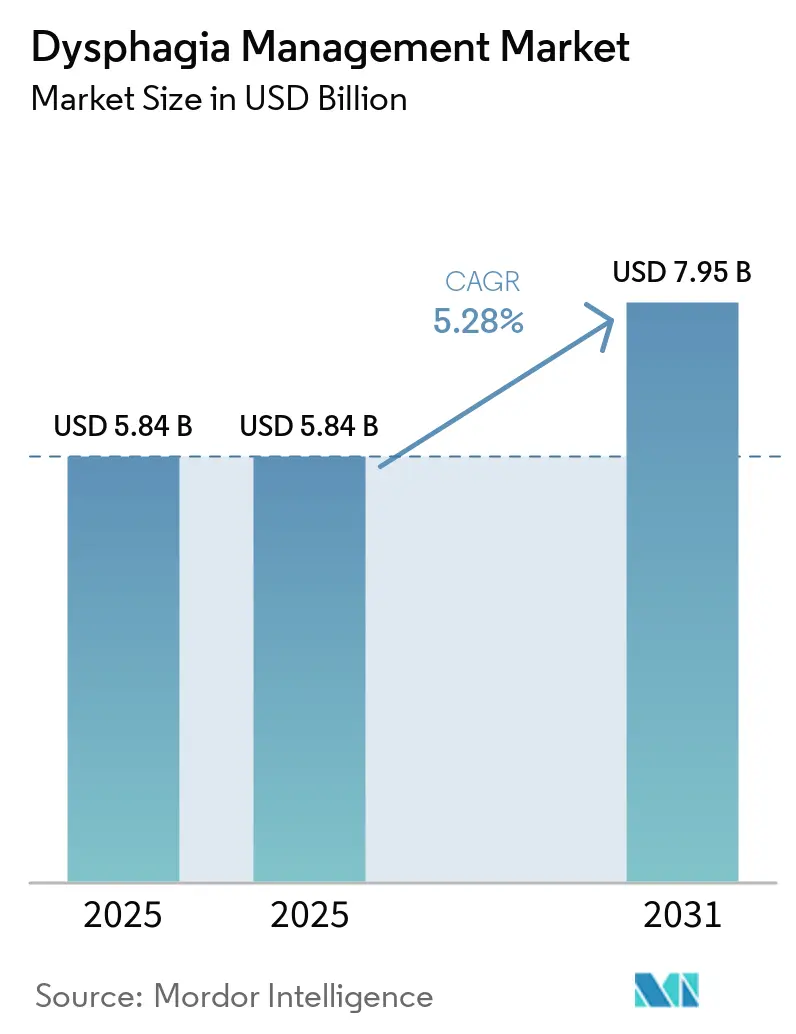
Si prevede che il mercato della gestione della disfagia crescerà da 5.84 miliardi di dollari nel 2025 a 6.14 miliardi di dollari nel 2026 e raggiungerà i 7.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.28% nel periodo 2026-2031.
Il crescente peso delle patologie neurologiche e dei disturbi della deglutizione legati all'età sostiene il mercato della gestione della disfagia. Ad esempio, le patologie neurologiche colpiscono più di 3 miliardi di persone in tutto il mondo e causano più di 11 milioni di decessi all'anno. Si prevede che ictus e demenza rimarranno le principali cause di disabilità a livello mondiale nel 2025. [1] Organizzazione Mondiale della Sanità, "11 milioni di vite perse ogni anno: è necessaria un'azione urgente per l'assistenza neurologica", WHO News, who.int La disfagia orofaringea si verifica nel 42% al 75% dei casi di ictus acuto e si sviluppa nel 35% all'82% degli individui con malattia di Parkinson, collegando strettamente il mercato della gestione della disfagia ai percorsi di cura neurologica. I fornitori di prodotti stanno rispondendo sviluppando formati nutrizionali conformi, sistemi di alimentazione portatili e tecnologie di valutazione che supportano l'assistenza al di fuori degli ambienti ospedalieri. Tuttavia, le pressioni sui rimborsi e la carenza di clinici qualificati possono limitare l'accesso dei pazienti. I modelli integrati di assistenza domiciliare e gli alimenti a consistenza modificata culturalmente appropriati offrono opportunità per un'offerta di prodotti differenziata.
Punti chiave del rapporto
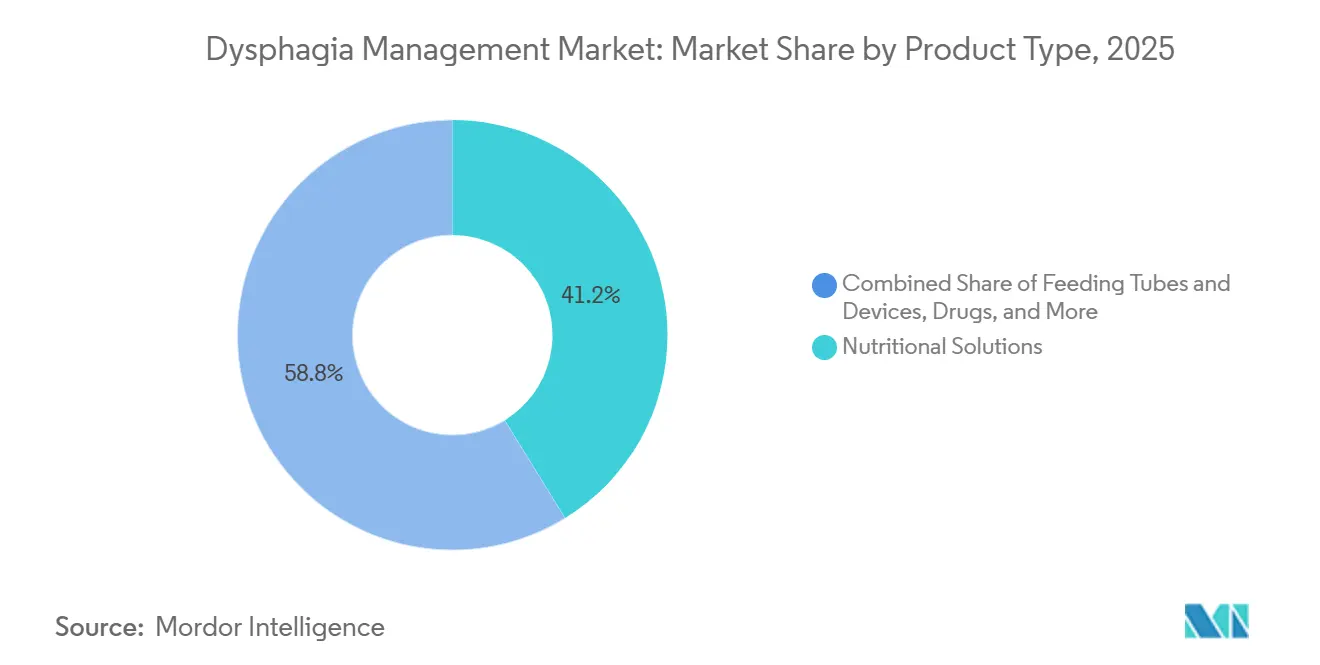
- Per tipologia di prodotto, le soluzioni nutrizionali hanno rappresentato il 41.22% del fatturato nel 2025, mentre i farmaci sono stati la categoria di prodotti a più rapida crescita fino al 2031.
- Per indicazione, la disfagia orofaringea ha rappresentato il 62.18% del fatturato nel 2025, mentre la disfagia mista e multifattoriale è stata l'indicazione in più rapida crescita fino al 2031.
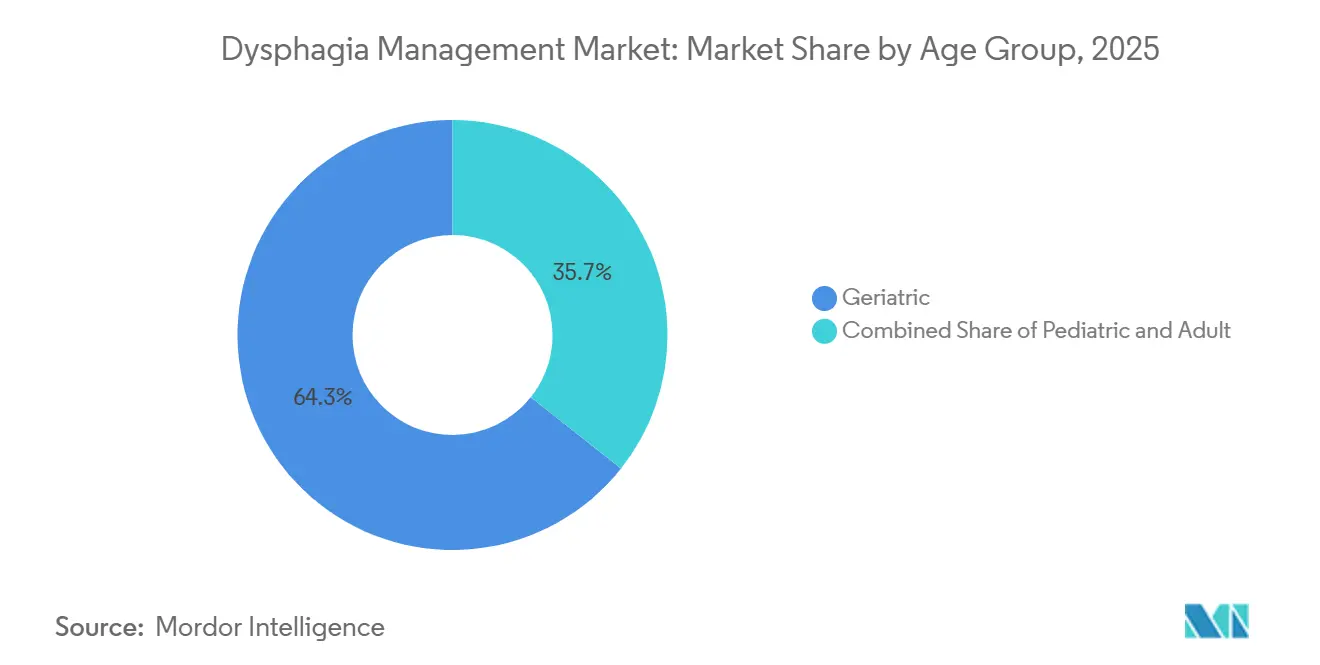
- Per fascia d'età, il segmento geriatrico ha rappresentato il 64.33% del fatturato nel 2025 ed è stato anche il segmento a più rapida crescita fino al 2031.
- Per tipologia di utente finale, nel 2025 ospedali e centri di chirurgia ambulatoriale detenevano il 36.11% del fatturato, mentre l'assistenza domiciliare è risultata la categoria di utenti finali in più rapida crescita fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva il 41.21% dei ricavi nel 2025, mentre si prevedeva che la regione Asia-Pacifico crescesse a un tasso annuo composto del 6.55% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gestione della disfagia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento e carico di malattie neurologiche | + 1.3% | Global | A lungo termine (≥ 4 anni) |
| Screening precoce della disfagia e valutazione strumentale | + 0.7% | Nord America e UE, ricadute sull'APAC | Medio termine (2-4 anni) |
| Espansione dell'assistenza domiciliare e post-acuta per la disfagia | + 0.6% | Crescita globale, con aumenti concentrati in Nord America, UE e regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Standardizzazione IDDSI della consistenza e della struttura dei liquidi | + 0.5% | A livello globale, con a capo ANZ, Singapore, UE e Nord America. | A lungo termine (≥ 4 anni) |
| Nutrizione a consistenza modificata resistente all'amilasi salivare | + 0.4% | APAC, ANZ, UE | Medio termine (2-4 anni) |
| Flussi di lavoro portatili e pronti per la dimissione per l'alimentazione e il monitoraggio | + 0.5% | Guadagni globali a breve termine in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento e carico di malattie neurologiche
L'invecchiamento della popolazione fornisce una base di domanda stabile per il mercato della gestione della disfagia, poiché i disturbi della deglutizione spesso richiedono un supporto clinico e nutrizionale continuo. Le evidenze sulla riabilitazione ospedaliera pubblicate nel 2024 hanno rilevato che il 33% dei pazienti anziani con disfagia ha sviluppato polmonite da aspirazione. [2] Rainer Dziewas et al., “Complications of Oropharyngeal Dysphagia in Older Individuals and Interventions to Reduce Their Risk,” Frontiers in Neurology, frontiersin.org Le stesse evidenze hanno riportato tassi di malnutrizione dal 25% al 45% tra i pazienti con disfagia nelle coorti esaminate. La sarcopenia è stata associata alla disfagia, con un odds ratio corretto di 4.1 e un intervallo di confidenza al 95% da 2.3 a 7.3. Nel 2025, i paesi a basso reddito avevano fino a 82 volte meno neurologi ogni 100,000 residenti rispetto ai paesi ad alto reddito, il che può ritardare la diagnosi e il trattamento. Pertanto, il mercato della gestione della disfagia trae vantaggio dalla riabilitazione nutrizionale integrata e dalla cura della deglutizione per i pazienti anziani affetti da malattie neurologiche.
Screening precoce della disfagia e valutazione strumentale
Gli ospedali stanno dando maggiore importanza alla valutazione strumentale perché le valutazioni al letto del paziente possono non riuscire a identificare l'aspirazione silente. Una revisione del 2025 ha rilevato continue lacune nelle evidenze psicometriche degli strumenti di screening della disfagia utilizzati negli anziani. Questa limitazione supporta la domanda di alternative basate su sensori e assistite dall'intelligenza artificiale ai test di deglutizione dell'acqua nel mercato della gestione della disfagia. Le raccomandazioni cliniche UEG ed ESGNM del 2025 hanno identificato la videofluoroscopia della deglutizione e la valutazione endoscopica a fibre ottiche della deglutizione come valutazioni di prima linea per la disfagia orofaringea ed esofagea. Un sondaggio del 2025 ha rilevato che l'81.4% dei logopedisti statunitensi aveva accesso alle valutazioni di imaging, sebbene l'uso dei protocolli variasse tra i clinici più giovani. [3] American Speech-Language-Hearing Association, “Use of Standardized Dysphagia Protocols in Clinical Practice A Survey of US Speech-Language Pathologists,” Journal of Speech, Language, and Hearing Research, pubs.asha.org Gli ospedali hanno anche una ragione finanziaria per migliorare lo screening, dove i ricoveri per polmonite possono influire sulle prestazioni nell'ambito dei programmi di pagamento federali.
Espansione dell'assistenza domiciliare e post-acuta per la disfagia
La riabilitazione domiciliare e la nutrizione enterale stanno aumentando la necessità di modelli assistenziali che supportino i pazienti dopo la dimissione. Il mercato della gestione della disfagia beneficia di sistemi portatili che consentono agli operatori sanitari di gestire l'alimentazione sotto supervisione clinica. Nel settembre 2025, la National Home Infusion Association ha riferito che un fornitore di nutrizione enterale su quattro stava valutando o pianificando di abbandonare l'attività a causa delle condizioni di rimborso. Le assicurazioni private coprivano il 38.3% degli utenti di nutrizione enterale domiciliare, mentre i pazienti Medicare con copertura fee-for-service e i pazienti con doppia copertura rappresentavano il 34.1%. Questa combinazione di pagatori complica le decisioni di acquisto e di inserimento nei prontuari per fornitori e operatori sanitari. Nel maggio 2024, Rockfield Medical Devices ha ottenuto l'autorizzazione alla vendita senza prescrizione medica da parte della FDA per il suo sistema di alimentazione enterale Mobility+, a testimonianza del passaggio a dispositivi portatili che possono ridurre le barriere di accesso legate alla prescrizione.
Standardizzazione IDDSI della consistenza e della struttura dei liquidi
Il framework IDDSI sta trasformando la consistenza e la fluidità degli alimenti in un problema di conformità del prodotto in tutti i contesti assistenziali. Singapore ha reso l'adesione all'IDDSI un requisito di licenza per le strutture sanitarie ai sensi dell'Healthcare Services Act a partire da agosto 2024. Il mercato della gestione della disfagia ne risente, poiché le strutture devono utilizzare i livelli di consistenza e fluidità richiesti e documentare diete alternative idonee quando i livelli primari non sono disponibili. L'IDDSI ha rilasciato il Framework V2.2 nell'aprile 2026, aggiornando i metodi di test e le descrizioni dei livelli degli alimenti. I produttori devono convalidare i prodotti esistenti e potrebbero doverli riformulare secondo il framework aggiornato. Uno studio svedese del 2026 con metodi misti ha rilevato che un'implementazione strutturata ha migliorato la conformità dei pasti a tutti i livelli di consistenza IDDSI. La precedente Dieta Nazionale per la Disfagia degli Stati Uniti era già stata completamente sostituita dall'IDDSI dall'ottobre 2021, lasciando i fornitori con un lavoro di convalida continuo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Variabilità dei rimborsi e della copertura assicurativa | -1.1% | Nord America, casi acuti, e UE, casi moderati. | A breve termine (≤ 2 anni) |
| Carenza di specialisti qualificati in disfagia | -0.9% | Globale, acuto in Medio Oriente e Africa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Palatabilità, stigma e perdita di aderenza | -0.5% | Global | Medio termine (2-4 anni) |
| Classificazione transfrontaliera dei prodotti e variabilità delle materie prime | -0.4% | APAC, MEA, Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Variabilità dei rimborsi e della copertura assicurativa
Le differenze di copertura tra i contraenti Medicare, i piani Medicare Advantage e i programmi Medicaid statali possono limitare l'uso di strumenti di valutazione più recenti e servizi specialistici. L'ASHA ha riferito nel 2025 che i logopedisti hanno dovuto affrontare pagamenti Medicare Advantage ritardati o incoerenti, mentre le pratiche di gestione dell'utilizzo hanno ridotto l'accesso per alcuni beneficiari. Anche il mercato della gestione della disfagia subisce pressioni da parte dei fornitori di nutrizione enterale domiciliare. Il numero di fornitori Medicare che offrono kit per la nutrizione enterale domiciliare è diminuito del 31% dal 2014 al 2023 a causa della pressione delle offerte competitive. [4] National Home Infusion Association, “Trends in Home Enteral Nutrition The Impact of Competitive Bidding on Access and Quality,” NHIA White Paper, nhia.org La nutrizione al dettaglio a consistenza modificata non è rimborsata uniformemente in tutta Europa e diversi sistemi sanitari pongono un limite al rimborso della logopedia. I requisiti di copertura per gli studi sulla deglutizione aggiungono un carico amministrativo più difficile da gestire per i fornitori più piccoli. Queste condizioni favoriscono le organizzazioni con reti cliniche più ampie e capacità di rimborso consolidate.
Carenza di specialisti qualificati in disfagia
La cura della disfagia dipende dai logopedisti, che valutano i pazienti, guidano la riabilitazione e definiscono i percorsi di cura. Secondo un sondaggio ASHA del 2025, il 55.5% degli operatori sanitari intervistati ha dichiarato che nelle proprie strutture le posizioni aperte superavano il numero di candidati. Il sondaggio ha inoltre rilevato la presenza di posizioni finanziate ma non coperte nel 44.8% delle strutture, nonostante un aumento annuo del 3.3% dei logopedisti certificati ASHA, che hanno raggiunto quota 212,864 alla fine del 2024. Questa carenza è particolarmente rilevante per l'assistenza domiciliare, l'assistenza nelle zone rurali e le aree svantaggiate. La scarsità di specialisti può rallentare l'adozione di prodotti innovativi nel mercato della gestione della disfagia, dove il giudizio clinico rimane fondamentale. La riabilitazione digitale e lo screening assistito dall'intelligenza artificiale possono essere d'aiuto nei casi meno complessi, ma la disfagia mista complessa continua a richiedere il coinvolgimento diretto di specialisti.
Analisi del segmento
Per tipologia di prodotto: Soluzioni nutrizionali a supporto dell'assistenza istituzionale e domiciliare
Nel 2025, le soluzioni nutrizionali detenevano il 41.22% della quota di mercato nella gestione della disfagia, riflettendo l'uso di addensanti, alimenti a consistenza modificata e formule enterali in contesti istituzionali e domiciliari. Uno studio del 2026 ha rilevato che i prodotti a base di amido perdevano più del 99% della viscosità entro 5 secondi dall'esposizione all'alfa-amilasi salivare, mentre i prodotti a base di gomma di xantano mostravano una riduzione dall'1% al 20%. [5] P. García-Peris et al., “Salivary Alpha-Amylase Time-Effect on Thickening Products,” PubMed Central, pmc.ncbi.nlm.nih.gov Questa distinzione può influenzare il rischio di aspirazione e le decisioni cliniche di acquisto. Fresenius Kabi ha ampliato la sua gamma a base vegetale Fresubin tra il 2025 e il 2026.
I tubi e i dispositivi per l'alimentazione hanno rappresentato la seconda categoria più importante, grazie anche al posizionamento di sondini nasogastrici e gastrostomie in ospedali e centri nutrizionali. I farmaci sono stati la categoria in più rapida crescita fino al 2031, con l'ampliamento dei protocolli farmacologici per la disfagia esofagea. Tra i trattamenti disponibili figuravano inibitori della pompa protonica, corticosteroidi e antimicrobici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per indicazione: la disfagia orofaringea determina un'ampia richiesta di assistenza
Nel 2025, la disfagia orofaringea deteneva il 62.18% della quota di mercato nella gestione della disfagia, in linea con la sua prevalenza in caso di ictus, malattie neurodegenerative e declino della deglutizione legato all'età. Richiede modifiche nutrizionali, valutazione e riabilitazione in diversi contesti assistenziali. Uno studio condotto in Catalogna nel giugno 2026 ha identificato la polifarmacia e un cattivo stato nutrizionale di base come fattori di rischio indipendenti negli anziani. Questi risultati estendono il gruppo di pazienti rilevanti oltre le coorti convenzionali di pazienti con ictus e demenza.
La disfagia esofagea segue un percorso terapeutico distinto che prevede endoscopia, dilatazione e trattamento farmacologico. Le raccomandazioni UEG ed ESGNM del 2025 includevano inibitori della pompa protonica, bloccanti dei canali del calcio e inibitori della fosfodiesterasi per specifici sottotipi. La disfagia mista e multifattoriale è stata l'indicazione in più rapida crescita fino al 2031, in quanto la sovrapposizione di disfunzioni orali, faringee ed esofagee è diventata più riconosciuta. Uno studio del luglio 2026 ha confrontato i sistemi Medtronic ManoScan ESO e Laborie LMT per la misurazione standardizzata della pressione di deglutizione.
Per fascia d'età: l'assistenza geriatrica detiene la base di entrate più ampia
Nel 2025, la fascia d'età geriatrica rappresentava il 64.33% del fatturato ed era la più numerosa nel mercato della gestione della disfagia. È stata anche la fascia d'età con la crescita più rapida fino al 2031. I pazienti geriatrici spesso necessitano di pasti a consistenza modificata, nutrizione enterale e terapia logopedica continua. La sarcopenia è risultata associata alla disfagia con un odds ratio corretto di 4.1, a supporto di un approccio combinato di riabilitazione nutrizionale, esercizi di resistenza e terapia della deglutizione.
Gli adulti rappresentavano il secondo segmento di mercato per fatturato, trainato da ictus, tumori della testa e del collo e complicazioni chirurgiche. Richiedevano inoltre un maggior numero di valutazioni strumentali della deglutizione. I pazienti pediatrici costituivano la coorte più piccola in termini di fatturato, ma necessitavano di formule specifiche per età, sonde per l'alimentazione pediatrica e integratori orali focalizzati sulla palatabilità. Nestlé Health Science ha lanciato Complete Pediatric Oral Blends in 7 paesi europei nel febbraio 2026, utilizzando proteine di frutta, riso e piselli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali sono in testa, mentre l'assistenza domiciliare cresce più rapidamente.
Nel 2025, ospedali e centri di chirurgia ambulatoriale detenevano il 36.11% del fatturato, rappresentando il principale contesto di utilizzo finale nel mercato della gestione della disfagia. Queste strutture si occupano della diagnosi acuta, della valutazione strumentale e del trattamento nutrizionale iniziale. L'accesso a sistemi VFSS e FEES, a team multidisciplinari per la deglutizione e all'acquisto di farmaci da prescrizione supporta il loro ruolo. Le strutture di assistenza a lungo termine, i centri di riabilitazione e gli ambulatori gestiscono la nutrizione continuativa, l'utilizzo di dispositivi, la terapia e le rivalutazioni.
L'assistenza domiciliare è stata la categoria di utenti finali in più rapida crescita fino al 2031. Apparecchiature portatili per l'alimentazione, telemedicina e monitoraggio remoto supportano l'assistenza dopo la dimissione. Nel 2025, la NHIA ha segnalato che un fornitore di nutrizione enterale su quattro stava valutando la possibilità di abbandonare il settore a causa delle condizioni di rimborso. Questa limitazione dell'offerta potrebbe ostacolare il pieno potenziale di espansione dell'assistenza domiciliare.
Analisi geografica
Nel 2025, il Nord America deteneva il 41.21% del fatturato globale, supportato da consolidate reti di logopedia e sistemi di formulari ospedalieri. Nel 2025, gli Stati Uniti contavano 61.9 logopedisti certificati ogni 100,000 residenti. La disponibilità variava da 33.4 ogni 100,000 in Nevada a 101.0 ogni 100,000 in Arkansas. [6] American Speech-Language-Hearing Association, “Supply and Demand Resource List for Speech-Language Pathologists,” ASHA, asha.org Il Canada rimborsa ampiamente la logopedia e la nutrizione enterale per i pazienti diagnosticati. Il Messico si sta espandendo grazie all'aumento della capacità di assistenza geriatrica da parte delle reti ospedaliere private.
L'Europa si è confermata la seconda regione per importanza, con Germania, Regno Unito, Francia, Italia e Spagna come principali mercati istituzionali. Il sistema sanitario pubblico tedesco supporta il rimborso della nutrizione enterale sia in ambito ospedaliero che domiciliare. Il modello di approvvigionamento del Servizio Sanitario Nazionale (NHS) del Regno Unito si basa su evidenze cliniche e sul rispetto dei prezzi. Le raccomandazioni dell'UEG e dell'ESGNM supportano gli investimenti in endoscopia, mentre i programmi strutturati IDDSI in Svezia e Austria creano esigenze di validazione. Il Brasile è in espansione grazie alla crescita della popolazione geriatrica e alla capacità degli ospedali urbani, sebbene lo screening rimanga disomogeneo al di fuori dei principali centri.
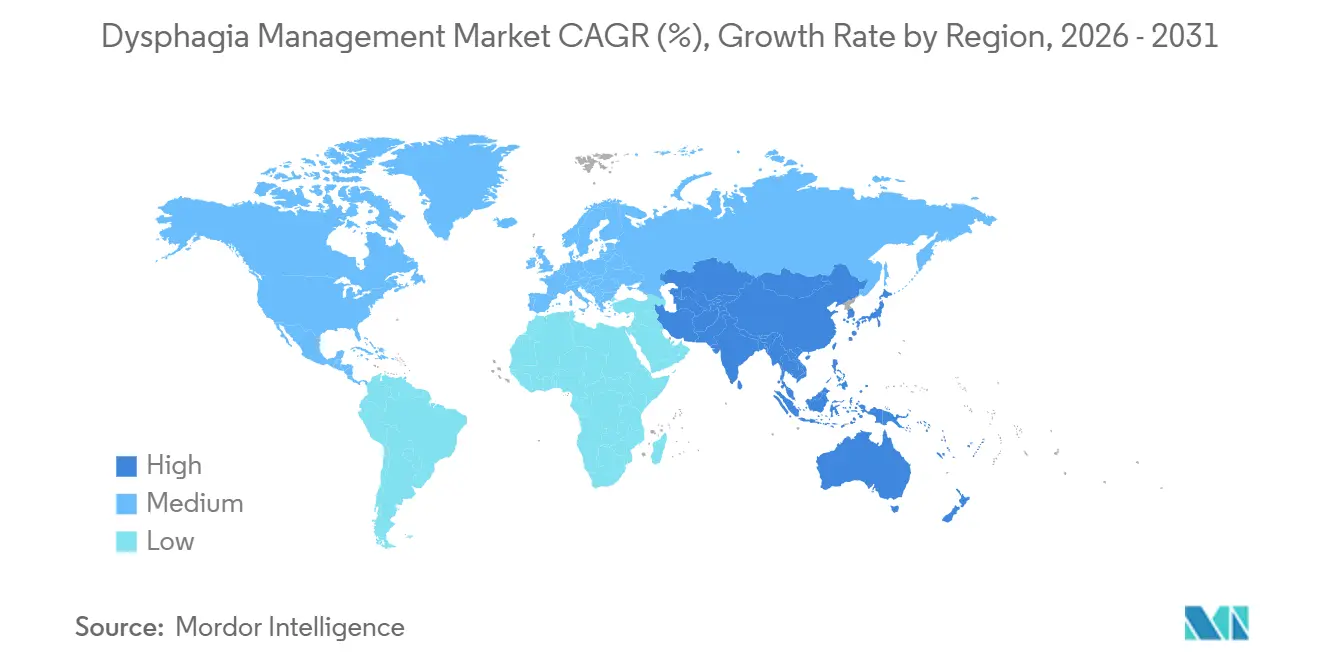
La regione Asia-Pacifico è stata quella con la crescita più rapida, con un CAGR del 6.55% fino al 2031, sostenendo l'espansione del mercato della gestione della disfagia. L'assicurazione sanitaria giapponese per l'assistenza a lungo termine supporta i pazienti anziani idonei che utilizzano un'alimentazione a consistenza modificata. La Cina sta ampliando le strutture di riabilitazione e geriatriche, mentre la Corea del Sud sta sviluppando un sistema di alimentazione domiciliare basato sul monitoraggio a distanza. L'India sta potenziando le competenze specialistiche e l'Australia ha adottato precocemente l'IDDSI (Integrated Data Delivery Systems) con protocolli di screening per l'ictus acuto. Gli investimenti nei Paesi del Consiglio di Cooperazione del Golfo (GCC) supportano la crescita in Medio Oriente e Africa, ma la carenza di specialisti e i costi di importazione limitano una più ampia adozione nell'Africa subsahariana.
Panorama competitivo
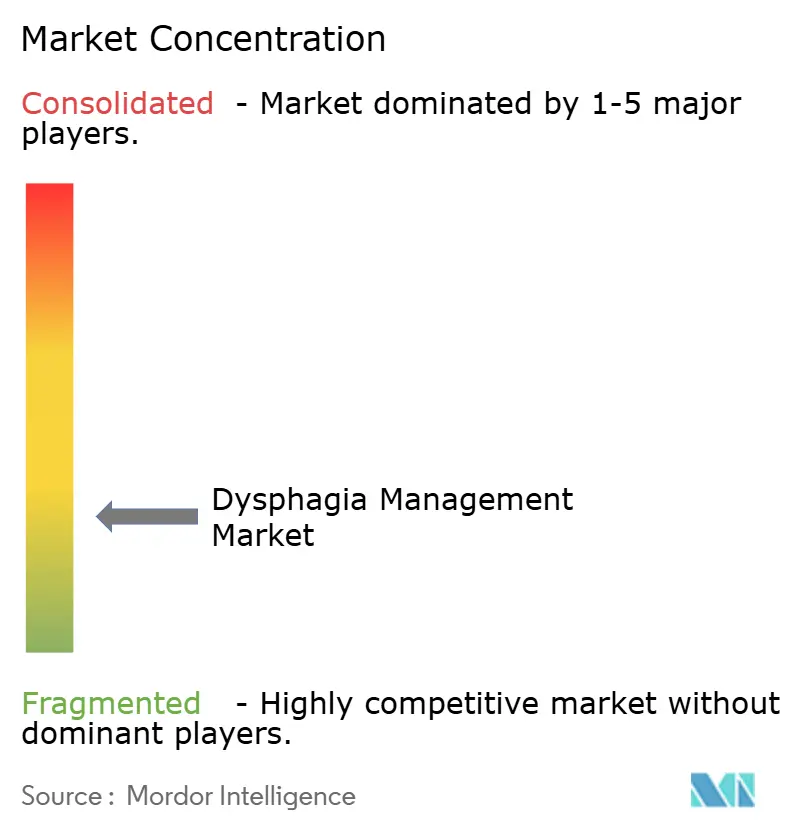
Il mercato della gestione della disfagia è moderatamente frammentato, poiché nessun singolo operatore controlla farmaci, soluzioni nutrizionali e diagnostica lungo l'intero percorso di cura. Abbott Laboratories, Nestlé Health Science, Fresenius Kabi e Danone Nutricia vantano un ampio portafoglio di prodotti nutrizionali attraverso i prontuari ospedalieri e prodotti specializzati. Avanos Medical, Becton Dickinson e Cook Medical competono offrendo soluzioni per la sicurezza dell'alimentazione, la conformità allo standard ENFit e la portabilità dei prodotti. Olympus Corporation e KARL STORZ detengono posizioni di rilievo nella visualizzazione endoscopica per le valutazioni FEES. Le raccomandazioni dell'UEG e dell'ESGNM riconoscono la FEES come metodo di valutazione di riferimento.
Si prevede che Avanos Medical completerà l'acquisizione da parte di società affiliate di American Industrial Partners il 27 luglio 2026. La transazione, interamente in contanti, ha un valore di 1.27 miliardi di dollari e dovrebbe comportare il trasferimento della proprietà di Specialty Nutrition Systems. Medtronic e KARL STORZ dovrebbero annunciare una collaborazione negli Stati Uniti a giugno 2026, che combinerà il sistema Stealth AXiS ENT di Medtronic con gli strumenti di visualizzazione di KARL STORZ. Fresenius Kabi dovrebbe lanciare Fresubin PLANT-BASED Tube Feed nel Regno Unito e nei mercati europei a marzo 2026. Si prevede che questi sviluppi supporteranno la specializzazione dei prodotti e i flussi di lavoro clinici integrati.
Le valutazioni assistite dall'intelligenza artificiale, le piattaforme connesse per l'assistenza domiciliare e gli alimenti conformi alle linee guida IDDSI e adattati alle diverse preferenze culturali rimangono aree competitive chiave. SimplyThick e Hormel Health Labs competono con addensanti dosati che pongono l'accento sulla sicurezza clinica, la palatabilità e la facilità d'uso. È previsto per il 2026 uno studio sulla pressione di deglutizione per confrontare il sistema ManoScan ESO di Medtronic con quello di Laborie. Il mercato della gestione della disfagia rimane accessibile ai fornitori specializzati, poiché le prestazioni del prodotto e la validazione clinica influenzano fortemente le decisioni di acquisto.
Leader del settore nella gestione della disfagia
Abbott Laboratories
Danone Nutricia
Fresenius Kabi
Kent Precision Foods Group, Inc.
Nestlé Scienze della salute
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Medtronic e KARL STORZ hanno annunciato una collaborazione strategica per ampliare l'accesso a soluzioni chirurgiche ORL integrate negli Stati Uniti, combinando il sistema ORL Stealth AXiS di Medtronic, approvato dalla FDA, con gli strumenti di endoscopia e visualizzazione di KARL STORZ.
- Aprile 2026: Avanos Medical ha stipulato un accordo definitivo per la delisting con American Industrial Partners per 1.272 miliardi di dollari in un'operazione interamente in contanti che rappresenta un premio del 72.1% rispetto al prezzo di chiusura precedente del titolo, approvato all'unanimità dal Consiglio di Amministrazione di Avanos.
- Marzo 2026: Fresenius Kabi ha lanciato Fresubin PLANT-BASED Tube Feed nel Regno Unito e nei mercati europei, un alimento in tubetto nutrizionalmente completo, ad alto contenuto energetico (1.5 kcal/ml), ad alto contenuto proteico (20% dell'energia totale), prodotto al 100% con proteine di soia di origine vegetale e fibre, certificato halal e kosher, e privo di proteine del latte e lattosio.
- Marzo 2026: Olympus Corporation ha lanciato negli Stati Uniti la piattaforma di imaging chirurgico VISERA ELITE III, dotata di vera risoluzione 4K e imaging 3D, autofocus continuo, tecnologia di imaging a banda stretta e funzionalità di chirurgia guidata dalla fluorescenza.
Ambito del rapporto sul mercato globale della gestione della disfagia
Secondo quanto riportato nel documento, il mercato della gestione della disfagia comprende prodotti, servizi e soluzioni terapeutiche per il trattamento, la riabilitazione e la gestione a lungo termine dei disturbi della deglutizione (disfagia). Patologie neurologiche, invecchiamento, ictus, tumori della testa e del collo e altre condizioni mediche possono causare disfagia. Il mercato include interventi clinici, terapie riabilitative, supporto nutrizionale e tecnologie assistive progettate per migliorare la funzione di deglutizione e prevenire complicazioni, tra cui aspirazione, malnutrizione e disidratazione.
Il mercato della gestione della disfagia è segmentato per tipologia di prodotto, indicazione, fascia d'età, utente finale e area geografica. Per tipologia di prodotto, è ulteriormente suddiviso in farmaci, sonde e dispositivi per l'alimentazione, soluzioni nutrizionali e altri. Per indicazione, è segmentato in disfagia orofaringea, disfagia esofagea e disfagia mista e multifattoriale. Per fascia d'età, il mercato è segmentato in età pediatrica, adulta e geriatrica. Per utente finale, il mercato è segmentato in ospedali e centri di chirurgia ambulatoriale, centri di riabilitazione, strutture di assistenza a lungo termine, ambulatori, assistenza domiciliare e altri. Il segmento geografico è ulteriormente suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per i segmenti sopra menzionati.
| farmaci | Inibitori della pompa protonica |
| Gli antimicrobici | |
| Corticosteroidi e altri farmaci | |
| Sonde e dispositivi per l'alimentazione | Tubi nasogastrici |
| Gastrostomia e sonde PEG | |
| Digiunostomia e tubi PEJ | |
| Pompe per alimentazione enterale | |
| Accessori per l'alimentazione e componenti ENFit | |
| Soluzioni nutrizionali | Agenti addensanti |
| Bevande pre-addensate | |
| Alimenti e puree a consistenza modificata | |
| Integratori alimentari orali | |
| Formule per nutrizione enterale | |
| Altro |
| Disfagia orofaringea |
| Disfagia esofagea |
| Disfagia mista e multifattoriale |
| Pediatrico |
| Adulti |
| geriatrico |
| Ospedali e centri di chirurgia ambulatoriale |
| Centri di riabilitazione |
| Strutture di assistenza a lungo termine |
| Cliniche ambulatoriali |
| Impostazioni per l'assistenza domiciliare |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | farmaci | Inibitori della pompa protonica |
| Gli antimicrobici | ||
| Corticosteroidi e altri farmaci | ||
| Sonde e dispositivi per l'alimentazione | Tubi nasogastrici | |
| Gastrostomia e sonde PEG | ||
| Digiunostomia e tubi PEJ | ||
| Pompe per alimentazione enterale | ||
| Accessori per l'alimentazione e componenti ENFit | ||
| Soluzioni nutrizionali | Agenti addensanti | |
| Bevande pre-addensate | ||
| Alimenti e puree a consistenza modificata | ||
| Integratori alimentari orali | ||
| Formule per nutrizione enterale | ||
| Altro | ||
| Per indicazione | Disfagia orofaringea | |
| Disfagia esofagea | ||
| Disfagia mista e multifattoriale | ||
| Per gruppo di età | Pediatrico | |
| Adulti | ||
| geriatrico | ||
| Per utente finale | Ospedali e centri di chirurgia ambulatoriale | |
| Centri di riabilitazione | ||
| Strutture di assistenza a lungo termine | ||
| Cliniche ambulatoriali | ||
| Impostazioni per l'assistenza domiciliare | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per la gestione della disfagia al 2031?
Si prevede che il mercato della gestione della disfagia raggiungerà i 7.95 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.28%. Si stima che nel 2026 raggiungerà i 6.14 miliardi di dollari.
Quali sono i fattori che guidano la domanda di soluzioni per la gestione della disfagia?
L'invecchiamento, le malattie neurologiche e la necessità di affrontare la polmonite da aspirazione e la malnutrizione sono fattori chiave. Il mercato della gestione della disfagia riflette inoltre la continua domanda di valutazione, nutrizione e riabilitazione sia in ambito ospedaliero che domiciliare.
Qual è stata la categoria di prodotti più grande nel 2025?
Nel 2025, le soluzioni nutrizionali hanno rappresentato il 41.22% del fatturato. Il mercato della gestione della disfagia utilizza questi prodotti in contesti di assistenza acuta, a lungo termine e domiciliare.
Quale fascia d'età ha il maggior bisogno di assistenza?
Nel 2025, la fascia geriatrica ha rappresentato il 64.33% del fatturato ed è stata anche la fascia d'età in più rapida crescita. Il mercato della gestione della disfagia si rivolge a questa fascia di popolazione attraverso il supporto nutrizionale e la terapia.
Perché l'assistenza domiciliare sta diventando sempre più importante?
I sistemi di alimentazione portatili, la telemedicina e il monitoraggio remoto supportano l'assistenza dopo la dimissione ospedaliera. Il mercato della gestione della disfagia potrebbe essere limitato dalle condizioni di rimborso e dalla partecipazione dei fornitori.
Quale regione sta crescendo più velocemente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.55% fino al 2031, grazie all'invecchiamento della popolazione e all'espansione delle capacità di riabilitazione.


