

Dimensioni e quota di mercato del latte intero in polvere
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
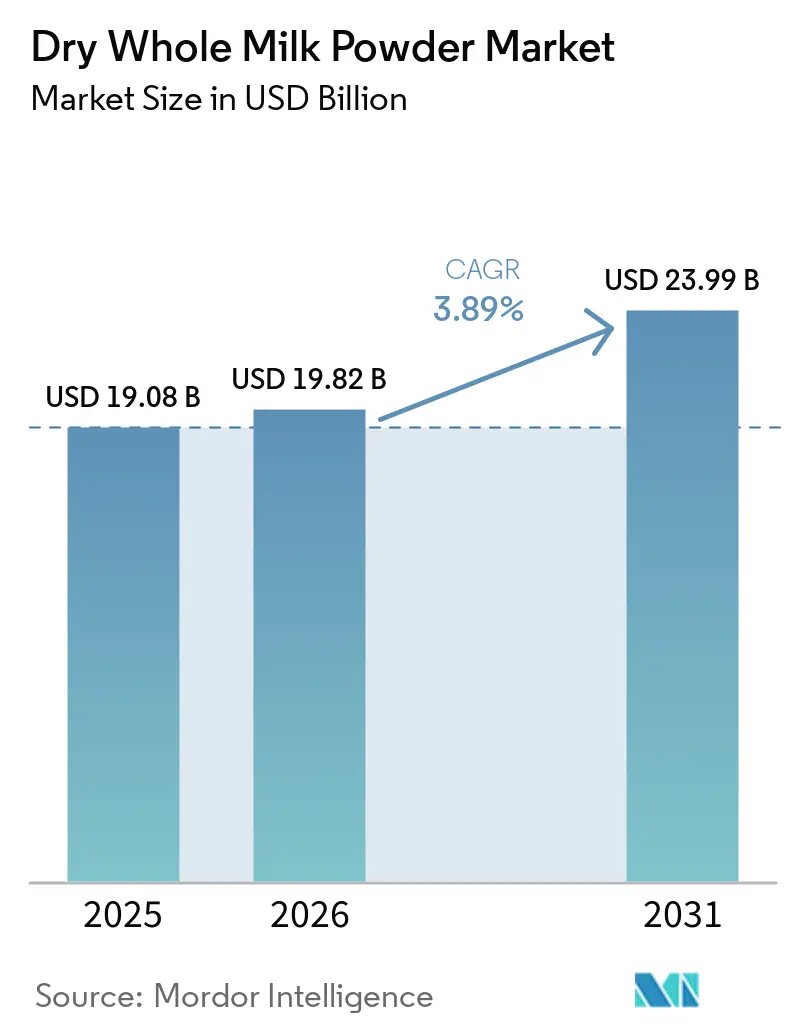
| Dimensione del mercato (2026) | 19.82 miliardo di dollari |
| Dimensione del mercato (2031) | 23.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.89% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
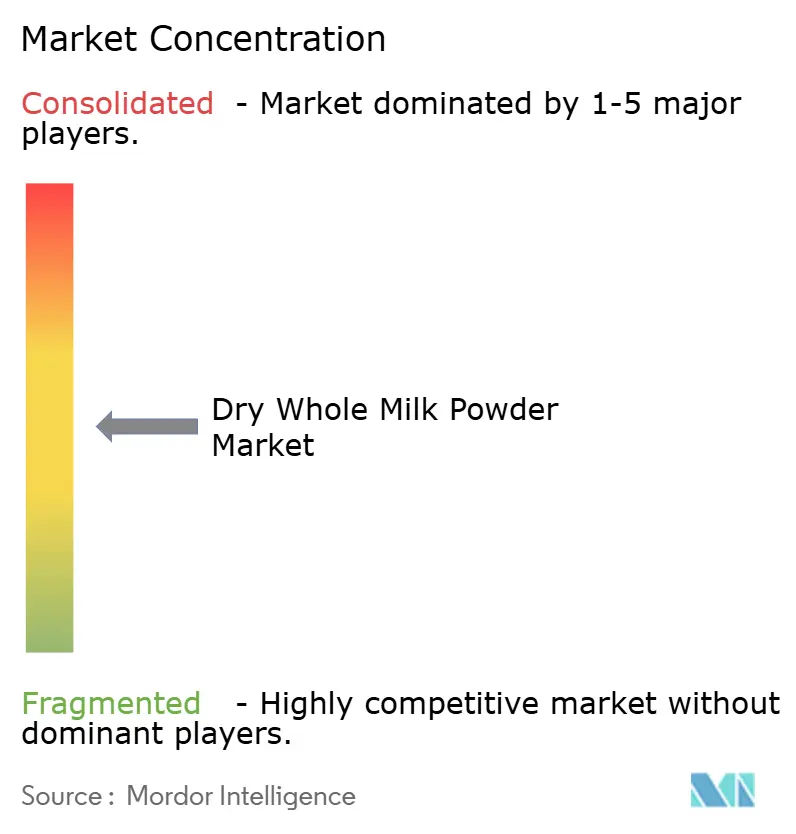
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del latte intero in polvere di Mordor Intelligence
Si prevede che il mercato del latte intero in polvere si espanderà da 19.08 miliardi di dollari nel 2025 e 19.82 miliardi di dollari nel 2026 a 23.99 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 3.89% tra il 2026 e il 2031. L'aumento degli acquisti di latte artificiale nella regione Asia-Pacifico, i programmi di sicurezza alimentare nelle economie emergenti e gli aggiornamenti tecnologici nell'essiccazione a spruzzo contribuiscono a incrementare la domanda, sebbene la prevalenza dell'intolleranza al lattosio, la concorrenza dei prodotti lattiero-caseari a base vegetale e le fluttuazioni dei prezzi del latte crudo ne rallentino la crescita. Il consolidamento tra i produttori verticalmente integrati intensifica la rivalità competitiva, mentre i cambiamenti nel packaging e nei canali di distribuzione, con una maggiore diffusione di buste stand-up e del commercio elettronico diretto al consumatore, creano segmenti di mercato con prezzi premium. La concentrazione dell'offerta in Nuova Zelanda, in Europa e in una manciata di grandi cooperative espone il mercato del latte intero in polvere a eventi meteorologici e shock normativi, aumentando il valore strategico di accordi di approvvigionamento diversificati e di copertura delle scorte.
Punti chiave del rapporto
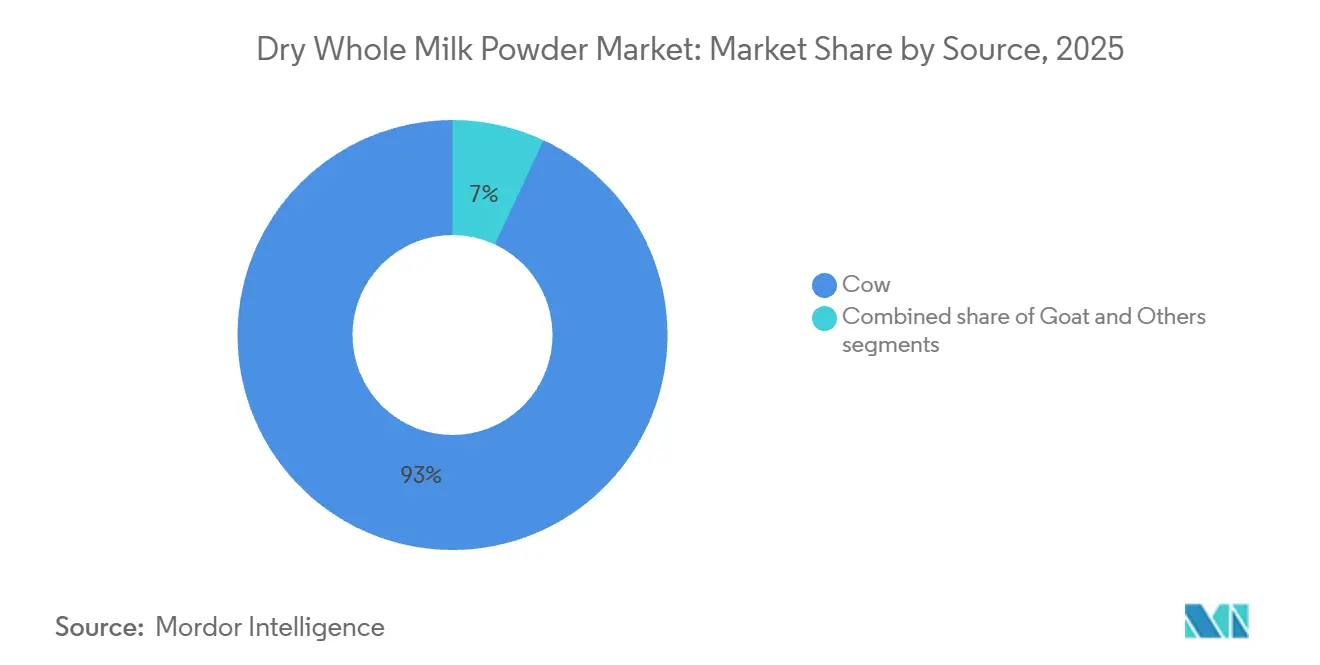
- Per quanto riguarda la fonte, nel 2025 il latte vaccino deteneva la quota di mercato maggiore, pari al 93.04%, del latte intero in polvere, mentre si prevede che i derivati del latte di capra registreranno un tasso di crescita annuo composto (CAGR) del 4.01% fino al 2031.
- Per categoria, i prodotti convenzionali rappresentavano il 96.12% del valore nel 2025, mentre si prevede che i prodotti biologici cresceranno a un tasso annuo composto del 4.58% fino al 2031.
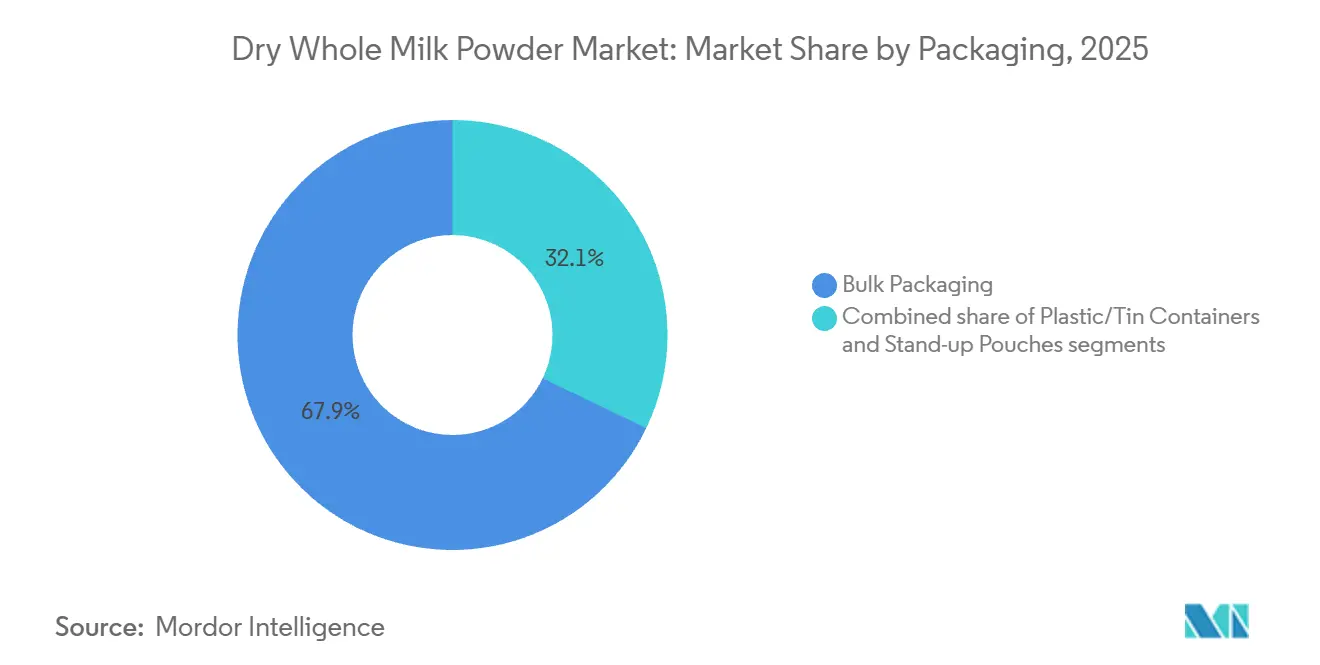
- Per quanto riguarda il confezionamento, i formati sfusi hanno dominato con una quota del 67.87% nel 2025, mentre le buste stand-up sono destinate a registrare un CAGR del 3.98% fino al 2031.
- Per canale di distribuzione, il segmento industriale deteneva il 51.37% del valore nel 2025, mentre si stima che le vendite al dettaglio cresceranno a un tasso annuo composto del 5.01% fino al 2031.
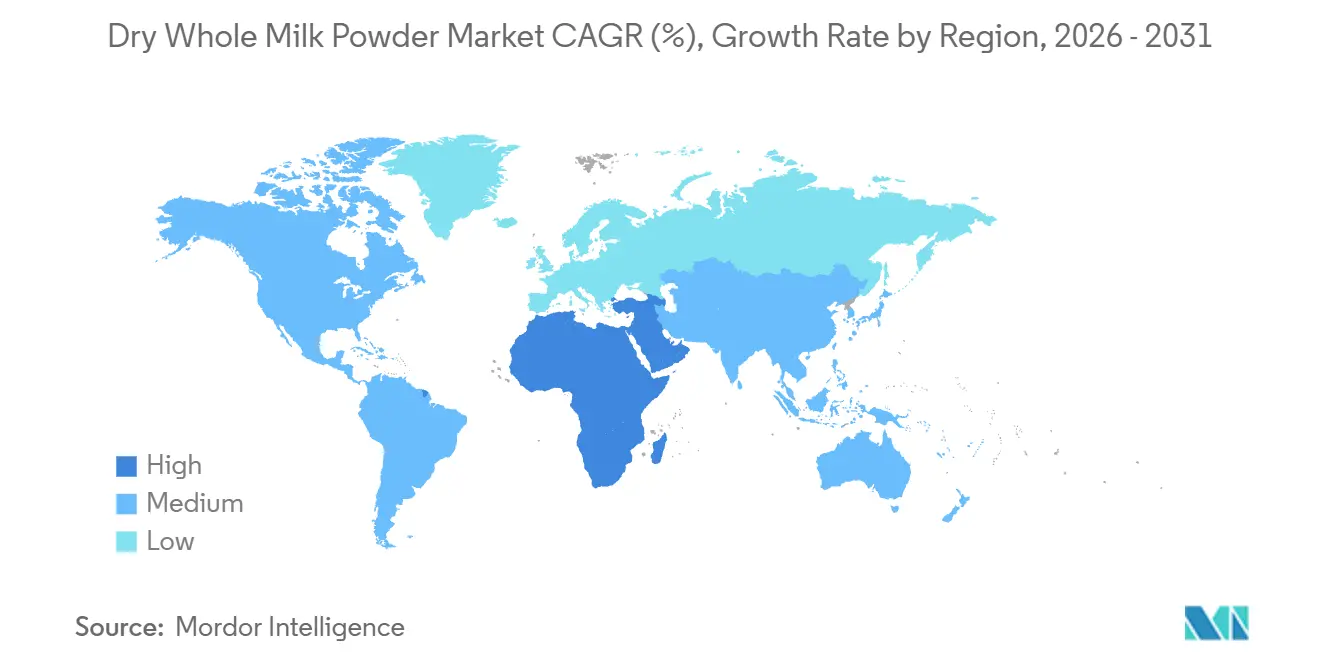
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 38.65% del fatturato del 2025, mentre la regione Medio Oriente e Africa è destinata a registrare il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.33%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del latte intero in polvere
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di latte artificiale e alimenti per neonati a causa delle esigenze nutrizionali e delle difficoltà legate all'allattamento al seno. | + 1.2% | Globale, con particolare attenzione alla regione Asia-Pacifico (Cina, India, Sud-est asiatico) e al Medio Oriente. | Medio termine (2-4 anni) |
| Lunga durata di conservazione a supporto dei programmi di sicurezza alimentare | + 0.8% | Presente a livello globale, con una presenza più forte nell'Africa subsahariana, nell'Asia meridionale, nel Medio Oriente e in America Latina. | A lungo termine (≥4 anni) |
| Comodità nella ricostituzione per bevande, cucina e pasticceria | + 0.5% | Diffusione globale, con maggiore adozione in Nord America, Europa e nelle aree urbane dell'Asia-Pacifico. | A breve termine (≤2 anni) |
| Popolarità delle polveri di latte fortificate con aggiunta di vitamine | + 0.6% | A livello globale, con un ruolo guidati da India, Canada, Unione Europea e Sud-est asiatico. | Medio termine (2-4 anni) |
| L'ascesa della nutrizione ad alto contenuto proteico | + 0.4% | A livello globale, con un'adozione tecnologica concentrata in Nuova Zelanda, Europa e Nord America. | A lungo termine (≥4 anni) |
| Comodità per la ristorazione e l'uso istituzionale | + 0.5% | Acquirenti globali, in particolare in Nord America, Europa e istituzionali nella regione Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di latte artificiale e alimenti per neonati a causa delle esigenze nutrizionali e delle difficoltà legate all'allattamento al seno.
Il latte artificiale per neonati è il principale motore della produzione di latte intero in polvere, con una produzione annua superiore a 1.5 milioni di tonnellate, di cui il 90% è di origine casearia. Negli Stati Uniti, la produzione di latte artificiale per neonati utilizza circa 1.2 miliardi di libbre di latte all'anno, garantendo una domanda costante nonostante il calo dei tassi di natalità nei mercati sviluppati. In Cina, le nascite sono diminuite del 17% su base annua, attestandosi a 7.92 milioni nel 2025, ma i segmenti di latte artificiale premium e super-premium sono cresciuti. I prodotti con un prezzo superiore a 350 RMB a lattina hanno registrato una crescita di valore del 10.8%, e il latte di capra in polvere ha visto una significativa espansione. Ciò riflette l'attenzione dei genitori al supporto immunitario, alla digeribilità e agli ingredienti funzionali come gli oligosaccaridi del latte umano e la lattoferrina, che richiedono un contenuto di solidi del latte più elevato e standard di qualità più rigorosi. La normativa cinese GB 19644-2024, in vigore da febbraio 2025, stabilisce requisiti più severi per il latte intero in polvere, tra cui un contenuto di grassi di almeno il 26%, un massimo del 5% di umidità e proteine pari ad almeno il 34% dei solidi non grassi. Queste modifiche favoriscono i produttori verticalmente integrati. Sebbene la crescita dei volumi possa rallentare a causa del calo delle nascite, una maggiore spesa per unità andrà a vantaggio dei marchi che offrono prove cliniche, tracciabilità e investimenti in genetica e informazione dei consumatori.
Lunga durata di conservazione a supporto dei programmi di sicurezza alimentare
La stabilità a temperatura ambiente del latte intero in polvere lo rende essenziale per i programmi nutrizionali umanitari e governativi, soprattutto in aree con difficoltà logistiche e climatiche. Il Programma Alimentare Mondiale lo utilizza in alimenti fortificati e alimenti terapeutici pronti all'uso, seguendo le linee guida del Codex Alimentarius che richiedono che almeno il 50% delle proteine in questi alimenti provenga dal latte per il trattamento della malnutrizione acuta grave. Nel 2024, l'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) ha riferito che il 28% della popolazione mondiale ha affrontato un'insicurezza alimentare da moderata a grave, alimentando la domanda di prodotti lattiero-caseari a lunga conservazione nei programmi di emergenza e di alimentazione scolastica. Gli appalti governativi e le gare d'appalto delle agenzie multilaterali stabilizzano la domanda, ma si concentrano sul costo piuttosto che sulle caratteristiche premium, riducendo i margini di profitto. Nuovi metodi di lavorazione, tra cui le tecnologie di essiccazione a spruzzo senza calore, riducono il consumo energetico di oltre il 40% mantenendo il valore nutrizionale [1] Fonte: Dipartimento dell'Energia degli Stati Uniti, "No Heat Spray Drying Technology", energy.gov . Questi processi efficienti dal punto di vista energetico creano vantaggi per la produzione nelle regioni ricche di energia, soprattutto quando si riforniscono mercati con costi energetici elevati.
Popolarità del latte in polvere fortificato con aggiunta di vitamine
I cambiamenti normativi stanno trasformando le formulazioni dei prodotti e le strategie competitive nel mercato dell'arricchimento alimentare. In Canada, una nuova normativa in vigore da gennaio 2026 richiederà che il latte contenga 5 microgrammi di vitamina D per 250 millilitri, in linea con le linee guida dietetiche aggiornate e gli obiettivi di salute pubblica per la salute delle ossa e del sistema immunitario. L'Autorità indiana per la sicurezza alimentare ha proposto norme di etichettatura che impongono informazioni nutrizionali chiare e un logo per il latte, aumentando l'attenzione sulla trasparenza degli ingredienti. L'Unione Europea ha approvato il caseinato di ferro del latte per l'uso in diversi alimenti, ampliando le opzioni per i prodotti lattiero-caseari arricchiti. Questi cambiamenti aumentano i costi di conformità, rappresentando una sfida per i produttori più piccoli privi di una solida attività di ricerca e sviluppo e di un controllo qualità efficace, ma offrono anche opportunità per i marchi in grado di dimostrare i benefici per la salute attraverso studi clinici. L'arricchimento alimentare si sta trasformando da caratteristica di base a strategia premium, soprattutto nei mercati in cui i consumatori apprezzano l'aggiunta di vitamine per la salute preventiva e sono disposti a pagare di più per prodotti certificati.
L'ascesa degli alimenti pronti ad alto contenuto proteico
La tendenza verso un'alimentazione ricca di proteine influenza significativamente la crescita del mercato del latte intero in polvere. I produttori di integratori per lo sport e sostituti del pasto scelgono sempre più spesso il latte intero in polvere come ingrediente chiave grazie al suo profilo aminoacidico completo e alla maggiore digeribilità rispetto alle proteine vegetali. L'indagine IFIC Food Health Survey del 2025 indica che il 23% degli americani segue una dieta ricca di proteine, creando una domanda sostanziale di ingredienti lattiero-caseari ricchi di proteine [2] Fonte: International Food Information Council, “2025 IFIC Food Health Survey”, ific.org . Il posizionamento premium domina nei mercati nordamericani ed europei, mentre i centri urbani dell'Asia-Pacifico mostrano una maggiore adozione tra i millennial e i consumatori della Generazione Z attenti alla salute. La ricerca che convalida i benefici delle proteine del latte per la sintesi muscolare e la salute metabolica rafforza la posizione del latte intero in polvere come fonte proteica preferita rispetto alle alternative sintetiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo del latte crudo | -0.7% | A livello globale, con un impatto particolarmente grave nelle regioni esportatrici di prodotti lattiero-caseari del Nord America, dell'Europa e dell'Oceania. | A breve termine (≤2 anni) |
| Sostituti vegetali dei latticini | -0.5% | Mercati del Nord America, dell'Europa e dell'Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Intolleranza al lattosio in aumento | -0.4% | A livello globale, il fenomeno è più pronunciato nell'Asia orientale (prevalenza dell'85-90%), in Africa (65-90%) e in Sud America (50-70%). | A lungo termine (≥4 anni) |
| Rigorose norme in materia di sicurezza e qualità alimentare | -0.3% | A livello globale, con i maggiori oneri di conformità nell'Unione Europea, in Nord America, in Cina e in India. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del latte crudo
I produttori di latte intero in polvere si trovano ad affrontare margini di profitto in calo e difficoltà nella stipula di contratti a termine a causa dell'instabilità dei costi delle materie prime. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) prevede che il prezzo del latte intero scenderà a 21.15 dollari per quintale nel 2026, rispetto ai 21.60 dollari del 2025, mentre il prezzo del latte scremato in polvere dovrebbe diminuire da 1.24 dollari nel 2025 a 1.215 dollari nel 2026. Nonostante questi lievi cali di prezzo, gli elevati costi di mangimi, manodopera ed energia stanno causando margini negativi per molti allevamenti di bestiame da latte. Questa pressione finanziaria sta portando alla chiusura di aziende agricole negli Stati Uniti e in Europa, riducendo la base di offerta di latte crudo. Tuttavia, si prevede che la produzione totale di latte aumenterà leggermente, passando da 227.3 miliardi di libbre nel 2025 a 227.9 miliardi nel 2026, grazie alla maggiore produttività per vacca. La concentrazione dell'offerta in Nuova Zelanda e in alcune cooperative europee aumenta la volatilità dei prezzi, soprattutto in caso di eventi imprevisti come condizioni meteorologiche avverse o cambiamenti normativi. Ad esempio, la quota prevista del 59% della Nuova Zelanda nelle esportazioni globali di latte intero in polvere entro il 2034 significa che una siccità o un cambiamento normativo potrebbero far impennare i prezzi globali. Ciò crea difficoltà di bilancio per gli acquirenti in mercati sensibili come gli appalti governativi e i panifici industriali, mentre i produttori di latte artificiale di alta qualità possono trasferire i costi sui prezzi, ampliando il divario tra prodotti di base e prodotti a valore aggiunto.
Sostituti del latte a base vegetale
La crescente adozione di prodotti lattiero-caseari alternativi, in particolare quelli a base vegetale, sta limitando sempre più la crescita del mercato del latte intero in polvere. Con l'aumentare della consapevolezza ambientale dei consumatori e l'adozione di preferenze alimentari come stili di vita vegani o senza lattosio, la domanda si sta gradualmente spostando verso i sostituti a base vegetale. Questa pressione competitiva è particolarmente pronunciata in Nord America e in Europa, dove prodotti come il latte d'avena, di mandorla e di soia hanno raggiunto una forte penetrazione nel mercato al dettaglio e reti di distribuzione ben consolidate. Inoltre, secondo l'indagine IFIC Food & Health Survey del 2025, circa il 18% degli americani segue una dieta a base vegetale, sottolineando un cambiamento strutturale nei modelli di consumo che sta avendo un impatto diretto sulla domanda di prodotti lattiero-caseari tradizionali, incluso il latte intero in polvere [3] Fonte: International Food Information Council, “2025 IFIC Food Health Survey”, ific.org.
Analisi del segmento
Fonte: il latte di capra in polvere ottiene un posizionamento premium
Nel 2025, il latte vaccino ha dominato il mercato del latte intero in polvere, rappresentando il 93.04% del volume totale. Questo primato è stato sostenuto da solide catene di approvvigionamento, processi di lavorazione efficienti in termini di costi e un'ampia approvazione normativa, in particolare per quanto riguarda le formule per lattanti e gli ingredienti alimentari. L'estesa infrastruttura, che comprende milioni di allevamenti, sistemi di raccolta cooperativa e impianti di essiccazione specializzati, garantisce che il latte vaccino rimanga la scelta preferita per gli acquirenti attenti al budget e per i contratti su larga scala.
Nel frattempo, si prevede che i prodotti a base di latte di capra cresceranno a un tasso annuo composto (CAGR) del 4.01% fino al 2031. Questa crescita è trainata dalla loro popolarità nelle formule per lattanti di alta qualità e nei prodotti per la nutrizione funzionale. Il latte di capra è promosso come più facile da digerire grazie ai suoi globuli di grasso più piccoli e alla sua particolare struttura proteica, in particolare al suo basso contenuto di caseina alfa-S1. Ciò lo rende attraente per i genitori che cercano alternative per i neonati con sensibilità al latte vaccino. La regione Asia-Pacifico è il mercato in più rapida crescita, alimentato dalla crescente domanda di formule per lattanti. Il latte di capra in polvere intero spunta un prezzo superiore del 30-50% rispetto al latte vaccino in polvere, offrendo profitti significativi ai produttori. Questi produttori gestiscono con successo la frammentata filiera casearia caprina e investono in processi di riduzione degli odori per migliorare l'accettazione da parte dei consumatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: i prodotti lattiero-caseari biologici mantengono prezzi elevati nonostante le limitazioni dell'offerta.
Nel 2025, il latte intero in polvere convenzionale deteneva il 96.12% della quota di mercato, a testimonianza dei costi e della complessità della produzione lattiero-casearia biologica. L'impiego di input sintetici nella produzione convenzionale migliora l'efficienza e riduce i costi, mantenendo i prezzi all'ingrosso al di sotto dei 3,000 dollari per tonnellata. La produzione di latte convenzionale negli Stati Uniti ha raggiunto i 227.3 miliardi di libbre nel 2025 e si prevede un leggero aumento a 227.9 miliardi di libbre nel 2026, trainata da una maggiore produttività delle vacche nonostante la chiusura di alcune aziende agricole. Lo standard cinese GB 19644-2024 richiede un contenuto minimo del 26% di grassi e del 34% di proteine sia nel latte intero in polvere convenzionale che in quello biologico. I prodotti convenzionali soddisfano questi standard senza i costi aggiuntivi della certificazione biologica e della segregazione della filiera. La produzione lattiero-casearia convenzionale consente inoltre una maggiore flessibilità nell'approvvigionamento e nella miscelazione durante i picchi di domanda, a differenza dei produttori biologici che devono affrontare norme più rigide in materia di tracciabilità e monoorigine.
Si prevede che il settore lattiero-caseario biologico crescerà a un tasso annuo composto del 4.58% fino al 2031, trainato dalla domanda dei consumatori per i benefici in termini di salute, ambiente e benessere animale. Questi fattori supportano prezzi al dettaglio maggiorati del 50-100% e riducono la sensibilità dei prezzi durante le fasi di recessione. Nel dicembre 2025, il premio del latte biologico in Germania ha raggiunto i 15.6 euro per 100 chilogrammi, il valore più alto degli ultimi cinque anni, a testimonianza della forte domanda e dell'offerta limitata. La certificazione biologica richiede transizioni pluriennali, l'accesso ai pascoli e il divieto di utilizzo di input sintetici, scoraggiando gli allevatori convenzionali a causa della volatilità dei premi. I costi dei mangimi biologici sono superiori del 20-40% e la produttività delle mandrie è inferiore a causa delle restrizioni sull'uso di ormoni della crescita e antibiotici. Gli impianti di essiccazione certificati biologici devono prevenire la contaminazione incrociata con i prodotti convenzionali, il che richiede linee dedicate o una pulizia rigorosa, con conseguente riduzione dell'efficienza.
Per imballaggio: le buste stand-up guidano l'innovazione della praticità per il consumatore
Nel 2025, il confezionamento sfuso rappresentava il 67.87% del volume di latte intero in polvere. Questo formato è destinato ad acquirenti industriali, distributori del settore della ristorazione e agenzie governative che privilegiano l'efficienza dei costi e la ricostituzione centralizzata, per le quali l'estetica della confezione non è un fattore determinante. I sacchi di carta da 25 kg e le buste da 50 kg dominano questo segmento, essendo progettati per una facile movimentazione e conservazione piuttosto che per l'esposizione al dettaglio. I costi di confezionamento per i formati sfusi sono inferiori al 2% del costo totale del prodotto, rispetto all'8-12% per i contenitori di dimensioni destinate al consumo umano. Il confezionamento sfuso riflette l'orientamento B2B del mercato. I produttori di latte artificiale utilizzano la polvere sfusa per la miscelazione, i panifici industriali per impasti e creme, e i programmi governativi per l'alimentazione scolastica e la sicurezza alimentare, dando priorità alla riduzione degli sprechi e a un maggiore valore nutrizionale per dollaro.
Si prevede che le buste stand-up cresceranno a un tasso annuo composto del 3.98% fino al 2031, trainate dall'espansione dei canali di vendita al dettaglio e dalla domanda dei consumatori di controllo delle porzioni, richiudibilità e attrattiva sugli scaffali, fattori che influenzano le decisioni di acquisto nei punti vendita di supermercati, piattaforme di spesa online e negozi specializzati in prodotti per la salute. Le buste stand-up consentono la commercializzazione di SKU monodose e formato famiglia, da 200 grammi a 2 chilogrammi, che si adattano allo spazio disponibile sugli scaffali dei negozi, incorporano chiusure a zip che preservano la freschezza dopo l'apertura impedendo l'ingresso di umidità e l'ossidazione, e offrono una superficie stampabile per il branding, le informazioni nutrizionali e le istruzioni per l'uso che comunicano la differenziazione del prodotto al momento dell'acquisto. Il cambiamento nel packaging è più evidente nell'e-commerce, dove gli imballaggi flessibili e leggeri riducono i costi di spedizione del 20-30% rispetto ai contenitori rigidi e minimizzano il rischio di rottura durante la consegna dell'ultimo miglio, un aspetto fondamentale dato che piattaforme di spesa online come Weee! hanno registrato oltre 70 milioni di ordini dal 2015 e hanno ampliato il numero di SKU per servire i segmenti di consumatori della diaspora e attenti alla salute.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la crescita del commercio al dettaglio supera il predominio industriale
Nel 2025, il canale industriale deteneva il 51.37% del valore di mercato del latte intero in polvere, evidenziandone l'importanza nelle applicazioni B2B come latte artificiale, prodotti da forno, alimenti trasformati e integratori alimentari. In questi settori, il latte intero in polvere viene utilizzato come ingrediente piuttosto che come prodotto di consumo. Gli acquirenti industriali si concentrano sulla qualità costante, richiedendo un contenuto di grassi entro ±0.5%, rapporti proteici stabili e conformità agli standard ISO 22000 e HACCP. Inoltre, apprezzano prezzi competitivi e una fornitura affidabile per una produzione efficiente e una gestione ottimale delle scorte. Negli Stati Uniti, la produzione di latte artificiale utilizza circa 1.2 miliardi di libbre di latte all'anno, mentre la produzione globale supera 1.5 milioni di tonnellate metriche, con il 90% degli ingredienti a base di latte. Questa domanda stabile protegge i canali industriali dalle fluttuazioni del mercato dei consumatori.
Si prevede che la distribuzione al dettaglio crescerà a un tasso annuo composto del 5.01% fino al 2031, trainata dall'e-commerce, dalle vendite dirette al consumatore e dai prodotti lattiero-caseari confezionati di alta qualità. Le piattaforme online aiutano i marchi di nicchia a raggiungere i consumatori attenti alla salute e quelli della diaspora senza gli elevati costi dei negozi fisici. Ad esempio, Weee! ha elaborato oltre 70 milioni di ordini dal 2015. I prezzi al dettaglio del latte intero in polvere variano da 12.49 dollari per i marchi più diffusi a 94.39 dollari per le confezioni multiple biologiche, a dimostrazione del potenziale di margini più elevati quando i produttori bypassano i distributori. Supermercati e ipermercati offrono un'ampia copertura, ma richiedono commissioni di posizionamento e promozioni, che possono incidere per il 15-20% sui margini lordi. Farmacie e parafarmacie, associate alla salute e al benessere, applicano prezzi superiori del 10-15% per gli stessi prodotti.
Analisi geografica
Entro il 2025, la regione Asia-Pacifico dovrebbe detenere una quota di mercato del 38.65%, sostenuta da fattori quali la crescita demografica, l'urbanizzazione e l'aumento del reddito disponibile che favorisce l'acquisto di prodotti lattiero-caseari di alta qualità. Nonostante le difficoltà legate all'eccesso di offerta di latte, la Cina rimane l'attore dominante del mercato. Nel frattempo, in India, una classe media in espansione sta guidando un notevole aumento della domanda di alimenti pronti e latte artificiale per neonati. La crescita della regione è ulteriormente supportata dalla maturazione delle industrie di trasformazione alimentare e dal miglioramento delle infrastrutture della catena del freddo, che facilitano una distribuzione più ampia dei prodotti. Con il progredire dello sviluppo economico, i mercati del Sud-est asiatico stanno assistendo a una crescita robusta, con le popolazioni urbane che si orientano sempre più verso le preferenze alimentari occidentali.
In Medio Oriente e Africa, la regione è destinata a registrare il tasso di crescita più elevato, con un CAGR del 4.33% fino al 2031. Questa crescita è sostenuta da fattori quali l'aumento della popolazione, l'urbanizzazione e il rafforzamento dell'economia, tutti elementi che stimolano il consumo di prodotti lattiero-caseari. La regione MENA si distingue, grazie a un aumento della disponibilità di prodotti lattiero-caseari pro capite. Tuttavia, i paesi del Nord Africa si trovano ad affrontare delle difficoltà, dipendendo dal latte in polvere importato a causa delle limitate capacità di produzione interna e dei problemi di scarsità idrica che ostacolano l'espansione dell'allevamento di bestiame da latte. Nel complesso, la traiettoria di crescita della regione testimonia i suoi vantaggi demografici e il progresso economico, che portano a un maggiore consumo di alimenti trasformati.
Il Nord America e l'Europa, in quanto centri consolidati di produzione ed esportazione, registrano una domanda stabile. Gli Stati Uniti sfruttano tecnologie di trasformazione all'avanguardia e una catena di approvvigionamento resiliente. Al contrario, i mercati europei stanno attraversando una fase di consolidamento, con le aziende che cercano economie di scala in risposta alle pressioni sui profitti. Nonostante le incertezze del commercio globale e le rigide normative ambientali che limitano l'espansione, il settore lattiero-caseario neozelandese è ottimista e prevede una crescita trainata dalla domanda di esportazione. In questi mercati maturi, l'attenzione si sta spostando dalla semplice crescita dei volumi ai prodotti a valore aggiunto e al posizionamento premium. Questo cambiamento è evidente nella ricerca della differenziazione attraverso strumenti come le certificazioni biologiche, le formulazioni personalizzate e le pratiche di produzione ecocompatibili.
Panorama competitivo
Nel mercato del latte intero in polvere, consolidate multinazionali e produttori regionali emergenti si contendono il predominio, determinando una moderata frammentazione. Con un'intensità di mercato pari a 5 su 10, il panorama non tende né a un'eccessiva frammentazione né a un controllo oligopolistico. Le aziende si stanno rivolgendo sempre più a strategie come l'integrazione verticale, l'innovazione tecnologica e la diversificazione geografica per rafforzare il proprio vantaggio competitivo. Tra i principali operatori in questo settore figurano Fonterra Co-operative Group Limited, Valio Ltd, Royal FrieslandCampina NV, Dairygold Co-Operative Society Limited e Arla Foods amba.
Questi principali attori sfruttano le economie di scala sia nella lavorazione che nella distribuzione. Ciononostante, mantengono la loro agilità, rivolgendosi a una vasta gamma di clienti, dagli acquirenti industriali ai consumatori al dettaglio. Emerge una chiara tendenza: la focalizzazione sul consolidamento e sull'integrazione verticale. Inoltre, l'adozione di nuove tecnologie si distingue come un fattore chiave di differenziazione in questo panorama competitivo. Le aziende stanno investendo in apparecchiature di lavorazione a basso consumo energetico e in soluzioni di packaging innovative, ottenendo riduzioni dei costi e migliorando al contempo la qualità del prodotto.
Le nuove opportunità, o prospettive di "spazi inesplorati", sono evidenti nelle formulazioni specializzate pensate per i consumatori intolleranti al lattosio, nella ricerca della certificazione biologica e nei fiorenti canali di vendita diretta al consumatore che bypassano i tradizionali intermediari di distribuzione. Allo stesso tempo, l'introduzione da parte del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) dei requisiti HACCP comporta costi di conformità. Questi costi, sebbene onerosi, potrebbero inavvertitamente favorire i produttori più grandi con sistemi di qualità preesistenti, lasciando intendere una potenziale accelerazione nel consolidamento del settore.
Leader del settore del latte intero in polvere
Fonterra Cooperative Group Limited
Valeo Ltd
Royal FrieslandCampina NV
Società cooperativa Dairygold Limited
Arla Foods amba
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Lactalis ha completato l'acquisizione del ramo globale dei prodotti di consumo di Fonterra (esclusa la Cina) per 3.69 miliardi di dollari, assicurandosi 16 stabilimenti produttivi in Australia, Nuova Zelanda, Sri Lanka, Malesia, Indonesia e Arabia Saudita, insieme a circa 4,300 dipendenti e marchi tra cui Anchor, Mainland, Perfect Italiano e Western Star.
- Giugno 2025: Darigold inaugura il suo stabilimento di lavorazione da 1 miliardo di dollari a Pasco, Washington. Lo stabilimento lavora 8 milioni di libbre di latte al giorno e produce latte in polvere per il mercato statunitense e internazionale. Lo stabilimento impiega direttamente 200 persone e crea oltre 1,000 posti di lavoro nella regione. Lo stabilimento integra caratteristiche di sostenibilità in linea con gli obiettivi ambientali di US Dairy 2050.
- Aprile 2025: Arla Foods e DMK Group si fondono per formare la più grande cooperativa lattiero-casearia di proprietà degli agricoltori d'Europa, che rappresenta oltre 12,000 produttori di latte con un fatturato annuo previsto di 19 miliardi di euro. La fusione rafforza la posizione di mercato e amplia il portafoglio prodotti, promuovendo al contempo l'innovazione tecnologica e la penetrazione del mercato nel settore lattiero-caseario.
Ambito del rapporto sul mercato globale del latte intero in polvere
| Mucca |
| Capra |
| Altro |
| Convenzionale |
| Organic |
| Contenitori di plastica/latta |
| Sacchetti in piedi |
| Confezione sfusa |
| Settore Retail | Supermercati / Ipermercati |
| Farmacia e parafarmacie | |
| Negozi al dettaglio online | |
| Altro | |
| Servizio di ristorazione | |
| Industriale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Mucca | |
| Capra | ||
| Altro | ||
| Per Categoria | Convenzionale | |
| Organic | ||
| Per imballaggio | Contenitori di plastica/latta | |
| Sacchetti in piedi | ||
| Confezione sfusa | ||
| Per canale di distribuzione | Settore Retail | Supermercati / Ipermercati |
| Farmacia e parafarmacie | ||
| Negozi al dettaglio online | ||
| Altro | ||
| Servizio di ristorazione | ||
| Industriale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato del latte intero in polvere entro il 2031?
Si prevede che il mercato del latte intero in polvere raggiungerà un valore di 23.99 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.89% dal 2026 al 2031.
Quale segmento di origine sta crescendo più velocemente?
Si prevede che il latte di capra in polvere registrerà un tasso di crescita annuo composto (CAGR) del 4.01% fino al 2031, superando il latte vaccino grazie al suo posizionamento in termini di digeribilità nei canali di vendita di formule per lattanti di alta qualità.
Quale formato di confezionamento offre il maggiore slancio nella vendita al dettaglio?
Si prevede che le buste stand-up cresceranno a un tasso annuo composto del 3.98%, grazie alla loro praticità e ai vantaggi offerti dalle spedizioni per l'e-commerce.
Quale regione è destinata a registrare la crescita più elevata?
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 4.33% fino al 2031, trainato dalla crescita demografica e dalla dipendenza dalle importazioni.


