

Dimensioni e quota di mercato dello shampoo secco
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.17 miliardo di dollari |
| Dimensione del mercato (2031) | 4.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.96% CAGR |
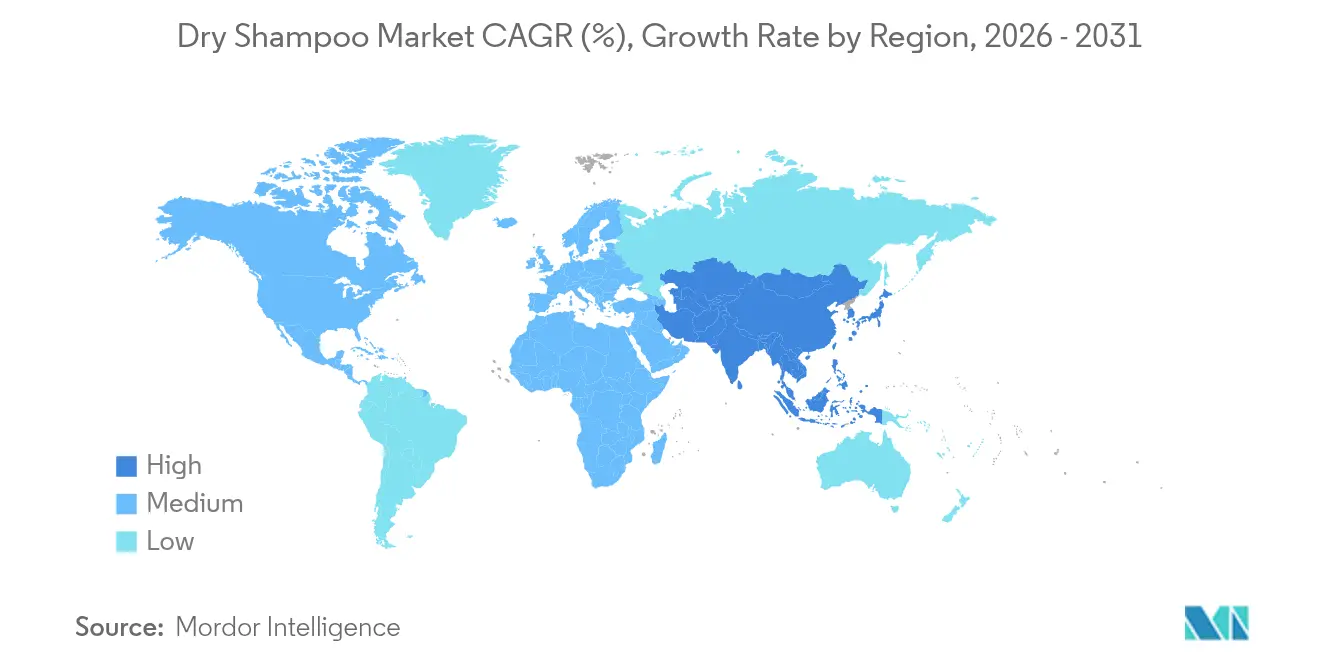
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
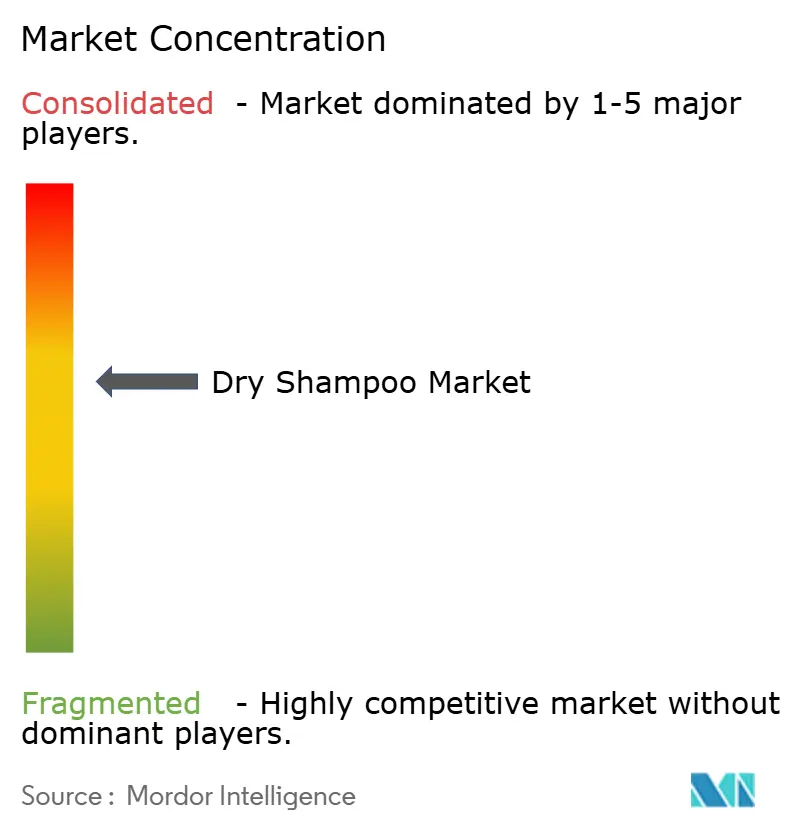
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dello shampoo secco di Mordor Intelligence
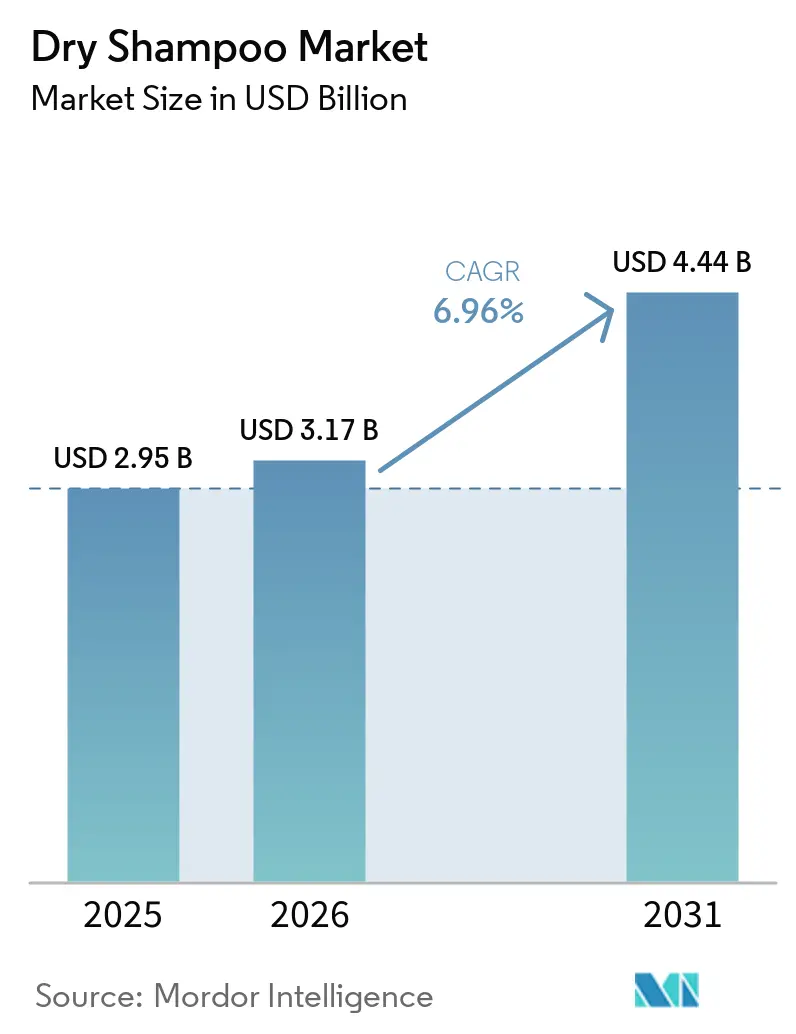
Si prevede che il mercato degli shampoo a secco crescerà da 2.95 miliardi di dollari nel 2025 a 3.17 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.44 miliardi di dollari entro il 2031 con un CAGR del 6.96% nel periodo 2026-2031. Gli stili di vita urbani accelerati, gli intervalli più lunghi tra i lavaggi con shampoo tradizionali e l'ampliamento dell'accesso digitale nelle economie emergenti stanno aumentando la domanda di base. I formati in polvere e da lozione a polvere stanno guadagnando popolarità poiché i consumatori cercano opzioni senza propellenti che siano conformi ai limiti VOC in evoluzione in California e nell'Unione Europea [1] Fonte: California Air Resources Board, “Consumer Products Program,” ww2.arb.ca.gov . I requisiti di trasparenza degli ingredienti previsti dal Regolamento UE sui cosmetici 1223/2009 e dal MoCRA degli Stati Uniti favoriscono le aziende consolidate che possono sostenere i costi di test e richiamo, ma le stesse regole stanno anche eliminando i prodotti contraffatti e aumentando la fiducia dei consumatori nei canali ufficiali. Contemporaneamente, la biotecnologia sta rivoluzionando la progettazione dei prodotti, con principi attivi neutralizzanti gli odori a base di peptidi che consentono prestazioni a basso residuo sia nei saloni di bellezza che nell'uso domestico.
Punti chiave del rapporto
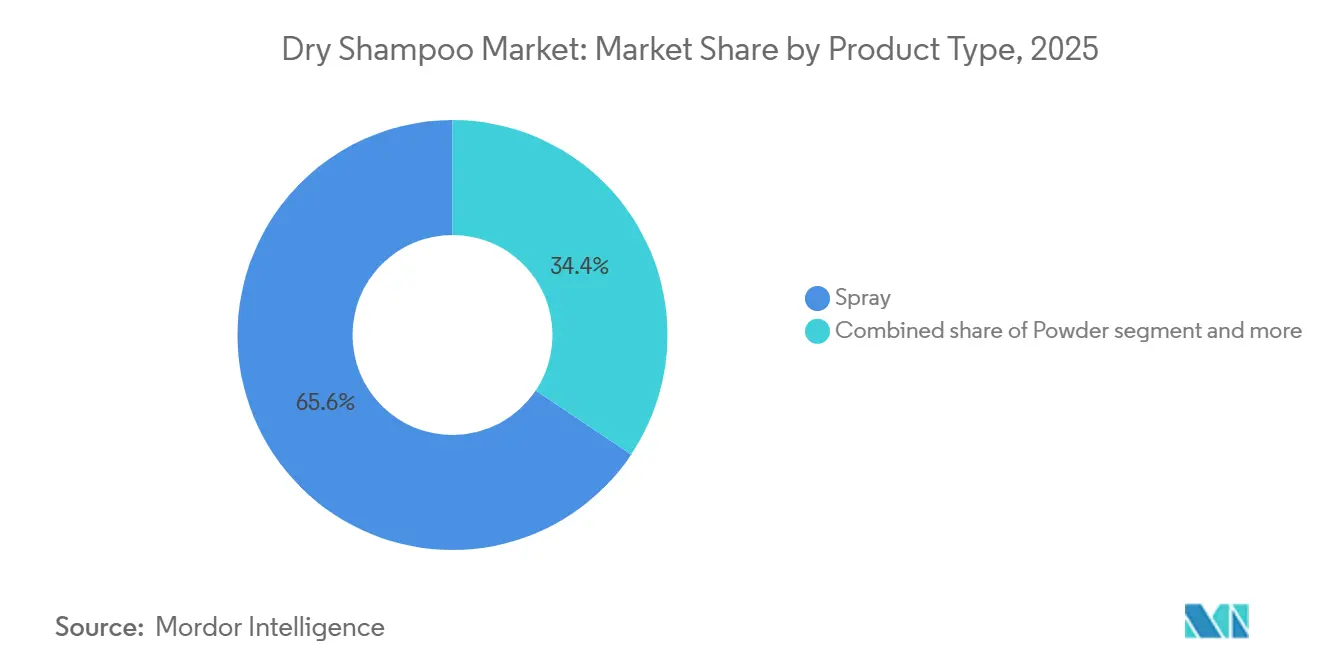
- Per tipologia di prodotto, gli aerosol spray hanno dominato il mercato degli shampoo secchi con il 65.62% nel 2025, mentre si prevede che i formati in polvere cresceranno a un CAGR del 7.80% entro il 2031.
- Per loro natura, le formulazioni convenzionali hanno registrato il 76.74% dei ricavi nel 2025; le varianti organiche sono destinate a crescere a un CAGR dell'8.13% entro il 2031.
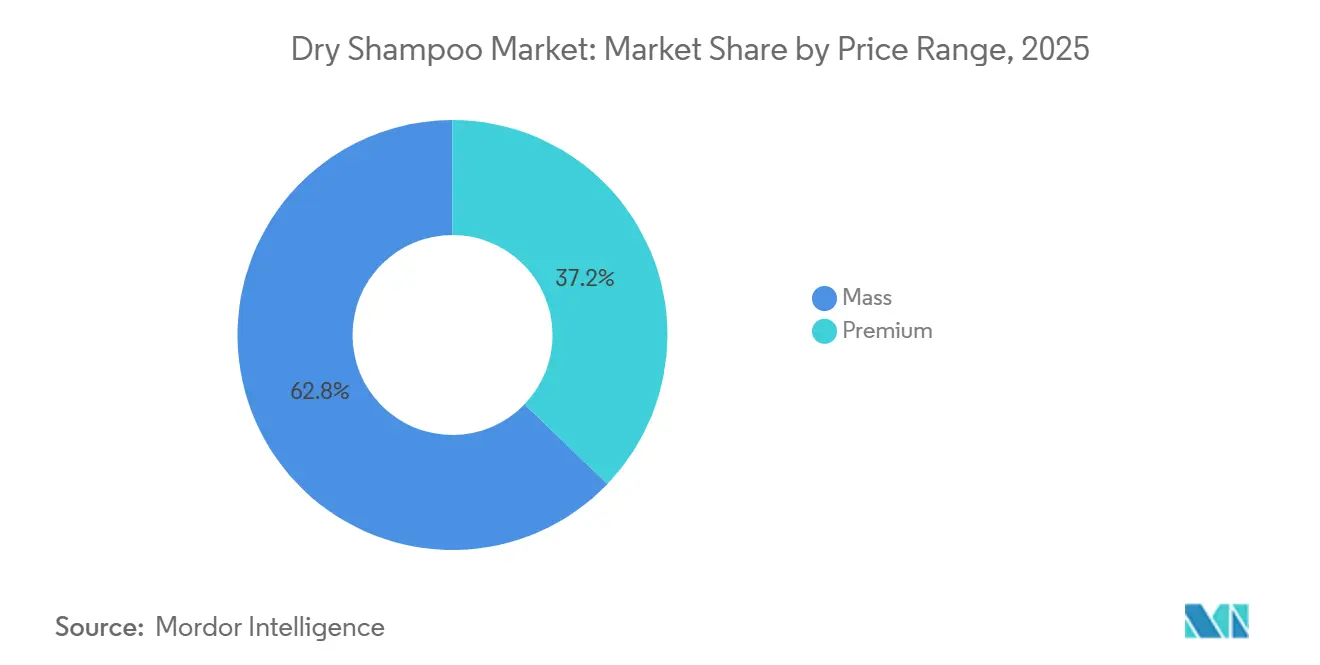
- In base alla fascia di prezzo, nel 2025 le SKU destinate al mercato di massa hanno rappresentato il 62.82% delle vendite, ma si prevede che le offerte premium cresceranno a un CAGR del 7.78% nello stesso arco temporale.
- Per canale di distribuzione, supermercati e ipermercati hanno rappresentato il 37.62% delle vendite nel 2025, mentre si prevede che la vendita al dettaglio online crescerà più rapidamente, con un CAGR dell'8.12%.
- In termini geografici, l'Europa ha rappresentato il 35.43% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà la crescita regionale più elevata, con un CAGR del 7.88% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello shampoo secco
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di routine comode per la cura dei capelli | + 1.2% | Globale, con concentrazione in Nord America, Europa e Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Crescente adozione tra la forza lavoro femminile | + 0.9% | Globale, più forte in Nord America, Europa occidentale, India urbana e Cina | Medio termine (2-4 anni) |
| Espansione del canale e-commerce nei mercati emergenti | + 1.5% | Asia-Pacifico (Vietnam, Thailandia, Indonesia), America Latina (Brasile, Argentina), Medio Oriente | Medio termine (2-4 anni) |
| Gli SKU in formato da viaggio stanno incrementando gli acquisti d'impulso negli aeroporti e nella vendita al dettaglio a bordo dei voli | + 0.6% | Centri di viaggio globali: Nord America, Europa, Medio Oriente (Dubai, Doha), Asia-Pacifico (Singapore, Bangkok) | A breve termine (≤ 2 anni) |
| Regimi di conservazione del colore guidati dal salone tra una visita e l'altra | + 0.8% | Nord America, Europa, Asia-Pacifico urbano (Giappone, Corea del Sud, Cina) | A lungo termine (≥ 4 anni) |
| Spinta alla sostenibilità per linee di prodotti di bellezza senza acqua | + 1.1% | Europa, Nord America, Australia/Nuova Zelanda; ricaduta nelle aree urbane dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di routine comode per la cura dei capelli
I professionisti con poco tempo a disposizione si stanno orientando verso gli shampoo a secco, che assorbono il sebo in meno di 2 minuti, in sostituzione dei tradizionali lavaggi. Questo cambiamento è particolarmente evidente tra i consumatori della Generazione Z, la fascia demografica in più rapida crescita nel mercato statunitense della cura dei capelli, dove i prodotti della famiglia degli shampoo dominano. La scelta non è dettata solo dalla praticità: gli shampoo a secco facilitano lo styling per più giorni, riducendo al minimo l'uso di strumenti a caldo e lo spreco d'acqua. Questa tendenza si allinea con la "skinificazione" della cura dei capelli, che enfatizza la salute del cuoio capelluto e la vitalità dei capelli con un approccio dermatologico. I marchi stanno innovando, introducendo funzionalità come le fragranze attivate dal sudore. Ad esempio, lo shampoo a secco attivato dal tocco di Batiste (marzo 2024) rilascia la sua fragranza durante l'attività fisica, elevando lo shampoo a secco da semplice soluzione temporanea ad accessorio essenziale per uno stile di vita attivo. L'Ufficio di Statistica del Lavoro degli Stati Uniti prevede una crescita del 33% dell'occupazione nei servizi di cura della persona dal 2020 al 2030, superando di cinque volte la crescita totale dell'occupazione [2] Fonte: Bureau of Labor Statistics, “Occupational Outlook Handbook: Barbers, Hairstylists, and Cosmetologists,” bls.gov . Ciò sottolinea una forte domanda di prodotti in grado di replicare a casa i risultati del salone. Data l'interazione tra vincoli di tempo, attenzione alla salute del cuoio capelluto e desiderio di styling a casa, lo shampoo secco emerge non solo come una tendenza passeggera, ma come una categoria di crescita significativa nel mercato.
Aumento dell'adozione tra la forza lavoro femminile
Nelle economie OCSE, i tassi di partecipazione femminile alla forza lavoro si sono stabilizzati al di sopra del 67.1% nel 2024. Questa tendenza ha portato a un aumento delle famiglie con doppio reddito, dove l'efficienza delle routine di cura personale gioca un ruolo cruciale nella gestione del tempo libero. Mentre le donne lavoratrici urbane passano a cicli di lavaggio dei capelli di 3-4 giorni, si affidano sempre più agli shampoo secchi nei giorni in cui non si lavano. Questa pratica non è solo una scelta personale; è sostenuta dagli hair stylist professionisti che promuovono lavaggi meno frequenti per preservare gli oli naturali del cuoio capelluto e l'integrità dei capelli colorati. È interessante notare che gli uomini stanno entrando nel mercato dei servizi di cura personale a un ritmo accelerato. Il Bureau of Labor Statistics (BLS) evidenzia una tendenza degna di nota: gli uomini stanno adottando routine di cura personale che un tempo erano prevalentemente femminili. Questo cambiamento suggerisce che il mercato degli shampoo secchi potrebbe ampliarsi, raggiungendo oltre il tradizionale pubblico femminile. I marchi ne stanno prendendo atto. Stanno lanciando formulazioni senza profumo e senza residui per soddisfare questa fascia demografica in evoluzione. Ad esempio, lo shampoo secco invisibile di Redken, arricchito con vitamina E e studiato appositamente per i capelli scuri, è pensato per cicli di 1-2 giorni. Prodotti di questo tipo sono particolarmente apprezzati in ambito professionale, dove un tocco discreto è essenziale.
Espansione del canale e-commerce nei mercati emergenti
Si prevede che la vendita al dettaglio online crescerà a un CAGR dell'8.12% fino al 2031, trainata dall'ascesa globale del commercio digitale nel settore della bellezza. Il Vietnam è leader nelle vendite online di prodotti di bellezza nel Sud-est asiatico, superando i ricavi combinati di Indonesia, Malesia, Thailandia, Singapore e Filippine. In India, rivenditori di prodotti di bellezza omnicanale come Nykaa (187 negozi, 74% di vendite online), Tira Beauty (espansione a tre cifre dei negozi) e Sephora (26 negozi, che raddoppieranno in 3-4 anni) stanno utilizzando la realtà aumentata e il commercio in diretta guidato dagli influencer per attrarre nuovi acquirenti. In Brasile, il terzo mercato mondiale per la cura dei capelli, la spesa pubblicitaria è passata da 44.9 miliardi di BRL nel 2022 a 60.5 miliardi di BRL nel 2024, con l'e-commerce che consente a marchi diretti al consumatore come Lola From Rio di bypassare la vendita al dettaglio tradizionale. La chiusura dell'esenzione doganale de minimis prevista dal MoCRA ha ridotto gli afflussi di prodotti contraffatti, con la dogana statunitense che ha segnalato che il 31% dei prodotti contraffatti intercettati nell'anno fiscale 2023 riguardava articoli di bellezza. I marchi legittimi stanno ora investendo in catene di fornitura verificate tramite blockchain e negozi di marca certificati. Il crescente accesso al digitale nei mercati emergenti e le misure anticontraffazione più severe in quelli sviluppati posizionano l'e-commerce sia come motore di crescita che come campo di battaglia per il controllo qualità.
Spinta alla sostenibilità per linee di prodotti di bellezza senza acqua
Gli shampoo secchi contribuiscono al raggiungimento degli obiettivi di risparmio idrico grazie a polimeri biodegradabili, confezioni ricaricabili e sistemi di erogazione a zero rifiuti, attraendo i consumatori attenti all'ambiente in Europa e Nord America. Nel 2021, il settore cosmetico dell'UE ha investito 2 miliardi di euro in ricerca e sviluppo, con un aumento del 30% rispetto al 2013, trainato da iniziative di sostenibilità come le restrizioni sulle microplastiche previste dai regolamenti REACH e PCR, secondo la Commissione Europea. Redken, un marchio L'Oréal, utilizza almeno il 96% di plastica riciclata nei flaconi della sua gamma di colori ed esegue test di biodegradabilità secondo gli standard OCSE 301. La certificazione GS-50 di Green Seal vieta gli aerosol, limita il contenuto di COV al 2-5% e proibisce PFAS, parabeni e ftalati, consentendo la conformità per gli shampoo secchi in polvere e lozione-polvere. L'acquisizione di K18 da parte di Unilever nel 2024 sottolinea il valore dell'innovazione senza acqua, con lo shampoo secco AirWash di K18 che utilizza la tecnologia OdorBind a base di peptidi per neutralizzare gli odori e ridurre gli allergeni. La Thailandia, che produce localmente l'85% dei suoi cosmetici e prevede una crescita annua delle esportazioni del 10-13%, si sta affermando come un polo per le formulazioni pulite "T-Beauty", che uniscono ingredienti botanici al benessere e supportano la produzione di shampoo secco senza acqua per i mercati dell'ASEAN e del Medio Oriente, secondo l'International Trade Administration.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi di salute correlati al propellente per aerosol e al talco | -0.9% | Globale, con un controllo normativo più rigoroso nell'UE, in California e in alcuni stati degli Stati Uniti | A breve termine (≤ 2 anni) |
| Prodotti contraffatti/di bassa qualità che erodono la fiducia nel marchio | -0.7% | Canali di e-commerce globali, concentrati nel Regno Unito, nell'UE, negli Stati Uniti e spedizioni transfrontaliere da Cina/Hong Kong | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime a base di amido nella catena di fornitura | -0.5% | Globale, con esposizione ai mercati delle materie prime agricole in Thailandia, Vietnam e India (tapioca/amido di riso) | Medio termine (2-4 anni) |
| Limiti alle emissioni di COV che limitano la formulazione di aerosol in alcuni stati degli Stati Uniti | -0.4% | California, alcuni stati del nord-est degli Stati Uniti; potenziale ricaduta in Canada e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di salute correlati al propellente per aerosol e al talco
I formulisti stanno abbandonando ingredienti e sistemi di erogazione tradizionali a causa dei rischi di inalazione derivanti dall'erogazione tramite aerosol e dalla contaminazione da talco. Questo cambiamento sta comprimendo i margini e allungando i tempi di immissione sul mercato dei prodotti riformulati. Nel suo parere del 2024, il Comitato scientifico per la sicurezza dei consumatori (SCCS) della Commissione europea ha ritenuto il biossido di titanio (TiO2) non sicuro negli spray aerosol per capelli alla concentrazione comunemente utilizzata del 25% [3] Fonte: Comitato scientifico per la sicurezza dei consumatori, “Parere sul biossido di titanio (nano)”, ec.europa.eu . Hanno fissato i livelli massimi di sicurezza all'1.4% per i consumatori e all'1.11% per i parrucchieri professionisti, citando i rischi di cancerogenicità per inalazione. Contemporaneamente, la FDA statunitense, in risposta ai risultati sulla contaminazione da amianto, ha intensificato i test sul talco. Con il MoCRA che impone metodi di test standardizzati per il talco di grado cosmetico, il ritiro nel 2024 da parte della FDA di una proposta di regolamento per un ulteriore riesame ha lasciato i produttori in un dilemma normativo. Per rispondere a queste duplici esigenze di salute, marchi come Briogeo hanno lanciato Style + Treat Dry Shampoo Puff nel dicembre 2024. Questo prodotto è privo di talco e di aerosol, utilizza un applicatore a piumino e garantisce un'efficace assorbimento del sebo. L'Agenzia Internazionale per la Ricerca sul Cancro (IARC) ha classificato talco, biossido di titanio (TiO2) e nerofumo come cancerogeni per inalazione. Questa classificazione rappresenta una sfida normativa, soprattutto per gli shampoo secchi in formato aerosol, spingendo il mercato verso alternative in polvere, pasta e lozione-polvere.
Prodotti contraffatti/di bassa qualità che erodono la fiducia nel marchio
Gli shampoo secchi contraffatti venduti su marketplace online non regolamentati hanno introdotto contaminanti tossici nella catena di approvvigionamento, erodendo la fiducia dei consumatori e costringendo i marchi a investire in tecnologie di autenticazione e misure legali. I test condotti dall'Ufficio per la proprietà intellettuale del Regno Unito hanno rilevato contaminanti come ossido di berillio, arsenico, piombo e mercurio nei cosmetici contraffatti, mentre l'associazione di consumatori Which? ha riferito che il 67% dei cosmetici acquistati online era probabilmente contraffatto. L'EUIPO stima che la contraffazione costi al settore cosmetico dell'UE 3 miliardi di euro all'anno, pari al 4.8% delle vendite totali, con il 24% delle donne del Regno Unito che acquista consapevolmente prodotti contraffatti a causa della sensibilità al prezzo. La Dogana e la Protezione delle Frontiere hanno rilevato che i prodotti di bellezza e per la cura della persona rappresentavano il 31% dei prodotti contraffatti intercettati nell'anno fiscale 2023, spingendo la FDA a chiudere l'esenzione doganale de minimis per le spedizioni inferiori a 800 dollari provenienti da Cina e Hong Kong. Questa politica aumenterà i tassi di ispezione e i costi di importazione, ma ridurrà la penetrazione della contraffazione. L'iniziativa MoCRA della FDA ha ampliato il suo database da 35,102 a 589,762 prodotti registrati, fornendo una base di riferimento per la conformità ai produttori legittimi, sebbene l'applicazione delle norme rimanga disomogenea. I marchi stanno collaborando con piattaforme di e-commerce certificate e implementando sistemi di tracciabilità tramite codici QR, che aumentano i costi di sbarco del 3-5%, ma mitigano il danno reputazionale causato dalle contraffazioni.
Analisi del segmento
Per tipo di prodotto: il predominio degli aerosol incontra la rivoluzione delle polveri
Nel 2025, gli aerosol spray detenevano il 65.62% del mercato, riflettendo la preferenza dei consumatori per una distribuzione uniforme del prodotto. Tuttavia, si prevede che i formati in polvere cresceranno a un CAGR del 7.80% fino al 2031, trainati da preoccupazioni per la salute e l'ambiente. Le ricerche di shampoo secchi non spray sono aumentate del 37.3% su base annua, con strumenti come piumini e spazzole per cipria che stanno guadagnando terreno per la portabilità e la riduzione dei rischi di inalazione. A gennaio 2025, Kitsch ha lanciato uno shampoo secco Pump-Powder privo di talco e spray, mentre Ceremonia ha introdotto uno shampoo secco con maranta e alternative naturali all'amido. Lo shampoo secco Vapor Lotion to Powder di R+Co Bleu combina la precisione della crema con l'efficacia della polvere, affrontando le sfide dei formati in polvere libera. Il segmento "Altri tipi di prodotto", che include schiume e paste, è di nicchia ma in crescita nei canali dei saloni dove gli stilisti preferiscono il controllo tattile.
Le modifiche normative stanno accelerando questo cambiamento. L'SCCS ha fissato un limite massimo di biossido di titanio negli aerosol all'1.4% per i consumatori e all'1.11% per i parrucchieri a causa di preoccupazioni sulla cancerogenicità. La California e gli stati nord-orientali degli Stati Uniti impongono limiti di COV inferiori al 10%, limitando le formulazioni dei propellenti. Procter & Gamble ha brevettato miscele di propellenti a basso contenuto di COV per mantenere le prestazioni degli spray nel rispetto delle normative. I formati in polvere beneficiano della certificazione Green Seal GS-50, che vieta gli aerosol, limita i COV al 2-5% e vieta PFAS e parabeni, attraendo i consumatori attenti all'ambiente. Il cambiamento di formato riflette la segmentazione: gli aerosol dominano la grande distribuzione e i viaggi per praticità, mentre le polveri conquistano nicchie premium e di bellezza pulita, dove la trasparenza degli ingredienti determina prezzi più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per natura: formulazioni convenzionali sotto pressione organica
Nel 2025, gli shampoo secchi convenzionali detenevano una quota di mercato del 76.74%, trainati da marchi come Batiste, TRESemmé e Pantene che sfruttavano fragranze sintetiche, agenti a base di silicone e propellenti derivati dal petrolio. Tuttavia, si prevede che gli shampoo secchi biologici cresceranno a un CAGR dell'8.13% fino al 2031, trainati dalle certificazioni di bellezza pulita e dalla trasparenza degli ingredienti. Lo standard COSMOS Organic di ECOCERT impone il 99% di ingredienti di origine naturale, il 95% di ingredienti vegetali biologici e il 20% del peso del prodotto biologico per i cosmetici leave-on (il 10% per quelli da risciacquo), vietando fragranze sintetiche, parabeni e la maggior parte dei siliconi. La certificazione EWG Verified vieta gli aerosol, richiede la completa divulgazione delle fragranze e impone test di allergenicità, creando elevate barriere di conformità per i marchi di bellezza pulita.
Lo scetticismo dei consumatori sull'efficacia dei prodotti premium stimola la crescita del biologico, poiché molti dubitano che i prodotti premium superino le alternative di massa. Per giustificare i prezzi maggiorati, i marchi biologici enfatizzano benefici come la salute del cuoio capelluto, la riduzione dell'accumulo di sebo e l'assenza di allergeni. Lo shampoo secco a base di radice di maranta di Ceremonia si rivolge ai consumatori latinoamericani con formulazioni di origine vegetale, mentre K18, acquisita da Unilever nel primo trimestre del 2024, offre una piattaforma peptidica biotecnologica che neutralizza gli odori. Il movimento "T-Beauty" thailandese, incentrato su ingredienti botanici e claim "clean-label", posiziona il Paese come polo produttivo per shampoo secchi biologici destinati ai mercati dell'ASEAN e del Medio Oriente, dove la certificazione halal è in linea con le preferenze culturali. Le formulazioni convenzionali domineranno il mercato di massa grazie alla convenienza, ma le varianti biologiche si stanno ritagliando una nicchia premium con prezzi maggiorati del 30-50% giustificati dalla provenienza degli ingredienti e dal rigore della certificazione.
Per fascia di prezzo: accessibilità di massa contro differenziazione premium
Nel 2025, gli shampoo secchi per il mercato di massa hanno rappresentato il 62.82% del fatturato, riflettendo la loro convenienza e il potere di determinazione dei prezzi dei marchi multinazionali di beni di largo consumo distribuiti attraverso supermercati, ipermercati e farmacie. Si prevede che gli shampoo secchi premium cresceranno a un CAGR del 7.78% fino al 2031, trainati dai professionisti dei saloni di bellezza, dai rivenditori di prodotti di bellezza di lusso come Sephora, Ulta e Nykaa e dai marchi direct-to-consumer che puntano sulla salute del cuoio capelluto, sui principi attivi biotecnologici e sul packaging sostenibile. Molti consumatori considerano i prodotti per la cura dei capelli accessibili rispetto ad altri segmenti della bellezza, con un'impennata delle vendite di unità da viaggio nel 2025. I marchi premium stanno sfruttando SKU più piccole per ridurre le barriere all'ingresso, mantenendo al contempo i prezzi premium per oncia.
Il mercato indiano della bellezza di lusso, dove la cura dei capelli rappresenta il 10% del segmento, evidenzia opportunità premium. Rivenditori come Nykaa (187 negozi entro l'anno fiscale 24, con il 74% delle vendite online), Tira Beauty (in espansione) e Sephora (che raddoppia i 26 negozi in 3-4 anni) stanno utilizzando strumenti di realtà aumentata e consulenti in negozio per attrarre nuovi acquirenti di prodotti per la cura dei capelli premium. L'acquisizione di Color Wow da parte di L'Oréal nel luglio 2025 sottolinea il valore dei canali esclusivi per i saloni, che offrono prezzi 2-3 volte superiori rispetto alle alternative di massa. I marchi di massa stanno difendendo la quota introducendo livelli "masstige" con claim premium come biotina e cheratina, venduti in farmacia, e collaborando con rivenditori come Target e Walmart per offrire sconti del 20-30%. La segmentazione dei prezzi si concentra sulle occasioni d'uso: SKU di massa per rinfreschi quotidiani, SKU premium per capelli colorati o eventi e mini articoli da viaggio per acquisti d'impulso in aeroporti e hotel.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: convergenza omnicanale e accelerazione dell'e-commerce
Nel 2025, supermercati e ipermercati hanno registrato il 37.62% delle vendite di shampoo secco, sfruttando l'elevato traffico pedonale, i posizionamenti finali per acquisti d'impulso e le promozioni come "compra 2, prendi 1 gratis". Si prevede che i negozi al dettaglio online cresceranno a un CAGR dell'8.12% fino al 2031, trainati dall'espansione dei marketplace, dal commercio sociale (TikTok Shop, Instagram Shops) e dai modelli di abbonamento che garantiscono acquisti ripetuti. Il mercato della bellezza e della cura della persona di Singapore, valutato a 1,244 milioni di dollari nel 2024 con una crescita annua dell'1%, evidenzia una popolazione esperta di digitale, con il 97% degli over 15 che consuma online. Si prevede che le vendite dell'e-commerce raggiungeranno i 14 miliardi di dollari entro il 2027, indicando un forte potenziale di crescita nei canali online, come osservato dall'International Trade Administration.
I negozi di prodotti per la salute e la bellezza, insieme a rivenditori specializzati come Ulta, Sephora, Watsons e Sally Beauty, fungono da centri di ricerca chiave in cui i consulenti consigliano prodotti su misura per ogni tipo di capello. Ad esempio, Sally Beauty commercializza lo shampoo secco come soluzione per "mantenere i capelli freschi tra un lavaggio e l'altro", raggruppandolo con i prodotti per lo styling per incoraggiare l'espansione del carrello. I minimarket e gli "Altri Canali di Distribuzione" (duty-free aeroportuali, servizi alberghieri, palestre) stimolano gli acquisti d'impulso con SKU in formato da viaggio. Nel 2025, il settore dei viaggi negli Stati Uniti ha incrementato le vendite di prodotti di bellezza in formato mini, con la vendita al dettaglio negli aeroporti e i cataloghi di bordo che offrono canali ad alto margine in cui i consumatori pagano un sovrapprezzo del 20-40% per la praticità. La chiusura dell'esenzione doganale de minimis per le spedizioni in Cina e Hong Kong ai sensi del MoCRA ha ridotto gli afflussi di prodotti contraffatti, spingendo i marchi a dare priorità a negozi certificati come LazMall, Shopee Mall e Nykaa Luxe, come osservato dal Government Accountability Office degli Stati Uniti. Le strategie omnicanale, che combinano la scoperta in negozio, il riassortimento online e il social commerce, sono ormai essenziali. I brand stanno investendo in sistemi CRM per inviare promemoria di riacquisto e messaggi personalizzati, riducendo i cicli di riacquisto fino al 25%.
Analisi geografica
Mercato europeo dello shampoo secco
Nel 35.43, l'Europa rappresentava il 2025% della quota di mercato degli shampoo secchi, trainata da abitudini di cura della persona consolidate e da rigide normative sul riciclo che incoraggiano l'uso di imballaggi ecocompatibili. L'Unione Europea ha implementato norme che promuovono l'adozione di spray a basso contenuto di composti organici volatili (COV) e di materiali riciclabili come le lattine di alluminio, rendendo questi prodotti più attraenti per i consumatori attenti all'ambiente. Gli shampoo secchi biologici di alta qualità stanno diventando sempre più popolari, poiché i consumatori della regione sono disposti a spendere di più per prodotti efficaci e sostenibili. I rivenditori stanno dedicando più spazio sugli scaffali a queste opzioni di fascia alta, riflettendo la crescente domanda di prodotti ecocompatibili e incentrati sulla salute in Europa.
Mercato degli shampoo secchi nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un CAGR dell'7.88% fino al 2031, trainata dall'aumento del reddito disponibile, dall'urbanizzazione e dai problemi di scarsità d'acqua in paesi come India, Cina e Sud-est asiatico. Queste sfide stanno incoraggiando l'adozione di prodotti per la cura della persona a risparmio idrico, inclusi gli shampoo secchi. In India, i marchi locali stanno sfruttando le formulazioni ayurvediche per attrarre i consumatori, mentre le aziende coreane stanno introducendo innovative polveri lenitive per il cuoio capelluto, pensate per i climi umidi. La crescente consapevolezza dell'igiene e della praticità tra le popolazioni urbane sta ulteriormente incrementando la domanda di shampoo secchi in questa regione, rendendola un'area chiave per la crescita del mercato. La crescente influenza dei social media e delle piattaforme online sta contribuendo ad aumentare la consapevolezza su questi prodotti.
Il mercato dello shampoo secco nelle Americhe e in Medio Oriente e Africa
Il Nord America sta vivendo una crescita costante nel mercato degli shampoo secchi, sostenuta da stili di vita frenetici e da una forte cultura dei saloni di bellezza che promuove l'uso di shampoo secchi come parte integrante della routine di styling. I rivenditori si stanno concentrando sull'ampliamento della loro offerta di prodotti senza talco e con etichetta pulita per soddisfare la crescente domanda di opzioni più sane e sicure. Nel frattempo, Sud America, Medio Oriente e Africa stanno emergendo come potenziali mercati, con una domanda in aumento grazie all'espansione delle piattaforme di e-commerce. Questi canali digitali stanno migliorando l'accessibilità dei prodotti, mentre gli sforzi di produzione localizzati stanno contribuendo a ridurre i costi, rendendo gli shampoo secchi più accessibili per i consumatori di queste regioni.

Panorama normativo
Nei principali mercati, lo shampoo secco è regolamentato principalmente come cosmetico, il che pone a carico dei produttori e dei proprietari dei marchi la responsabilità di comprovare la sicurezza, i sistemi di qualità e l'etichettatura conforme. Nell'Unione Europea, il Regolamento sui cosmetici (CE) n. 1223/2009 continua ad essere aggiornato tramite emendamenti della Commissione. Il Regolamento (UE) 2026/78 della Commissione (adottato nel gennaio 2026, in vigore dal 1° maggio 2026) inasprisce le disposizioni relative alle sostanze classificate come cancerogene, mutagene o tossiche per la riproduzione (CMR), rafforzando i programmi di riformulazione e di garanzia dei fornitori per aerosol e polveri senza risciacquo.
Anche le restrizioni sugli ingredienti e sugli allergeni stanno influenzando i sistemi e le dichiarazioni relative alle fragranze. Il Regolamento (UE) 2026/909 della Commissione (pubblicato il 27 aprile 2026) modifica il Regolamento (CE) n. 1223/2009 con l'aggiunta di restrizioni su sostanze tra cui il salicilato di benzile come allergene delle fragranze, aumentando il carico di lavoro di documentazione e riformulazione per le referenze di prodotti profumati. In Cina, l'NMPA ha emesso l'Avviso n. 41 che fissa un limite di 2 mg/kg di benzene per i cosmetici con relativa efficacia del metodo di prova a partire dal 1° marzo 2024, creando una soglia di impurità misurabile che incide sulla qualificazione della fornitura di propellenti e solventi. Negli Stati Uniti, la FDA ha posto l'accento sui test validati nei dibattiti sulla sicurezza, come dimostrano i risultati dei test del marzo 2025 sui prodotti a base di perossido di benzoile, che riportavano livelli di benzene non rilevabili o bassi in oltre il 90% dei 95 prodotti analizzati. Inoltre, le aspettative di conformità legate al MoCRA stanno aumentando i costi di tracciabilità, gestione dei reclami e potenziale preparazione al richiamo dei prodotti per i marchi di cosmetici.
Analisi della catena del valore
La catena del valore dello shampoo secco inizia con i fornitori a monte di assorbenti e ingredienti funzionali (amido di riso, mais e tapioca, ciclodestrine, argille, modificatori di reologia e fragranze), insieme ai fornitori di imballaggi come i produttori di bombolette di alluminio e di erogatori per gli aerosol e i componenti per flaconi e piumini per i prodotti non aerosol. Gli input di formulazione variano a seconda del formato: gli spray aerosol si basano su propellenti (butano/isobutano e altri sistemi consentiti) e imballaggi pressurizzati, mentre le polveri e i prodotti da lozione a polvere utilizzano strutture di amido più ingegnerizzate, ciclodestrine e modificatori sensoriali per ridurre i residui e migliorare la pettinabilità.
La produzione e il riempimento rappresentano i principali colli di bottiglia, in particolare per lo shampoo secco in formato aerosol, che richiede linee di riempimento pressurizzate specializzate e ad alta intensità di capitale, gestione del propellente e operazioni conformi alle normative sulle merci pericolose. Molti proprietari di marchi si affidano quindi a produttori a contratto che forniscono servizi completi, dalla formulazione all'approvvigionamento del propellente, dal riempimento al confezionamento secondario, mentre i formati non aerosol riducono la dipendenza dalle infrastrutture e abbassano le barriere all'ingresso per i marchi indipendenti e DTC (Direct-to-Consumer). A valle, i prodotti transitano attraverso la grande distribuzione (supermercati, ipermercati e farmacie), i negozi specializzati in prodotti di bellezza, i saloni di bellezza e i marketplace online, dove l'e-commerce aumenta la necessità di controlli anticontraffazione (negozi del marchio verificati, serializzazione e autenticazione tramite QR code) e di gestione dei resi. Anche l'economia della distribuzione e i livelli di servizio variano in base al formato, poiché i prodotti in formato aerosol sono soggetti a vincoli normativi in materia di spedizione, stoccaggio e distribuzione, a differenza delle polveri che sono più semplici da immagazzinare e spedire oltre confine.
Panorama competitivo
La concorrenza nel mercato degli shampoo secchi è moderatamente concentrata, con grandi aziende globali come L'Oréal SA, Procter & Gamble, Unilever plc e Kao Corporation che mantengono la loro leadership grazie alle loro attività su larga scala, alle solide capacità di ricerca e sviluppo e alle strategie multicanale. Ad esempio, l'acquisizione di Color Wow da parte di L'Oréal nel 2025 evidenzia la sua attenzione all'espansione in nicchie ad alta crescita, come le soluzioni per la cura dei capelli specifiche per texture. Queste aziende continuano a rafforzare la loro posizione di mercato investendo in prodotti innovativi e puntando sulle tendenze emergenti per soddisfare l'evoluzione delle esigenze dei consumatori.
I marchi più piccoli che vendono direttamente al consumatore (DTC) stanno guadagnando terreno rispondendo a specifiche esigenze dei clienti, come prodotti per capelli ricci, prodotti rinfrescanti post-allenamento o prodotti per la cura della persona maschile. Questi marchi si avvalgono spesso di influencer sui social media per creare fiducia e attrarre un pubblico di nicchia. Molti enfatizzano anche la sostenibilità offrendo opzioni di packaging ricaricabili e garantendo la trasparenza attraverso il tracciamento degli ingredienti tramite codice QR. Piattaforme come TikTok vengono utilizzate per educare i consumatori attraverso tutorial, migliorando ulteriormente la visibilità e la fiducia del marchio. Anche le innovazioni nelle formulazioni e nel packaging degli aerosol stanno diventando fondamentali, poiché le aziende si stanno adattando a normative più severe sui composti organici volatili (COV).
Le aziende stanno esplorando nuovi modi per espandere la propria portata di mercato, come il co-branding con compagnie aeree, centri fitness e servizi di ride-sharing per distribuire campioni di shampoo secco in contesti quotidiani. Questa strategia aiuta a presentare il prodotto a potenziali clienti in scenari di utilizzo intensivo. Sul fronte tecnico, si stanno sviluppando innovazioni come ibridi amido-silice e perle profumate incapsulate per migliorare le prestazioni del prodotto, offrendo una sensazione di maggiore freschezza senza lasciare residui. Queste innovazioni evidenziano la continua competizione tra i marchi per offrire una qualità superiore e soddisfare le aspettative dei consumatori.
Leader del settore dello shampoo secco
Unilever SpA
Procter & Gamble
L'Oreal SA
Kao Corporation
Church & Dwight Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Procter & Gamble ha lanciato la collezione Aussie Dry Shampoo, introducendo tre referenze incentrate su freschezza, volume e texture. La linea pone l'accento sull'assenza di talco e butano, allineando il portfolio alla crescente attenzione dei consumatori e delle autorità di regolamentazione in merito ai propellenti aerosol e all'esposizione per inalazione.
- Giugno 2025: L'Oréal SA ha annunciato un accordo definitivo per l'acquisizione di Color Wow, aggiungendo un marchio di styling radicato nei saloni di bellezza al proprio portafoglio di prodotti per la cura dei capelli. Questa operazione rafforza la presenza di L'Oréal nei canali premium e professionali, dove lo shampoo secco viene utilizzato come parte integrante dei trattamenti di styling e tra un lavaggio e l'altro.
- Aprile 2024: Procter & Gamble ha ottenuto un brevetto per una formulazione di shampoo secco in aerosol progettata per ridurre il contenuto di VOC (composti organici volatili), incluso l'uso di silicone volatile come vettore al posto dell'etanolo. Questo sviluppo supporta i percorsi di riformulazione dei formati aerosol che devono rispettare i vincoli sui VOC in giurisdizioni come la California e alcune parti degli Stati Uniti.


Ambito e metodologia
Lo shampoo secco è un prodotto per la cura dei capelli progettato per assorbire sebo in eccesso, sporco e sudore dal cuoio capelluto e dai capelli senza l'uso di acqua. Il mercato dello shampoo secco è segmentato per tipologia di prodotto, natura, fascia di prezzo, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in spray, polvere e altri tipi di prodotti. Per natura, il mercato è segmentato in convenzionale e biologico. Per fascia di prezzo, il mercato è segmentato in mass e premium. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi di salute e bellezza, negozi al dettaglio online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate).
| Spray |
| Pastello |
| Altro tipo di prodotto |
| Convenzionale |
| Organic |
| Massa |
| Premium |
| Supermercati / Ipermercati |
| MINIMARKET |
| Salute e bellezza |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Qatar | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Spray | |
| Pastello | ||
| Altro tipo di prodotto | ||
| Nature | Convenzionale | |
| Organic | ||
| Fascia di prezzo | Massa | |
| Premium | ||
| Canale di distribuzione | Supermercati / Ipermercati | |
| MINIMARKET | ||
| Salute e bellezza | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Qatar | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dello shampoo secco entro il 2031?
Si prevede che il mercato dello shampoo secco raggiungerà i 4.44 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.96% a partire dal 2026.
Quale tipologia di prodotto è quella con le maggiori vendite oggi?
Attualmente gli aerosol spray rappresentano il 65.62% del fatturato, anche se i formati in polvere rappresentano il segmento in più rapida crescita.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
L'aumento del reddito disponibile, l'adozione del commercio mobile e la solida capacità manifatturiera locale nel Sud-est asiatico e in India stanno determinando un CAGR regionale previsto del 7.88%.
Quali normative riguardano lo shampoo secco spray?
La California impone limiti di COV inferiori al 10% e l'UE limita il contenuto di biossido di titanio all'1.4% per i prodotti di consumo, spingendo a riformulare le linee di aerosol.
In che modo le aziende combattono i prodotti contraffatti online?
I marchi stanno implementando la serializzazione tramite codice QR, collaborando con negozi certificati e sfruttando i database ampliati di elenchi di prodotti della FDA nell'ambito del MoCRA.
Lo shampoo secco biologico sta guadagnando terreno?
Sì, si prevede che le varianti biologiche cresceranno a un CAGR dell'8.13%, poiché le certificazioni ECOCERT ed EWG aiutano i consumatori a identificare le opzioni senza talco e senza propellenti.
Pagina aggiornata l'ultima volta il:



