

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
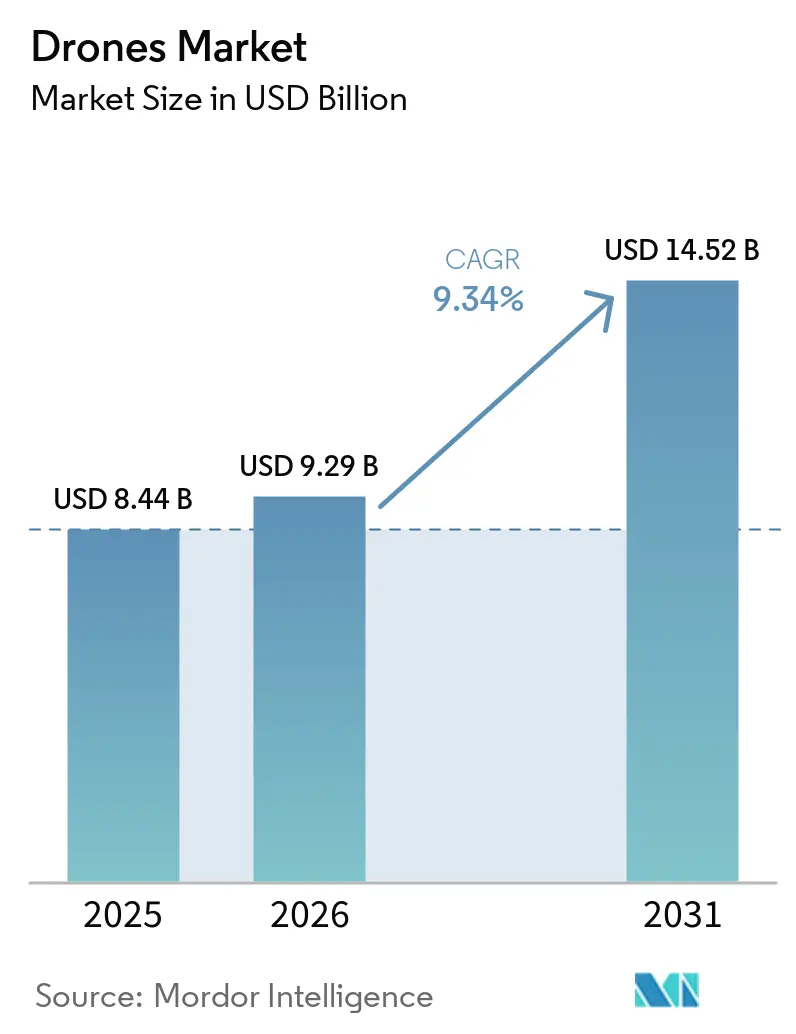
| Dimensione del mercato (2026) | 9.29 miliardo di dollari |
| Dimensione del mercato (2031) | 14.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.34% CAGR |
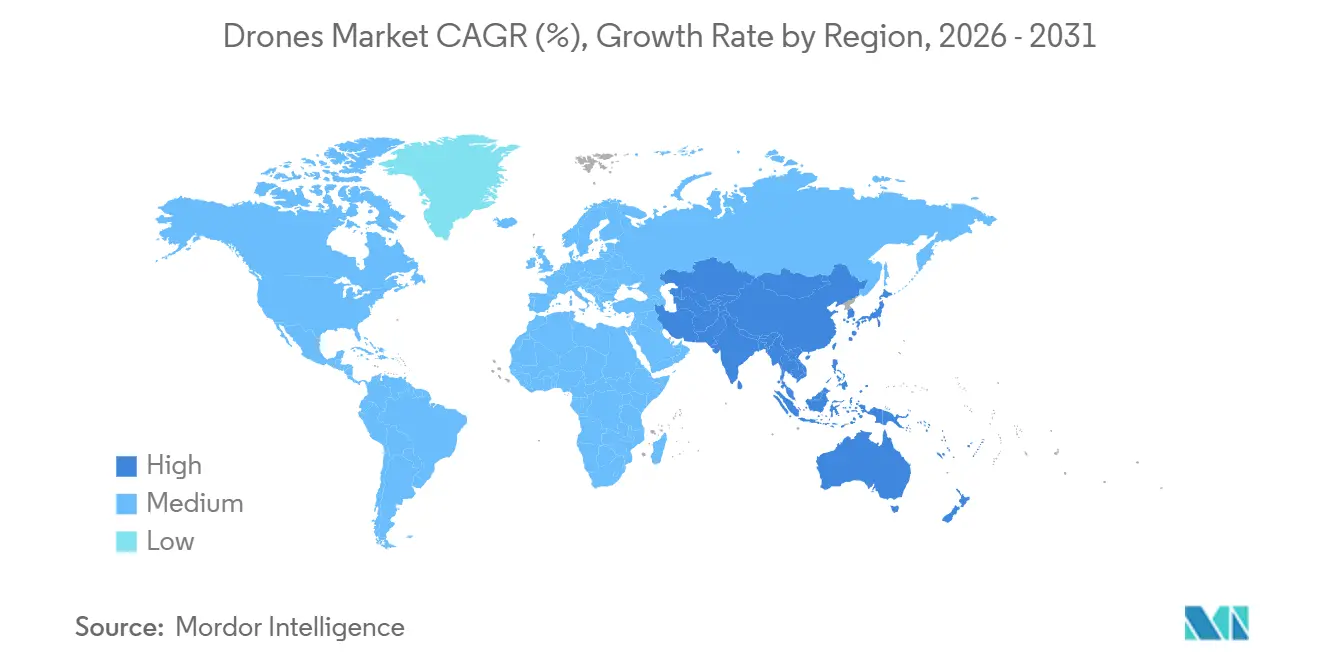
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
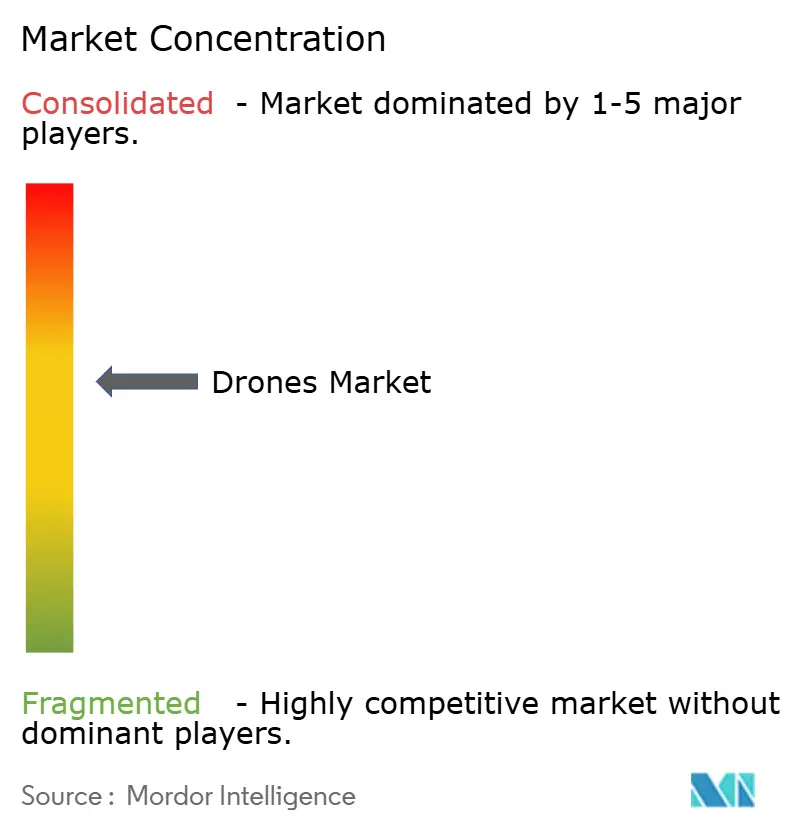
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei droni di Mordor Intelligence
Si prevede che il mercato dei droni crescerà da 8.44 miliardi di dollari nel 2025 a 9.29 miliardi di dollari nel 2026 e raggiungerà i 14.52 miliardi di dollari entro il 2031, con un CAGR del 9.34% nel periodo 2026-2031. La spinta normativa sta rimodellando la commercializzazione, con il quadro Beyond Visual Line of Sight della FAA statunitense che passa dalle deroghe alle operazioni standardizzate, trasformando migliaia di voli precedentemente esentati in operazioni di routine per gli operatori aziendali. L'Europa sta codificando lo spazio aereo interoperabile a bassa quota attraverso l'U-space, che getta le basi strutturali per operazioni autonome in rete e servizi transfrontalieri che molte altre regioni non hanno ancora armonizzato. Autonomia e aeronavigabilità stanno avanzando parallelamente, come evidenziato dal fatto che gli operatori di EHang hanno ricevuto i certificati di operatore aereo dalla Civil Aviation Administration of China per i voli passeggeri senza pilota, a dimostrazione della preparazione per servizi di mobilità aerea urbana (UAM) su larga scala in città selezionate. Negli Stati Uniti, le consegne tramite droni rimangono limitate a un gruppo di vettori certificati Parte 135, sebbene le autorizzazioni si stiano espandendo man mano che le autorità di regolamentazione perfezionano i limiti operativi per i servizi di routine su larga scala. Le applicazioni di magazzino e inventario hanno già superato la soglia di validità per molte aziende, con implementazioni che offrono guadagni molto elevati sia in termini di produttività che di precisione, supportando un'adozione sostenibile nei flussi di lavoro logistici.
Punti chiave del rapporto
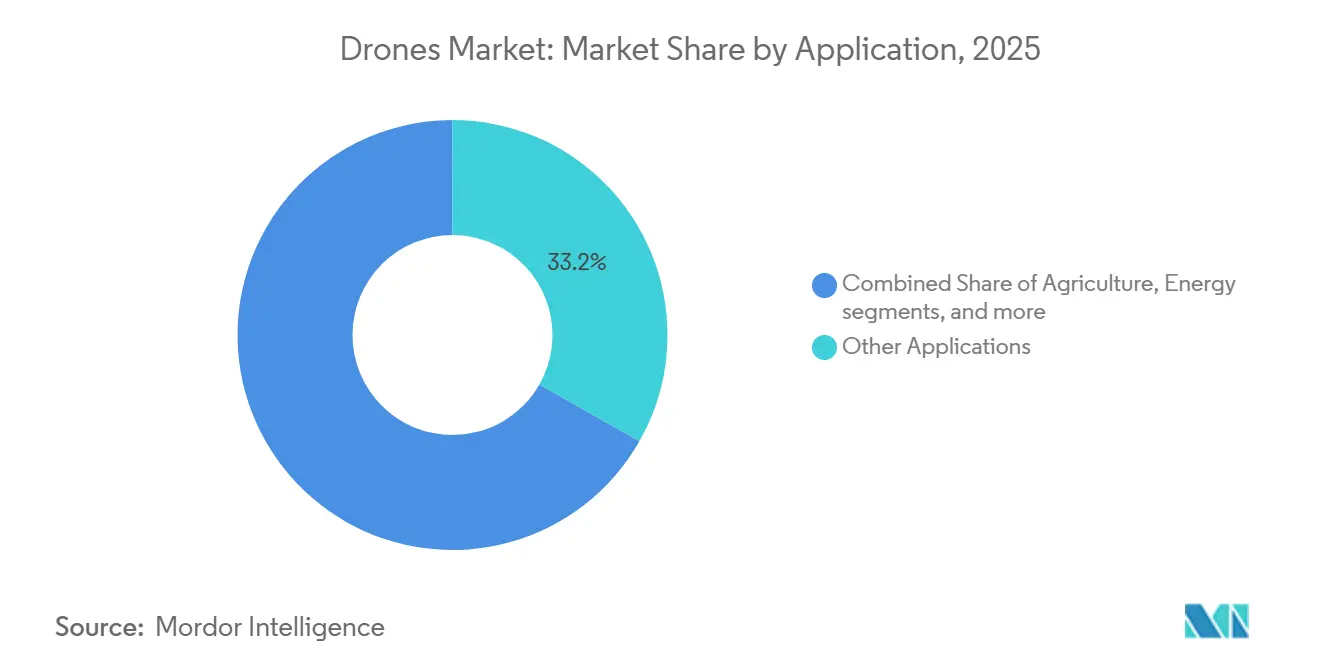
- Per applicazione, altre applicazioni hanno registrato una quota di fatturato del 33.23% nel 2025 e si prevede che l'agricoltura crescerà a un CAGR del 10.28% entro il 2031.
- Per tipologia, le piattaforme ad ala rotante detenevano una quota del 70.25% nel 2025 e si prevede che cresceranno a un CAGR del 9.92% fino al 2031.
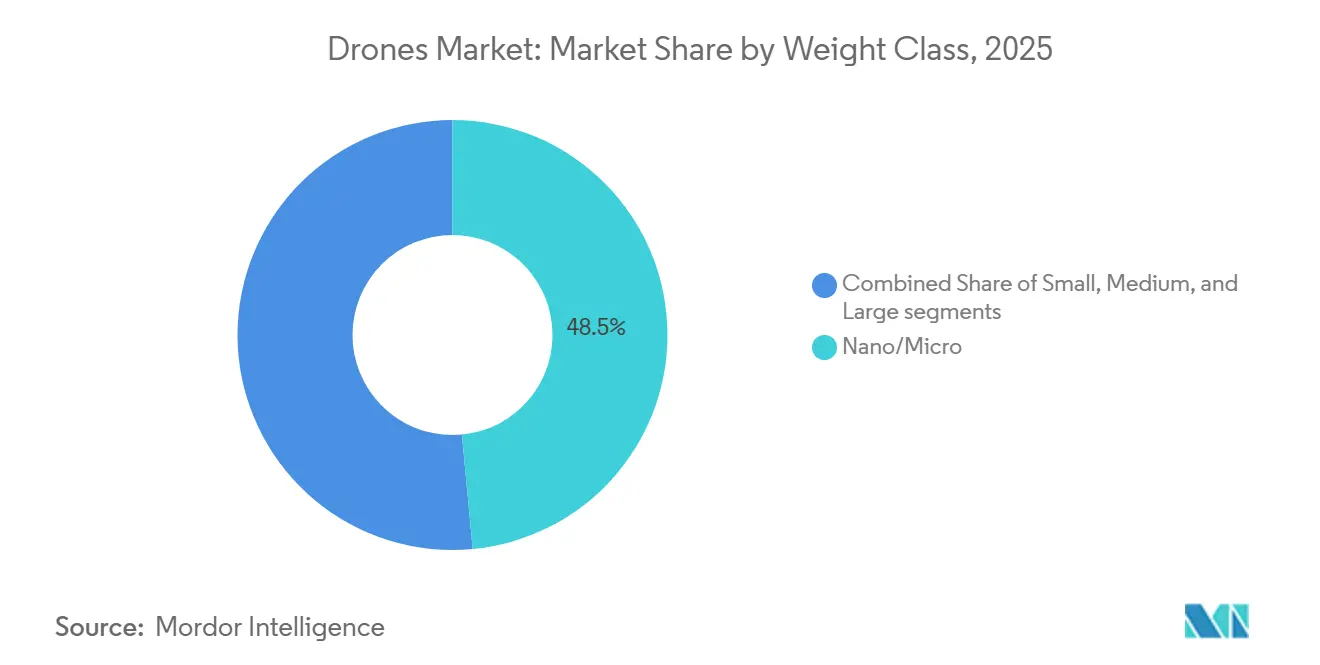
- Per categoria di peso, i nano- e micro-droni con un peso inferiore a 2 kg hanno conquistato una quota di mercato del 48.50% nel 2025 e si prevede che cresceranno a un tasso annuo composto del 10.13% fino al 2031.
- In base alla modalità di funzionamento, nel 2025 i sistemi pilotati a distanza rappresentavano il 72.50%, mentre si prevede che le piattaforme completamente autonome cresceranno a un CAGR dell'11.30% fino al 2031.
- Per quanto riguarda gli utenti finali, quelli commerciali e i consumatori rappresentavano il 65.30% nel 2025 e si prevede che cresceranno a un tasso annuo composto del 10.41% fino al 2031.
- In termini geografici, il Nord America deteneva una quota del 37.86% nel 2025, mentre si prevede che l'Asia-Pacifico registrerà un CAGR del 9.88% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei droni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare gli investimenti e i finanziamenti di rischio nelle startup di droni | + 1.8% | Globale, con concentrazione in Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Espansione di DIAB e modelli operativi completamente autonomi | + 2.1% | Nord America, nucleo dell'Europa, espansione nei centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi normativi BVLOS e U-space/UTM | + 1.9% | Stati Uniti, Europa, primi guadagni in Norvegia e Germania | Medio termine (2-4 anni) |
| Ampliamento delle reti di servizi di agricoltura di precisione e droni rurali | + 2.3% | Globale, in particolare Cina, Stati Uniti, Brasile, India | Breve-medio termine (≤ 3 anni) |
| Integrazione dei droni con gli ecosistemi digitali gemelli e AI aziendali | + 1.7% | Nord America, Europa, Asia-Pacifico urbano | Medio-lungo termine (3-5 anni) |
| Rapida maturazione delle tecnologie delle batterie, ibride e di ricarica rapida | + 1.4% | Globale, con leadership in R&S negli Stati Uniti, Cina ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento degli investimenti e dei finanziamenti di rischio nelle startup di droni
Dal 2024 al 2026, l'attività di finanziamento e di espansione nel mercato dei droni si è intensificata, con capitali sempre più diretti verso operatori e fornitori di piattaforme in grado di dimostrare operazioni ripetibili e conformità normativa. Gli operatori di consegna hanno fatto progressi ottenendo le autorizzazioni Part 135 per i servizi di consegna pacchi commerciali, allineando l'interesse degli investitori con le aziende che già dimostrano operazioni di volo costanti nell'ambito di un regime normativo strutturato. [1] FAA, “Package Delivery by Drone,” faa.gov L'acquisizione da parte di Terra Drone della quota rimanente in Aloft Technologies, un fornitore UTM certificato dalla FAA con una quota significativa di autorizzazioni LAANC elaborate negli Stati Uniti, evidenzia i crescenti investimenti in infrastrutture scalabili e soluzioni di gestione del traffico. Nel complesso, il mercato dei droni sta attirando investimenti significativi in aziende che combinano capacità operative ricorrenti con competenze in materia di conformità e tecnologie robuste, facilitando la transizione dai progetti pilota alle implementazioni su larga scala.
Espansione di DIAB e modelli operativi completamente autonomi
Il passaggio dalle missioni con pilota a flotte autonome sta accelerando con l'entrata in produzione di sistemi di attracco, sensori integrati e funzionalità di aeronavigabilità certificate. DJI e altri fornitori aziendali promuovono operazioni remote con attracco che supportano il monitoraggio sempre attivo e missioni programmate per la sicurezza delle infrastrutture e le ispezioni in siti di grandi dimensioni. L'autonomia sta progredendo anche nelle operazioni passeggeri regolamentate, con gli operatori EHang che ottengono i certificati di operatore aereo dalla CAAC per i voli senza pilota con trasporto umano, a dimostrazione del fatto che gli UAM certificati possono decollare secondo corridoi e procedure definiti. Le normative europee U-space supportano i servizi di traffico distribuito che coordinano i voli automatizzati con procedure e scambio di dati comuni, supportando modelli come Drone-in-a-Box e gestendo al contempo la separazione e le contingenze. I progressi nell'autopilota si stanno diffondendo anche nelle flotte aziendali, dove piattaforme incentrate sulla sicurezza come Parrot enfatizzano elementi di sicurezza, pipeline di dati crittografati ed elaborazione a bordo che soddisfano i requisiti di privacy e conformità per missioni sensibili.
Progressi normativi BVLOS e U-space/UTM
Le autorità di regolamentazione statunitensi hanno tracciato il percorso dalle operazioni BVLOS basate su deroghe a norme coerenti, con la proposta di norma BVLOS della FAA che procede verso la finalizzazione secondo un calendario stabilito da un ordine esecutivo e con decine di migliaia di precedenti missioni BVLOS concesse in deroga che stabiliscono un precedente operativo. Le autorità europee stanno armonizzando i servizi U-space tra gli Stati membri in modo che gli operatori possano interfacciarsi con funzioni di gestione del traffico standardizzate, un cambiamento che supporta i servizi transfrontalieri e facilita l'espansione delle flotte in rete. Negli Stati Uniti, la crescita della consegna di pacchi dipende da una coorte limitata ma in crescita di vettori conformi alla Parte 135, il che pone l'accento sull'allineamento normativo e sulla solidità operativa per i modelli dell'ultimo miglio. Questi cambiamenti di policy favoriscono i team dei fornitori con risorse a supporto della documentazione, dei casi di sicurezza e del coinvolgimento continuo nella conformità, il che consente ai fornitori di piattaforme più grandi di crescere una volta che le norme saranno consolidate nelle operazioni. Con la stabilizzazione di servizi e procedure comuni, il mercato dei droni può passare da sperimentazioni isolate a corridoi e reti di servizi più ampi che operano nell'ambito di quadri di rischio consolidati sia negli Stati Uniti che in Europa.
Ampliamento delle reti di servizi di agricoltura di precisione e droni rurali
Le operazioni agricole sono passate dalla fase di sperimentazione alla diffusione su larga scala in diversi grandi mercati, con ricerche che riportano un'ampia attività sul campo in Cina e in altre economie agricole, a conferma della convenienza economica dell'irrorazione aerea e delle applicazioni a tasso variabile. I produttori continuano a spingere la capacità e i cicli di lavoro delle piattaforme, come si vede con il P150 Max di XAG, che integra irrorazione ad alto flusso, ampia capacità di spargimento, mappatura del campo e ricarica rapida per mantenere alto l'utilizzo durante le finestre agronomiche ristrette. [2] XAG, “Il nuovo drone agricolo P150 Max di XAG alza l'asticella”, xa.com Le funzionalità di precisione stanno maturando nel software, con i fornitori che promuovono flussi di lavoro end-to-end che collegano i droni all'analisi cloud e ai sensori sul campo in esperienze unificate per la pianificazione, l'esecuzione e la rendicontazione. Anche i programmi locali di finanziamento e sovvenzione aiutano gli operatori rurali a estendere i servizi aerei su superfici più ampie, con annunci aziendali che mostrano come gli acquisti ammissibili si inseriscano in obiettivi più ampi di modernizzazione agricola. Grazie alla combinazione di questi elementi, il mercato dei droni sta registrando la maggiore diffusione nei sistemi agricoli, supportata da politiche di sostegno, reti di formazione e fornitori di servizi in grado di garantire la continuità operativa durante i periodi di picco.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crisi dell'offerta di celle agli ioni di litio fa aumentare i costi della distinta base dei droni di piccole dimensioni | - 0.9% | Globale, acuto nei mercati dipendenti da specifiche catene di fornitura di batterie | A breve termine (≤ 2 anni) |
| Le politiche governative e le normative dello spazio aereo ostacolano l'uso dei droni | - 1.2% | Varia in base alla giurisdizione | Medio termine (2-4 anni) |
| Le norme sulla privacy fin dalla progettazione nell'UE rallentano l'adozione urbana | - 0.6% | Stati membri dell'Unione Europea | Medio termine (2-4 anni) |
| Complessità di integrazione operativa e ROI ambiguo in alcuni casi d'uso | - 0.8% | Globale, in particolare nelle distribuzioni aziendali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crisi dell'offerta di celle agli ioni di litio fa aumentare i costi della distinta base dei droni di piccole dimensioni
I vincoli di fornitura per i principali input di batterie hanno aumentato la sensibilità ai costi di distinta base per le piattaforme sensibili al prezzo, in particolare nelle categorie di droni di piccole dimensioni che si espandono con il volume unitario. I produttori hanno dato priorità alla continuità di fornitura e agli approcci di progettazione per la disponibilità, in modo che le cellule possano rispettare i tempi di consegna anche in caso di ritardi nella fornitura di componenti specifici. I fornitori che fanno affidamento su flussi costanti di batterie e motori continuano a perfezionare i piani di approvvigionamento e le sostituzioni dei componenti laddove ciò possa essere ottenuto senza compromettere la sicurezza o la resistenza. Alcuni produttori hanno sottolineato pubblicamente che l'approvvigionamento sicuro è un elemento fondamentale della loro proposta di valore in categorie sensibili, rafforzando l'importanza della provenienza dei componenti e della conformità del prodotto finale. Questi fattori creano un temporaneo eccesso di costi, spingendo il mercato dei droni verso fornitori con relazioni diversificate e sostituzioni testate che soddisfano gli obiettivi prestazionali.
Politiche governative e normative sullo spazio aereo ostacolano l'uso dei droni
La regolamentazione rimane un fattore limitante nelle diverse giurisdizioni, poiché la maturità delle policy e le tempistiche di implementazione variano significativamente. Negli Stati Uniti, il passaggio a una norma BVLOS definitiva segue un periodo di crescita nell'ambito delle deroghe. Tuttavia, la velocità di adozione dipende ancora da capacità certificabili di rilevamento ed elusione e da quadri di rischio operativo che soddisfino le aspettative degli enti regolatori. In Europa, l'armonizzazione dello spazio U fornisce un modello per servizi su larga scala, ma l'implementazione negli Stati membri richiede investimenti coordinati in fornitori di servizi, infrastrutture digitali e conformità degli operatori. Anche la distribuzione dei pacchetti si basa su un gruppo ristretto e in espansione di operatori certificati negli Stati Uniti, il che crea colli di bottiglia che verranno eliminati man mano che un numero maggiore di team completerà le tappe fondamentali in materia di sicurezza e procedura. Queste dinamiche tendono a favorire gli operatori ben capitalizzati, in grado di sostenere cicli di approvazione pluritrimestrali e di convalida tecnologica prima di sbloccare nuove aree di servizio.
Analisi del segmento
Per applicazione: la domanda frammentata si consolida attorno ai settori verticali ad alto volume
Altre applicazioni hanno rappresentato una quota del 33.23% nel 2025, mentre si prevede che l'agricoltura crescerà a un CAGR del 10.28% fino al 2031. Il mercato dei droni sta vedendo un utilizzo diffuso in diverse missioni di pubblica sicurezza, rilevamento e media. Tuttavia, l'agricoltura offre il più alto ritorno sull'investimento perché le ore di volo si traducono direttamente in superficie trattata e in una riduzione degli input. Le roadmap degli OEM si sono concentrate sull'aumento del carico utile e della produttività, con piattaforme come la P150 Max di XAG progettate per gestire serbatoi più grandi, velocità di spandimento più ampie e ricariche rapide, in modo che i fornitori di servizi possano comprimere i tempi di consegna durante le finestre di picco. Il software agronomico integrato integra queste funzionalità, collegando i droni ad applicazioni che creano mappe, analizzano la variabilità e producono prescrizioni che guidano le prestazioni a velocità variabile sul campo. Questi elementi rafforzano l'agricoltura come un settore verticale ad alto volume in cui i miglioramenti della piattaforma si traducono in chiari aumenti di produttività giornaliera.
L'economia unitaria dell'agricoltura differisce significativamente da quella delle applicazioni a bassa densità, come i rilievi edilizi una tantum o l'acquisizione occasionale di dati multimediali, dove è meno probabile che le ore di volo supportino programmi ripetibili. Anche i droni senza pilota stanno diventando parte integrante del panorama, con servizi passeggeri senza pilota che operano in corridoi designati in Cina. Questo sviluppo indica la potenziale nascita di nuovi segmenti con l'espansione delle flotte certificate. Per molte aziende, il principale ostacolo all'adozione non è più la capacità della cellula, ma piuttosto la qualità dell'integrazione con i sistemi a valle, che determina se i dati dei droni si traducono in miglioramenti operativi costanti. Con l'avanzare dei processi di integrazione, si prevede che il mercato dei droni si concentrerà su settori verticali caratterizzati da missioni frequenti e risultati misurabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo: la versatilità del VTOL supera la resistenza degli aerei ad ala fissa nei mercati tradizionali
Nel 2025, le piattaforme ad ala rotante detenevano una quota di mercato del 70.25% e si prevede che cresceranno a un tasso annuo composto del 9.92% fino al 2031. La versatilità in spazi ristretti, la riduzione del carico di lavoro del pilota e la rapidità di installazione rendono i multirotori la scelta predefinita per l'edilizia, la sicurezza pubblica e molte attività di ispezione in cui sono sufficienti missioni di 20-40 minuti. Le piattaforme ad ala fissa e ibride mantengono un vantaggio in termini di autonomia e resistenza, caratteristiche adatte per ispezioni e mappature su larga scala, dove i profili di missione giustificano la presenza di infrastrutture di lancio e recupero. Nel mercato dei droni per l'edilizia , le piattaforme ad ala fissa svolgono un ruolo simile in missioni su larga scala e in corridoi urbani, dove la resistenza è più importante delle prestazioni in volo stazionario. La mobilità aerea urbana (UAM) aggiunge un ulteriore livello di complessità, in cui i progetti eVTOL certificati offrono soluzioni per il decollo verticale e la sicurezza dei passeggeri per i corridoi urbani, collegando i vantaggi del VTOL all'aeronavigabilità regolamentata e alle rotte designate.
Anche il prezzo e la logistica influenzano il mix tra velivoli ad ala rotante e fissa. I multirotori, adatti alle attività quotidiane, sono più facili da allestire e ridispiegare, il che ne mantiene elevato l'utilizzo in settori con missioni frequenti e di breve durata. Le piattaforme ad ala fissa, d'altra parte, richiedono team addestrati e procedure sul campo che molti operatori commerciali non possono giustificare a meno che i progetti non siano condotti su larga scala. Nei mercati civili, il mercato dei droni manterrà probabilmente la leadership dell'ala rotante, mentre i velivoli ad ala fissa manterranno una nicchia dominante nelle missioni a lungo raggio e ad alta autonomia.
Per classe di peso: le piattaforme inferiori a 250 g sfruttano l'arbitraggio normativo
Nel 2025, i droni nano e micro con un peso inferiore a 2 kg hanno conquistato una quota di mercato del 48.50% e sono destinati a crescere a un tasso annuo composto del 10.13% fino al 2031. Le piattaforme con un peso inferiore a 250 g beneficiano di oneri di licenza e registrazione più snelli in molte giurisdizioni, il che le rende attraenti per i consumatori e gli utenti commerciali di livello base che necessitano di riprese aeree e funzionalità di rilevamento di base. I produttori si rivolgono a questo segmento con pacchetti di sensori stabili e sistemi di evitamento ostacoli efficienti, integrati in velivoli di dimensioni molto ridotte, come si può notare nelle famiglie di prodotti che combinano un design compatto con prestazioni della fotocamera migliorate. I fornitori professionali puntano inoltre su design leggeri per soddisfare gli standard UE e ridurre la burocrazia, aiutando le organizzazioni a standardizzare le flotte in diverse regioni con requisiti operativi uniformi.
I compromessi sorgono quando carichi utili e resistenza devono aumentare, motivo per cui le categorie piccole e medie rimangono il fulcro dell'adozione professionale. I velivoli di classe enterprise sono dotati di sensori termici, LiDAR e carichi utili specializzati per la mappatura e l'ispezione, spesso con resistenza alle intemperie per mantenere i tempi di attività. Le piattaforme agricole come il P150 Max di XAG illustrano un diverso asse di scalabilità in cui il carico utile e le velocità di irrorazione o distribuzione determinano il ROI, supportati da cicli di ricarica rapidi e autonomia integrata. Il mercato dei droni continuerà a dividersi per classe di peso, con i dispositivi inferiori a 250 g che prevalgono per costo e facilità di conformità. Al contrario, le classi più pesanti dominano quando flessibilità del carico utile, resistenza e robustezza ambientale sono fondamentali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità operativa: l'autonomia basata sull'intelligenza artificiale è un vantaggio, ma l'implementazione è in ritardo rispetto alle proiezioni
I sistemi a pilotaggio remoto rappresentavano una quota del 72.50% nel 2025, mentre si prevede che le piattaforme completamente autonome cresceranno a un CAGR dell'11.30% fino al 2031. Il pilotaggio remoto rimane la spina dorsale della maggior parte delle operazioni commerciali, poiché le normative prevedono ancora la supervisione umana e l'autonomia aggiunge costi e complessità. Allo stesso tempo, le operazioni senza pilota stanno maturando all'interno di ambiti definiti, inclusi i servizi passeggeri certificati in Cina che operano lungo rotte designate secondo procedure certificate per aeromobili e operatori. L'equilibrio a breve termine manterrà i modelli con controllo umano prevalenti nella maggior parte dei flussi di lavoro commerciali, mentre le flotte completamente autonome si espanderanno laddove i servizi di spazio aereo e le approvazioni operative sono più forti.
Per utente finale: mercati commerciali e di consumo in testa, con l'approvvigionamento che guida l'innovazione
Nel 2025, gli utenti commerciali e privati rappresentavano il 65.30% del mercato, con una crescita del 10.41%. L'imaging per consumatori e prosumer rappresenta il segmento di mercato di base, mentre gli utenti commerciali sono trainati da missioni ricorrenti nei settori dell'edilizia, dell'agricoltura, della logistica e delle ispezioni di infrastrutture. La crescente adozione di droni per ispezioni sta ulteriormente ampliando la domanda commerciale, in particolare per il monitoraggio di infrastrutture, beni industriali e siti difficilmente accessibili. Il settore delle consegne di pacchi sta maturando sotto la supervisione dei corrieri statunitensi Part 135, a dimostrazione che le operazioni di ultimo miglio regolamentate possono essere scalabili quando gli operatori soddisfano i requisiti di aeronavigabilità e gestione della sicurezza. I flussi di lavoro di magazzino mostrano miglioramenti costanti in termini di tempo e precisione, il che testimonia una forte curva di adozione per i casi d'uso di inventario e controllo delle scorte in cui i droni si integrano con i sistemi di gestione del magazzino.
Gli utenti governativi e civili acquistano in volumi più piccoli ma richiedono specifiche più elevate per resilienza, comunicazioni sicure e protezione dei dati. L'UAM entra nel mercato degli utenti finali civili attraverso operazioni certificate in Cina, stabilendo un precedente per i servizi passeggeri che possono espandersi una volta che altre giurisdizioni completano i percorsi di certificazione. [3] Nel tempo, il volume commerciale rimarrà il principale motore delle spedizioni di unità, mentre i programmi governativi e civili continueranno a finanziare capacità avanzate che plasmeranno la prossima ondata di tecnologia dei droni.
Analisi geografica
Mercato dei droni del Nord America
Nel 2025, il Nord America rappresentava il 37.86% del mercato. Il contesto politico della regione si sta orientando verso operazioni BVLOS normalizzate, con la norma proposta dalla FAA in attesa di approvazione definitiva. Le consegne negli Stati Uniti continuano a espandersi in un quadro in cui i vettori certificati operano secondo le procedure della Parte 135, indirizzando gli investimenti verso operatori che soddisfano i requisiti di sicurezza e aeronavigabilità.
Mercato dei droni nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 9.88% fino al 2031. L'economia cinese a bassa quota sta progredendo grazie a un sistema normativo interno che ha consentito voli passeggeri senza pilota nelle principali città, posizionando la regione come pioniere nel settore dei velivoli senza pilota commerciali. L'adozione in agricoltura si è diffusa in diversi centri agricoli, convalidando l'economicità delle applicazioni aeree e supportando le reti di servizi. Gli OEM regionali stanno espandendo la capacità e le potenzialità delle piattaforme, in particolare in agricoltura, dove il carico utile e la ricarica rapida supportano cicli di lavoro più lunghi e una produttività elevata nei periodi di punta.
Mercato dei droni in Europa e America Latina
L'Europa continua a sviluppare un sistema integrato di gestione dello spazio aereo che supporta le operazioni automatizzate, allineandosi al contempo ai requisiti di privacy e protezione dei dati. L'armonizzazione dello spazio aereo fornisce servizi e procedure comuni per la gestione del traffico UAS tra gli Stati membri, essenziali per i servizi transfrontalieri e l'integrazione delle flotte autonome. La sicurezza e la privacy dei dati rimangono fattori decisivi negli appalti, rafforzando la domanda di fornitori che dimostrino crittografia e flussi di dati sicuri. In America Latina, i programmi di modernizzazione agricola e le iniziative di finanziamento guidate dalle aziende supportano l'adozione di applicazioni aeree, legate a obiettivi di produttività più ampi e alle reti di servizi rurali. Questi fattori specifici di ogni regione plasmano i modelli di adozione, con la preparazione delle politiche e le priorità di settore che determinano dove il mercato dei droni può espandersi più rapidamente.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Le dinamiche competitive nel mercato dei droni evidenziano l'importanza dei segmenti commerciali ad alto volume. Negli Stati Uniti e nei mercati alleati, gli acquirenti del settore della sicurezza pubblica si concentrano sulla gestione sicura dei dati e sull'approvvigionamento conforme, privilegiando i fornitori con certificazioni consolidate. Il portafoglio commerciale rimane frammentato in settori come imaging, ispezione, logistica e agricoltura, dove la competitività dei prezzi e la facilità d'uso sono fattori critici. Autonomia e aeronavigabilità fungono da differenziatori strategici nelle applicazioni civili. Gli operatori che ottengono certificazioni per voli passeggeri senza pilota ottengono un vantaggio competitivo in termini di time-to-market nelle operazioni UAM regolamentate. In Europa, le tendenze degli appalti favoriscono i fornitori che rispettano i requisiti di privacy e protezione dei dati. Allo stesso tempo, negli Stati Uniti, gli operatori di consegna che soddisfano rigorosi standard di aeronavigabilità continuano ad espandere la loro quota di mercato.
La resilienza delle forniture e i controlli di approvvigionamento svolgono un ruolo significativo nel definire il posizionamento strategico. Gli OEM che danno priorità alla sicurezza dei componenti e al controllo del firmware rafforzano la loro posizione in giurisdizioni con rigorosi requisiti del settore pubblico. I portafogli aziendali che integrano cellule, software di autonomia e servizi per il ciclo di vita stanno migliorando l'economia unitaria, con la transizione dei clienti dai progetti pilota ai programmi su larga scala. Questi sviluppi sottolineano un mercato dei droni guidato dalla conformità normativa, dalla garanzia della catena di fornitura e dalla perfetta integrazione nei flussi di lavoro operativi.
Leader del settore dei droni
SZ DJI Technology Co., Ltd.
AeroVironment, Inc.
Autel Robotics Co., Ltd.
Yuneec (drone ATL)
Parrot Drones SAS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: In occasione dell'evento Logistics Shakti 2026 a Nuova Delhi, BonV Aero, azienda indiana, ha presentato il suo drone multimodulare, Air Hans. Questo debutto segna l'ingresso di BonV Aero nel settore della logistica commerciale con droni, passando dalla sua tradizionale focalizzazione sulle operazioni di difesa alle applicazioni B2B.
- Novembre 2025: XAG ha lanciato il drone agricolo P150 Max per condizioni di campo su larga scala, dotato di un carico utile di 80 kg, un serbatoio intelligente per liquidi da 85 litri, moduli multi-missione, autonomia a livello di centimetro e ricarica della batteria Smart SuperCharge in soli 7 minuti.
- Luglio 2025: SZ DJI Technology Co., Ltd. ha presentato le sue ultime novità: DJI Agras T100, T70P e T25P. Questi nuovi modelli, parte della rinomata gamma di droni per irrorazione di DJI Agriculture, rappresentano il frutto di oltre 12 anni di ricerca e sviluppo mirati.
Ambito e metodologia
I droni sono piattaforme senza pilota che possono essere controllate a distanza da un operatore umano o guidate autonomamente da un computer di bordo programmato. I droni offrono un potenziale enorme per trasformare le infrastrutture urbane e rurali e migliorare la produttività agricola nei paesi in via di sviluppo.
Il mercato dei droni è segmentato per applicazione, tipo e geografia. Per applicazione, il mercato è segmentato in agricoltura, edilizia, energia, intrattenimento, forze dell'ordine e altre applicazioni. Il segmento delle altre applicazioni del mercato include applicazioni come antincendio, mappatura aerea, ecc. Per tipo, il mercato è segmentato in droni ad ala fissa e droni ad ala rotante. Il rapporto di ricerca di mercato copre anche le dimensioni del mercato e le previsioni di mercato per il mercato dei droni nei principali paesi in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
Per Applicazione
| Edilizia |
| Agricoltura |
| Energy |
| Intrattenimento |
| Applicazione della legge |
| Altre applicazioni |
Per tipo
| Droni ad ala fissa |
| Droni ad ala rotante |
| Droni ibridi/VTOL |
Per classe di peso
| Nano/Micro (meno di 2 kg) |
| Piccola (da 2 a 25 kg) |
| Medio (da 25 a 150 kg) |
| Grande (superiore a 150 kg) |
Per modalità di funzionamento
| Pilotato a distanza |
| Facoltativamente pilotato |
| Completamente autonomo |
Per utente finale
| Commerciale e dei consumatori |
| Governo e Civile |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Edilizia | ||
| Agricoltura | |||
| Energy | |||
| Intrattenimento | |||
| Applicazione della legge | |||
| Altre applicazioni | |||
| Per tipo | Droni ad ala fissa | ||
| Droni ad ala rotante | |||
| Droni ibridi/VTOL | |||
| Per classe di peso | Nano/Micro (meno di 2 kg) | ||
| Piccola (da 2 a 25 kg) | |||
| Medio (da 25 a 150 kg) | |||
| Grande (superiore a 150 kg) | |||
| Per modalità di funzionamento | Pilotato a distanza | ||
| Facoltativamente pilotato | |||
| Completamente autonomo | |||
| Per utente finale | Commerciale e dei consumatori | ||
| Governo e Civile | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e il tasso di crescita previsti per il mercato dei droni entro il 2031?
Si prevede che il mercato dei droni raggiungerà i 14.52 miliardi di dollari entro il 2031, con un CAGR del 9.34%, riflettendo la normalizzazione normativa delle operazioni BVLOS e una più ampia adozione da parte delle aziende.
Quali applicazioni stanno determinando la crescita più rapida nel mercato dei droni?
L'agricoltura è il segmento applicativo in più rapida crescita, con un CAGR previsto del 10.28% fino al 2031, supportato da flotte su larga scala, software agronomici integrati e cicli di lavoro più intensi durante le stagioni di punta.
In che modo le normative statunitensi ed europee stanno influenzando le operazioni dei droni commerciali?
Gli Stati Uniti stanno spostando il BVLOS dalle deroghe verso regole normalizzate e la consegna si basa su vettori certificati Parte 135, mentre l'U-space europeo armonizza i servizi di traffico tra gli stati membri per supportare le operazioni automatizzate.
Quale ruolo avrà l'autonomia nel futuro del mercato dei droni?
Le piattaforme completamente autonome stanno crescendo più rapidamente dei sistemi pilotati, grazie a soluzioni di attracco, intelligenza artificiale di bordo e servizi di traffico, mentre le implementazioni a breve termine si concentrano ancora su operazioni con intervento umano nella maggior parte delle giurisdizioni.
Quali aziende rappresentano un esempio di scalabilità nell'ambito di programmi regolamentati?
I contratti stipulati dall'US Army Short-Range Reconnaissance (SRR) e dall'US Air Force con Skydio e Teal Drones, Inc. evidenziano un'autonomia di livello militare su larga scala, mentre i certificati di operatore di EHang segnano i primi servizi commerciali per passeggeri senza pilota, entrambi a dimostrazione della maturità nelle operazioni regolamentate.
In quali contesti aziendali i droni offrono il ROI più chiaro?
L'automazione dell'inventario del magazzino ha mostrato notevoli miglioramenti nei tempi di conteggio e nella precisione, mentre l'irrorazione agricola dimostra una produttività sul campo sostenuta con autonomia integrata e ricarica rapida.


