

Dimensioni e quota del mercato del software per droni
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
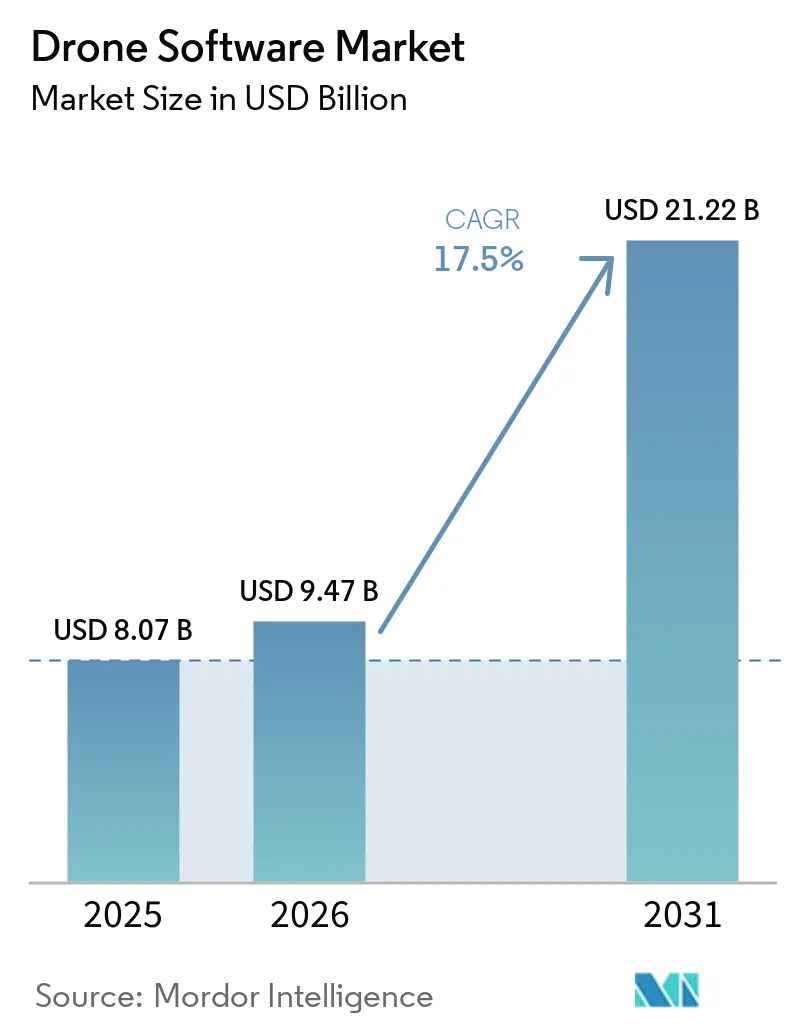
| Dimensione del mercato (2026) | 9.47 miliardo di dollari |
| Dimensione del mercato (2031) | 21.22 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.50% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del software per droni di Mordor Intelligence
Il mercato del software per droni valeva 8.07 miliardi di dollari nel 2025, 9.47 miliardi di dollari nel 2026 e si prevede che raggiungerà i 21.22 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.50% nel periodo 2026-2031. La crescita del mercato del software per droni è trainata da normative operative più chiare, migliori sistemi di intelligenza di bordo e una maggiore domanda da parte di utenti commerciali che ora desiderano voli autonomi di routine piuttosto che missioni con pilota a bordo. Il centro economico del mercato del software per droni si è inoltre spostato dalle vendite di aeromobili, poiché i margini sull'hardware si sono ridotti. Allo stesso tempo, la pianificazione delle missioni, l'orchestrazione della flotta, l'inferenza di bordo e l'analisi offrono un'economia ricorrente più solida per sistema implementato, spingendo i budget aziendali nel mercato del software per droni verso abbonamenti pluriennali, soprattutto nei settori delle costruzioni, dei servizi pubblici e dell'agricoltura di precisione, dove il valore del software continua anche dopo l'acquisto del velivolo. Ritardi normativi, restrizioni sugli appalti legate alla sovranità nazionale e normative locali sulla conformità dei dati continuano a rallentare alcune parti del mercato del software per droni. Tuttavia, l'utilizzo automatizzato delle immagini nelle richieste di risarcimento assicurativo sta creando un flusso costante di domanda meno legato ai cicli edilizi o agricoli.
Punti chiave del rapporto
- In base all'architettura, nel 2025 il software open-source deteneva il 61.18% del mercato dei software per droni, mentre si prevede che il software proprietario crescerà a un tasso annuo composto del 19.94% fino al 2031.
- Per quanto riguarda le applicazioni, l'elaborazione e l'analisi dei dati rappresentavano il 43.35% del mercato del software per droni nel 2025, mentre si prevede che le consegne e la logistica cresceranno a un tasso annuo composto del 17.85% fino al 2031.
- Per quanto riguarda gli utenti finali, l'agricoltura rappresentava il 39.66% del mercato del software per droni nel 2025, mentre si prevede che la logistica e i trasporti cresceranno a un tasso annuo composto del 18.47% fino al 2031.
- Per modalità di implementazione, nel 2025 le soluzioni a bordo detenevano una quota del 64.48% del mercato del software per droni, mentre si prevede che le soluzioni a terra cresceranno a un tasso annuo composto del 18.72% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 39.93% del mercato del software per droni, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 20.26% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del software per droni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La regolamentazione FAA BVLOS è prevista per il 2026 | + 2.5% | Principalmente in Nord America, con ripercussioni per l'EASA e la CAAC. | A lungo termine (≥ 4 anni) |
| Chip edge-AI per droni con un costo dei materiali inferiore a 30 dollari. | + 2.2% | A livello globale, con la produzione concentrata nella regione Asia-Pacifico e la maggiore espansione in Nord America e nell'UE. | A breve termine (≤ 2 anni) |
| Rapido calo del costo delle batterie agli ioni di litio per kWh, consentendo missioni più lunghe | + 2.0% | Incrementi globali e concentrati nei corridoi di consegna del Nord America, dell'UE e dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Ondata di sussidi all'agri-tecnologia nelle economie emergenti dell'Asia-Pacifico | + 1.8% | Il nucleo dell'area APAC comprende India, Cina, Giappone e Filippine, con ricadute secondarie in Sud America. | A breve termine (≤ 2 anni) |
| Gemelli digitali obbligatori per i progetti infrastrutturali nell'UE a partire dal 2026 | + 1.5% | Nucleo dell'UE, con ricadute sui programmi infrastrutturali di Regno Unito, Norvegia e Stati del Golfo. | Medio termine (2-4 anni) |
| Sconti sui premi assicurativi legati alle immagini automatizzate dei reclami | + 1.0% | Nord America e UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il quadro normativo FAA Part 108 BVLOS sta creando un mercato indirizzabile tramite software ben definito.
Il mercato del software per droni sta acquisendo un percorso commerciale più chiaro, poiché la FAA sta integrando le operazioni BVLOS (Beyond Visual Line of Sight) in una struttura normativa più formale. La FAA ha pubblicato la sua NPRM (National Probability Regulation Measure) Parte 108 nell'agosto 2025, delineando percorsi basati sulle prestazioni per operazioni a basso e alto rischio, insieme ai requisiti software per la deconfliction strategica, il monitoraggio della conformità e i servizi dati di terze parti. [1] Federal Aviation Administration e Transportation Security Administration, "Normalizing Unmanned Aircraft Systems Beyond Visual Line of Sight Operations", Federal Register, federalregister.gov. Questo è importante perché la conformità nel mercato del software per droni non è più limitata al controllo di volo e ora si estende alla segnalazione, alla registrazione degli eventi e alla supervisione dell'operatore. Le approvazioni operative multi-drone di Skydio con utenti del settore pubblico dimostrano che un singolo operatore può supervisionare più velivoli, sottolineando la necessità di software per la gestione della flotta e la consapevolezza situazionale. [2] Skydio, "The BVLOS Revolution Continues, Introducing Multi-Drone Operations", Skydio, skydio.com
La norma crea inoltre una domanda ricorrente di software, poiché i requisiti di segnalazione mensile e di divulgazione degli incidenti si allineano meglio con i modelli di abbonamento che con le vendite di licenze una tantum. La norma definitiva non ha rispettato la scadenza legale di febbraio 2026, quindi le decisioni di acquisto a breve termine rimangono prudenti, ma l'orientamento normativo supporta comunque l'autonomia scalabile nel mercato del software per droni.
L'integrazione dell'IA edge a basso costo dei materiali sta rimodellando le capacità di bordo
Anche il mercato del software per droni si sta orientando verso un'architettura più edge-native, man mano che l'inferenza a bordo diventa accessibile per le flotte commerciali. I minori costi di elaborazione rendono fattibili l'evitamento degli ostacoli, la classificazione degli oggetti e la navigazione autonoma senza la necessità di un costante affidamento sul cloud, il che cambia il modo in cui i fornitori progettano sia il software per aeromobili che i flussi di lavoro aziendali. Questo modifica anche la distribuzione del valore nel mercato del software per droni, poiché i team di sviluppo possono integrare più funzionalità direttamente nell'aeromobile anziché nei livelli di elaborazione remota. Allo stesso tempo, mantenere più dati a bordo dell'aeromobile riduce l'esposizione alle normative sul trasferimento transfrontaliero dei dati. Tuttavia, indebolisce anche alcuni dei vantaggi di centralizzazione dei dati che i fornitori di software hanno costruito attorno all'analisi cloud. Il risultato è un mercato che premia sempre più l'architettura ibrida, con l'intelligenza di bordo che gestisce le decisioni immediate e i sistemi esterni che si occupano di aggregazione, orchestrazione e analisi a lungo termine.
I sussidi all'agritech nella regione Asia-Pacifico stanno creando le basi per la domanda di software.
I programmi di sostegno pubblico nella regione Asia-Pacifico stanno rafforzando la domanda di software per droni in agricoltura. I programmi di sovvenzione in India, Cina e Giappone stanno incoraggiando una maggiore adozione dei droni, ampliando la flotta installata che in seguito necessita di strumenti di pianificazione, analisi agronomiche e registri di utilizzo, poiché il primo livello software in agricoltura è spesso fornito insieme al velivolo. Allo stesso tempo, le analisi di maggior valore richiedono spesso un'attività di vendita separata, supporto in lingua locale e una chiara dimostrazione di produttività. Il mercato del software per droni beneficia quindi in fasi successive, con gli strumenti di pianificazione del volo e operativi che si diffondono per primi, e i moduli di resa, prescrizione e analisi del suolo che si espandono in seguito. L'agricoltura era già il principale utilizzatore finale nel 2025, quindi l'implementazione guidata dalle sovvenzioni crea un flusso che supporta i futuri ricavi da abbonamento man mano che gli operatori vanno oltre le operazioni di irrorazione di base. Questo modello è particolarmente importante nella regione Asia-Pacifico, dove l'adozione su larga scala è guidata dalle politiche pubbliche piuttosto che dalla pura domanda delle imprese private.
I flussi di lavoro di elaborazione delle immagini collegati alle assicurazioni stanno ampliando i casi d'uso commerciali.
Il settore assicurativo sta creando un caso d'uso più stabile per il mercato del software per droni rispetto a molti progetti infrastrutturali che seguono i cicli di spesa in conto capitale. L'automazione dei flussi di lavoro di acquisizione immagini e gestione sinistri offre alle compagnie assicurative un motivo per investire in operazioni di volo ripetibili, acquisizione dati standardizzata e strumenti di revisione più rapidi. Ciò alimenta la domanda di software per la pianificazione delle missioni, l'elaborazione delle immagini e l'integrazione, in grado di trasferire i dati acquisiti dai droni nei sistemi di gestione sinistri senza necessità di interventi manuali. Inoltre, amplia la base clienti del mercato del software per droni, poiché i ricavi non sono più vincolati esclusivamente a topografi, aziende di servizi pubblici o grandi imprese di costruzione. Man mano che un numero crescente di compagnie assicurative collega la raccolta di immagini al controllo dei costi e alla velocità di servizio, i fornitori di software ottengono un segnale di domanda duraturo che persiste anche quando la spesa rallenta in altri settori commerciali. La gestione dei sinistri rappresenta una delle aree più stabili per l'espansione del mercato del software per droni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di talenti certificati per il software UAS | -2.1% | A livello globale, con particolare attenzione al Nord America e all'UE, dove la certificazione BVLOS alza il livello delle competenze. | Medio termine (2-4 anni) |
| Leggi più severe sulla sovranità informatica che limitano l'esportazione dei dati | -1.8% | A livello globale, i flussi di dati tra Stati Uniti e Cina sono i più colpiti, mentre le norme UE sulla residenza dei dati creano ulteriori attriti. | A lungo termine (≥ 4 anni) |
| Contenzioso persistente in materia di diritto pubblico e della privacy nell'UE e negli Stati Uniti. | -1.3% | UE e Nord America | A lungo termine (≥ 4 anni) |
| Aumento delle tariffe di gestione dello spettro per i collegamenti commerciali tramite droni | -0.9% | Nord America e UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I mandati sulla sovranità cibernetica stanno frammentando l'architettura software globale.
Le normative sulla sovranità cibernetica stanno rendendo il mercato del software per droni meno uniforme a livello transfrontaliero. Le politiche statunitensi del 2025 hanno orientato gli appalti federali e i controlli sulle esportazioni verso sistemi UAS allineati agli standard nazionali, spingendo i fornitori di software a pensare in termini di stack di conformità separati anziché di un'unica piattaforma globale. Questo ha generato ulteriore lavoro nel mercato del software per droni, poiché l'integrazione cloud, il supporto del firmware, le funzioni di registrazione e i flussi di aggiornamento potrebbero richiedere tutti una revisione quando sono coinvolti componenti regolamentati. L'onere è maggiore per gli operatori che lavorano con contratti governativi, infrastrutturali e logistici in più giurisdizioni. Questi clienti necessitano sempre più di uno stack per i contratti pubblici statunitensi, un altro per la residenza dei dati europea e un altro ancora per le normative cinesi sull'identificazione. Ciò aumenta i costi per i fornitori più piccoli e spinge il mercato del software per droni verso middleware e strumenti di conformità in grado di colmare il divario tra le esigenze normative locali.
La carenza di talenti certificati nel settore del software per droni sta limitando la crescita.
Il mercato del software per droni si trova ad affrontare anche una limitazione pratica in termini di manodopera, poiché lo sviluppo di software UAS certificato richiede contemporaneamente competenze sui sistemi embedded, consapevolezza della sicurezza informatica e conoscenza dei processi dello spazio aereo. La proposta della FAA relativa alla Parte 108 ha formalizzato i ruoli di supervisione e coordinamento, sottolineando la necessità di personale qualificato sia da parte degli operatori che dei fornitori, rallentando l'integrazione aziendale poiché i team dei clienti spesso necessitano del supporto del fornitore per l'integrazione, la configurazione e la reportistica, anziché gestire tali attività internamente. Ciò esercita anche pressione sui margini nel mercato del software per droni, poiché il numero di addetti ai servizi professionali può crescere più rapidamente dei ricavi dei prodotti durante le implementazioni su larga scala. La familiarità con l'open source non risolve completamente questo problema, poiché gli ingegneri che conoscono le piattaforme della community non sono sempre preparati per implementazioni commerciali documentate, certificabili e regolamentate. Il problema è più evidente in Nord America e in Europa, dove le soglie di conformità sono più elevate e gli utenti aziendali si aspettano una scalabilità più rapida.
Analisi del segmento
Per architettura: l'ecosistema open-source è in testa, il closed-source guadagna terreno nelle aziende
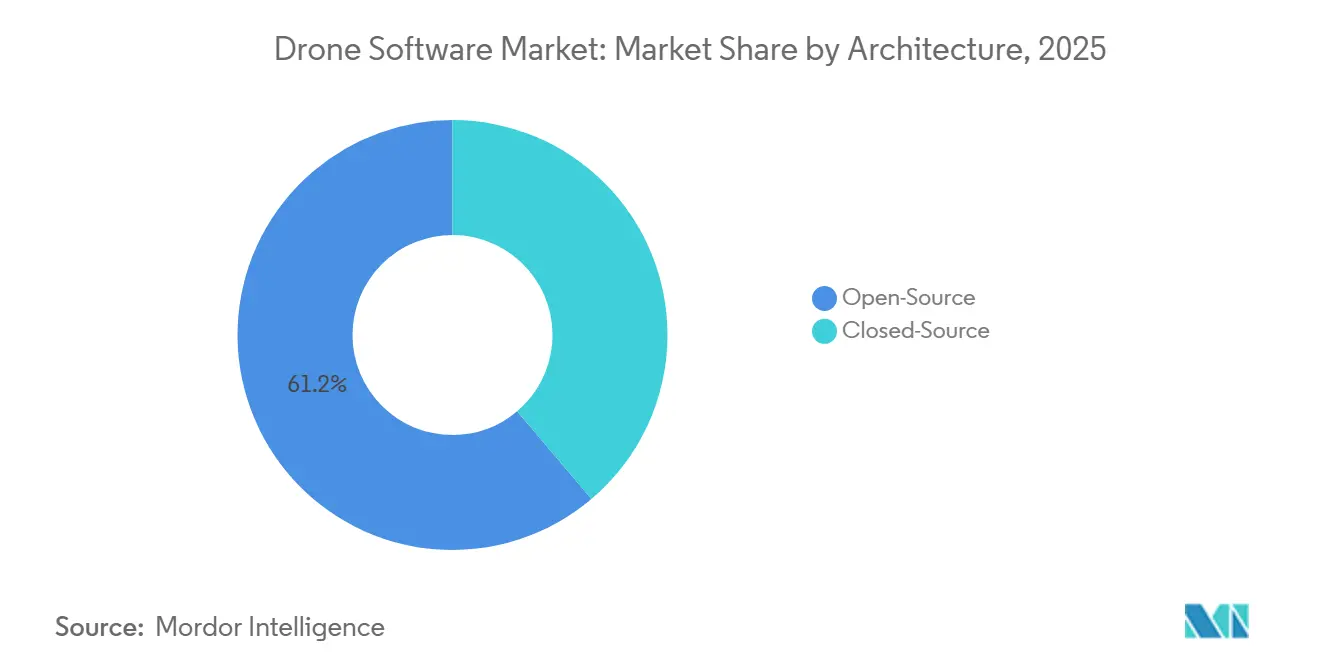
Nel 2025, l'architettura open-source deteneva il 61.18% della quota di mercato del software per droni, risultando la tipologia di architettura più diffusa. Questo primato riflette l'ampia adozione di PX4 e ArduPilot come livelli base per sistemi commerciali personalizzati in agricoltura, ispezione e sicurezza pubblica. La forza delle opzioni open-source va oltre i minori costi di licenza, poiché gli operatori con flotte miste apprezzano anche l'interoperabilità indipendente dall'hardware e la flessibilità degli sviluppatori. Questo vantaggio è importante nel settore del software per droni perché le flotte aziendali spesso combinano velivoli di diversi produttori e necessitano comunque di una logica di missione e di un approccio di controllo comuni. Il segmento beneficia inoltre di un solido ecosistema di sviluppatori che supporta test rapidi, personalizzazione ed estensione dei moduli senza costringere gli acquirenti a dipendere da un singolo fornitore di hardware.
Si prevede che le piattaforme closed-source cresceranno a un CAGR del 19.94% fino al 2031, diventando così il segmento architetturale in più rapida crescita nel mercato del software per droni. I clienti aziendali stanno guidando questo cambiamento perché desiderano una maggiore responsabilità da parte dei fornitori, supporto contrattuale e livelli di sicurezza verificabili che si trovino al di sopra delle funzioni di controllo del volo. Il posizionamento commerciale di Auterion riflette questo modello, con un livello di gestione proprietario costruito su un nucleo open-source e supportato da un round di finanziamento di Serie B da 130 milioni di dollari annunciato nel settembre 2025. [3] Auterion, “Auterion Raises USD 130 Million Series B as Their AI-Enabled Software, Powering Low-Cost Commercial Hardware at Scale, Transforms Warfare,” Auterion, auterion.com Il processo di accettazione dell'aeronavigabilità proposto dalla FAA probabilmente supporterà ulteriormente questo movimento, poiché la conformità e la tracciabilità documentate favoriscono i fornitori in grado di fornire rilasci controllati e chiare catene di responsabilità. Nel tempo, è probabile che il mercato del software per droni mantenga entrambi i modelli, con l'open source che rimarrà il substrato di sviluppo e gli strati proprietari che conquisteranno una quota maggiore della spesa aziendale regolamentata.
Per applicazione: l'analisi dei dati è il motore dei ricavi, la logistica si afferma come la prossima opportunità di crescita su larga scala.
Nel 2025, l'elaborazione e l'analisi dei dati rappresentavano il 43.35% del mercato del software per droni, risultando il segmento applicativo più ampio. La sua posizione di leadership riflette la maturità della fotogrammetria, del telerilevamento e dei flussi di lavoro di ispezione già integrati nelle operazioni di costruzione, servizi pubblici e agricoltura. Il segmento comprende la misurazione volumetrica, l'analisi delle colture, l'ispezione termica e la documentazione dei reclami, risultando adatto a una gamma più ampia di casi d'uso rispetto ad altre applicazioni. DroneDeploy ha ampliato questo livello di valore nell'ottobre 2025 lanciando Progress AI, Safety AI e Inspection AI, che includono il monitoraggio dei progressi su oltre 50 progetti di costruzione simultanei, una generazione più rapida dei report e l'identificazione di oltre 90,000 rischi per la sicurezza. [4] DroneDeploy, “DroneDeploy Unveils Agentic AI and Robotics Products at Horizons 2025,” DroneDeploy, dronedeploy.com L'applicazione supporta anche valori contrattuali più elevati perché gli output analitici si spostano sempre più direttamente nei sistemi ERP, di gestione degli asset e di reporting, anziché fermarsi all'acquisizione delle immagini.
Si prevede che il settore delle consegne e della logistica crescerà a un tasso annuo composto (CAGR) del 17.85% fino al 2031, diventando l'applicazione in più rapida crescita nel mercato del software per droni. Tale crescita dipende dai progressi nel campo del BVLOS (Beyond Visual Line of Sight), poiché l'ottimizzazione dei percorsi, la gestione del traffico aereo e la gestione di più droni diventano scalabili solo quando gli operatori possono spingersi oltre le missioni visibili al pilota. La mappatura e il rilevamento rimangono un flusso di entrate stabile, poiché i flussi di lavoro relativi alle infrastrutture e alla documentazione di progetto mantengono costante la domanda negli ambienti regolamentati. Anche il software per il controllo del volo e la gestione delle flotte sta guadagnando terreno con l'espansione delle autorizzazioni operative per più droni, il che aumenta la necessità di strumenti di orchestrazione e livelli di supervisione in tempo reale. Anche la formazione e la simulazione dovrebbero acquisire importanza man mano che l'industria del software per droni si adatta alle aspettative formali in materia di operatività, reporting e formazione previste dalla Parte 108.
Per utente finale: l'agricoltura detiene il vantaggio di scala, la logistica accelera più rapidamente
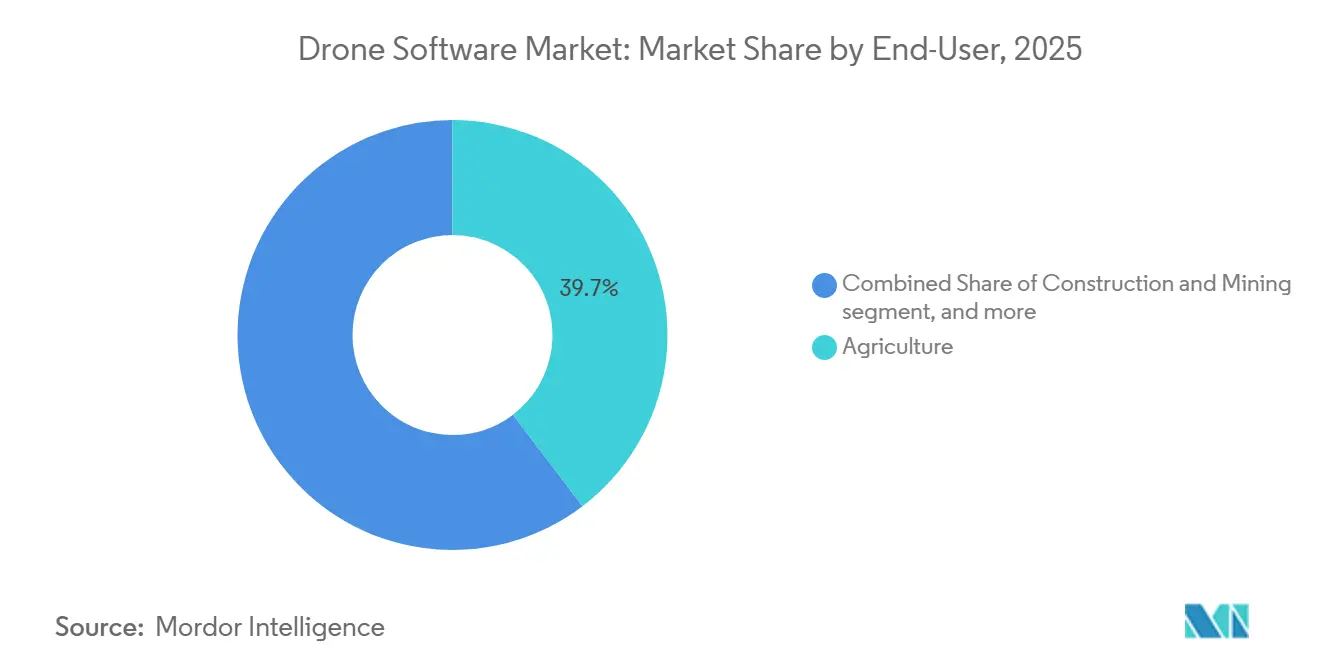
Nel 2025, l'agricoltura rappresentava il 39.66% del mercato del software per droni, risultando il segmento di utenti finali più ampio. La domanda di software in questo segmento deriva da applicazioni quali la mappatura degli irroratori, il conteggio delle piante, il monitoraggio dei campi e la logica di applicazione a rateo variabile. I programmi di sostegno pubblico nella regione Asia-Pacifico stanno finanziando l'acquisto di velivoli, creando una base di utenti più ampia che in seguito necessiterà di strumenti di analisi, pianificazione e registrazione. Si prevede che la logistica e i trasporti cresceranno a un CAGR del 18.47% fino al 2031, trainati dall'automazione dei magazzini, dalla pianificazione dei percorsi dell'ultimo miglio e dai modelli "drone-in-a-box" che si basano su un controllo software sempre attivo. Una sfida fondamentale rimane la definizione dei prezzi, poiché i piccoli operatori supportati da sovvenzioni nei mercati emergenti non possono permettersi le stesse tariffe di analisi delle grandi aziende agricole commerciali in Nord America o Australia; pertanto, i fornitori necessitano di prezzi differenziati anziché di un unico modello globale.
I settori delle costruzioni e dell'industria mineraria rimangono importanti acquirenti di software, poiché l'acquisizione della realtà e la misurazione dei lavori di sterro sono ormai integrate nei flussi di lavoro di progetto su grandi siti. DroneDeploy ha consolidato questa posizione nel maggio 2026 ampliando la sua partnership con PCL Construction per standardizzare l'acquisizione della realtà su oltre 1,000 progetti attivi, registrando inoltre oltre 20 trilioni di piedi quadrati di dati visivi cumulativi acquisiti sui siti. I settori dell'energia e delle utility continuano a offrire una domanda ricorrente di software interessante, poiché i cicli di ispezione sono frequenti e i proprietari degli asset preferiscono abbonamenti a lungo termine rispetto a valutazioni una tantum. Anche il monitoraggio ambientale e le assicurazioni stanno diventando più strutturati, il che supporta la domanda di strumenti ripetibili per l'acquisizione, l'analisi e l'integrazione, mentre i media e l'intrattenimento rimangono il segmento di utenti finali più piccolo in termini di fatturato. Nel mercato del software per droni, l'agricoltura rappresenta attualmente la quota maggiore, mentre la logistica offre le migliori prospettive per una rapida espansione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità di implementazione: contatti a bordo, soluzioni a terra sbloccano la scalabilità della rete
Nel 2025, l'implementazione a bordo rappresentava il 64.48% del mercato del software per droni, affermandosi come la modalità di implementazione dominante. Questo primato riflette la domanda aziendale di funzionalità in tempo reale come l'evitamento degli ostacoli, la navigazione autonoma e l'esecuzione dei comandi, che non possono dipendere dalla latenza del cloud. Si allinea inoltre con le preoccupazioni relative alla sovranità e alla privacy, poiché l'inferenza locale riduce la necessità di trasferire i dati di missione oltre confine o attraverso server di terze parti. Questa architettura funziona particolarmente bene in ambienti operativi regolamentati o sensibili, dove l'affidabilità della missione e l'elaborazione locale sono più importanti dell'accesso al cloud su larga scala. Con il miglioramento della potenza di calcolo a bordo, è probabile che una quota maggiore del valore del software rimanga sul velivolo, rafforzando il ruolo dei livelli operativi embedded nel mercato del software per droni.
Si prevede che le implementazioni a terra cresceranno a un tasso annuo composto (CAGR) del 18.72% fino al 2031, diventando la modalità di implementazione in più rapida crescita. Questa crescita è dovuta all'orchestrazione delle flotte basata sul cloud, alla gestione remota delle missioni e ai sistemi "drone-in-a-box" che richiedono controllo dell'attracco, aggiornamenti del firmware e pianificazione centralizzata. I sistemi a terra sono inoltre più adatti ad aggregare i dati di telemetria provenienti da flotte più grandi, dove i volumi di dati superano la capacità di elaborazione interamente a bordo del velivolo. La direzione a lungo termine del mercato del software per droni indica un modello ibrido, con sistemi di bordo che gestiscono le decisioni immediate e livelli a terra che si occupano di analisi della flotta, pianificazione delle missioni e integrazione aziendale. Questo equilibrio definirà probabilmente la scalabilità dei grandi programmi commerciali di droni nella prossima fase di adozione.
Analisi geografica
Mercato nordamericano del software per droni
Nel 2025, il Nord America deteneva il 39.93% della quota di mercato del software per droni, risultando il mercato regionale più grande. La regione beneficia dell'ambiente operativo per UAS commerciali più avanzato tra le principali economie e di una forte domanda da parte delle imprese nei settori dell'edilizia, dei servizi pubblici, delle assicurazioni e della sicurezza pubblica. La proposta Part 108 della FAA è particolarmente importante perché definisce le esigenze del software BVLOS (Beyond Visual Line of Sight) come categorie di prodotto distinte, tra cui la deconfliction strategica, il monitoraggio della conformità e i servizi dati di terze parti. Il supporto politico statunitense ai sistemi di droni allineati agli standard nazionali sta inoltre influenzando la selezione dei fornitori e le modalità di approvvigionamento, favorendo i fornitori di software in grado di documentare la conformità e la tracciabilità. Questa combinazione di struttura normativa, budget aziendali e allineamento con le esigenze della difesa mantiene il Nord America al centro del mercato del software per droni.
Mercato europeo del software per droni
Nel 2025 l'Europa deteneva una posizione significativa nel mercato del software per droni e continua a evolversi rapidamente attraverso normative e standard di appalto. Le normative EASA rimangono la spina dorsale operativa, ma l'adozione del digital twin nella gestione delle infrastrutture sta diventando il principale motore della domanda di software. A2D Cloud dimostra chiaramente questa preferenza regionale combinando il rilevamento dei difetti basato sull'intelligenza artificiale con flussi di lavoro di digital twin ospitati a livello nazionale per gli utenti delle infrastrutture. Il GDPR e il nascente EU AI Act stanno inoltre spingendo i fornitori verso funzionalità di privacy by design, che aumentano i costi di conformità ma rafforzano la domanda di architetture di analisi sicure e sovrane.
Mercato del software per droni in APAC, Medio Oriente e Africa e Sud America
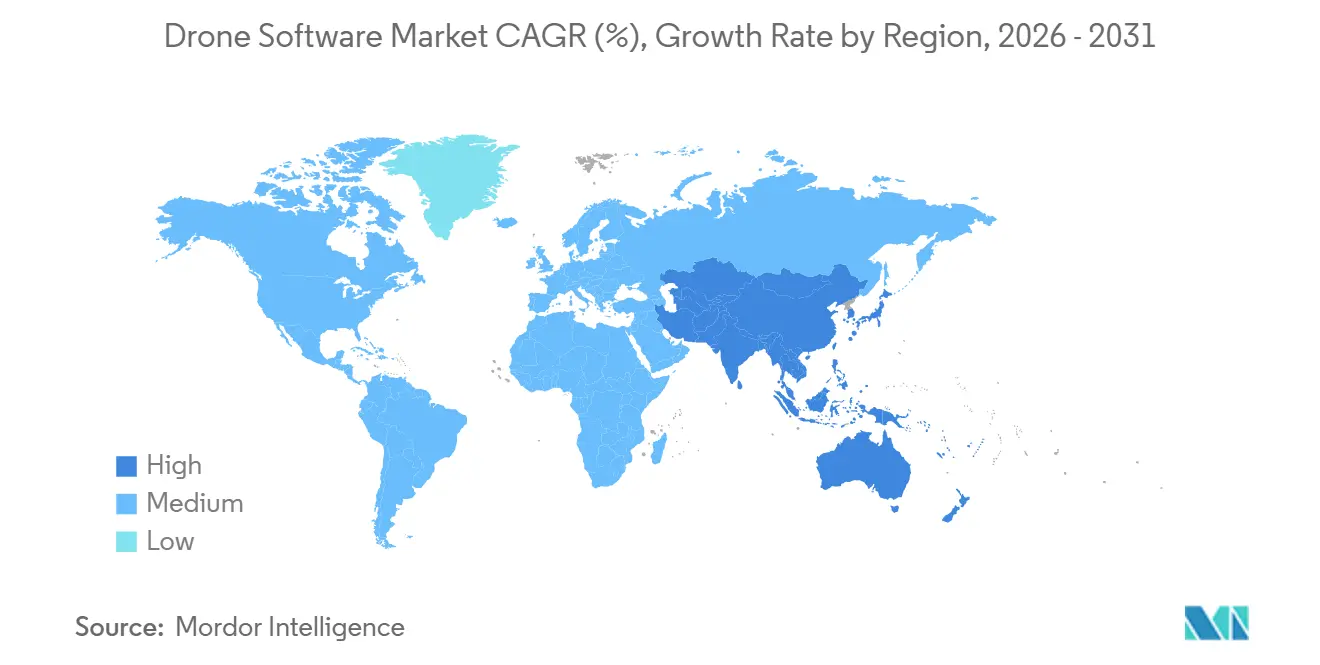
La regione Asia-Pacifico è quella in più rapida crescita nel mercato del software per droni, con un CAGR previsto del 20.26% fino al 2031. Il modello di crescita della regione differisce da quello del Nord America perché l'adozione è trainata più dalla creazione di volumi guidata da politiche che dalla sola spinta delle imprese private. Gli standard nazionali cinesi sull'identificazione operativa e la registrazione con nome reale, emanati alla fine del 2025 ed entrati in vigore dal 1° maggio 2026, stanno creando un ciclo di aggiornamento diretto per la conformità per produttori e fornitori di software. Anche i programmi di supporto all'agricoltura in India stanno creando una base hardware più ampia che dovrebbe tradursi in una futura domanda di strumenti di analisi e pianificazione. Allo stesso tempo, il Sud America, il Medio Oriente e l'Africa rimangono più piccoli nel complesso, ma offrono ancora spazio per l'espansione, soprattutto dove l'agricoltura su larga scala si presta particolarmente bene all'utilizzo di software per l'agricoltura di precisione.
Panorama competitivo
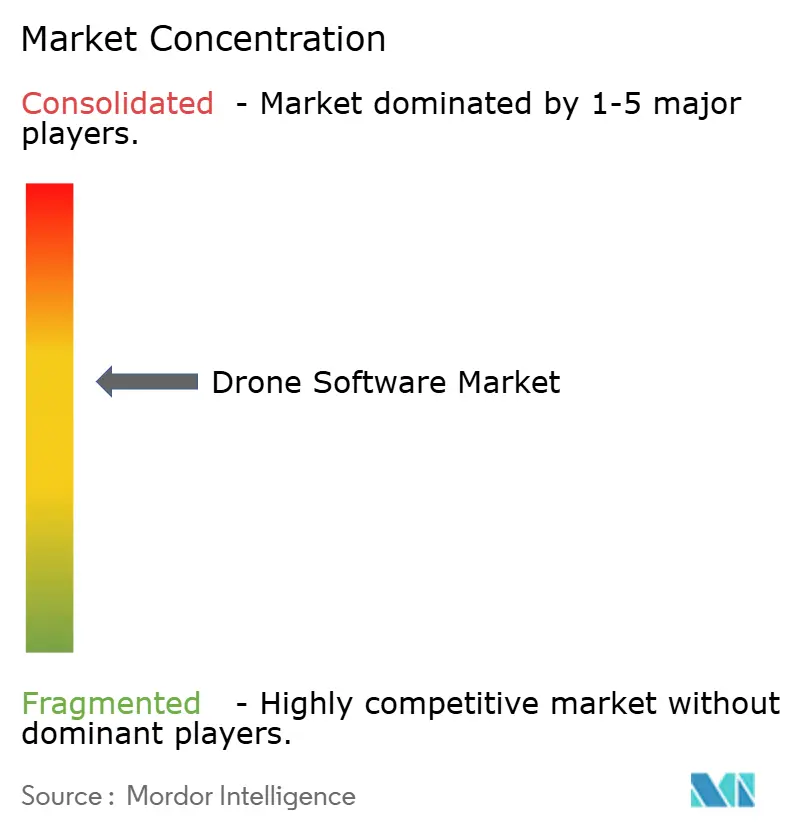
Il mercato del software per droni mostra una moderata concentrazione a livello di piattaforma, ma rimane frammentato per applicazioni specifiche e flussi di lavoro verticali. DJI, DroneDeploy, Pix4D ed Esri vantano una solida base di utenti perché abbinano il software a ecosistemi di sviluppatori, integrazioni e, in alcuni casi, allineamento hardware. La distinzione strategica più evidente si riscontra tra piattaforme generaliste che approfondiscono le funzionalità e fornitori specializzati che si concentrano su un singolo problema operativo. Un buon esempio è rappresentato dalla release trimestrale di DroneDeploy di aprile 2026, che ha aggiunto il supporto per il caricamento di mappe elaborate da Pix4D e altri fornitori terzi, ampliando le capacità di analisi senza costringere i clienti a un flusso di lavoro di acquisizione chiuso. Questo tipo di strategia di integrazione rafforza la fidelizzazione nel mercato del software per droni, consentendo ai clienti di mantenere i flussi di lavoro esistenti e al contempo espandere l'utilizzo del software.
Auterion rappresenta un altro importante modello competitivo nel mercato del software per droni, dove l'interoperabilità di livello militare si sta trasformando in un'opportunità commerciale. Il suo round di finanziamento di Serie B del settembre 2025 ha evidenziato la fiducia degli investitori in un modello che combina le fondamenta del controllo di volo open source con un livello di gestione e autonomia commerciale. La posizione dell'azienda riflette anche un più ampio spostamento verso piattaforme verificabili e supportate da un'assistenza clienti, in grado di soddisfare le esigenze degli appalti aziendali e governativi. Con l'inasprirsi delle normative FAA in materia di conformità, i fornitori più grandi, dotati di team di certificazione e capacità di documentazione, dovrebbero ottenere un vantaggio strutturale rispetto ai piccoli operatori di nicchia.
Le certificazioni operative multi-drone ottenute da Skydio con utenti del settore pubblico dimostrano come un vantaggio competitivo nel mercato del software per droni possa derivare anche dalla capacità di gestire operazioni scalabili in ambienti reali. Questo tipo di comprovata efficacia operativa è fondamentale perché gli acquirenti desiderano sempre più software in grado di gestire più velivoli, non solo una singola missione alla volta. Allo stesso tempo, nicchie applicative come l'analisi per ispezioni, l'intelligenza artificiale in agricoltura e la gestione di flotte urbane rimangono sufficientemente aperte da consentire agli specialisti di aggiudicarsi budget dedicati. L'esito competitivo nel mercato del software per droni è quindi determinato meno dalla leadership di un singolo prodotto e più dalla profondità della conformità, dalla gamma di integrazione, dalla pertinenza verticale e dalla capacità di supportare operazioni aziendali ricorrenti.
Leader del settore del software per droni
SZ DJI Technology Co., Ltd.
Pix4D SA
Esri globale, Inc.
DroneDeploy, Inc.
Pappagallo SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: DroneDeploy ha ampliato la sua partnership con PCL Construction per standardizzare i flussi di lavoro di acquisizione della realtà su oltre 1,000 progetti attivi. Questa mossa ha rafforzato il suo ruolo di piattaforma leader di intelligence per il settore delle costruzioni su larga scala. Inoltre, l'azienda ha annunciato di aver superato i 20 trilioni di piedi quadrati di dati visivi cumulativi acquisiti in loco, creando il più grande dataset visivo di costruzioni al mondo.
- Marzo 2026: la New York Power Authority ha ricevuto l'approvazione della FAA per operazioni BVLOS (Beyond Visual Line of Sight) con più droni, consentendo a un singolo pilota remoto di supervisionare simultaneamente più droni Skydio X10, ampliando così il caso d'uso di Skydio per la gestione della flotta di droni per la sicurezza pubblica e le utility, oltre il precedente stabilito nel settembre 2025 con la LVMPD (Las Vegas Metropolitan Police Department).
- Novembre 2025: Rheinmetall ha completato un investimento di minoranza in Auterion, rafforzando la sua collaborazione strategica con AuterionOS per sistemi autonomi scalabili di livello militare. Questo investimento ha fatto seguito al round di finanziamento di Serie B di Auterion da 130 milioni di dollari, guidato da Bessemer Venture Partners nel settembre 2025, che ha valutato l'azienda oltre 600 milioni di dollari.
Ambito del rapporto sul mercato globale del software per droni
Il mercato del software per droni è un settore incentrato sullo sviluppo, l'implementazione e l'utilizzo di soluzioni software per migliorare la funzionalità, l'efficienza e le capacità dei droni in una vasta gamma di applicazioni e settori.
Il mercato del software per droni è segmentato per architettura, applicazione, utente finale, modalità di implementazione e area geografica. Per architettura, il mercato è segmentato in open-source e closed-source. Per applicazione, il mercato è suddiviso in mappatura e rilevamento, ispezione e manutenzione, elaborazione e analisi dei dati, consegna e logistica, controllo di volo e gestione della flotta, e formazione e simulazione. Per utente finale, il mercato è suddiviso in agricoltura, edilizia e attività minerarie, energia e servizi di pubblica utilità, logistica e trasporti, media e intrattenimento, monitoraggio ambientale e assicurazioni. Per modalità di implementazione, il mercato è segmentato in sistemi a bordo e sistemi a terra. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato del software per droni nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Open-Source |
| Sorgente chiusa |
| Mappatura e rilevamento |
| Ispezione e manutenzione |
| Elaborazione e analisi dei dati |
| Consegna e Logistica |
| Controllo di volo e operazioni di flotta |
| Formazione e simulazione |
| Agricoltura |
| Costruzione e miniere |
| Energia e Utilities |
| Logistica e trasporti |
| Media and Entertainment |
| Monitoraggio ambientale e assicurazione |
| Onboard |
| A terra |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Architettura | Open-Source | ||
| Sorgente chiusa | |||
| Per Applicazione | Mappatura e rilevamento | ||
| Ispezione e manutenzione | |||
| Elaborazione e analisi dei dati | |||
| Consegna e Logistica | |||
| Controllo di volo e operazioni di flotta | |||
| Formazione e simulazione | |||
| Per utente finale | Agricoltura | ||
| Costruzione e miniere | |||
| Energia e Utilities | |||
| Logistica e trasporti | |||
| Media and Entertainment | |||
| Monitoraggio ambientale e assicurazione | |||
| Per modalità di distribuzione | Onboard | ||
| A terra | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del software per droni entro il 2031?
Si prevede che il mercato del software per droni raggiungerà i 21.22 miliardi di dollari entro il 2031, rispetto agli 8.07 miliardi di dollari del 2025, con un tasso di crescita annuo composto (CAGR) del 17.50% nel periodo 2026-2031.
Quale regione è oggi leader nella domanda di software per droni?
Nel 2025, il Nord America ha primeggiato con una quota del 39.93% grazie al suo ecosistema commerciale di droni ben consolidato, alla maggiore spesa aziendale e alla regolamentazione attiva in materia di operazioni BVLOS (oltre la linea di vista).
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 20.26% fino al 2031, grazie all'adozione favorita dai sussidi, al supporto delle politiche e agli aggiornamenti software dettati dalla conformità normativa.
Quale applicazione genera il maggior fatturato nel settore dei software per droni?
Nel 2025, l'elaborazione e l'analisi dei dati hanno rappresentato il segmento applicativo più ampio, con una quota del 43.35%, trainato dai settori delle costruzioni, dei servizi pubblici, dell'agricoltura e dei flussi di lavoro di ispezione.
Quali fattori stanno accelerando l'adozione di software per le consegne e la logistica?
Si prevede che il settore delle consegne e della logistica crescerà a un tasso annuo composto del 17.85% fino al 2031, grazie ai progressi della tecnologia BVLOS (Beyond Visual Line of Sight) che supportano l'ottimizzazione dei percorsi, la riduzione dei conflitti di traffico e la gestione di più droni.
Perché l'open source è ancora dominante nel settore delle piattaforme per droni?
Nel 2025, il mercato dell'open source deteneva il 61.18% perché le aziende apprezzano l'interoperabilità indipendente dall'hardware, l'ampio supporto degli sviluppatori e la flessibilità di implementazione su flotte miste.


