

Dimensioni e quota del mercato della simulazione dei droni
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
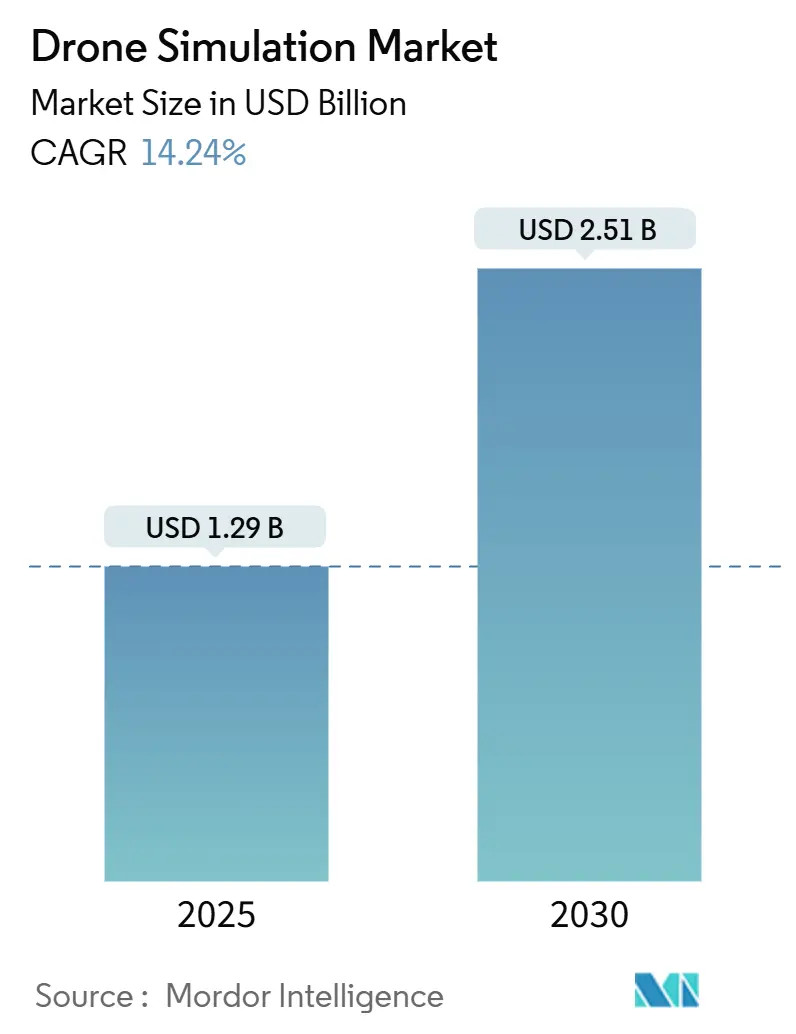
| Dimensione del mercato (2025) | 1.29 miliardo di dollari |
| Dimensione del mercato (2030) | 2.51 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 14.24% CAGR |
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della simulazione dei droni di Mordor Intelligence
Il mercato della simulazione con droni ha raggiunto quota 1.29 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2.51 miliardi di dollari entro il 2030, con un CAGR del 14.24%. La certificazione obbligatoria del pilota in comando, l'espansione delle sandbox normative e il punteggio dei simulatori basato sulle compagnie assicurative accelerano collettivamente la spesa in ecosistemi di addestramento ad alta fedeltà. Le aziende investono in motori basati su fisica avanzata, generazione di scenari multisensore e calcolo GPU distribuito per soddisfare i requisiti Beyond Visual Line of Sight (BVLOS) e le competenze di volo autonomo. Le carenze nella supply chain per le GPU premium stimolano la migrazione al cloud, mentre gli strumenti di intelligenza artificiale fotorealistica riducono i costi di creazione degli scenari. I fornitori si differenziano integrando verticalmente hardware, software e servizi, anziché competere sul prezzo. Le opportunità di crescita derivano anche dalla convergenza dei gemelli digitali, in cui gli operatori industriali convalidano i flussi di lavoro di manutenzione, ispezione e risposta alle emergenze in ambienti sintetici.
Punti chiave del rapporto
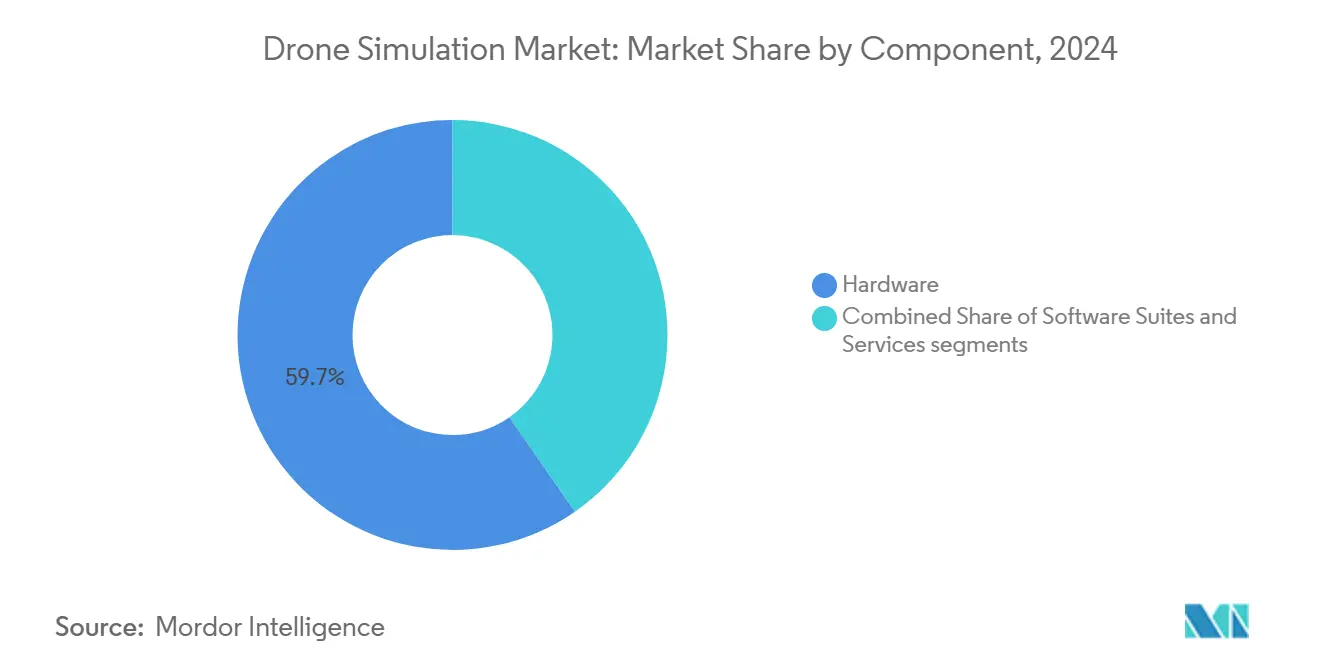
- Per componente, l'hardware ha conquistato il 59.65% della quota di mercato della simulazione dei droni nel 2024, mentre si prevede che il software crescerà a un CAGR del 15.28% entro il 2030.
- In base al tipo di piattaforma, i simulatori ad ala fissa hanno dominato con una quota di fatturato del 49.89% nel 2024; si prevede che i simulatori ibridi/eVTOL cresceranno a un CAGR del 14.9% fino al 2030.
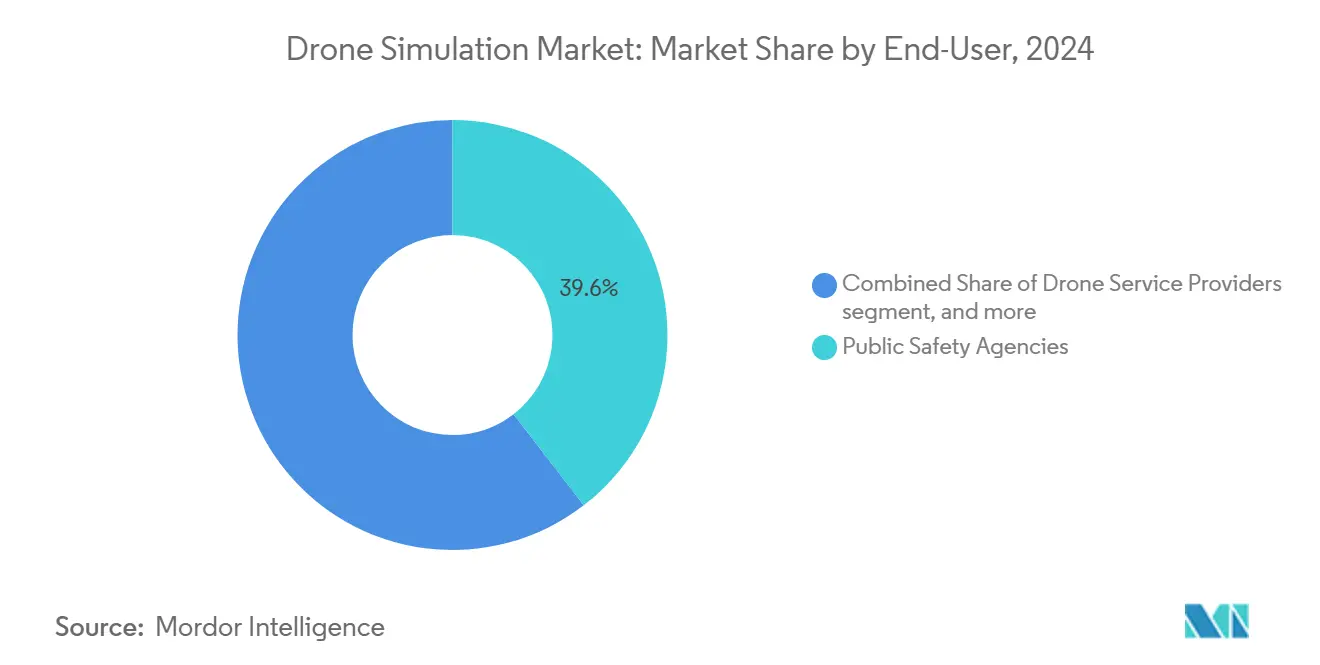
- In base all'utente finale, nel 39.55 le agenzie di sicurezza pubblica rappresentavano il 2024% del mercato della simulazione con droni, mentre la logistica dell'e-commerce è il segmento in più rapida crescita, con un CAGR del 15.83%.
- In base alla modalità di distribuzione, i sistemi on-premise hanno detenuto una quota del 68.51% nel 2024; si prevede che le distribuzioni cloud aumenteranno a un CAGR del 16.93% durante il periodo di previsione.
- In termini geografici, il Nord America ha dominato con una quota del 41.31% nel 2024, mentre l'Europa è destinata a registrare il CAGR regionale più elevato, pari al 14.82% entro il 2030.
Tendenze e approfondimenti sul mercato globale della simulazione dei droni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Certificazione obbligatoria del pilota in comando per i droni commerciali | + 3.20% | Globale con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione delle sandbox per le consegne dell'ultimo miglio tramite droni | + 2.80% | Nord America, Europa, APAC core | A breve termine (≤ 2 anni) |
| Integrazione dei gemelli digitali dei droni nelle piattaforme IoT industriali | + 2.10% | hub industriali globali | A lungo termine (≥ 4 anni) |
| Assicuratori che richiedono un punteggio di rischio basato su simulatore | + 1.90% | Nord America e UE | Medio termine (2-4 anni) |
| Generazione di scenari fotorealistici guidata dall'intelligenza artificiale | + 2.40% | Hub tecnologici globali | A breve termine (≤ 2 anni) |
| Piattaforme di simulazione cloud-native che riducono le barriere all'ingresso | + 1.80% | Regioni con una solida infrastruttura cloud | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Certificazione obbligatoria del pilota in comando per i droni commerciali
Gli enti regolatori globali ora impongono ore di volo registrate al simulatore prima che le operazioni BVLOS o autonome ricevano l'approvazione. Le revisioni della FAA alla Parte 107 e il quadro Specific Training Scenario (STS) dell'EASA richiedono dimostrazioni di competenza basate su scenari, tra cui procedure di emergenza, coordinamento di più aeromobili e processi decisionali in condizioni meteorologiche avverse. [1] Agenzia europea per la sicurezza aerea, "Droni - Sistemi di aeromobili senza pilota", EASA, easa.europa.eu Le autorità nazionali di Canada, Australia e Singapore stanno elaborando norme simili. Con l'inasprirsi dei requisiti di certificazione, gli operatori fanno la fila per le piattaforme accreditate, stimolando i cicli di approvvigionamento tra scuole di formazione, agenzie di pubblica sicurezza e programmi di droni aziendali. Il continuo aggiornamento dei curricula standardizzati garantisce entrate ricorrenti dalle licenze software e alimenta la domanda di hardware modulare che gli istruttori possono riutilizzare su diverse classi di aeromobili.
Espansione delle sandbox per le consegne dell'ultimo miglio tramite droni
I governi sfruttano i modelli sandbox per accelerare le implementazioni di prova di concetto gestendo al contempo il rischio per la sicurezza pubblica. Hong Kong ha approvato 38 progetti pilota a bassa quota nel marzo 2025, che comprendono attività di soccorso, logistica e ispezione. [2] Governo della Regione Amministrativa Speciale di Hong Kong, "Progetti pilota sandbox regolamentari per promuovere l'economia a bassa quota", info.gov.hk L'iniziativa statunitense BEYOND e i corridoi open-lane della CAA del Regno Unito seguono una logica simile, concedendo deroghe BVLOS solo dopo la convalida virtuale del percorso di volo. Gli operatori devono esercitarsi in situazioni di traffico intenso e protocolli di perdita di collegamento all'interno di ambienti sintetici, il che stimola le vendite di moduli di orchestrazione multi-drone e plugin di gestione unificata del traffico (UTM). L'aumento dei volumi di pacchi e il rapporto tra un singolo pilota e molti aeromobili aumentano ulteriormente le esigenze di throughput della simulazione.
Integrazione dei gemelli digitali dei droni nelle piattaforme IoT industriali
I settori ad alta intensità di risorse abbinano la telemetria dei droni ai sensori degli impianti per creare gemelli digitali che prevedono l'usura delle apparecchiature, programmano la manutenzione e testano le risposte alle emergenze. Le piattaforme di Duality AI e di altri fornitori di IoT industriale integrano motori basati sulla fisica in grado di simulare il flusso discendente dei rotori sui camini di combustione, consentendo ispezioni in aree pericolose senza interrompere la produzione. La convergenza richiede API che inseriscano dati operativi in tempo reale nei cicli di simulazione, creando domanda di middleware open standard e acceleratori di edge computing.
Assicuratori che richiedono un punteggio di rischio basato su simulatore
Le compagnie assicurative, guidate da i3 Underwriting, ora basano la copertura assicurativa per corpi e responsabilità civile su report di competenza generati da simulatori che confrontano i tempi di risposta dei piloti e il rispetto degli avvisi geolocalizzati. Le compagnie assicurative integrano i punteggi degli scenari-esito nei modelli attuariali, obbligando gli operatori commerciali a mantenere un numero minimo di ore di formazione sulle piattaforme approvate. Con l'accumularsi dei dati sul rapporto sinistri-cadute, i livelli di sconto assicurativo premiano i clienti per la simulazione continua, incentivando il rinnovo degli abbonamenti e alimentando un ciclo di feedback che rafforza la fedeltà alla piattaforma.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mancanza di standard di formazione globali armonizzati | -1.60% | Operazioni transfrontaliere globali | A lungo termine (≥ 4 anni) |
| Elevati costi di licenza per i dati del territorio urbano ad alta risoluzione | -1.20% | Regioni sviluppate ad alta densità urbana | Medio termine (2-4 anni) |
| Limitazioni di fornitura GPU per la simulazione di cloud di grandi dimensioni | -1.80% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza informatica negli ambienti di simulazione basati su SaaS | -1.40% | Settori della difesa e governativi in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mancanza di standard di formazione globali armonizzati
L'ICAO lavora per raggiungere quadri normativi globali, ma persistono interpretazioni nazionali divergenti, costringendo gli operatori multinazionali a riqualificare gli equipaggi per ogni giurisdizione. [3] Organizzazione internazionale dell'aviazione civile, "Sistemi di aeromobili senza pilota (UAS)", icao.int I piloti europei che convertono le licenze nazionali in certificati EASA si trovano di fronte a una lunga burocrazia, mentre i mercati dell'Asia-Pacifico stanno ancora perfezionando le regole BVLOS. I requisiti frammentati aumentano i costi di conformità e complicano i percorsi di certificazione del software, ritardando l'espansione transfrontaliera della flotta e quindi frenando la crescita del mercato della simulazione dei droni.
Elevati costi di licenza per i dati ad alta risoluzione del territorio urbano
Gli scenari di consegna urbana e di primo soccorso richiedono mesh 25D con risoluzione inferiore a 3 cm. Fornitori come Getmapping applicano tariffe annuali superiori a 50,000 dollari per la copertura completa di un'intera città. I piccoli fornitori di simulazioni faticano ad assorbire questi costi, riducendo le librerie geografiche e limitando la formazione specifica per ogni località. La pressione sui prezzi scoraggia inoltre i nuovi entranti, limitando la concorrenza e rallentando la diversificazione dei contenuti necessaria al mercato della simulazione con droni per soddisfare i diversi casi di test normativi.
Analisi del segmento
Per componente: il dominio dell'hardware si scontra con la disgregazione del software
L'hardware ha rappresentato il 59.65% del mercato della simulazione dei droni nel 2024, poiché cockpit immersivi, GPU premium e controlli di volo tattili sono rimasti essenziali per la fedeltà di livello militare. La carenza di GPU, tuttavia, limita la crescita delle unità hardware e intensifica l'analisi del costo totale di proprietà. Le suite software, in crescita a un CAGR del 15.28%, sfruttano l'elasticità del cloud per riprodurre aerodinamiche complesse senza ricorrere a silicio locale. I fornitori integrano editor di scenari senza codice, integrazioni con API aperte e fatturazione a consumo, spostando il potere d'acquisto verso i gestori di flotte piuttosto che verso gli uffici acquisti IT.
I modelli incentrati sul software sbloccano flussi di entrate ricorrenti attraverso abbonamenti a contenuti e aggiornamenti di conformità, erodendo il margine iniziale di margine dell'hardware. Le pipeline di edge-rendering acquisiscono feed di sensori in streaming per sincronizzare i gemelli digitali con gli impianti reali, rafforzando il lock-in aziendale. Con il persistere delle tensioni nella supply chain, gli acquirenti si rivolgono a stack software-first che possono essere eseguiti su thin client di base, incrementando l'influenza del segmento software sul mercato della simulazione dei droni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di piattaforma: la leadership degli aerei ad ala fissa sfidata dall'innovazione ibrida
I simulatori ad ala fissa detenevano il 49.89% della quota di mercato delle simulazioni di droni nel 2024, preferiti per missioni cargo a lungo raggio, rilievi topografici e missioni agricole che richiedono una sofisticata modellazione aerodinamica. Il comportamento delle ali ad alto rapporto di aspetto in condizioni di turbolenza da onda di montagna richiede motori fisici robusti, forniti da operatori storici come ANSYS. Tuttavia, le piattaforme ibride/eVTOL, in espansione a un CAGR del 14.9%, attraggono investitori nella mobilità urbana che cercano di ottimizzare i regimi di transizione tra volo stazionario e volo in avanti.
I programmi di formazione ibridi richiedono scenari che coprano la congestione dei vertiporti sui tetti, la ridondanza dei moduli di potenza e l'abbattimento del rumore: un ambito più ricco rispetto ai programmi di formazione classici per aeromobili ad ala fissa. I fornitori rispondono con modelli a geometria variabile ed editor di leggi di controllo multidominio. I simulatori multirotore rimangono popolari per i modelli entry-level, ma la dinamica dei ricavi si sposta verso l'ibrido grazie alle licenze aziendali di maggior valore, rafforzando la competitività nel mercato della simulazione dei droni.
Per utente finale: la sicurezza pubblica è in testa mentre l'e-commerce accelera
Nel 39.55, le agenzie di pubblica sicurezza detenevano il 2024% del mercato delle simulazioni con droni. Vigili del fuoco, polizia e squadre di ricerca e soccorso si esercitano in operazioni notturne, sorvoli di incendi boschivi e interventi coordinati con e senza equipaggio in simulatori sicuri. Sovvenzioni e fondi per la sicurezza nazionale continuano a sovvenzionare pacchetti chiavi in mano. Al contrario, la logistica dell'e-commerce mostra la traiettoria più rapida con un CAGR del 15.83%, stimolata dalle promesse dei rivenditori di finestre di consegna di 15 minuti e dalla volontà delle autorità di regolamentazione di emettere esenzioni sandbox dopo le valutazioni del rischio supportate dai simulatori.
I settori industriali ed energetici adottano a ritmi stabili le esercitazioni di ispezione degli asset. Gli istituti accademici aumentano le iscrizioni ai corsi di pilotaggio remoto, alimentando i ricavi derivanti dai servizi per programmi di studio personalizzati. L'ampliamento del ventaglio di applicazioni incentiva i fornitori a raggruppare librerie di scenari per diversi casi d'uso, favorendo opportunità di cross-selling in tutto il mercato della simulazione con droni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: la migrazione al cloud accelera nonostante il predominio on-premise
Le implementazioni on-premise hanno mantenuto una quota del 68.51% nel 2024, poiché i ministeri della Difesa e gli operatori di infrastrutture critiche hanno dato priorità alla sovranità dei dati. Il feedback tattile sensibile alla latenza e i profili di volo classificati risiedono ancora in strutture sicure. Ciononostante, le installazioni cloud sono aumentate a un CAGR del 16.93%, poiché gli standard di crittografia, le architetture zero-trust e i data center region-locked soddisfano i responsabili della gestione dei rischi aziendali.
Come esemplificato da FlytBase AI-R, i framework di edge computing suddividono i carichi di lavoro, mantenendo locali i pacchetti classificati dai sensori e trasmettendo in streaming i modelli atmosferici dai cluster cloud. L'analisi del costo per ora di volo favorisce la scalabilità del cloud per le flotte commerciali soggette a stagionalità. Con il progressivo sblocco della capacità della GPU, i paradigmi di distribuzione ibrida accelerano la pipeline di conversione, allineandosi ai più ampi trend di adozione del SaaS aziendale e dando impulso al mercato della simulazione dei droni.
Analisi geografica
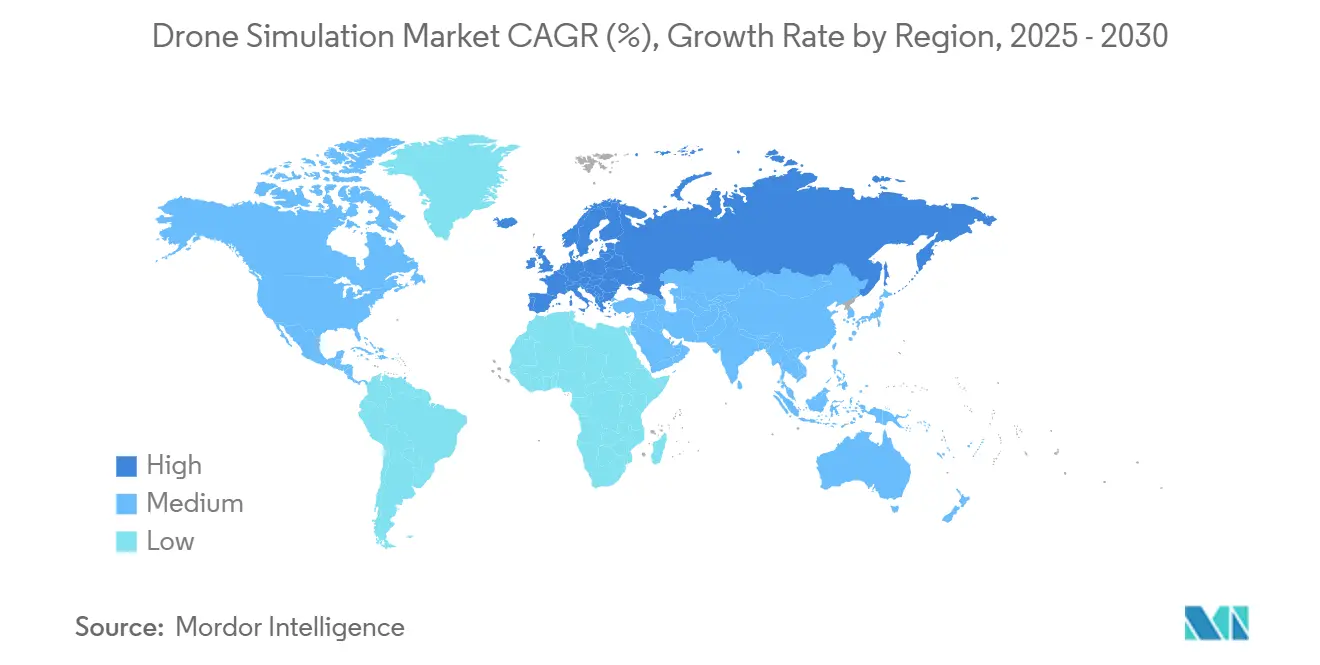
Nel 41.31, il Nord America ha conquistato il 2024% del mercato della simulazione di droni, grazie al programma BEYOND della FAA, agli appalti della DIU e a ecosistemi di venture capital maturi. I principali operatori della difesa integrano i simulatori in gamme più ampie di applicazioni live-virtual-costruttive. Allo stesso tempo, le principali aziende tecnologiche perfezionano motori open source che alimentano la ricerca e sviluppo accademica e commerciale. Le compagnie assicurative statunitensi guidano la sottoscrizione legata ai simulatori, rafforzando ulteriormente la domanda interna.
Si prevede che l'Europa registrerà un CAGR del 14.82% fino al 2030, poiché gli scenari di addestramento specifici armonizzati dell'EASA forniranno agli operatori tabelle di marcia più chiare per la certificazione. Gli enti aeronautici nazionali accelerano i corridoi BVLOS per le consegne mediche in Francia, Germania e nei paesi nordici, favorendo l'acquisto di suite di addestramento indipendenti dalla piattaforma. I finanziamenti per la ricerca dell'UE finanziano micromodelli meteorologici generati dall'intelligenza artificiale a supporto di casi di sicurezza per la mobilità aerea urbana, creando vantaggi di ricaduta per i fornitori di simulazioni.
L'Asia-Pacifico avanza nell'adozione crescente dei droni in Cina, Giappone e India. Il sandbox di 38 progetti di Hong Kong dimostra l'impegno governativo, mentre gli incentivi "Make-in-India" dell'India generano fornitori di simulatori nazionali alleati con OEM locali. I ministeri giapponesi finanziano moduli di addestramento per la risposta agli tsunami e l'autorità di regolamentazione dell'aviazione civile australiana promuove il riconoscimento delle competenze dei piloti a livello transfrontaliero. Nel complesso, queste iniziative alimentano un flusso di crescita diversificato per il mercato della simulazione dei droni in tutta la regione.
Panorama competitivo
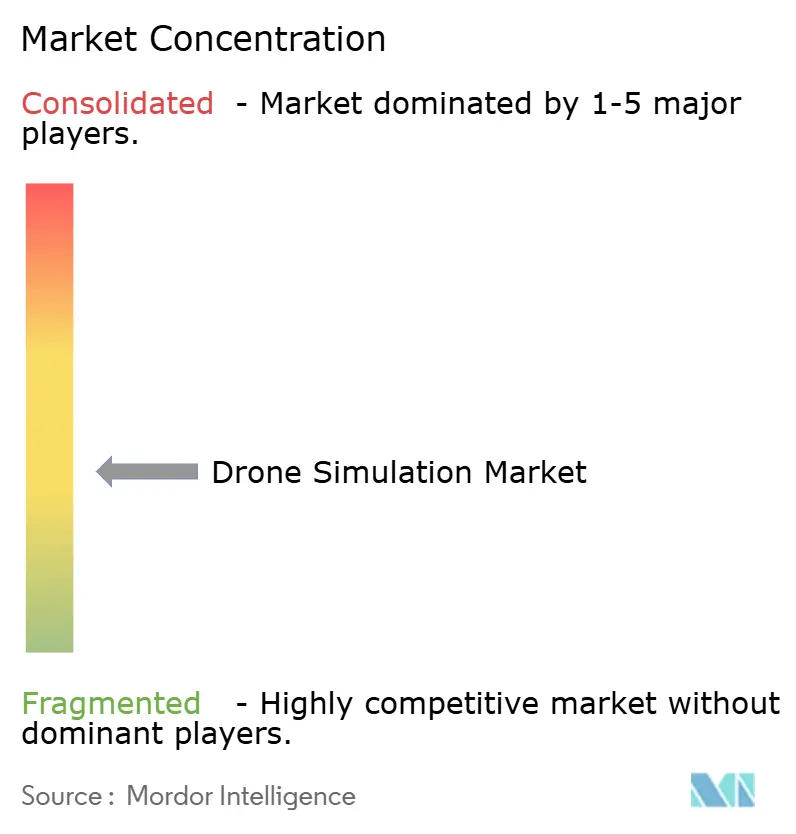
Il mercato della simulazione di droni rimane moderatamente frammentato, poiché le aziende aerospaziali consolidate, gli integratori della difesa, gli hyperscaler del cloud e le startup agili si contendono il controllo end-to-end dello stack di simulazione. ANSYS e CAE sfruttano decenni di know-how in fisica e certificazione per assicurarsi contratti di alta fedeltà nel settore della difesa e delle compagnie aeree. [4] CAE Inc., “Civil Aviation Training Solutions,” cae.com I giganti della tecnologia contribuiscono con motori open source che accelerano la sperimentazione ma monetizzano attraverso il consumo del cloud.
Le startup si differenziano grazie a pipeline di contenuti generati dall'intelligenza artificiale e modelli SaaS pay-as-you-grow. Le recenti acquisizioni – Shield AI che acquisisce Sentient Vision Systems e Red Cat che assorbe FlightWave – segnalano un'ondata di consolidamento volta a integrare percezione, autonomia e formazione. Le partnership abbondano: Zen Technologies collabora con AVT Simulation per penetrare i canali della difesa statunitense e Draganfly si allea con Volatus per sviluppare congiuntamente simulatori di ispezione offshore.
La strategia competitiva privilegia l'integrazione verticale che abbraccia core fisici, librerie di scenari, dashboard di gestione dell'apprendimento e toolkit di accreditamento. Gli sconti sui prezzi rimangono contenuti; gli acquirenti privilegiano la conformità normativa e l'ampiezza dei contenuti rispetto ai bassi costi iniziali. I fornitori investono in SDK e in ecosistemi di marketplace di facile utilizzo per gli sviluppatori per promuovere la creazione di moduli di terze parti, rafforzando la fedeltà alla piattaforma ed espandendo il mercato totale accessibile della simulazione di droni.
Leader del settore della simulazione dei droni
SZ DJI Technology Co., Ltd.
ANSYS, Inc
CAE Inc.
AirSim (Microsoft Corporation)
Simlat Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2025: Ansys, parte di Synopsys, e NVIDIA hanno stipulato un accordo di licenza per integrare e supportare la tecnologia Omniverse nelle soluzioni di simulazione Ansys. L'integrazione di NVIDIA Omniverse™ consente ad Ansys di fornire ai clienti accesso diretto alle tecnologie e alle librerie Omniverse, concentrandosi inizialmente sulla fluidodinamica computazionale (CFD) e sulle soluzioni autonome.
- Agosto 2025: l'Ucraina ha sviluppato l'Ukrainian Flight Drone Simulator (UFDS), il primo software di addestramento specializzato per operatori di droni FPV. Il simulatore include moduli di addestramento per intercettori e sistemi cinetici anti-drone, tra cui il VARTA DroneHunter.
Ambito del rapporto sul mercato globale della simulazione dei droni
| Suite software |
| Hardware |
| Servizi |
| Simulatori di droni multirotore |
| Simulatori di droni ad ala fissa |
| Simulatori ibridi ed eVTOL |
| Fornitori di servizi di droni |
| Imprese industriali ed energetiche |
| Aziende di e-commerce e logistica |
| Agenzie di Pubblica Sicurezza |
| Istituzioni accademiche e di formazione |
| On-Premise |
| Basato su cloud |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Israele |
| Arabia Saudita | ||
| UAE | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per componente | Suite software | ||
| Hardware | |||
| Servizi | |||
| Per tipo di piattaforma | Simulatori di droni multirotore | ||
| Simulatori di droni ad ala fissa | |||
| Simulatori ibridi ed eVTOL | |||
| Per utente finale | Fornitori di servizi di droni | ||
| Imprese industriali ed energetiche | |||
| Aziende di e-commerce e logistica | |||
| Agenzie di Pubblica Sicurezza | |||
| Istituzioni accademiche e di formazione | |||
| Per modalità di distribuzione | On-Premise | ||
| Basato su cloud | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Israele | |
| Arabia Saudita | |||
| UAE | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della simulazione con i droni?
Nel 1.29 il suo valore era di 2025 miliardi di dollari e si prevede che raggiungerà i 2.51 miliardi di dollari entro il 2030, con un CAGR del 14.24%.
Quale segmento dei simulatori di droni sta crescendo più velocemente?
Le suite software, supportate dalla distribuzione cloud, stanno crescendo a un CAGR del 15.28%.
Perché le compagnie assicurative sono interessate ai dati di simulazione?
Gli assicuratori utilizzano punteggi di competenza derivati da simulatori per calibrare i premi e ridurre i rapporti di perdita.
Quale regione dovrebbe registrare la crescita più elevata?
Si prevede che l'Europa, beneficiando delle norme armonizzate dell'EASA, crescerà a un CAGR del 14.82%.
In che modo gli strumenti di intelligenza artificiale influiscono sui contenuti delle simulazioni?
L'intelligenza artificiale generativa riduce i tempi di creazione degli scenari, consentendo ambienti fotorealistici che migliorano la preparazione dei piloti.
Quale modalità di distribuzione sta prendendo piede oltre alla difesa?
Le piattaforme basate su cloud, supportate da crittografia avanzata e design edge ibridi, mostrano la più rapida adozione.


