

Dimensioni e quota di mercato dei sistemi di trasmissione per veicoli elettrici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
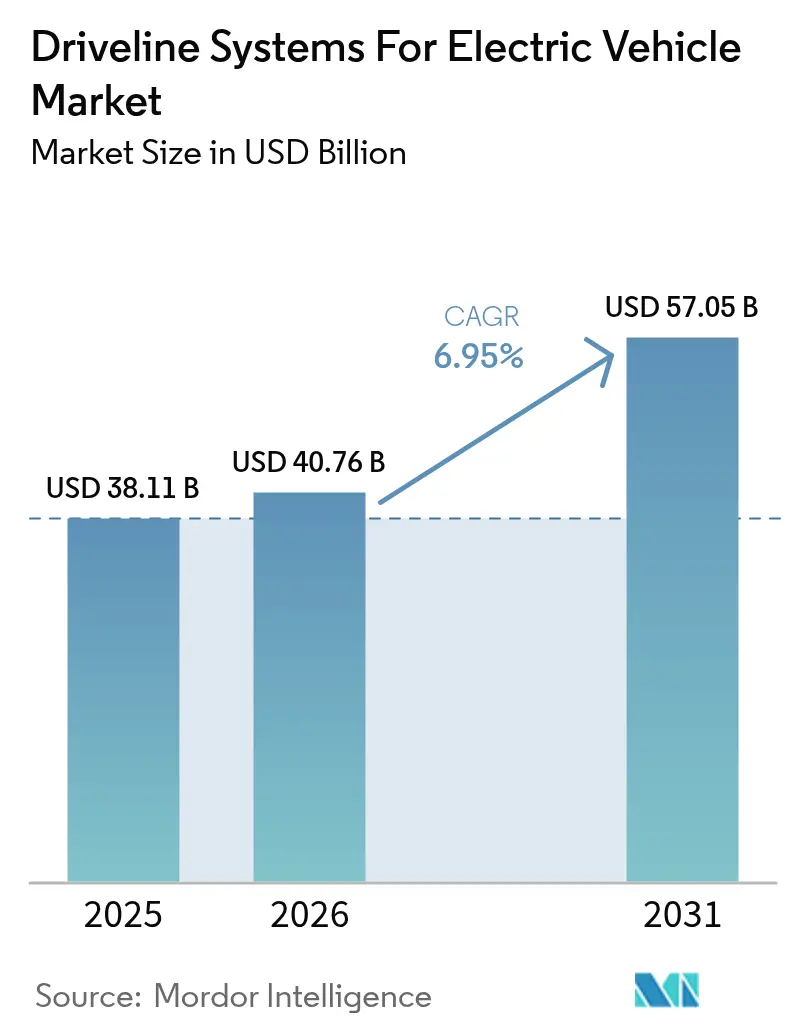
| Dimensione del mercato (2026) | 40.76 miliardo di dollari |
| Dimensione del mercato (2031) | 57.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.95% CAGR |
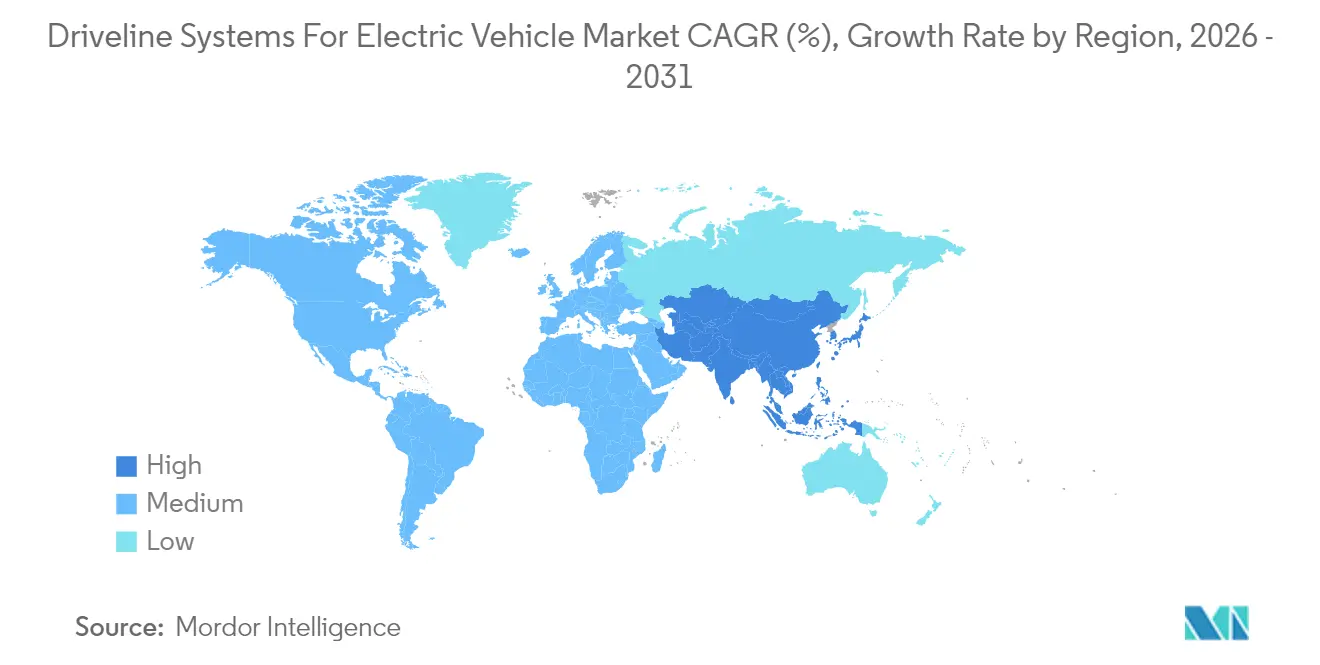
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di trasmissione per veicoli elettrici di Mordor Intelligence
Si prevede che il mercato dei sistemi di trasmissione per veicoli elettrici crescerà da 38.11 miliardi di dollari nel 2025 a 40.76 miliardi di dollari nel 2026 e raggiungerà i 57.05 miliardi di dollari entro il 2031, con un CAGR del 6.95% nel periodo 2026-2031. Questa traiettoria riflette l'accelerazione del passaggio del settore automobilistico verso l'elettrificazione, favorita da normative più severe sulle emissioni, dalla riduzione dei costi degli inverter al carburo di silicio e dai lanci aggressivi di piattaforme OEM. La regione Asia-Pacifico guida la domanda, grazie ai vantaggi di scala della Cina, mentre Nord America ed Europa danno priorità ad architetture ad alta tensione che migliorano la densità di potenza e consentono la ricarica nell'ordine dei megawatt. Gli assali elettrici 3 in 1 integrati ora dominano le decisioni sulle nuove piattaforme perché riducono il numero di componenti, semplificano la gestione termica e riducono i tempi di assemblaggio. Allo stesso tempo, le oscillazioni dei prezzi delle terre rare e i colli di bottiglia nella lavorazione di precisione creano ostacoli ai costi, mantenendo la resilienza della supply chain in cima alle agende esecutive. L'intensità competitiva è moderata; i fornitori tradizionali di primo livello sfruttano sistemi di scala e qualità, ma gli specialisti in motori integrati nelle ruote e riduttori ad alta velocità stanno conquistando nicchie di crescita.
Punti chiave del rapporto
- In base al tipo di architettura, la configurazione parallela ha dominato il mercato dei sistemi di trasmissione per veicoli elettrici con una quota del 47.95% nel 2025, mentre si prevede che i sistemi power-split cresceranno a un CAGR del 7.22% entro il 2031.
- In base al tipo di trasmissione, nel 2025 la quota di mercato della trasmissione elettrica e-CVT era del 41.12%, mentre si prevede che le unità a doppia frizione cresceranno a un CAGR del 7.43% entro il 2031.
- Per tipologia di veicolo, le piattaforme elettriche a batteria hanno conquistato una quota del 56.72% del mercato dei sistemi di trasmissione per veicoli elettrici nel 2025 e si prevede che gli ibridi plug-in registreranno un CAGR dell'8.12% fino al 2031.
- In base al tipo di trazione, la trazione anteriore ha dominato il 61.48% del mercato dei sistemi di trasmissione dei veicoli elettrici nel 2025, mentre i sistemi a trazione integrale stanno avanzando a un CAGR dell'8.01% nello stesso periodo.
- In base alla potenza del motore, nel 2025 le unità da 45-100 kW rappresentavano il 50.83% della quota di mercato dei sistemi di trasmissione dei veicoli elettrici; tuttavia, i motori superiori a 250 kW rappresentano il segmento in più rapida crescita, con un CAGR dell'8.25% fino al 2031.
- Per componente, gli assali elettrici integrati hanno assicurato una quota di mercato del 33.27% nei sistemi di trasmissione dei veicoli elettrici nel 2025 e si prevede che aumenteranno a un CAGR dell'8.03% durante l'orizzonte di previsione.
- In termini geografici, la regione Asia-Pacifico ha dominato il mercato dei sistemi di trasmissione per veicoli elettrici con una quota di mercato del 45.37% nel 2025 e si prevede che crescerà a un CAGR dell'8.31% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Sistemi di trasmissione globali per veicoli elettrici: tendenze e approfondimenti del mercato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volumi BEV in aumento | + 1.8% | Leader globale nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati più severi su CO₂ e ZEV | + 1.2% | UE, California, Cina | A lungo termine (≥ 4 anni) |
| OEM passa agli assali elettrici 3 in 1 | + 1.1% | Nord America, segmenti premium UE | Medio termine (2-4 anni) |
| Riduttore di velocità di guida delle piattaforme da 800 V | + 1.0% | Segmenti globali premium e performance | Medio termine (2-4 anni) |
| Calo dei costi dei motori elettrici e degli inverter SiC | + 0.9% | Centri di produzione globali | A breve termine (≤ 2 anni) |
| Ricarica Megawatt per veicoli pesanti | + 0.8% | Corridoi commerciali Nord America e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volumi BEV in aumento
La produzione globale di veicoli elettrici a batteria ha raggiunto i 17.1 milioni di unità nel 2024, con un aumento del 25% rispetto all'anno precedente, con la Cina che rappresenta oltre il 60% di tale totale. I volumi più elevati amplificano direttamente la domanda di sistemi di trasmissione, poiché ogni BEV necessita di motori ad alta coppia, inverter e riduttori di precisione. L'introduzione di BEV con un prezzo inferiore a 25,000 dollari da parte di Tesla e BYD dimostra che la parità di costi è raggiungibile, spingendo gli acquirenti tradizionali verso le opzioni elettriche. La maggior parte delle nuove piattaforme è costruita appositamente piuttosto che progetti ICE convertiti, quindi i fornitori devono fornire assali elettrici ottimizzati che migliorino l'efficienza e il packaging. Le case automobilistiche ora consolidano gli approvvigionamenti, assegnando contratti con un unico fornitore per gruppi assali completi, il che comprime i margini per i fornitori di componenti singoli. La tendenza all'integrazione aumenta anche la densità di potenza e semplifica la gestione delle garanzie nei programmi di veicoli globali.
Inasprimento dei mandati su CO₂ e ZEV
Le norme Euro 7, in vigore dal 2025, riducono le emissioni medie di CO₂ della flotta, mentre il programma Advanced Clean Cars II della California punta al 35% di vendite di veicoli a emissioni zero entro il 2026, per arrivare al 100% entro il 2035 [1] “Euro 7 Standards Fact Sheet,” Commissione europea, europa.eu . Il sistema a doppio credito cinese stabilisce una quota per i veicoli a nuova energia, creando una domanda obbligatoria di propulsori efficienti. Queste normative favoriscono i motori a magneti permanenti e gli inverter SiC che massimizzano l'efficienza per ogni kilowattora. Le restrizioni sul rumore nelle aree urbane aumentano ulteriormente l'attrattiva della propulsione elettrica silenziosa. Poiché le date di conformità regionali variano, i fornitori con presenza multinazionale possono programmare le espansioni di capacità in modo da farle coincidere con le implementazioni graduali, attenuando il rischio di investimento e massimizzando i guadagni di quota di mercato.
Rapido passaggio OEM agli assali elettrici 3 in 1
Le piattaforme dei veicoli elettrici stanno adottando sempre più sistemi di trasmissione integrati, che uniscono motore, inverter e riduttore in un unico alloggiamento. Questo cambiamento non solo semplifica i componenti, ma aumenta anche la densità di potenza, superando i layout tradizionali.
Fornitori leader, come Magna, ZF e Bosch, stanno ottenendo una notevole efficienza grazie a questi sistemi integrati. Inoltre, le architetture modulari consentono la condivisione dei componenti tra veicoli di diverse dimensioni, rafforzando la scalabilità. Sebbene i primi ostacoli alla produzione rappresentassero delle sfide, l'automazione ha poi alleviato questi problemi, riducendo i tempi di ciclo produttivo e migliorando la coerenza. Per gli OEM, il fascino delle trasmissioni integrate risiede nella più rapida integrazione dei veicoli e nella gestione semplificata della garanzia. Questo vantaggio è amplificato nei veicoli compatti, dove lo spazio è prezioso. Di conseguenza, il settore si sta rapidamente orientando verso queste trasmissioni efficienti e ad alte prestazioni.
Ricarica Megawatt per impieghi gravosi con sistema Pull-Through
L'espansione della rete globale di stazioni di ricarica da megawatt sta stimolando l'evoluzione dei sistemi di trasmissione ad alta tensione. Questo vale in particolare per i veicoli commerciali, che ora si affidano a sistemi avanzati di gestione termica per gestire una ricarica ad alta potenza continua. Anche i veicoli per il trasporto di passeggeri stanno raccogliendo i benefici, con molti che adottano architetture a 800 V per allinearsi alla nuova infrastruttura di ricarica rapida.
In risposta a ciò, i fornitori stanno introducendo innovazioni nel controllo termico. Tra queste, l'utilizzo di refrigeranti avanzati, piastre di raffreddamento liquide e componenti elettrici potenziati, progettati per livelli di corrente più elevati. Con la diffusione dei corridoi di ricarica da megawatt in Nord America e in Europa, tecnologie un tempo esclusive delle trasmissioni dei camion pesanti vengono ora integrate in SUV e berline ad alte prestazioni. Questa evoluzione non solo sta espandendo il mercato dei sistemi ad alta tensione, ma sottolinea anche la svolta del settore verso veicoli elettrici efficienti e a ricarica rapida.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi delle terre rare | -0.6% | Concentrazione dell'offerta globale in Cina | A breve termine (≤ 2 anni) |
| Elevato CAPEX per la lavorazione E-Drive | -0.4% | Centri di produzione dell'Asia-Pacifico, dell'UE e del Nord America | Medio termine (2-4 anni) |
| Limiti di coppia termica dell'inverter | -0.3% | Segmenti ad alte prestazioni e commerciali | Medio termine (2-4 anni) |
| Motori nelle ruote che spostano gli alberi | -0.2% | Segmenti di veicoli premium e speciali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato CAPEX per lavorazioni meccaniche di precisione E-Drive
Le rettificatrici per ingranaggi ad alta precisione, adatte a componenti avanzati di trasmissione per veicoli elettrici, come i riduttori da 800 V, rappresentano un investimento di capitale significativo. Tali barriere agli investimenti scoraggiano le aziende più piccole e rallentano la costruzione di nuovi impianti nei mercati emergenti. Gli elevati requisiti di qualificazione della manodopera fanno aumentare i costi di avviamento, mentre i periodi di ammortamento si estendono oltre i tipici cicli di vita dei programmi. L'automazione aiuta, ma non può ancora sostituire i macchinisti esperti per le tolleranze micrometriche, quindi l'espansione della capacità produttiva si concentra attorno a hub automobilistici consolidati in Germania, Giappone e Stati Uniti.
Limiti termici dell'inverter sulla coppia continua
Gli inverter in carburo di silicio (SiC) sono soggetti a limitazioni termiche quando sottoposti a carichi di coppia sostenuti. Le temperature di giunzione possono superare le soglie di sicurezza, con conseguente derating di potenza. Sebbene i sistemi di raffreddamento a liquido possano mitigare questo problema, presentano un costo maggiore rispetto ai sistemi raffreddati ad aria, creando difficoltà per i segmenti di veicoli più attenti al budget.
Nelle applicazioni pesanti, come i camion che richiedono un'erogazione continua di potenza elevata, i vincoli di packaging e di costo spesso richiedono architetture alternative. Per distribuire meglio i carichi termici, alcuni optano per progetti di inverter distribuiti. Sebbene i materiali avanzati, come i composti a cambiamento di fase, siano promettenti per le future soluzioni di gestione termica, non hanno ancora raggiunto la fattibilità commerciale. Questo rende la progettazione termica un ostacolo significativo nei cicli di guida ad alta velocità.
Analisi del segmento
Per tipo di architettura: il dominio parallelo affronta la sfida della divisione della potenza
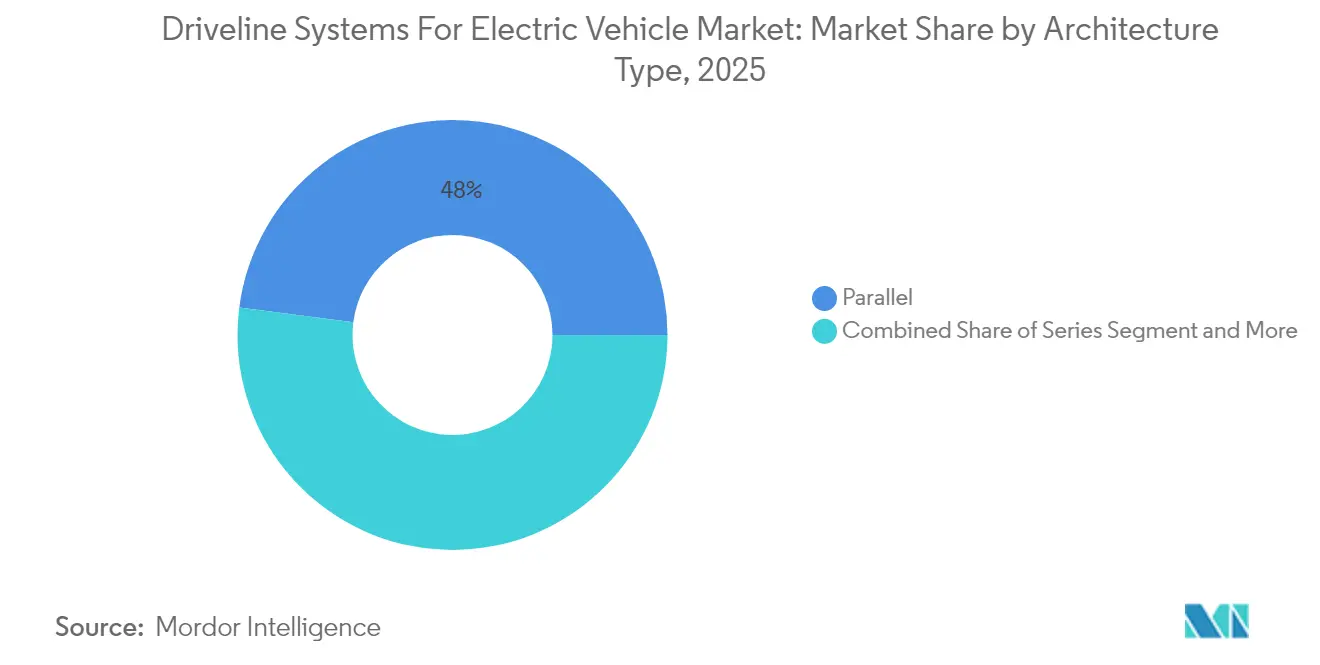
Nel 2025, gli ibridi paralleli rappresentavano il 47.95% della quota di mercato dei sistemi di propulsione per veicoli elettrici, grazie alla loro semplicità meccanica e al riutilizzo delle trasmissioni esistenti. Il loro ampio spettro operativo si adatta alle regioni sensibili ai costi, dove un'elettrificazione modesta soddisfa gli obiettivi normativi. Si prevede che i sistemi power-split si espanderanno a un CAGR del 7.22% fino al 2031, poiché offrono transizioni di coppia più fluide e una maggiore efficienza urbana, caratteristiche apprezzate nei segmenti premium e nelle città europee con zone a emissioni zero.
Toyota e Ford rimangono punti di riferimento, ma i nuovi arrivati stanno concedendo in licenza brevetti e-CVT per rispettare rapidamente le scadenze normative. I fornitori specializzati in riduttori epicicloidali e controllo a doppio motore si assicurano accordi a lungo termine, mentre le aziende che operano in parallelo investono in aggiornamenti software per mantenere la propria quota di mercato. Il mercato dei sistemi di trasmissione per veicoli elettrici continua a premiare le architetture che bilanciano costi, efficienza e packaging, il che suggerisce che le strategie di doppio approvvigionamento persisteranno tra gli OEM globali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di trasmissione: la leadership dell'e-CVT sfidata dall'innovazione della doppia frizione
Nel 2025, i cambi a variazione continua (CVT) elettronici detenevano una quota del 41.12% del mercato dei sistemi di trasmissione per veicoli elettrici, supportati dal sistema a due motori di Toyota, che coniuga una propulsione fluida con una robusta durata. Gli OEM apprezzano i cambi di rapporto fluidi dell'e-CVT, che mantengono i motori al punto ottimale di efficienza. Le unità a doppia frizione accelerano a un CAGR del 7.43% fino al 2031, mentre i veicoli elettrici sportivi e gli ibridi plug-in adottano cambi di marcia rapidi per prestazioni coinvolgenti.
I cambi DSG da 0.15 secondi di Volkswagen dimostrano come i cambi a doppia frizione riducano il divario di efficienza rispetto ai cambi automatici a variazione continua (e-CVT) migliorando al contempo il piacere di guida. La scala produttiva per i cambi a doppia frizione rimane inferiore a quella dei cambi automatici a variazione continua (e-CVT), con conseguente sovrapprezzo. Ciononostante, le normative che puntano alla guida esclusivamente elettrica in città potrebbero in futuro orientare i volumi verso i cambi automatici a variazione continua (e-CVT), soprattutto se abbinati ad architetture elettriche ad alta tensione che consentono un funzionamento prolungato a motore spento.
Per potenza del motore: predominio a medio raggio con accelerazione ad alta potenza
I motori con potenza nominale di 45-100 kW hanno dominato il mercato con una quota del 50.83% nel 2025, in quanto soddisfano i principali obiettivi prestazionali senza richiedere pacchi batteria sovradimensionati. I costanti progressi nei materiali magnetici e nella tecnologia di raffreddamento consentono a queste unità di raggiungere un'accelerazione da 0 a 60 km/h in meno di nove secondi, mantenendo al contempo un prezzo accessibile. I motori con potenza superiore a 250 kW rappresentano il segmento in più rapida crescita, con un CAGR dell'8.25%, trainato da berline di lusso, SUV e camion ad alto carico utile che richiedono potenza continua.
I modelli di punta a tre motori, come la Tesla Model S Plaid, spingono i limiti della tecnologia, spingendo i fornitori a perfezionare i sistemi di isolamento e la progettazione dei rotori per garantire un'affidabilità a 20,000 giri/min. Le dimensioni del mercato dei sistemi di trasmissione per veicoli elettrici per applicazioni ad alta potenza continueranno a crescere, man mano che le composizioni chimiche delle batterie aumentano la velocità di scarica e la densità energetica, consentendo ai veicoli elettrici ad alte prestazioni di raggiungere una resistenza degna della pista senza decadimento termico.
Per tipo di veicolo: leadership BEV con accelerazione della crescita PHEV
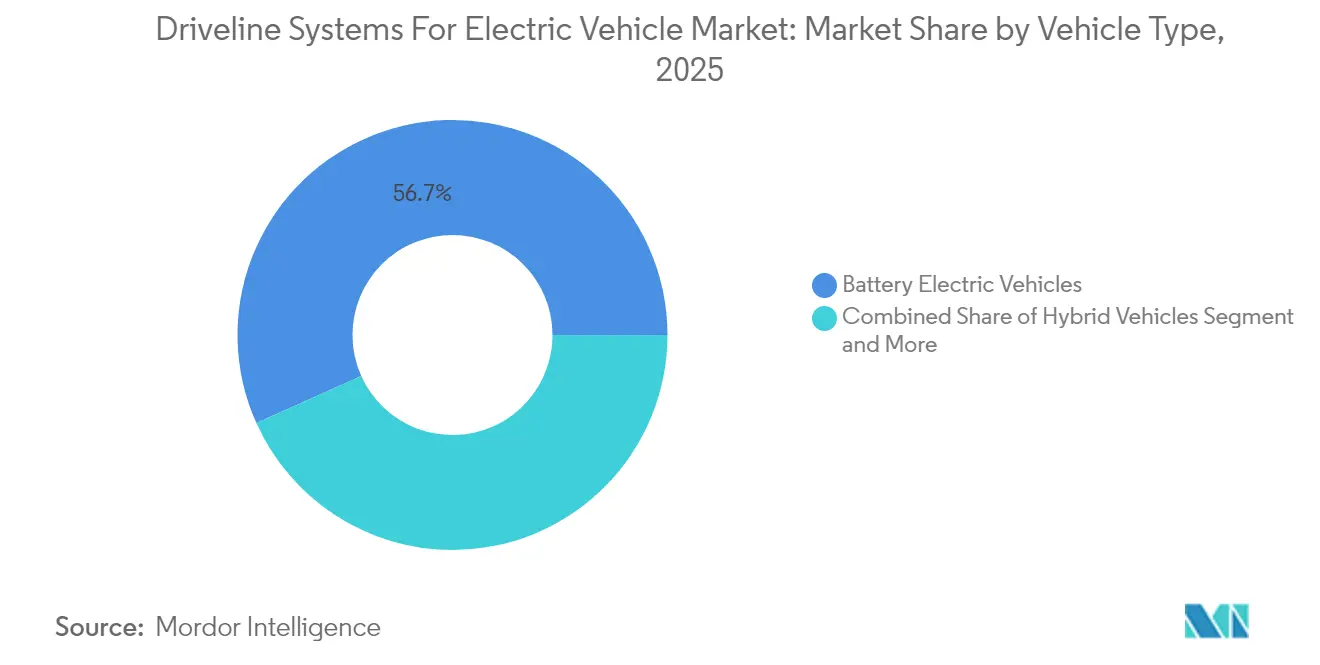
I veicoli elettrici a batteria hanno detenuto una quota del 56.72% nel 2025, segnando l'accettazione generalizzata della propulsione puramente elettrica. Le piattaforme skateboard dedicate consentono pavimentazioni piatte, ampie zone di deformazione e un posizionamento ottimizzato degli assi elettrici. Si prevede che gli ibridi plug-in cresceranno a un CAGR dell'8.12%, bilanciando l'ansia da autonomia con normative sulle emissioni più severe, in particolare in alcune parti del Nord America e del Giappone, dove l'accesso alla ricarica rimane limitato.
I veicoli elettrici a batteria (BEV) sfruttano i vantaggi di scala nell'approvvigionamento delle celle e nell'integrazione dell'elettronica, mentre i veicoli ibridi plug-in fungono da ponte di conformità fino alla maturazione dell'infrastruttura. Le case automobilistiche che perseguono strategie duali avranno bisogno di contratti di fornitura flessibili con i fornitori di sistemi di trasmissione, poiché le specifiche dei componenti divergono a seconda delle classi di tensione e dei requisiti di coppia. Il mercato dei sistemi di trasmissione per veicoli elettrici premia quindi i fornitori che offrono kit modulari adattabili a entrambe le tipologie di veicoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di trazione: l'efficienza della trazione anteriore soddisfa la richiesta di prestazioni della trazione integrale
Le configurazioni a trazione anteriore hanno dominato il 61.48% della quota di mercato dei sistemi di trasmissione per veicoli elettrici nel 2025, beneficiando di un packaging compatto e di un numero ridotto di componenti. Il layout consolidato dell'asse anteriore riduce la lunghezza dei cablaggi e semplifica la progettazione del circuito di raffreddamento. Si prevede che i sistemi a trazione integrale registreranno un CAGR dell'8.01%, trainato dagli acquirenti premium che cercano vantaggi in termini di trazione, traino e prestazioni.
Innovatori come Rivian dimostrano come la trazione integrale a quattro motori migliori il torque vectoring e l'agilità in fuoristrada, alzando l'asticella delle offerte competitive. Le strategie di posizionamento delle batterie variano a seconda del tipo di trazione; i veicoli a trazione anteriore in genere montano i pacchi batteria centralmente per preservare lo spazio nell'abitacolo, mentre le configurazioni a trazione integrale possono distribuire i moduli per un bilanciamento ottimale dei pesi. I fornitori che padroneggiano reti di inverter scalabili e protocolli di comunicazione robusti si assicureranno contratti a lungo termine in questo segmento del mercato dei sistemi di trasmissione per veicoli elettrici.
Per componente: l'integrazione dell'asse elettrico guida l'evoluzione della trasmissione
Gli assali elettrici integrati rappresentavano il 33.27% della quota di mercato dei sistemi di trasmissione per veicoli elettrici nel 2025 e sono cresciuti a un CAGR dell'8.03%, in quanto gli OEM cercavano di ridurre i costi e alleggerire il peso. La combinazione di motore, inverter e riduttore riduce drasticamente cavi, guarnizioni e staffe, garantendo livelli di efficienza del 95% con pesi del sistema inferiori a 80 kg.
I motori discreti e i moduli di potenza continuano a dominare laddove prevalgono packaging personalizzati o architetture legacy, ma la proposta di valore si sposta verso l'integrazione con il lancio di nuove piattaforme. Le aziende Tier-1 con controllo verticale di avvolgimenti, packaging dei semiconduttori e ingranaggi di precisione dominano la leva finanziaria sui prezzi. Il mercato della trasmissione dei veicoli elettrici converge quindi verso soluzioni integrate, con i fornitori discreti che si orientano verso nicchie specialistiche, come cuscinetti ad alta velocità o driver di gate per inverter.
Analisi geografica
APAC Driveline Systems for Electric Vehicle Market
L'area Asia-Pacifico ha conquistato una quota di mercato del 45.37% nel settore della trasmissione per veicoli elettrici nel 2025 e si prevede che crescerà a un CAGR dell'8.31% fino al 2031. La produzione cinese ha raggiunto oltre 11 milioni di veicoli elettrici nel 2024, grazie ai sussidi all'acquisto e a una fitta rete di ricarica. I cluster di batterie e trasmissioni su larga scala intorno a Shanghai e Guangzhou offrono vantaggi di costo unitario che si ripercuotono sui mercati di esportazione. La base industriale giapponese fornisce motori ad alta affidabilità e cambi automatici a variazione continua (CVT) agli OEM globali, mentre il programma Production Linked Incentive dell'India attrae investimenti esteri nella produzione di inverter e riduttori. L'attenzione della Corea del Sud per i SUV di fascia alta stimola la domanda di assali elettrici da 800 V con circuiti di raffreddamento avanzati, rafforzando ulteriormente le capacità tecnologiche regionali.
North America Driveline Systems for Electric Vehicle Market
Il Nord America si classifica al secondo posto, trainato dalla domanda di pick-up e SUV elettrici dotati di sistemi di trazione integrale ad alta coppia. L'Inflation Reduction Act richiede crediti d'imposta per i prodotti nazionali, spingendo i fornitori a localizzare l'assemblaggio di inverter, motori e cambi negli Stati Uniti e in Messico. I campus verticalmente integrati di Tesla esemplificano come le linee di produzione di batterie, trasmissioni e veicoli siano colocalizzate per risparmi logistici. Le risorse di litio e terre rare del Canada sostengono le catene di approvvigionamento regionali, mentre gli stabilimenti messicani beneficiano di manodopera a costi competitivi e dei vantaggi commerciali dell'USMCA. Nel complesso, la regione punta sui sistemi ad alta potenza e sulla predisposizione alla ricarica da megawatt.
Europe Driveline Systems for Electric Vehicle Market
L'Europa fa affidamento sulla leadership tecnologica per compensare i maggiori costi di manodopera. La dismissione dei motori prevista dal Green Deal entro il 2035 garantisce una domanda stabile, mentre le zone a zero emissioni nei centri urbani anticipano il lancio di veicoli elettrici a batteria premium. Le aziende di ingegneria tedesche guidano la progettazione integrata di assali elettrici, integrando perfezionamenti del torque vectoring e della frenata rigenerativa. La Francia sostiene i veicoli elettrici urbani compatti, privilegiando assali leggeri a trazione anteriore. Il Regno Unito eroga incentivi per salvaguardare i posti di lavoro nel settore automobilistico nazionale, promuovendo nuove fabbriche di trasmissioni vicino a stabilimenti storici di motori. I paesi dell'Europa orientale, in particolare Ungheria e Polonia, ricevono nuovi investimenti nella produzione di riduttori e inverter legati all'espansione degli OEM tedeschi.
Panorama normativo
La progettazione e l'approvvigionamento dei sistemi di trasmissione elettrica sono sempre più influenzati da normative di sicurezza e di contenuto locale che incidono direttamente sulle architetture ad alta tensione, sulla protezione delle batterie e sui componenti importati. In Cina, a luglio 2026 entreranno in vigore gli standard di sicurezza nazionali GB 18384-2025 (sicurezza dei veicoli elettrici) e GB 38031-2025 (sicurezza delle batterie di trazione), che inaspriscono i requisiti relativi agli esiti del runaway termico (assenza di incendi o esplosioni) e all'isolamento o alla disconnessione dell'alta tensione. Questo cambiamento sta spingendo i produttori di apparecchiature originali (OEM) e i fornitori di primo livello (Tier-1) verso un'integrazione più robusta tra pacco batterie e assale elettrico, strategie di interblocco ad alta tensione e regimi di validazione più ampi.
Negli Stati Uniti, i fornitori di sistemi di propulsione elettrificati operano nel rispetto di una combinazione di normative di sicurezza e politiche commerciali. La norma FMVSS n. 305a (49 CFR 571.305a) stabilisce requisiti aggiornati per l'integrità dei sistemi di propulsione elettrica dei veicoli leggeri, con applicabilità obbligatoria a partire da settembre 2027, il che può influire sulla pianificazione della validazione e sulle tempistiche delle piattaforme. Sul fronte commerciale, il quadro normativo relativo ai componenti automobilistici previsto dalla Sezione 232 continua a influenzare le decisioni in materia di costi e localizzazione. Il Bureau of Industry and Security sta aprendo finestre trimestrali per l'inclusione di componenti (aprile 2026), mentre il Dipartimento del Commercio sta pubblicando le procedure per la gestione degli offset di adeguamento delle importazioni per i componenti di automobili e veicoli commerciali medi e pesanti (maggio 2026), rafforzando la convenienza economica degli impianti di assemblaggio nordamericani e dell'approvvigionamento conforme alle normative commerciali regionali come l'USMCA.
Analisi della catena del valore
La catena del valore si estende dalle materie prime (terre rare per motori a magneti permanenti, rame per avvolgimenti, fusioni di alluminio e acciai speciali per ingranaggi) e dall'elettronica a monte (semiconduttori di potenza e circuiti integrati di controllo) alla produzione di precisione di riduttori o differenziali, alla produzione di motori, all'assemblaggio di inverter e all'integrazione finale in assali elettrici e unità di azionamento elettrico complete. I fornitori di primo livello forniscono sempre più spesso sistemi integrati 3 in 1 (motore, inverter, riduttore) agli impianti di assemblaggio OEM, riducendo il ruolo dei fornitori di singoli componenti e aumentando al contempo l'importanza della gestione termica a livello di sistema, del controllo NVH e della validazione della sicurezza funzionale nell'ambito del fornitore.
I colli di bottiglia si concentrano nell'approvvigionamento di terre rare e in specifici nodi di semiconduttori. Questa dinamica è stata evidente nelle interruzioni del 2025 legate alle restrizioni all'esportazione di terre rare e alla carenza di chip, che hanno avuto un impatto sui programmi di produzione di sistemi di trasmissione in Europa. Di conseguenza, la localizzazione e lo sviluppo di capacità produttiva tramite partnership stanno diventando sempre più centrali nella progettazione della catena di fornitura. Bosch Ltd e Tata Autocomp Systems hanno annunciato una joint venture paritetica (50:50) nel marzo 2026 per la produzione di assali elettrici e motori di trazione in India, mentre il memorandum d'intesa siglato nel dicembre 2025 tra REE Automotive e Cascadia Motion (una filiale di BorgWarner) evidenzia come le partnership di integrazione a livello di piattaforma possano abbreviare i cicli di adozione da parte degli OEM. Anche la logistica e la conformità commerciale stanno assumendo un ruolo sempre più importante nella pianificazione dei fornitori, poiché il Nord America e l'Europa puntano al contenuto nazionale e all'approvvigionamento regionale, riducendo il near-shoring di lavorazioni meccaniche, assemblaggio di motori e produzione di inverter per diminuire i tempi di consegna e l'esposizione ai dazi doganali.
Panorama competitivo
Il mercato dei sistemi di trasmissione per veicoli elettrici è moderatamente consolidato, con una manciata di fornitori leader che detengono una quota significativa del fatturato complessivo del settore. Bosch, ZF e Continental applicano decenni di esperienza nel settore delle trasmissioni ai moduli elettrici, offrendo agli OEM assali elettrici "chiavi in mano" che abbreviano i cicli di sviluppo dei veicoli. I loro stabilimenti globali consentono volumi di produzione scalabili, certificazione di qualità dei fornitori e competenza logistica just-in-time.
Acquisizioni e joint venture si intensificano. L'acquisizione da parte di BorgWarner degli asset motoristici di Santroll e la sua partnership con CATL illustrano un'offerta per il controllo end-to-end di motori, inverter e abbinamento di batterie. Magna, Schaeffler e GKN puntano sui riduttori ad alta velocità e sui cuscinetti avanzati per le architetture a 800 V, offrendo agli OEM guadagni incrementali di efficienza che si traducono in miglioramenti dell'autonomia.
I disruptor sfidano gli operatori storici in settori di nicchia. Protean, GKN e i nuovi arrivati da Israele e Cina promuovono motori integrati nelle ruote che promettono una manovrabilità superiore e un risparmio di spazio. Gli specialisti del carburo di silicio puntano sui moduli inverter, integrando il rilevamento della temperatura on-die e la tecnologia di trincea per aumentare la densità di potenza. Con la riduzione dei cicli di piattaforma, gli OEM apprezzano i fornitori che offrono rapide iterazioni di prototipazione, conformità alla sicurezza funzionale e produzione regionale flessibile, sostenendo il tasso di abbandono competitivo per tutto il decennio.
Sistemi di trasmissione per i leader del settore dei veicoli elettrici
Borg Warner Inc.
ZF Friedrichshafen AG
Continental AG
Robert Bosch GmbH
GKN automobilistico limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: BorgWarner ha annunciato un investimento di 49 milioni di dollari per espandere la produzione di componenti per veicoli elettrici presso il suo stabilimento di San Luis Potosí, in Messico, con la previsione di nuovi posti di lavoro nel corso del 2026, man mano che il programma si amplierà nel periodo 2025-2028. L'espansione supporta la localizzazione della fornitura di sistemi di propulsione elettrica per i programmi di veicoli nordamericani e contribuisce a ridurre i tempi di consegna e i costi legati al commercio internazionale per i produttori di apparecchiature originali (OEM) che si riforniscono di motori e componenti integrati per la propulsione.
- Maggio 2026: BorgWarner ha annunciato un ampliamento da 100 milioni di dollari del suo stabilimento di produzione di Hendersonville, nella Carolina del Nord, aumentando la capacità produttiva e creando nuovi posti di lavoro legati ai programmi di elettrificazione. L'investimento rafforza la capacità produttiva nazionale di componenti per la trasmissione e il gruppo propulsore, allineando la presenza dei fornitori ai requisiti di contenuto regionale e alle tendenze di approvvigionamento degli OEM verso la produzione nordamericana.
- Gennaio 2026: ZF Foxconn Chassis Modules ha inaugurato uno stabilimento a Debrecen, in Ungheria, per la produzione di assali elettrici destinati ai veicoli BMW Neue Klasse. Il nuovo impianto amplia la capacità industriale europea di assali elettrici, posizionandosi in prossimità dei principali centri di assemblaggio dei produttori di apparecchiature originali (OEM) e rafforzando la transizione verso moduli assale integrati e catene di approvvigionamento geograficamente resilienti.
Ambito del rapporto sul mercato globale dei sistemi di trasmissione per veicoli elettrici
| Campionati |
| Parallel |
| Power-Split |
| Automatico |
| Doppia frizione |
| eCVT |
| 45 - 100 kW |
| 100 - 250 kW |
| Oltre 250 kW |
| Veicoli ibridi |
| Veicoli ibridi plug-in |
| Veicoli elettrici a batteria |
| Trazione anteriore |
| Trazione posteriore |
| Trazione integrale |
| Motore elettrico |
| E-Axle / trazione integrata |
| Elettronica di potenza |
| Riduttore e differenziale |
| Alberi e giunti |
| Raffreddamento / Lubrificanti |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di architettura | Campionati | |
| Parallel | ||
| Power-Split | ||
| Per tipo di trasmissione | Automatico | |
| Doppia frizione | ||
| eCVT | ||
| Per potenza di uscita del motore | 45 - 100 kW | |
| 100 - 250 kW | ||
| Oltre 250 kW | ||
| Per tipo di veicolo | Veicoli ibridi | |
| Veicoli ibridi plug-in | ||
| Veicoli elettrici a batteria | ||
| Per tipo di unità | Trazione anteriore | |
| Trazione posteriore | ||
| Trazione integrale | ||
| Per componente | Motore elettrico | |
| E-Axle / trazione integrata | ||
| Elettronica di potenza | ||
| Riduttore e differenziale | ||
| Alberi e giunti | ||
| Raffreddamento / Lubrificanti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato dei Sistemi di trasmissione per veicoli elettrici?
Si prevede che il mercato dei sistemi di trasmissione per veicoli elettrici registrerà un CAGR del 6.95% durante il periodo di previsione (2026-2031)
Qual è il valore attuale del mercato dei sistemi di trasmissione per veicoli elettrici?
Il mercato è valutato a 40.76 miliardi di dollari nel 2026 e si prevede che raggiungerà i 57.05 miliardi di dollari entro il 2031.
Quale componente della trasmissione sta crescendo più velocemente?
Gli assali elettrici integrati guidano la crescita con un CAGR dell'8.03%, poiché gli OEM cercano assemblaggi semplificati e ad alta efficienza.
Perché le piattaforme da 800 V sono importanti?
Consentono una ricarica più rapida, velocità del motore più elevate e cavi più leggeri, migliorando l'autonomia e le prestazioni.
In che modo la volatilità dei prezzi delle terre rare inciderà sui fornitori?
Potrebbe aumentare i costi dei motori e stimolare gli investimenti nel riciclaggio dei magneti e in topologie di motori alternative.
Quale regione è leader nella produzione di trasmissioni elettriche?
La regione Asia-Pacifico detiene la quota maggiore, pari al 45.37%, e continua a espandersi grazie ai vantaggi di scala della Cina.


