

Dimensioni e quota di mercato del drive-by-wire
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 42.40 miliardo di dollari |
| Dimensione del mercato (2031) | 102.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.39% CAGR |
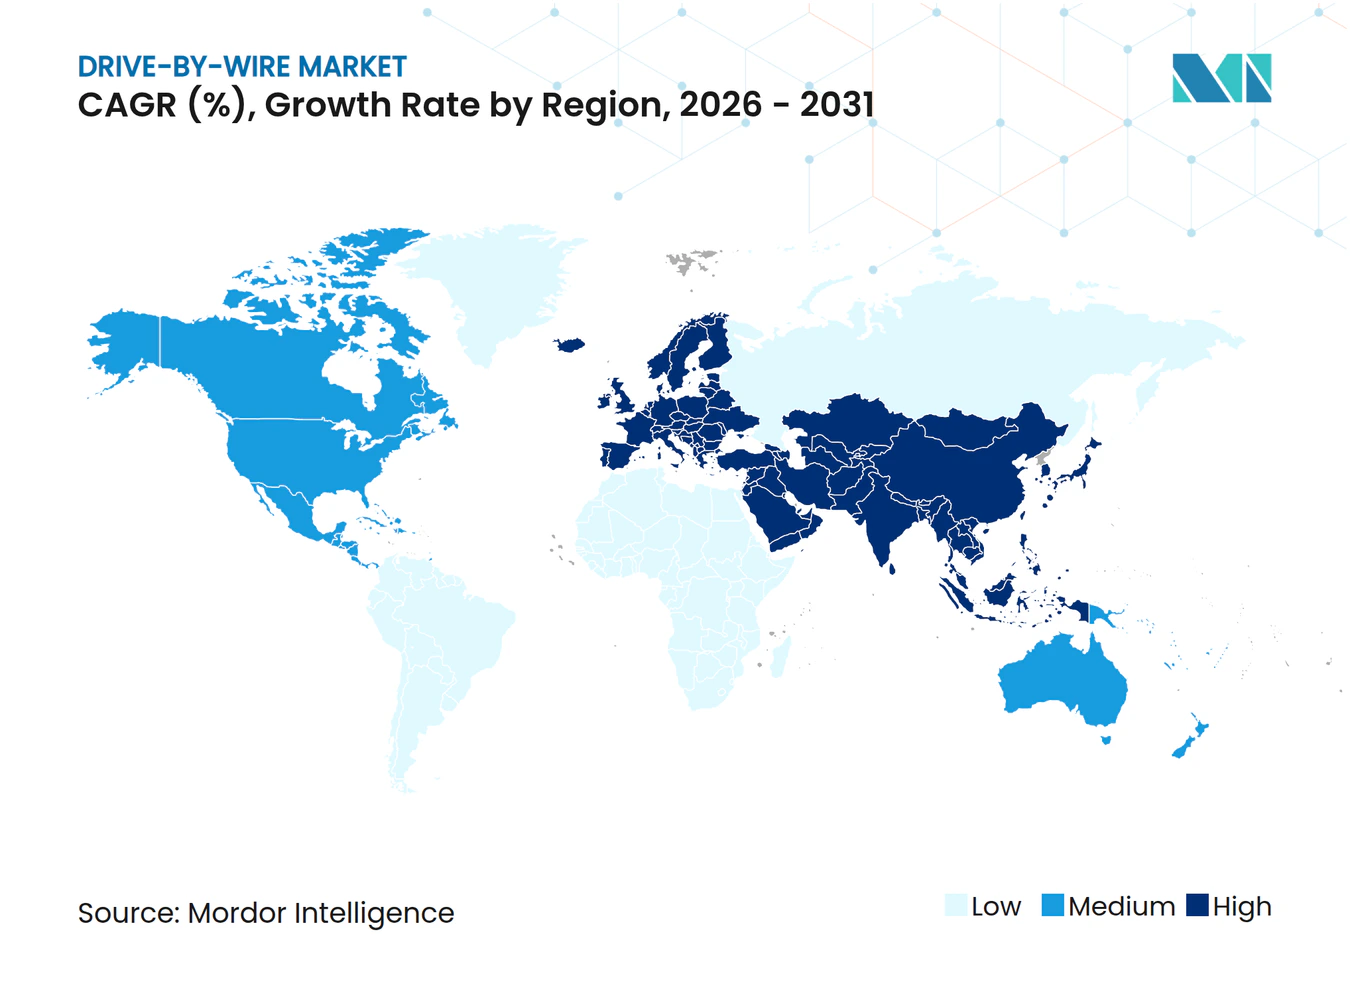
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Asia Pacifico |
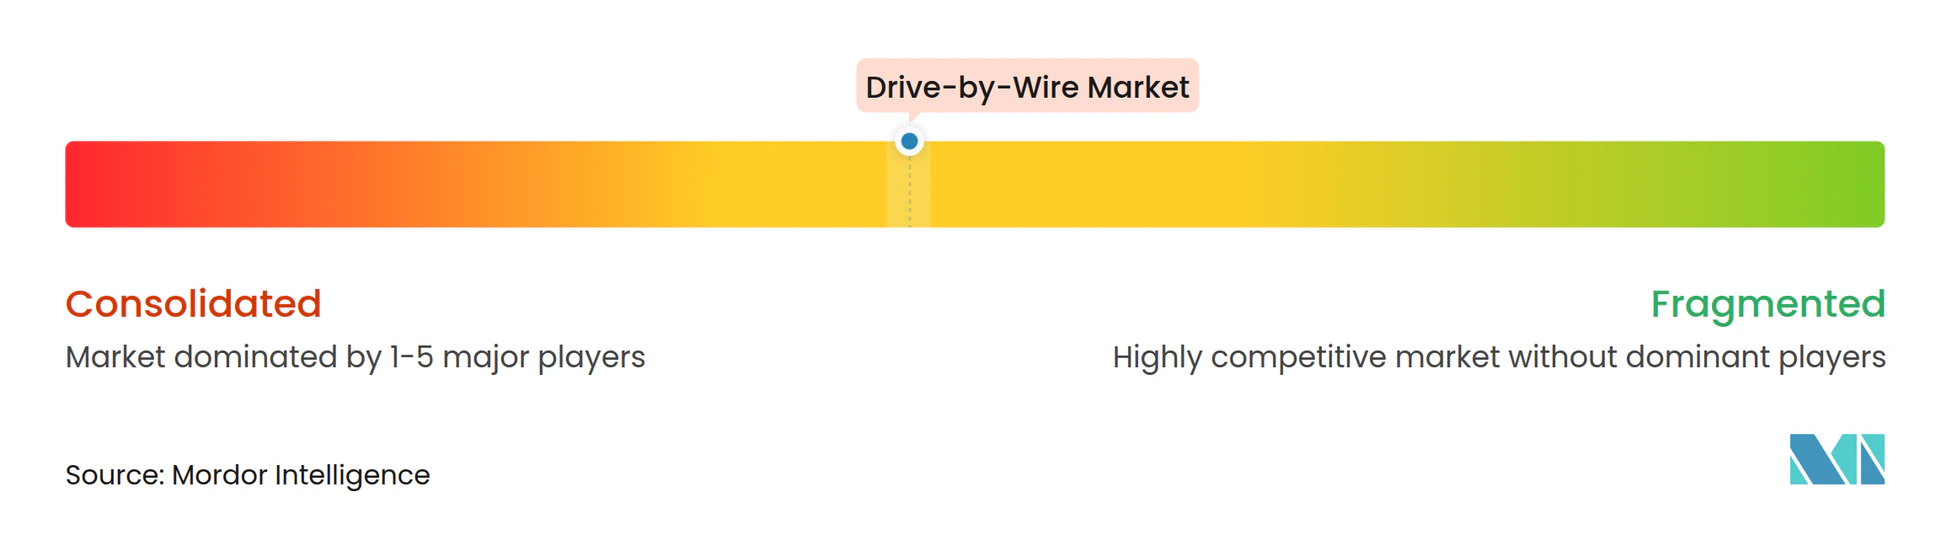
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato Drive-by-Wire di Mordor Intelligence
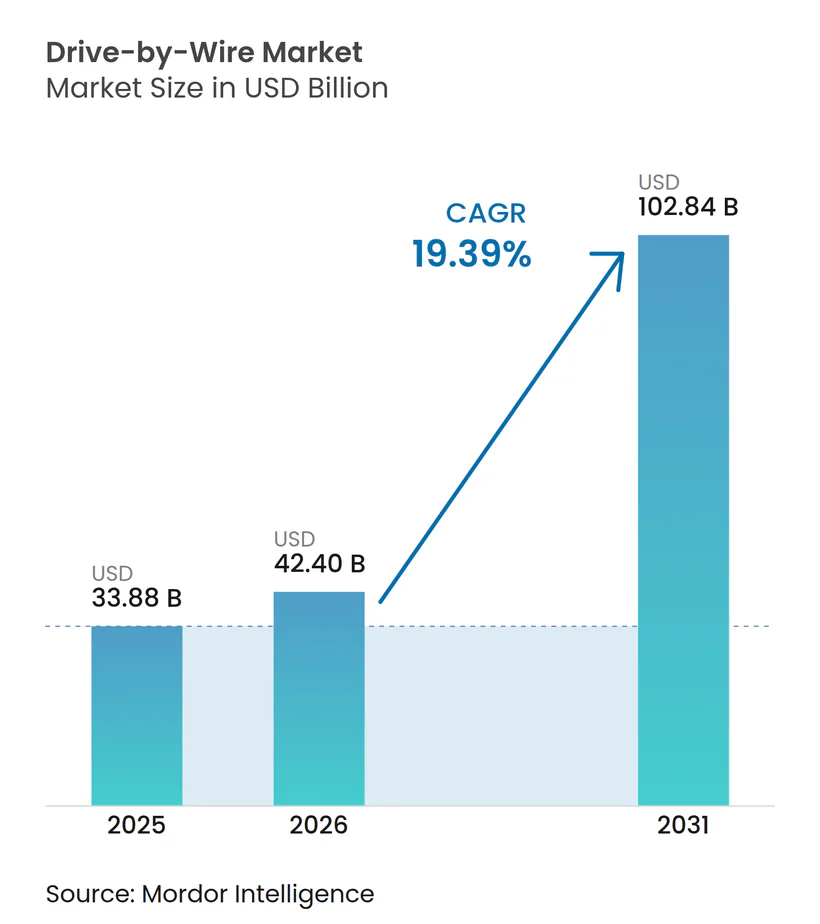
Si prevede che il mercato dei sistemi drive-by-wire raggiungerà un valore di 33.88 miliardi di dollari nel 2025, 42.40 miliardi di dollari nel 2026 e 102.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 19.39% dal 2026 al 2031. L'accelerazione a breve termine riflette la sinergia tra normative rigorose sulle emissioni zero, percorsi di certificazione ISO 26262 ASIL-D in fase di maturazione che riducono il rischio di sicurezza funzionale e topologie elettriche zonali che riducono il peso dei cablaggi fino al 40%. La norma cinese GB 17675-2025, che entrerà in vigore a luglio 2026, eliminerà gradualmente i piantoni dello sterzo meccanici, aprendo la strada all'adozione diffusa della tecnologia steer-by-wire. Questa mossa preannuncia anche riforme simili in Europa e Nord America, previste entro i prossimi due anni. Le piattaforme per veicoli elettrici a batteria (BEV) stanno trainando una maggiore domanda. Queste piattaforme eliminano componenti come servofreni a depressione, corpi farfallati e pompe idrauliche. Ciò non solo riduce la distinta base di ciascun veicolo, ma sfrutta anche i significativi vantaggi della frenata rigenerativa. I fornitori di primo livello, che hanno integrato proattivamente misure di sicurezza informatica e di sicurezza funzionale, ne stanno raccogliendo i frutti. Poiché i produttori di apparecchiature originali (OEM) mirano a semplificare l'approvvigionamento e a ridurre i tempi di validazione, questi fornitori si stanno assicurando contratti pluriennali.
Punti chiave del rapporto
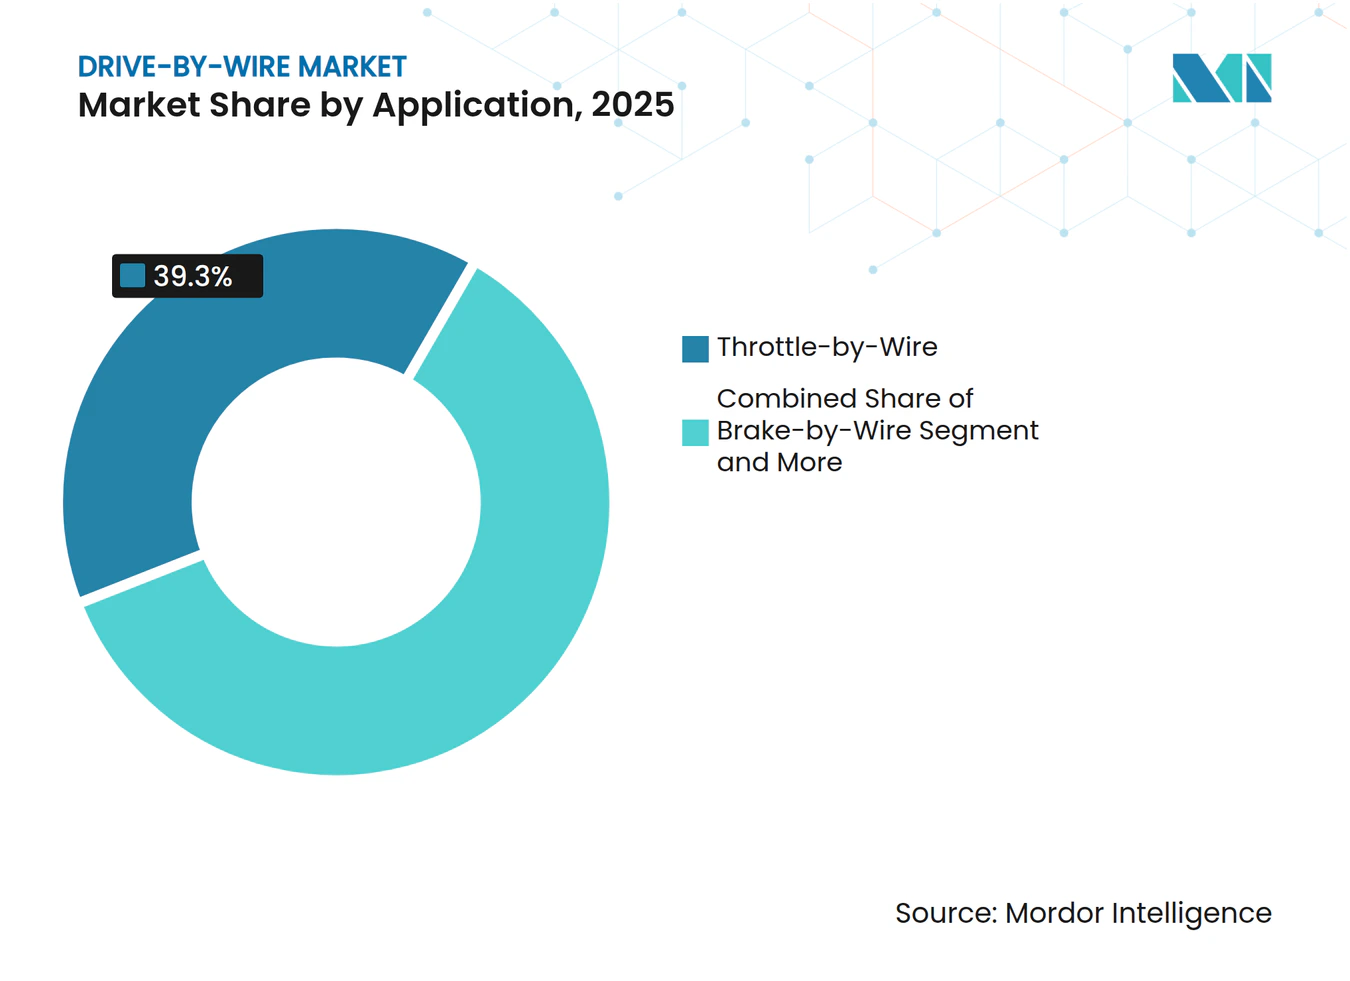
- Per applicazione, l'acceleratore elettronico (throttle-by-wire) deteneva la quota di mercato maggiore, pari al 39.25%, nel 2025, mentre si prevede che lo sterzo elettronico (steer-by-wire) registrerà il tasso di crescita annuale composto (CAGR) più elevato, pari al 21.33%, fino al 2031.
- Per tipologia di veicolo, le autovetture hanno rappresentato il 69.11% del volume totale nel 2025, mentre si prevede che i veicoli commerciali medi e pesanti registreranno un tasso di crescita annuo composto (CAGR) del 20.15% fino al 2031.
- In base al sistema di propulsione, i veicoli a combustione interna hanno mantenuto una quota del 64.28% nel 2025, mentre si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 21.64%.
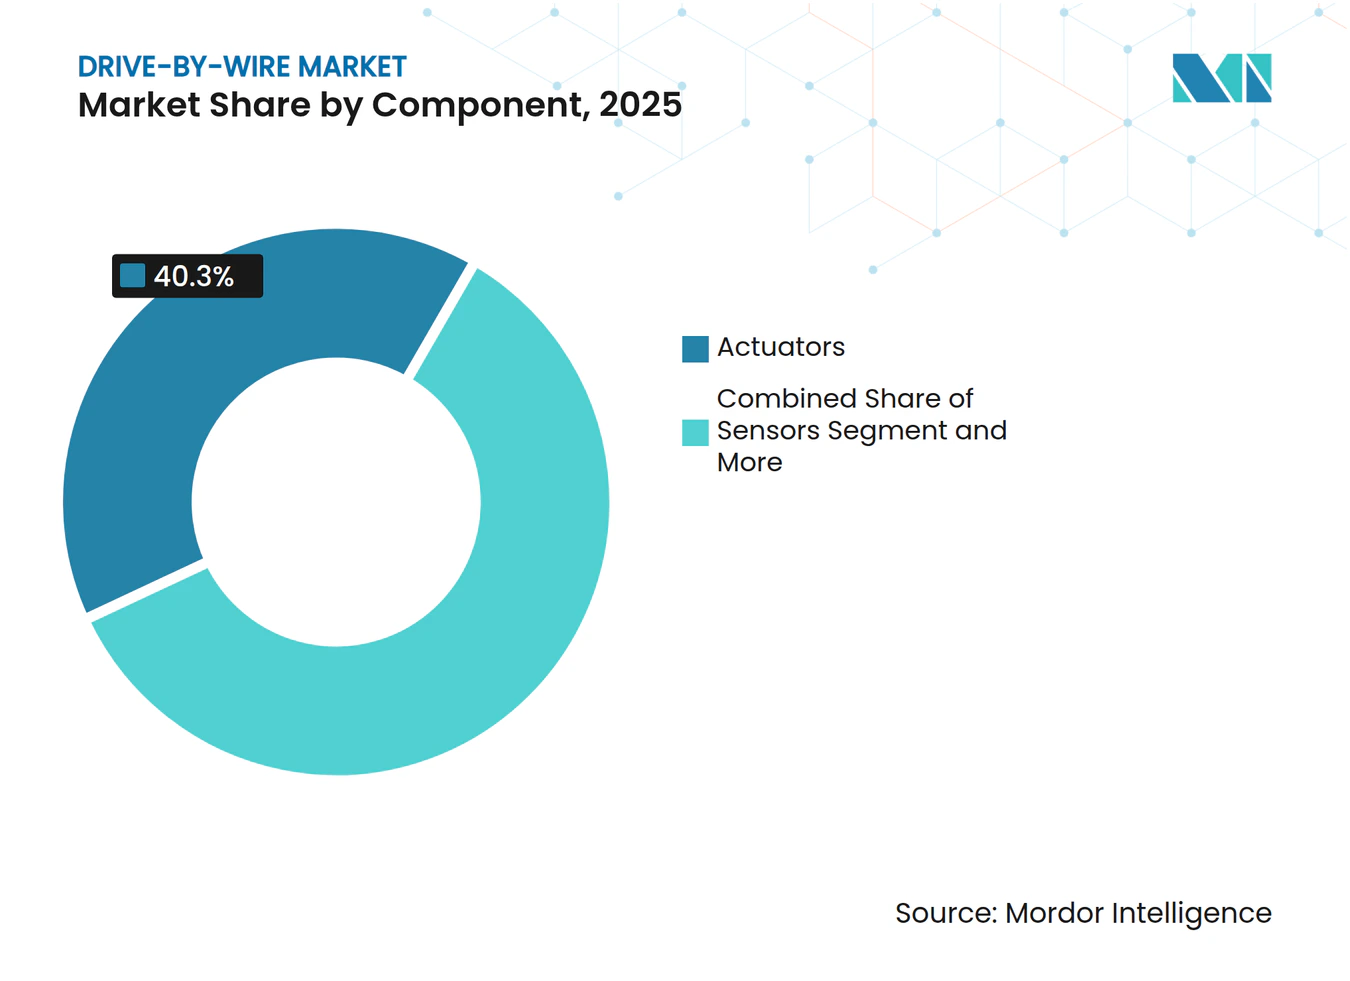
- Per tipologia di componente, gli attuatori hanno rappresentato il 40.33% del fatturato nel 2025, ma si prevede che le unità di controllo elettronico cresceranno a un tasso annuo composto del 20.47% fino al 2031.
- Per quanto riguarda la tecnologia di attuazione, quella elettromeccanica rappresentava il 59.41% del mercato nel 2025 e si prevede che crescerà a un tasso annuo composto del 19.85%.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato una quota del 38.06% nel 2025, mentre l'Europa è destinata a crescere a un tasso annuo composto del 20.81%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale Drive-by-Wire
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dei sistemi ADAS e della guida autonoma | + 4.2% | Globale; inizialmente concentrata in Cina, Germania e Stati Uniti. | Medio termine (2-4 anni) |
| Crescente penetrazione della piattaforma EV | + 3.8% | Nucleo centrale dell'Asia-Pacifico con ricadute in Europa e Nord America. | Medio termine (2-4 anni) |
| Riduzione del peso ed efficienza del carburante | + 2.5% | Nord America, Europa e Cina | A lungo termine (≥ 4 anni) |
| Architetture di sicurezza informatica a funzionamento in caso di guasto | + 2.1% | A livello globale; guidato dai firmatari del Gruppo di lavoro 29 dell'UNECE. | A breve termine (≤ 2 anni) |
| Architetture che riducono la lunghezza del cablaggio | + 1.9% | Nord America ed Europa; espansione alla regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Direttive sui motori senza terre rare | + 1.3% | L'Europa con trasferimento tecnologico verso l'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di ADAS e guida autonoma
L'automazione di livello 3+ richiede cicli di controllo deterministici inferiori a 10 millisecondi, che i collegamenti meccanici non possono soddisfare, rendendo il drive-by-wire fondamentale per le future capacità di guida autonoma. Mercedes-Benz ha integrato lo steer-by-wire nell'EQS nel 2026, riducendo significativamente lo sforzo di sterzata in ambito urbano. Lo standard cinese GB 17675-2025 impone la ridondanza ed elimina il piantone dello sterzo, creando un precedente globale [1] “GB 17675-2025,” Ministero dell'Industria e dell'Informatica, gbstandards.org . NIO ET9 e XPENG GX combinano la pianificazione del percorso basata su LiDAR con i cambi di corsia autonomi, eseguendoli senza l'intervento del conducente. L'UNECE sta elaborando regolamenti per i sistemi mirrorless basati sulla ridondanza dello steer-by-wire, che estenderebbe l'autonomia dei veicoli elettrici a batteria fino a 12 chilometri per carica.
Crescente penetrazione della piattaforma EV
Le architetture BEV eliminano i componenti idraulici e pneumatici, aprendo la strada a sistemi brake-by-wire, throttle-by-wire e all'elettronica di potenza integrata, riducendo così il peso a vuoto. BYD ha presentato un sistema brake-by-wire elettromeccanico che migliora il recupero di energia e riduce significativamente le emissioni di polvere dei freni. La Toyota RAV4 del 2026 integra la tecnologia shift-by-wire con freni a controllo elettronico, migliorando il recupero di energia durante la guida in città [2] “RAV4 2026 Specifications,” Toyota Motor Corporation, toyota.com . ZF si è aggiudicata un contratto nel 2025 per il controllo integrato dei freni che riguarda milioni di veicoli, sottolineando la domanda degli OEM di moduli telaio BEV prefabbricati. Le normative cinesi di Fase IV sul consumo di carburante incentivano la frenata rigenerativa, indirizzando gli OEM locali verso i sistemi brake-by-wire, soprattutto in vista di incentivi simili che dovrebbero essere introdotti negli Stati Uniti e nell'UE.
Obblighi di riduzione del peso e di efficienza del carburante
Il programma CAFE della NHTSA per gli anni modello 2027-2031 richiede un aumento annuo del 2% nell'efficienza della flotta, con conseguente riduzione della massa del veicolo [3] “CAFE Standards MY 2027-2031”, NHTSA, nhtsa.gov . Il sistema drive-by-wire sostituisce i pesanti cavi d'acciaio con componenti elettronici e software leggeri, ottenendo una significativa riduzione del peso. I test di durata Euro 7 su lunghe distanze mostrano una preferenza per l'azionamento elettronico, che evita il degrado delle guarnizioni idrauliche. La strategia Mobility DX del Giappone destina ingenti finanziamenti per aiutare gli OEM nella transizione verso piattaforme definite dal software, con la tecnologia drive-by-wire in prima linea. Nel frattempo, i fornitori di componenti idraulici tradizionali stanno abbandonando le linee a basso margine e acquisendo aziende di middleware, riconoscendo che i margini di profitto sono ora concentrati nel software.
Architetture E/E Fail-Operational Cyber-Secure
Le norme UNECE WP.29 in materia di sicurezza informatica e aggiornamenti software sono diventate obbligatorie nel 2024, spingendo gli OEM a implementare sistemi di rilevamento delle intrusioni e pipeline OTA sicure. Le norme di sicurezza informatica ISO/SAE 21434 devono coesistere con la sicurezza funzionale ASIL-D ISO 26262, raddoppiando gli sforzi di validazione e allungando i programmi fino a 18 mesi. Corea del Sud, Cina e India si stanno ora armonizzando con questi framework globali, ponendo fine alla pratica delle architetture regionali. La linea di sensori XENSIV di Infineon integra moduli di sicurezza hardware e conformità ASIL-D direttamente sul chip, riducendo il carico di lavoro degli integratori fino al 40%. Gli OEM rispondono raggruppando attuatori, sensori, centraline elettroniche e software in un unico contratto per trasferire il rischio di certificazione a monte, ai partner di primo livello.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo del sistema e complessità della validazione | -2.7% | A livello globale, con pressioni nei segmenti A/B sensibili ai costi. | A breve termine (≤ 2 anni) |
| Barriere alla certificazione di sicurezza funzionale | -1.8% | A livello globale, con misure più severe in Europa e Cina. | Medio termine (2-4 anni) |
| Scarsità di ingegneri ISO-26262 | -1.2% | Nord America ed Europa, con lacune emergenti in Asia | Medio termine (2-4 anni) |
| Disponibilità limitata al servizio post-vendita | -0.9% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di sistema e complessità di convalida
I sistemi steer-by-wire comportano un sovrapprezzo significativo per veicolo, mentre i sistemi brake-by-wire ne aumentano i costi. Queste spese rappresentano un notevole rincaro per le auto di classe A e B, che costituiscono una quota sostanziale della produzione automobilistica globale. La conformità agli standard ISO 26262 ASIL-D richiede test approfonditi, tra cui l'iniezione di guasti e valutazioni su milioni di chilometri, con conseguenti costi di ingegneria considerevoli per piattaforma veicolare. Sebbene IPG Automotive abbia ridotto i tempi di test virtualizzando la dinamica degli attuatori, l'adozione di questo approccio rimane limitata ai fornitori di primo livello. I sensori a chip singolo di Infineon hanno ridotto con successo la distinta base e la piattaforma modulare di ZF condivide un'alta percentuale di componenti tra diverse classi di veicoli, indicando una potenziale riduzione dei costi nel medio termine.
Barriere alla certificazione di sicurezza funzionale
In Cina, un numero limitato di laboratori accreditati è autorizzato a effettuare audit ISO 26262, il che comporta lunghe code e ritardi nel lancio dei prodotti. A fronte degli elevati costi di certificazione, molte piccole aziende di secondo livello stanno scegliendo di abbandonare il settore. Questa tendenza sta accelerando il processo di consolidamento, con colossi del settore come Bosch, Continental e ZF che ne traggono vantaggio. Entro il 2027, il nuovo Regolamento Macchine europeo amplierà i requisiti di sicurezza per includere le macchine edili e agricole. Questa espansione è destinata a innescare una seconda ondata di audit, sovraccaricando potenzialmente la già limitata capacità degli enti di certificazione.
Analisi del segmento
Per applicazione: lo sterzo elettronico cattura l'autonomia premium
Nel 2025, il mercato dei sistemi drive-by-wire ha registrato una quota del 39.25%, dominando quello dei sistemi di accelerazione e sterzo. Il sistema drive-by-wire ha invece conquistato una quota di mercato in crescita, con una previsione di aumento del 21.33% annuo (CAGR) fino al 2031, in quanto i produttori di automobili necessitano di abitacoli senza piantone dello sterzo per raggiungere l'automazione di livello 3. Mercedes-Benz ha integrato questa tecnologia nel suo modello EQS, la cui uscita è prevista per il 2026. Nel frattempo, diverse case automobilistiche cinesi hanno pianificato un aumento significativo della capacità produttiva per il biennio 2026-2027. Con l'adozione sempre più diffusa della tecnologia brake-by-wire, ZF si è aggiudicata un importante ordine, a testimonianza della forte fiducia dei fornitori in volumi di produzione sostenuti a lungo termine.
Tecnologie come il cambio elettronico (shift-by-wire) e il sistema di parcheggio elettronico (park-by-wire) sono già presenti nei veicoli di serie. Ad esempio, la Toyota RAV4, prevista per il 2026, presenta un tunnel centrale con altezza ridotta, che aumenta lo spazio per le gambe dei passeggeri. Sebbene le sospensioni elettroniche (sospensioni "by-wire") rimangano una nicchia di mercato, la dimostrazione dei vantaggi prestazionali offerta da BYD suggerisce un potenziale per una maggiore diffusione con la diminuzione dei costi. Guardando al futuro, il controllo integrato del telaio è destinato a rivoluzionare il settore, unificando i sistemi di sterzo e frenata. Questa innovazione non solo riduce il numero di componenti hardware, ma apre anche la strada al raggiungimento del livello 3 di autonomia per le berline di fascia media entro la fine del decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di veicolo: l'elettrificazione dei veicoli commerciali medi e pesanti sblocca l'adozione commerciale.
Nel 2025, le autovetture rappresentavano il 69.11% della quota di mercato dei sistemi drive-by-wire. Tuttavia, i veicoli commerciali medi e pesanti cresceranno a un tasso annuo composto del 20.15%, grazie alla ricerca di soluzioni per aumentare l'autonomia con la frenata rigenerativa da parte dei camion elettrici. I prototipi di Volvo e Daimler riducono il raggio di sterzata e liberano spazio per batterie aggiuntive una volta eliminati i piantoni dello sterzo.
I veicoli commerciali leggeri operano a velocità inferiori perché le flotte privilegiano i bassi costi di acquisto. Tuttavia, il Ford E-Transit e il Mercedes eSprinter ora includono il sistema brake-by-wire per recuperare energia durante le fasi di arresto e ripartenza. I veicoli fuoristrada stanno testando il sistema steer-by-wire per supportare il controllo remoto durante i turni di lavoro prolungati e dovranno rispettare norme di sicurezza funzionale obbligatorie dopo l'entrata in vigore del Regolamento Macchine europeo nel 2027.
Per tipo di propulsione: Vantaggio di un foglio bianco per i veicoli elettrici
Nel 2025, i veicoli con motore a combustione interna (ICE) detenevano il 64.28% del fatturato del mercato dei sistemi drive-by-wire. I veicoli elettrici a batteria (BEV) stanno rapidamente aumentando la loro quota di mercato nel drive-by-wire e si prevede che cresceranno a un CAGR del 21.64%, sostituendo i corpi farfallati e i servofreni idraulici. Il sistema brake-by-wire di BYD recupera energia aggiuntiva, mentre il sistema ECB della Toyota RAV4 dimostra efficienza nella guida urbana.
Sebbene i veicoli ibridi utilizzino ancora alcuni componenti idraulici, il che ne rallenta la diffusione, la normativa Euro 7 offre un credito di CO₂ per i veicoli che impiegano sistemi brake-by-wire per migliorare il recupero di energia. La piattaforma modulare di ZF, compatibile con i programmi BEV, HEV e ICE, condivide una parte significativa dei suoi componenti, consentendo una migliore scalabilità e una maggiore competitività dei prezzi per tutti i tipi di propulsione.
Per componente: le centraline elettroniche acquisiscono valori definiti via software
Nel 2025 gli attuatori hanno rappresentato la quota maggiore del fatturato, pari al 40.33%, ma le spedizioni di centraline elettroniche (ECU) aumenteranno con un CAGR del 20.47% grazie all'integrazione dei controller di zona in cinque-sette nodi ad alta potenza di calcolo. Il sistema Ultifi di GM invia aggiornamenti da remoto per la sensibilità dello sterzo, eliminando le visite in officina e trasformando il software in un servizio a pagamento.
TE Connectivity e Sensata introducono pacchetti multifunzione, portando alla standardizzazione dei sensori. Nel frattempo, Elektrobit capitalizza sulle licenze software, generando un fatturato annuo per veicolo. Le aziende produttrici di cablaggi stanno passando ai collegamenti Ethernet ad alta tensione, poiché le configurazioni a zone riducono significativamente l'utilizzo del rame.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia di attuazione: l'elettromeccanica domina in termini di efficienza
Nel 2025, i sistemi elettromeccanici detenevano il 59.41% della quota di mercato dei sistemi drive-by-wire e manterranno questo slancio con un CAGR del 19.85% grazie al minore consumo energetico rispetto alle opzioni idrauliche. L'unità di sterzo con motore brushless a corrente continua di ZF raggiunge un'elevata efficienza, mentre il prototipo a riluttanza commutata di Schaeffler non solo rispetta i limiti UE sulle terre rare, ma lo fa a un costo ridotto.
Sebbene i sistemi elettroidraulici dominino ancora il mercato dei camion pesanti che richiedono una forza considerevole, la loro quota di mercato è in calo a favore dei sistemi elettromeccanici. Nei camion elettrici, l'assenza di un compressore azionato dal motore si traduce in una riduzione delle prestazioni di frenatura elettropneumatica. Integrando inverter e moduli DC-DC all'interno dell'alloggiamento dell'attuatore, si riducono al minimo sia le dimensioni che i tempi di ricarica, consolidando il predominio dei sistemi elettromeccanici.
Analisi geografica
Mercato Drive-by-Wire nella regione Asia-Pacifico
La regione Asia-Pacifico ha rappresentato il 38.06% del fatturato del 2025, trainata dalla Cina, dove la norma GB 17675-2025 prevede l'eliminazione del piantone dello sterzo a partire da luglio 2026 e accelera l'adozione locale del sistema di sterzo elettronico (steer-by-wire). Il Giappone destina ingenti finanziamenti alla sua strategia Mobility DX, orientando i marchi nazionali verso veicoli definiti via software e basati sulla tecnologia drive-by-wire. Nel 2024, la sudcoreana Hyundai Mobis ha ottenuto la certificazione ASIL-D per il suo controller integrato del telaio, aprendo la strada all'espansione sia sul mercato interno che su quello estero. Mentre in India la situazione è ancora agli albori, le normative sulla sicurezza informatica AIS-189 stanno spingendo i produttori a considerare i sistemi di frenata elettronica (brake-by-wire) per i lanci previsti nel 2027.
Mercato europeo dei sistemi drive-by-wire
Si prevede che l'Europa registrerà un tasso di crescita annuo composto (CAGR) del 20.81% entro il 2031, il ritmo regionale più rapido, grazie all'obbligo imposto dalla legge sulle materie prime critiche (Critical Raw Materials Act) di utilizzare attuatori privi di terre rare e incentivando gli investimenti in motori a ferrite e a riluttanza commutata. Mercedes-Benz ha introdotto il sistema steer-by-wire sulla EQS, mentre l'architettura E³ 2.0 di Volkswagen consolida le centraline elettroniche per semplificare le installazioni future. La normativa Ecodesign introduce costi aggiuntivi legati alla tracciabilità, spingendo i produttori ad aumentare i volumi di produzione più rapidamente per ammortizzare i costi fissi.
Il mercato dei sistemi drive-by-wire nelle Americhe e in Medio Oriente
Il Nord America è in ritardo in termini di quota di mercato, ma beneficia delle normative CAFE della NHTSA che impongono riduzioni di peso ottenibili al meglio tramite azionamento elettronico. Il sistema di controllo di zona Ultifi di GM e la standardizzazione del sistema di frenata "brake-by-wire" dell'E-Transit di Ford dimostrano la diffusione di queste tecnologie. Il Canada allinea le proprie normative sull'efficienza dei veicoli a motore (MVSS) alla politica statunitense, mentre lo standard sulle emissioni PROCONVE L8 del Brasile e l'iniziativa per i taxi a guida autonoma degli Emirati Arabi Uniti creano nicchie di domanda più piccole ma in crescita.
Panorama competitivo
Nel 2025, i primi cinque fornitori – Bosch, Continental, ZF, Nexteer e JTEKT – detenevano una quota significativa del fatturato, indicando un mercato moderatamente concentrato. Schaeffler e Hyundai Mobis, grazie all'integrazione verticale, sono riuscite a offrire i propri attuatori a prezzi inferiori rispetto a quelli dei concorrenti affermati, mantenendo al contempo i propri margini di profitto. Con una mossa strategica, JTEKT ha annunciato nel febbraio 2026 il proprio impegno verso la tecnologia steer-by-wire, abbandonando il tradizionale servosterzo idraulico. Nel frattempo, Honda ha incrementato la propria partecipazione in Hitachi Astemo nel 2025 per garantire una catena di approvvigionamento sicura.
Poiché gli OEM danno priorità alla predisposizione del software, la concorrenza si è spostata dalle semplici prestazioni hardware. Ora richiedono sistemi chiavi in mano certificati secondo standard come ISO 26262 e ISO/SAE 21434, il che porta ad accelerare i tempi di lancio. I fornitori che integrano attuatori, sensori, centraline elettroniche, middleware e infrastrutture over-the-air stanno ottenendo contratti multipiattaforma. Al contrario, i fornitori che offrono componenti singoli rischiano di essere relegati al ruolo di fornitori di secondo livello.
Le catene di approvvigionamento sono sempre più influenzate dalle dinamiche regionali. Mentre le multinazionali impiantano stabilimenti per la produzione di attuatori nel Jiangsu e nel Guangdong per soddisfare le esigenze degli OEM cinesi, riservano linee di produzione certificate ISO 26262 in Germania e Slovacchia alla clientela europea. Colossi del settore dei semiconduttori come Infineon, NXP e Renesas stanno innovando integrando funzioni di controllo motori, rilevamento e sicurezza informatica su singoli chip. Questo non solo riduce i costi di validazione, ma apre anche le porte a nuovi integratori di sistemi.
Leader del settore Drive-by-Wire
Robert Bosch GmbH
Continental AG
ZF Friedrichshafen AG
Nexteer Automotive
JTEKT Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Mercedes-Benz ha avviato la produzione dell'EQS con il sistema di sterzo elettronico ZF steer-by-wire, che consente un rapporto di sterzata dinamico di 10 gradi e riduce lo sforzo del conducente del 40% in città.
- Marzo 2026: XPENG ha lanciato il crossover GX con sistema di sterzo elettronico Bosch per raggiungere il livello 4 di automazione, eliminando il piantone dello sterzo e recuperando 8-12 litri di volume nell'abitacolo.
- Gennaio 2026: IM Motors ha lanciato in Cina la LS9 Hyper, dotata di serie di sterzo elettronico (steer-by-wire), rendendola più accessibile.
- Aprile 2025: Nexteer ha presentato un modulo di frenatura elettromeccanico "brake-by-wire" che elimina il fluido idraulico e numerose parti meccaniche, puntando a un'ampia adozione da parte dei produttori di apparecchiature originali (OEM).
Ambito del rapporto sul mercato globale Drive-by-Wire
L'analisi comprende la segmentazione per applicazione (acceleratore-by-wire, freno-by-wire, sterzo-by-wire, cambio-by-wire, parcheggio-by-wire e sospensioni-by-wire), tipo di veicolo (autovetture, veicoli commerciali leggeri, veicoli commerciali medi e pesanti e veicoli fuoristrada), tipo di propulsione (veicoli con motore a combustione interna, veicoli ibridi elettrici e veicoli elettrici a batteria), componente (attuatori, sensori, centraline elettroniche, software e middleware, cablaggi e connettori e altri) e tecnologia di attuazione (elettromeccanica, elettroidraulica ed elettropneumatica). L'analisi copre anche la segmentazione a livello regionale, includendo Nord America, Sud America, Europa, Medio Oriente e Africa. Le dimensioni del mercato e le previsioni di crescita sono presentate in valore in USD.
| Acceleratore elettronico |
| Freno a filo |
| Steer-by-Wire |
| Shift-by-Wire |
| Parcheggio tramite filo |
| Sospensione tramite filo |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Veicoli fuoristrada |
| Veicoli con motore a combustione interna |
| Veicoli elettrici ibridi |
| Veicoli elettrici a batteria |
| Attuatori |
| Sensori |
| Unità di controllo elettronico (ECU) |
| Software e middleware |
| Cablaggio e connettori |
| Altro |
| Elettromeccanico |
| Elettroidraulico |
| Elettropneumatico |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Acceleratore elettronico | |
| Freno a filo | ||
| Steer-by-Wire | ||
| Shift-by-Wire | ||
| Parcheggio tramite filo | ||
| Sospensione tramite filo | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Veicoli commerciali medi e pesanti | ||
| Veicoli fuoristrada | ||
| Per tipo di propulsione | Veicoli con motore a combustione interna | |
| Veicoli elettrici ibridi | ||
| Veicoli elettrici a batteria | ||
| Per componente | Attuatori | |
| Sensori | ||
| Unità di controllo elettronico (ECU) | ||
| Software e middleware | ||
| Cablaggio e connettori | ||
| Altro | ||
| Per tecnologia di attuazione | Elettromeccanico | |
| Elettroidraulico | ||
| Elettropneumatico | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sistemi drive-by-wire nel 2031?
Si prevede che raggiungerà 102.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 19.39%.
Quale applicazione sta crescendo più rapidamente all'interno del sistema drive-by-wire?
Si prevede che il sistema steer-by-wire registrerà un tasso di crescita annuo composto (CAGR) del 21.33% fino al 2031, grazie al suo ruolo nell'autonomia di livello 3 e nelle configurazioni dell'abitacolo senza piantone dello sterzo.
Quale regione registrerà la crescita più rapida in termini di ricavi derivanti dai servizi drive-by-wire?
L'Europa dovrebbe crescere a un tasso annuo composto del 20.81% grazie alle normative sui motori privi di terre rare, che stimolano gli investimenti nei sistemi di sterzo elettronico.
Qual è l'ostacolo che limita maggiormente la penetrazione nel mercato a breve termine?
Gli elevati costi di sistema e la complessa validazione ISO 26262 ammontano a 1,200 dollari per veicolo e allungano i tempi di lancio di quasi due anni, frenando l'adozione nel segmento di mercato a basso costo.


