

Dimensioni e quota di mercato degli utensili di perforazione
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.68 miliardo di dollari |
| Dimensione del mercato (2031) | 12.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.68% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
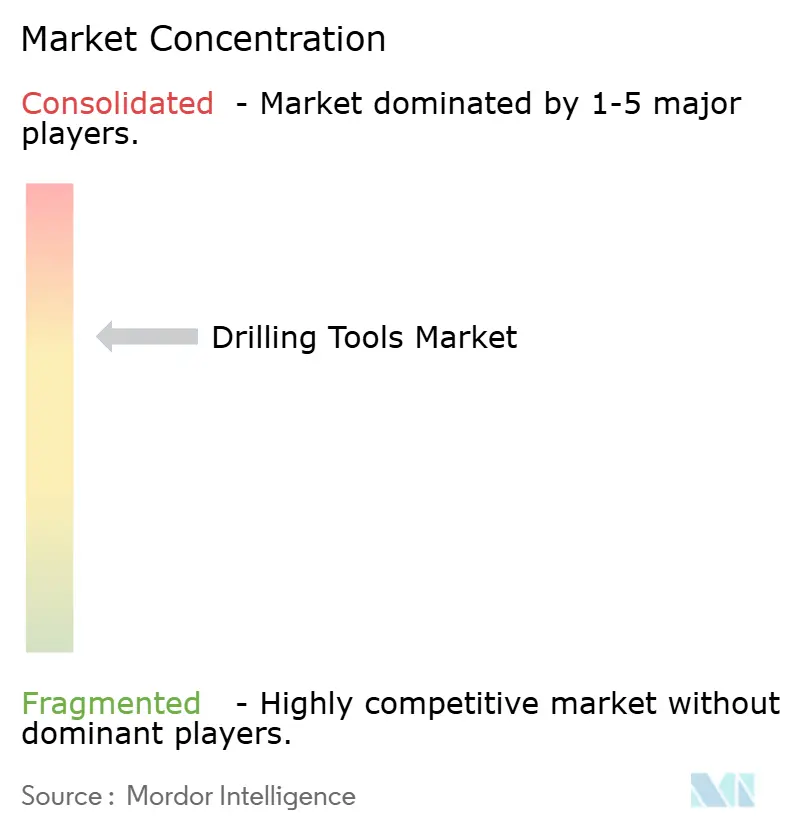
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli utensili di perforazione di Mordor Intelligence
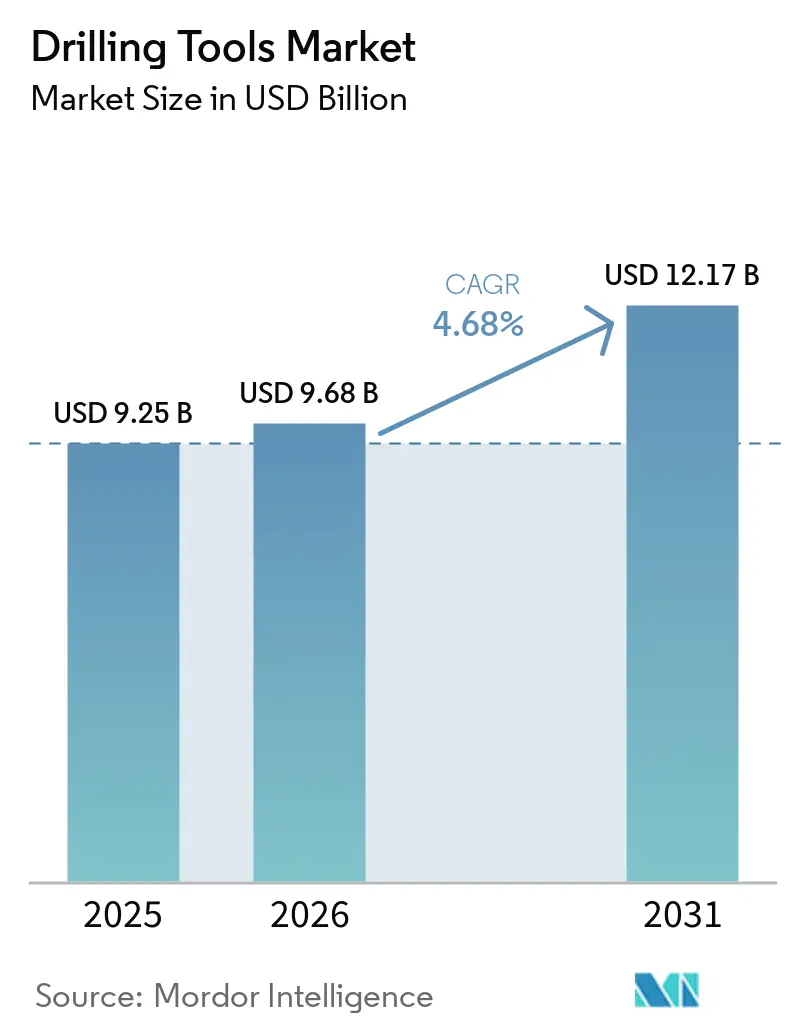
Si prevede che il mercato degli utensili di perforazione crescerà da 9.25 miliardi di dollari nel 2025 a 9.68 miliardi di dollari nel 2026 e raggiungerà i 12.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.68% nel periodo 2026-2031.
La dinamica positiva del mercato riflette il reinvestimento selettivo in pozzi ad alto rendimento, il miglioramento dell'accesso a tecnologie avanzate di downhole e la crescente domanda da parte di progetti geotermici e di cattura del carbonio che diversificano i flussi di reddito dai cicli puramente idrocarburici. Gli operatori stanno spostando i capitali verso programmi orientati all'efficienza che riducono i tempi di perforazione e aumentano l'affidabilità della produzione, una tendenza che premia punte di perforazione di alta qualità, sistemi rotanti orientabili e motori per fanghi ad alte prestazioni. La dinamica è ulteriormente supportata dalle decisioni di investimento finali su asset in acque profonde e ultra-profonde in Brasile, nel Golfo del Messico degli Stati Uniti e nell'Africa occidentale, dove pressioni e temperature elevate richiedono attrezzature appositamente costruite. Nel frattempo, i colli di bottiglia nella catena di approvvigionamento per metalli speciali come il tungsteno incoraggiano accordi di acquisto a lungo termine e favoriscono l'integrazione verticale tra i fornitori di servizi.
Punti chiave del rapporto
- Per tipologia di utensile, le punte da trapano hanno conquistato il 66.37% della quota di mercato degli utensili da perforazione nel 2025, mentre gli "Altri utensili" hanno guidato la crescita con un CAGR dell'7.72% fino al 2031.
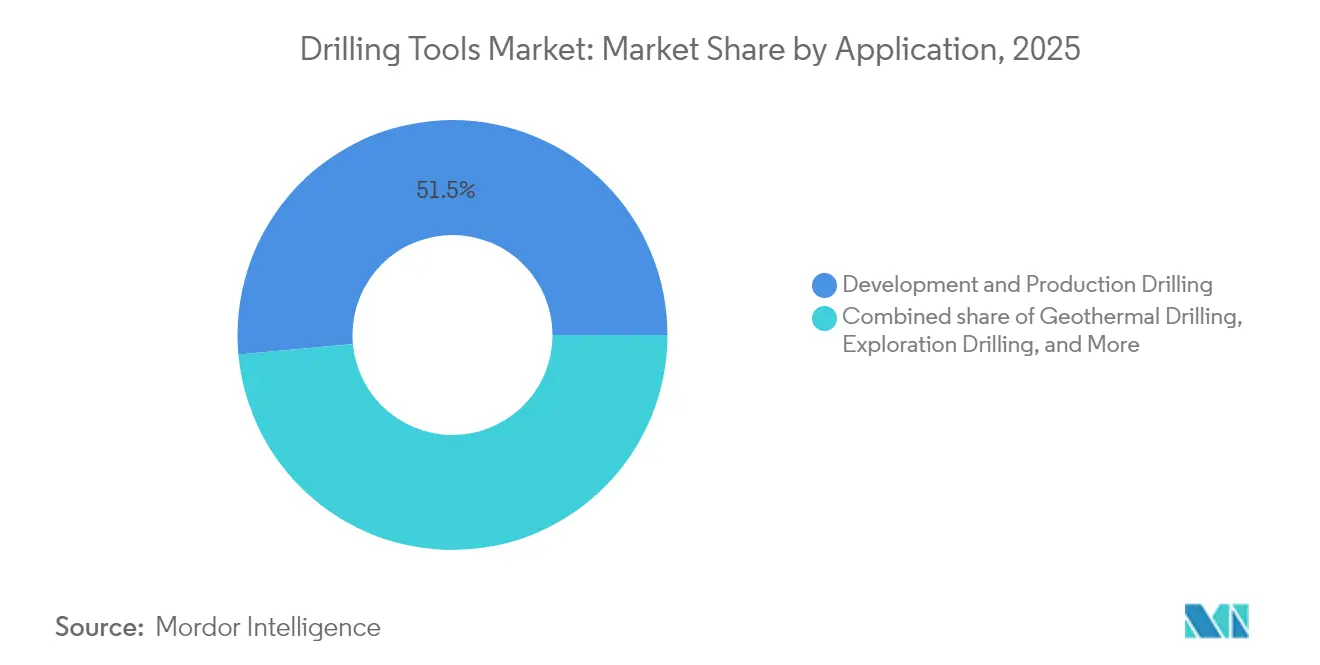
- Per applicazione, sviluppo e produzione, la perforazione ha rappresentato il 51.45% delle dimensioni del mercato degli strumenti di perforazione nel 2025; la perforazione geotermica è destinata a crescere a un CAGR del 9.21% entro il 2031.
- In base al luogo di impiego, nel 2025 l'attività onshore ha detenuto il 67.92% della quota di mercato degli strumenti di perforazione, mentre le applicazioni offshore stanno avanzando a un CAGR del 5.52%.
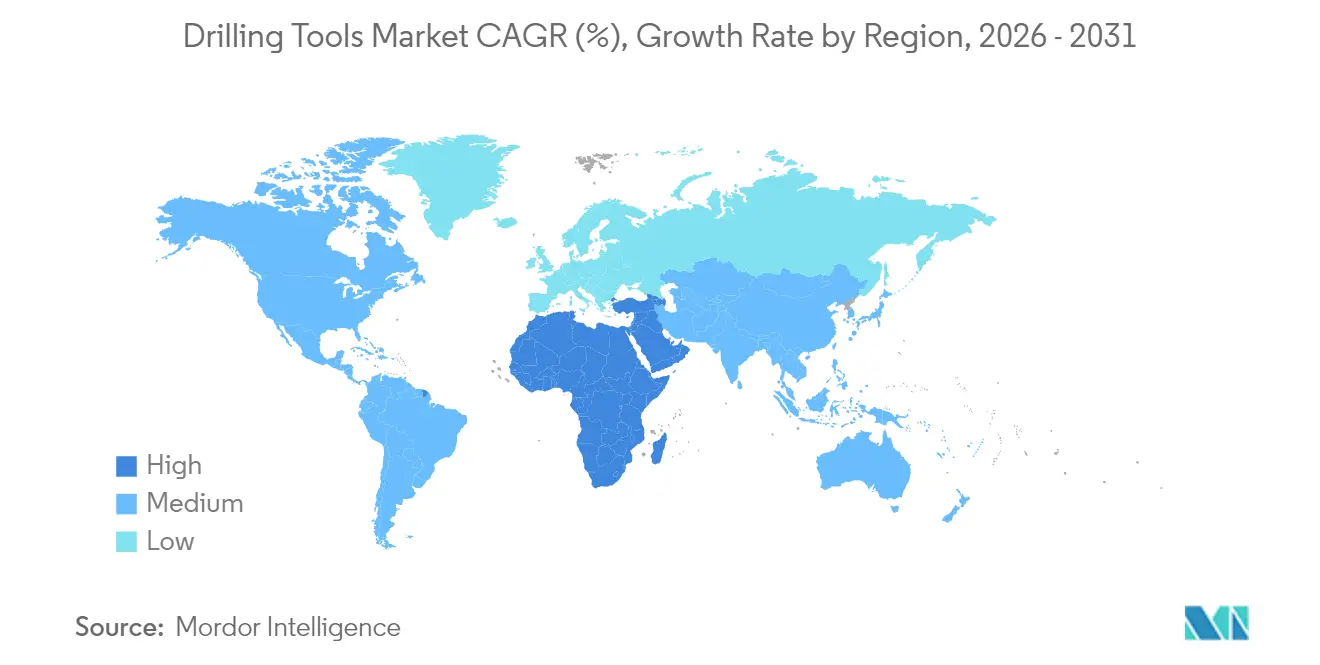
- In termini geografici, il Nord America ha generato il 32.75% del fatturato del 2025, ma si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 6.18% entro il 2031.
- SLB, Baker Hughes, Halliburton, NOV e Weatherford hanno controllato complessivamente oltre il 55% dei ricavi del 2024, sottolineando la moderata concentrazione del settore.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli utensili di perforazione
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rimbalzo del CAPEX upstream dopo la pandemia | + 1.2% | Globale, con particolare attenzione al Nord America e al Medio Oriente | Medio termine (2-4 anni) |
| La complessità dei pozzi di scisto aumenta la domanda di punte di perforazione avanzate | + 0.8% | Nucleo del Nord America, in espansione in Argentina e Australia | A lungo termine (≥ 4 anni) |
| Espansione dei progetti in acque profonde e ultra-profonde | + 0.9% | Bacini offshore globali, guidati da Brasile, Africa occidentale, Golfo del Messico | A lungo termine (≥ 4 anni) |
| Aumento degli investimenti nelle trivellazioni geotermiche | + 0.6% | Globale, con i primi guadagni negli Stati Uniti, in Europa e in Indonesia | Medio termine (2-4 anni) |
| Programmi di iniezione di pozzi per la cattura e lo stoccaggio del carbonio (CCS) | + 0.4% | Quadri normativi del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Crescente domanda di trivellazioni per l'esplorazione di minerali critici | + 0.3% | Nucleo APAC, ricadute su Australia e Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa del CAPEX upstream dopo la pandemia
Secondo l'International Energy Forum (1) International Energy Forum, “Growing Demand to Increase Upstream Oil & Gas Investment Needs 22% by 2030,” ief.org ., gli investimenti globali nel settore petrolifero e del gas sono destinati ad aumentare del 22% tra il 2025 e il 2030, invertendo tre anni di restrizioni di capitale e rinnovando la domanda di strumenti di perforazione ad alte prestazioni. In Nord America, gli operatori del Golfo del Messico hanno approvato progetti multimiliardari come Anchor di Chevron, che richiedono attrezzature con una pressione nominale di 20,000 psi e convalidano la convenienza economica delle aste di perforazione di fascia alta. Anche le compagnie petrolifere nazionali del Medio Oriente stanno rilanciando le campagne di perforazione di completamento volte a sostenere le quote di produzione. Questa ripresa degli investimenti in conto capitale (CAPEX) favorisce gli strumenti che offrono risparmi misurabili in termini di tempo di perforazione, spingendo i fornitori ad abbinare i sistemi di perforazione rotativa direzionale con piattaforme digitali di pianificazione dei pozzi. I contratti di servizio collegano sempre più spesso la remunerazione ai miglioramenti nei tassi di penetrazione, un modello che incentiva il continuo aggiornamento dei prodotti. Nel complesso, le prospettive di spesa in miglioramento, gli obblighi in materia di efficienza e l'innovazione contrattuale forniscono una spinta costante al mercato degli utensili di perforazione.
La complessità dei pozzi di scisto aumenta la domanda di punte di perforazione avanzate
I pozzi orizzontali ora superano i 20,000 piedi nei principali giacimenti di scisto degli Stati Uniti, sottoponendo le punte di perforazione a vibrazioni più intense e a sfide più impegnative per il letto di detriti (AMERICAN OIL & GAS REPORTER). Le frese PDC con diamante termostabile avanzato e geometrie della faccia ottimizzate estendono le lunghezze di perforazione in tali condizioni, consentendo a una singola punta di perforare più intervalli (NOV , "The Golden Era of Drill Bit Innovation", nov.com) . Nel frattempo, piattaforme basate sull'intelligenza artificiale, come LOGIX di Halliburton, analizzano i dati di coppia in tempo reale per prevenire lo stick-slip, aumentando i tassi di penetrazione di sollevamento fino al 30%. Vaca Muerta in Argentina e Cooper Basin in Australia replicano questi imperativi di progettazione mentre ampliano i programmi orizzontali. Il prezzo delle punte premium, pertanto, rimane resiliente, supportando il contributo del 32.3% del segmento al fatturato del mercato degli utensili di perforazione.
Espansione dei progetti in acque profonde e ultra-profonde
I primi sistemi sottomarini da 20,000 psi del settore sono entrati in servizio presso Anchor di Chevron e Kaskida di BP, dimostrando la fattibilità commerciale di giacimenti un tempo considerati antieconomici. Tali progetti richiedono aste di perforazione HP/HT, collari e jar certificati secondo rigorosi limiti metallurgici e di fatica, aumentando così la spesa media per gli utensili per pozzo. Brasile e Africa occidentale rispecchiano questo slancio con sviluppi pre-sale multi-pozzo che consolidano gli ordini per sistemi rotativi orientabili in grado di raggiungere livelli di dog-leg di 60°/100 piedi. Gli OEM che offrono BHA integrati e simulazioni di digital twin ottengono un vantaggio competitivo, poiché gli operatori danno priorità ai contratti full-package per gestire i rischi associati alle operazioni in acque ultra-profonde. Il premio risultante aumenta il CAGR offshore rispetto a quello onshore, nonostante un numero inferiore di pozzi.
Aumento degli investimenti nelle trivellazioni geotermiche
Sistemi geotermici avanzati, finanziati con 200 milioni di dollari in sovvenzioni di ricerca statunitensi, adattano le tecnologie di perforazione rotativa direzionale e isolata per giacimenti petroliferi ai serbatoi a 300 °C. La serie Phoenix PDC di NOV e i rivestimenti TK-340TC attenuano la degradazione termica e la corrosione da cloruri, prolungando così la durata delle punte in formazioni super calde (3) Halliburton, “LOGIX®: perforazione di precisione attraverso l'automazione intelligente”, halliburton.com . L'Europa sostiene progetti pilota simili nell'ambito del Fondo europeo per l'innovazione, mentre l'Indonesia mira ad aggiungere 17 GW di capacità geotermica entro il 2030. Il crossover consente ai fornitori di utensili di riutilizzare le catene di approvvigionamento esistenti, proteggendo così i ricavi dalle fluttuazioni dei prezzi degli idrocarburi. Man mano che i pozzi geotermici si approfondiscono oltre i 15,000 metri, la domanda si concentra su motori a fango ad alta coppia ed elastomeri ad alta temperatura, ampliando il mercato degli utensili di perforazione.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili del petrolio greggio incidono sui budget di perforazione | -0.7% | Globale, con la massima sensibilità nello scisto del Nord America | A breve termine (≤ 2 anni) |
| Norme ambientali severe sulle operazioni di perforazione | -0.5% | Nord America e UE, espansione in altre regioni | Medio termine (2-4 anni) |
| Interruzioni della catena di fornitura per tubi e punte di perforazione ad alte prestazioni | -0.4% | Globale, con colli di bottiglia critici nella produzione dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Carenza di manodopera qualificata per i sistemi di perforazione digitale | -0.3% | Globale, più acuto in Nord America e Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili del petrolio greggio incidono sui budget di perforazione
I prezzi spot del WTI sono scesi sotto i 70 dollari al barile all'inizio del 2025, spingendo gli operatori indipendenti statunitensi a ridurre la spesa prevista a 60.1 miliardi di dollari, il 4% in meno rispetto alle previsioni precedenti. Quando i budget si restringono, i pozzi esplorativi non core vengono rinviati, frenando gli ordini a breve termine di tubi di perforazione standard e collari. Al contrario, gli operatori continuano a pagare premi per gli strumenti che riducono i tempi di ciclo, sostenendo la domanda di fascia alta anche nei periodi di minimo dei prezzi. I fornitori che diversificano in progetti geotermici o CCS ottengono un parziale isolamento dalle oscillazioni del prezzo del petrolio, mitigando ma non eliminando il freno sul mercato degli strumenti di perforazione.
Norme ambientali severe sulle operazioni di perforazione
Si prevede che le normative EPA sul metano imporranno 22-31 miliardi di dollari di costi di conformità entro il 2038, obbligando gli operatori ad aggiornare i controlli pneumatici e a implementare apparecchiature di monitoraggio continuo. Per quanto riguarda le piattaforme, un controllo più rigoroso si estende al controllo dei pozzi e ai casi di sicurezza HP/HT, aggiungendo documentazione ingegneristica e requisiti di certificazione di terze parti che allungano i cicli di approvvigionamento. Gli operatori più piccoli potrebbero abbandonare i giacimenti marginali, riducendo la domanda di strumenti, mentre le aziende più grandi negoziano contratti a pacchetto con i principali fornitori di servizi per gestire la conformità. Questo cambiamento accelera il consolidamento del mercato, ma limita il numero complessivo di pozzi, riducendo così la traiettoria di crescita del mercato degli strumenti di perforazione.
Analisi del segmento
Per tipo di strumento: le tecnologie premium guidano l'evoluzione del mercato
Le punte da perforazione hanno generato 6.14 miliardi di dollari nel 2025, pari al 66.37% del mercato degli utensili di perforazione, a conferma del loro ruolo fondamentale nell'economia dei pozzi. La continua adozione di frese PDC termicamente stabili e di immagini in tempo reale sulla superficie della punta consente agli operatori di ottenere curve a passaggio singolo in formazioni interstratificate, riducendo i tempi di connessione e il diametro interno del foro (NPT). Gli OEM sfruttano i sovrapprezzi confezionando le punte con un software di consulenza digitale che consiglia in tempo reale la velocità di rotazione e le regolazioni del peso sulla punta.
La categoria "Altri strumenti" comprende martelli, sonde ammortizzanti, motori per pozzi fangosi e sistemi di sterzo rotativi, che supereranno la crescita complessiva con un CAGR del 7.72%. iCruise di Halliburton e AutoTrak di Baker Hughes generano correzioni di sterzo dinamiche che riducono i cicli di scorrimento-rotazione, mentre lo strumento di smorzamento Suppressor di SLB attenua le oscillazioni torsionali di oltre il 60%. Questo vantaggio prestazionale giustifica tariffe giornaliere più elevate, nonostante le pressioni di bilancio, e sostiene una solida espansione dei ricavi per i fornitori di suite complete.
Per applicazione: la transizione energetica rimodella i modelli di domanda
Le perforazioni di sviluppo e produzione hanno rappresentato il 51.45% dei ricavi del 2025, riflettendo l'attenzione degli operatori sull'ottimizzazione dei brownfield e sul recupero delle risorse. La progettazione di piattaforme multi-pozzo e la perforazione in batch intensificano l'utilizzo degli strumenti, generando ordini costanti per aste di perforazione, alesatori e assorbitori di vibrazioni di fondo pozzo. Le perforazioni esplorative, sebbene cicliche, acquisiscono un'importanza strategica nei blocchi di frontiera in acque profonde approvati dalle principali compagnie petrolifere che cercano di rinnovare i propri portafogli.
I pozzi geotermici rappresentano l'incremento più rapido in termini di numero di piani, con un CAGR del 9.21% grazie al finanziamento governativo di progetti pilota su roccia super-calda. I pozzi di iniezione a cattura di carbonio costituiscono una nicchia più piccola ma in rapida crescita, dove i profili direzionali richiedono assemblaggi di fondo foro resistenti all'abrasione in grado di gestire fanghi densi di CO₂. L'effetto positivo amplia il mix di clienti e compensa la volatilità legata al prezzo del petrolio, aggiungendo resilienza al mercato degli strumenti di perforazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per posizione di distribuzione: creazione di valore delle unità premium offshore
Le operazioni onshore hanno rappresentato il 67.92% del fatturato del 2025, trainate da programmi non convenzionali ad alto volume negli Stati Uniti, in Canada, in Argentina e in Cina. Flotte di impianti standardizzate, minori costi logistici e tempi di ciclo più brevi caratterizzano questo segmento, orientando gli acquisti verso batterie di perforazione e motori a costi competitivi. Tuttavia, l'attività offshore, in particolare in acque ultra-profonde, offre margini di profitto più elevati.
La crescita offshore con un CAGR del 5.52% si basa su scoperte HP/HT come Ballymore e Trion, dove ogni pozzo può richiedere 20 milioni di dollari di strumenti e servizi specializzati. La complessa geomeccanica spinge l'adozione di sistemi di telemetria cablati per le aste di perforazione e di console di controllo remoto, consentendo la correzione della traiettoria in tempo reale dai centri onshore. I fornitori con portafogli integrati di servizi dalla superficie al fondale marino detengono un vantaggio strutturale, che accentua il divario tra i concorrenti di primo livello e quelli regionali.
Per utente finale: il consolidamento degli operatori rimodella i modelli di approvvigionamento
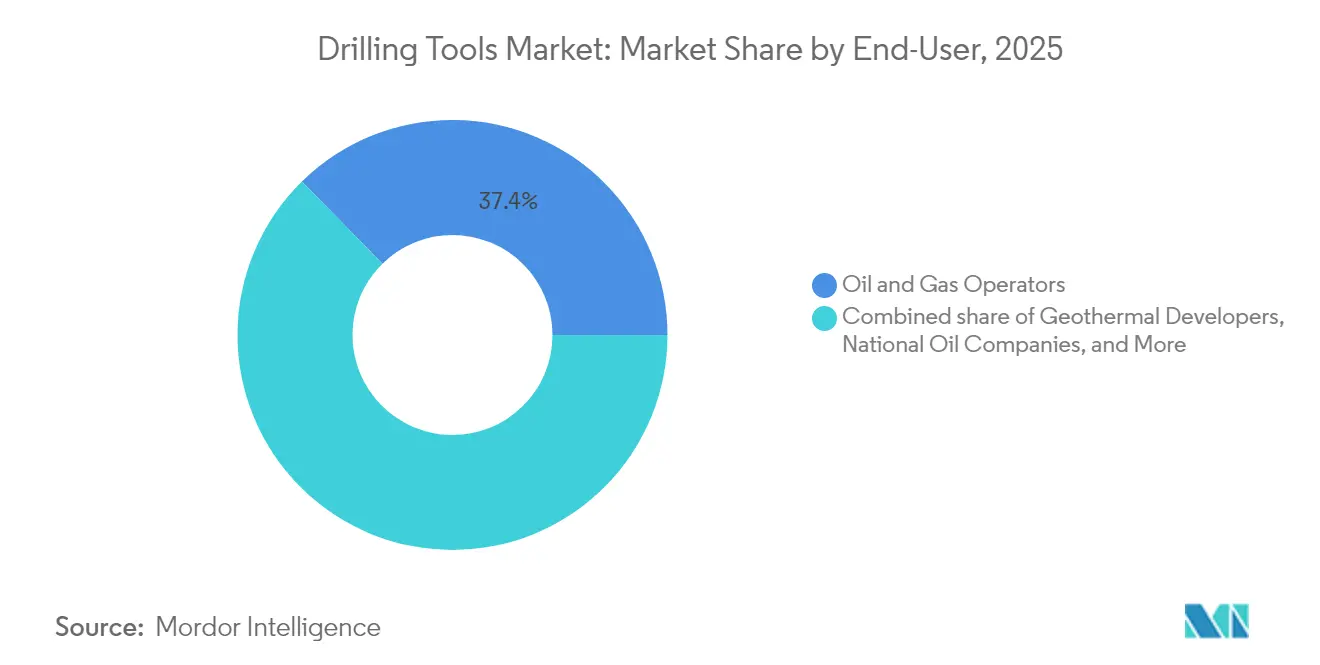
Gli operatori del settore petrolifero e del gas si sono confermati il principale gruppo di acquirenti, con una quota del 37.35% nel 2025. Le grandi compagnie petrolifere sfruttano accordi quadro di servizio globali per garantire l'accesso dell'intera flotta a sistemi rotativi sterzanti e motori ad alta coppia, abbinandoli ad abbonamenti ad analisi che garantiscono benchmark prestazionali. Le compagnie petrolifere nazionali, in particolare quelle del Medio Oriente, perseguono obiettivi di contenuto locale co-producendo punte e collari di perforazione nell'ambito di accordi di trasferimento tecnologico.
Gli sviluppatori di giacimenti geotermici stanno registrando l'espansione più rapida, con un CAGR del 9.21%, trainato dagli incentivi politici e dalla similarità tecnica tra perforazioni geotermiche e petrolifere non convenzionali. Le società di esplorazione e produzione indipendenti stanno sempre più esternalizzando la gestione degli strumenti ad appaltatori di perforazione con contratti forfettari e chiavi in mano, il che sta riducendo i volumi di acquisto spot ma allungando la durata dei contratti. Le società di esplorazione mineraria, sebbene ancora di nicchia, utilizzano strumenti di carotaggio per giacimenti petroliferi per accelerare i programmi di scoperta di minerali critici, ampliando la base della domanda del mercato degli strumenti di perforazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha generato il 32.75% dei ricavi del 2025, trainato da un'estensione orizzontale record del Permiano e da campagne di perforazione in acque profonde resilienti nel Golfo del Messico. La logistica avanzata e l'ecosistema di perforazione digitale della regione mantengono elevato l'utilizzo delle attrezzature, anche se la disciplina del capitale frena l'aggiunta di nuovi impianti. Le normative federali sul metano e le normative statali sugli arretramenti mettono sotto pressione gli operatori più piccoli, ma l'adozione da parte delle grandi major di metodi di completamento a tripla fratturazione sta aumentando i requisiti di coppia delle aste di perforazione e sostenendo la domanda di utensili di alta qualità.
L'area Asia-Pacifico guida la crescita con un CAGR del 6.18% fino al 2031. Le aziende nazionali cinesi puntano su obiettivi di perforazione profonda onshore nei bacini del Tarim e del Sichuan, richiedendo punte PDC resistenti all'abrasione e motori per fanghi ad alta temperatura. L'Indonesia persegue progetti geotermici di baseload, mentre l'esplorazione di minerali critici in Australia crea una nuova attrattiva per punte da carotaggio compatibili con la perforazione ad alta pressione di rocce dure. Nel complesso, queste tendenze ampliano la presenza del mercato degli utensili di perforazione sia nelle catene del valore degli idrocarburi che in quelle delle energie rinnovabili.
L'Europa, ancorata a Norvegia e Regno Unito, sostiene la domanda di attrezzature tramite collegamenti di pozzi brownfield e un'ondata di pozzi CCS nell'ambito del North Sea Transition Deal. Il Medio Oriente e l'Africa sfruttano i bassi livelli di pareggio dei giacimenti e le espansioni di capacità sponsorizzate dallo Stato, sebbene il rischio politico ritardi occasionalmente gli ordini di acquisto. Il Sud America, sostenuto dal pre-sale brasiliano, canalizza grandi contratti integrati a SLB e Baker Hughes, concentrando la quota di mercato in una manciata di fornitori. Le dinamiche regionali combinate sottolineano un graduale passaggio dagli acquisti basati sui volumi a quelli basati sull'efficienza.
Panorama normativo
Nel mercato offshore degli Stati Uniti, il Bureau of Safety and Environmental Enforcement (BSEE) ha aggiornato le sue linee guida per le ispezioni/certificazioni puntuali relative alle operazioni e alle attrezzature dei pozzi (B-PINC) nel gennaio 2026, rafforzando le aspettative di conformità legate allo standard API 53 (4a edizione) per le apparecchiature di controllo dei pozzi e le relative pratiche di ispezione e documentazione ai sensi del 30 CFR 250.730. Nel febbraio 2026, il BSEE ha inoltre pubblicato una proposta di regolamento (RIN 1014-AA63) per rivedere alcuni elementi del regolamento del 2023 sui sistemi di prevenzione delle eruzioni e sul controllo dei pozzi, chiarendo i requisiti di presentazione per i dati sui guasti, le tempistiche di analisi dei guasti e la tenuta dei registri di qualificazione da parte di terzi indipendenti. Ciò a sua volta influisce sulla documentazione di qualificazione e del ciclo di vita per l'hardware critico di controllo dei pozzi utilizzato nei programmi di perforazione offshore.
A livello di standard, gli aggiornamenti API continuano a definire i percorsi di produzione, ispezione e certificazione per le attrezzature di perforazione e manutenzione dei pozzi. API ha portato avanti un aggiornamento efficace relativo al Programma Monogramma API per la Specifica API 8C (6a Edizione) che riguarda le attrezzature di sollevamento per la perforazione e la produzione, e ha pubblicato la norma API STD 16WS:2026 relativa ai sistemi di controllo dei pozzi per la manutenzione. Nel complesso, queste azioni rafforzano un ambiente di conformità in cui i fornitori di strumenti e attrezzature competono sulla base di sistemi di qualità certificati, materiali tracciabili e registri di ispezione, nonché sulla capacità di supportare gli audit degli operatori per applicazioni sia offshore che onshore.
Panorama competitivo
Il consolidamento definisce l'attuale scenario competitivo. L'acquisizione di ChampionX da parte di SLB per 7.1 miliardi di dollari rafforza la sua offerta di prodotti chimici e di sollevamento artificiale, aggiungendo sinergie di produzione di superficie al portafoglio di perforazione downhole. L'acquisizione di KCA Deutag da parte di Helmerich & Payne per 1.97 miliardi di dollari quadruplica il numero di impianti di perforazione in Medio Oriente, garantendo il controllo diretto sulle specifiche degli strumenti e sui cicli di approvvigionamento. Queste iniziative illustrano come la scalabilità e l'integrazione contribuiscano ad assorbire i costi di ricerca e sviluppo per i sistemi di perforazione basati sull'intelligenza artificiale.
La differenziazione tecnologica rimane il principale punto di forza. Halliburton e Sekal hanno realizzato il primo sistema di perforazione automatizzato sul fondo al mondo, unendo LOGIX e Drilltronics per il controllo dei parametri di perforazione a circuito chiuso. Baker Hughes investe in unità di superficie elettrificate che riducono le emissioni sincronizzandosi con la telemetria di fondo pozzo ad alta velocità. NOV dà priorità alla scienza dei materiali ad alta temperatura per sbloccare i ricavi geotermici, collaborando con laboratori di ricerca sulla stabilità delle matrici di carburo.
Esiste un potenziale di disruption da parte di nuovi entranti software-native che sviluppano motori di consulenza basati sui giacimenti, sebbene i requisiti di certificazione di sicurezza e il bundling tradizionale ne ostacolino l'accettazione. Gli utensilisti regionali coesistono, specializzandosi in alesatori, stabilizzatori o utensili per carotaggio per minerali di roccia dura; tuttavia, l'aumento degli standard metallurgici sta innalzando la barriera di capitale. La preferenza del settore per contratti basati sulle prestazioni, in ultima analisi, sposta la quota di mercato verso le aziende che forniscono pacchetti hardware-software integrati.
Leader del settore degli utensili di perforazione
NOV Inc.
Halliburton Company
Schlumberger Limited
Azienda Baker Hughes
Weatherford International Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Halliburton ed Eni hanno completato una prima implementazione nel settore dell'automazione integrata a circuito chiuso della piattaforma di perforazione, combinata con la perforazione a pressione controllata (MPD), su un pozzo esplorativo in acque profonde al largo dell'Indonesia, utilizzando la piattaforma di automazione LOGIX di Halliburton. L'integrazione dell'automazione con la gestione della pressione innalza i requisiti per strumenti direzionali ad alte prestazioni, telemetria e prestazioni affidabili delle punte in pozzi offshore complessi. Inoltre, rafforza il passaggio a modelli di esecuzione della costruzione dei pozzi integrati e orchestrati digitalmente.
- Maggio 2026: Equinor ha assegnato contratti per servizi di perforazione e per pozzi sulla piattaforma continentale norvegese a Baker Hughes, Halliburton e SLB. L'assegnazione conferma la continua domanda di strumenti di perforazione e servizi per pozzi di alta qualità, in linea con gli standard operativi del Mare del Nord e i programmi di efficienza per i giacimenti maturi. L'ottenimento di contratti multi-aziendali rafforza inoltre il ruolo dei grandi fornitori di servizi nella standardizzazione della selezione degli strumenti e dei flussi di lavoro digitali tra le diverse campagne.
- Luglio 2025: SLB ha completato l'acquisizione di ChampionX per 7.1 miliardi di dollari, ampliando il proprio portafoglio focalizzato sulla produzione, oltre all'offerta di perforazione e gestione dei giacimenti. La piattaforma combinata aumenta la capacità di integrare prodotti chimici, sistemi di sollevamento artificiale e funzionalità digitali con i servizi di perforazione lungo l'intero ciclo di vita del pozzo. Una maggiore integrazione può influenzare gli appalti, favorendo contratti consolidati e l'erogazione integrata dei servizi sia nella fase di perforazione che in quella di produzione.
Ambito e metodologia
Il rapporto sul mercato degli strumenti di perforazione include:
| Drill Bit |
| Tubo di perforazione |
| Collare per trapano |
| Trapano alesatore e stabilizzatore |
| Trapano girevole |
| Altri strumenti (barattoli, ammortizzatori, motori anti-fango, RSS) |
| Perforazione esplorativa |
| Sviluppo e produzione di perforazioni |
| Intervento di riqualificazione e di pozzo |
| Perforazione geotermica |
| CCS e pozzi di iniezione |
| a terra |
| al largo |
| Operatori del petrolio e del gas |
| Compagnie petrolifere nazionali |
| EandP indipendente |
| Appaltatori di perforazione |
| Sviluppatori geotermici |
| Società di esplorazione mineraria |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Norvegia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Sud Africa | |
| Egitto | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di strumento | Drill Bit | |
| Tubo di perforazione | ||
| Collare per trapano | ||
| Trapano alesatore e stabilizzatore | ||
| Trapano girevole | ||
| Altri strumenti (barattoli, ammortizzatori, motori anti-fango, RSS) | ||
| Per Applicazione | Perforazione esplorativa | |
| Sviluppo e produzione di perforazioni | ||
| Intervento di riqualificazione e di pozzo | ||
| Perforazione geotermica | ||
| CCS e pozzi di iniezione | ||
| Per posizione di distribuzione | a terra | |
| al largo | ||
| Per utente finale | Operatori del petrolio e del gas | |
| Compagnie petrolifere nazionali | ||
| EandP indipendente | ||
| Appaltatori di perforazione | ||
| Sviluppatori geotermici | ||
| Società di esplorazione mineraria | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Norvegia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Sud Africa | ||
| Egitto | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli utensili di perforazione?
Nel 2026 il mercato degli utensili di perforazione aveva una dimensione di 9.68 miliardi di dollari e si prevede che raggiungerà gli 12.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.68%.
Quale regione guida le vendite globali?
Il Nord America ha detenuto il 32.75% dei ricavi del 2025 grazie all'elevata attività non convenzionale e ai progetti in acque profonde.
Quale segmento applicativo si sta espandendo più rapidamente?
Si prevede che le trivellazioni geotermiche registreranno il CAGR più rapido, pari al 9.21%, entro il 2031, con l'accelerazione dei finanziamenti per la transizione energetica.
Come evolverà la domanda offshore?
Si prevede che i pozzi offshore, in particolare quelli in acque ultra-profonde, cresceranno a un tasso annuo composto del 5.52%, sostenuti dalle approvazioni di progetti ad alta pressione e alta temperatura in Brasile, nel Golfo del Messico e nell'Africa occidentale.
Quali tecnologie stanno plasmando il vantaggio competitivo?
I sistemi orientabili rotanti basati sull'intelligenza artificiale, l'imaging at-bit e i bit PDC ad alta temperatura sono fondamentali per la contrattualizzazione basata sulle prestazioni e l'espansione dei margini.
In che modo le norme ambientali influiscono sulla domanda di utensili?
Le normative più severe sul metano e sull'alta pressione/alta temperatura aumentano i costi di conformità, spingendo gli operatori ad adottare strumenti di perforazione di alta qualità e a basse emissioni che soddisfano i nuovi standard di sicurezza.


