

Dimensioni e quota di mercato dei fluidi di perforazione
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
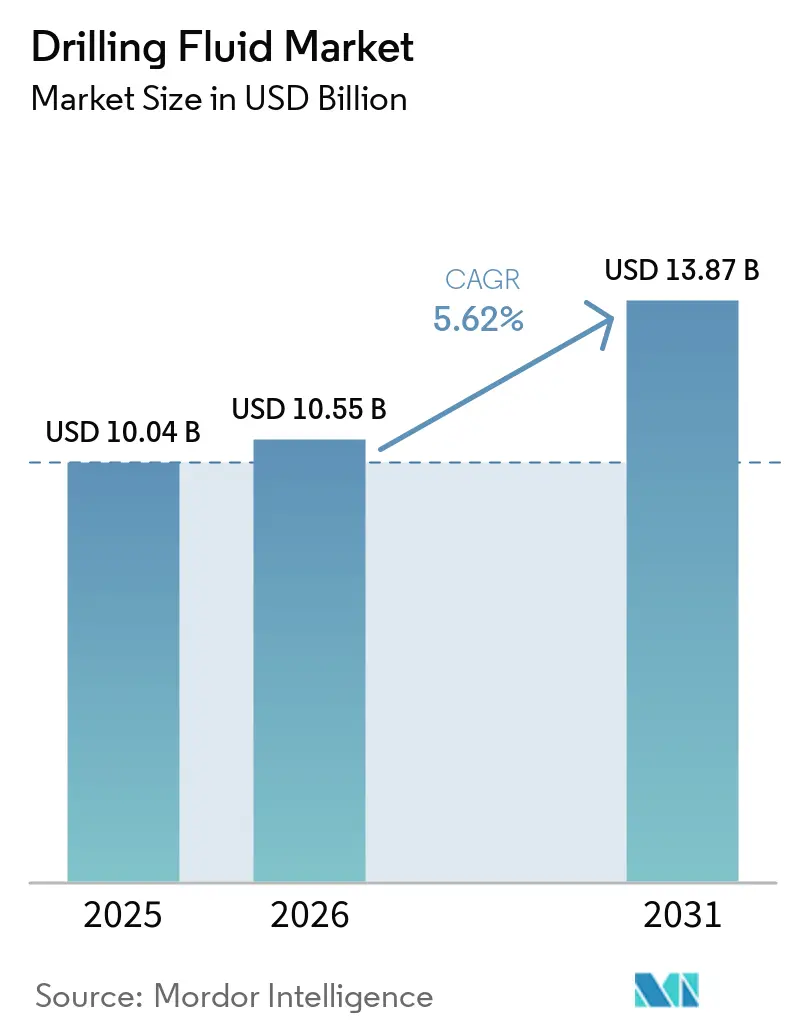
| Dimensione del mercato (2026) | 10.55 miliardo di dollari |
| Dimensione del mercato (2031) | 13.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.62% CAGR |
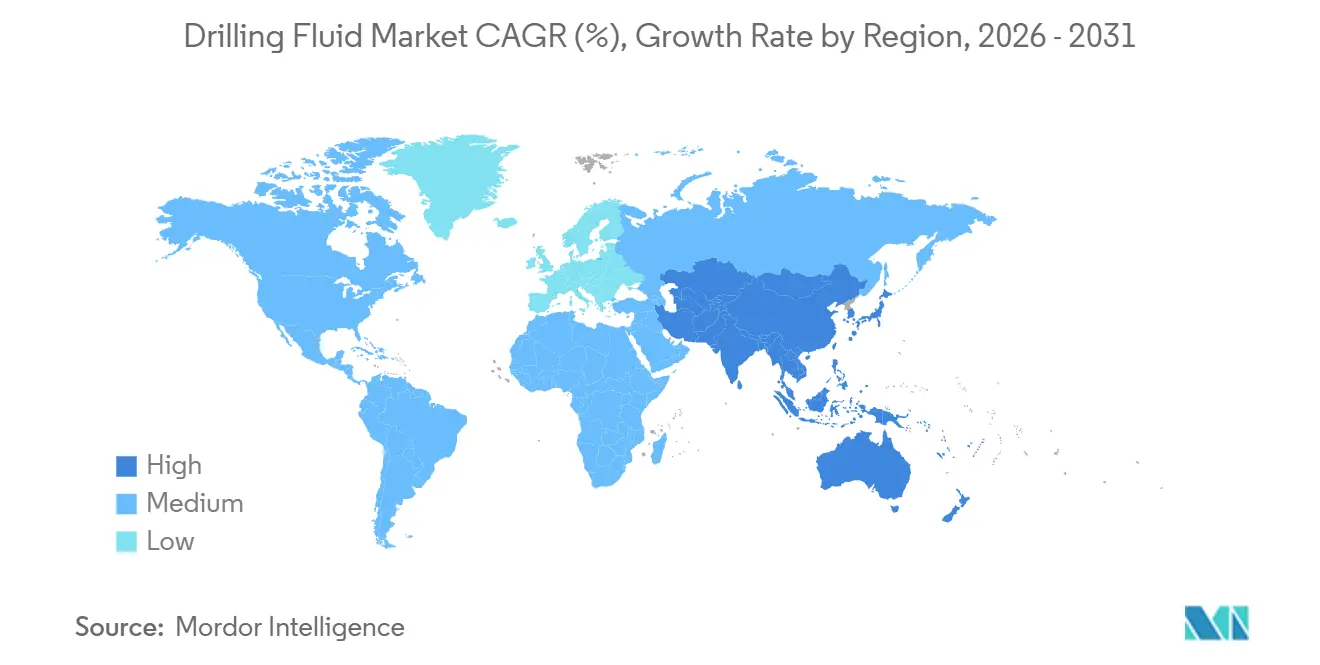
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei fluidi di perforazione a cura di Mordor Intelligence
Si prevede che il mercato dei fluidi di perforazione raggiungerà un valore di 10.04 miliardi di dollari nel 2025, 10.55 miliardi di dollari nel 2026 e 13.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.62% dal 2026 al 2031. La domanda si sta orientando verso sistemi di fluidi progettati per pozzi in acque profonde, ad alta pressione, ad alta temperatura e a lunga estensione orizzontale, dove la reologia, l'inibizione da scisti e il controllo della filtrazione influenzano le prestazioni di perforazione. Gli operatori e le compagnie petrolifere nazionali utilizzano sempre più formulazioni personalizzate e contratti di servizio integrati, anziché acquistare fanghi di perforazione standardizzati a volume. Questo cambiamento mette sotto pressione i fornitori che competono principalmente sul prezzo, favorendo al contempo i fornitori che combinano chimica, supporto ingegneristico, gestione dei rifiuti e misurazione in tempo reale. Il mercato dei fluidi di perforazione beneficia anche dei progetti offshore pluriennali, che possono sostenere la domanda dopo l'approvazione, anche quando le perforazioni onshore a ciclo breve rallentano. I prezzi più bassi del petrolio e la riduzione del numero di piattaforme di estrazione di scisto rimangono un rischio a breve termine, ma la crescita in Brasile, Guyana e nell'Africa offshore fornisce un certo equilibrio [1] US Energy Information Administration, “Short-Term Energy Outlook, 2026,” US Energy Information Administration, eia.gov.
Punti chiave del rapporto
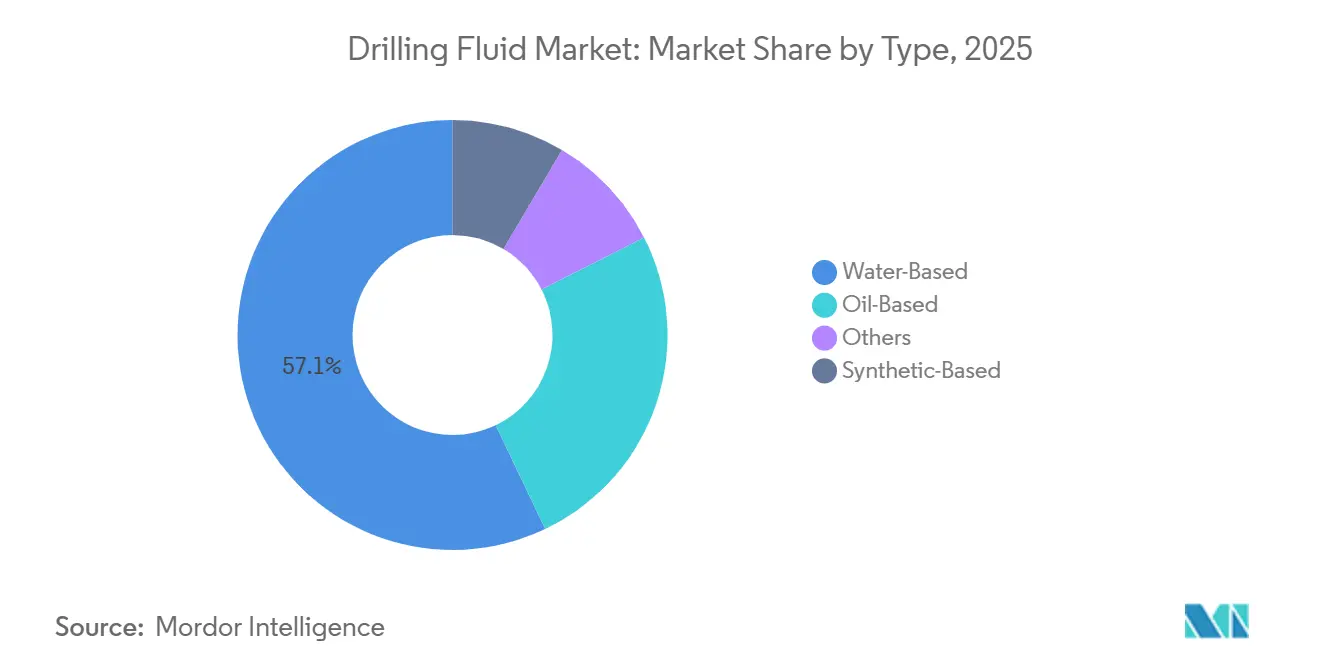
- Per tipologia, i fluidi di perforazione a base d'acqua hanno rappresentato la quota di mercato maggiore, pari al 57.1% del fatturato nel 2025, mentre si prevede che i fluidi a base sintetica cresceranno a un tasso annuo composto del 5.9% fino al 2031.
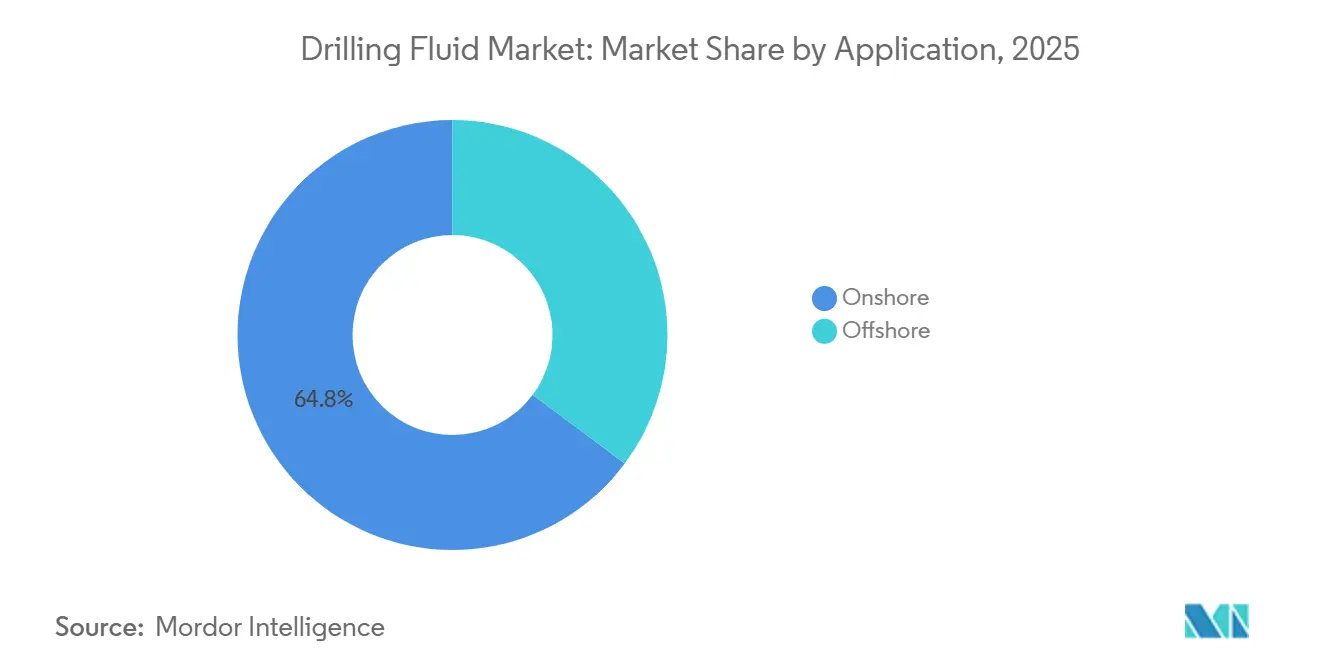
- Per tipologia di applicazione, le trivellazioni onshore hanno rappresentato il 64.8% dei ricavi nel 2025, mentre le trivellazioni offshore hanno registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 6.1% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 37.7% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fluidi di perforazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Campagne in acque profonde e ultra-profonde | + 1.80% | Presente a livello globale; con una presenza concentrata in America Latina (Brasile, Guyana), Nord America (Golfo del Messico) ed Europa (Norvegia, Mare del Nord). | A lungo termine (≥ 4 anni) |
| Sviluppo di giacimenti non convenzionali di scisti bituminosi e giacimenti a bassa permeabilità | + 1.20% | Nord America (Permiano, Eagle Ford, Bakken); America Latina (Vaca Muerta); Asia-Pacifico (Sichuan, Tarim) | A breve termine (≤ 2 anni) |
| Adozione di fluidi a bassa tossicità e rispettosi dell'ambiente | + 1.00% | A livello globale; primi risultati positivi in Nord America (EPA NPDES) ed Europa (OSPAR); diffusione in Asia-Pacifico e America Latina. | Medio termine (2–4 anni) |
| Controllo reologico in tempo reale e gestione digitale dei fluidi | + 0.70% | A livello globale; adozione più rapida in Nord America offshore e in Europa (Mare del Nord); espansione in Medio Oriente e nella regione Asia-Pacifico. | Medio termine (2–4 anni) |
| Riciclo e ricondizionamento dei fanghi esausti | + 0.40% | Attivo a livello globale; particolarmente attivo in Nord America (shale petrolifero onshore), Mare del Nord (pressione regolamentare) e America Latina (Guyana, Brasile). | Medio termine (2–4 anni) |
| Localizzazione e miscelazione regionale delle compagnie petrolifere nazionali | + 0.50% | APAC (Indonesia, Brunei, India); Medio Oriente (Arabia Saudita, Emirati Arabi Uniti); America Latina (Brasile, Guyana); Africa (Nigeria) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Campagne in acque profonde e ultra-profonde
I pozzi in acque profonde e ultra-profonde richiedono sistemi ad alte prestazioni a base di acqua sintetica e densa, il che genera la spesa per fluidi più elevata per pozzo nel mercato dei fluidi di perforazione. Brasile, Guyana e Africa occidentale contribuiscono all'aumento dell'offerta offshore e sostengono la domanda di servizi di perforazione premium [2] Agenzia Internazionale dell'Energia, "Oil Market Report marzo 2026", Agenzia Internazionale dell'Energia, iea . SLB ha ricevuto un contratto nel dicembre 2024 per supportare la costruzione di oltre 100 pozzi in acque profonde Petrobras nei bacini di Campos, Santos ed Espírito Santo, utilizzando tecnologie di fluidi di perforazione e cementazione su un massimo di 9 piattaforme per acque ultra-profonde. Baker Hughes ha anche esteso i lavori integrati di costruzione di pozzi nel bacino di Santos in Brasile durante il 2026, coprendo fluidi, cementazione, wireline e servizi geoscientifici. I pozzi pre-saliferi del Brasile possono attraversare strati di sale che raggiungono i 2,000 metri e affrontare pressioni superiori a 10,000 psi, condizioni che restringono la finestra operativa per la densità del fluido e la stabilità del pozzo. Il mercato dei fluidi di perforazione è inoltre supportato da perforazioni a lungo raggio e da complesse operazioni di perforazione orizzontale in bacini di scisto e offshore. Questi requisiti aumentano i ricavi per metro di perforazione e favoriscono i fornitori in grado di mantenere le prestazioni dei fluidi durante sezioni di pozzo lunghe e complesse. Il mercato dei fluidi di perforazione è inoltre supportato dal riciclo dei fanghi esausti e dalla capacità di miscelazione regionale, che può ridurre gli obblighi di smaltimento dei rifiuti e abbreviare i tempi di consegna in prossimità dei progetti offshore.
Sviluppo di giacimenti non convenzionali di scisti bituminosi e giacimenti a bassa permeabilità
La perforazione orizzontale in giacimenti di scisti e rocce compatte richiede una maggiore quantità di fluido per pozzo rispetto alla perforazione verticale convenzionale e continua a sostenere la domanda di fluidi di perforazione. Il bacino del Permiano rimane centrale per questa domanda, sebbene i prezzi del petrolio più bassi e la disciplina finanziaria abbiano rallentato la crescita della produzione statunitense e ridotto l'attività in alcuni bacini. I lunghi pozzi orizzontali a oltre 10,000 metri e i molteplici obiettivi di atterraggio mantengono elevato il fabbisogno di fluidi per molti pozzi del Permiano. Anche il giacimento argentino di Vaca Muerta sta espandendo i programmi di perforazione orizzontale che richiedono fluidi inibitori a base d'acqua per gli scisti giurassici reattivi. I programmi cinesi del Sichuan e del Tarim si stanno orientando verso complesse configurazioni di pozzi multilaterali, in cui vengono utilizzati fluidi avanzati a base d'acqua polimerica per gestire formazioni profonde e sovrapressurizzate. Questi programmi favoriscono le società di servizi con capacità di miscelazione localizzata, supporto tecnico e accesso affidabile a materiali speciali.
Adozione di fluidi a bassa tossicità e rispettosi dell'ambiente
Le normative ambientali stanno indirizzando la spesa per la formulazione verso alternative a base d'acqua a minore tossicità e sistemi sintetici più conformi nel mercato dei fluidi di perforazione. L'Agenzia per la protezione ambientale degli Stati Uniti (EPA) ha proposto modifiche al permesso per il Golfo del Messico nel gennaio 2026, estendendo la scadenza per la tossicità acuta dell'effluente totale per i fluidi di pozzo al maggio 2028 e aggiungendo requisiti di segnalazione della durata dello scarico [3] US Environmental Protection Agency, “Proposed Modification of NPDES General Permit No. GMG290000,” Federal Register, govinfo.gov . Questi requisiti rafforzano la necessità di sistemi che soddisfino gli standard di scarico senza compromettere le prestazioni di perforazione. Allo stesso modo, i requisiti di monitoraggio offshore del Brasile incoraggiano formulazioni a minore impatto per i pozzi che non richiedono l'intero intervallo di prestazioni dei fluidi sintetici. I nanocompositi biodegradabili di chitosano-CMC hanno ridotto la perdita di filtrazione da 13 mL a 7 mL ogni 30 minuti in condizioni di alta pressione e alta temperatura in una ricerca pubblicata nel 2026 [4] “Development of Biodegradable Triazine Chitosan Nanocomposites Enhanced with Magnetic and Silica Nanoparticles for Improved Drilling Fluid Properties,” RSC Advances, rsc.org . Il risultato è un maggiore spazio per sistemi avanzati a base d'acqua in cui gli operatori possono evitare i costi di raccolta, trattamento e smaltimento a terra dei detriti.
Controllo reologico in tempo reale e gestione digitale dei fluidi
Le piattaforme di misurazione in tempo reale consentono ai fornitori del mercato dei fluidi di perforazione di monitorare continuamente viscosità, densità, resistenza del gel, temperatura e proprietà di filtrazione, anziché affidarsi esclusivamente a campionamenti periodici in loco. L'implementazione di RheoSense di Newpark con Intelligent Mud Solutions ha fornito la misurazione continua di reologia, densità, resistenza del gel e temperatura, e il sistema ha registrato oltre 120,000 ore di funzionamento con un uptime superiore al 99.5%. La modellazione digitale dei fluidi ha ridotto la massa degli additivi del 15% e la diluizione del fluido del 18% per metro cubo perforato, secondo quanto riportato in studi tecnici. Baker Hughes ha ottenuto brevetti a marzo e aprile 2026 per fluidi ad alcalinità autoregolante e fluidi a emulsione inversa a bassa densità per operazioni a pressione controllata. I fornitori possono utilizzare queste funzionalità per vendere impegni di prestazione basati sui tempi improduttivi, anziché affidarsi esclusivamente alla tariffazione del volume di fluido. I programmi di riciclo e ricondizionamento supportano lo stesso modello di servizio, in quanto aiutano gli operatori a gestire il costo totale del fluido e la gestione dei rifiuti durante l'intero programma di perforazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del budget di perforazione influenzata dal prezzo del petrolio | -1.50% | Nord America (bacini di scisto statunitensi), Medio Oriente (distensione dell'OPEC+), Europa | A breve termine (≤ 2 anni) |
| Restrizioni allo scarico e allo smaltimento dei detriti di perforazione a base di olio | -0.90% | A livello globale, la situazione è più grave negli Stati Uniti, in particolare nel Golfo del Messico (EPA/BSEE 40 CFR 435), nel Mare del Nord (Convenzione OSPAR) e in Brasile (ANP). | Medio termine (2–4 anni) |
| Scarsità di approvvigionamento di polimeri speciali e barite | -0.60% | Globale; India (riserve di alta qualità esaurite), Nord America (catene di approvvigionamento dipendenti dalle importazioni), APAC | A breve termine (≤ 2 anni) |
| Perforazione a pressione controllata per ridurre l'intensità del fluido | -0.50% | Nord America (offshore del Golfo del Messico, acque profonde), Europa (Mare del Nord) e APAC (blocchi di acque profonde del Sud-est asiatico) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del budget di perforazione influenzata dal prezzo del petrolio
La debolezza dei prezzi del petrolio rappresenta il rischio più immediato per la domanda di fluidi di perforazione, poiché gli operatori riducono l'attività delle piattaforme e rinviano i programmi di perforazione quando i rendimenti attesi diminuiscono. Un'indagine della Federal Reserve di Dallas del marzo 2025 ha rilevato che alcuni operatori stavano sospendendo le perforazioni in risposta a potenziali prezzi del WTI inferiori a 50 dollari al barile, con gli intervistati che hanno citato riduzioni da 10 pozzi attivi a 5 o meno. Baker Hughes ha dichiarato nel luglio 2026 che la spesa globale per l'esplorazione e la produzione (E&P) dovrebbe diminuire leggermente nel 2026, poiché la crescita in America Latina e nell'offshore africano compenserà la debolezza in Europa e Medio Oriente. Le interruzioni nello Stretto di Hormuz hanno aggiunto pressioni logistiche e inflazionistiche sugli impianti regionali. Anche la disponibilità di materie prime rimane una preoccupazione, poiché polimeri speciali e barite possono aumentare i costi di input e creare rischi di approvvigionamento. La perforazione a pressione controllata potrebbe ridurre ulteriormente l'intensità dei fluidi in alcuni pozzi controllando la pressione con maggiore precisione, sebbene aumenti anche la necessità di sistemi di fluidi reattivi e di monitoraggio.
Restrizioni allo scarico e allo smaltimento dei detriti di perforazione a base di olio
Le restrizioni allo scarico aumentano i costi e la complessità dell'utilizzo di fluidi di perforazione non acquosi nel mercato dei fluidi di perforazione. Le normative statunitensi ai sensi del 40 CFR 435 richiedono che i detriti di perforazione a base sintetica soddisfino i criteri di tossicità e biodegradabilità prima dello scarico, mentre i detriti non conformi devono essere trasportati e trattati a terra. Il quadro normativo OSPAR impone restrizioni analoghe per le operazioni nel Mare del Nord. Questi requisiti possono gravare maggiormente sugli operatori offshore più piccoli, che dispongono di minori risorse per la raccolta, il trasporto e lo smaltimento. Influenzano inoltre la scelta del fluido di base nelle prime fasi della pianificazione del pozzo, soprattutto in contesti a scarico zero. Ciò sta incentivando la ricerca su sistemi a base d'acqua tecnicamente più performanti, mentre i fluidi a base di petrolio tradizionali hanno meno spazio nelle operazioni offshore ambientalmente sensibili.
Analisi del segmento
Per tipologia: i sistemi a base d'acqua sono in testa, mentre i fluidi sintetici guadagnano terreno nei pozzi complessi.
Nel 2025, i fluidi di perforazione a base d'acqua hanno dominato il mercato con una quota di fatturato del 57.1%, grazie alla loro ampia accettazione da parte degli enti regolatori e alla loro idoneità per le perforazioni onshore ad alto volume. La loro posizione comprende sia i sistemi standard a base di bentonite, sia formulazioni di maggior valore con polimeri e nanoadditivi. Gli operatori che operano in pozzi orizzontali e a lungo raggio richiedono sempre più un controllo reologico e un'inibizione della formazione di scisti più efficaci di quanto le formulazioni di base possano offrire. I fluidi a base sintetica sono la tipologia in più rapida crescita, con una previsione di aumento del mercato dei fluidi di perforazione per questo segmento a un CAGR del 5.9% fino al 2031. La loro stabilità termica, il controllo della densità, la lubrificazione e le caratteristiche di scarico ne supportano l'utilizzo in pozzi offshore ad alta pressione e alta temperatura. I fluidi a base di olio mantengono la domanda nei giacimenti onshore maturi del Medio Oriente e dell'Asia centrale, dove le esigenze di stabilità del pozzo e lubrificazione possono prevalere sui requisiti di conformità aggiuntivi.
La categoria "altri" comprende sistemi pneumatici, a schiuma e aerati utilizzati in giacimenti esauriti e pozzi geotermici, dove le colonne di fango convenzionali potrebbero danneggiare la formazione. Chevron Phillips Chemical and Drilling Specialties ha lanciato NanoSlide nel novembre 2025, un lubrificante a base di grafene e Synfluid PAO che ha registrato un coefficiente di attrito inferiore a 0.05 nei test tribologici. Il prodotto è stato progettato per condizioni di perforazione a lungo raggio, ad alta pressione e ad alta temperatura. Ricerche pubblicate hanno inoltre dimostrato che i nanocompositi biodegradabili riducono lo spessore del pannello filtrante da 2.5 mm a 1.5 mm, diminuendo al contempo la perdita di filtrazione ad alta pressione. Questi sviluppi riducono alcune lacune tecniche tra i sistemi a base d'acqua e quelli sintetici. La scelta del fluido è quindi sempre più strettamente legata al costo totale del pozzo, ai tempi di perforazione, ai requisiti di smaltimento dei rifiuti e al rischio operativo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di applicazione: il volume onshore rimane maggiore, mentre la spesa offshore cresce più rapidamente.
Nel 2025, le trivellazioni onshore rappresentavano il 64.8% della quota di mercato dei fluidi di perforazione, grazie all'elevato numero di pozzi non convenzionali in cui i sistemi a base d'acqua sono comuni. Una maggiore efficienza di perforazione può limitare la crescita del volume di fluidi in questo segmento, poiché i pozzi orizzontali più lunghi, la maggiore velocità di penetrazione e il minor numero di deviazioni consentono la produzione con un numero inferiore di pozzi. Questo effetto è più evidente nelle aree di scisto mature, dove gli operatori si concentrano sulla disciplina del capitale. Si prevede che le trivellazioni offshore cresceranno a un CAGR del 6.1% fino al 2031, sostenute dai progetti in acque profonde con una maggiore spesa per fluidi per pozzo. I pozzi offshore richiedono sistemi in grado di gestire contemporaneamente la pressione del pozzo, le condizioni termiche e i requisiti di scarico. Nel maggio 2026, Equinor ha esercitato opzioni per un valore di 8.3 miliardi di NOK, pari a 800 milioni di dollari, per servizi integrati di perforazione e gestione dei pozzi che coinvolgono Baker Hughes, Halliburton e SLB su oltre 22 piattaforme e unità mobili sulla piattaforma continentale norvegese.
L'approvvigionamento offshore privilegia sempre più i fornitori integrati in grado di offrire insieme servizi di chimica dei fluidi, gestione dei rifiuti, monitoraggio digitale e supporto alla costruzione dei pozzi. Questo rende i fanghi di perforazione a base di petrolio meno adatti a molti programmi in acque profonde. Nell'agosto 2026, Halliburton ha ricevuto da bp un contratto integrato di perforazione e valutazione per il giacimento di Bumerangue in acque profonde del Brasile. Il lavoro si avvale dell'automazione LOGIX e delle operazioni a distanza per migliorare l'efficienza esecutiva e ridurre la complessità operativa. Gli impegni in acque profonde sono inoltre meno esposti alle variazioni a breve termine del numero di piattaforme di perforazione dopo l'approvazione dei progetti. Ciò favorisce periodi contrattuali più lunghi e un approccio di gestione dei servizi per la spesa relativa ai fluidi. Il mercato dei fluidi di perforazione trae vantaggio quando i fornitori sono in grado di dimostrare i risultati operativi, non solo il volume di prodotto consegnato.
Analisi geografica
Nel 2025, il Nord America deteneva il 37.7% della quota di mercato dei fluidi di perforazione, grazie all'attività nei giacimenti di scisto di Permian, Eagle Ford e Bakken, ai progetti nel Golfo del Messico e alle operazioni nel Canada occidentale. La regione rimane un centro globale per l'efficienza della perforazione orizzontale. I prezzi del petrolio più bassi e la riduzione del numero di piattaforme di perforazione stanno rallentando l'attività statunitense nel breve termine, sebbene la continua crescita del Permiano compensi in parte i cali nelle aree convenzionali e offshore. Lo sviluppo delle attività in acque profonde nel Golfo del Messico fornisce una base di domanda più stabile per i sistemi a base d'acqua sintetici e avanzati. L'utilizzo della perforazione a piattaforma in Canada nei giacimenti di Montney e Duvernay sostiene la domanda di fluidi a base d'acqua progettati per formazioni ricche di montmorillonite.
L'Europa contribuisce in misura minore al mercato dei fluidi di perforazione, ma comprende alcune delle applicazioni offshore più esigenti. Le opzioni contrattuali di Equinor per il 2026 sulla piattaforma continentale norvegese dimostrano che i fluidi di perforazione e completamento rimangono parte integrante dei programmi di manutenzione dei pozzi a lungo termine. Gli operatori del Mare del Nord devono rispettare i requisiti di scarico OSPAR, che richiedono sistemi sintetici ad alte prestazioni in grado di soddisfare sia le esigenze di alta pressione che di biodegradabilità. Polonia, Russia e Regno Unito contribuiscono alla domanda regionale attraverso lavori onshore convenzionali, progetti maturi nel Mare del Nord e attività di workover. I progetti russi generano una domanda di volume, mentre i vincoli geopolitici limitano l'accesso ad alcune tecnologie avanzate.
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un mercato dei fluidi di perforazione che dovrebbe espandersi a un CAGR del 6.3% fino al 2031. L'attività cinese nel Mar Cinese Meridionale, i blocchi in acque profonde dell'India e i programmi di licenza in Indonesia, Vietnam, Brunei e Australia supportano questa espansione. La Cina rappresenta il 43% del consumo regionale di fluidi, mentre i sistemi a base d'acqua rappresentano il 67% della domanda regionale e le formulazioni sintetiche sono cresciute del 18% nel 2024 con l'aumento dell'attività in acque profonde nel Sud-est asiatico. Il Sud America è guidato dai lavori nel pre-sale in Brasile e dallo sviluppo di Vaca Muerta in Argentina, che richiedono formulazioni offshore a basso impatto e fluidi inibitori per lunghe sezioni di scisto. Il Medio Oriente supporta elevati volumi di fango convenzionale in Arabia Saudita, Emirati Arabi Uniti e Iraq, mentre l'offshore dell'Africa occidentale sta sviluppando la domanda di sistemi con specifiche più elevate in Nigeria, Algeria ed Egitto.
Panorama competitivo
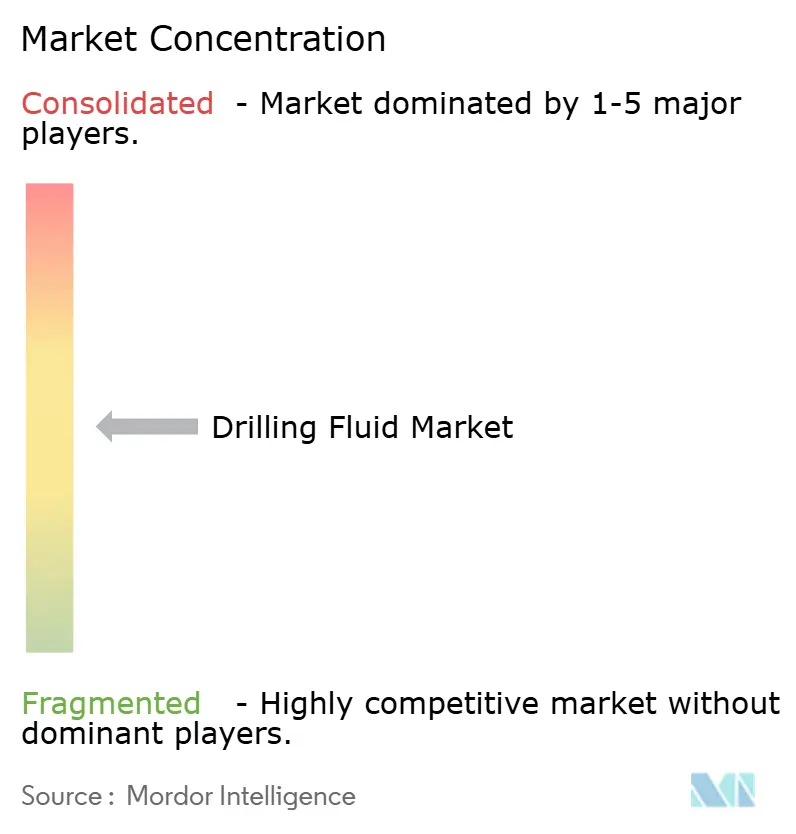
Il mercato dei fluidi di perforazione presenta una concentrazione da moderata ad alta nel segmento premium e rimane frammentato nella fornitura di fluidi standard. Nel 2025, MI SWACO di SLB, Halliburton e Baker Hughes detenevano complessivamente la maggior parte del fatturato. I fornitori regionali mantengono un margine significativo nelle applicazioni a basso costo. Queste aziende utilizzano le piattaforme BaraLogix, OPTIDRILL e Leucipa per combinare i servizi relativi ai fluidi con il monitoraggio, la modellazione e gli impegni sulle prestazioni. Il loro vantaggio si basa sull'integrazione dei dati di fornitura e operativi, oltre che sulla formulazione dei fluidi. Ciò comporta costi di cambio fornitore per gli operatori che utilizzano contratti pluriennali e integrati per i servizi di pozzo.
CES Energy Solutions e Newpark competono attraverso le catene di approvvigionamento locali, la logistica di bacino e i contratti legati alle prestazioni di perforazione o ai tempi improduttivi. Newpark ha commissionato un impianto di fanghi liquidi nel bacino Permiano durante il primo trimestre del 2026, ha ampliato la sua presenza con un centro tecnico ad Al Khobar, in Arabia Saudita, e ha pianificato un impianto coperto all'avanguardia a Viggiano, in Italia, per il progetto Neptun Deep. Queste mosse avvicinano la capacità di miscelazione e le competenze tecniche alle aree di progetto attive. I brevetti di Baker Hughes di marzo e aprile 2026 riguardano l'alcalinità autoregolante e i sistemi di emulsione inversa a bassa densità per condizioni di pozzo difficili. Queste azioni dimostrano la continua competizione sia nella progettazione delle formulazioni che nell'erogazione di servizi integrati.
Fornitori più piccoli come Gumpro Drilling Fluids, Q'Max Solutions e Scomi Energy Services operano laddove l'approvvigionamento locale e le normative nazionali sugli appalti delle compagnie petrolifere favoriscono la capacità produttiva nazionale. Questi fornitori riescono ad aggiudicarsi commesse grazie alla produzione locale, alla vicinanza ai bacini e a un'assistenza clienti specializzata. I principali fornitori rispondono con joint venture locali, licenze tecniche e accordi di co-sviluppo con enti statali. Il settore dei fluidi di perforazione comprende quindi sia una competizione tecnologica globale sia una competizione regionale nella catena di approvvigionamento. Gli obblighi di localizzazione in Indonesia, Brunei, India, Arabia Saudita, Emirati Arabi Uniti, Brasile, Guyana e Nigeria aumentano il valore della capacità di miscelazione e assistenza a livello locale. Il mercato dei fluidi di perforazione rimane aperto a nuovi operatori regionali, ma i progetti complessi in acque profonde privilegiano i fornitori integrati già affermati.
Leader del settore dei fluidi di perforazione
Schlumberger Limited
Halliburton Company
Azienda Baker Hughes
Weatherford International plc
Risorse Newpark Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Halliburton si è aggiudicata da bp un contratto integrato di perforazione e valutazione per la prima campagna nel giacimento di Bumerangue, al largo delle coste del Brasile. Il contratto comprende una suite completa di servizi di perforazione e valutazione, con l'automazione LOGIX™ e le operazioni a distanza implementate per ottimizzare la valutazione del giacimento e ridurre la complessità operativa attraverso il consolidamento di servizi multipli in una scoperta di punta in acque profonde.
- Maggio 2026: Baker Hughes ha esteso il suo contratto integrato di costruzione di pozzi con Petrobras nel bacino di Santos in Brasile, ampliando la portata di un accordo di servizi annunciato per la prima volta all'inizio del 2024. L'estensione prevede l'impiego del sistema di perforazione rotativa direzionale AutoTrak™, delle punte di perforazione a lunga durata Dynamus e di una gamma completa di servizi di fluidi, cementazione, wireline e geoscienze per accelerare lo sviluppo delle risorse pre-salifere in uno degli ambienti di acque profonde tecnicamente più impegnativi al mondo.
- Gennaio 2026: l'EPA statunitense ha proposto una modifica al permesso generale NPDES GMG290000 per la piattaforma continentale esterna del Golfo del Messico, estendendo la scadenza per la conformità ai test di tossicità acuta degli effluenti totali (WET) per i fluidi di trattamento, completamento e manutenzione dei pozzi da maggio 2025 a maggio 2028, aggiungendo al contempo requisiti di segnalazione sulla durata dello scarico. La modifica definisce di fatto la tempistica di conformità per la prossima generazione di sistemi a fluidi a bassa tossicità che gli operatori offshore dovranno implementare per soddisfare gli standard WET a lungo termine nel Golfo del Messico.
- Aprile 2025: SLB ha avviato la fornitura di servizi integrati nell'ambito del contratto stipulato nel dicembre 2024 con Petrobras per i giacimenti offshore nei bacini di Campos, Santos ed Espírito Santo. Il contratto prevede la costruzione di oltre 100 pozzi in acque profonde su un massimo di 9 piattaforme di perforazione per acque ultra-profonde, utilizzando fluidi di perforazione e tecnologie di cementazione all'avanguardia, con priorità data ad attrezzature e servizi di provenienza locale, in linea con i requisiti di contenuto locale del Brasile.
Ambito del rapporto sul mercato globale dei fluidi di perforazione
I fluidi di perforazione, noti anche come fanghi di perforazione, sono liquidi appositamente formulati che circolano nel pozzo durante le operazioni di perforazione. Lubrificano e raffreddano la punta di perforazione, trasportano i detriti di roccia in superficie, controllano la pressione di formazione, stabilizzano il pozzo e impediscono ai fluidi di formazione di penetrarvi. I fluidi di perforazione sono generalmente costituiti da un fluido base (acqua, olio o fluido sintetico) combinato con additivi quali agenti appesantinti, viscosizzanti, materiali per il controllo della perdita di fluido, inibitori di scisti e lubrificanti.
Il mercato dei fluidi di perforazione è segmentato per tipologia, applicazione e area geografica. Per tipologia, il mercato è suddiviso in fluidi di perforazione a base d'acqua, a base d'olio, a base sintetica e altri. Per applicazione, il mercato è segmentato in perforazione onshore e offshore. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei fluidi di perforazione in 24 paesi all'interno delle regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| A base d'acqua |
| A base di olio |
| A base sintetica |
| Altro |
| a terra |
| al largo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Brunei | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Nigeria | |
| Algeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | A base d'acqua | |
| A base di olio | ||
| A base sintetica | ||
| Altro | ||
| Per Applicazione | a terra | |
| al largo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Brunei | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Nigeria | ||
| Algeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i fluidi di perforazione fino al 2031?
Si prevede che il settore crescerà a un tasso di crescita annuo composto (CAGR) del 5.62% dal 2026 al 2031, raggiungendo i 13.87 miliardi di dollari entro il 2031. La crescita è legata a pozzi offshore più complessi, formulazioni avanzate e contratti integrati di gestione dei fluidi. Le prospettive riflettono anche una maggiore spesa per pozzo laddove la geologia complessa richiede un controllo più rigoroso della densità, della filtrazione e della stabilità del pozzo. Inoltre, tengono conto delle perforazioni a lungo raggio e delle complesse operazioni di perforazione orizzontale in bacini di scisto e offshore.
Quale tipo di fluido di perforazione detiene la quota di mercato maggiore?
Nel 2025, i fluidi di perforazione a base d'acqua hanno rappresentato il 57.1% del fatturato, grazie al loro costo contenuto, all'accettazione da parte delle autorità di regolamentazione e all'ampio utilizzo nei pozzi onshore. Le versioni a base di polimeri e nanotecnologie sono inoltre adatte ad applicazioni più esigenti.
Quale applicazione sta crescendo più velocemente?
Si prevede che le trivellazioni offshore cresceranno a un tasso annuo composto del 6.1% fino al 2031. Le attività in acque profonde richiedono prestazioni affidabili dei fluidi ad alta pressione e temperatura e supportano servizi integrati che combinano chimica, monitoraggio e gestione dei rifiuti.
Quale regione sta registrando la crescita più rapida nella domanda di fluidi di perforazione?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.3% fino al 2031, sostenuta dalle attività offshore in Cina, India, Sud-est asiatico e Australia. I programmi cinesi nel Mar Cinese Meridionale e le attività di concessione di licenze regionali sono fondamentali per queste prospettive.
In che modo le normative ambientali influenzano la scelta dei fluidi?
Le normative sugli scarichi stanno aumentando la domanda di sistemi a base d'acqua a bassa tossicità e di sistemi sintetici conformi, soprattutto nel Golfo del Messico e nel Mare del Nord. Queste normative, inoltre, incrementano i costi di gestione dei detriti non conformi e favoriscono i sistemi fluidi progettati per soddisfare i requisiti di smaltimento.


