

Dimensioni e quota di mercato della doxorubicina
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.3 miliardo di dollari |
| Dimensione del mercato (2031) | 1.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.42% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
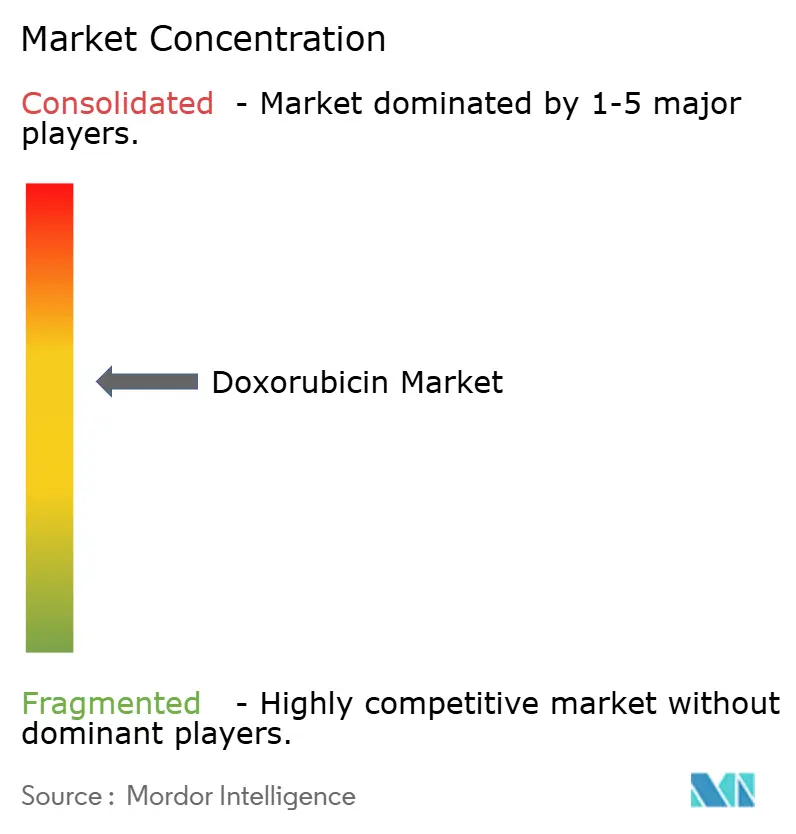
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della doxorubicina di Mordor Intelligence
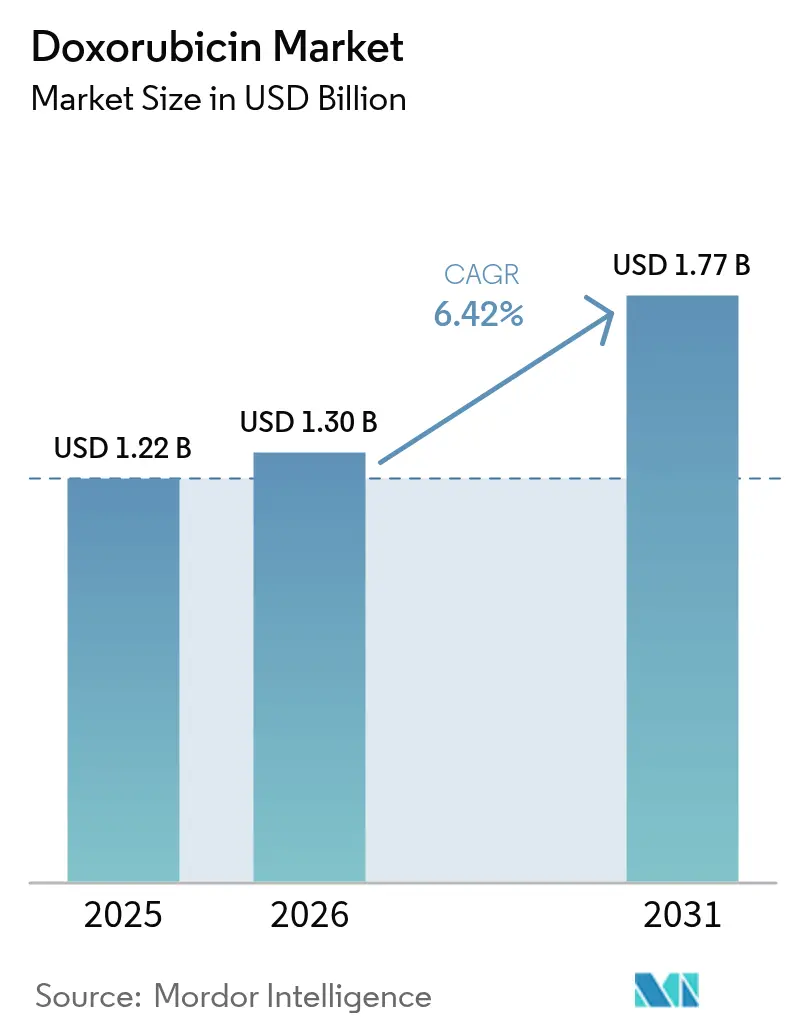
Si stima che il mercato della doxorubicina nel 2026 raggiungerà 1.3 miliardi di dollari, in crescita rispetto al valore di 1.22 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 1.77 miliardi di dollari, con un CAGR del 6.42% nel periodo 2026-2031. Solide evidenze cliniche mantengono l'agente al centro di molti protocolli oncologici e i continui progressi nella somministrazione liposomiale ne ampliano la finestra terapeutica. La prevalenza sostenuta del cancro, la maggiore disponibilità di farmaci generici e le innovazioni nelle formulazioni mirate stanno rafforzando la domanda, nonostante i farmaci biologici ad alto costo competano per le quote di mercato. Allo stesso tempo, i problemi di cardiotossicità, le norme più severe sulla gestione dei farmaci pericolosi e lo spostamento del flusso di lavoro verso modelli di farmacia specialistica ne frenano l'adozione a lungo termine.
Punti chiave del rapporto
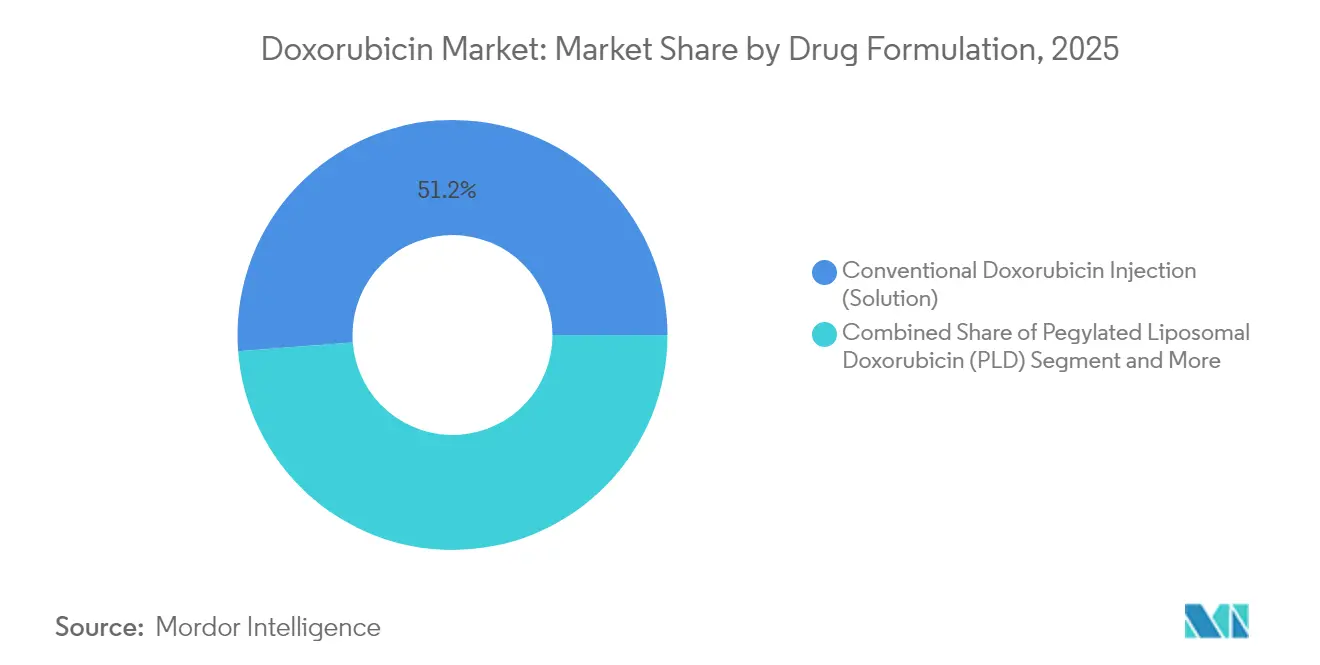
- In base alla formulazione del farmaco, l'iniezione convenzionale di doxorubicina ha guidato il 51.20% della quota di mercato della doxorubicina nel 2025, mentre la doxorubicina liposomiale pegilata è destinata a crescere a un CAGR del 7.34% entro il 2031.
- Per applicazione, nel 21.60 il cancro al seno rappresentava il 2025% del mercato della doxorubicina; il cancro alle ovaie sta avanzando a un CAGR dell'7.88% fino al 2031.
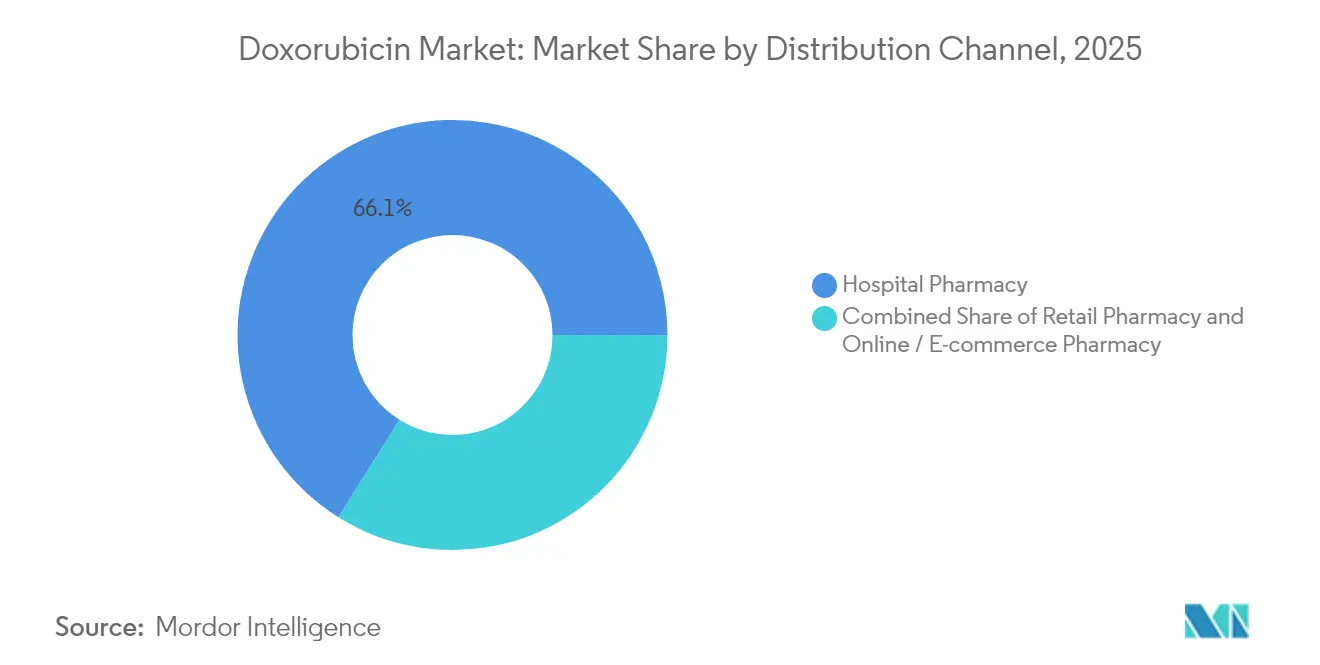
- In base al canale di distribuzione, nel 66.10 le farmacie ospedaliere detenevano una quota di fatturato del 2025%, mentre le farmacie online/e-commerce stanno crescendo a un CAGR del 8.72% entro il 2031.
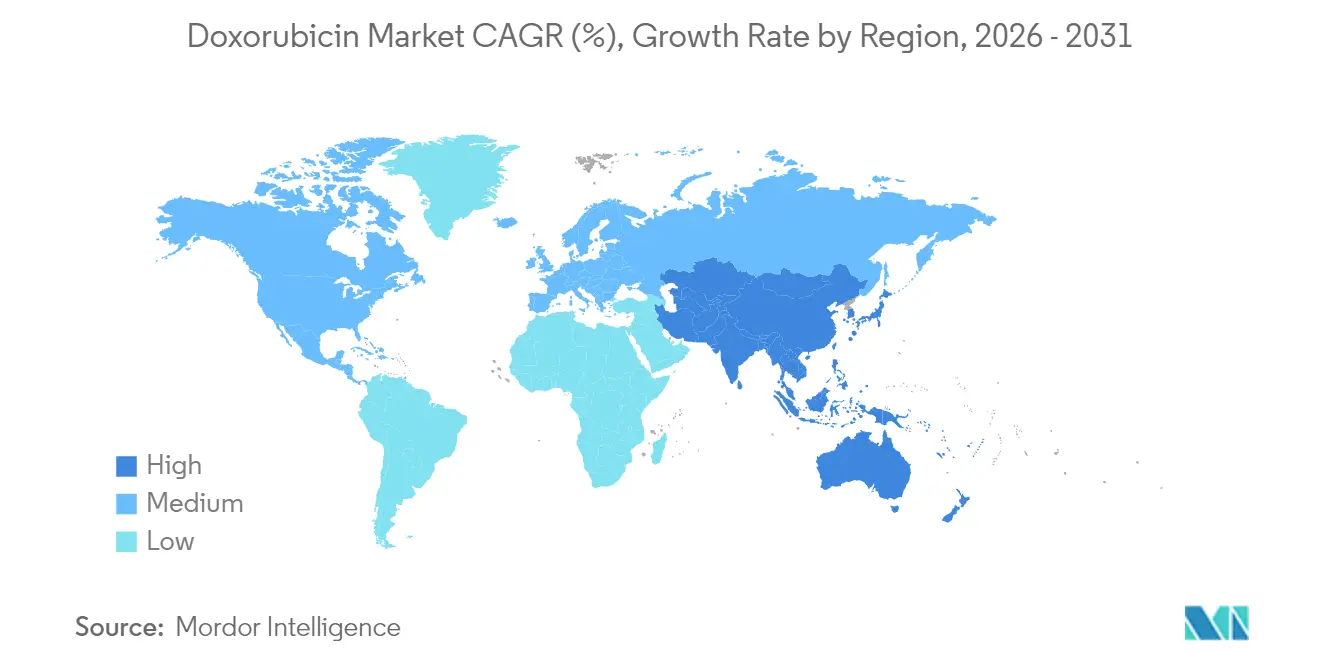
- In termini geografici, nel 47.55 il Nord America ha conquistato il 2025% del mercato della doxorubicina, mentre l'area Asia-Pacifico è quella in più rapida espansione, con un CAGR dell'8.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della doxorubicina
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’aumento del peso globale del cancro | + 2.1% | Globale, più elevato nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Opzioni generiche e liposomiali convenienti | + 1.8% | Mercati emergenti | A breve termine (≤ 2 anni) |
| Progressi nella somministrazione di liposomi e nanovettori | + 1.5% | Nord America ed Europa, in crescita nell'APAC | Medio termine (2-4 anni) |
| Programmi di espansione oncologica guidati dal governo | + 1.2% | APAC, MEA, Sud America | Medio termine (2-4 anni) |
| Utilizzo più ampio nei regimi di combinazione ematologica | + 0.9% | Mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento del peso globale del cancro sta portando all'aumento dei volumi di chemioterapia
L'aumento dell'incidenza mondiale del cancro sta spingendo verso un uso persistente di citotossici ad ampio spettro come la doxorubicina. Nonostante la proliferazione dei biologici di precisione, i medici continuano a fare affidamento sulle combinazioni antraciclina-taxano per i tumori al seno con alti punteggi di recidiva, dimostrando una sopravvivenza superiore rispetto alla monoterapia con taxani nei recenti dati di Fase 3 presentati al Simposio sul Cancro al Seno di San Antonio. La versatilità nelle indicazioni solide ed ematologiche amplia i volumi delle procedure, rafforzando il mercato della doxorubicina nonostante l'ingresso dei biologici premium.
Crescente disponibilità di doxorubicina generica e liposomiale a prezzi accessibili
L'intensificarsi della concorrenza dei farmaci generici sta ampliando l'accesso dei pazienti e esercitando pressione sui prezzi. Nuovi operatori come Lupin hanno introdotto l'iniezione di doxorubicina cloridrato liposomiale negli Stati Uniti nell'agosto 2024, ampliando la categoria dei farmaci liposomiali e catalizzando una maggiore adozione nei sistemi sanitari con budget limitati [1] Lupin, “Lupin Launches Doxorubicin Hydrochloride Liposome Injection in the United States,” lupin.com . Questo afflusso di alternative a prezzi inferiori supporta l'equità di trattamento in Asia-Pacifico e America Latina, stimolando ulteriormente la crescita del mercato della doxorubicina.
Progresso tecnologico nella somministrazione di liposomi e nanovettori
Formulazioni di doxorubicina liposomiale pegilata come Doxil/Caelyx replicano l'efficacia del farmaco convenzionale, riducendo al contempo significativamente la cardiotossicità e consentendo un dosaggio cumulativo più elevato per le coorti più fragili. La ricerca su nanoparticelle sensibili al pH e liposomi termosensibili promette un rilascio indotto dal tumore, migliorando la precisione terapeutica. Questi progressi accrescono la fiducia dei medici prescrittori e accrescono la differenziazione competitiva, accelerando la traiettoria del mercato della doxorubicina.
Programmi di espansione dell'assistenza oncologica guidati dal governo nei mercati emergenti
Le economie emergenti stanno dando priorità alla capacità oncologica. La realizzazione di infrastrutture e l'espansione assicurativa in India, Cina, Stati del Golfo e alcune parti dell'Africa stanno aumentando l'utilizzo della chemioterapia. La Cina da sola ha rappresentato il 60% dei nuovi studi clinici globali sugli anticoagulanti orali (ADC) nel 2023, a dimostrazione di un solido sostegno politico all'innovazione in ambito oncologico. Queste iniziative creano un terreno fertile per il mercato della doxorubicina, in particolare per le aziende che offrono formulazioni liposomiali differenziate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio cumulativo di cardiotossicità | -1.4% | Global | A lungo termine (≥ 4 anni) |
| Passaggio a terapie mirate e agenti IO | -1.7% | Nord America ed Europa | Medio termine (2-4 anni) |
| rigorosi standard per la gestione dei farmaci pericolosi | -0.8% | Mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di cardiotossicità cumulativa che richiede limiti di dose e monitoraggio rigorosi
La cardiomiopatia indotta da antracicline limita l'esposizione nel corso della vita, con limiti di dose cumulativa di 450-550 mg/m² stabiliti dalle linee guida. Sebbene il dexrazoxano offra una protezione parziale, non esiste nessun altro agente cardioprotettivo approvato dalla FDA, costringendo i medici a bilanciare efficacia e sicurezza cardiaca a lungo termine. Questa limitazione rallenta l'utilizzo di cicli ripetuti nel mercato della doxorubicina, stimolando l'innovazione in piattaforme di somministrazione più sicure.
Passaggio a terapie mirate e immuno-oncologici che sostituiscono le antracicline
Gli ADC ad alta efficacia come il trastuzumab deruxtecan hanno superato la chemioterapia convenzionale nel carcinoma mammario HER2-positivo, favorendo l'uso precoce delle antracicline nei mercati più ricchi. La modellazione dell'impatto di bilancio favorisce ancora la doxorubicina in molti sistemi pubblici, tuttavia la migrazione strategica dei pagatori verso regimi di precisione modera la curva di crescita del mercato della doxorubicina nel medio termine.
Analisi del segmento
Formulazione del farmaco: innovazioni liposomiali che ridefiniscono i paradigmi di trattamento
L'iniezione convenzionale ha mantenuto un contributo al fatturato del 51.20% del mercato della doxorubicina nel 2025, ancorato a decenni di familiarità clinica e prezzi competitivi dei farmaci generici. La doxorubicina liposomiale pegilata, pur rappresentando solo una frazione del volume precedente, si sta espandendo a un CAGR del 7.34% ed è fondamentale per ampliare le dimensioni del mercato della doxorubicina grazie alla ridotta tossicità cardiaca e al prolungamento del tempo di circolazione. Le approvazioni normative per vettori avanzati come Myocet e Celdoxome in Europa sottolineano un crescente consenso sul fatto che i vettori a base lipidica possano estendere in modo sicuro i limiti di dose cumulativa. La ricerca sui nanocarrier attivati dal pH e sui liposomi termosensibili rivela dati preclinici promettenti, suggerendo che lo sviluppo congiunto di trigger per ipertermia basati su dispositivi potrebbe differenziare strutturalmente i futuri entranti e aumentare l'intensità competitiva in questo segmento di formulazioni.
La stabilità continua dell'offerta di formulazioni in polvere liofilizzate protegge l'accesso al trattamento nelle regioni prive di catene del freddo sofisticate, in particolare in alcune zone dell'Africa e del Sud America rurale. La domanda in volumi, sebbene modesta, fornisce flussi di reddito durevoli ai produttori con portafogli orientati ai costi all'interno del più ampio mercato della doxorubicina.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il targeting di precisione amplia l'utilità terapeutica
Il tumore al seno ha rappresentato il 21.60% del fatturato totale del 2025, riflettendo le consolidate linee guida che abbinano antracicline e taxani per i profili ad alto rischio. I benefici in termini di sopravvivenza confermati al Simposio sul tumore al seno di San Antonio rafforzano il posizionamento in prima linea e ne rafforzano l'adozione nel segmento. Al contrario, il tumore ovarico è l'applicazione in più rapida crescita, con un CAGR del 7.88% fino al 2031, grazie ai progressi della doxorubicina liposomiale pegilata in contesti platino-resistenti. Il significativo interesse dei ricercatori per le combinazioni trabectedina-doxorubicina per il leiomiosarcoma, che ha migliorato la sopravvivenza mediana a 33 mesi in uno studio francese del 2024, illustra ulteriormente le sacche di crescita specifiche per malattia.
Nel frattempo, il sottosegmento del linfoma si sta ampliando con pola-R-CHP e regimi simili. L'inclusione nei protocolli di prima linea aumenta i cicli di infusione per paziente, incrementando così la quota di mercato della doxorubicina nei percorsi di cura ematologica. Mieloma multiplo, sarcoma di Kaposi, carcinoma vescicale e carcinoma gastrico insieme formano un bacino di ricavi a lungo termine che rimane sensibile ai cambiamenti delle linee guida e all'epidemiologia locale.
Per canale di distribuzione: il dominio degli ospedali sfidato dalla crescita delle farmacie online
Le farmacie ospedaliere controllavano il 66.10% del volume globale nel 2025 a causa dei requisiti per la preparazione sterile dei farmaci e l'infusione in loco. Ciononostante, il restringimento dei margini e l'attuazione da parte delle compagnie assicurative di mandati di white-bagging stanno spostando alcuni volumi ambulatoriali verso canali specializzati. Le farmacie online, con un tasso di crescita annuo composto (CAGR) del 8.72%, beneficiano di programmi di oncologia a distanza e di una logistica dell'ultimo miglio migliorata che ora supporta la consegna a catena del freddo, con tempi di consegna rapidi. Le farmacie al dettaglio continuano a ricoprire un ruolo rilevante nelle reti oncologiche di comunità in Nord America e in alcune parti d'Europa, sebbene la loro quota di mercato della doxorubicina si stia gradualmente erodendo, poiché l'integrazione verticale tra i grossisti consolida l'offerta sotto grandi entità specializzate di proprietà dei distributori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America si è confermato l'area geografica di riferimento, con il 47.55% del fatturato globale nel 2025. Le strutture di rimborso per i pazienti ricoverati, l'ampia copertura assicurativa e l'adozione precoce di sistemi di somministrazione cardioprotettivi salvaguardano i volumi. I contratti basati sul valore che vincolano i pagamenti alla sopravvivenza libera da progressione potrebbero modificare il margine di manovra sui prezzi, ma è probabile che il passaggio alle varianti liposomiali sostenga una crescita stabile in dollari per il mercato regionale della doxorubicina.
L'area Asia-Pacifico è destinata a essere il principale motore di accelerazione, con un tasso di crescita annuo composto (CAGR) dell'8.05% fino al 2031. La crescente penetrazione diagnostica, la crescita dei pool assicurativi privati in Cina e India e gli incentivi governativi per la produzione locale sostengono una domanda robusta. L'espansione di Sun Pharmaceutical Industries nel settore oncologico attraverso acquisizioni come l'accordo da 355 milioni di dollari con Checkpoint Therapeutics dimostra la volontà degli operatori locali di scalare la scala dell'innovazione. Si prevede che la produzione locale, unitamente all'accelerazione normativa, ridurrà il time-to-market per le nuove formulazioni e consoliderà i fornitori regionali all'interno del mercato della doxorubicina.
L'Europa beneficia di un sofisticato sistema di rimborso, ma si trova ad affrontare vincoli di bilancio che favoriscono i farmaci generici. Le approvazioni dell'EMA per diverse opzioni liposomiali diversificano la scelta dei medici, ma sottopongono i prezzi alle pressioni delle gare d'appalto nazionali. Il Sud America possiede un potenziale latente, in particolare il Brasile, dove l'espansione degli ospedali oncologici e l'adozione dei biosimilari ampliano il numero di pazienti. Il miglioramento delle capacità di riempimento e finitura interne potrebbe ridurre la dipendenza dalle importazioni e stimolare segmenti localizzati del mercato della doxorubicina.
Panorama normativo
La regolamentazione della doxorubicina continua a essere influenzata dalle approvazioni ANDA per i farmaci generici negli Stati Uniti, dalla supervisione del ciclo di vita dei prodotti liposomiali e dalla crescente attenzione alla resilienza della catena di approvvigionamento. Le approvazioni della FDA per ulteriori fornitori, come Qilu Pharmaceutical Hainan (ANDA 219881, febbraio 2026) per il cloridrato di doxorubicina e Alembic (ANDA 219199, giugno 2025) per la doxorubicina liposomiale, ampliano l'insieme delle fonti regolamentate che riforniscono i reparti di oncologia ospedaliera per la preparazione e l'infusione di farmaci.
In Europa, l'EMA mantiene la valutazione specifica del prodotto e la documentazione post-autorizzazione per le opzioni di doxorubicina liposomiale pegilata (ad esempio, gli aggiornamenti EPAR di Zolsketil), mentre la continuità dell'autorizzazione all'immissione in commercio può essere influenzata da disposizioni amministrative come la clausola di scadenza dell'UE, evidenziata dalla scadenza, nel settembre 2025, dell'autorizzazione per Celdoxome liposomiale pegilato di Baxter Holding BV. Negli Stati Uniti, il Proclama Presidenziale 11020 (aprile 2026) ha introdotto i dazi doganali previsti dalla Sezione 232 sulle importazioni di farmaci brevettati, escludendo all'epoca i generici e i biosimilari, rafforzando una distinzione a breve termine nella politica commerciale tra i prodotti oncologici brevettati e i citotossici generici ampiamente utilizzati come la doxorubicina.
Panorama competitivo
Il mercato della doxorubicina è moderatamente concentrato. Doxil di Janssen garantisce la riconoscibilità del marchio, ma la scadenza dei brevetti e gli accordi di licenza regionali hanno portato all'ingresso di una schiera di concorrenti comparabilmente bioequivalenti. Il lancio liposomiale di Lupin nel 2024 evidenzia l'intensificarsi della rivalità nella nicchia di mercato dei carrier premium. I cinque lanci di farmaci iniettabili di Baxter International nel dicembre 2024 illustrano una raffica di attività nella pipeline rivolta ai prontuari ospedalieri. Colossi generici come Teva, Hikma e Accord stanno consolidando le economie di scala nelle linee di farmaci iniettabili convenzionali, sfruttando reti di distribuzione capillari per difendere le quote di volume.
Un'opportunità di mercato inesplorata risiede nelle co-terapie cardioprotettive. L'attuale dipendenza dal dexrazoxano lascia un'esigenza insoddisfatta che le startup biotecnologiche stanno attivamente perseguendo. Analogamente, le aziende che sperimentano vettori termosensibili che si abbinano a dispositivi a ultrasuoni focalizzati potrebbero ridefinire le future strategie di differenziazione nel mercato della doxorubicina.
Leader del settore della doxorubicina
Pfizer Inc.
Sun Pharmaceutical Industries Ltd
Johnson & Johnson (Janssen)
Baxter International Inc.
Teva Industrie Farmaceutiche Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Sun Pharmaceutical Industries ha avviato un richiamo volontario a livello nazionale negli Stati Uniti per un lotto di iniezione liposomiale di doxorubicina cloridrato (50 mg/25 mL) dopo il rilevamento di particelle di vetro. L'azione evidenzia come il controllo delle particelle e le prestazioni di chiusura dei contenitori possano influire rapidamente sulla disponibilità di farmaci oncologici iniettabili liposomiali e aumenta il controllo sulla produzione sterile e sui controlli di confezionamento da parte dei fornitori.
- Marzo 2026: i ricercatori dell'Università di Turku hanno pubblicato un approccio di produzione biosintetica della doxorubicina, riportando un aumento del rendimento del 180% grazie all'ottimizzazione del partner redox e alla proteina spugna molecolare DnrV. Il lavoro supporta percorsi di produzione alternativi e scalabili che mirano a superare i colli di bottiglia di lunga data nella produzione di agenti citotossici complessi con una qualità costante.
- Agosto 2024: Lupin ha lanciato negli Stati Uniti l'iniezione di doxorubicina cloridrato liposomiale. L'ingresso sul mercato ha ampliato il panorama competitivo della doxorubicina liposomiale e ha offerto un'ulteriore opzione per le reti ospedaliere e oncologiche alla ricerca di alternative alle formulazioni pegilate o convenzionali attualmente disponibili.
Ambito e metodologia
Secondo quanto riportato nel documento, la doxorubicina è un farmaco chemioterapico utilizzato per il trattamento del cancro. Viene commercializzata con i marchi Adriamycin e Rubex ed è indicata per diverse tipologie di tumore, tra cui quello al seno, alla vescica, il sarcoma di Kaposi, il linfoma e la leucemia linfoblastica acuta. Il mercato della doxorubicina è segmentato per formulazione del farmaco, applicazione, canale di distribuzione e area geografica. Il documento include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi a livello globale , con i valori espressi in milioni di dollari USA per i segmenti sopra menzionati.
| Iniezione di doxorubicina convenzionale (soluzione) |
| Polvere liofilizzata per ricostituzione |
| Doxorubicina liposomiale pegilata (PLD) |
| Doxorubicina liposomiale non pegilata |
| Cancro al seno |
| Tumore ovarico |
| Leucemia |
| Linfoma |
| Cancro alla vescica |
| Sarcoma di Kaposi |
| Mieloma multiplo |
| Tumore gastrico |
| Farmacia ospedaliera |
| Farmacia al dettaglio |
| Farmacia online / e-commerce |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Dalla formulazione del farmaco | Iniezione di doxorubicina convenzionale (soluzione) | |
| Polvere liofilizzata per ricostituzione | ||
| Doxorubicina liposomiale pegilata (PLD) | ||
| Doxorubicina liposomiale non pegilata | ||
| Per applicazione (tipo di cancro) | Cancro al seno | |
| Tumore ovarico | ||
| Leucemia | ||
| Linfoma | ||
| Cancro alla vescica | ||
| Sarcoma di Kaposi | ||
| Mieloma multiplo | ||
| Tumore gastrico | ||
| Per canale di distribuzione | Farmacia ospedaliera | |
| Farmacia al dettaglio | ||
| Farmacia online / e-commerce | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della doxorubicina?
Il mercato della doxorubicina valeva 1.3 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.42%.
Quale formulazione di farmaco sta crescendo più velocemente?
La doxorubicina liposomiale pegilata è la formulazione in più rapida espansione, con un CAGR previsto del 7.34% entro il 2031 grazie alla minore cardiotossicità e al targeting tumorale migliorato.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
L'espansione delle infrastrutture per l'assistenza oncologica, l'aumento dei tassi di diagnosi e una maggiore disponibilità di farmaci generici determinano un CAGR dell'8.05% per il mercato della doxorubicina nella regione.
In che modo la cardiotossicità influisce sull'uso della doxorubicina?
Le dosi per tutta la vita sono limitate a 450-550 mg/m² a causa del rischio cumulativo di danni cardiaci, richiedendo il monitoraggio cardiaco e incoraggiando l'adozione di vettori liposomiali più sicuri e di coadiuvanti cardioprotettivi.
Quali pressioni concorrenziali deve affrontare il mercato della doxorubicina?
I farmaci biologici mirati e gli anticoagulanti orali (ADC) conquistano sempre più quote nei mercati sviluppati, mentre le rigide norme sulla gestione dei farmaci pericolosi aumentano i costi della catena di approvvigionamento. Ciononostante, la concorrenza dei generici e l'innovazione liposomiale mantengono la doxorubicina rilevante in molti protocolli.
Quale canale di distribuzione sta crescendo più rapidamente per la doxorubicina?
I canali online e delle farmacie elettroniche si stanno espandendo a un CAGR del 8.72%, supportati da programmi oncologici a distanza e da una logistica della catena del freddo migliorata che consente l'assistenza domiciliare.


