

Dimensioni e quota di mercato dei topper per cibo per cani
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.05 miliardo di dollari |
| Dimensione del mercato (2031) | 10.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.50% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
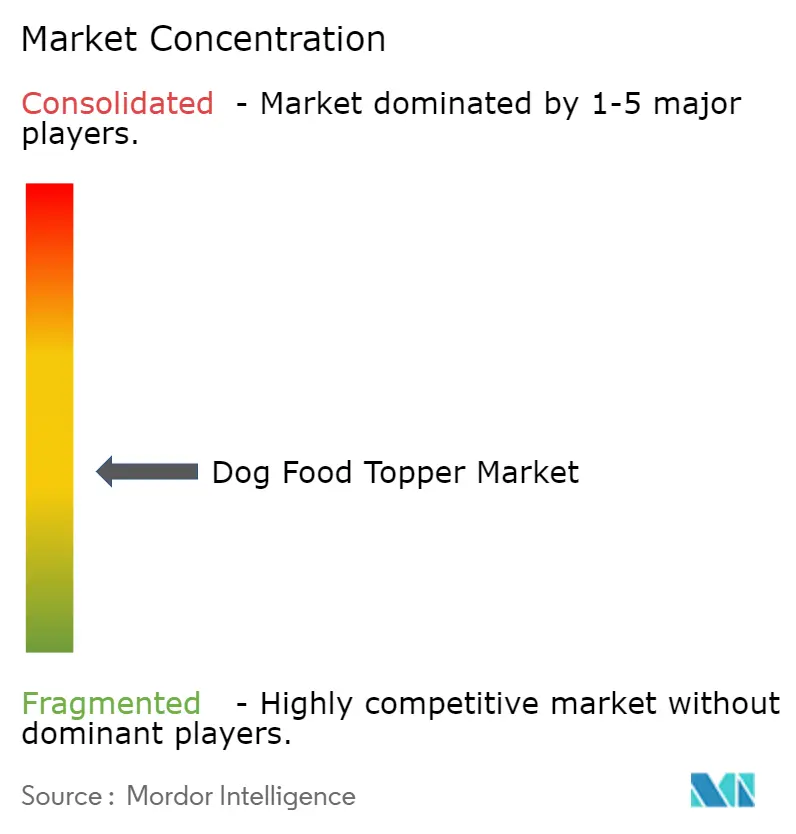
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei topper per cibo per cani di Mordor Intelligence
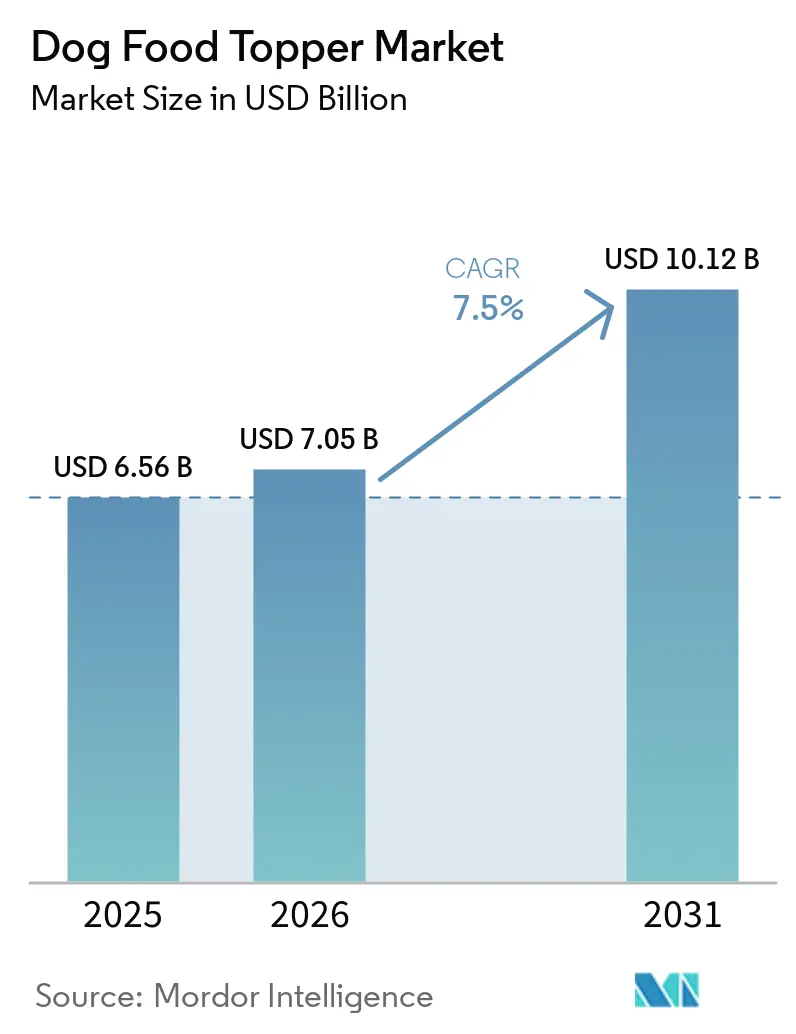
Il mercato degli integratori per alimenti per cani aveva un valore di 6.56 miliardi di dollari nel 2025 e si stima che crescerà da 7.05 miliardi di dollari nel 2026 a 10.12 miliardi di dollari entro il 2031, con un CAGR del 7.5% durante il periodo di previsione (2026-2031). I proprietari di animali domestici aggiungono sempre più spesso ingredienti funzionali alle crocchette tradizionali anziché sostituire interi pasti, consentendo la personalizzazione senza alterare le abitudini alimentari consolidate. Sebbene i formati secchi e liofilizzati continuino a dominare, la crescente preferenza per gli integratori liquidi e freschi evidenzia l'importanza della freschezza percepita rispetto alla praticità della conservazione. L'innovazione degli ingredienti si sta espandendo oltre le carni tradizionali per includere insetti e postbiotici derivati dalla fermentazione, combinando sostenibilità e benefici nutrizionali. Inoltre, abbonamenti digitali, social commerce e strumenti nutrizionali basati sull'intelligenza artificiale stanno influenzando le strategie dei marchi. Tuttavia, la frammentazione delle normative e gli elevati costi della logistica della catena del freddo stanno moderando il ritmo di crescita del mercato.
Punti chiave del rapporto
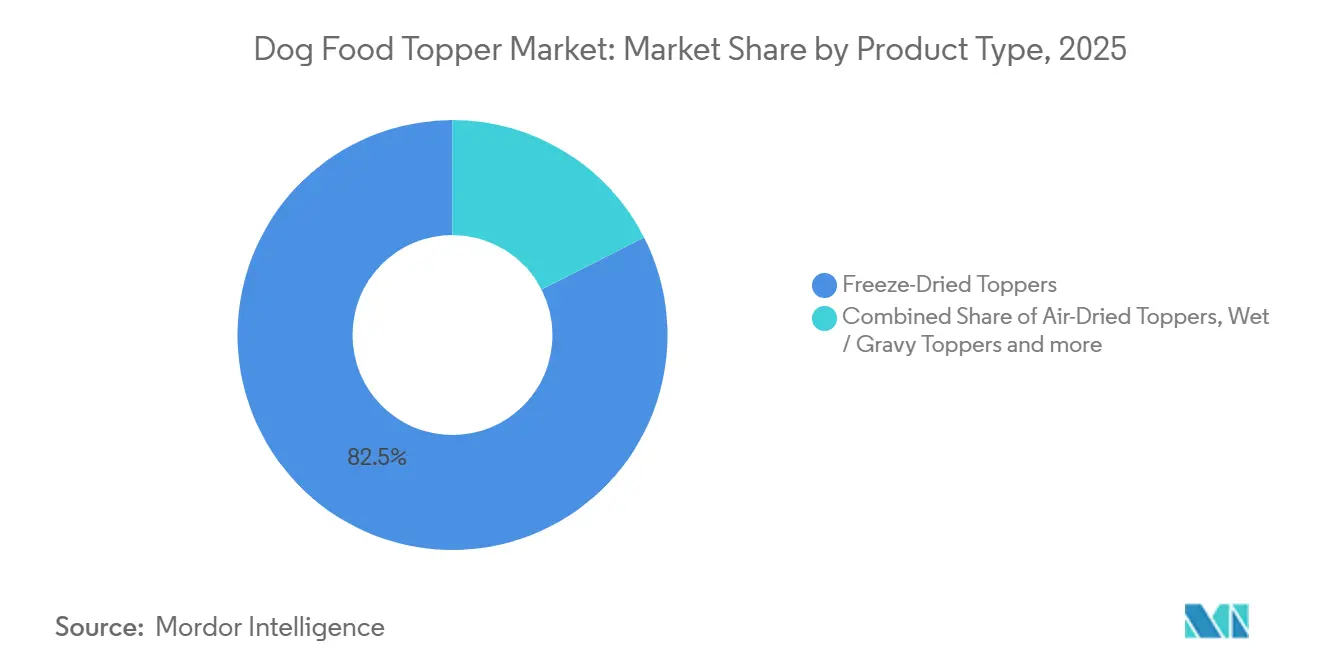
- Per tipologia di prodotto, i condimenti liofilizzati rappresentavano la quota di mercato maggiore, pari all'82.5% nel 2025, e si prevede che il mercato registrerà la crescita più rapida, con un CAGR del 12.0% dal 2026 al 2031.
- In base alla fonte degli ingredienti, le proteine di origine animale hanno dominato il mercato con una quota maggiore del 71.0% nel 2025, mentre si prevede che il mercato delle proteine di origine animale crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 14.5%, dal 2026 al 2031.
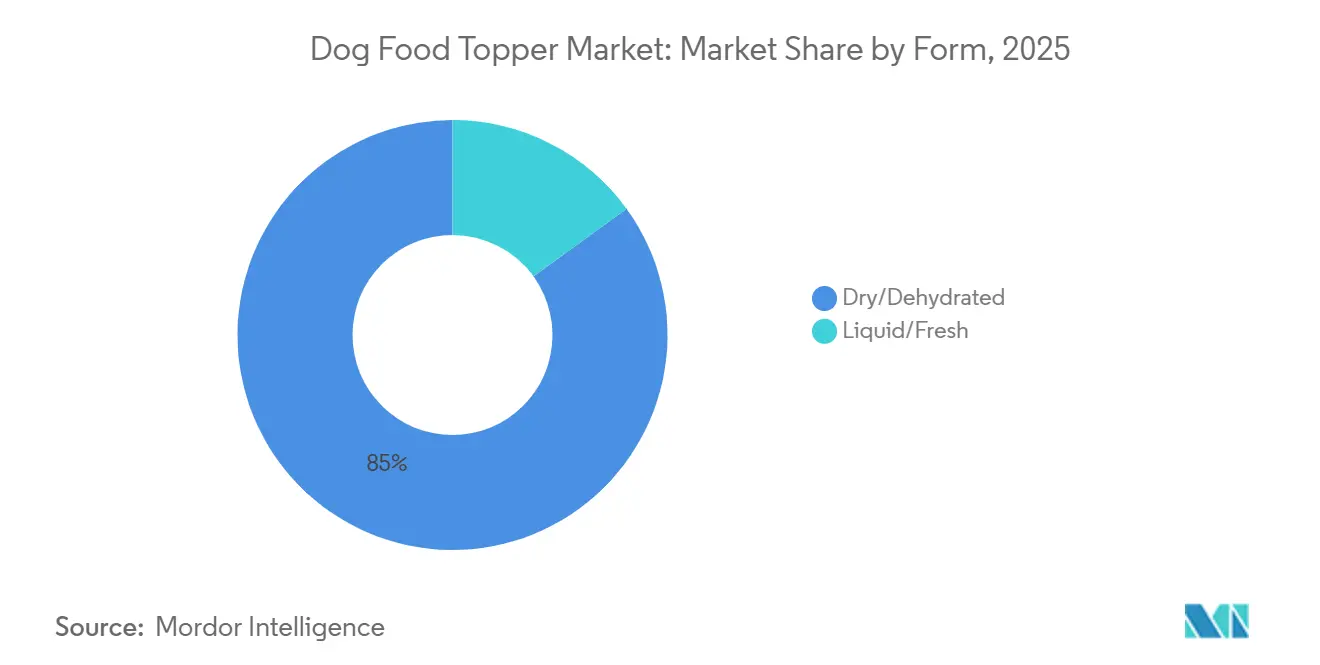
- Per tipologia, nel 2025 la forma secca/disidratata deteneva la quota di mercato maggiore, pari all'85%, degli additivi per cibo per cani. Si prevede che il mercato della forma liquida/fresca crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 10.3%, dal 2026 al 2031.
- Per canale di distribuzione, i negozi specializzati in prodotti per animali domestici rappresentavano la quota maggiore del mercato degli additivi per alimenti per cani, pari al 23.9% nel 2025. Si prevede che il mercato della vendita al dettaglio online e diretta al consumatore crescerà al tasso di crescita annuale composto (CAGR) più rapido, pari al 18.0%, dal 2026 al 2031.
- In base alla taglia del cane, le razze di piccola taglia rappresentavano la quota maggiore del mercato degli additivi per alimenti per cani, pari al 42.0% nel 2025, e si prevede che il mercato crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 9.0%, dal 2026 al 2031.
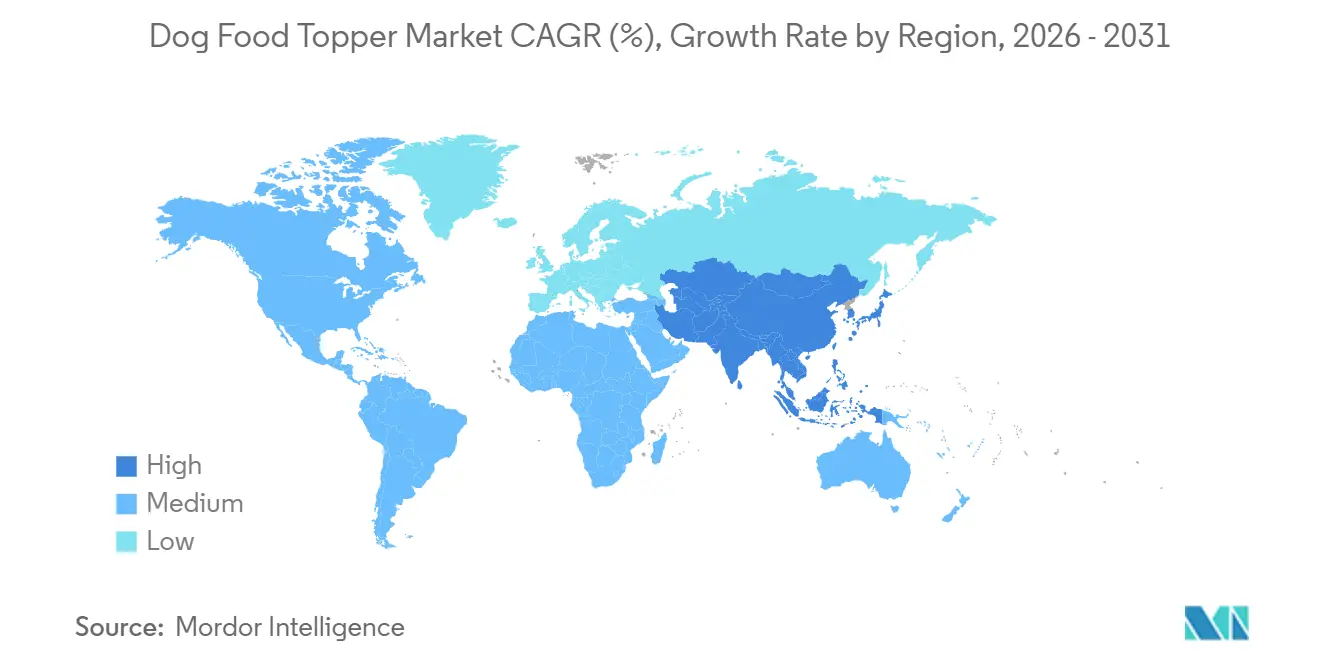
- Dal punto di vista geografico, il Nord America ha dominato il mercato con una quota del 38.0% nel settore degli additivi per alimenti per cani nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari all'11%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei condimenti per alimenti per cani
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premiumizzazione delle diete per animali domestici | + 1.8% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dei formati liofilizzati e ispirati alla cucina crudista. | + 1.5% | Centri urbani del Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| L'aumento dell'obesità negli animali domestici spinge verso i top funzionali | + 1.2% | Nord America e Europa | Medio termine (2-4 anni) |
| Adozione crescente di modelli di abbonamento direct-to-consumer | + 1.4% | Globale, con presenza principale in Nord America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Algoritmi di nutrizione personalizzata basati sull'intelligenza artificiale | + 0.9% | Adozione in Nord America, Europa e nelle prime fasi nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Integratori postbiotici derivati dalla fermentazione per la salute intestinale | + 0.7% | Slancio normativo a livello globale in Nord America ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Premiumizzazione delle diete per animali domestici
I proprietari di animali domestici stanno destinando maggiori risorse a integratori alimentari premium per cani che privilegiano ingredienti di qualità alimentare umana, trasparenza e benefici funzionali per la salute, spinti dalla crescente tendenza all'umanizzazione degli animali domestici. I Millennials e la Generazione Z rappresentano insieme circa il 57% dei proprietari di animali domestici, svolgendo un ruolo significativo nel guidare la domanda di prodotti nutrizionali per animali domestici di alta qualità e specializzati. [1] Fonte: American Pet Products Association (APPA), Pet Ownership Statistics; Pet Age, Gen Z and Millennial Pet Ownership Trends, petage.com . I marchi si stanno concentrando su aspetti come la provenienza del prodotto, gli imballaggi riciclabili e l'inclusione visibile degli ingredienti per migliorare l'esperienza alimentare. La disponibilità a pagare un prezzo più alto deriva dalla percezione di personalizzazione pur mantenendo i prodotti base a base di crocchette. La crescita è più rapida in Nord America ed Europa, con una tendenza in aumento nella regione Asia-Pacifico, poiché i consumatori urbani adottano abitudini ispirate al cibo umano di alta qualità.
Aumento dei formati liofilizzati e di ispirazione cruda
Gli integratori liofilizzati per alimenti per cani sono passati da prodotti di nicchia a ingredienti di largo consumo, offrendo un'alimentazione simile a quella degli alimenti crudi senza la necessità di refrigerazione. Questi integratori sono apprezzati dai proprietari di animali domestici per la loro capacità di conservare i nutrienti e offrire una varietà di consistenze, incoraggiando così gli acquisti ripetuti. Inoltre, le opzioni ibride essiccate all'aria stanno guadagnando terreno, in quanto contribuiscono a ridurre i costi energetici durante la produzione. La crescente disponibilità di questi formati nei grandi supermercati evidenzia la loro crescente accettazione da parte dei consumatori. Questa tendenza sta contribuendo in modo significativo all'espansione del mercato degli integratori per alimenti per cani, poiché sempre più proprietari di animali domestici cercano soluzioni pratiche e nutrienti per arricchire i pasti dei loro amici a quattro zampe.
L'aumento dell'obesità negli animali domestici spinge verso i topper funzionali
La crescente prevalenza dell'obesità negli animali domestici sta alimentando la domanda di integratori alimentari funzionali contenenti ingredienti come glucosamina, acidi grassi omega-3 e fibre, utili per la gestione del peso e la salute delle articolazioni. Secondo l'Associazione per la Prevenzione dell'Obesità negli Animali Domestici, nel 2022 circa il 59% dei cani negli Stati Uniti era classificato come sovrappeso o obeso, a sottolineare la gravità del problema e la necessità di soluzioni nutrizionali specifiche. I veterinari raccomandano spesso gli integratori alimentari funzionali come metodo efficace per migliorare la qualità della dieta senza alterare l'alimento principale, consentendo un controllo delle porzioni e ulteriori benefici per la salute.
Adozione crescente di modelli di abbonamento direct-to-consumer
Le vendite online dirette offrono entrate ricorrenti, analisi dettagliate dei dati e margini di profitto migliorati per i marchi emergenti. Il mercato globale degli alimenti per animali domestici con vendita diretta al consumatore è alimentato dalla crescente domanda di praticità, personalizzazione e opzioni di cibo per animali di alta qualità. I modelli in abbonamento sono particolarmente adatti per i condimenti liofilizzati o in polvere, leggeri e convenienti da spedire. Questi prodotti non solo riducono le spese di spedizione, ma sono anche in linea con le preferenze dei proprietari di animali domestici che cercano soluzioni di alimentazione pratiche e nutrienti per i loro animali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzo del mangime premium rispetto al mangime tradizionale | -1.1% | A livello globale, la massima sensibilità ai prezzi si riscontra nei mercati emergenti. | A breve termine (≤ 2 anni) |
| Incertezza normativa sui nuovi ingredienti | -0.8% | Europa, Asia-Pacifico, mercati selezionati del Sud America | Medio termine (2-4 anni) |
| Costo della catena del freddo per guarnizioni fresche/liquide | -0.6% | Lacune infrastrutturali globali in Asia-Pacifico e Africa | Medio termine (2-4 anni) |
| Dati limitati sulla palatabilità delle proteine degli insetti | -0.5% | A livello globale, la resistenza più forte si registra in Nord America e in Europa. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi delle crocchette premium rispetto a quelle convenzionali
La disparità di prezzo tra i condimenti premium per alimenti per cani e le crocchette convenzionali rimane un limite significativo nel mercato dei condimenti per alimenti per cani. I condimenti sono spesso considerevolmente più costosi delle tradizionali crocchette secche, limitando sia la prova che gli acquisti ripetuti tra le famiglie attente al budget. Secondo l'American Pet Products Association, la spesa per alimenti per animali domestici negli Stati Uniti ha superato i 64 miliardi di dollari nel 2023, ma una parte consistente di questa spesa è ancora destinata agli alimenti secchi convenzionali a causa della loro convenienza [2] Fonte: American Pet Products Association (APPA), “US Pet Industry Reaches $147 Billion in Sales in 2023,” americanpetproducts.org . Sebbene i condimenti siano commercializzati come integratori alimentari premium per animali domestici, il loro costo elevato rappresenta un ostacolo a una più ampia diffusione.
Incertezza normativa sui nuovi ingredienti
Insetti, carne coltivata e specifici postbiotici sono soggetti a tempi di approvazione variabili a seconda delle regioni, il che rallenta il lancio dei prodotti e crea un vantaggio per le aziende con significative risorse dedicate alla conformità normativa. Questi ritardi sono spesso dovuti a complessi quadri normativi e a standard di sicurezza differenti in ciascun mercato. Per superare queste difficoltà, i marchi adottano in genere un approccio graduale, lanciando i loro prodotti prima negli Stati Uniti, dove i percorsi normativi possono essere più snelli. Una volta ottenute le approvazioni in altre regioni, espandono le loro attività, garantendo la conformità alle normative locali e minimizzando i potenziali rischi associati a un ingresso prematuro sul mercato.
Analisi del segmento
Per tipologia di prodotto: Adozione premium dei lead liofilizzati
Nel 2025, i condimenti liofilizzati rappresentavano la quota maggiore del mercato dei condimenti per alimenti per cani, pari all'82.5%, e si prevede che questo segmento registrerà la crescita più rapida, con un CAGR del 12.0% dal 2026 al 2031. Tra i vantaggi di questo segmento figurano caratteristiche quali un profilo nutrizionale simile a quello degli alimenti crudi, la possibilità di conservazione a temperatura ambiente e la facilità di arricchimento funzionale. Gli ingredienti ibridi essiccati all'aria offrono un ridotto fabbisogno energetico per la lavorazione e maggiori opzioni di prezzo. La crescita di sughi liquidi e brodi di ossa è trainata dai loro benefici in termini di idratazione e supporto articolare, sebbene la necessità di refrigerazione ne limiti la penetrazione nel mercato. I condimenti in polvere rappresentano un punto di ingresso conveniente, ma richiedono un'adeguata informazione ai consumatori sui metodi di ricostituzione.
I marchi di cibo liofilizzato si stanno differenziando grazie alla varietà di proteine e alla presenza di pezzi visibili, pensati per soddisfare le preferenze sensoriali dei cani. Esempi includono i cubetti arricchiti con postbiotici di West Paw e le crocchette ricoperte di carne cruda di Stella e Chewy, che riflettono la tendenza a combinare benefici per la salute con una consistenza migliorata. Le linee di prodotti liquidi si concentrano su ingredienti come collagene, glucosamina ed elettroliti, mentre innovazioni come il confezionamento in busta per brodo di ossa migliorano la visibilità sugli scaffali. Con la continua innovazione dei produttori, la scelta del formato pone sempre più l'accento sull'equilibrio tra percezione di freschezza, efficienza dei costi e durata del trasporto, contribuendo a una maggiore diversità competitiva nel mercato degli integratori per alimenti per cani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte degli ingredienti: gli insetti accelerano la crescita delle quote di mercato
Nel 2025, le proteine di origine animale rappresentavano la quota maggiore del mercato degli integratori per alimenti per cani, pari al 71.0%, mentre si prevede che il mercato delle proteine di origine animale crescerà al tasso di crescita annuale composto (CAGR) più rapido, pari al 14.5%, dal 2026 al 2031, in seguito all'approvazione della farina di larve di tenebrione essiccate negli Stati Uniti. I principali fattori trainanti di questa crescita includono il crescente interesse dei consumatori, i benefici ambientali e l'elevata digeribilità. Questi fattori stanno incoraggiando la sperimentazione all'interno del mercato. Nel frattempo, le proteine di origine vegetale rispondono alle esigenze di alimenti ipoallergenici, ma richiedono l'arricchimento con aminoacidi per soddisfare gli standard nutrizionali, limitandone l'uso da sole come integratori per alimenti per cani.
Le iniziative di espansione di Ynsect in Francia e Messico, insieme all'investimento di Tyson in Protix, stanno contribuendo ad aumentare la disponibilità di proteine da insetti. La ricerca evidenzia che le larve della mosca soldato nera presentano limitazioni in termini di appetibilità a livelli di inclusione più elevati, il che influenza le proporzioni di miscelazione nelle formulazioni. I produttori stanno integrando strategicamente ingredienti di origine animale, animale e vegetale per raggiungere un equilibrio tra sapore, costi e sostenibilità. Questa strategia risponde alle preferenze dei consumatori, rafforzando al contempo la resilienza dell'approvvigionamento delle materie prime e garantendo una fornitura stabile e adattabilità nel mercato in continua evoluzione degli integratori per alimenti per cani.
Per forma: i liquidi aumentano nonostante le barriere della catena del freddo
Nel 2025, la forma secca/disidratata deteneva la quota di mercato maggiore, pari all'85%, degli integratori per cibo per cani. Ciò evidenzia la continua preferenza per la praticità, la conservazione a temperatura ambiente e la facile integrazione con le crocchette esistenti. L'offerta al dettaglio presenta in modo prominente cubetti liofilizzati, polveri aromatizzanti e crocchette ricoperte di ingredienti crudi, che consentono un posizionamento premium senza richiedere la refrigerazione. Caratteristiche come la presenza di ingredienti visibili, la consistenza croccante e l'etichettatura adatta al consumo umano aumentano il valore percepito, mantenendo al contempo un costo per porzione competitivo. Questo dominio del mercato offre inoltre ai produttori economie di scala, supportando gli investimenti in formati emergenti di integratori freschi e liquidi a livello globale.
Si prevede che il mercato degli alimenti liquidi/freschi crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 10.3%, dal 2026 al 2031. Questa crescita è trainata dalla crescente domanda di idratazione, aromi più intensi e consistenze morbide, particolarmente apprezzate dai cani anziani o dai gusti difficili. La prossima gamma di prodotti refrigerati di Blue Buffalo Company, Ltd., che General Mills lancerà nel 2026, riflette la fiducia nei prodotti refrigerati, nonostante i costi aggiuntivi associati alla logistica della catena del freddo. Per far fronte alle sfide economiche, i marchi stanno introducendo sul mercato bustine di brodo di ossa a lunga conservazione, condimenti concentrati e bevande funzionali arricchite con collagene, elettroliti e postbiotici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il digitale sconvolge i modelli di margine
Nel 2025, i negozi specializzati per animali domestici detenevano la quota di mercato maggiore, pari al 23.9%, degli integratori alimentari per cani, a dimostrazione del ruolo fondamentale del personale qualificato e di un assortimento di prodotti accuratamente selezionati nel promuovere la scoperta di prodotti di alta qualità. Caratteristiche come le degustazioni in negozio e le confezioni trasparenti consentono ai clienti di valutare direttamente consistenza, aroma e qualità degli ingredienti, favorendo la fiducia in prodotti innovativi come le proteine a base di insetti o le opzioni rivestite con postbiotici. Inoltre, la disposizione degli scaffali spesso posiziona gli integratori vicino agli snack piuttosto che al cibo base, creando un'area per gli acquisti d'impulso che aumenta il valore medio dello scontrino.
Si prevede che il mercato della vendita al dettaglio online e dei canali di vendita diretta al consumatore crescerà al tasso di crescita annuale composto (CAGR) più rapido, pari al 18.0% dal 2026 al 2031, diventando così il canale di distribuzione in più rapida espansione. I pacchetti in abbonamento semplificano il rifornimento dei prodotti, generando al contempo dati proprietari che le aziende utilizzano per sviluppare promozioni personalizzate e formulazioni di prodotto dinamiche. Il commercio sui social media, spesso guidato da influencer del settore pet, riduce i costi pubblicitari e attrae i consumatori millennial e della Generazione Z, che privilegiano la comodità della consegna a domicilio.
In base alla taglia del cane: le razze piccole spingono la spesa premium
Nel 2025, le razze di piccola taglia rappresentavano la quota maggiore, pari al 42.0%, del mercato degli integratori alimentari per cani, sottolineando la loro importanza come area di interesse per l'innovazione dei prodotti premium. Il loro minore fabbisogno calorico rende la spesa per integratori più gestibile, consentendo ai proprietari di scegliere opzioni come ingredienti liofilizzati, brodi di collagene o proteine di insetti senza superare i limiti di budget. Questa tendenza è in linea con i modelli più ampi di possesso di animali domestici, poiché l'American Veterinary Medical Association ha riportato che la popolazione canina statunitense ha raggiunto circa 87.3 milioni nel 2025, con una media di 1.6 cani per famiglia [3] Fonte: American Veterinary Medical Association (AVMA), “US Pet Ownership Statistics / Pet Ownership and Demographics Sourcebook,” avma.org. . Ciò indica una base sostanziale di proprietari di animali domestici che adottano soluzioni di alimentazione premium e a porzioni controllate.
Si prevede che il mercato delle razze di piccola taglia crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 9.0%, dal 2026 al 2031, superando i tassi di crescita delle razze di media e grande taglia e rafforzando la loro importanza nelle strategie di crescita. I marchi si stanno concentrando sullo sviluppo di formulazioni di integratori alimentari a bassa densità, arricchite con acidi grassi omega-3, integratori per le articolazioni e postbiotici, in linea con le raccomandazioni veterinarie per la gestione del peso e la salute intestinale. Le applicazioni per lo shopping con calcolatori di porzioni semplificano l'aderenza alla dieta, convertendo gli obiettivi di peso corporeo in quantità precise di integratori. Mentre i cani di taglia media mostrano un'adozione costante degli integratori, le razze di grande taglia tendono a preferire le confezioni formato convenienza.
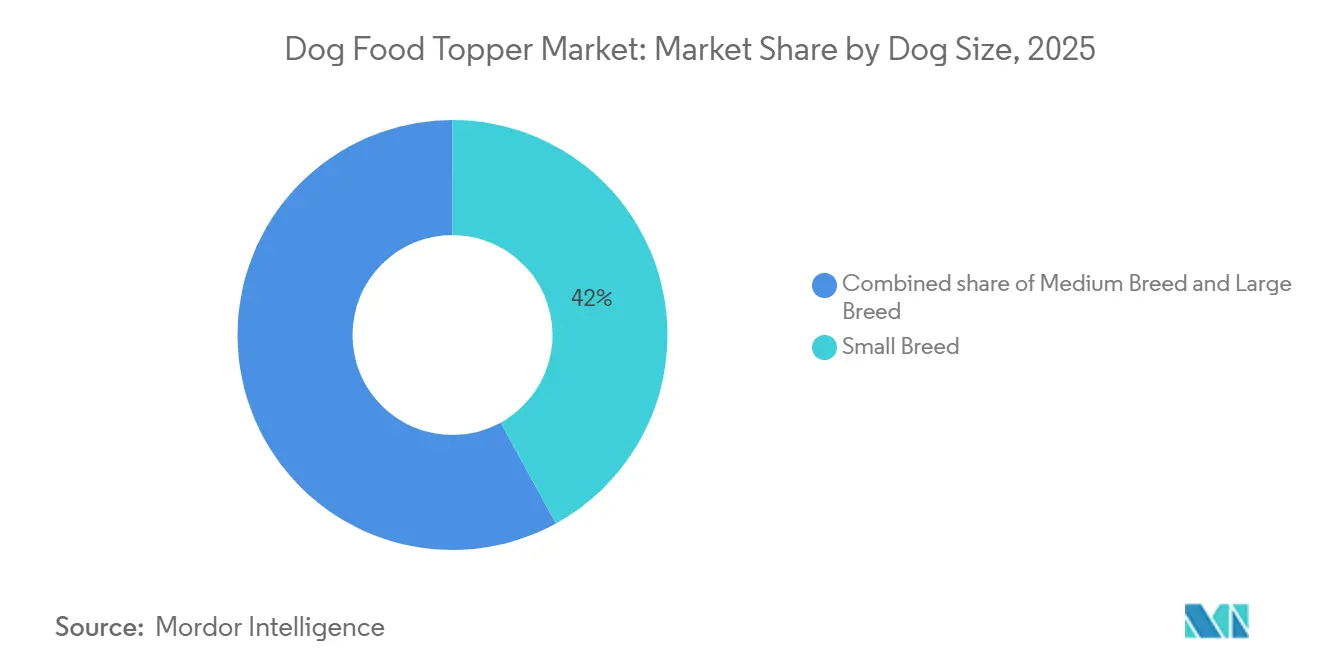
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei condimenti per alimenti per cani
Nel 2025, il Nord America ha dominato il mercato degli integratori alimentari per cani con una quota del 38.0%, trainato dalle tendenze all'umanizzazione degli animali domestici e da un reddito disponibile più elevato. I proprietari di animali domestici nella regione considerano sempre più i loro animali come membri della famiglia, il che porta a una crescente domanda di integratori alimentari per cani di alta qualità e specializzati. La regione sta assistendo a una maggiore diffusione di abbonamenti diretti al consumatore e formati liofilizzati, poiché i consumatori privilegiano la praticità, la stabilità a temperatura ambiente e i benefici funzionali come un miglior apporto nutrizionale e una maggiore digeribilità. Il Nord America è all'avanguardia nella sperimentazione di integratori alimentari a base di carne fresca e coltivata, supportato da normative chiare che incoraggiano l'innovazione.
Mercato dei condimenti per alimenti per cani nella regione APAC
Si prevede che il mercato dell'Asia-Pacifico registrerà il CAGR (tasso di crescita annuale composto) più rapido, pari all'11% dal 2026 al 2031, trainato dai millennial urbani in paesi come Cina e Giappone, che allineano l'alimentazione dei loro animali domestici alle tendenze del benessere personale. Questo segmento demografico è sempre più disposto a spendere per alimenti per animali di alta qualità e incentrati sulla salute, rispecchiando le proprie scelte di vita. La crescente diffusione delle piattaforme di e-commerce ha semplificato l'accesso agli integratori per alimenti per cani, offrendo un'ampia gamma di opzioni ai consumatori sia nelle aree urbane che rurali. Tuttavia, la frammentazione delle normative relative agli insetti e alle proteine coltivate rende necessarie strategie di conformità localizzate, poiché i marchi devono orientarsi tra i diversi quadri giuridici dei vari paesi.
Mercato europeo dei condimenti per alimenti per cani
Le rigide normative europee sui nuovi alimenti stanno imponendo un approccio prudente all'introduzione di ingredienti a base di insetti e cellule. Tali normative garantiscono la sicurezza dei consumatori, ma al contempo rallentano il ritmo dell'innovazione sul mercato. Le etichette di sostenibilità e le certificazioni biologiche sono molto apprezzate dai consumatori, poiché le preoccupazioni ambientali e le considerazioni etiche influenzano sempre più le decisioni di acquisto. Ciò ha incrementato la domanda di alternative proteiche a basso impatto ambientale, come i condimenti a base di insetti e vegetali, in linea con l'obiettivo regionale di ridurre l'impatto ambientale.
Panorama competitivo
Nel 2025, il mercato degli integratori alimentari per cani era moderatamente concentrato, con i cinque principali attori principali rappresentati da Mars, Incorporated, Nestlé Purina PetCare Company, WellPet LLC, Blue Buffalo Company, Ltd. e Stella & Chewy's, LLC. Queste aziende vantano portafogli prodotti diversificati, che includono integratori secchi, liofilizzati e liquidi di nuova generazione. Mars, Incorporated sfrutta la sua vasta infrastruttura nel settore della cura degli animali domestici per migliorare il posizionamento sugli scaffali dei prodotti con benefici funzionali, mentre 9 Square Ventures, divisione di Nestlé Purina PetCare Company, si concentra su tecnologie in fase iniziale, come la personalizzazione basata sull'intelligenza artificiale, per sostenere l'innovazione.
Si stanno aprendo nuove opportunità in settori come la nutrizione personalizzata basata sull'intelligenza artificiale, i condimenti a base di carne coltivata e i formati ibridi che combinano ingredienti liofilizzati con crocchette estruse, offrendo caratteristiche simili al cibo crudo senza la necessità di una catena del freddo. I concorrenti più piccoli stanno sfidando i player consolidati adottando modelli di vendita diretta al consumatore, che eliminano le pressioni sui margini dei rivenditori e consentono la raccolta di dati di prima parte. Questo approccio permette di apportare modifiche più rapide alle formulazioni e al packaging in base al feedback dei consumatori.
L'intensità competitiva è massima in Nord America e in Europa, dove lo spazio sugli scaffali dei negozi è limitato e i costi del marketing digitale sono in aumento. Al contrario, la regione Asia-Pacifico offre opportunità di crescita per i marchi in grado di muoversi con disinvoltura in contesti normativi complessi e di instaurare partnership di distribuzione locali. Si prevede un consolidamento del mercato, con le aziende più grandi che acquisiscono marchi nativi digitali per accedere all'innovazione e alle capacità di vendita diretta al consumatore. Nel frattempo, le aziende più piccole si concentrano su mercati di nicchia, puntando su proteine innovative, benefici funzionali e narrazioni incentrate sulla sostenibilità.
Leader del settore dei condimenti per alimenti per cani
Marte, incorporata
Nestle Purina PetCare Company
WellPet LLC
Blue Buffalo Company, Ltd.
Stella & Chewy's, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Stella & Chewy's, LLC ha introdotto oltre 80 referenze, tra cui pasti, integratori, crocchette liofilizzate ricoperte di cibo crudo e snack, nei negozi PetSmart di tutti gli Stati Uniti. Questa espansione mira a fornire ai clienti una più ampia varietà di alimenti per animali domestici di alta qualità, per soddisfare le diverse esigenze e preferenze dietetiche degli animali.
- Maggio 2025: Natoo Pet Foods Ltd. ha ampliato la sua gamma di Meal Topper introducendo quattro nuovi gusti, tra cui Salmone con Zucca in Brodo e Pollo con Carote e Riso Integrale. Questa espansione risponde alla crescente domanda di topping di alta qualità e funzionali che esaltano il sapore offrendo al contempo ulteriori benefici nutrizionali. Ingredienti come zucca e riso integrale sono inclusi per favorire la salute digestiva, risultando attraenti per i proprietari di animali domestici alla ricerca di opzioni alimentari più sane e varie.
- Maggio 2024: Mars, Incorporated ha annunciato un investimento di oltre 130 milioni di euro (141.2 milioni di dollari) nei suoi impianti di produzione in Francia. Questo investimento mira ad aumentare la capacità produttiva e a promuovere l'innovazione nel settore dell'alimentazione per animali domestici, in particolare per quanto riguarda i prodotti premium e funzionali. L'iniziativa dovrebbe migliorare la capacità di approvvigionamento e facilitare lo sviluppo di prodotti a valore aggiunto, come integratori specifici per alimenti per cani, in linea con la crescente preferenza per diete per animali domestici di alta qualità e personalizzate.
Ambito del rapporto sul mercato globale dei topper per alimenti per cani
Gli integratori alimentari per cani sono prodotti supplementari aggiunti ai pasti abituali del cane per migliorarne il sapore, la consistenza e il valore nutrizionale. Questi prodotti mirano a migliorarne l'appetibilità, a soddisfare specifiche esigenze di salute e a promuovere migliori abitudini alimentari senza sostituire la dieta principale. Il rapporto di mercato sugli integratori alimentari per cani è segmentato per tipologia di prodotto (integratori liofilizzati, liofilizzati, liquidi/sugo, brodo di ossa, in polvere/condimenti e integratori funzionali e arricchiti con supplementi), per fonte degli ingredienti (proteine di origine animale, proteine di origine vegetale, proteine di origine animale e proteine miste/ibride), per forma (secco/disidratato e liquido/fresco), per canale di distribuzione (supermercati e ipermercati, negozi specializzati per animali domestici, cliniche veterinarie e vendita al dettaglio online e diretta al consumatore), per taglia del cane (razze piccole, medie e grandi) e per area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Toppers liofilizzati |
| Toppers essiccati all'aria |
| Condimenti per sugo/bagnato |
| Condimenti per brodo di ossa |
| Condimenti in polvere/per condire |
| Topper funzionali e arricchiti con integratori |
| Proteine di origine animale |
| Proteine vegetali |
| Proteine a base di insetti |
| Proteine miste/ibride |
| Secco/Disidratato |
| Liquido/Fresco |
| Supermercati e ipermercati |
| Negozi di specialità per animali domestici |
| Cliniche veterinarie |
| Vendita al dettaglio online e vendita diretta al consumatore |
| Piccola razza |
| Razza media |
| Grande razza |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di prodotto | Toppers liofilizzati | |
| Toppers essiccati all'aria | ||
| Condimenti per sugo/bagnato | ||
| Condimenti per brodo di ossa | ||
| Condimenti in polvere/per condire | ||
| Topper funzionali e arricchiti con integratori | ||
| Per fonte di ingrediente | Proteine di origine animale | |
| Proteine vegetali | ||
| Proteine a base di insetti | ||
| Proteine miste/ibride | ||
| Per modulo | Secco/Disidratato | |
| Liquido/Fresco | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| Negozi di specialità per animali domestici | ||
| Cliniche veterinarie | ||
| Vendita al dettaglio online e vendita diretta al consumatore | ||
| Per taglia del cane | Piccola razza | |
| Razza media | ||
| Grande razza | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Con quale rapidità crescerà il mercato degli additivi per alimenti per cani entro il 2031?
Si prevede che crescerà al ritmo più rapido, con un CAGR del 7.5% tra il 2026 e il 2031, raggiungendo i 10.12 miliardi di dollari entro il 2031, grazie all'aggiunta di funzionalità extra da parte dei proprietari.
Quale formato di prodotto sta guadagnando la quota di mercato maggiore?
I condimenti liofilizzati stanno registrando la crescita più rapida, con un CAGR del 12.0% dal 2026 al 2031, perché offrono un apporto nutrizionale simile a quello dei prodotti crudi, ma senza necessità di refrigerazione.
Quali sono i fattori che spingono i cani ad adottare le proteine degli insetti come topper?
L'approvazione dell'Associazione americana dei funzionari per il controllo dei mangimi, una digeribilità superiore all'80% e un minore impatto ambientale favoriscono un tasso di crescita annuo composto (CAGR) del 14.5% dal 2026 al 2031 per le proteine degli insetti.
Perché i cani di piccola taglia sono importanti per i top di gamma?
Il minor fabbisogno calorico rende le porzioni premium accessibili, pertanto i cani di piccola taglia rappresentano il 42.0% del consumo e crescono a un tasso annuo composto del 9.0%.
In che modo l'e-commerce sta rimodellando le dinamiche dei canali di vendita?
Le vendite online e dirette al consumatore stanno crescendo al ritmo più rapido, con un CAGR del 18.0% dal 2026 al 2031, grazie all'offerta di abbonamenti, analisi dei dati e all'eliminazione delle commissioni dei rivenditori.


