

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
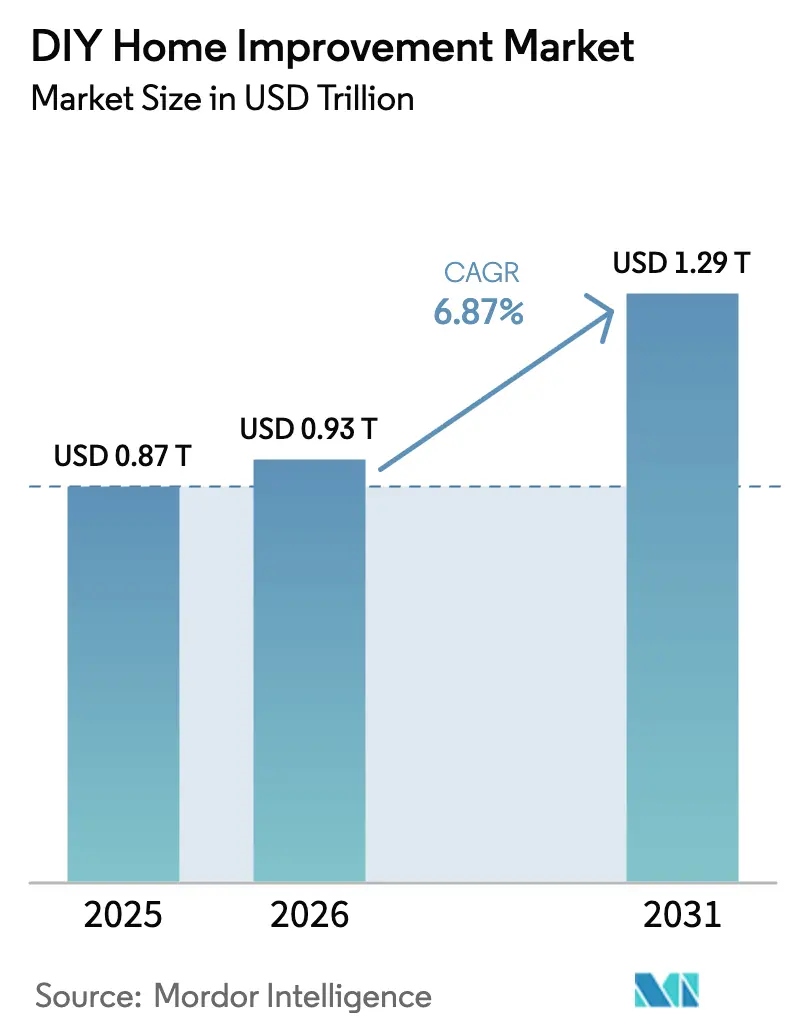
| Dimensione del mercato (2026) | 0.93 trilioni di dollari |
| Dimensione del mercato (2031) | 1.29 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.87% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
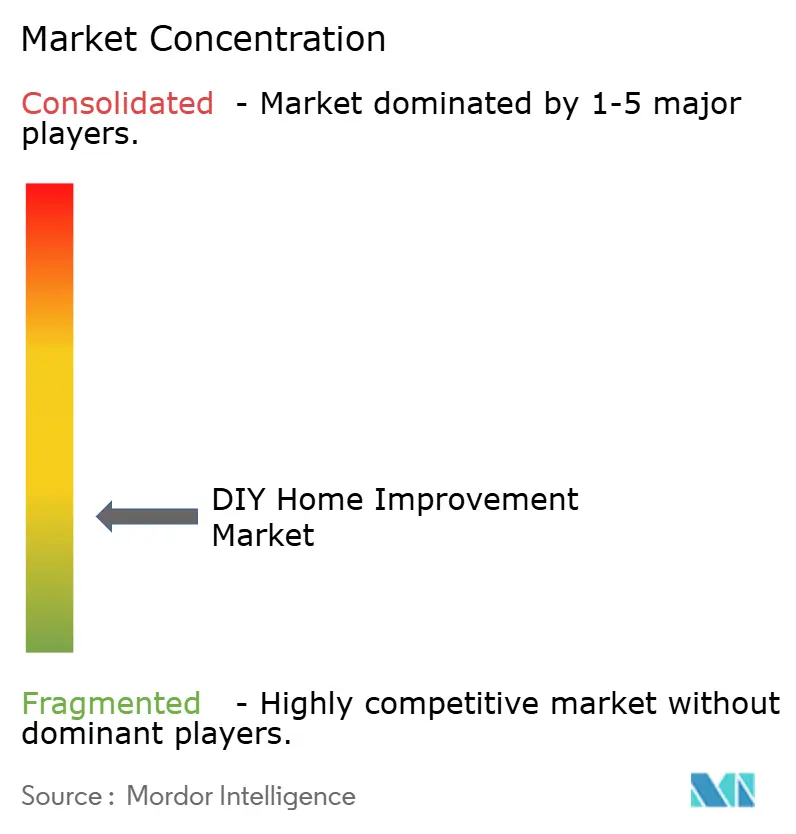
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del fai da te per la ristrutturazione della casa di Mordor Intelligence
Il mercato del fai da te per la ristrutturazione della casa è stato valutato a 0.87 trilioni di dollari nel 2025 e si stima che crescerà da 0.93 trilioni di dollari nel 2026 a 1.29 trilioni di dollari entro il 2031, con un CAGR del 6.87% durante il periodo di previsione (2026-2031). Questo tasso di crescita rappresenta un'accelerazione rispetto al periodo 2020-2025, caratterizzato da oscillazioni della domanda causate dalla pandemia e da condizioni di offerta non uniformi. Nel 2026, i proprietari di case preferiscono sempre più la ristrutturazione al trasferimento, poiché i tassi ipotecari elevati e l'offerta immobiliare limitata limitano la mobilità e sostengono la domanda di progetti di riparazione, sostituzione e ammodernamento mirato. L'intensità competitiva rimane moderata, caratterizzata da un mix di leader regionali e attori nazionali, con una differenziazione sempre più guidata da capacità omnicanale, coinvolgimento professionale dei clienti ed efficienza nell'evasione degli ordini in cantiere. Le piattaforme di marketplace e gli strumenti di merchandising basati sull'intelligenza artificiale stanno contribuendo a un incremento incrementale dei ricavi e dei margini, allineando maggiormente gli assortimenti alla domanda locale e migliorando i tassi di conversione digitale.
Punti chiave del rapporto
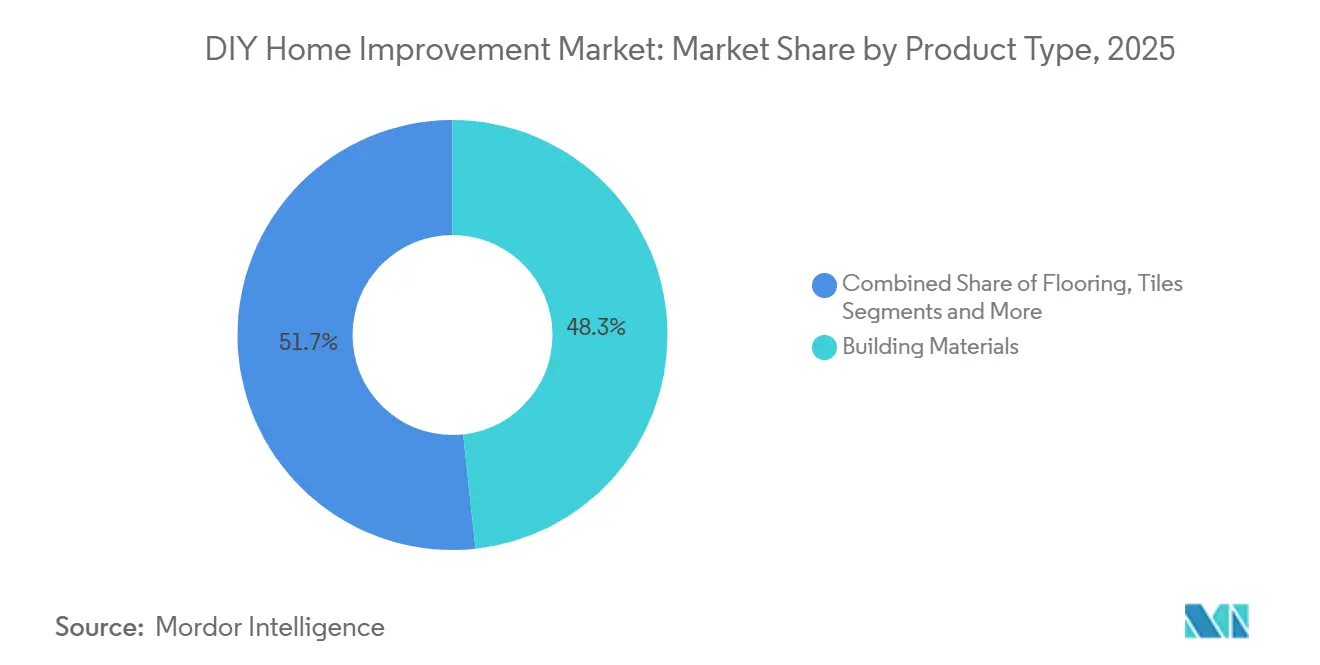
- Per tipologia di prodotto, i materiali da costruzione hanno dominato il mercato del fai da te per la ristrutturazione della casa con il 48.33% nel 2025, mentre si prevede che pavimenti e piastrelle cresceranno a un CAGR del 7.76% entro il 2031, segnalando uno spostamento verso aggiornamenti di superfici modulari e sostenibili che aumentano il valore dei biglietti nel mercato del fai da te per la ristrutturazione della casa.
- Per canale di distribuzione, i negozi di bricolage hanno rappresentato il 68.74% della quota di mercato del settore nel 2025, con i canali online in espansione a un CAGR dell'8.27% fino al 2031, poiché l'evasione degli ordini in negozio supporta opzioni convenienti in giornata e il giorno successivo.
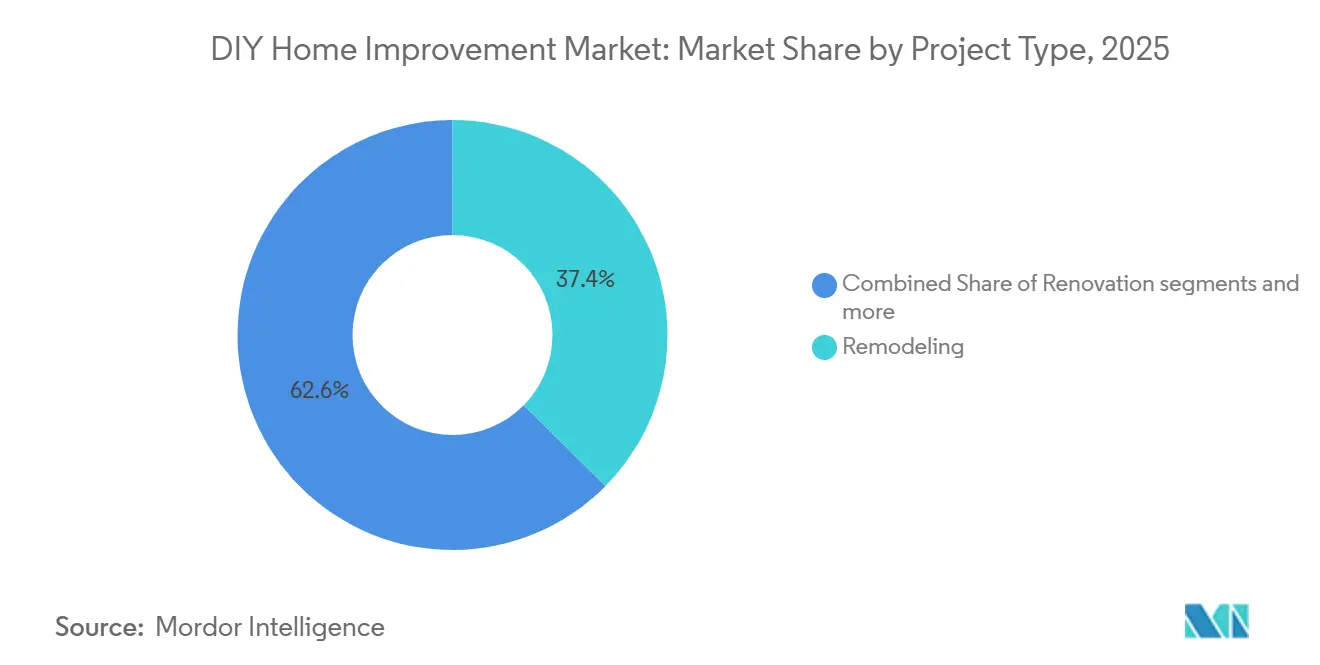
- Per tipologia di progetto, nel 2025 la ristrutturazione ha rappresentato il 37.38% del mercato del fai da te per la ristrutturazione della casa, mentre la ristrutturazione è il segmento in più rapida crescita, con un CAGR del 6.75% fino al 2031, poiché le famiglie attente al budget danno priorità a soluzioni mirate.
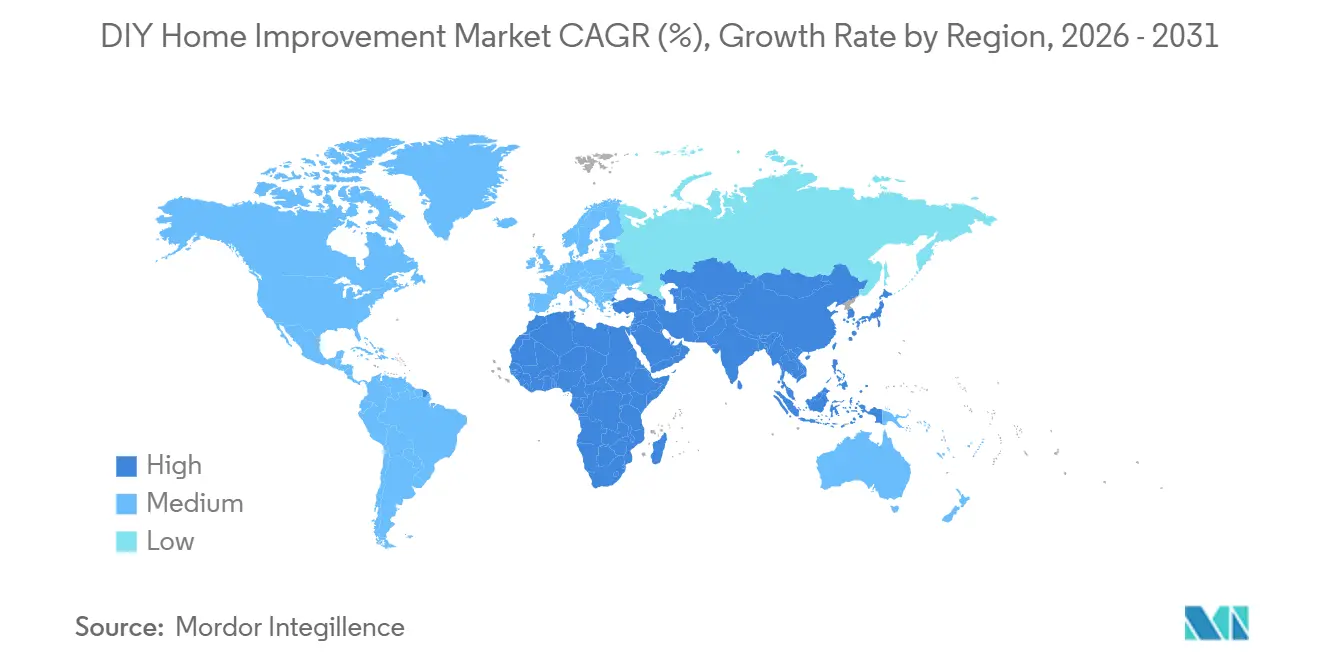
- In termini geografici, nel 2025 il Nord America ha conquistato il 39.35% della quota di mercato del fai da te per la ristrutturazione della casa, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.87% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del fai da te per la ristrutturazione della casa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Trasformazione digitale del commercio al dettaglio nel settore del miglioramento della casa | + 1.2% | Globale, con Nord America ed Europa leader nell'adozione | A breve termine (≤ 2 anni) |
| Ingresso demografico più giovane nella proprietà della casa e nella ristrutturazione | + 1.8% | Nucleo del Nord America, espansione nei centri urbani dell'APAC | Medio termine (2-4 anni) |
| Esigenze di manutenzione e modernizzazione del patrimonio immobiliare esistente | + 1.4% | Nord America, Europa occidentale | A lungo termine (≥ 4 anni) |
| L'impatto dei creatori di contenuti digitali sulle tendenze del miglioramento della casa | + 0.9% | Globale, particolarmente forte in Nord America e APAC | A breve termine (≤ 2 anni) |
| Crescita dell'ecosistema del workshop collaborativo | + 0.3% | Centri urbani nel Nord America e città selezionate dell'UE | Medio termine (2-4 anni) |
| Adozione fai da te abilitata dalla realtà aumentata | + 0.6% | Globale, guidato da gruppi esperti di tecnologia in APAC e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Trasformazione digitale del commercio al dettaglio nel settore del miglioramento della casa
La comodità digitale sta ormai plasmando il modo in cui famiglie e professionisti del settore pianificano ed eseguono i progetti, il che supporta una crescita costante per il mercato del fai-da-te per la casa, grazie alla convergenza tra canali online e offline. Home Depot ha riferito che le transazioni digitali hanno rappresentato il 15.1% delle vendite nette dell'anno fiscale 2024 e che circa la metà degli ordini online negli Stati Uniti è stata evasa tramite i negozi, il che aiuta il rivenditore a garantire tempi di consegna rapidi e a controllare i costi dell'ultimo miglio per i prodotti ingombranti e a basso margine [1] The Home Depot, “2024 Annual Report,” The Home Depot Investor Relations, ir.homedepot.com . L'evasione degli ordini tramite negozio è anche un motore di segnali di domanda perché gli articoli ad alto volume circolano più velocemente nell'inventario locale, migliorando l'accuratezza del planogramma sia per i carrelli fai-da-te che per i professionisti nel mercato del fai-da-te per la casa. Il modello di marketplace di Kingfisher è cresciuto rapidamente, con un GMV in forte aumento e profitti al dettaglio incrementali da venditori terzi, che estendono l'assortimento senza rischi di inventario e migliorano la conversione dalle ricerche a coda lunga. Questa architettura commerciale è ormai un pilastro della strategia competitiva perché combina velocità, ampiezza e convenienza economica, caratteristiche che i pure player faticano a eguagliare per i prodotti ingombranti del mercato del fai-da-te per la casa. Poiché le normative sulla privacy come il GDPR influenzano il modo in cui i rivenditori utilizzano i dati dei clienti, la personalizzazione e l'attribuzione scalabili diventano fondamentali per incrementare le conversioni mantenendo la conformità, soprattutto a livello transfrontaliero con diverse cadenze di applicazione.
Ingresso demografico più giovane nella proprietà della casa e nella ristrutturazione
I proprietari più giovani effettuano aggiornamenti frequenti e di tendenza, portando nuovo volume al mercato del fai-da-te per la casa, anche quando i budget sono più limitati. Il comportamento generazionale continua a spostarsi verso il valore, la scoperta digitale e progetti più rapidi che migliorano la vivibilità senza lunghe interruzioni, il che si allinea con le categorie di prodotti facili da installare e sostituire [2] National Association of Realtors Research Group, “2025 Home Buyers and Sellers Generational Trends,” National Association of Realtors, nar.realtor . I rivenditori stanno rispondendo rafforzando il coinvolgimento digitale e i contenuti per guidare chi si cimenta per la prima volta nella ristrutturazione, dalla ricerca all'acquisto e alla consegna, spesso combinando calcolatori di progetto, ispirazione e checklist che aumentano i tassi di conversione. I programmi omnicanale e gli ecosistemi di fidelizzazione enfatizzano l'educazione e la convenienza per queste coorti, riducendo gli attriti tra l'idea e l'esecuzione e rafforzando il comportamento di riacquisto nel mercato del fai-da-te per la casa. Con l'aumento dei costi di acquisizione digitale, i rivenditori con contenuti utili e percorsi di consegna chiari hanno maggiori probabilità di fidelizzare gli acquirenti più giovani nei successivi cicli di progetto, il che sostiene la salute della categoria. Il risultato è un passaggio generazionale in cui la ricerca online, la pianificazione tramite app e il rapido ritiro in negozio collaborano per mantenere un flusso costante di progetti nel mercato del fai-da-te per la ristrutturazione della casa.
Esigenze di manutenzione e modernizzazione del patrimonio immobiliare esistente
Un patrimonio immobiliare in fase di maturazione rappresenta un fattore strutturale favorevole per il mercato del fai-da-te per la ristrutturazione della casa, poiché gli impianti si usurano, le normative si evolvono e i costi energetici spingono i proprietari verso interventi di efficientamento energetico. Oltre l'80% delle abitazioni negli Stati Uniti ha almeno 20 anni, il che aumenta la necessità di interventi di riparazione ricorrenti su tetti, impianti di riscaldamento, ventilazione e condizionamento (HVAC), finestre, rivestimenti e impianti idraulici nel tempo. Il JCHS ha stimato che la spesa per ristrutturazioni e riparazioni domestiche ha superato i 450 miliardi di dollari nel 2024, con un'attività costante trainata da riparazioni e sostituzioni, poiché i proprietari sono rimasti nelle proprie case a fronte di tassi ipotecari più elevati [3] Joint Center for Housing Studies, “Improving America's Housing,” Harvard University, jchs.harvard.edu . Anche i programmi europei legati alla transizione energetica stanno spingendo il mercato verso l'isolamento, la predisposizione per le pompe di calore e il miglioramento dell'involucro edilizio, che richiedono un accesso affidabile a materiali conformi. I rivenditori che combinano assortimenti conformi con guide pratiche e disponibilità locale sono in grado di conquistare quote di mercato nel settore del fai-da-te per la ristrutturazione della casa, sia per gli interventi obbligatori che per quelli sovvenzionati. Questa base strutturale di lavoro garantisce una domanda costante per questa categoria di progetti, anche quando i progetti discrezionali subiscono un calo nel breve termine.
L'impatto dei creatori di contenuti digitali sulle tendenze del miglioramento della casa
I creatori di contenuti hanno cambiato il modo in cui i proprietari di casa apprendono le tecniche e scelgono i prodotti, spostando il livello di consulenza dalle corsie dei negozi ai canali digitali nel mercato del fai da te. I marketplace dei rivenditori e le esperienze online curate si intersecano con questa tendenza ampliando l'assortimento e offrendo agli acquirenti più percorsi dall'ispirazione all'acquisto, riducendo al contempo il rischio di inventario della piattaforma. La personalizzazione basata sull'intelligenza artificiale presso i principali rivenditori europei ha convertito i segnali di navigazione in vendite misurabili, indicando che consigli tempestivi e localizzati aumentano la conversione sia per gli acquirenti del fai da te che per quelli del commercio. Mentre i video brevi normalizzano l'educazione sui prodotti, i negozi e i siti web che integrano strumenti di pianificazione del progetto contribuiscono a colmare le lacune di fiducia e a ridurre i resi nelle categorie con installazione sensibile alle tecniche. Il campo di gioco favorisce le piattaforme che integrano contenuti, inventario ed evasione degli ordini in un percorso fluido, mantenendo gli ordini all'interno dell'ecosistema del rivenditore e sostenendo la fidelizzazione nel mercato del fai da te. Questo cambiamento integra, piuttosto che sostituire, la guida di esperti in negozio per lavori complessi, soprattutto quando i servizi Pro rimangono centrali per l'esecuzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La scarsità di manodopera spinge alla sostituzione dei servizi professionali | -1.1% | Nord America ed Europa occidentale, dove l'invecchiamento demografico è pronunciato | A lungo termine (≥ 4 anni) |
| Le fluttuazioni dei prezzi delle materie prime ostacolano l'avvio del progetto | -0.8% | A livello globale, con il Nord America e l’Europa più colpiti | A breve termine (≤ 2 anni) |
| La complessità dell'approvazione comunale limita la portata del fai da te | -0.5% | Nazionale, con un impatto precoce nei grandi stati e nelle aree metropolitane che applicano i cicli di codice 2024-2025 | Medio termine (2-4 anni) |
| Lacune di responsabilità e garanzia nei progetti eseguiti dal proprietario | -0.3% | Nord America, negli stati con standard di resilienza più elevati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La scarsità di manodopera spinge alla sostituzione dei servizi professionali
La continua carenza di manodopera qualificata continua a limitare la capacità di esecuzione dei progetti, indirizzando una quota crescente di lavori di ristrutturazione domestica complessi verso professionisti qualificati e restringendo la portata dei progetti puramente fai da te. I principali rivenditori stanno rispondendo investendo nello sviluppo della forza lavoro, inclusi programmi di formazione e borse di studio, per rafforzare il bacino di manodopera qualificata e migliorare l'affidabilità in cantiere. Allo stesso tempo, i rivenditori stanno ampliando le capacità incentrate sui professionisti, tra cui la consegna in cantiere, la determinazione dei prezzi basata sul progetto e il supporto alle vendite dedicato, per servire al meglio progetti di valore più elevato con rigorosi requisiti di pianificazione e specifiche. Questi investimenti stanno aumentando la quota di spesa acquisita attraverso i canali professionali, anche quando i progetti derivano da ricerca e pianificazione guidate dal fai da te. Con l'invecchiamento della demografia abitativa e la crescente complessità delle normative edilizie, si prevede che il segmento DIFM manterrà un ruolo strutturalmente più importante nella spesa totale del mercato, rafforzando un panorama biforcuto in cui la grande distribuzione supporta attività più piccole mentre gli ecosistemi professionali si avvalgono di budget di progetto più consistenti.
Le fluttuazioni dei prezzi delle materie prime ostacolano l'avvio del progetto
Le fluttuazioni dei prezzi del legname e di altri materiali da costruzione di base continuano a creare incertezza nella definizione del budget sia per i proprietari di case che per gli installatori, spesso causando ritardi nelle tempistiche o la suddivisione in fasi di progetti più ampi. I dati sui prezzi del 2025 hanno evidenziato una rinnovata pressione al rialzo sul legname per strutture e sugli input strutturali, rafforzando un contesto di costi volatili che complica la pianificazione e la programmazione. I rivenditori stanno affrontando parte di questa sfida espandendo la capacità di distribuzione e mantenendo scorte più consistenti di materiali ingombranti, consentendo una consegna più affidabile in cantiere e riducendo la frammentazione degli ordini per progetti professionali urgenti. Per i consumatori fai da te, l'elevata volatilità dei prezzi accresce l'importanza di prezzi trasparenti, opzioni di ritiro flessibili e chiare indicazioni sulla sostituzione dei prodotti per aiutare a mantenere i progetti entro il budget. Nel complesso, queste condizioni incoraggiano un approccio più cauto ai grandi progetti discrezionali, con la domanda che si orienta verso attività essenziali di riparazione e sostituzione che offrono benefici funzionali immediati.
Analisi del segmento
Per tipo di prodotto: i materiali da costruzione ancorano i ricavi mentre le categorie di superficie catturano l'innovazione premium
I materiali da costruzione rappresentavano il 48.33% delle dimensioni del mercato nel 2025, riflettendo la natura essenziale di legname, cartongesso, isolamento, cemento e input correlati per lavori di riparazione, sostituzione e strutturale nel mercato del fai da te. Il peso della categoria è sostenuto da scorte obsolete e cicli di normative che richiedono aggiornamenti continui a tetti, rivestimenti, finestre e difese perimetrali delle fondamenta nei mercati maturi. In questo contesto, si prevede che pavimenti e piastrelle cresceranno a un CAGR del 7.76% fino al 2031, poiché superfici modulari, sistemi a incastro e materiali a basso contenuto di COV consentiranno installazioni più rapide e una più ampia gamma di stili nel mercato del fai da te. Le piastrelle in vinile di lusso e il gres porcellanato di grande formato sono diventati le opzioni preferite per cucine e bagni perché bilanciano costo, durata e facilità di installazione per gli amanti del fai da te esperti. Le stesse tendenze stanno aumentando la domanda di adesivi, sottofondi e profili certificati che migliorano la qualità della finitura e risolvono problemi di umidità e acustica nelle abitazioni plurifamiliari.
Pitture e rivestimenti mantengono una forte fedeltà al marchio e un fatturato costante grazie a un'ampia gamma di attività di rinnovo del colore, protezione dalle macchie e protezione esterna, realizzabili anche con budget più limitati. Utensili e attrezzature rimangono resilienti perché i proprietari di casa suddividono i progetti in ambiti più piccoli, il che stimola le vendite di trapani a batteria, levigatrici, utensili multifunzione, kit oscillanti e accessori a noleggio che ne migliorano le capacità senza ingenti esborsi di capitale. Arredamento e illuminazione, insieme a Idraulica ed elettricità, si collocano al centro di spese essenziali e differibili, eppure gli aggiornamenti semplificati sono interessanti se abbinati a esigenze di risparmio energetico o di accessibilità. I retrofit orientati all'accessibilità, come rubinetti con maniglia a leva e maniglioni, beneficiano delle tendenze demografiche e della rinnovata attenzione alla sicurezza e alla fruibilità nelle case più vecchie. Insieme, le categorie di prodotti che fanno risparmiare tempo, riducono il disordine e offrono miglioramenti funzionali immediati continueranno ad aumentare il loro contributo al mercato del fai da te per la ristrutturazione della casa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i negozi fisici mantengono il primato mentre i marketplace estendono la portata
Nel 2025, i negozi di bricolage e fai-da-te rappresentavano il 68.74% del mercato, a dimostrazione dei vantaggi offerti da reti capillari in prossimità dei centri abitati suburbani, da un'ampia gamma di prodotti e da servizi integrati come il noleggio, il ritiro in negozio e la consulenza sui progetti. I canali online si stanno espandendo a un tasso di crescita annuo composto (CAGR) dell'8.27% fino al 2031, grazie all'ampliamento dell'offerta dei marketplace senza la necessità di gestire scorte di magazzino e alla semplificazione delle piattaforme che abbrevia i processi di acquisto sia per gli acquirenti fai-da-te che per i professionisti del settore. Home Depot riporta che circa il 50% degli ordini online negli Stati Uniti viene evaso tramite i negozi fisici, riducendo i costi dell'ultimo miglio per gli articoli ingombranti e velocizzando le consegne, mantenendo al contempo la produttività delle scorte. Il modello di marketplace di Kingfisher ha generato un elevato volume lordo di merci (GMV) e un aumento dei profitti al dettaglio, dimostrando la fattibilità dell'integrazione di venditori terzi per gli assortimenti di prodotti per la casa che richiedono una copertura capillare e di nicchia. I negozi specializzati si concentrano su categorie specifiche e su un servizio completo, mentre gli ipermercati privilegiano articoli di convenienza, ma in genere non supportano progetti complessi dall'inizio alla fine.
L'attenzione strategica si sta spostando verso percorsi omnicanale che iniziano online e terminano con il ritiro in negozio o la consegna immediata, una soluzione ideale per il mercato del fai da te, dove la verifica dei prodotti e la rapida disponibilità sono fondamentali. Per i rivenditori, la combinazione di un sistema di evasione degli ordini in negozio e di un'ampia copertura del marketplace aiuta a coprire una gamma più ampia di esigenze progettuali senza sovraccaricare il capitale, mentre l'analisi dei dati consente una migliore distribuzione e gestione del personale. Il modello rafforza inoltre le relazioni con i professionisti consentendo quantità di lotti di lavoro e finestre di consegna specifiche per periodo di tempo attraverso risorse di distribuzione regionali che offrono un assortimento più ampio di prodotti ingombranti. Man mano che le aspettative dei clienti convergono verso un'evasione rapida e sostituzioni accurate, i leader continueranno a migliorare la localizzazione e le raccomandazioni intelligenti per aumentare la conversione e gli acquisti ripetuti nel mercato del fai da te. Questa evoluzione della distribuzione premia gli operatori che armonizzano inventario, contenuti e dati su tutti i canali.
Per tipo di progetto: la ristrutturazione prende slancio poiché le famiglie danno priorità a soluzioni mirate
Nel 2025, la ristrutturazione deteneva la quota di mercato maggiore, pari al 37.38%, ma il rinnovamento è la tipologia di progetto in più rapida crescita, con un CAGR del 6.75% fino al 2031, poiché le famiglie prediligono riparazioni essenziali, sostituzioni e aggiornamenti a breve termine nel mercato del fai-da-te per la casa. La distinzione è importante perché la ristrutturazione spesso richiede permessi, progetti ingegneristici e ingenti imprevisti, mentre il rinnovamento si concentra sulla sostituzione di elettrodomestici, riparazioni e tinteggiature, interventi localizzati sul tetto e manutenzione degli impianti HVAC, che sono più facili da programmare e finanziare. Angi ha riferito che la spesa media per progetto è diminuita nel 2024, poiché i budget si sono spostati verso la manutenzione e le riparazioni di emergenza, il che si allinea con la preferenza osservata per interventi mirati che offrono un'utilità immediata [4] Angi Inc. Investor Relations, “2024 State of Home Spending Report,” Angi Inc., ir.angi.com . Questo modello favorisce le categorie con minori difficoltà di installazione e chiari miglioramenti delle prestazioni, tra cui rubinetteria a risparmio idrico, illuminazione a LED e isolamento efficiente nelle zone prioritarie. Quando i proprietari di casa pianificano interventi di ristrutturazione in più fasi, i progetti di ammodernamento fungono da tappe intermedie che consentono di procedere con successivi lavori di ristrutturazione, quando prezzi e disponibilità di manodopera sono più prevedibili.
Le nuove costruzioni rimangono legate alla disponibilità di lotti, alle condizioni di finanziamento e alla fiducia dei costruttori, il che le rende più volatili rispetto alle riparazioni e sostituzioni di case esistenti nel mercato del fai da te. Per i rivenditori al dettaglio di massa, la domanda di nuove costruzioni fluisce maggiormente attraverso gli ecosistemi Pro tramite consegne di lotti e programmi di credito, mentre le ristrutturazioni e i rifacimenti mantengono un ritmo di vendita al dettaglio più costante durante l'anno solare. La crescente attenzione alle caratteristiche di accessibilità è un altro fattore trainante nel mix di ristrutturazioni, poiché le famiglie adattano le proprie case all'invecchiamento con bagni più sicuri, illuminazione migliorata e modifiche delle soglie guidate da standard pratici. L'OCSE ha documentato le argomentazioni economiche più ampie a favore della possibilità per le famiglie di invecchiare a casa con ambienti domestici di supporto, il che evidenzia i vantaggi a lungo termine per le categorie di retrofit. Queste tendenze sostengono collettivamente il mercato del fai da te, poiché i proprietari affrontano i lavori necessari e programmano ambizioni più grandi per i cicli successivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
North America DIY Home Improvement Market
Il Nord America ha mantenuto una quota di mercato del 39.35% nel 2025, riflettendo un parco immobiliare più datato, solidi margini di sicurezza sul capitale immobiliare e una cultura di riparazioni e sostituzioni continue che sostiene il mercato del fai da te per la ristrutturazione della casa. Oltre l'80% delle case negli Stati Uniti ha più di 20 anni, il che aumenta la frequenza di lavori di copertura, sostituzioni meccaniche e migliorie degli involucri, che sostengono la domanda ricorrente durante tutto il ciclo. All'interno della regione, gli Stati Uniti rappresentano il più grande mercato per la ristrutturazione della casa, riflettendo l'entità della spesa di consumatori e professionisti nel commercio al dettaglio e nei servizi correlati e sottolineando l'importanza dell'eccellenza operativa per i rivenditori che cercano di conquistare e difendere quote di mercato. La diversità di formato è visibile nei bacini suburbani ed extraurbani, dove i grandi magazzini competono con gli specialisti locali e i modelli cooperativi che adattano gli assortimenti alle esigenze del quartiere. Con la stabilizzazione dei tassi dei mutui e la stabilità dell'occupazione, la regione continua a sostenere un mix equilibrato di attività di ristrutturazione e ristrutturazione nel mercato del fai da te per la ristrutturazione della casa.
APAC DIY Home Improvement Market
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.87% fino al 2031, trainato dall'urbanizzazione, dall'aumento del reddito disponibile e dall'acquisto della prima casa, che stimolano l'allestimento e i continui ammodernamenti nel mercato del fai da te per la ristrutturazione della casa. Cina e India rafforzano lo slancio, con segmenti della classe media in espansione e categorie di piccoli progetti attivi che migliorano la vivibilità in spazi compatti. I mercati del Sud-Est asiatico contribuiscono alla crescita con programmi di edilizia popolare e ristrutturazioni private che privilegiano miglioramenti funzionali e durabilità in spazi limitati. Giappone e Australia mostrano profili più maturi, dove l'invecchiamento demografico e le normative rigorose spingono ad ammodernamenti mirati con particolare attenzione alla sicurezza, all'efficienza e alla resilienza per condizioni climatiche e sismiche. Con la maturazione delle catene di fornitura a livello locale, l'adozione di questa categoria continua ad aumentare grazie alla migliore disponibilità, ai prezzi equi e ai tempi di consegna più brevi nel mercato del fai da te per la ristrutturazione della casa.
Europe DIY Home Improvement Market
L'Europa presenta un quadro eterogeneo tra i principali marchi di vendita al dettaglio e i mercati nazionali, riflettendo le differenze nel sentiment dei consumatori e nel sostegno politico nel 2025 e nel 2026. Kingfisher ha riportato un aumento delle vendite like-for-like nel Regno Unito e in Irlanda nel primo semestre fiscale, mentre la Francia è diminuita, a dimostrazione di una fiducia dei consumatori e di una trazione della categoria divergenti in tutto il continente. La penisola iberica ha registrato una forte crescita like-for-like nello stesso periodo all'interno della presenza di Kingfisher, evidenziando i vantaggi della segmentazione del formato e dell'ottimizzazione dell'inventario nei mercati in cui la domanda si è spostata verso il valore e la velocità. L'Europa centrale e orientale presenta una gamma di risultati, con alcuni mercati che mostrano andamenti stabili poiché l'inflazione e i costi di finanziamento hanno gravato sugli acquisti discrezionali nel 2025. Gli obblighi di ristrutturazione, in linea con gli obiettivi di transizione energetica, forniscono una base strutturale in diversi paesi dell'UE, contribuendo a stabilizzare la domanda di isolamento, finestre e miglioramenti del riscaldamento nel mercato del fai da te. Man mano che i rivenditori semplificano gli sconti e aumentano la personalizzazione con l'intelligenza artificiale, stanno migliorando la produttività, proteggendo il margine lordo e allineando l'inventario alla domanda in tempo reale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Analisi della catena del valore
La catena del valore del fai-da-te per la ristrutturazione della casa si estende dalle materie prime a monte (legname, acciaio, alluminio, gesso, prodotti chimici), ai produttori di materiali edili e utensili, fino ai distributori o importatori che gestiscono le scorte per i rivenditori e le consegne in cantiere. I centri per il fai-da-te riforniscono i clienti privati e i piccoli acquisti professionali, mentre i rivenditori specializzati, le segherie e i distributori all'ingrosso rappresentano una quota maggiore dell'approvvigionamento per i professionisti della ristrutturazione e dell'edilizia, in particolare per i materiali strutturali e le categorie di prodotti installati. Tra i recenti punti critici si segnalano i tempi di consegna variabili per alcuni prodotti edili, tra cui mobili, impianti idraulici e sanitari. La pressione sui costi legata ai dazi di importazione su materie prime e prodotti finiti chiave ha inoltre spinto marchi e distributori a diversificare le fonti di approvvigionamento e a riequilibrare la produzione interna e le scorte.
A valle della filiera, la differenziazione competitiva deriva sempre più dagli strati logistici e di servizio che collegano le merci ingombranti ai progetti, tra cui magazzini regionali, filiali di consegna orientate agli appaltatori e visibilità digitale dell'inventario che supporta le sostituzioni e finestre di consegna più ristrette. I principali rivenditori hanno ampliato le reti dedicate agli appaltatori tramite acquisizioni, come ad esempio The Home Depot che ha integrato risorse come SRS Distribution e Gypsum Management and Supply per supportare gli appaltatori di interni e i professionisti del settore con un'evasione degli ordini più affidabile. Lungo tutta la catena, capacità a valore aggiunto come stabilimenti per capriate, officine per porte, falegnameria su misura e partner per l'installazione vengono utilizzate per proteggere i margini, ridurre i rischi in cantiere e mantenere i clienti all'interno di un unico ecosistema, dalla fase di progettazione alla consegna.
Panorama competitivo
Il mercato del fai da te per la ristrutturazione della casa presenta una bassa concentrazione, con le aziende leader che detengono collettivamente una quota significativa ma non schiacciante. Questa struttura indica un panorama competitivo moderatamente frammentato, che offre ampie opportunità di espansione agli operatori regionali, ai player più piccoli e ai formati specializzati senza dover affrontare un singolo operatore dominante. Le priorità strategiche dei principali rivenditori si sono concentrate su un maggiore coinvolgimento dei clienti professionali, una più efficace esecuzione omnicanale e un controllo più rigoroso di inventario e margini. Le insegne di grandi dimensioni che integrano la distribuzione dedicata per beni ingombranti, la consegna in cantiere e il credito commerciale sono meglio posizionate per catturare una quota maggiore della spesa professionale, continuando al contempo a servire in modo efficiente gli acquirenti del fai da te. La partecipazione al marketplace e l'uso dell'intelligenza artificiale per la definizione dei prezzi e la personalizzazione sono diventati importanti driver di valore, consentendo ai rivenditori di beneficiare di scalabilità e traffico elevato.
Home Depot continua a investire in infrastrutture di distribuzione regionali per merci di grandi dimensioni e pesanti, migliorando l'affidabilità in cantiere per i clienti professionali e alleggerendo al contempo la pressione operativa sui negozi. Il suo modello omnicanale beneficia di un forte coinvolgimento digitale, con una quota significativa di ordini online evasi tramite reti di negozi per migliorare la velocità e l'efficienza dei costi nella consegna dell'ultimo miglio. Lowe's sta portando avanti la sua strategia Total Home, concentrandosi sulla penetrazione professionale, sulla crescita omnicanale e sull'ampliamento dei servizi. L'azienda ha inoltre perseguito acquisizioni mirate per rafforzare le competenze nelle finiture d'interni e nelle categorie basate su progetti. Queste iniziative riflettono la crescente importanza dei progetti che combinano la fornitura di materiali con la competenza nell'installazione, generando flussi di fatturato più ampi rispetto alle attività puramente fai da te.
In Europa, la strategia multi-banner di Kingfisher enfatizza la specializzazione dei formati e l'implementazione della tecnologia, inclusi strumenti basati sull'intelligenza artificiale che migliorano l'efficienza dei ribassi e la personalizzazione del cliente. L'ottimizzazione del portafoglio ha permesso al gruppo di concentrarsi sui mercati a più alto rendimento, continuando al contempo ad espandere i modelli di marketplace e la penetrazione digitale attraverso i banner. Nel panorama competitivo, i principali attori stanno applicando leve simili con priorità diverse, combinando aggiornamenti logistici, maggiore autorevolezza di categoria, contenuti digitali ed esperienze in-store migliorate. Anche le iniziative di sostenibilità stanno acquisendo importanza, con i rivenditori impegnati a ridurre l'impatto ambientale delle loro attività e catene di fornitura. Nel lungo termine, è probabile che le posizioni competitive più resilienti emergano laddove scala logistica, dati di alta qualità e capacità di servizio si intersecano a livello nazionale.
Leader del settore del fai da te per la ristrutturazione della casa
The Home Depot
Lowe's Companies Inc
Gruppo ADEO
Martin pescatore plc
Menards Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Home Depot ha avviato il servizio di consegna agli indirizzi APO/FPO/DPO, consentendo ai clienti militari all'estero di acquistare oltre 20,000 prodotti per la casa grazie alla collaborazione con l'Army and Air Force Exchange Service (AAFES) e il Navy Exchange Service Command (NEXCOM). Questo amplia la domanda potenziale attraverso un canale istituzionale, testando al contempo la logistica a lunga distanza per piccoli pacchi e articoli essenziali per determinati progetti.
- Maggio 2026: Home Depot ha completato l'acquisizione di Mingledorff's, LLC, distributore di apparecchiature e ricambi per impianti di riscaldamento, ventilazione e condizionamento (HVAC), integrandola in SRS Distribution. L'operazione rafforza la presenza dell'azienda nel settore della fornitura professionale di prodotti per la riparazione e la sostituzione, ambiti in cui velocità, disponibilità dei ricambi e solide relazioni con gli installatori sono fattori determinanti per gli acquisti ripetuti.
- Dicembre 2025: Home Depot ha lanciato l'Home Depot Creator Portal per mettere in contatto influencer e appassionati del fai-da-te con campagne e idee di progetti acquistabili. Questo rafforza il funnel di conversione dei contenuti in prodotti e favorisce un tasso di conversione più elevato per le categorie basate su progetti, dove la formazione e le guide passo passo influenzano la scelta dei prodotti.
Ambito del rapporto sul mercato globale del fai da te per la ristrutturazione della casa
Il termine "fai da te" (DIY) si riferisce alla creazione, modifica o riparazione di qualcosa senza il supporto di specialisti o professionisti. Il rapporto include un'analisi approfondita del mercato del fai da te per la ristrutturazione della casa, che comprende la valutazione dell'economia e del contributo dei suoi vari settori, una panoramica del mercato, una stima delle dimensioni del mercato per segmenti di mercato importanti e delle tendenze emergenti all'interno di tali segmenti, dinamiche e approfondimenti di mercato e statistiche importanti. Il mercato è segmentato per tipologia di prodotto (materiali da costruzione, vernici e rivestimenti, utensili e attrezzature, arredamento e illuminazione, pavimenti e piastrelle, idraulica ed elettricità e altri), canale di distribuzione (negozi di bricolage, negozi specializzati, online, ipermercati e supermercati), tipologia di progetto (ristrutturazione, ristrutturazione e nuova costruzione) e area geografica (Nord America, Sud America, Asia-Pacifico, Europa, Medio Oriente e Africa). Il rapporto offre dimensioni di mercato e previsioni per il mercato globale del fai da te per la ristrutturazione della casa, in valore in USD per tutti i segmenti sopra indicati.
Per tipo di prodotto
| Materiali da costruzione |
| Vernici e rivestimenti |
| Strumenti e attrezzature |
| Decorazioni e illuminazione |
| Pavimenti e piastrelle |
| Idraulico ed elettrico |
| Altro |
Per canale di distribuzione
| Negozi di articoli per la casa fai-da-te |
| Negozi specializzati |
| Online |
| Ipermercati e Supermercati |
Per tipo di progetto
| Ristrutturazione |
| Rimodellamento |
| Nuove Costruzioni |
Per regione
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Materiali da costruzione | |
| Vernici e rivestimenti | ||
| Strumenti e attrezzature | ||
| Decorazioni e illuminazione | ||
| Pavimenti e piastrelle | ||
| Idraulico ed elettrico | ||
| Altro | ||
| Per canale di distribuzione | Negozi di articoli per la casa fai-da-te | |
| Negozi specializzati | ||
| Online | ||
| Ipermercati e Supermercati | ||
| Per tipo di progetto | Ristrutturazione | |
| Rimodellamento | ||
| Nuove Costruzioni | ||
| Per regione | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato del fai da te per la ristrutturazione della casa nel 2026 e con quale rapidità crescerà?
Si stima che il mercato del fai da te per la ristrutturazione della casa avrà un valore di 0.93 trilioni di dollari nel 2026 e si prevede che raggiungerà 1.29 trilioni di dollari entro il 2031, con un CAGR del 6.87%.
Quali categorie di prodotti sono leader e quali stanno crescendo più rapidamente nel settore del fai da te per la casa?
I materiali da costruzione hanno guidato il settore con il 48.33% del fatturato del 2025, mentre pavimenti e piastrelle rappresentano la categoria in più rapida crescita con un CAGR del 7.76% fino al 2031.
Come stanno cambiando i canali nel mercato del fai da te per la ristrutturazione della casa?
I negozi di bricolage hanno rappresentato il 68.74% delle vendite del 2025 e i canali online si stanno espandendo a un CAGR dell'8.27% nel 2031, con circa la metà degli ordini online presso The Home Depot evasi dai negozi per velocità e controllo dei costi.
Quali sono le regioni che contribuiscono maggiormente e quali stanno crescendo più rapidamente nel settore del fai da te per la ristrutturazione della casa?
Il Nord America ha registrato il 39.35% dei ricavi del 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.87% fino al 2031.
Quali macro-forze stanno determinando una domanda costante nel mercato del fai da te per la ristrutturazione della casa?
Un patrimonio immobiliare obsoleto, la volontà dei proprietari di ristrutturare sul posto e gli aggiornamenti energetici legati alle politiche sono fattori strutturali chiave che supportano volumi di progetti stabili.
In che modo i principali rivenditori stanno rafforzando la propria competitività nel settore del fai da te per la ristrutturazione della casa?
Stanno ampliando l'evasione degli ordini omnicanale, ampliando i mercati, investendo nella logistica Pro e implementando l'intelligenza artificiale per sconti e personalizzazione, per aumentare la conversione e proteggere i margini.


