

Dimensioni e quota di mercato delle maschere per ossigeno monouso
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
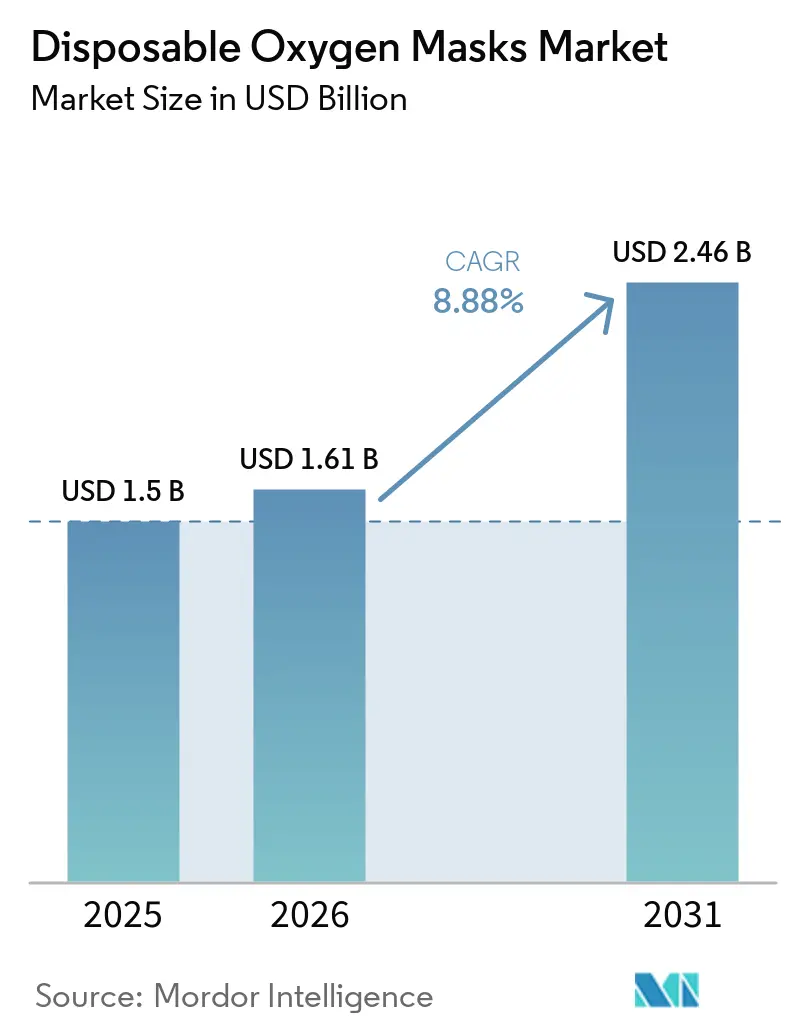
| Dimensione del mercato (2026) | 1.61 miliardo di dollari |
| Dimensione del mercato (2031) | 2.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.88% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle maschere per ossigeno monouso a cura di Mordor Intelligence
Il mercato delle maschere per ossigeno monouso aveva un valore di 1.5 miliardi di dollari nel 2025 e si stima che crescerà da 1.61 miliardi di dollari nel 2026 a 2.46 miliardi di dollari entro il 2031, con un CAGR dell'8.88% durante il periodo di previsione (2026-2031).
La domanda è sostenuta dalle malattie respiratorie croniche, dal maggiore utilizzo di dispositivi monouso per il controllo delle infezioni e dalla maggiore capacità ospedaliera. Il mercato delle maschere per ossigeno monouso beneficia anche del passaggio dell'ossigenoterapia a domicilio, dove le esigenze di sostituzione ricorrenti differiscono dagli acquisti episodici in ambito ospedaliero. I fornitori stanno rispondendo con portafogli di prodotti respiratori più ampi, che coprono diverse applicazioni cliniche e modelli di distribuzione a supporto sia delle strutture sanitarie che dell'assistenza domiciliare. Il consolidamento tra i fornitori di dispositivi respiratori già affermati potrebbe rafforzare il valore delle economie di scala, della documentazione normativa e di solide relazioni con i canali di distribuzione nel mercato delle maschere per ossigeno monouso.
Punti chiave del rapporto
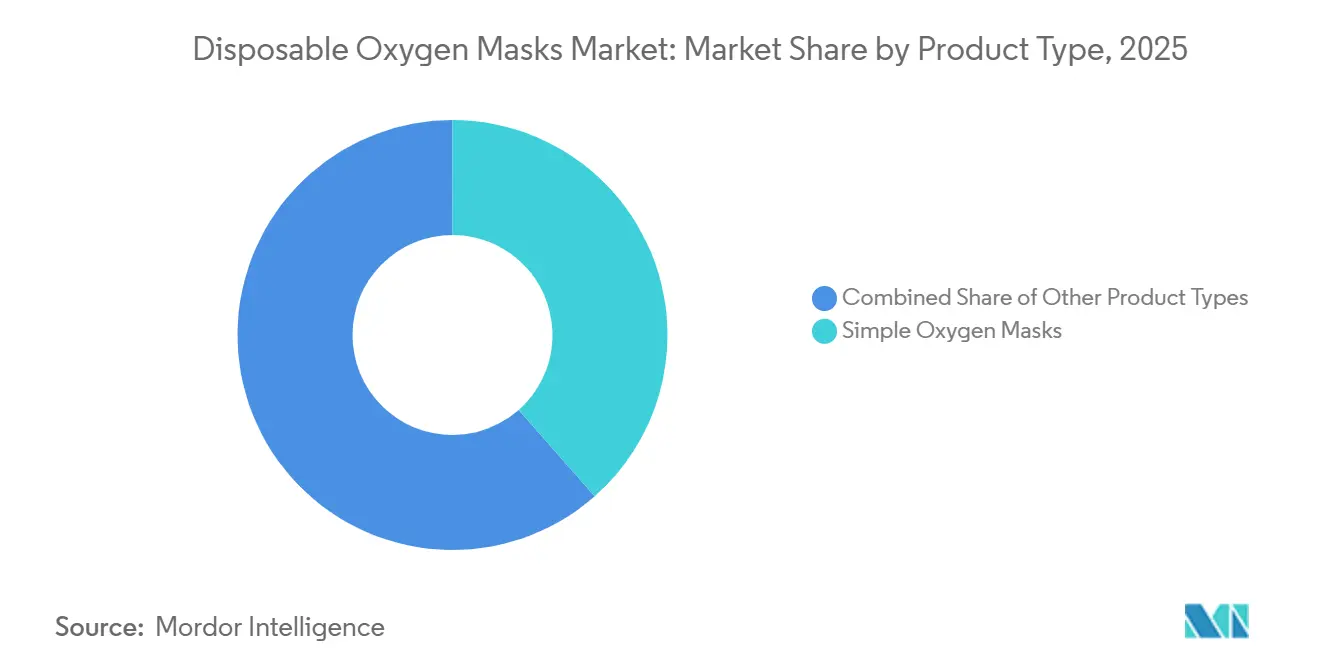
Per tipologia di prodotto, le maschere per ossigeno semplici detenevano il 38.5% della quota di mercato delle maschere per ossigeno monouso nel 2026, mentre si prevede che le maschere per ossigeno specializzate cresceranno a un tasso annuo composto del 7.8% fino al 2031.
In termini di materiale, nel 2026 il PVC rappresentava il 58.4% della quota di mercato delle maschere per ossigeno monouso, mentre si prevede che il silicone crescerà a un tasso annuo composto dell'8.2% fino al 2031.
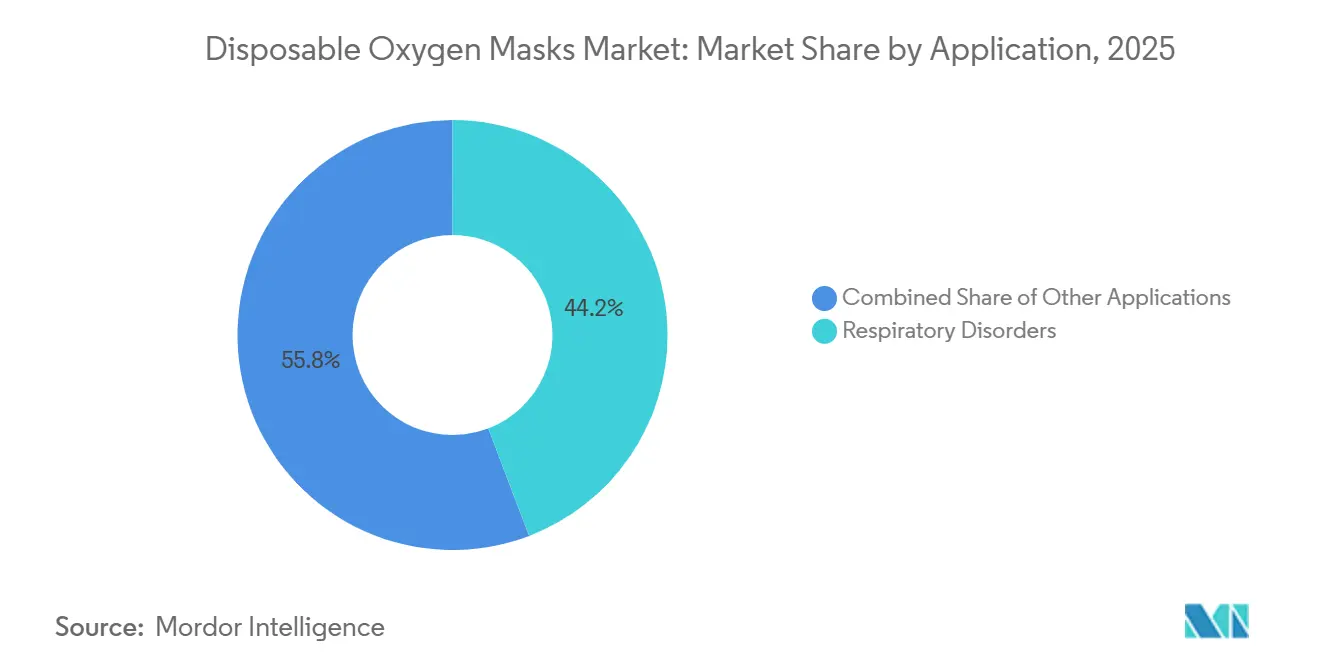
Per quanto riguarda le applicazioni, i disturbi respiratori rappresentavano il 44.2% del mercato delle maschere per ossigeno monouso nel 2026, mentre si prevede che la terapia aerosol crescerà a un tasso annuo composto del 7.5% fino al 2031.
Per tipologia di utente finale, nel 2026 ospedali e cliniche detenevano una quota del 42.3%, mentre si prevede che l'assistenza domiciliare crescerà a un tasso annuo composto dell'8.8% fino al 2031.
Per canale di distribuzione, le vendite dirette detenevano una quota del 53.1% nel 2026, mentre si prevede che i negozi online cresceranno a un tasso annuo composto del 9.5% fino al 2031.
Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 35.4%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 8.1% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle maschere per ossigeno monouso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle malattie respiratorie e della domanda di cure intensive | + 2.5% | Global | Medio termine (2-4 anni) |
| Espansione della terapia con ossigeno a domicilio | + 2.0% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Preferenza per il controllo delle infezioni nelle interfacce monouso | + 1.5% | Diffuso a livello globale, con una maggiore presenza in Nord America e nell'UE. | Medio termine (2-4 anni) |
| Ampliamento della capacità ospedaliera e di pronto soccorso | + 1.2% | Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Maschere interoperabili che riducono gli errori di impostazione del flusso e di commutazione del dispositivo. | + 0.8% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Domanda di approvvigionamento di kit di mascherine multiconfigurazione a basso inventario. | + 0.6% | A livello globale, con ripercussioni in Medio Oriente e Sud America. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle malattie respiratorie e della domanda di cure intensive
Le malattie respiratorie croniche creano un bisogno continuo di interfacce per la somministrazione di ossigeno in contesti di assistenza acuta e a lungo termine. Nel 2023, le malattie respiratorie croniche hanno causato 569.2 milioni di casi prevalenti e 4.2 milioni di decessi in tutto il mondo, mentre la BPCO ha causato 3.4 milioni di decessi. La BPCO è stata anche identificata come la terza causa di morte, il che conferma la persistente necessità clinica di ossigenoterapia. Nella Regione del Sud-Est asiatico dell'OMS [1] Organizzazione Mondiale della Sanità, Ufficio regionale per il Sud-Est asiatico, "Malattie respiratorie croniche nel Sud-Est asiatico: onere, fattori di rischio e servizi per la prevenzione e la gestione", OMS , la BPCO è passata dalla settima causa di morte nel 2000 alla quarta nel 2021. Questo cambiamento sposta un volume potenziale maggiore verso i sistemi sanitari che stanno ancora sviluppando sistemi di approvvigionamento standardizzati per le forniture respiratorie monouso, compresi i processi di acquisto che devono bilanciare standard clinici, rifornimento prevedibile, capacità di distribuzione locale e limiti di bilancio pubblico in contesti ospedalieri e territoriali. Il mercato delle maschere per ossigeno monouso è quindi legato sia alla consolidata domanda ospedaliera sia allo sviluppo delle capacità di assistenza respiratoria nei paesi a basso e medio reddito.
Espansione della terapia con ossigeno a domicilio
La copertura dell'ossigenoterapia domiciliare nell'ambito del programma Medicare può essere applicata anche al di là delle soglie standard di ipossiemia in determinate circostanze cliniche, supportando così l'assistenza al di fuori delle strutture ospedaliere. Questo contesto modifica le modalità di utilizzo, poiché pazienti e fornitori gestiscono i rifornimenti periodici anziché affidarsi al ciclo di ordini all'ingrosso intermittente degli ospedali. Ciò rende la continuità del servizio, il coordinamento delle consegne e la disponibilità immediata di prodotti di ricambio elementi fondamentali dell'assistenza domiciliare quotidiana per gli utenti in tutto il paese, senza interruzioni. Si prevede che l'assistenza domiciliare crescerà a un tasso annuo composto (CAGR) dell'8.8% fino al 2031, diventando il segmento di utenti finali in più rapida crescita nel mercato delle maschere per ossigeno monouso. La consegna a domicilio e i canali di distribuzione di dispositivi medici durevoli possono rendere più regolari gli acquisti di ricambio per le persone che utilizzano quotidianamente l'ossigenoterapia. I programmi di assistenza sanitaria pubblica in India e Cina aggiungono un ulteriore potenziale livello di domanda per l'assistenza respiratoria domiciliare, sebbene le pratiche di approvvigionamento differiscano a seconda del luogo. Questo cambiamento rende l'efficienza del canale di distribuzione importante quanto la disponibilità del prodotto per i fornitori che operano nel mercato delle maschere per ossigeno monouso, poiché i tempi di consegna, la documentazione delle prescrizioni, l'educazione del paziente e il coordinamento con i fornitori di dispositivi medici durevoli influenzano la tempestività con cui un prodotto raggiunge l'utente.
Preferenza per il controllo delle infezioni nelle interfacce monouso
Le politiche di utilizzo singolo supportano la domanda perché richiedono un nuovo dispositivo per ogni contatto con il paziente, a meno che non venga utilizzato un processo di rigenerazione validato. L'ACIPC [2] Australasian College for Infection Prevention and Control, “Position Statement: Single-Use Devices,” ACIPC position statement released in July 2025 afferma che i dispositivi etichettati come monouso non devono essere riutilizzati senza una rigenerazione validata. Le linee guida dell'AU CDC affrontano analogamente i rischi associati al riutilizzo in assenza di una rielaborazione validata. I sistemi ospedalieri che inaspriscono la conformità dopo un evento infettivo o una revisione dell'accreditamento possono stabilire una base di riferimento più elevata per l'uso di interfacce monouso. Ciò rende la domanda meno dipendente dalle decisioni di acquisto a breve termine negli ambienti di cura regolamentati, poiché le politiche di controllo delle infezioni, le aspettative di accreditamento, la formazione clinica e le procedure di audit possono tutti rafforzare l'uso continuato di nuovi dispositivi a contatto con il paziente. I requisiti FDA di Classe II e gli obblighi UE per i dispositivi medici si applicano a tutte le linee di prodotto pertinenti, il che rafforza il ruolo della produzione conforme nel mercato delle maschere per ossigeno monouso.
Ampliamento della capacità ospedaliera e di pronto soccorso
I nuovi ospedali e l'ampliamento delle strutture di terapia intensiva aumentano la capacità ricettiva e creano nuove opportunità per l'inserimento di materiali di consumo per la terapia respiratoria nei prontuari terapeutici. Si prevede che la costruzione di ospedali e cliniche negli Stati Uniti raggiungerà i 30.7 miliardi di dollari nel 2026, l'11.6% in più rispetto al 2025, e i 38.8 miliardi di dollari entro il 2030. Gli accordi di fornitura vengono spesso stipulati durante la fase di progettazione e costruzione, prima che una struttura inizi a curare i pazienti. Questo può fornire ai fornitori un flusso visibile di ordini futuri e creare rapporti pluriennali attorno a prodotti specifici, poiché le decisioni di selezione prese nelle prime fasi di un progetto di costruzione possono influenzare il portafoglio di materiali di consumo per la terapia respiratoria utilizzati dopo la messa in servizio, quando i team clinici iniziano a gestire i nuovi reparti, le aree procedurali e gli spazi di pronto soccorso. Nell'aprile 2026, Wellstar Kennestone ha inaugurato una torre per pazienti da 400 milioni di dollari e 235 posti letto, aggiungendo servizi di terapia intensiva, cardiologia e chirurgia. La maggiore capacità produttiva sostiene il mercato delle maschere per ossigeno monouso, poiché le interfacce per l'ossigeno sono parte integrante della preparazione di routine per le emergenze, gli interventi chirurgici e i reparti, e i nuovi spazi di cura devono essere attrezzati per la somministrazione di ossigeno supplementare prima di poter accogliere i pazienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione mediante cannule nasali e sistemi di cannule nasali ad alto flusso | -1.2% | Nord America, Europa | Medio termine (2-4 anni) |
| Rimborso e pressione sui prezzi di gara nell'assistenza domiciliare | -0.8% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Transizione dei materiali e esposizione delle forniture di resine di grado medicale | -0.5% | Globale, il più acuto nell'UE | Medio termine (2-4 anni) |
| Adattamento, tenuta e variabilità della concentrazione di ossigeno nell'uso reale | -0.4% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione mediante cannule nasali e sistemi di cannule nasali ad alto flusso
L'uso della cannula nasale ad alto flusso è aumentato negli ambienti monitorati per le persone con insufficienza respiratoria acuta. Gli episodi nei grandi sistemi sanitari statunitensi sono passati da 176 al mese all'inizio del 2017 a 269 al mese alla fine del 2024. Questa modalità compete più direttamente con le maschere convenzionali negli ambienti di terapia intensiva e di degenza intermedia che necessitano di ossigenoterapia ad alto flusso umidificato, dove l'obiettivo clinico, le risorse di monitoraggio e il modello di personale possono supportare una forma di intervento respiratorio più complessa rispetto a quella tipicamente utilizzata in un pronto soccorso, reparto o assistenza domiciliare standard. Uno studio del 2025 ha rilevato che l'uso in reparto rimaneva limitato al di fuori delle aree monitorate a causa del costo delle apparecchiature, dei requisiti di titolazione e delle preoccupazioni relative al ritardo nel riconoscimento del fallimento della terapia. Le maschere standard mantengono la loro utilità pratica nei pronto soccorso, in sala operatoria, nei reparti di degenza generale e nell'assistenza ambulatoriale, dove la rapidità di installazione e il basso costo sono fattori importanti. La limitazione si concentra nelle aree con maggiore necessità di assistenza, piuttosto che nell'intero mercato delle maschere per ossigeno monouso, perché le maschere convenzionali rimangono più facili da utilizzare laddove il personale necessita di un'interfaccia familiare che richieda attrezzature, tempi di configurazione e monitoraggio specializzati limitati.
Rimborso e pressione sui prezzi di gara nell'assistenza domiciliare
Le gare d'appalto competitive e le gare nazionali possono limitare i prezzi di vendita dei materiali di consumo per l'assistenza respiratoria domiciliare. Le gare d'appalto competitive di Medicare incidono sull'economia delle apparecchiature mediche durevoli e possono esercitare pressione sui fornitori di accessori per l'ossigenoterapia. Anche i sistemi europei di appalti pubblici conferiscono agli acquirenti una notevole influenza sul prezzo nei contratti di fornitura per l'assistenza domiciliare. Un aumento dei volumi nell'assistenza domiciliare non si traduce necessariamente in una crescita comparabile dei ricavi se i fornitori non sono in grado di proteggere i prezzi realizzati. I distributori più grandi possono acquisire maggiore potere contrattuale quando i fornitori indipendenti più piccoli abbandonano i canali di distribuzione limitati. Nel mercato delle maschere per l'ossigeno monouso, i produttori necessitano di differenziazione del prodotto e di una pianificazione dei canali di distribuzione per bilanciare la crescita dei volumi con la pressione delle gare d'appalto e dei rimborsi, mentre i distributori necessitano di un'efficienza operativa sufficiente a garantire un rifornimento affidabile senza che i prezzi contrattuali compromettano la qualità del servizio.
Analisi del segmento
Per tipologia di prodotto: le mascherine speciali guadagnano terreno con l'aumentare della complessità clinica.
Nel 2026, le semplici maschere per ossigeno detenevano il 38.5% della quota di mercato delle maschere monouso, la posizione più ampia tra le diverse tipologie di prodotto. Gli ospedali ne tengono grandi quantità per le emergenze, la somministrazione di ossigeno di routine e i protocolli multi-reparto. Il loro design familiare e la facilità di utilizzo favoriscono acquisti costanti da parte delle strutture sanitarie. Le maschere a ricircolo (rebreather) sono utilizzate in applicazioni in cui il ricircolo del gas inspirato è clinicamente appropriato. Le maschere Venturi vengono impiegate quando è richiesto un controllo più preciso della frazione di ossigeno inspirato, ad esempio nella cura della BPCO, dove un'erogazione incontrollata di ossigeno può comportare rischi clinici. Si prevede che le maschere specializzate cresceranno a un tasso di crescita annuo composto (CAGR) del 7.8% fino al 2031, a testimonianza della domanda di funzionalità più differenziate.
Le configurazioni speciali includono prodotti con porte per il monitoraggio dell'anidride carbonica, capacità combinata di aerosol e ossigeno e funzioni di recupero per la cura post-anestesia. Le dimensioni del mercato delle maschere di ossigeno monouso per maschere speciali beneficiano quando una singola interfaccia può sostituire una fase di monitoraggio o erogazione separata. La maschera AirLife Open Et di Vyaire Medical ha ricevuto l'autorizzazione FDA 510(k) nel novembre 2024 come maschera di ossigeno monouso a basso flusso che integra il monitoraggio dell'anidride carbonica di fine espirazione. I team di acquisto possono preferire questi modelli perché riducono la complessità del formulario e supportano configurazioni cliniche coerenti. Intersurgical [3] Intersurgical Ltd., "Annuncio di acquisizione: accordo per acquisire le attività di Teleflex Acute Care e Interventional Urology", Intersurgical ha riportato uno studio peer-reviewed del 2026 in cui la sua maschera ad alta concentrazione EcoLite ha erogato concentrazioni di ossigeno superiori del 15-27% rispetto a un comparatore convenzionale in base a parametri standardizzati. Lo studio ha attribuito il risultato alla funzionalità della valvola unidirezionale, al volume del sacchetto di riserva e alla migliore tenuta facciale, dimostrando perché le evidenze cliniche possono influenzare le decisioni relative alle maschere speciali quando i team di terapia respiratoria confrontano la costanza dell'erogazione di ossigeno, l'adattamento al paziente, la funzionalità del dispositivo e il valore operativo di un design integrato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il PVC rimane dominante, ma un orizzonte normativo ben definito favorisce il silicone.
Nel 2026, il PVC deteneva il 58.4% della quota di mercato delle maschere per ossigeno monouso, grazie ai vantaggi in termini di costi e alla comprovata capacità produttiva. Rimane ampiamente utilizzato per i modelli standard di maschere per ossigeno, poiché fornitori e acquirenti del settore sanitario ne conoscono le caratteristiche di lavorazione e le prestazioni. Il PVC supporta inoltre la produzione di grandi volumi per le gare d'appalto istituzionali che privilegiano l'affidabilità delle forniture e il controllo dei costi. Si prevede che il silicone crescerà a un CAGR dell'8.2% fino al 2031. Viene utilizzato laddove la tolleranza all'usura prolungata, l'uso neonatale o le specifiche di contatto con il paziente richiedono un profilo di materiale diverso. Questo segmento riflette un graduale cambiamento dei materiali piuttosto che una rapida sostituzione del PVC in tutti i modelli di maschere, poiché i produttori devono convalidare le prestazioni del materiale, mantenere un'adeguata capacità produttiva, garantire la disponibilità per gli acquirenti esistenti e soddisfare le diverse aspettative di conformità regionali.
La Commissione europea [4] Commissione europea, “Regolamento (UE) 2023/2482 della Commissione”, EUR-Lex, eur-lex.europa.eu ha esteso la data di scadenza del DEHP per i dispositivi medici al 1° luglio 2030 ai sensi del Regolamento (UE) 2023/2482. Tale scadenza definisce una finestra di conformità per i produttori che utilizzano PVC plastificato con DEHP nei prodotti venduti in Europa, obbligandoli a considerare la qualificazione dei materiali, la documentazione tecnica, la convalida della produzione, la preparazione dei fornitori e la tempistica delle modifiche al prodotto prima che l'orizzonte normativo diventi più imminente. Le dimensioni del mercato delle maschere per ossigeno monouso in silicone potrebbero aumentare man mano che i produttori qualificano materiali alternativi prima di tale data. I fornitori nordamericani operano in un contesto normativo diverso, mentre la California ha requisiti più severi a partire dal 2030. L'approvvigionamento degli input è importante perché il silicone di grado medicale è prodotto da un gruppo limitato di fornitori verticalmente integrati. La gomma e altri elastomeri rimangono rilevanti in applicazioni specialistiche di piccole dimensioni, dove né le considerazioni economiche standard del PVC né le specifiche del silicone determinano la scelta del materiale, offrendo ai fornitori un'opzione limitata ma stabile per progetti con particolari requisiti di adattamento, prestazioni o applicazione.
Per applicazione: i disturbi respiratori sono in testa, mentre la terapia aerosol apre un nuovo orizzonte per l'assistenza domiciliare.
Nel 2026, le patologie respiratorie rappresentavano il 44.2% del mercato delle maschere per ossigeno monouso, trainate da BPCO, asma e condizioni correlate che possono richiedere una somministrazione ripetuta di ossigeno. Questo settore di applicazione comprende ospedali, ambulatori e assistenza domiciliare. Le esigenze di cura cronica generano acquisti ricorrenti, anziché una domanda limitata ai soli episodi acuti. Il pronto soccorso e la terapia intensiva rappresentano il secondo settore di applicazione più importante, poiché gli ospedali mantengono scorte a disposizione per garantire la sicurezza dei pazienti. Anche la chirurgia utilizza ossigeno supplementare prima e dopo l'anestesia, nelle sale operatorie e nelle unità di terapia intensiva post-operatoria. Questi utilizzi consolidati conferiscono al mercato delle maschere per ossigeno monouso un'ampia base clinica, in quanto la stessa categoria soddisfa le esigenze di gestione delle patologie respiratorie croniche, preparazione alle emergenze, assistenza perioperatoria e flussi di lavoro per la somministrazione di farmaci in diverse tipologie di strutture sanitarie.
Si prevede che la terapia aerosol crescerà a un tasso annuo composto (CAGR) del 7.5% fino al 2031. Le maschere aerosol possono erogare farmaci nebulizzati mantenendo al contempo l'apporto supplementare di ossigeno, evitando la necessità di interrompere l'ossigenoterapia durante la somministrazione del farmaco. L'OMS ha identificato la limitata disponibilità di farmaci inalatori nell'assistenza primaria come una lacuna del sistema nel Sud-Est asiatico. La combinazione di assistenza a livello comunitario e uso terapeutico quotidiano supporta le esigenze di sostituzione in ambito ambulatoriale e domiciliare, dove un'interfaccia rivolta al paziente deve essere accessibile, semplice da usare e disponibile con sufficiente regolarità per supportare le routine di trattamento in corso. Teleflex commercializza la maschera ISO-Gard con tecnologia ClearAir per l'uso post-anestesia, che combina le funzioni di aspirazione e di erogazione di ossigeno. Il lavoro dell'OMS del 2026 sulla cura dell'asma e della BPCO in Nepal e Sri Lanka individua anche la necessità di rafforzare i servizi respiratori di assistenza primaria.
Per utente finale: gli ospedali sono il punto di riferimento per i volumi, mentre l'assistenza domiciliare ridefinisce l'equazione della crescita.
Nel 2026, ospedali e cliniche detenevano il 42.3% della quota di mercato delle maschere per ossigeno monouso. Questa posizione riflette l'elevato numero di interventi di assistenza acuta che richiedono la somministrazione di ossigeno supplementare e le esigenze di approvvigionamento di numerosi reparti clinici, dove i team di pronto soccorso, terapia respiratoria, chirurgia e degenza necessitano di un accesso immediato a prodotti di uso comune, disponibili in quantità costanti e utilizzabili senza complesse preparazioni. Gli acquisti vengono generalmente gestiti tramite gruppi di acquisto e gare d'appalto nazionali. Questi canali premiano i sistemi di qualità certificati, l'affidabilità delle consegne e la stabilità delle specifiche di prodotto, poiché i team di acquisto necessitano della certezza che lo stesso articolo rimarrà disponibile e idoneo per la formazione del personale, i protocolli clinici, la tracciabilità del prodotto e le più ampie esigenze operative di una vasta rete di fornitori. I servizi di emergenza contribuiscono a una base di acquisto affidabile attraverso accordi di rifornimento con i soccorritori. Altre strutture sanitarie, tra cui centri di riabilitazione, case di cura e centri di chirurgia ambulatoriale, aumentano la domanda man mano che l'assistenza si sposta al di fuori del contesto ospedaliero, poiché ogni tipologia di struttura deve mantenere una capacità di base di somministrazione di ossigeno per i gruppi di pazienti e le procedure che supporta.
Si prevede che l'assistenza domiciliare crescerà a un tasso annuo composto (CAGR) dell'8.8% fino al 2031. I pazienti che utilizzano l'ossigenoterapia quotidianamente possono sostituire le maschere monouso settimanalmente o ogni due settimane, il che comporta un consumo annuo per paziente superiore a quello di un singolo ricovero ospedaliero. Questo rende la capacità di rifornimento un elemento centrale per il mercato delle maschere per ossigeno monouso. I fornitori di dispositivi medici durevoli e i canali di consegna a domicilio possono garantire una disponibilità regolare per questi utenti. Questo contesto crea anche un ambiente competitivo diverso, poiché i fornitori devono gestire l'accesso dei pazienti, il rimborso, l'affidabilità delle consegne, la disponibilità dei prodotti e le esigenze pratiche di persone che potrebbero non avere il supporto centralizzato disponibile all'interno di un ospedale. Con il trasferimento dell'attività chirurgica in strutture ambulatoriali, anche queste strutture ampliano i loro prontuari per i prodotti per la somministrazione di ossigeno, precedentemente gestiti principalmente dalle catene di approvvigionamento ospedaliere.
Per canale di distribuzione: le vendite dirette dominano, mentre i negozi online dettano il ritmo di crescita.
Nel 2026, le vendite dirette rappresentavano il 53.1% della quota di mercato delle maschere per ossigeno monouso. Ospedali, servizi di emergenza e grandi reti sanitarie si avvalgono di accordi diretti con i produttori o con i distributori autorizzati per ottenere prezzi contrattuali, tracciabilità dei lotti e priorità di evasione degli ordini. Questa struttura si adatta agli acquirenti con elevati volumi di acquisto che necessitano di scorte costanti in diverse strutture, chiara tracciabilità del prodotto, consegne coordinate, termini contrattuali stabili e una risposta affidabile in caso di aumento della domanda durante i periodi di malattie respiratorie, consentendo al contempo ai team di acquisto di standardizzare le specifiche, ridurre le duplicazioni amministrative e mantenere una visione più chiara delle forniture che transitano nelle loro reti di assistenza. I rapporti diretti supportano anche i requisiti di documentazione e assistenza associati ai dispositivi medici regolamentati. I canali di vendita al dettaglio servono i singoli pazienti e le strutture più piccole che non dispongono di strutture di approvvigionamento centralizzate. Il settore della vendita al dettaglio si sovrappone all'assistenza domiciliare quando i pazienti acquistano maschere da utilizzare con i concentratori di ossigeno forniti dal medico, creando un percorso di acquisto meno centralizzato rispetto a un contratto ospedaliero e più dipendente dalla chiara disponibilità del prodotto, dalla documentazione appropriata, dalle opzioni di consegna e dalla praticità di accesso per il singolo utente.
Si prevede che i negozi online cresceranno a un tasso annuo composto (CAGR) del 9.5% fino al 2031. I canali digitali servono i pazienti che ricevono assistenza domiciliare e le cliniche più piccole che non hanno volumi di acquisto sufficienti per contratti diretti con i produttori. Cardinal Health ha affermato nel febbraio 2026 che la visibilità della catena di approvvigionamento e la gestione delle scorte supportano la disponibilità dei prodotti durante i picchi di domanda dovuti a malattie respiratorie. La verifica delle prescrizioni e la documentazione dei dispositivi medici possono limitare le vendite a distanza in alcune giurisdizioni. I produttori utilizzano anche portali digitali business-to-business per la disponibilità degli SKU, il rispetto dei contratti e il rifornimento automatico. Queste pratiche rendono il mercato delle maschere per ossigeno monouso sempre più ibrido, combinando la gestione diretta degli account con strumenti di ordinazione digitali, in modo che i fornitori possano mantenere i rapporti istituzionali e allo stesso tempo offrire ai team di approvvigionamento una visibilità più immediata degli articoli del catalogo, dello stato delle scorte e delle esigenze di rifornimento.
Analisi geografica
Nel 2025, il Nord America deteneva il 35.4% della quota di mercato delle maschere per ossigeno monouso. La regione combina la capacità ospedaliera, la copertura Medicare per l'ossigenoterapia domiciliare e i requisiti di monouso che supportano il consumo per singolo paziente, mentre le consolidate reti di fornitori, le organizzazioni di acquisto e i canali di distribuzione di apparecchiature mediche durevoli creano un contesto in cui i fornitori possono soddisfare sia la domanda ospedaliera sia le esigenze ricorrenti degli utenti di ossigenoterapia domiciliare. Negli Stati Uniti, la costruzione di nuovi ospedali ha raggiunto i 33.9 miliardi di dollari nel 2024 e si prevede che raggiungerà i 30.7 miliardi di dollari nel 2026. Le nuove strutture stabiliscono formulari e accordi di fornitura prima dell'apertura, il che può supportare la futura domanda di materiali di consumo per la respirazione. Il Canada contribuisce alla domanda attraverso appalti provinciali che privilegiano i fornitori con cui ha già stipulato contratti. Il Messico contribuisce attraverso l'espansione della rete ospedaliera IMSS, dove un'ulteriore attività istituzionale può ampliare la base di domanda regionale per le forniture respiratorie di routine per la terapia intensiva e supportare l'approvvigionamento di interfacce standard per l'erogazione di ossigeno.
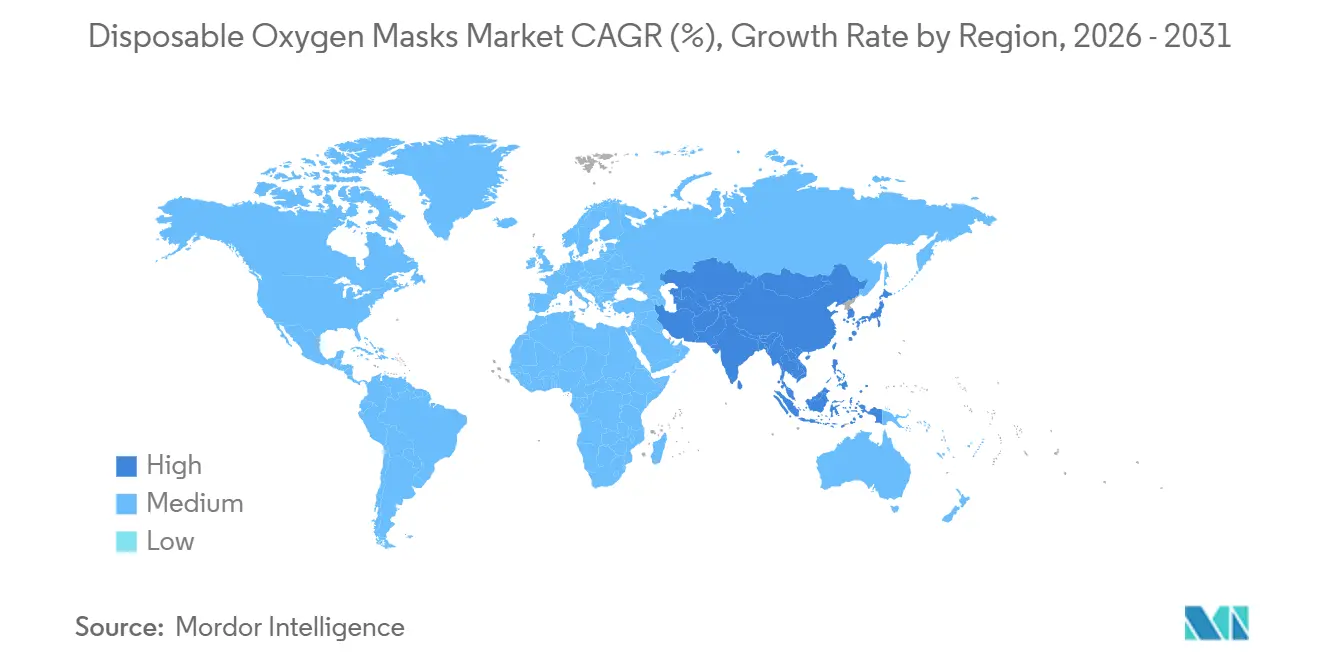
L'Europa è il secondo mercato regionale per importanza, con Germania, Regno Unito e Francia supportati da contratti nazionali di fornitura ospedaliera e programmi di ossigenoterapia domiciliare. I sistemi di approvvigionamento della regione rendono prezzo, conformità e affidabilità delle forniture fattori importanti per il mercato delle maschere per ossigeno monouso. Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.1% fino al 2031, il tasso regionale più rapido. Le malattie respiratorie croniche sono responsabili del 12% dei decessi nella regione del Sud-Est asiatico dell'OMS. La Cina è il principale mercato nazionale della regione, mentre l'India è supportata da sistemi di assistenza sovvenzionati e da misure locali per la produzione di dispositivi medici. Giappone, Corea del Sud e Australia presentano esigenze di assistenza respiratoria domiciliare più mature, determinate dall'invecchiamento della popolazione, dai programmi di sovvenzione e dai requisiti normativi, che possono favorire i fornitori in grado di soddisfare le aspettative di qualità stabilite e di servire i pazienti a domicilio attraverso canali di assistenza organizzati.
Il Medio Oriente e l'Africa presentano un profilo di domanda differenziato. L'Arabia Saudita e gli Emirati Arabi Uniti stanno costruendo infrastrutture ospedaliere che richiedono dispositivi respiratori monouso conformi alle normative. Il Sudafrica e altri mercati sub-sahariani hanno una minore capacità istituzionale, ma possono generare domanda attraverso programmi di assistenza acuta e scorte di emergenza. In Sud America, la domanda è concentrata in Brasile e Argentina, dove i sistemi sanitari pubblici gestiscono ingenti esigenze legate a BPCO e asma con budget di acquisto rigorosi. I programmi di assistenza respiratoria brasiliani supportano volumi che rimangono focalizzati su maschere semplici a basso costo. Nei contesti emergenti, il mercato delle maschere per ossigeno monouso privilegia i fornitori in grado di combinare conformità, controllo dei costi e una copertura distributiva sufficiente, poiché i prodotti a prezzi accessibili devono comunque raggiungere ospedali e strutture territoriali con la documentazione appropriata, una qualità costante e una fornitura locale affidabile.
Panorama competitivo
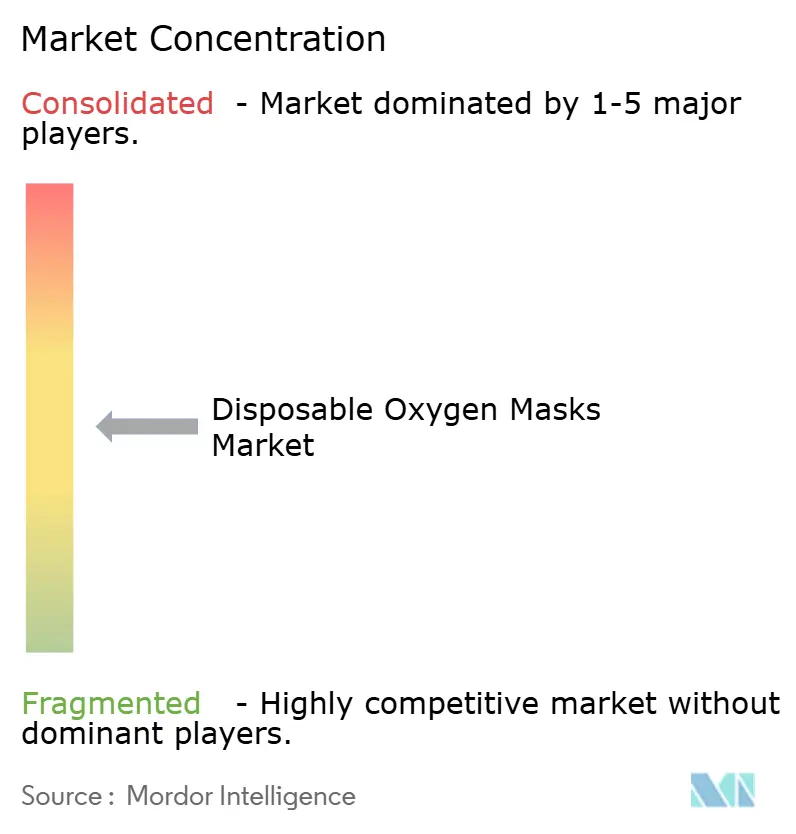
Il mercato delle maschere per ossigeno monouso è moderatamente consolidato tra i principali fornitori e frammentato tra produttori regionali più piccoli. Intersurgical, Medline Industries, Vyaire Medical, Flexicare, Drive DeVilbiss Healthcare e Dynarex competono grazie all'ampiezza della gamma di prodotti, alle relazioni con le istituzioni e alle linee di prodotti conformi alle normative. I loro portafogli comprendono modelli semplici, Venturi, rebreather e speciali, consentendo loro di soddisfare molteplici esigenze ospedaliere e di assistenza domiciliare attraverso un unico fornitore, un vantaggio pratico per i clienti che desiderano un minor numero di fornitori, standard di prodotto più uniformi e un supporto coordinato tra contesti di assistenza acuta e territoriale. Nel dicembre 2025, Intersurgical ha raggiunto un accordo per l'acquisizione delle divisioni di Terapia Intensiva e Urologia Interventistica di Teleflex per 530 milioni di dollari, con chiusura prevista nella seconda metà del 2026. L'operazione integra il marchio di ossigenoterapia Hudson RCI nel portafoglio di Intersurgical e rafforza l'importanza delle economie di scala nei rapporti con i fornitori, poiché le organizzazioni di acquisto di gruppo ospedaliere e i distributori di assistenza domiciliare potrebbero preferire un partner in grado di fornire categorie di dispositivi respiratori connessi, mantenere il supporto normativo e servire i clienti attraverso una rete geografica e commerciale più ampia.
La concorrenza nel mercato delle maschere per ossigeno monouso è influenzata da diversi fattori, non solo dal prezzo del prodotto. Dati clinici, sistemi di qualità ISO 13485, approvazione FDA, marcatura CE e una distribuzione affidabile possono incidere sull'idoneità agli acquisti da parte delle istituzioni. Fisher & Paykel Healthcare ha ottenuto un brevetto statunitense nell'ottobre 2025 per un meccanismo di regolazione automatica del copricapo in una maschera respiratoria. Questo esempio dimostra il continuo investimento in termini di vestibilità e prestazioni per la gestione del paziente. Lo studio del 2026 di Intersurgical sul prodotto EcoLite fornisce un altro esempio di come i fornitori utilizzino i dati sulle prestazioni per differenziare le proprie offerte. Tali strategie favoriscono le aziende consolidate in grado di supportare lo sviluppo del prodotto, la documentazione e un'ampia copertura clienti, offrendo al contempo agli ospedali la prova che un fornitore è in grado di mantenere la qualità del prodotto, soddisfare i requisiti normativi e rispondere a diverse esigenze di assistenza respiratoria attraverso un unico rapporto.
Esiste ancora margine di sviluppo per le maschere combinate aerosol e ossigeno per la gestione domiciliare delle malattie croniche. Anche i prodotti in PVC senza DEHP, economicamente competitivi e fabbricati in India o nel Sud-est asiatico, potrebbero acquisire rilevanza se i produttori riuscissero a soddisfare i requisiti normativi e di qualità istituzionali. Aziende più piccole come Besmed Health Business Corp., Polymed Medical Devices e GaleMed Corporation competono attraverso la distribuzione regionale e il prezzo nelle gare d'appalto dell'Asia-Pacifico e del Medio Oriente e Africa. Ciò esercita pressione sui prodotti meno differenziati offerti dalle aziende più grandi, soprattutto laddove gli acquirenti possono confrontare prodotti standardizzati principalmente in base al prezzo di gara, alla disponibilità locale, alle specifiche del prodotto e alla capacità di un distributore di rispondere in modo coerente ai requisiti istituzionali. I fornitori che collegano le evidenze cliniche alla conformità produttiva e all'accesso a organizzazioni di acquisto di gruppo o distributori di dispositivi medici durevoli godono di un vantaggio competitivo.
Leader del settore delle maschere per ossigeno monouso
Koninklijke Philips NV
Medtronic plc
Medline Industries, LP
Salute cardinale, Inc.
Becton, Dickinson e Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Il Wellstar Kennestone Regional Medical Center di Marietta, in Georgia, ha inaugurato la sua Yellow Tower, una struttura da 235 posti letto costata 400 milioni di dollari, ampliando la capacità di assistenza acuta in cardiologia, neurologia, oncologia e chirurgia e incrementando immediatamente, al momento dell'entrata in funzione, il consumo istituzionale di dispositivi respiratori monouso.
- Aprile 2026: la serie di maschere per ossigenoterapia ad alta concentrazione SENTRI EcoLite di Intersurgical è stata pubblicata sul database globale di identificazione univoca dei dispositivi (Global Unique Device Identification Database) della FDA, comprese le versioni con linee integrate per il monitoraggio dell'anidride carbonica, ampliando così la presenza dell'azienda negli Stati Uniti per le maschere per ossigenoterapia ad alta concentrazione.
- Dicembre 2025: Intersurgical Ltd. ha stipulato un accordo definitivo per l'acquisizione delle divisioni di Terapia Intensiva e Urologia Interventistica di Teleflex per 530 milioni di dollari in contanti, subordinatamente alle approvazioni normative previste nella seconda metà del 2026. L'acquisizione integra le linee di prodotti di Teleflex per anestesia, gestione delle vie aeree e ossigenoterapia, incluso il marchio respiratorio Hudson RCI, nel portafoglio globale di Intersurgical.
- Novembre 2024: le maschere per ossigenoterapia AirLife Open Et e Open Et+ di Vyaire Medical hanno ottenuto l'autorizzazione FDA 510(k) ai sensi del 21 CFR 868.1400. Il dispositivo integra il monitoraggio dell'anidride carbonica di fine espirazione in una maschera monouso per ossigenoterapia a basso flusso, eliminando la necessità di una procedura di cambio interfaccia separata e riducendo il carico di lavoro per il personale clinico.
Ambito del rapporto sul mercato globale delle maschere per ossigeno monouso
| Maschere per l'ossigeno semplici |
| Maschere a ricircolo |
| Maschere Venturi |
| Maschere speciali per l'ossigeno |
| Cloruro di polivinile |
| Silicone |
| Altri (gomma ed elastomeri) |
| Disturbi respiratori |
| Emergenza e terapia intensiva |
| Assistenza chirurgica |
| Aerosolterapia |
| Ospedali e cliniche |
| Cura della casa |
| Servizi di emergenza |
| Altre strutture sanitarie |
| Vendita diretta |
| Settore Retail |
| Negozi on-line |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Segmentazione per tipo di prodotto | Maschere per l'ossigeno semplici | |
| Maschere a ricircolo | ||
| Maschere Venturi | ||
| Maschere speciali per l'ossigeno | ||
| Segmentazione per materiale | Cloruro di polivinile | |
| Silicone | ||
| Altri (gomma ed elastomeri) | ||
| Segmentazione per applicazione | Disturbi respiratori | |
| Emergenza e terapia intensiva | ||
| Assistenza chirurgica | ||
| Aerosolterapia | ||
| Segmentazione per utente finale | Ospedali e cliniche | |
| Cura della casa | ||
| Servizi di emergenza | ||
| Altre strutture sanitarie | ||
| Segmentazione per canale di distribuzione | Vendita diretta | |
| Settore Retail | ||
| Negozi on-line | ||
| Segmentazione per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per le maschere per l'ossigeno monouso fino al 2031?
Si prevede che il mercato delle maschere per ossigeno monouso crescerà a un tasso annuo composto (CAGR) dell'8.9% dal 2026 al 2031, raggiungendo i 2.46 miliardi di dollari entro il 2031.
Quale tipologia di prodotto genera la maggiore domanda di maschere per l'ossigeno monouso?
Nel 2026, le semplici maschere per l'ossigeno detenevano una quota di mercato del 38.5%, poiché gli ospedali le acquistano in grandi quantità per la somministrazione di ossigeno di routine e per la preparazione alle emergenze.
Perché l'assistenza domiciliare è importante per i fornitori di maschere per ossigeno monouso?
Si prevede che l'assistenza domiciliare crescerà a un tasso annuo composto dell'8.8% fino al 2031, sostenuta dalla ricorrente necessità di sostituzione delle apparecchiature per i pazienti che utilizzano la terapia con ossigeno quotidianamente.
Qual è il materiale che sta crescendo più rapidamente nel settore delle maschere per l'ossigeno monouso?
Si prevede che il mercato del silicone crescerà a un tasso annuo composto dell'8.2% fino al 2031, in quanto i produttori si preparano a un contesto normativo in evoluzione e alle esigenze specifiche dei prodotti a contatto con i pazienti.
Quale regione sta registrando la crescita più rapida nel mercato delle maschere per ossigeno monouso?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8.1% fino al 2031, grazie all'aumento delle malattie respiratorie e alla crescente capacità di assistenza sanitaria.
Quali fattori limitano l'adozione delle maschere per l'ossigeno monouso nei reparti di terapia intensiva?
I sistemi di cannula nasale ad alto flusso possono sostituire le maschere convenzionali nei reparti di terapia intensiva e di degenza intermedia monitorati, sebbene le maschere rimangano utili in pronto soccorso, reparto, sala operatoria e assistenza domiciliare.


