

Dimensioni e quota di mercato delle sacche per sangue monouso
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
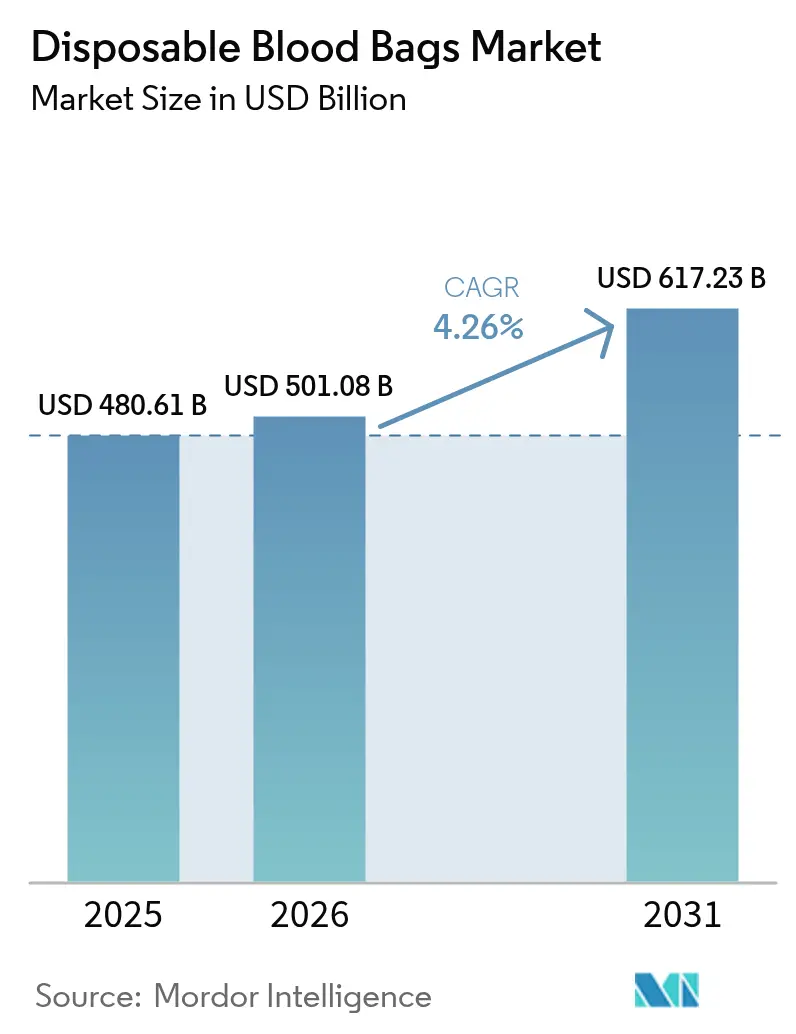
| Dimensione del mercato (2026) | 501.08 miliardo di dollari |
| Dimensione del mercato (2031) | 617.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.26% CAGR |
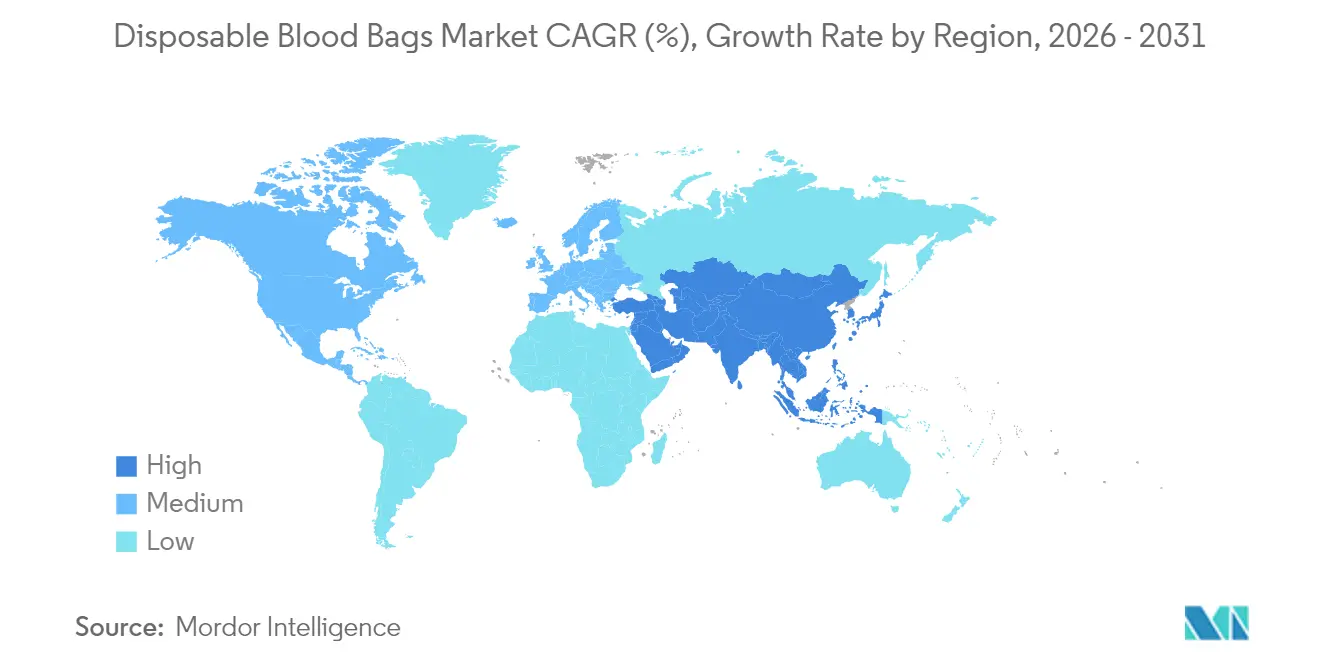
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
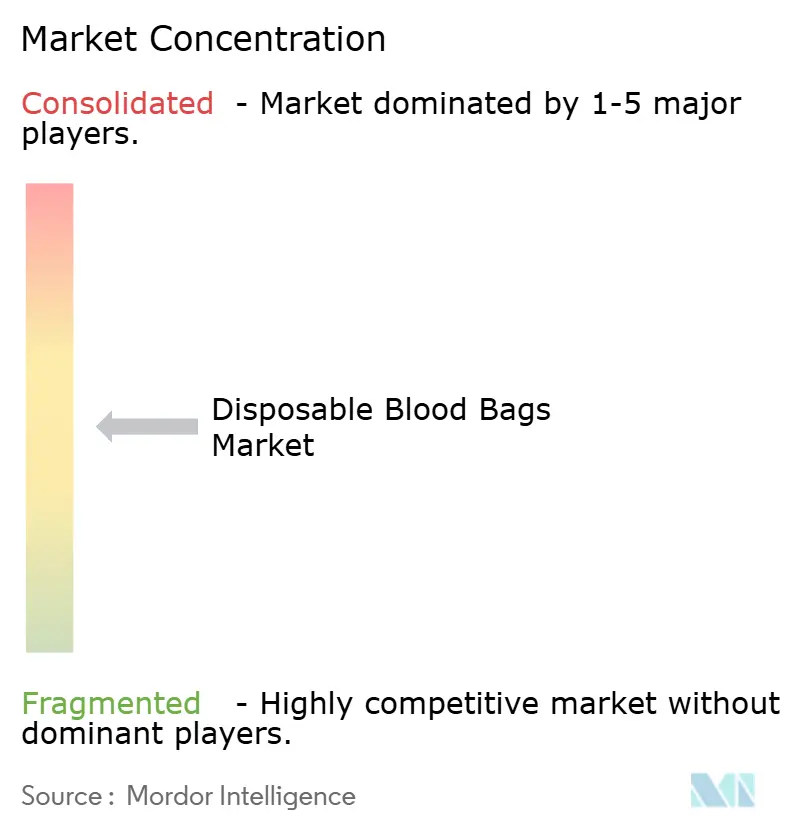
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle sacche per sangue monouso di Mordor Intelligence
Si prevede che il mercato delle sacche per sangue monouso crescerà da 480.61 milioni di dollari nel 2025 a 501.08 milioni di dollari nel 2026 e raggiungerà i 617.23 milioni di dollari entro il 2031, con un CAGR del 4.26% nel periodo 2026-2031. La combinazione di invecchiamento demografico, aumento dei volumi chirurgici e controlli di qualità basati sulla tecnologia sta rafforzando la domanda di sistemi di raccolta e conservazione sterili e monouso. I programmi governativi che digitalizzano le reti di donazione, insieme agli investimenti nella logistica della catena del freddo e nella consegna tramite droni, stanno ampliando l'accesso in contesti a basso reddito. Gli ospedali stanno accelerando l'adozione di configurazioni multi-sacca a ridotto contenuto di patogeni, che massimizzano la resa dei componenti e riducono al minimo il rischio di contaminazione. Allo stesso tempo, la pressione normativa per l'eliminazione del plastificante DEHP sta stimolando una rapida innovazione dei materiali e collaborazioni strategiche tra gli operatori storici.
Punti chiave del rapporto
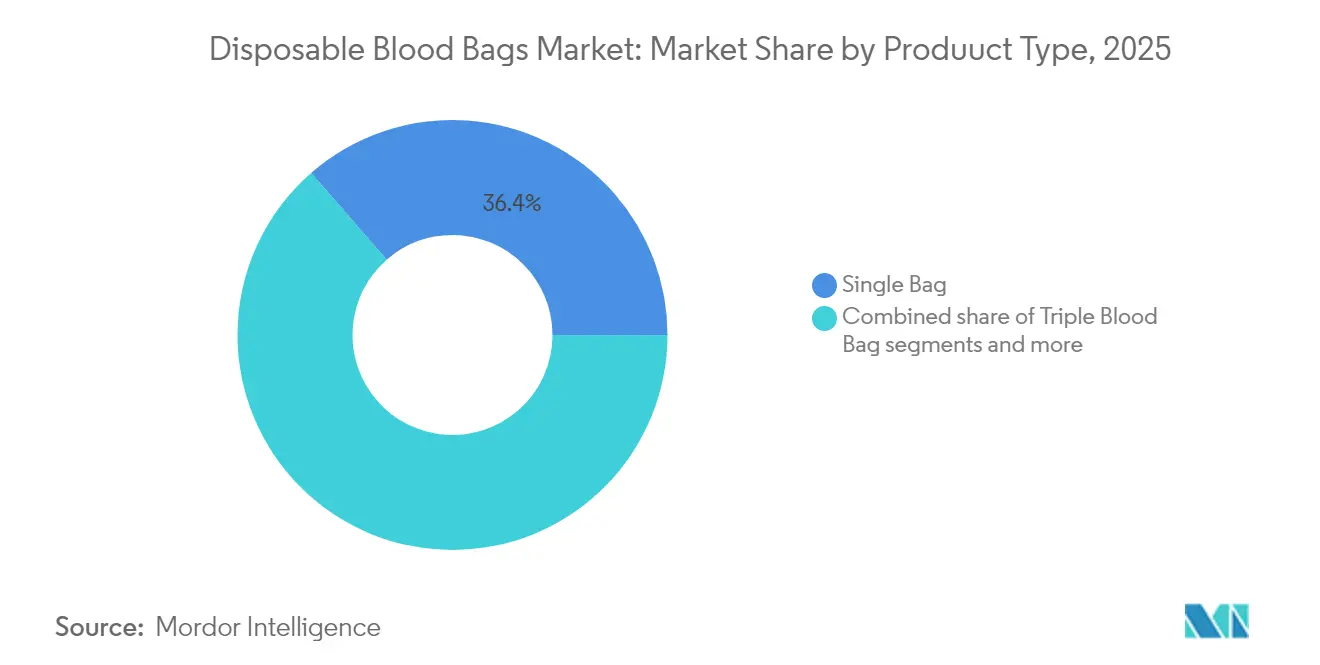
- Per tipologia di prodotto, le sacche per sangue singole hanno guidato il mercato delle sacche per sangue monouso con il 36.42% nel 2025, mentre le sacche quadruple hanno registrato il CAGR più rapido, pari al 4.34% fino al 2031.
- In base al materiale, nel 62.54 i prodotti in PVC DEHP rappresentavano il 2025% del mercato delle sacche per sangue monouso; le alternative in PVC senza DEHP si stanno espandendo a un CAGR del 4.47% fino al 2031.
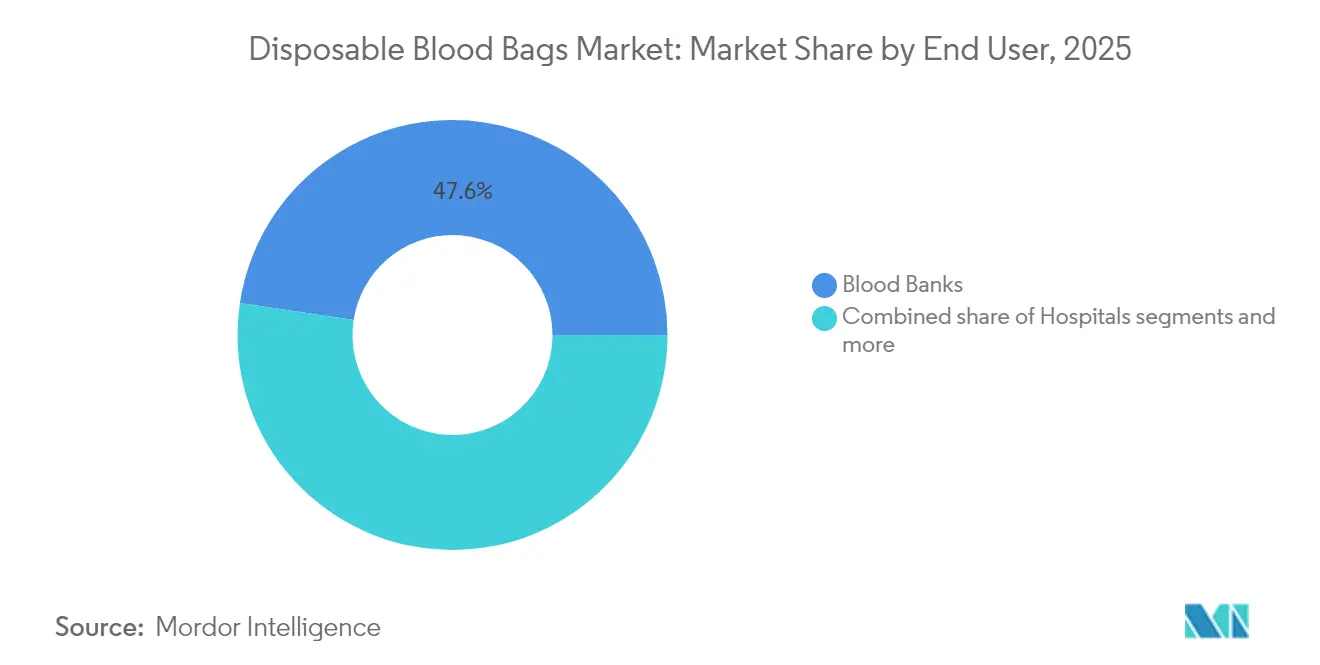
- In base all'utente finale, nel 47.62 le banche del sangue detenevano una quota del 2025% del mercato delle sacche per sangue monouso, mentre gli ospedali stanno crescendo a un CAGR del 4.66% fino al 2031.
- Per applicazione, la raccolta ha catturato il 55.14% delle dimensioni del mercato delle sacche per sangue monouso nel 2025 e la lavorazione procede a un CAGR del 4.78% fino al 2031.
- In termini geografici, il Nord America ha detenuto una quota del 38.64% nel 2025; si prevede che l'Asia-Pacifico registrerà il CAGR più rapido, pari al 4.92%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle sacche per sangue monouso
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento degli interventi chirurgici e dei tassi di trasfusione nelle popolazioni anziane | 1.2% | Globale, concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Aumento della prevalenza di traumi e malattie croniche che richiedono componenti del sangue | 0.9% | Globale, con un impatto maggiore nell'area Asia-Pacifico e nei Paesi a basso e medio reddito | Medio termine (2-4 anni) |
| Iniziative governative per migliorare le donazioni volontarie e le infrastrutture della catena del freddo | 0.8% | Nucleo Asia-Pacifico, con ricadute su MEA e America Latina | Medio termine (2-4 anni) |
| Passaggio a prodotti monouso controllati dalle infezioni | 0.7% | Globale, guidato dai quadri normativi del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Adozione emergente di borse ecologiche non in PVC | 0.5% | Nord America e UE, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Le unità di donazione mobili espandono la terapia dei componenti nei paesi a basso e medio reddito | 0.4% | Paesi a basso e medio reddito, in particolare Africa subsahariana e Asia meridionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||


Aumento degli interventi chirurgici e dei tassi di trasfusione nelle popolazioni anziane
L'età media dei pazienti chirurgici è salita da 56 a 59 anni tra il 2008 e il 2020 e le previsioni indicano un ulteriore aumento a 61.5 anni entro il 2030. Gli anziani presentano spesso un ematocrito preoperatorio più basso, il che determina una maggiore frequenza trasfusionale in ortopedia, cardiologia e oncologia. La sola chirurgia cardiovascolare ha consumato il 10-15% di tutti gli emocomponenti statunitensi nel 2024, a dimostrazione di una domanda duratura. Le comorbilità legate all'età aumentano anche le complicanze, spingendo gli ospedali a stoccare maggiori scorte di piastrine a basso contenuto di patogeni e globuli rossi a basso contenuto di leucodepleti. Gli standard di qualità ISO 13485 e FDA impongono ai produttori di fornire contenitori che garantiscano l'efficacia del prodotto per questa fascia di pazienti vulnerabile. Nel complesso, queste realtà cliniche rafforzano il consumo sostenuto nel mercato delle sacche per sangue monouso.
Aumento della prevalenza di traumi e malattie croniche che richiedono componenti del sangue
Il trauma rimane una delle principali cause di mortalità tra gli adulti in età lavorativa, determinando un'elevata domanda di globuli rossi concentrati di tipo specifico nei pronto soccorso delle aree urbane dell'Asia-Pacifico. Patologie croniche come l'anemia falciforme, la talassemia e alcuni tumori rendono ormai necessarie trasfusioni frequenti, con l'Asia che rappresenta oltre la metà del carico globale di malattie ematologiche [1] Fonte: Organizzazione Mondiale della Sanità, “Guidance on Implementation of a Quality System in Blood Establishments,” iris.who.int . L'ampliamento della copertura assicurativa e la crescita economica stanno migliorando l'accessibilità alle procedure, aumentando così i volumi di trasfusione negli ospedali di livello medio. I programmi di terapia con componenti mobili nei paesi a basso e medio reddito consentono ai centri traumatologici remoti di ricevere piastrine entro otto minuti tramite droni, riducendo la tradizionale finestra di consegna via terra di 55 minuti. Con l'aumento dell'incidenza delle malattie non trasmissibili, cresce anche la necessità di sistemi di sacche uniformi e prive di contaminazione che soddisfino gli standard 21 CFR Parte 640. Queste dinamiche amplificano continuamente la crescita del mercato delle sacche di sangue monouso.
Iniziative governative per migliorare le donazioni volontarie e le infrastrutture della catena del freddo
La piattaforma digitale indiana e-Raktkosh ora coordina 4,263 centri trasfusionali autorizzati, accelerando la visibilità delle scorte e la mobilitazione dei donatori [2] Fonte: Ministero della Salute e del Benessere Familiare, “Servizi di trasfusione di sangue”, dghs.mohfw.gov.in . Il Regno Unito punta a un'autosufficienza interna di plasma del 25% entro il 2025, impegnandosi a risparmiare 12.6 milioni di dollari all'anno attraverso la sostituzione delle importazioni. Le unità mobili finanziate dal Programma nazionale di controllo dell'AIDS in India hanno aumentato i tassi di donazione volontaria dall'8.5% al 14.39% in due anni. Allo stesso tempo, le linee guida del sistema di qualità dell'OMS guidano l'accreditamento armonizzato, garantendo che l'ampliamento non comprometta la sicurezza. Gli investimenti in frigoriferi intelligenti e contenitori refrigerati collegati al GPS riducono gli sprechi dovuti alle escursioni termiche, mentre i piloti di droni per il trasporto dimostrano una logistica rapida ed economicamente vantaggiosa che estende la portata alle regioni meno servite. Di conseguenza, il sostegno delle politiche pubbliche sta rafforzando la domanda strutturale in tutto il mercato delle sacche di sangue monouso.
Passaggio a prodotti monouso controllati dalle infezioni
Il COVID-19 ha catalizzato una rigorosa cultura di prevenzione delle infezioni, spingendo gli ospedali ad adottare set di sacche per il sangue monouso ermeticamente sigillate che eliminano il rischio di contaminazione incrociata. Le linee guida FDA del 2024 sulla lavorazione del buffy-coat sottolineano l'importanza dei componenti monouso, rafforzandone l'adozione sul mercato. Sistemi automatizzati come Reveos di Terumo riducono i passaggi manuali da 26 a 9, riducono al minimo i punti di contatto e integrano tubi monouso, garantendo così la sterilità e riducendo la variabilità da lotto a lotto. Gli ospedali segnalano un minor numero di indagini sulle infezioni trasmesse tramite trasfusione dopo il passaggio a set monouso all-in-one conformi agli standard per i contenitori 21 CFR 864.9115. I registri di qualità conformi agli standard ISO documentano ulteriormente la riduzione dei tassi di errore, convalidando i tangibili benefici clinici e operativi che sostengono l'espansione sostenuta del mercato delle sacche per il sangue monouso.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Calo dei tassi di natalità e tecniche di trasfusione autologa nei mercati sviluppati | -0.8% | Nord America ed Europa, emergenti nell'Asia orientale | A lungo termine (≥ 4 anni) |
| Rigidi ostacoli normativi per i nuovi materiali per le borse | -0.6% | Globale, con applicazione più rigorosa in Nord America e UE | Medio termine (2-4 anni) |
| Dipendenza della catena di fornitura dalla volatilità dei prezzi della resina PVC di grado medico | -0.5% | Globale, con un impatto maggiore nei mercati sensibili ai costi | A breve termine (≤ 2 anni) |
| Programmi di gestione del sangue del paziente (PBM) che riducono i volumi delle trasfusioni | -0.7% | Centro del Nord America e dell'Europa, in espansione a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Calo dei tassi di natalità e tecniche di trasfusione autologa nei mercati sviluppati
I tassi di fertilità in Nord America e in Europa sono scesi al di sotto dei livelli di sostituzione, riducendo il bacino trasfusionale ostetrico che storicamente generava una domanda stabile di sangue intero. Allo stesso tempo, i dispositivi di recupero cellulare recuperano il sangue intraoperatorio, consentendo ai chirurghi ortopedici e cardiaci di restituire globuli rossi autologhi ai pazienti, riducendo così l'utilizzo di sangue allogenico. Gli ospedali che hanno implementato unità di recupero hanno registrato riduzioni del 15-30% nelle richieste di sangue da donatori durante interventi di sostituzione articolare importante, alleggerendo la pressione sui livelli di inventario. Sebbene le sacche di recupero richiedano ancora materiali monouso sterili, i volumi sono significativamente inferiori rispetto ai set di donazione standard. La contrazione demografica a lungo termine e la sovrapposizione delle tecnologie chirurgiche riducono lo slancio di crescita futuro, soprattutto nei mercati maturi del settore delle sacche per sangue monouso.
Programmi di gestione del sangue del paziente (PBM) che riducono i volumi delle trasfusioni
L'implementazione completa del PBM nei centri terziari riduce l'utilizzo di globuli rossi fino al 39%, con un risparmio annuo superiore a 2 milioni di dollari per ospedale. La certificazione nazionale PBM, lanciata dalla Joint Commission nel 2025, standardizza le soglie trasfusionali restrittive a 7-8 g/dL per gli adulti stabili. Il miglioramento del rapporto cross-match-trasfusionale, da 15:1 a 1.5:1, segnala una maggiore efficienza e minori tassi di scarto. Il PBM, pur creando eccellenza operativa, riduce direttamente la domanda di unità, esercitando un effetto moderatore sulle proiezioni del CAGR nel mercato delle sacche per sangue monouso.
Analisi del segmento
Per tipo di prodotto: la separazione dei componenti favorisce l'adozione di più sacchetti
Le sacche singole hanno mantenuto un vantaggio del 36.42% nel 2025 come strumenti di raccolta di sangue intero convenienti per situazioni di emergenza e campagne rurali, ancorando il volume di base nel mercato delle sacche per sangue monouso. Tuttavia, le dimensioni del mercato delle sacche per sangue monouso per set singoli stanno crescendo più lentamente rispetto alle configurazioni multicamera, poiché gli ospedali si stanno orientando verso la terapia a componenti. Le sacche quadruple, in espansione con un CAGR del 4.34%, consentono la preparazione simultanea di globuli rossi concentrati, plasma, piastrine e crioprecipitato, massimizzando il valore terapeutico per donazione. Le piattaforme automatizzate Reveos si integrano con i kit quadrupli per standardizzare le rese, erogando 150 ml di plasma e ≥3×10⁹ piastrine per unità, un vantaggio rispetto ai processi manuali.
Il crescente riconoscimento dei parametri di costo per terapia rafforza l'attrattiva delle sacche multiple tra gli ospedali orientati al rimborso. Le sacche doppie e triple mantengono la loro rilevanza nelle strutture di fascia media che soddisfano una domanda moderata di piastrine ma devono far fronte a vincoli di bilancio. I set penta, sebbene di nicchia, supportano l'inattivazione avanzata dei patogeni e la filtrazione aggiuntiva, attraendo centri trasfusionali specializzati. In tutte le varianti, i criteri di resistenza allo scoppio ISO 8363 e i requisiti di sterilità 21 CFR Parte 640 regolano la progettazione, costringendo i fornitori a perfezionare le proprietà barriera e a limitare la migrazione dei plastificanti. Questi parametri clinici e di conformità in continua evoluzione garantiscono un'evoluzione sostenibile del mix di prodotti nel mercato delle sacche per sangue monouso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Segmento delle sacche per il trasferimento del sangue nel mercato globale delle sacche per il sangue monouso
Il segmento delle sacche per il trasferimento del sangue detiene la quota di mercato rimanente e funge da componente cruciale nel processo di conservazione del sangue e trasfusione. Queste sacche sono specificamente progettate per il trasporto di componenti del sangue tra punti di raccolta e strutture sanitarie, garantendo un trasferimento sicuro e privo di contaminazione dei prodotti sanguigni. La crescita del segmento è supportata dalla crescente adozione di tecniche di separazione dei componenti e dalla crescente necessità di sistemi di trasporto efficienti dei componenti del sangue in contesti sanitari. La domanda è ulteriormente rafforzata dalla crescente rete di banche del sangue e centri trasfusionali, in particolare nelle regioni in via di sviluppo, insieme alla crescente enfasi sul mantenimento di una corretta gestione della catena del freddo durante il trasporto dei prodotti sanguigni. Questo segmento è parte integrante del mercato delle sacche per il trasferimento del sangue all'interno del più ampio mercato delle sacche mediche monouso.
Per materiale: la transizione senza DEHP accelera l'innovazione in materia di sicurezza
Le sacche in PVC DEHP hanno dominato con una quota di mercato del 62.54% nel 2025, beneficiando di una consolidata competenza produttiva e di una comprovata emocompatibilità. Tuttavia, l'esame tossicologico degli effetti di interferenza endocrina del DEHP ha spinto la California a emanare un divieto sui dispositivi medici entro il 2030, esentando tuttavia le sacche per il sangue, a indicare una progressiva regolamentazione. Le dimensioni del mercato delle sacche per il sangue monouso legate alle formulazioni in PVC prive di DEHP stanno aumentando del 4.47% CAGR, con l'adozione da parte dei fornitori del plastificante DINCH o dei copolimeri EVA. Gli studi rivelano che le sacche DINCH mantengono la vitalità dei globuli rossi per 24 giorni con una minore emolisi rispetto ai controlli contenenti DEHP.
Le pipeline di ricerca e sviluppo esplorano anche polimeri cicloolefinici che offrono trasparenza ultravioletta per l'ispezione visiva, resistendo al contempo all'adsorbimento lipidico. Il Regolamento MDR dell'UE e l'imminente regolamentazione SoHO richiedono un'accurata biocompatibilità e una sorveglianza post-commercializzazione, allungando i tempi di approvazione ma premiando i primi operatori con la credibilità della conformità. Produttori come Fresenius Kabi stanno collaborando con aziende di inattivazione di agenti patogeni per integrare le caratteristiche di sicurezza in nuove linee di sacche, differenziandosi oltre il semplice materiale. L'innovazione dei materiali è quindi un fattore chiave per garantire un vantaggio competitivo nel mercato delle sacche per sangue monouso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: l'integrazione ospedaliera trasforma la gestione del sangue
Le banche del sangue hanno contribuito al fatturato del 47.62% nel 2025, aggregando raccolta, analisi e distribuzione regionale per reti multi-ospedaliere. Ciononostante, la domanda ospedaliera sta crescendo a un CAGR del 4.66%, con l'ottenimento dell'approvazione normativa per la produzione di terapie avanzate point-of-care. Il settore delle sacche per sangue monouso è sempre più utilizzato nelle sale operatorie che eseguono la concentrazione finale del crioprecipitato o l'arricchimento della terapia cellulare al letto del paziente, riducendo tempi di consegna e sprechi.
I chirurghi che integrano algoritmi PBM preferiscono sistemi multi-sacca con leucodeplezione integrata per allinearsi a soglie restrittive. I centri diagnostici costituiscono un segmento più piccolo ma costante, utilizzando mini-sacca nei laboratori di cross-match e nelle cliniche per malattie croniche. I servizi medici di emergenza adottano kit leggeri per aferesi per la risposta alle catastrofi, un sottomercato di nicchia ma visibile. Con l'aumento dei ruoli produttivi dei laboratori ospedalieri, i criteri di qualificazione dei fornitori includono ora parametri prestazionali sulla compatibilità delle centrifughe ospedaliere e sull'integrità del sistema chiuso. Questa crescente integrazione clinica consolida l'influenza dell'ospedale sulle specifiche di prodotto all'interno del mercato delle sacche per sangue monouso.
Per applicazione: l'innovazione nella lavorazione migliora la sicurezza del sangue
La raccolta è rimasta il punto di riferimento con una quota del 55.14% nel 2025, grazie ai programmi di donazione volontaria e sostitutiva in corso in tutto il mondo. Tuttavia, la lavorazione sta registrando il CAGR più rapido, pari al 4.78%, poiché i sistemi sanitari cercano di prolungare la durata di conservazione e mitigare il rischio di patogeni. La quota di mercato delle sacche per sangue monouso per i kit di lavorazione è in aumento grazie ai moduli di leucodeplezione, frazionamento del buffy-coat e inattivazione dei patogeni, forniti con tubi e filtri pronti per il collegamento.
Trasporto e stoccaggio mantengono la loro importanza, soprattutto nella logistica militare e di soccorso in caso di calamità, dove le sacche rinforzate con rivestimento in EVA resistono alle fluttuazioni di temperatura. La compatibilità con le centrifughe automatizzate aumenta la produttività da 60 a 120 unità all'ora, riducendo del 35% i costi di manodopera per componente nei centri ad alto volume. Le linee guida della FDA, finalizzate nel 2024, incoraggiano l'uso di sistemi integrati che eseguono la raccolta, l'elaborazione e lo stoccaggio all'interno di un circuito sigillato, eliminando i trasferimenti aperti e riducendo l'incidenza della contaminazione batterica. Questi progressi tecnologici continuano a elevare le applicazioni di elaborazione come un primario ambito di crescita per il mercato delle sacche per sangue monouso.
Analisi geografica
Il Nord America ha mantenuto una quota di mercato del 38.64% nel 2025, sostenuta da un solido sistema di rimborso, da un'ampia adozione di PBM e da una rigorosa supervisione della FDA che favorisce sistemi di sacche innovativi e di alta qualità. L'imminente divieto dei dispositivi DEHP in California ha già spinto i team di approvvigionamento a sperimentare alternative DINCH ed EVA, accelerando i tempi di migrazione dei materiali nei gruppi ospedalieri statunitensi. Il programma scientifico nazionale canadese finanzia la ricerca sui plastificanti sicuri per i pazienti pediatrici, ampliando le evidenze cliniche che informano le decisioni di acquisto a livello nazionale.
L'area Asia-Pacifico rappresenta il territorio in più rapida crescita, con un CAGR previsto del 4.92% fino al 2031, poiché l'urbanizzazione della popolazione stimola la domanda di interventi chirurgici e i governi investono in infrastrutture digitali per la gestione del sangue. L'iniziativa di localizzazione da 15 milioni di dollari di Terumo a Hangzhou dimostra come la produzione nazionale possa ridurre i dazi sulle importazioni e rafforzare la sicurezza dell'approvvigionamento regionale. Le unità di donazione mobili indiane ora servono distretti remoti, mentre i corridoi di droni tra i centri regionali e i centri traumatologici riducono i tempi di consegna dell'85%. Queste espansioni di capacità alimentano uno slancio sostenuto nel mercato delle sacche per sangue monouso.
L'Europa registra una crescita misurata, sostenuta dalla sostituzione delle scorte di DEHP obsolete e dall'armonizzazione ai sensi della normativa SoHO, in vigore da agosto 2027. L'iniziativa nazionale del Regno Unito per il plasma mira all'autosufficienza dell'albumina pari all'80%, stimolando gli investimenti in kit di raccolta avanzati e nell'ammodernamento della catena del freddo. Il Sud America e la regione del Medio Oriente e dell'Africa presentano opportunità inesplorate, dove l'OMS stima un deficit annuo di 102 milioni di unità. Le collaborazioni internazionali mirano a introdurre sistemi di refrigerazione compatti, alimentati a energia solare, e piattaforme multi-sacca semplificate, adatte ad ambienti con risorse limitate. Nel complesso, l'eterogeneità regionale in termini di regolamentazione, infrastrutture e pratica clinica plasma un mercato delle sacche per sangue monouso articolato, ma in costante espansione.

Panorama normativo
La supervisione normativa per le sacche per il sangue monouso si estende sia agli Stati Uniti che all'UE. Negli Stati Uniti, la supervisione dei prodotti ematici da parte della FDA è guidata dal CBER, che si occupa delle considerazioni relative ai dispositivi, le quali possono prevedere procedure 510(k) a seconda del design. In Europa, il Regolamento UE sui dispositivi medici (MDR) 2017/745 disciplina l'accesso al mercato per i sistemi di donazione del sangue, mentre la norma ISO 3826-4:2015 fornisce i criteri di prestazione per i sistemi di sacche per aferesi e le aspettative in materia di sorveglianza post-commercializzazione. Nel maggio 2026, Fresenius Kabi ha ottenuto la certificazione CE di Classe III MDR per i sistemi di donazione del sangue, segnalando un livello normativo più elevato per l'accesso al mercato e rafforzando la differenziazione per i fornitori con solide capacità di documentazione e sorveglianza.
Analisi della catena del valore
Le materie prime a monte includono polimeri di grado medicale, plastificanti DINCH, soluzioni anticoagulanti, tubi e componenti integrati; i produttori li trasformano in configurazioni a sacca singola o multipla attraverso compounding, estrusione di film, stampaggio, saldatura e assemblaggio in sistema chiuso. La sterilizzazione e i test di rilascio, utilizzando modalità EtO o gamma, garantiscono la biocompatibilità e la sterilità secondo la norma ISO 10993 e gli standard correlati, con capacità gestita internamente o tramite strutture a contratto. A valle, la distribuzione avviene in genere attraverso i servizi trasfusionali nazionali, le organizzazioni di acquisto di gruppo e le gare d'appalto ospedaliere, dove la documentazione, i sistemi di qualità allineati al Regolamento sui dispositivi medici (MDR) e alla FDA, e la conformità alla norma ISO 3826, influenzano la qualificazione e la continuità dei fornitori, soprattutto durante le transizioni da vecchie formulazioni di plastificanti. Nel maggio 2026, la continua enfasi sulla preparazione al MDR si affianca ai percorsi FDA e ISO e sottolinea la necessità, per la catena del valore, di coordinare la documentazione normativa con la capacità di produzione e sterilizzazione.
Panorama competitivo
Il mercato delle sacche per sangue monouso mostra una moderata concentrazione, con i produttori tradizionali che sfruttano la scalabilità, l'automazione e i precedenti normativi per preservare il posizionamento. Terumo, Fresenius Kabi e Haemonetics rappresentano collettivamente una quota sostanziale, beneficiando della compoundazione di resine verticalmente integrata, dell'estrusione interna e delle reti globali di assistenza sul campo. L'acquisizione da parte di GVS, per 67.8 milioni di dollari, delle attività di produzione di sangue intero di Haemonetics nel 2025 ha ampliato l'accesso alla produzione statunitense e messicana, segnalando una razionalizzazione attiva del portafoglio tra gli operatori storici.
La leadership tecnologica differenzia i concorrenti: la piattaforma Reveos di Terumo integra algoritmi di rendimento basati su sensori ottici; Fresenius Kabi si concentra su materiali non-DEHP abbinati all'inattivazione dei patogeni; Haemonetics amplia la sua linea di aferesi per supportare la raccolta di immunoterapie ad alto margine. I sistemi di inventario basati sull'intelligenza artificiale implementati da banche del sangue selezionate ottimizzano la rotazione delle scadenze, riducendo le scadenze del 20% e aumentando indirettamente la domanda di varianti di sacche di conservazione specializzate. I fornitori asiatici emergenti sfruttano l'efficienza dei costi, ma si trovano ad affrontare notevoli ostacoli alla conformità con ISO 13485 e MDR, rallentando l'ingresso nei mercati premium.
Le collaborazioni strategiche si stanno intensificando: l'accordo decennale di Sanquin per l'implementazione di Reveos su 400,000 donazioni annuali semplifica la produzione di elaborazione in Europa. Fresenius si allea con Cerus per il co-confezionamento delle guaine per l'inattivazione dei patogeni INTERCEPT, offrendo un pacchetto di sicurezza end-to-end interessante per gli ospedali orientati al PBM. Nel frattempo, gli innovatori dei materiali collaborano con le aziende petrolchimiche per garantire una fornitura costante di DINCH, mitigando la volatilità dei prezzi della resina. L'intensità competitiva è destinata ad aumentare con l'avvicinarsi delle scadenze normative sul DEHP, spingendo tutti gli operatori ad accelerare la transizione ecologica nel mercato delle sacche per sangue monouso.
Leader del settore delle sacche per sangue monouso
Fresenius SE & Co. KGaA
Emonetica Corporation
MacoPharma
Teleflex Incorporated
Teramo Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Fresenius Kabi ha ottenuto la certificazione CE di Classe III MDR per i sistemi di donazione del sangue ai sensi del Regolamento UE 2017/745. Questo traguardo restringe l'accesso al mercato per le piattaforme di donazione ad alto rischio ed eleva i requisiti di sorveglianza post-commercializzazione. Segnala inoltre un crescente valore aggiunto per i portafogli conformi al Regolamento MDR all'interno delle reti di approvvigionamento regionali.
- Febbraio 2026: Haemonetics ha ottenuto l'autorizzazione FDA 510(k) per il sistema di raccolta del plasma NexSys PCS con tecnologia Persona PLUS. L'autorizzazione supporta l'automazione avanzata nella raccolta del plasma e rafforza la domanda di set monouso compatibili e flussi di lavoro di elaborazione integrati. Sottolinea inoltre la spinta verso l'adozione di piattaforme su larga scala nei servizi trasfusionali ad alta produttività.
- Gennaio 2026: l'Unidade Local de Saúde de Santo António ha pubblicato una gara d'appalto internazionale per l'acquisto di sacche per la raccolta del sangue con relativa installazione delle apparecchiature per 36 mesi, del valore di 549,528 euro. L'attività di appalto segnala una domanda a breve termine di configurazioni di sacche per il sangue conformi alle normative vigenti nelle reti ospedaliere regionali. Dimostra inoltre come gli acquirenti del settore pubblico si stiano orientando verso soluzioni di raccolta del sangue automatizzate e conformi al Regolamento sui dispositivi medici (MDR).


Ambito del rapporto sul mercato globale delle sacche per sangue monouso
Secondo lo scopo del rapporto, le sacche per sangue usa e getta sono dispositivi biomedici usa e getta utilizzati per la raccolta, la conservazione, il trasporto e la trasfusione di sangue e componenti del sangue. Il mercato delle sacche per sangue usa e getta è segmentato per tipo di sacca, utente finale e area geografica. Per tipo di sacca, il mercato è segmentato in sacche per la raccolta del sangue (sacche per sangue singole, sacche per sangue doppie, sacche per sangue triple e sacche per sangue quadruple) e sacche per trasfusione di sangue. In base agli utenti finali, il mercato è segmentato in banche del sangue, ospedali, organizzazioni non governative e altri utenti finali. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Sacca di sangue singola |
| Doppia sacca di sangue |
| Tripla sacca di sangue |
| Sacca di sangue quadrupla |
| Sacca di sangue Penta |
| PVC DEHP |
| PVC senza DEHP |
| Non-PVC (EVA e altri) |
| Ospedali |
| Banche del sangue |
| Centri diagnostici |
| Altro |
| Collezione |
| Trasporto / Stoccaggio |
| Elaborazione (leucodeplezione, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto (valore, milioni di USD) | Sacca di sangue singola | |
| Doppia sacca di sangue | ||
| Tripla sacca di sangue | ||
| Sacca di sangue quadrupla | ||
| Sacca di sangue Penta | ||
| Per materiale (valore, milioni di USD) | PVC DEHP | |
| PVC senza DEHP | ||
| Non-PVC (EVA e altri) | ||
| Per utente finale (valore, milioni di USD) | Ospedali | |
| Banche del sangue | ||
| Centri diagnostici | ||
| Altro | ||
| Per applicazione (valore) | Collezione | |
| Trasporto / Stoccaggio | ||
| Elaborazione (leucodeplezione, ecc.) | ||
| Per area geografica (valore, milioni di USD) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle sacche per il sangue monouso?
Il mercato delle sacche per il sangue monouso ha raggiunto i 501.08 milioni di dollari nel 2026 e si prevede che raggiungerà i 617.23 milioni di dollari entro il 2031.
Quale regione è leader nella domanda mondiale di sacche per il sangue monouso?
Nel 38.64, il Nord America ha detenuto la quota maggiore, pari al 2025%, grazie alle rigide normative della FDA e alle infrastrutture sanitarie avanzate.
Quale segmento di prodotti si sta espandendo più rapidamente?
Le sacche di sangue quadruple registrano il CAGR più elevato, pari al 4.34%, grazie alla loro capacità di separare più componenti da una singola donazione.
Perché i materiali privi di DEHP stanno guadagnando terreno?
L'esame normativo della tossicità del DEHP e i divieti imminenti stanno spingendo gli ospedali ad adottare sacche plastificate DINCH o EVA che preservano la qualità del sangue senza rischi endocrini.
In che modo i programmi di gestione del sangue dei pazienti incidono sulla domanda di unità?
Le iniziative PBM hanno ridotto le trasfusioni di globuli rossi fino al 39%, spingendo gli ospedali a privilegiare sacche ad alta efficacia che supportano la terapia dei componenti con un numero complessivo inferiore di unità.
Quale importante accordo ha recentemente rimodellato il panorama competitivo?
Nel gennaio 2025, GVS ha acquisito le attività di produzione di sangue intero di Haemonetics per 67.8 milioni di dollari, espandendo la propria presenza produttiva nelle Americhe.
Pagina aggiornata l'ultima volta il:



