

Dimensioni e quota di mercato del Disaster Recovery As A Service (DRaaS)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
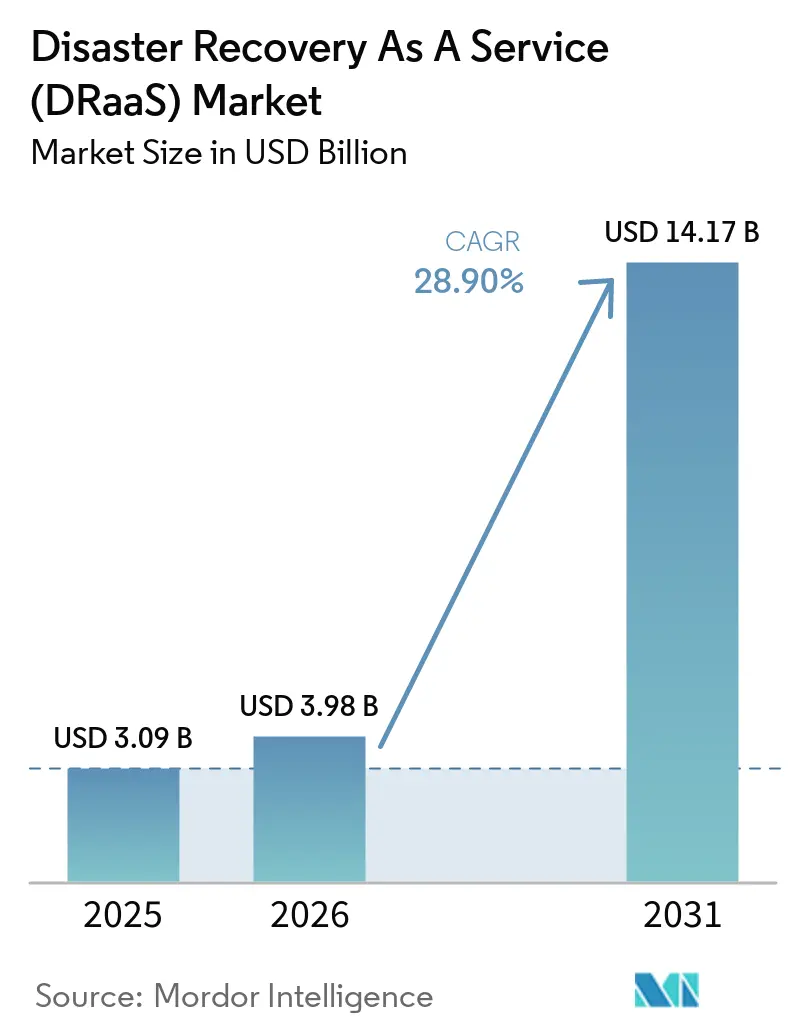
| Dimensione del mercato (2026) | 3.98 miliardo di dollari |
| Dimensione del mercato (2031) | 14.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 28.90% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
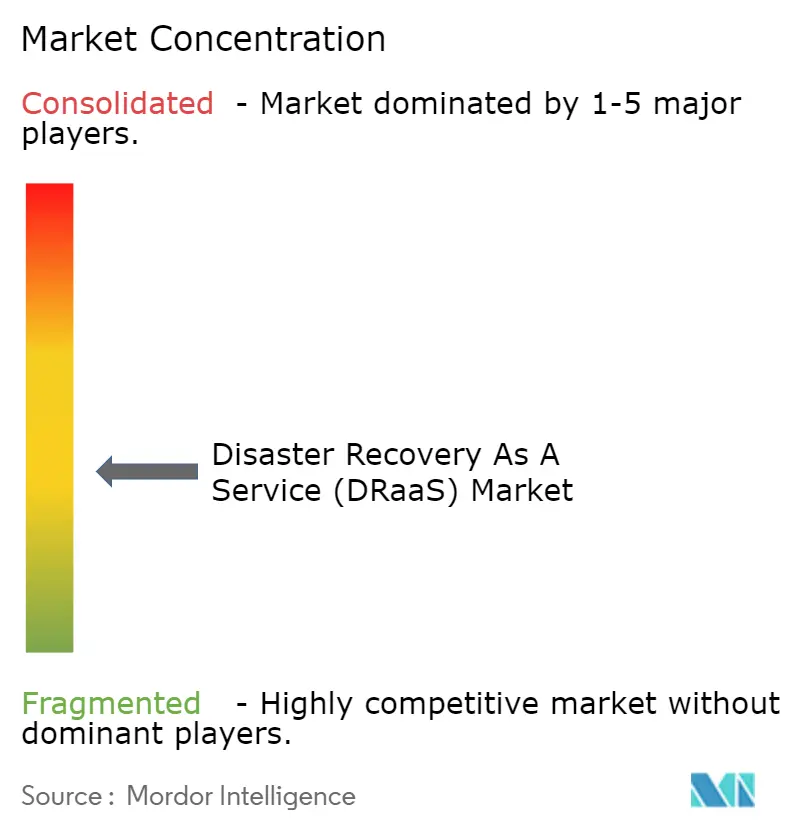
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del Disaster Recovery As A Service (DRaaS) di Mordor Intelligence
Si prevede che il mercato del Disaster Recovery as a Service (DRaaS) crescerà da 3.09 miliardi di dollari nel 2025 a 3.98 miliardi di dollari nel 2026, raggiungendo i 14.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 28.90% nel periodo 2026-2031. La forte diffusione dei ransomware, l'ampliamento degli obblighi normativi e la crescente attenzione strategica verso infrastrutture cloud-first stanno rimodellando i programmi di continuità operativa aziendale e alimentando la domanda di soluzioni di ripristino native del cloud. Le aziende ora necessitano di un failover rapido e automatizzato per garantire la continuità operativa durante un attacco; i tradizionali backup su nastro o disco non sono più sufficienti per i comitati di gestione del rischio o i consigli di amministrazione. Le clausole sempre più stringenti delle polizze di cyberassicurazione, che impongono piani di ripristino collaudati, rafforzano ulteriormente il legame tra premi assicurativi e adozione di soluzioni DRaaS mature. Allo stesso tempo, il modello di abbonamento riduce gli investimenti iniziali, consentendo sia alle grandi imprese che alle PMI di accedere a una resilienza di livello enterprise. Oggi i fornitori competono in base all'intelligenza di orchestrazione, alla portata multi-cloud e alle credenziali di sostenibilità, poiché le organizzazioni valutano i fornitori sia in base alle prestazioni operative che a quelle ambientali.
Punti chiave del rapporto
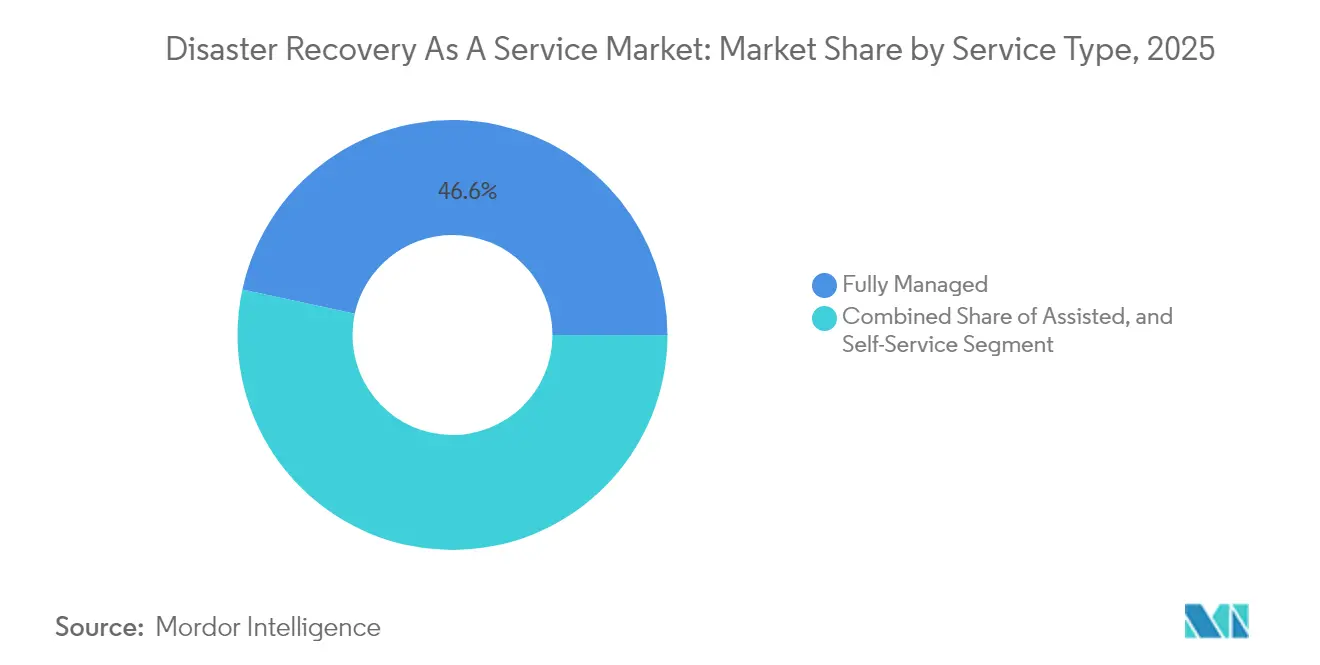
- Per tipologia di servizio, le soluzioni Fully Managed detenevano il 46.60% della quota di mercato del Disaster Recovery as a Service nel 2025, mentre si prevede che le opzioni Self-Service cresceranno a un tasso annuo composto del 29.11% fino al 2031.
- In base al modello di implementazione, le implementazioni Public Cloud hanno registrato una quota di fatturato del 57.50% nel 2025; Hybrid/Multi-Cloud è la configurazione in più rapida crescita, con un CAGR del 29.23% entro il 2031.
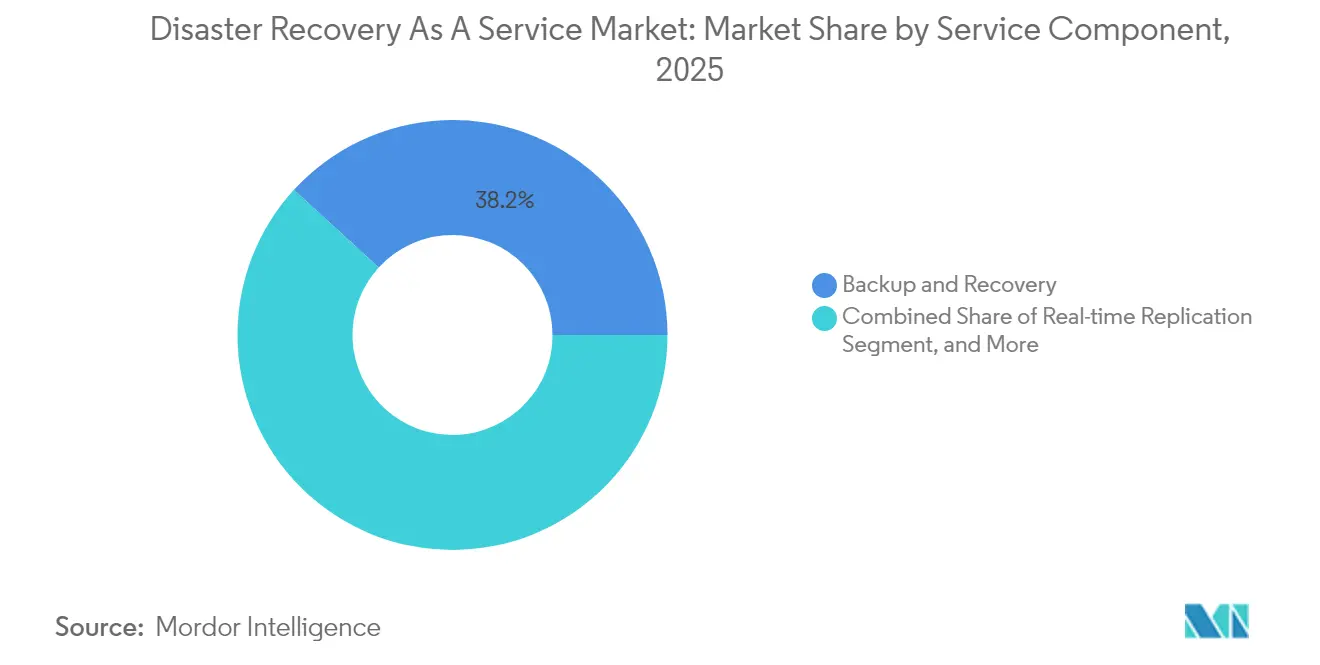
- Per componente di servizio, il backup e il ripristino rappresentavano il 38.20% della quota di mercato del Disaster Recovery as a Service nel 2025, mentre l'orchestrazione e l'automazione stavano crescendo a un tasso annuo composto del 30.22%.
- In base alle dimensioni aziendali, le grandi imprese detenevano il 63.10% del mercato del Disaster Recovery as a Service nel 2025; le PMI sono in espansione con un tasso di crescita annuo composto (CAGR) del 29.14% fino al 2031.
- In base al settore verticale dell'utente finale, BFSI ha mantenuto la quota maggiore con il 24.10% nel 2025, mentre Healthcare & Life Sciences sta accelerando con un CAGR del 30.36% entro il 2031.
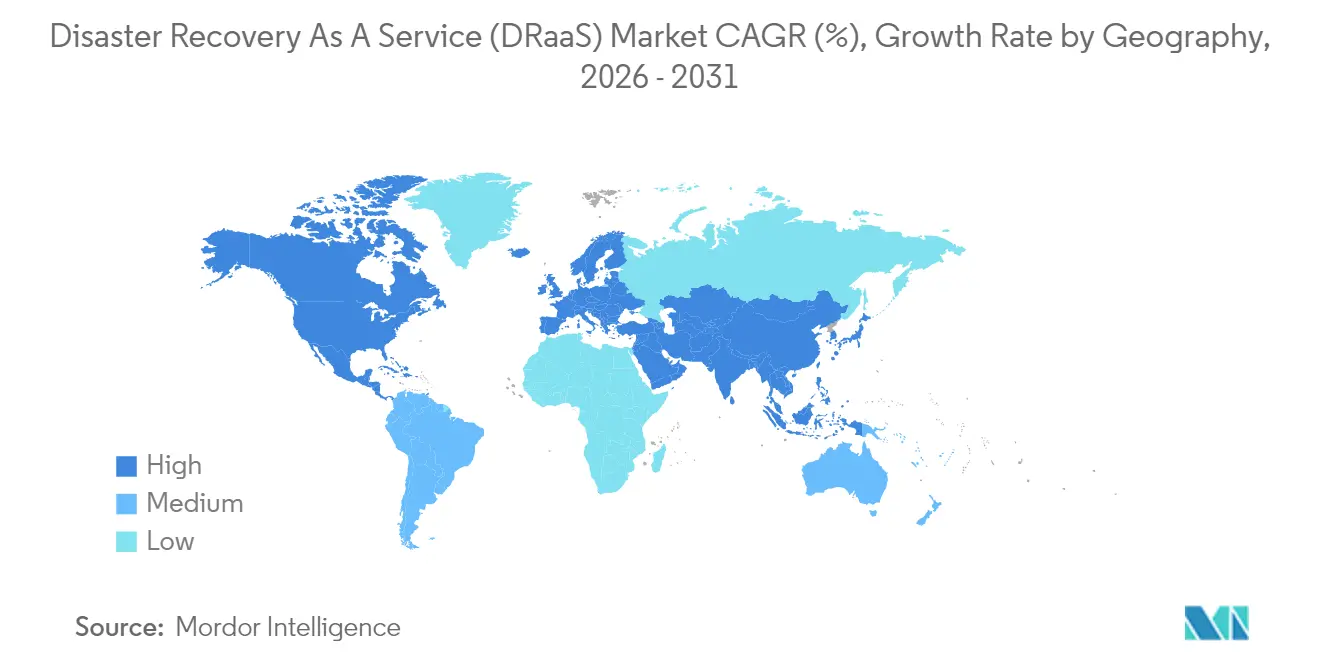
- In termini geografici, nel 39.30 il Nord America deteneva una quota di mercato del 2025%, mentre l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 30.44% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del Disaster Recovery As A Service (DRaaS)
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incidenti di ransomware e violazione dei dati in aumento | + 2.8% | Globale, elevato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| TCO inferiore rispetto alle infrastrutture DR tradizionali | + 2.1% | Globale, più forte nell'APAC e nei mercati emergenti | Medio termine (2-4 anni) |
| L'adozione del cloud-first e del SaaS accelera l'adozione del DRaaS | + 1.9% | Globale, guidato dal Nord America e dall'Europa occidentale | Medio termine (2-4 anni) |
| Conformità alla cyber-assicurazione che impone test di failover automatizzati | + 1.4% | Nord America ed Europa, espansione in APAC | A breve termine (≤ 2 anni) |
| Implementazioni di edge computing che necessitano di nodi di micro-recupero geo-distribuiti | + 1.2% | Nucleo APAC, ricadute sul Nord America | A lungo termine (≥ 4 anni) |
| Le pressioni del “Green-DRaaS” favoriscono i siti di recupero alimentati da fonti rinnovabili | + 0.8% | Europa e Nord America, all'inizio dell'Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incidenti di ransomware e violazione dei dati in aumento
Gli aggressori ora esfiltrano i dati entro poche ore dalla compromissione, costringendo le organizzazioni ad adottare snapshot immutabili e zone di ripristino isolate che solo le moderne piattaforme DRaaS forniscono su larga scala. [1] Palo Alto Networks, “2025 Unit 42 Global Incident Response Report,” paloaltonetworks.com Nel 2024, l'87% dei team IT ha subito la perdita di dati SaaS, eppure solo il 14% si sentiva sicuro di un rapido ripristino. I fornitori di assistenza sanitaria adottano il ripristino nativo del cloud per rimanere conformi all'HIPAA e salvaguardare la continuità dell'assistenza ai pazienti. [2] US Signal, “DRaaS: Protecting Healthcare Data and Enabling Compliance,” ussignal.com Le compagnie di assicurazione informatica premiano le capacità di failover verificate con sconti sui premi, fornendo ai CFO un chiaro argomento finanziario per l'adozione del DRaaS.
TCO inferiore rispetto alle infrastrutture DR tradizionali
DRaaS elimina le spese in conto capitale per siti secondari e personale specializzato, sostituendole con abbonamenti pay-as-you-go che allineano i costi all'utilizzo. Veeam segnala che l'88% delle organizzazioni prevede di passare a DRaaS entro due anni, indicando l'ottimizzazione dei costi come principale motivazione. Il prezzo in abbonamento previene l'obsolescenza dell'hardware e consente ai team IT di concentrarsi sui progetti di trasformazione anziché sulla manutenzione dell'hardware. Le PMI trovano questo aspetto economico particolarmente interessante, poiché il ripristino di livello enterprise diventa realizzabile senza investimenti orientati alla scalabilità, ampliando il mercato del Disaster Recovery as a Service indirizzabile.
L'adozione del cloud-first e del SaaS accelera l'adozione del DRaaS
Con la migrazione di carichi di lavoro complessi da parte delle aziende verso diversi provider di cloud, gli script di ripristino di emergenza convenzionali non sono più adeguati. L'87% dei leader IT dell'area Asia-Pacifico ha aumentato i propri budget per l'archiviazione cloud nel 2023 e il 93% ha migrato i carichi di lavoro da ambienti on-premise al cloud nel corso del 2022, ponendo le basi per strategie di ripristino multi-cloud. [3] Wasabi Technologies, “Asia-Pacific Leads Global Public Cloud Storage Growth in 2023,” wasabi.com Le riforme delle politiche governative potrebbero incrementare il PIL regionale fino allo 0.7% dal 2024 al 2028, amplificando l'incentivo a proteggere le risorse cloud. [4] Asian Development Bank, “Cloud Computing Policies and Their Economic Impacts in Asia and the Pacific,” adb.org Le piattaforme DRaaS orchestrano ripristini consapevoli dei carichi di lavoro su AWS, Azure, Google e cloud sovrani regionali, soddisfacendo sia le esigenze di prestazioni che di conformità.
Conformità alla cyber-assicurazione che impone test di failover automatizzati
Le compagnie assicurative stanno inasprendo le linee guida per la sottoscrizione e ora richiedono la prova dei test di ripristino automatizzati e della relativa documentazione. La società di consulenza sulla sicurezza eSentire osserva che le compagnie richiedono sempre più spesso EDR, gestione delle vulnerabilità e piani di continuità operativa testati come prerequisiti per la copertura. Gli istituti finanziari, già soggetti a norme di resilienza operativa, si affidano ai provider DRaaS per ottenere prove pronte per la verifica, riducendo i premi e accelerando l'elaborazione dei sinistri.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità di distribuzione e orchestrazione nel cloud ibrido/multi-cloud | -1.8% | Globale, acuto nei settori regolamentati | Medio termine (2-4 anni) |
| Sovranità dei dati e barriere normative alla replicazione transfrontaliera | -1.3% | Europa, APAC con leggi sulla localizzazione | A lungo termine (≥ 4 anni) |
| Blocco del fornitore e incertezza sui costi di uscita | -1.1% | Globale, influenza le strategie multi-cloud | Medio termine (2-4 anni) |
| Carenza di ingegneri e competenze DR multi-cloud | -0.9% | Globale, pronunciato in APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità di distribuzione e orchestrazione nel cloud ibrido/multi-cloud
L'integrazione di asset legacy on-premise con diversi cloud pubblici mette a dura prova i team interni e costringe le organizzazioni ad apprendere API e modelli di sicurezza diversi. La National Security Agency (NSA) statunitense consiglia test costanti e pratiche di infrastruttura come codice per garantire l'affidabilità degli script di ripristino ibrido. La carenza di competenze spinge a fare affidamento su partner DRaaS gestiti, ma prolunga anche i cicli di vendita, poiché gli acquirenti valutano i fornitori in base a una profonda automazione e a una conoscenza approfondita delle normative.
Sovranità dei dati e barriere normative
Le rigide normative sulla residenza dei dati limitano la collocazione dei backup, riducendo la dispersione geografica e gonfiando i costi infrastrutturali dei provider. Broadcom avverte che le normative GDPR e HIPAA impongono una crittografia avanzata e la replica locale, complicando la progettazione del failover globale. Nella regione Asia-Pacifico, i decreti di localizzazione aggiungono livelli di conformità che possono ritardare l'implementazione e ridurre il vantaggio economico delle regioni iperscalabili globali.
Analisi del segmento
Per tipo di servizio: i servizi gestiti guidano la maturità del mercato
Nel 2025, le offerte Fully Managed detenevano il 46.60% della quota di mercato del Disaster Recovery as a Service, grazie alla domanda aziendale di soluzioni chiavi in mano come orchestrazione, monitoraggio e reporting di conformità. I clienti si affidano ai provider per l'ingegneria multi-cloud e l'esecuzione del ripristino 24 ore su 24, 7 giorni su 7, attività che altrimenti farebbero lievitare il personale interno. Le opzioni Self-Service, pur basandosi sull'assistenza, registrano un CAGR del 29.11% perché le PMI preferiscono portali configurabili che bilanciano autonomia e costi. I modelli assistiti si collocano a metà strada tra i due estremi, risultando adatti alle aziende di medie dimensioni che possiedono alcune competenze cloud ma necessitano comunque di supporto per la gestione operativa.
La crescente diffusione dei servizi gestiti (MSS) evidenzia una realtà più ampia: la resilienza ora si estende a infrastrutture, applicazioni e conformità normativa. Fornitori come HYCU, che ha ottenuto un NPS di 91 nel 2025, dimostrano come la profondità del servizio e l'esperienza del cliente siano più importanti della parità di funzionalità. Di conseguenza, il mercato del Disaster Recovery as a Service (DSA) assisterà probabilmente a una segmentazione più netta in base alla qualità del servizio, dove i livelli di supporto premium giustificano multipli di fatturato ricorrente annuo più elevati, mentre i livelli di self-service standard si rivolgono a nicchie sensibili al prezzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: le architetture ibride rimodellano le strategie di ripristino
Il Public Cloud mantiene il 57.50% dei ricavi grazie alle economie di scalabilità e alla scalabilità on-demand, ma le configurazioni Hybrid/Multi-Cloud registrano un CAGR del 29.23%, poiché le aziende coprono il rischio di concentrazione e soddisfano le regole di residenza. Si prevede che il mercato del Disaster Recovery as a Service per le distribuzioni ibride si espanderà rapidamente, poiché le aziende possono replicare database critici su un cloud sovrano, eseguendo il failover di app meno sensibili su regioni globali. Il Private Cloud persiste per carichi di lavoro caratterizzati da classificazioni dei dati rigorose o che richiedono air-gapping.
Verizon definisce la flessibilità ibrida il perno della moderna pianificazione della continuità operativa. La ricerca di N2WS concorda, sottolineando come la replica multi-cloud riduca la dipendenza da un singolo fornitore e migliori la granularità del failover. Tuttavia, orchestrare obiettivi di tempo di ripristino identici su cloud diversi rimane complesso, aprendo la strada a strumenti in grado di astrarsi dalle peculiarità del cloud nativo.
Per componente di servizio: l'orchestrazione emerge come elemento di differenziazione competitiva
Nel 2025, il Backup e il Ripristino detenevano il 38.20% del mercato del Disaster Recovery as a Service, a testimonianza della loro fondamentale importanza. Tuttavia, l'Orchestrazione e l'automazione crescono del 30.22% all'anno, poiché le aziende si rendono conto che la creazione manuale di script per il failover di decine di applicazioni è impraticabile. La replica in tempo reale integra entrambe le soluzioni, soddisfacendo i requisiti di RTO (Recovery Time Objective) del settore bancario e sanitario, che si attestano intorno allo zero.
VMware Cloud on AWS ora protegge fino a 6,000 VM per gruppo e integra controlli di integrità automatizzati, a dimostrazione di come l'orchestrazione produca vantaggi operativi tangibili. I runbook basati sull'intelligenza artificiale, evidenziati da Silent Infotech, riducono ulteriormente l'intervento manuale e l'affaticamento da incidenti. Il vantaggio competitivo si sta spostando verso i provider che combinano l'automazione basata sugli eventi con dashboard di conformità in un'unica console.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: l'adozione da parte delle PMI accelera grazie all'economia del cloud
Le grandi aziende rappresentano ancora il 63.10% del mercato del Disaster Recovery as a Service, grazie all'estesa infrastruttura e al controllo del rischio a livello di consiglio di amministrazione. Tuttavia, le PMI registrano un CAGR del 29.14% entro il 2031, poiché i prezzi degli abbonamenti eliminano gli ostacoli storici legati alle spese in conto capitale. Non hanno più bisogno di sedi secondarie in co-location: sono sufficienti una carta di credito e un modello di polizza.
Veeam osserva che queste aziende danno il via al ripristino da ransomware delegando la complessità al proprio partner DRaaS. Con l'aumento dell'adozione, i provider perfezionano pacchetti a più livelli che includono livelli di servizio essenziali per le PMI, offrendo al contempo analisi avanzate una volta raggiunta la maturità operativa.
Per utente finale verticale: l'assistenza sanitaria guida la trasformazione guidata dalla regolamentazione
Nel 2025, il settore BFSI (Banking, Financial Services and Insurance) ha conquistato il 24.10% della quota di mercato del Disaster Recovery as a Service, capitalizzando su una consolidata cultura del rischio e sulla supervisione normativa. Ciononostante, i settori Sanità e Scienze della Vita hanno registrato il CAGR (tasso di crescita annuale composto) più rapido, pari al 30.36%, poiché HIPAA, GDPR e le nuove normative sulla protezione dei dati dei pazienti impongono la continuità operativa costante. I sistemi di diagnostica per immagini, telemedicina e cartelle cliniche elettroniche non possono permettersi tempi di inattività senza compromettere l'esito clinico dei pazienti.
La guida 2025 di US Signal conferma che gli acquirenti del settore sanitario apprezzano i dati pronti per gli audit e l'archiviazione immutabile. Un trend simile si osserva negli enti del settore pubblico, sotto pressione a causa degli obblighi relativi ai servizi digitali. I produttori integrano il DRaaS (Disaster Recovery as a Service) con la sicurezza delle tecnologie operative, garantendo la ripresa in sicurezza delle linee di produzione in seguito a interruzioni informatiche o fisiche.
Analisi geografica
Mercato nordamericano del Disaster Recovery as a Service (DRaaS)
Il Nord America ha mantenuto una quota del 39.30% nel 2025, combinando disponibilità cloud su larga scala, ecosistemi di cyber-assicurazione maturi e quadri normativi prescrittivi. L'elevata prevalenza del ransomware amplifica l'urgenza a livello di consiglio di amministrazione, mentre la Federal Cloud Operations Best Practices Guide fornisce agli enti pubblici standard di riferimento. Gli istituti finanziari, in particolare, vincolano gli sconti sui premi a test di DR dimostrabili, consolidando ulteriormente l'adozione. Sebbene il mercato del Disaster Recovery as a Service della regione stia ora subendo una concorrenza sui prezzi, le implementazioni edge in crescita e il reporting ESG mantengono la domanda resiliente.
Mercato del Disaster Recovery as a Service (DRaaS) nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più alto, pari al 30.44%, mentre i governi promuovono la crescita del cloud per stimolare il PIL. La Banca Asiatica di Sviluppo prevede che il miglioramento delle politiche cloud possa incrementare il PIL regionale fino allo 0.7% tra il 2024 e il 2028. L'aggressiva strategia "cloud-first" di Singapore definisce parametri di riferimento politici, mentre Giappone e Australia impongono rigorosi controlli sulla sovranità dei dati che definiscono i progetti architettonici. L'esposizione ai disastri nazionali spinge a imporre obblighi per reti ICT resilienti, con le agenzie che fanno riferimento alla guida alla preparazione ai disastri del 2025 dell'ADB per integrare sensori di intelligenza artificiale e ripristino basato su cloud. Le banche adottano DRaaS per adeguarsi all'agilità del settore fintech e i produttori si affidano al failover geodistribuito per la garanzia della supply chain.
Mercato europeo del Disaster Recovery as a Service (DRaaS)
L'Europa bilancia incentivi all'adozione e ostacoli alla conformità. Il GDPR e le future normative sulla certificazione cloud dell'UE obbligano alla replicazione all'interno dell'area geografica, limitando la progettazione ma anche innescando la domanda di nodi di ripristino "solo intra-UE" allineati alla sovranità. La legislazione sulla sostenibilità aumenta l'interesse per il "Green-DRaaS", sfruttando i data center alimentati da fonti rinnovabili per raggiungere gli obiettivi di emissioni aziendali. Gli obiettivi di servizi digitali del settore pubblico accelerano la diffusione dei fornitori, mentre gli enti finanziari continuano a investire per soddisfare il Digital Operational Resilience Act (DORA). Nonostante la pressione sui costi, l'imperativo di preservare i servizi rivolti ai cittadini mantiene il mercato in espansione.
Panorama normativo
L'adozione del DRaaS è sempre più influenzata dagli obblighi di sicurezza del cloud e di resilienza operativa, che trasformano le capacità di ripristino testate in un requisito di conformità. Nell'Unione Europea, il Regolamento di esecuzione (UE) 2024/2690 relativo al NIS2 stabilisce i requisiti di gestione del rischio applicabili ai fornitori di servizi cloud e gestiti, mentre il Regolamento delegato (UE) 2024/1773, ai sensi del Digital Operational Resilience Act (DORA), inasprisce le aspettative contrattuali per i fornitori di servizi ICT di terze parti per le funzioni critiche o importanti. Questa combinazione innalza il livello di requisiti per la documentazione di ripristino d'emergenza (DR) valida ai fini di audit, il monitoraggio delle prestazioni e le clausole di continuità del servizio.
Gli standard e i sistemi di garanzia governativi ancorano i controlli di ripristino d'emergenza (DR) agli acquisti. La norma ISO/IEC 27031:2025 aggiorna le linee guida sulla preparazione delle tecnologie dell'informazione e della comunicazione (TIC) per la continuità operativa e il ripristino d'emergenza, che i fornitori integrano nei controlli, nella cadenza dei test e nella documentazione. In Germania, la norma BSI C5:2026 aggiunge un riferimento concreto per la conformità di clienti e fornitori di servizi cloud, allineando le aspettative di sicurezza del cloud con la norma ISO/IEC 27001 (2022) e le direttive UE in materia di sicurezza del cloud. Negli Stati Uniti, un memorandum presidenziale sulla sicurezza nazionale (NSPM)-12 del giugno 2026 ha incaricato il Comitato per i sistemi di sicurezza nazionale (CNSS) di individuare revisioni al CNSSP-32 per l'hosting sicuro nel cloud dei sistemi di sicurezza nazionale, rafforzando i requisiti per operazioni cloud sicure e disciplina di ripristino in ambienti ad alta affidabilità.
Analisi della catena del valore
La catena del valore del DRaaS inizia con le fondamenta infrastrutturali e di connettività, tra cui cloud pubblici su larga scala, operatori di cloud regionali e sovrani, fornitori di data center e operatori di telecomunicazioni. Prosegue poi con i livelli software della piattaforma, come backup e ripristino, replica, orchestrazione e automazione, e controlli di sicurezza, tra cui storage immutabile e ambienti di ripristino isolati.
La gestione dell'erogazione dei servizi e del successo del cliente è generalmente affidata a fornitori di servizi gestiti e specialisti di disaster recovery che progettano procedure operative, implementano integrazioni ibride e multi-cloud, monitorano lo stato di ripristino e producono la documentazione necessaria per audit e requisiti di cyber-assicurazione. La commercializzazione avviene spesso tramite marketplace cloud, come AWS e Azure, che semplificano l'approvvigionamento, la fatturazione e l'implementazione negli ambienti cloud esistenti. L'integrazione e l'esecuzione rimangono i principali punti critici, soprattutto quando le organizzazioni necessitano di obiettivi di ripristino coerenti tra ambienti legacy e più cloud pubblici, o quando le normative sulla sovranità dei dati limitano la replica transfrontaliera e impongono infrastrutture specifiche per regione.
Panorama competitivo
Circa 250 provider si contendono una quota del mercato del Disaster Recovery as a Service, creando un'arena moderatamente frammentata che premia l'agilità dei fornitori. AWS, Microsoft e Google dominano i livelli infrastrutturali, ma player del software come Veeam, Zerto e Acronis si ritagliano uno spazio con replica indipendente dall'hypervisor e protezione air-gap. Gli specialisti gestiti, tra cui US Signal e HYCU, si differenziano grazie a strumenti di conformità e a una progettazione di run-book all'avanguardia.
La continuità incentrata sull'edge è ora un punto di svolta per l'innovazione. Una ricerca della Commissione Europea sottolinea la migrazione del computing all'edge per l'elaborazione a bassa latenza, una tendenza che spinge i fornitori a implementare nodi di micro-recupero in prossimità di sensori e sedi distaccate. I fornitori che automatizzano il posizionamento delle policy in base alla latenza e ai punteggi di carbonio possono intercettare la spesa emergente. Anche la sostenibilità sale in cima alla lista di controllo degli acquisti; EY osserva che gli operatori di data center devono integrare le energie rinnovabili e la pianificazione dinamica del carico per raggiungere gli obiettivi di emissione.
Il consolidamento incombe. L'acquisizione pianificata da Cohesity, per 3 miliardi di dollari, dell'unità di protezione dei dati di Veritas segnala imperativi di scalabilità per ampiezza di funzionalità e copertura geografica. I player regionali più piccoli potrebbero cercare nicchie di mercato in settori verticali regolamentati o collaborare con marketplace iperscalabili. Nel periodo di previsione, il vantaggio competitivo probabilmente si baserà sull'ampiezza dell'orchestrazione multipiattaforma, sulle certificazioni di sostenibilità e sui punteggi dimostrabili di soddisfazione del cliente, piuttosto che sulla sola velocità di backup grezza.
Leader del settore del disaster recovery come servizio (DRaaS)
iLand Internet Solutions Corporation
Microsoft Corporation
Recovery Point Systems Inc.
Evolvere IP LLC
TierPoint, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Microsoft ha reso disponibile Self-Service Disaster Recovery (SSDR) per le applicazioni Finance and Operations il 22 giugno 2026. Ciò aggiunge un'opzione di ripristino nativa della piattaforma per i carichi di lavoro delle applicazioni aziendali, influenzando il modo in cui alcuni acquirenti confrontano la resilienza integrata del SaaS con i livelli DRaaS di terze parti e i servizi gestiti.
- Luglio 2025: Recovery Point Systems è stata inclusa nella Gartner Market Guide 2025 per il Disaster Recovery as a Service (DRaaS) per il decimo anno consecutivo. Questa ripetuta inclusione rafforza il suo posizionamento nelle gare d'appalto, in particolare laddove le liste dei fornitori privilegiano i provider con una comprovata esperienza nel DRaaS e processi di governance consolidati.
- Ottobre 2024: Cohesity e 11:11 Systems hanno ampliato la loro partnership per introdurre un servizio gestito di ripristino in ambiente protetto (Clean Room Recovery). Questa espansione ha rafforzato un cambiamento del mercato verso ambienti di ripristino isolati e sensibili al ransomware, offerti come servizi gestiti, aumentando le aspettative per le offerte DRaaS che combinano l'infrastruttura di ripristino con controlli operativi e convalida.
Ambito e metodologia
Il mercato del ripristino di emergenza come servizio (DRaaS) prevede il ripristino delle applicazioni aziendali in un'altra posizione in caso di emergenza. Il provider può fornire il servizio come un'offerta di recupero assistito o self-service completamente gestita.
L'agilità del ripristino di emergenza nel cloud offre alle aziende una posizione geograficamente diversificata per le operazioni di failover e l'esecuzione il più vicino possibile alla normalità dopo un evento dirompente.
Il mercato del Disaster Recovery as a Service (DRaaS) è segmentato per settore di utilizzo finale (servizi finanziari e assicurativi, IT, pubblica amministrazione e sanità) e per area geografica (Nord America, Europa, Asia-Pacifico).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
| completamente gestito |
| Assisted |
| Self-Service |
| Cloud pubblico |
| private Cloud |
| Cloud ibrido/multi-cloud |
| Backup e ripristino |
| Replica in tempo reale |
| Orchestrazione e automazione |
| Sicurezza e conformità dei dati |
| Grandi imprese |
| Piccole e medie imprese |
| BFSI |
| IT e telecomunicazioni |
| Governo e settore pubblico |
| Sanità e scienze della vita |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Media and Entertainment |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Sud-Est Asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Medio Oriente |
| Africa |
| Per tipo di servizio | completamente gestito | |
| Assisted | ||
| Self-Service | ||
| Per modello di distribuzione | Cloud pubblico | |
| private Cloud | ||
| Cloud ibrido/multi-cloud | ||
| Per componente di servizio | Backup e ripristino | |
| Replica in tempo reale | ||
| Orchestrazione e automazione | ||
| Sicurezza e conformità dei dati | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese | ||
| Per utente finale Verticale | BFSI | |
| IT e telecomunicazioni | ||
| Governo e settore pubblico | ||
| Sanità e scienze della vita | ||
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Media and Entertainment | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Sud-Est Asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | |
| Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato del Disaster Recovery as a Service per il 2031?
Si prevede che il mercato raggiungerà i 26.65 miliardi di dollari entro il 2031, con un CAGR dell'28.9% a partire dal 2026.
Quale regione si prevede crescerà più rapidamente?
L'area Asia-Pacifico è in testa alla crescita con un CAGR del 30.44%, trainata dalle politiche governative che privilegiano il cloud e dalle maggiori esigenze di preparazione alle catastrofi.
Perché le soluzioni DRaaS completamente gestite sono così popolari?
Le aziende preferiscono soluzioni chiavi in mano che includono monitoraggio, test e documentazione di conformità, il che riduce il fabbisogno di personale interno e velocizza gli audit.
In che modo le regole sulla sovranità dei dati influenzano l'adozione di DRaaS?
Le leggi sulla localizzazione impongono la replicazione all'interno del Paese e limitano il failover transfrontaliero, influenzando le scelte architettoniche e talvolta aumentando i costi.
Quale ruolo gioca la cyber-assicurazione nella domanda DRaaS?
Molte compagnie assicurative ora impongono test automatizzati per il disaster recovery, spingendo le aziende verso piattaforme DRaaS che forniscono prove pronte per la verifica e premi più bassi.


