

Dimensioni e quota del mercato della cattura diretta dell'aria
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
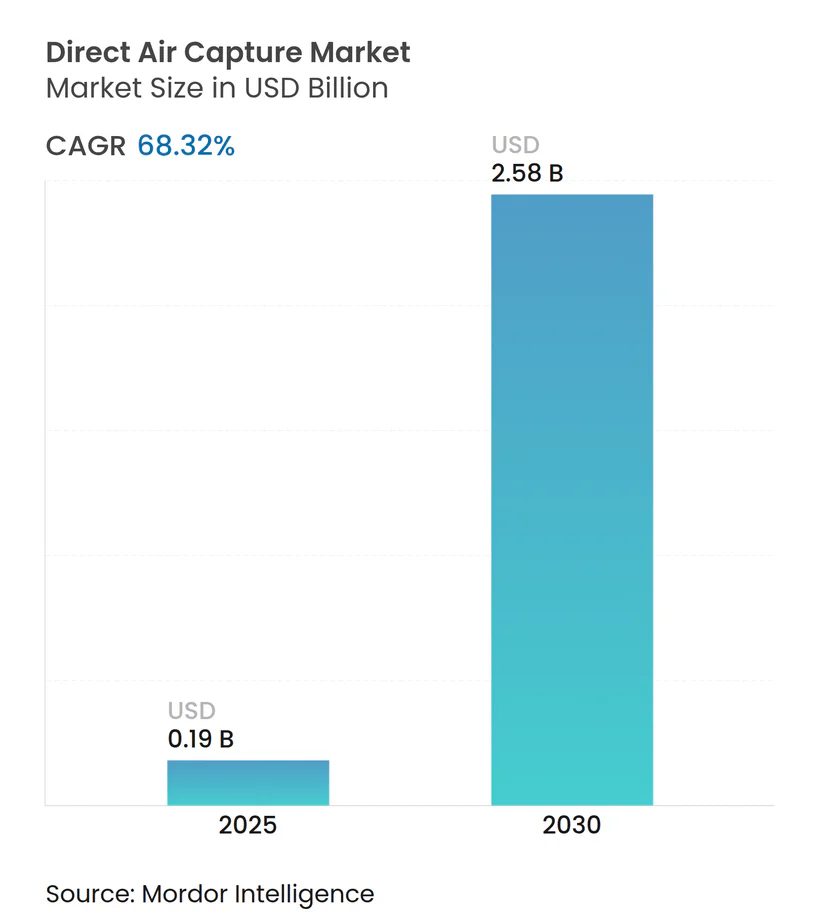
| Dimensione del mercato (2025) | 0.19 miliardo di dollari |
| Dimensione del mercato (2030) | 2.58 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 68.32% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della cattura aerea diretta di Mordor Intelligence
Si stima che il mercato della cattura diretta dell'aria valga 0.19 miliardi di dollari nel 2025 e che raggiungerà i 2.58 miliardi di dollari entro il 2030, con un CAGR del 68.32% nel periodo di previsione (2025-2030).
Il rapido supporto politico, la crescente domanda di prelievo da parte delle aziende e le innovazioni nella scienza dei materiali convergono per comprimere le curve di apprendimento tecnologico e sbloccare traiettorie di costo che tendono verso la soglia inferiore ai 200 dollari per tonnellata. Il Nord America mantiene un vantaggio iniziale grazie a crediti 45Q potenziati e reti di stoccaggio mature, mentre l'APAC capitalizza sull'abbondante energia rinnovabile per ridurre i costi di rimozione livellati. I sistemi di sorbimento solido dominano le prime implementazioni grazie a profili energetici favorevoli, tuttavia i concetti elettrochimici e a membrana guadagnano slancio con l'ingresso nell'ecosistema di competenze nella produzione di semiconduttori. Gli sviluppatori di progetti raggruppano sempre più cattura, energia rinnovabile e stoccaggio verificato in pacchetti infrastrutturali bancabili che attraggono pool di capitali focalizzati sul clima.
Punti chiave del rapporto
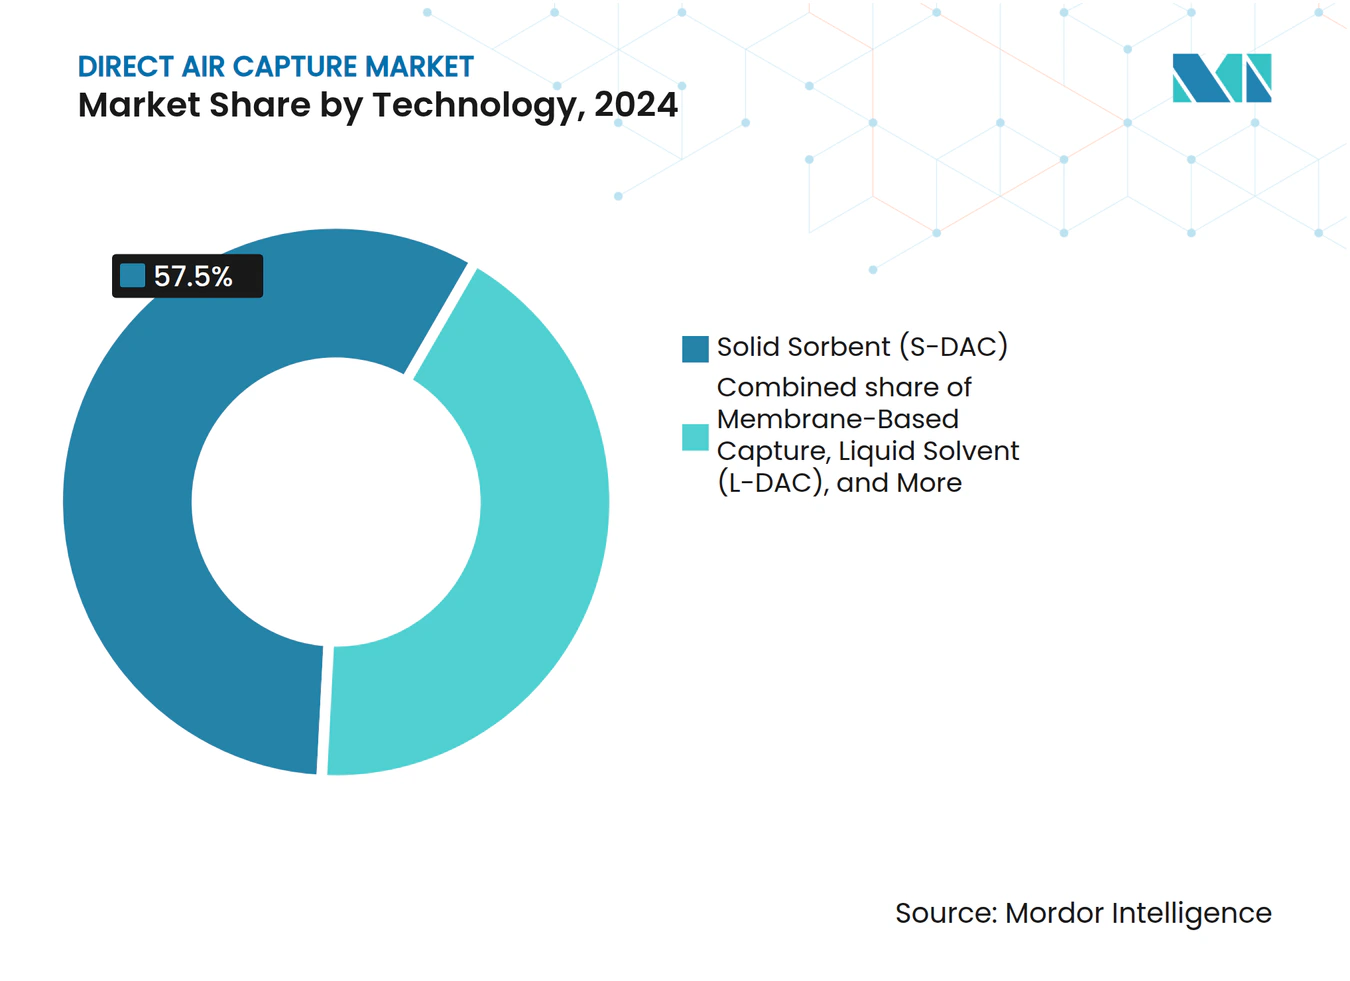
- In base alla tecnologia, i sorbenti solidi (S-DAC) hanno dominato con il 57.5% della quota di mercato della cattura diretta dell'aria nel 2024, mentre si prevede che il segmento della cattura basata su membrana si espanderà a un CAGR del 76.3% entro il 2030.
- In base alla capacità di cattura, al di sotto di 1 kt CO₂ all'anno (pilota) ha rappresentato il 48.3% delle dimensioni del mercato della cattura diretta dell'aria nel 2024, mentre al di sopra di 100 kt CO₂ all'anno (commerciale-grande) si sta espandendo a un CAGR del 74.5%.
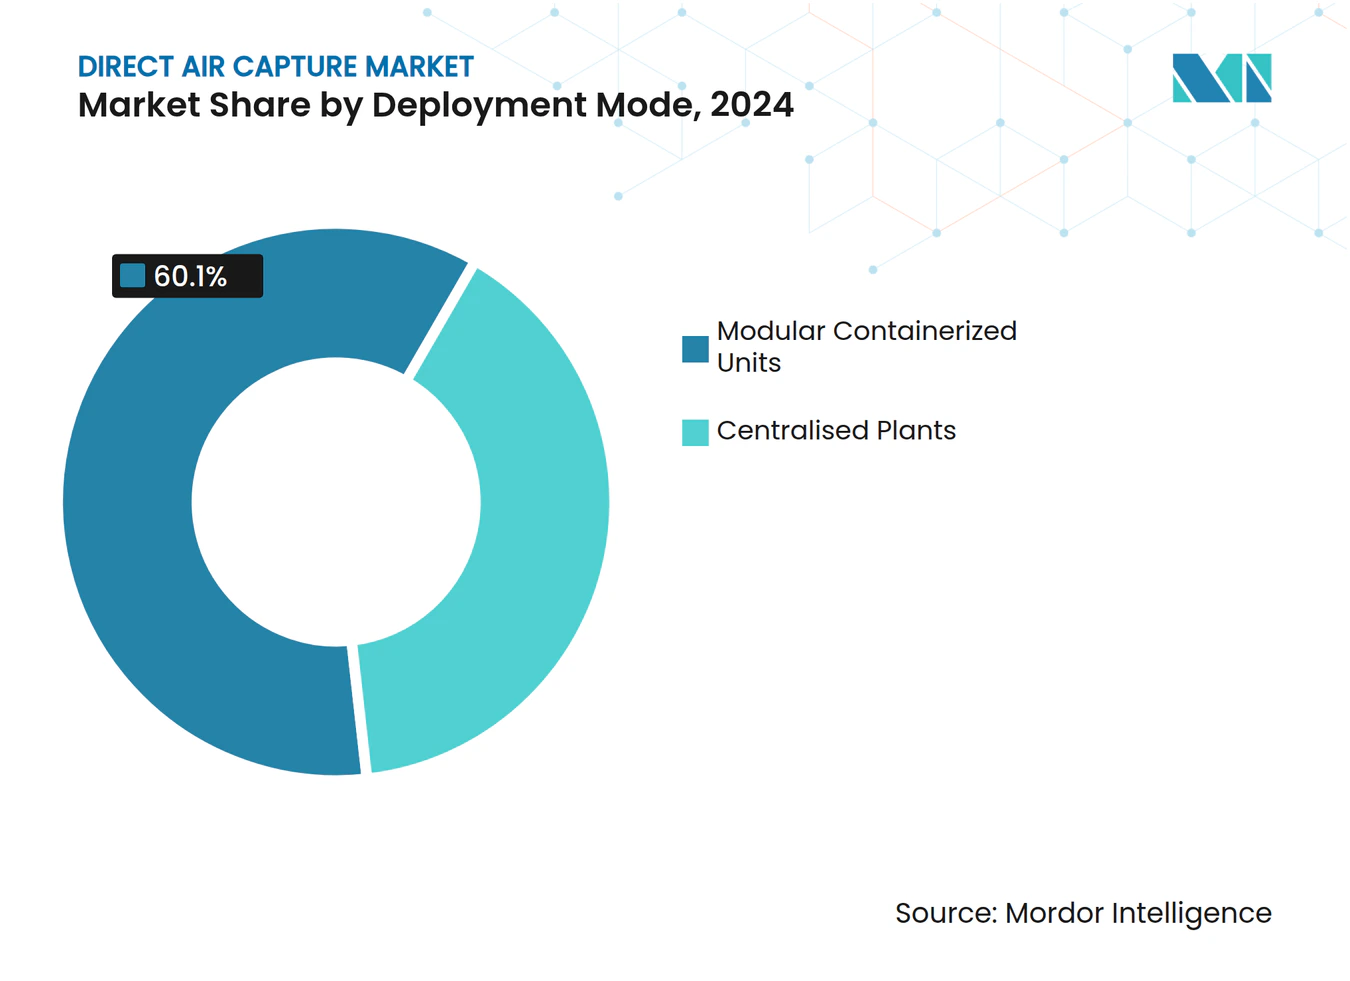
- In base alla modalità di distribuzione, il segmento delle unità modulari containerizzate ha conquistato il 60.1% del mercato della cattura diretta dell'aria nel 2024, mentre si prevede che gli impianti centralizzati cresceranno a un CAGR del 78.9% entro il 2030.
- Per applicazione, il sequestro del carbonio (geologico) ha guidato il mercato con il 52% della cattura diretta dell'aria nel 2024; si prevede che il settore alimentare e delle bevande crescerà a un CAGR del 72.1% fino al 2030.
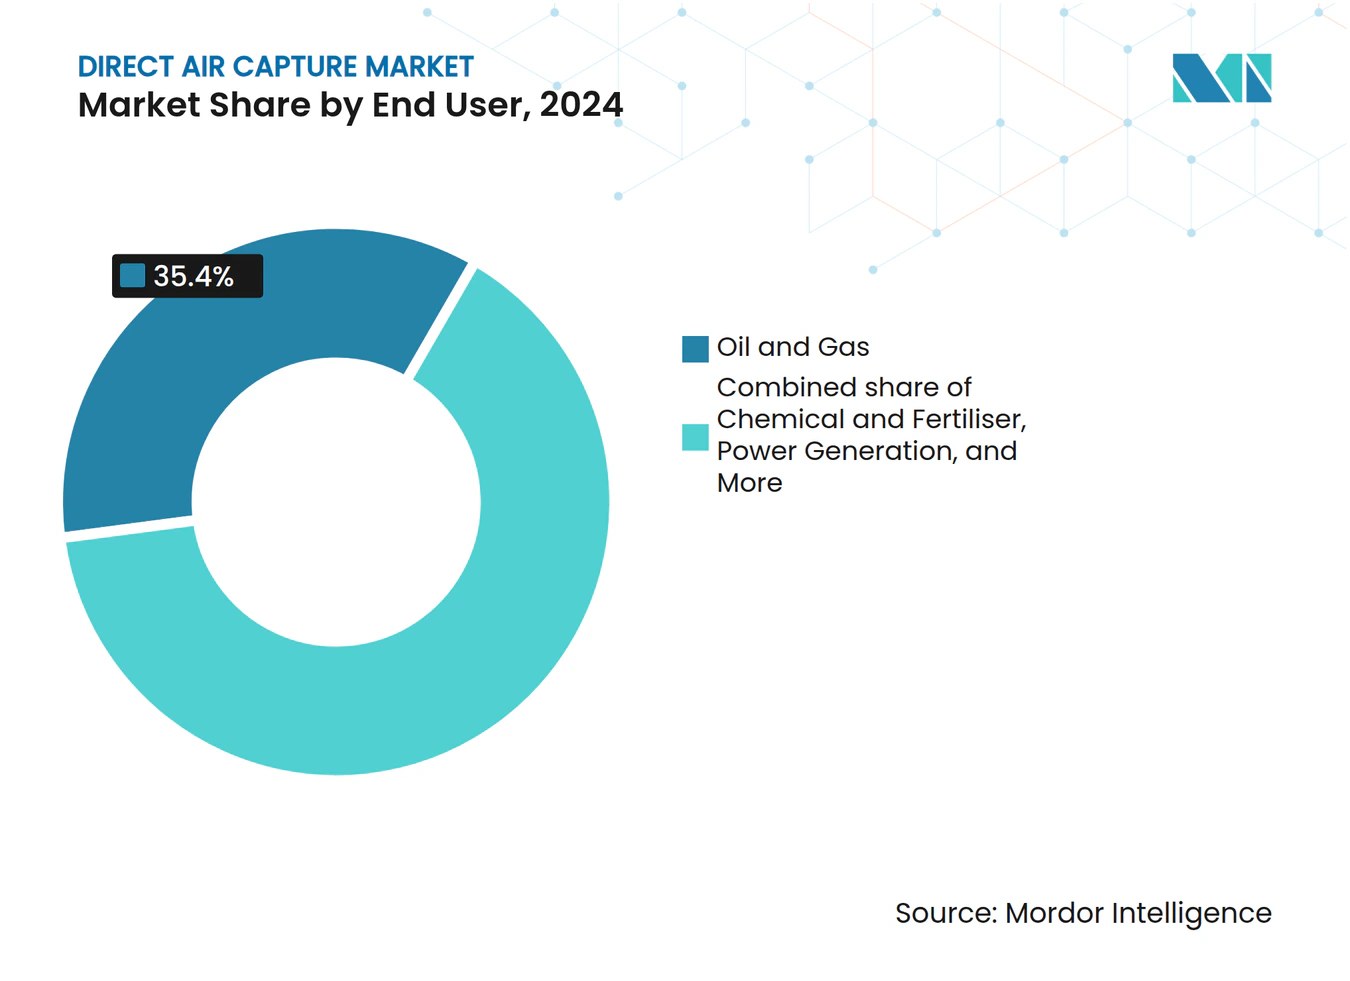
- In base all'utente finale, nel 2024 il petrolio e il gas hanno rappresentato il 35.4% del mercato della cattura diretta dall'aria, mentre si prevede che la domanda di prodotti chimici e fertilizzanti aumenterà a un CAGR del 73.8% tra il 2025 e il 2030.
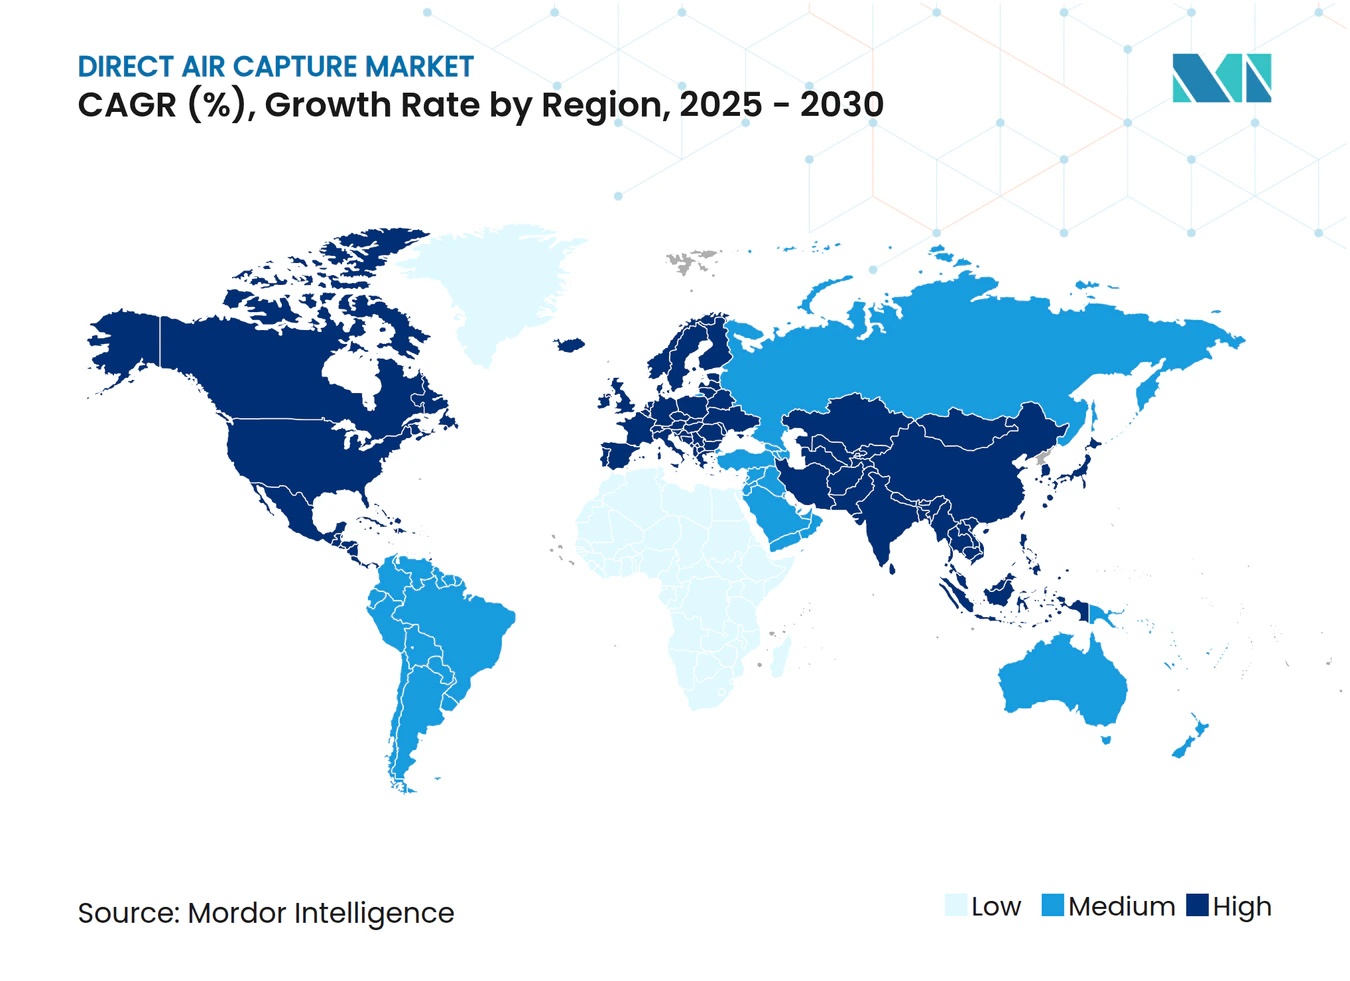
- In termini geografici, nel 2024 il Nord America deteneva il 45.9% del mercato della cattura aerea diretta, mentre l'Asia-Pacifico sta avanzando a un CAGR dell'80.4% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della cattura diretta dell'aria
Analisi dell'impatto dei conducenti
| Guidatore | (~) (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crediti d'imposta per la cattura diretta dell'aria e sistemi di tariffazione del carbonio regolamentati | 18.5% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Gli impegni aziendali per raggiungere zero emissioni nette accelerano i contratti di prelievo | 15.2% | Globale, concentrato in Nord America e UE | A breve termine (≤ 2 anni) |
| Curve di costo innovative dei sorbenti rese possibili dalla scienza dei materiali | 12.8% | Globale, con centri di ricerca e sviluppo in Nord America, UE, Giappone | A lungo termine (≥ 4 anni) |
| Ampliamento delle sinergie di co-localizzazione con idrogeno a basse emissioni di carbonio | 9.4% | Nucleo APAC, ricadute sul Nord America e sull'UE | Medio termine (2-4 anni) |
| Prototipi DAC accoppiati all'oceano che riducono la penalità energetica | 6.1% | Regioni costiere globali, adozione precoce a Singapore e Regno Unito | A lungo termine (≥ 4 anni) |
| Progetti pilota per l'integrazione del calore di scarto nei data center | 4.2% | Centri tecnologici del Nord America e dell'UE in espansione a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crediti d'imposta per la cattura diretta dell'aria e sistemi di fissazione del prezzo del carbonio regolamentati
Gli incentivi 45Q potenziati innalzano il limite di fatturato effettivo a 180 dollari per tonnellata per la rimozione collegata allo stoccaggio, creando un solido argomento commerciale per gli impianti di prima ondata. Emergono quadri normativi paralleli in Canada, nel meccanismo di adeguamento del carbonio alle frontiere dell'UE e nei mercati emergenti dell'APAC, allineando i premi di rimozione all'aumento dei prezzi di conformità. I responsabili politici segnalano un sostegno a lungo termine attraverso obiettivi pluriennali che riducono il rischio di formazione di capitale e consentono il finanziamento di progetti a lungo termine. Sebbene le tempistiche dei permessi e le revisioni legislative introducano volatilità, la direzione strutturale dell'aumento dei costi del carbonio rafforza la fiducia degli investitori. L'abbinamento dei crediti di energia rinnovabile con gli incentivi alla cattura comprime i tempi di ammortamento e catalizza hub integrati per l'energia pulita.
Impegni aziendali a zero emissioni nette che accelerano i contratti di prelievo
L'approvvigionamento aziendale è passato da compensazioni volontarie ad accordi di offtake legalmente vincolanti, fornendo una visibilità del flusso di cassa di dieci-quindici anni essenziale per il finanziamento del debito. (1) Fonte: Jason Husk e Graham Wenz, "Inside-Out: Driving Down Direct Air Capture Costs With High-Efficiency Adsorbents", Frontiers in Climate, frontiersin.org Leader tecnologici come Microsoft, Google e LEGO Group hanno collettivamente bloccato oltre 1 miliardo di dollari di rimozioni future a prezzi fissi o indicizzati, ancorando le curve di domanda prima della capacità su larga scala. Gli istituti finanziari diventano i primi a muoversi, trattando la rimozione permanente come uno strumento di copertura contro il rischio di transizione del portafoglio. La standardizzazione dei contratti, che copre la verifica, la durata e la responsabilità, impone soglie di qualità che elevano i crediti atmosferici ad alta purezza al di sopra dei mercati di compensazione generici. Il conseguente imbuto di bancabilità sposta il mercato della cattura diretta dell'aria dal finanziamento di venture capital verso strutture a ricorso limitato a livello di progetto.
Curve di costo innovative per i sorbenti rese possibili dalla scienza dei materiali
Materiali a umidità variabile, geometrie strutturate di sorbenti e ibridi di sali di amminoacidi riducono complessivamente l'energia di rigenerazione del 30-40%, incidendo sulla voce di costo operativo più elevata. I consorzi università-industria accelerano l'aumento di scala condividendo impianti pilota e strumenti di caratterizzazione avanzati. I minori requisiti termici si traducono in ingombri ridotti dei contattori e CAPEX ridotti, mentre una maggiore stabilità ciclica prolunga la durata dei media e riduce i budget per le sostituzioni. Le ondate di innovazione si riversano sulla localizzazione della supply chain, dando vita a cluster di produzione specializzati per substrati monolitici e membrane polimeriche avanzate. Le ricadute sui costi si ripercuotono sulla progettazione del BOP (Balance of Plant), riducendo le dimensioni delle soffianti, riducendo i cicli di lavoro delle pompe e, in definitiva, comprimendo il prezzo complessivo di rimozione.
Ampliamento delle sinergie di co-localizzazione per la guida dell'idrogeno a basse emissioni di carbonio
Gli elettrolizzatori a idrogeno forniscono flussi di calore di scarto che si allineano ai requisiti di sorbente a bassa temperatura, liberando sinergie di costo del 15-25% per gli asset co-situati. I contratti di fornitura di energia rinnovabile condivisa distribuiscono il rischio di riduzione su due fonti di reddito, migliorando i fattori di utilizzo per entrambe le tecnologie. I progetti politici in Giappone e Corea del Sud danno priorità ai cluster di idrogeno pulito che integrano la cattura e la produzione di combustibile sintetico, accelerando la messa in comune delle infrastrutture. Le strategie integrate di acquisto di energia sfruttano gli elettroni verdi con contratti a termine, riducendo l'esposizione alle oscillazioni dei prezzi dei commercianti. Le operazioni congiunte semplificano inoltre le tempistiche di autorizzazione, poiché le valutazioni di impatto ambientale combinate affrontano la cattura, la conversione e lo stoccaggio in un unico fascicolo normativo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata intensità di capitale e rischio ingegneristico unico nel suo genere | -8.7% | Globale, più acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Ritmo limitato di sviluppo delle infrastrutture per il trasporto e lo stoccaggio di CO₂ | -6.3% | Globale, in particolare al di fuori del Nord America | Medio termine (2-4 anni) |
| Conflitti sull'uso del suolo per le aziende agricole di contattori di assorbenti di grandi dimensioni | -4.1% | Regioni ad alta densità di popolazione, principalmente UE e APAC | Medio termine (2-4 anni) |
| I prezzi volatili dei PPA per l'energia rinnovabile compromettono la prevedibilità dell'OPEX | -3.2% | Globale, più pronunciato nei mercati energetici liberalizzati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata intensità di capitale e rischio ingegneristico unico nel suo genere
I primi impianti commerciali richiedono un capitale installato di 600-1,000 dollari per tonnellata annua di capacità di cattura, il che richiede riserve di capitale proprio che limitano la partecipazione agli sviluppatori ben capitalizzati. (2) Fonte: Moritz Gutsch e Jens Leker, "Co-valutazione dei costi e degli impatti ambientali per sistemi di cattura e stoccaggio del carbonio dall'aria diretta fuori rete", Nature Communications Engineering, nature.com L'integrazione di processi innovativi espone i progetti a ritardi nella messa in servizio e tempi di inattività non pianificati, come dimostrato dalle unità su scala pilota in Islanda. I finanziamenti pubblici, come il programma hub da 1.8 miliardi di dollari del Dipartimento dell'Energia, sostengono le curve di apprendimento ma non compensano completamente il rischio di tempistica. L'approvvigionamento di attrezzature personalizzate allunga i tempi di fornitura e gonfia i budget di contingenza, mentre gli scarsi parametri di riferimento delle prestazioni complicano la due diligence dei finanziatori. La progettazione modulare e il preassemblaggio in fabbrica offrono una strada per standardizzare gli skid, abbreviare il lavoro sul campo e ridurre il costo del capitale nelle ondate successive.
Ritmo limitato di sviluppo delle infrastrutture per il trasporto e lo stoccaggio di CO₂
L'implementazione della cattura si concentra attualmente attorno ai corridoi di condotte esistenti e ai serbatoi salini comprovati, limitando l'opzionalità geografica. Al di fuori degli Stati Uniti e di alcune parti del Canada, i dati di pubblico dominio sugli spazi porosi rimangono scarsi e l'autorizzazione per i pozzi di Classe VI richiede in genere più di tre anni. Il trasporto su rotaia o su camion aggiunge 30-50 dollari a tonnellata su tratte di 500 chilometri, erodendo i margini per i siti su scala dimostrativa. Le lacune di coordinamento tra gli sviluppatori di sistemi di cattura e gli operatori midstream creano discrepanze temporali che ostacolano le decisioni finali di investimento. Le soluzioni a lungo termine prevedono reti hub-and-spoke supportate da tariffe di trasporto, mappatura strategica dello stoccaggio e revisioni ambientali sincronizzate che allineano la capacità di cattura con i diritti di iniezione disponibili.
Analisi del segmento
Per tecnologia: i sorbenti solidi mantengono la posizione durante l'aumento elettrochimico
I sistemi di sorbimento solido hanno rappresentato il 58% della quota di mercato della cattura diretta dall'aria nel 2024, grazie alla cinetica favorevole e alle temperature operative moderate. Si prevede che i continui progressi nei materiali difenderanno questo primato, anche se le soluzioni elettrochimiche e a membrana registrano un CAGR del 32% fino al 2030. I tagli energetici derivanti da substrati a umidità variabile e monoliti strutturati riducono i costi di cattura livellati alla fascia di 300 dollari per tonnellata, favorendo l'implementazione su larga scala. Le unità elettrochimiche sfruttano le catene di fornitura per la fabbricazione di semiconduttori, promettendo una riduzione graduale dei costi di investimento una volta che la produzione di stack supera 1 kt all'anno. Le linee di solventi liquidi rimangono di nicchia, adatte alla co-implementazione con calore di scarto di alta qualità. I concetti criogenici e ibridi riempiono nicchie specializzate in termini di purezza o ambientali, ma non hanno un impatto sui volumi a breve termine.
Le dinamiche di crescita illustrano una corsa all'innovazione piuttosto che una gara a somma zero. I fornitori di sorbenti solidi spingono verso moduli containerizzati chiavi in mano, mentre i nuovi arrivati nel settore elettrochimico sperimentano la produzione di elettrodi roll-to-roll. L'impollinazione incrociata dei componenti, come le membrane a scambio ionico all'interno dei classici letti impaccati, confonde i confini categoriali e accelera la scoperta dei costi. La protezione della proprietà intellettuale si intensifica, con depositi di brevetti che si concentrano su percorsi di sintesi di sorbenti, geometrie di contattori e algoritmi di integrazione termica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capacità di cattura: oggi dominano le piccole unità, gli impianti Megaton accelerano
Gli impianti con capacità inferiore a 1 kt all'anno rappresentano il 52% della capacità del 2024, riflettendo l'eredità pilota delle dimensioni del mercato della cattura diretta dall'aria. I progetti con capacità superiore a 100 kt all'anno registrano tuttavia un CAGR del 45%, sostenuto dal finanziamento degli hub, dalla certezza di prelievo e dai consorzi di condivisione del rischio. Gli array dimostrativi forniscono dati di campo che alimentano i programmi di progettazione per la produzione, mentre gli impianti commerciali di piccole dimensioni nella fascia di potenza 10-100 kt bilanciano la finanziabilità con il volume di materiale per gli acquirenti aziendali. L'ambizione su scala gigatonnellata si concentra sulla costa del Golfo degli Stati Uniti, in Islanda e in Australia, dove la sovrapposizione di fonti rinnovabili e la geologia dello stoccaggio si sovrappongono.
Le economie di scala si manifestano attraverso collettori di soffiaggio più grandi, isole di servizi centralizzati e sistemi di condizionamento della CO₂ condivisi. Tuttavia, i complessi megaton sollevano preoccupazioni relative all'uso del suolo e richiedono linee elettriche dedicate, imponendo oneri di coinvolgimento degli stakeholder. Al contrario, gli sciami di microskid si allineano con le energie rinnovabili distribuite e l'ottenimento di permessi incrementali, ma sacrificano la leva operativa. Pertanto, il mercato della cattura diretta dall'aria adotta una struttura a bilanciere finché le catene logistiche non maturano.
Per modalità di distribuzione: la modularità prevale, ma gli impianti centrali scalano più velocemente
Le unità modulari containerizzate ospitano il 63% delle installazioni del 2024, poiché gli skid prefabbricati velocizzano la messa in servizio e limitano i lavori in loco. Eccellono laddove l'arbitraggio del prezzo dell'energia o i vincoli di spazio impongono flessibilità. Gli impianti centralizzati, sebbene rappresentino solo il 37% delle scorte attuali, registrano un CAGR del 38% verso il 2030, poiché le economie di scala mettono in ombra i premi per l'ingegneria su misura. Le architetture hub con compressione di CO₂, gestione della salamoia e personale di manutenzione condivisi rafforzano la necessità di ingombri più ampi.
Gli sforzi di standardizzazione convergono su modelli di reporting ISO per la capacità dei moduli, il tempo di attività e la durata dei sorbenti, semplificando la bancabilità delle pipeline di implementazione. Nel frattempo, le installazioni centralizzate stimolano innovazioni nella gestione termica integrata, sfruttando cicli Rankine a vapore o fonti geotermiche a bassa temperatura per alimentare più blocchi di cattura. Nel tempo, gli impianti ibridi che combinano cluster di moduli attorno a un nucleo di utenza centrale potrebbero offrire configurazioni di compromesso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: lo stoccaggio porta, i carburanti sintetici guadagnano
Il sequestro del carbonio assorbe il 46% della domanda del 2024, mentre le aziende inseguono crediti di emissioni negative durevoli accettati nell'ambito di protocolli di obiettivi basati sulla scienza. I carburanti sintetici, tra cui e-kerosene ed e-metanolo, aumentano a un CAGR del 36.5%, mentre i requisiti dell'aviazione cristallizzano l'attrattiva premium per le materie prime atmosferiche. I progetti pilota di mineralizzazione incorporano CO₂ in calcestruzzo e aggregati, dimostrando benefici per tutto il ciclo di vita, ma in attesa di codici di materiali standardizzati. Le industrie alimentari e delle bevande adottano piccole unità modulari per l'arricchimento in serra, valorizzando l'elevata purezza del prodotto nonostante i volumi limitati.
L'evoluzione del mercato si orienta verso configurazioni multi-ricavo, abbinando i crediti di rimozione ai margini di prodotto. I percorsi di produzione dei combustibili beneficiano di un valore di copertura contro la volatilità dei prezzi del petrolio e l'esposizione alla conformità, mentre il sequestro dipende dall'andamento delle tasse sul carbonio. Gli sviluppatori di portafogli diversificano mantenendo core di cattura che possono orientare la produzione tra stoccaggio o utilizzo a seconda dei segnali politici e delle materie prime.
Per utente finale: il settore energetico è ancora il più grande, l'aviazione si espande rapidamente
La produzione di energia elettrica ha rappresentato il 34% del prelievo del 2024, integrando la cattura con l'elettricità rinnovabile in eccesso e i servizi di rete. Le compagnie aeree e i produttori di carburante, tuttavia, registrano un CAGR del 29%, poiché gli obiettivi di miscelazione sostenibile del carburante per l'aviazione bloccano la domanda pluridecennale. Le aziende petrolifere e del gas utilizzano la cattura per compensare le emissioni di Scope 1, commercializzando al contempo barili a zero emissioni di carbonio, sebbene il controllo della credibilità sia in aumento. Settori difficili da ridurre, come il cemento e l'acciaio, sperimentano la cattura co-localizzata per affrontare le emissioni di calcinazione e di processo, sfruttando il calore di scarto per ridurre i cicli di rigenerazione.
I data center esplorano l'integrazione DAC instradando il calore di bassa qualità dei server attraverso unità modulari, promuovendo così la narrativa dell'energia circolare. Le aziende chimiche considerano la CO₂ atmosferica come materia prima a zero emissioni di carbonio per ammoniaca e polioli, subordinatamente alle curve di costo dell'idrogeno rinnovabile. La diversificazione degli utenti finali isola il settore della cattura diretta dall'aria dagli shock monosettoriali e incoraggia l'adattamento della tecnologia a cicli di lavoro diversi.
Analisi geografica
Mercato nordamericano della cattura diretta dell'aria
Il Nord America detiene il primato con il 41% della quota di mercato della cattura diretta dell'aria nel 2024, grazie ai crediti d'imposta previsti dall'Inflation Reduction Act, agli estesi corridoi di gasdotti per il trasporto di CO₂ e ai serbatoi salini della costa del Golfo che riducono i costi di stoccaggio. (3) Fonte: Rhodium Group, "Direct Air Capture Deployment and Economic Opportunity: State-by-State", rhg.com. I finanziamenti del Dipartimento dell'Energia, pari a 50 milioni di dollari per il Project Cypress e 1.8 miliardi di dollari per la realizzazione di hub, stabiliscono precedenti per il finanziamento dei progetti e attraggono capitali privati. L'impulso canadese deriva dagli incentivi per la tassazione del carbonio e dalle sinergie tra energia eolica e idroelettrica, mentre il Messico si inserisce nella catena del valore attraverso i corridoi di esportazione di energia rinnovabile. La concentrazione regionale attorno a Texas, Louisiana e Alberta accelera la scalabilità della manodopera e la localizzazione della catena di approvvigionamento.
Mercato europeo della cattura diretta dell'aria
L'Europa rimane un nodo cruciale per la ricerca tecnologica e i protocolli di verifica. Germania, Regno Unito e Paesi nordici sperimentano l'integrazione con il teleriscaldamento e lo stoccaggio offshore, sfruttando quadri normativi consolidati in materia di autorizzazioni. Le discussioni sull'adeguamento delle frontiere del carbonio suscitano l'interesse delle industrie orientate all'esportazione che cercano la rimozione integrata per mantenere l'accesso al mercato. L'Europa meridionale sottolinea il potenziale di mineralizzazione, sfruttando abbondanti risorse di calcare.
Mercato della cattura diretta dell'aria nella regione Asia-Pacifico
L'area Asia-Pacifico registra la crescita più elevata, con un CAGR del 28% fino al 2030, poiché la sovracapacità di energia solare ed eolica si interseca con la profondità produttiva. I piani quinquennali della Cina mirano a corridoi a emissioni negative legati alle esportazioni di ammoniaca e all'acciaio verde, sebbene la regolamentazione dello stoccaggio sia in ritardo nell'attrarre investimenti. Giappone e Corea del Sud promuovono la co-localizzazione del DAC con le valli dell'idrogeno, supportati da solidi pacchetti di sussidi e partnership tecnologiche. Il gasdotto per le energie rinnovabili e i cluster industriali dell'India attraggono studi di fattibilità, tuttavia le condizioni di finanziamento e la chiarezza sul trasporto di CO₂ rimangono fattori limitanti. L'Australia sfrutta vaste falde acquifere saline e l'irradiazione solare, posizionandosi come esportatore regionale di crediti di rimozione.
Panorama competitivo
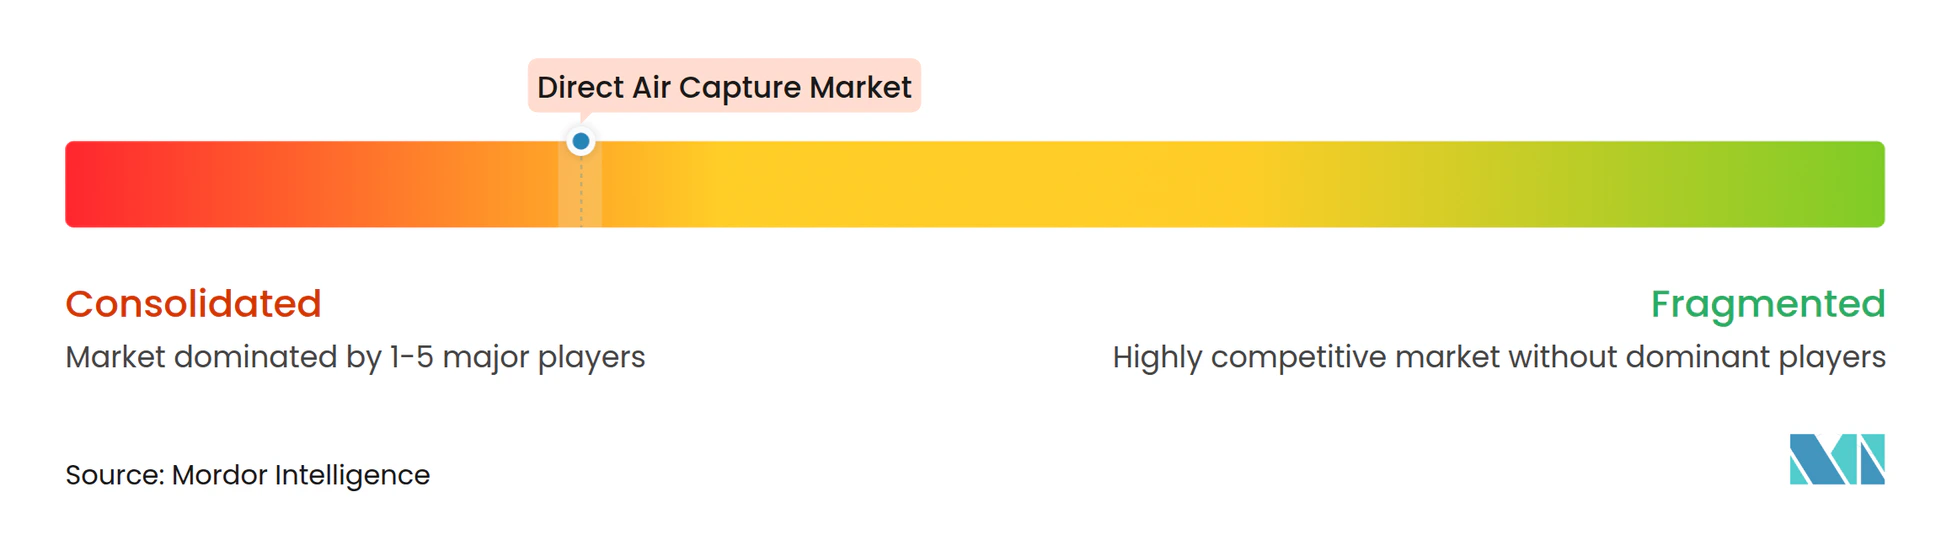
Diciannove attori di rilievo competono in un'arena tecnicamente segmentata, generando un profilo di frammentazione che premia la proprietà intellettuale e l'agilità delle partnership piuttosto che la pura scalabilità. Climeworks garantisce visibilità del marchio attraverso parametri operativi nei suoi impianti di Orca e Mammoth, assicurandosi contratti di fornitura di alta qualità con le principali aziende tecnologiche. (4) Fonte: Climeworks, "La realtà dell'implementazione della cattura diretta dell'aria sul campo", climeworks.com Carbon Engineering fa progredire i processi con solventi alcalini con il supporto di Occidental, che ha recentemente assorbito Holocene per ampliare la profondità ingegneristica. Heirloom è pioniera del ciclo del calcare che riduce il costo delle materie prime e accelera la cinetica di reazione, aggiudicandosi accordi di acquisto pluriennali.
Startup elettrochimiche come Verdox e Mission Zero importano processi produttivi di livello batteria per ridurre i costi degli stack di celle. Le aziende di rigenerazione dell'ossigeno puntano alla cattura ibrida dell'aria abbinata alle celle a combustibile, innescando conflitti brevettuali sulle composizioni delle membrane. I nuovi operatori accoppiati all'oceano come Equatic ed Ebb Carbon puntano alla nicchia marittima, puntando sulla percezione positiva del pubblico e su aggiustamenti scalabili dell'alcalinità. Le alleanze strategiche proliferano: gli specialisti di assorbenti collaborano con i giganti del settore HVAC, mentre gli sviluppatori di progetti vincolano le energie rinnovabili tramite contratti PPA sintetici per coprire la volatilità dell'input energetico. Gli investitori monitorano il raggiungimento dei traguardi di messa in servizio, con round di Serie A che superano sempre più gli 80 milioni di dollari, come dimostra la raccolta di CarbonCapture.
Leader del settore della cattura diretta dell'aria
Climeworks AG
Carbon Engineering Ltd.
1PointFive (Occidentale)
Termostato globale
Tecnologie del carbonio cimelio
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: il Dipartimento dell'Energia ha impegnato 50 milioni di dollari nel Progetto Cypress, un progetto dimostrativo in Louisiana che dovrebbe catturare 100 kt all'anno, rafforzando il sostegno federale alla commercializzazione della prima ondata.
- Dicembre 2024: l'impianto Mammoth di Climeworks in Islanda ha raggiunto la piena operatività, garantendo una capacità annua di 36 kt e dati sulle prestazioni in tempo reale per la riduzione delle incrostazioni di assorbenti solidi.
- Novembre 2024: la costruzione dell'impianto STRATOS ha raggiunto il 94% di completamento, segnalando l'imminente lancio di uno dei più grandi array modulari al mondo.
- Ottobre 2024: Occidental conclude l'acquisizione di Holocene, integrando la cattura basata sul calcare nella sua tabella di marcia per il polo del Permiano.
Ambito del rapporto sul mercato globale della cattura diretta dell'aria
| Solvente liquido (L‑DAC) |
| Assorbente solido (S‑DAC) |
| DAC elettrochimico |
| Cattura basata sulla membrana |
| Altro |
| Sotto kt CO₂ anno (pilota) |
| Da 1 a 10 kt CO₂ all'anno (Demo) |
| Da 10 a 100 kt CO₂ all'anno (Commerciale-Piccola) |
| Oltre 100 kt CO₂ anno (Commerciale-Grande) |
| Unità modulari containerizzate |
| Impianti centralizzati |
| Sequestro del carbonio (geologico) |
| Enhanced Oil Recovery |
| Combustibili sintetici |
| E-combustibili |
| Carburante per aviazione sostenibile |
| Metanolo |
| Mineralizzazione e materiali da costruzione |
| Cibo e Bevande |
| Arricchimento in serra |
| Altro |
| Produzione di energia |
| Olio e Gas |
| Cemento e Acciaio |
| Prodotti chimici e fertilizzanti |
| Aviation |
| Data Center e ICT |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Solvente liquido (L‑DAC) | |
| Assorbente solido (S‑DAC) | ||
| DAC elettrochimico | ||
| Cattura basata sulla membrana | ||
| Altro | ||
| Per capacità di cattura | Sotto kt CO₂ anno (pilota) | |
| Da 1 a 10 kt CO₂ all'anno (Demo) | ||
| Da 10 a 100 kt CO₂ all'anno (Commerciale-Piccola) | ||
| Oltre 100 kt CO₂ anno (Commerciale-Grande) | ||
| Per modalità di distribuzione | Unità modulari containerizzate | |
| Impianti centralizzati | ||
| Per Applicazione | Sequestro del carbonio (geologico) | |
| Enhanced Oil Recovery | ||
| Combustibili sintetici | ||
| E-combustibili | ||
| Carburante per aviazione sostenibile | ||
| Metanolo | ||
| Mineralizzazione e materiali da costruzione | ||
| Cibo e Bevande | ||
| Arricchimento in serra | ||
| Altro | ||
| Per utente finale | Produzione di energia | |
| Olio e Gas | ||
| Cemento e Acciaio | ||
| Prodotti chimici e fertilizzanti | ||
| Aviation | ||
| Data Center e ICT | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quale tasso di crescita è previsto per il mercato della cattura diretta dell'aria tra il 2025 e il 2030?
Si prevede che il mercato della cattura diretta dell'aria registrerà un CAGR del 68.32% nel periodo 2025-2030, portando il valore da 191.54 milioni di USD nel 2025 a 2,587.84 milioni di USD nel 2030.
Quale tecnologia è attualmente leader nelle implementazioni commerciali nel mercato della cattura diretta dall'aria?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'80.4% entro il 2030, trainata dall'abbondanza di energia rinnovabile e dagli incentivi governativi per le emissioni negative.
In che modo i crediti d'imposta 45Q influenzano l'economia del progetto?
La disposizione statunitense 45Q offre fino a 180 dollari a tonnellata per la CO₂ immagazzinata in modo permanente, migliorando in modo sostanziale la certezza dei ricavi e riducendo i periodi di ammortamento per i nuovi impianti.
Quale tecnologia è attualmente leader nelle implementazioni commerciali nel mercato della cattura diretta dall'aria?
I sistemi assorbenti solidi detengono il 57.5% della quota di mercato grazie al funzionamento a temperature moderate e ai rapidi miglioramenti nella scienza dei materiali.
Perché gli accordi di prelievo aziendale sono cruciali per il finanziamento nel mercato della cattura diretta dall'aria?
I contratti di acquisto pluriennali di aziende come Microsoft e Google garantiscono flussi di cassa prevedibili che consentono strutture di debito a ricorso limitato per le prime strutture commerciali.
Quale obiettivo di riduzione dei costi consente l'adozione di massa del DAC nel mercato della cattura diretta dell'aria?
Il superamento di una soglia inferiore a 200 dollari per tonnellata di CO₂ rimossa è ampiamente considerato il fattore scatenante per un'ampia diffusione nelle applicazioni di stoccaggio e di combustibili sintetici.


