

Dimensioni e quota del mercato dei video digitali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
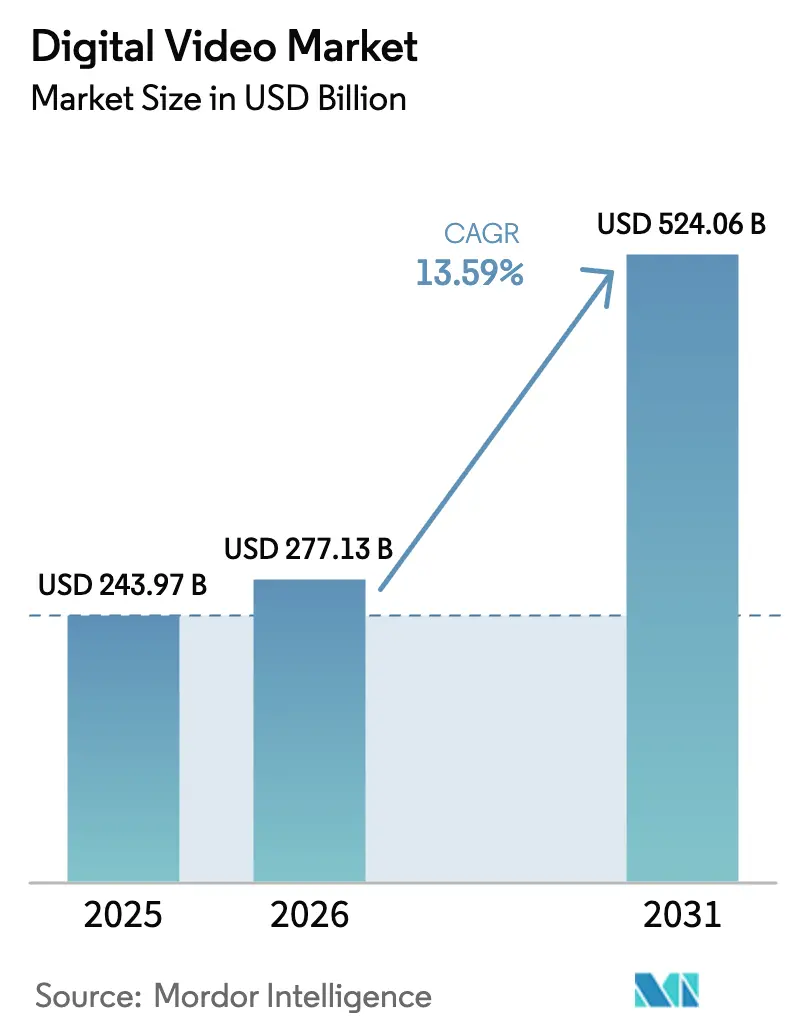
| Dimensione del mercato (2026) | 277.13 miliardo di dollari |
| Dimensione del mercato (2031) | 524.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.59% CAGR |
| Mercato in più rapida crescita | Asia |
| Il mercato più grande | Nord America |
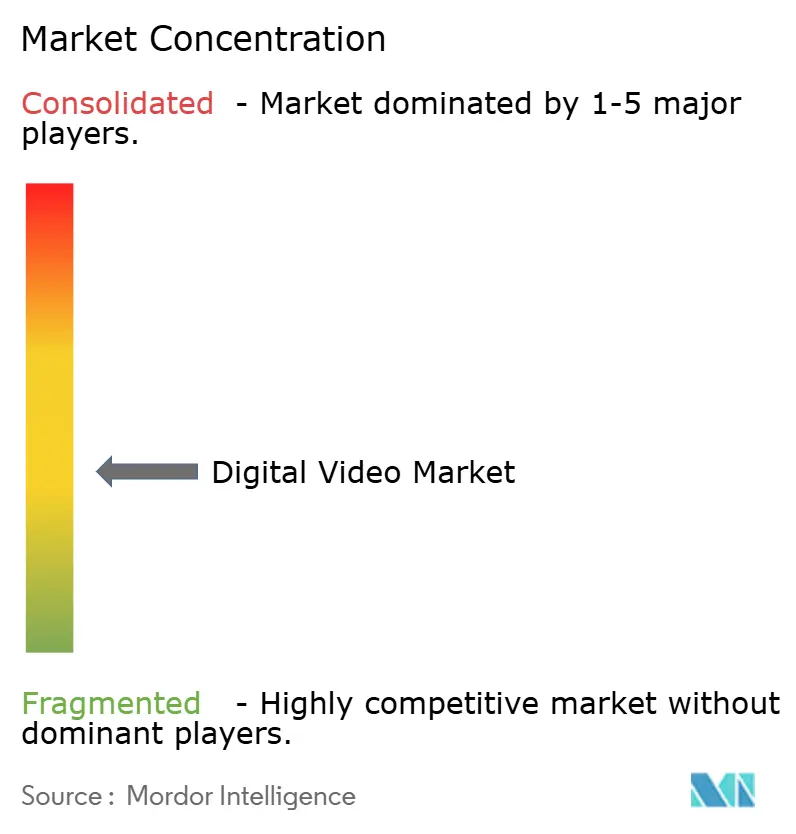
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei video digitali di Mordor Intelligence
Si prevede che le dimensioni del mercato dei video digitali cresceranno da 243.97 miliardi di dollari nel 2025 a 277.13 miliardi di dollari nel 2026 e si prevede che raggiungeranno i 524.06 miliardi di dollari entro il 2031 con un CAGR del 13.59% nel periodo 2026-2031. I servizi di streaming continuano ad attrarre il pubblico dalla televisione lineare, poiché gli inserzionisti reindirizzano i budget verso schermi connessi e mobili, con i video digitali destinati ad attrarre quasi il 60% della spesa pubblicitaria globale per TV e video nel 2025. [1] Interactive Advertising Bureau, “Digital Video Is Set to Capture Nearly 60% of All TV/Video Ad Spend in 2025,” streamingmedia.com Un plateau nella crescita degli abbonamenti nei territori maturi sta spingendo le piattaforme verso livelli ibridi che combinano abbonamenti e pubblicità, mentre i pacchetti di telecomunicazioni sbloccano nuovi bacini di abbonati nelle regioni emergenti. La visione mobile-first domina in Asia e Africa, tuttavia l'adozione delle smart TV sta crescendo rapidamente, creando parallele opportunità di coinvolgimento su grande schermo. Il consolidamento tra le principali società mediatiche e tecnologiche sta rimodellando le dinamiche competitive, mentre gli ecosistemi guidati dai creatori e basati sui contenuti generati dagli utenti stanno sconvolgendo le tradizionali dinamiche economiche della produzione.
Punti chiave del rapporto
- In base al modello di business, nel 57.45 il segmento SVOD deteneva il 2025% della quota di mercato dei video digitali, mentre si prevede che il segmento AVOD/FAST crescerà a un CAGR del 17.85% fino al 2031.
- In base al tipo di contenuto, nel 59.35 i VOD di lunga durata rappresentavano il 2025% del mercato dei video digitali, mentre si prevede che i video di breve durata e quelli generati dagli utenti cresceranno a un CAGR del 15.75% entro il 2031.
- In base al dispositivo, nel 61.35 il mercato dei video digitali era rappresentato per il 2025% dai dispositivi mobili; le smart TV e i dispositivi TV connessi stanno crescendo a un CAGR del 15.52% tra il 2026 e il 2031.
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 34.62% nel 2025, mentre la regione Asia-Pacifico è destinata a registrare il CAGR regionale più rapido, pari al 14.85%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei video digitali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il plateau di saturazione degli abbonamenti spinge verso i modelli ibridi | + 2.8% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| I pacchetti SVOD in bundle con le compagnie telefoniche accelerano la penetrazione | + 2.1% | MENA, Europa orientale, America Latina | Medio termine (2-4 anni) |
| Canali FAST che monetizzano i contenuti long-tail | + 1.9% | Nord America, Europa occidentale | A breve termine (≤ 2 anni) |
| Impennata del consumo di video su dispositivi mobili | + 2.4% | ASEAN, Africa, India | A lungo termine (≥ 4 anni) |
| La localizzazione dei contenuti basata sull'intelligenza artificiale riduce l'abbandono | + 1.6% | Europa, globale | Medio termine (2-4 anni) |
| Monetizzazione dei contenuti generati dagli utenti (UGC) guidata dall'economia dei creatori | + 1.7% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Plateau di saturazione degli abbonamenti che spinge verso modelli ibridi
I mercati maturi degli abbonamenti ora offrono in media quattro servizi a pagamento per famiglia, spingendo le piattaforme ad aggiungere livelli di prezzo inferiori, supportati da pubblicità, che ampliano la portata senza intaccare i prezzi premium. Si prevede che la pubblicità rappresenterà il 28% dei ricavi globali dello streaming entro il 2028, rispetto al 20% del 2023. Netflix ha dimostrato la fattibilità di questa svolta, poiché il suo livello di pubblicità ha contribuito ad aumentare i ricavi del primo trimestre 1 del 2025% rispetto all'anno precedente. Il cambiamento strategico richiede nuove competenze nell'inserimento dinamico di annunci, nella misurazione e nei controlli di sicurezza del brand, aree in cui i partner tecnologici e le piattaforme pubblicitarie interne stanno diventando fondamentali. Il posizionamento competitivo si basa ora sulla capacità di bilanciare gli originali premium con un inventario pubblicitario scalabile che soddisfi i benchmark di performance degli operatori di marketing.
Pacchetti SVOD in bundle con le compagnie telefoniche accelerano la penetrazione
Si prevede che i pacchetti gestiti dagli operatori distribuiranno 365 milioni di abbonamenti SVOD entro il 2029, pari al 20% degli abbonati globali. Nella regione MENA, le partnership con le compagnie telefoniche sono sulla buona strada per spingere il mercato dello streaming video a 1.5 miliardi di dollari entro la fine del 2025. I pacchetti riducono i costi di acquisizione clienti, riducono il tasso di abbandono ed estendono la portata ai segmenti prepagati e rurali privi di carte di credito. Per gli operatori, il video aggiunge un ARPU incrementale e rafforza la fidelizzazione in un contesto di crescente concorrenza nel settore mobile. I servizi di streaming in America Latina e nell'Europa orientale stanno adottando strategie simili, segnalando un'espansione globale della fatturazione tramite operatore e dei piani con dati inclusi come percorso preferenziale per la crescita.
Canali FAST che monetizzano i contenuti long-tail
La televisione in streaming gratuita supportata da pubblicità sfrutta vaste librerie di catalogo, generando entrate incrementali e offrendo al contempo intrattenimento gratuito che riduce la stanchezza dei consumatori con abbonamenti a pagamento. Si prevede che l'audience di FAST aumenterà del 15% annuo fino al 2027, con Tubi, Pluto TV e Roku Channel in testa alla classifica per la crescita delle sessioni. I proprietari di contenuti utilizzano playlist canalizzate per far emergere generi di nicchia e spin-off di franchise, creando nuovo inventario pubblicitario con una spesa incrementale limitata per i contenuti. Il modello è in linea con la domanda degli inserzionisti di posizionamenti contestuali e sicuri per i brand su larga scala. I conglomerati mediatici trattano sempre più FAST come un livello complementare del fondo dell'imbuto che allunga l'arco di monetizzazione di un titolo e alimenta la scoperta del pubblico per il livello premium.
Impennata del consumo di video su dispositivi mobili
Nel 62, il mobile ha rappresentato il 2024% delle ore di streaming globali e le connessioni 5G hanno superato i 2 miliardi entro la fine dell'anno, sostenendo la crescente domanda di contenuti in alta definizione in mobilità. Nel Sud-est asiatico, TikTok è in testa per engagement nonostante un recente calo della portata pubblicitaria, a dimostrazione della svolta verso formati verticali e snackable. I produttori girano sempre più spesso master orizzontali e verticali simultanei, mentre le piattaforme ottimizzano i bitrate per far fronte a condizioni di rete incoerenti. Gli operatori di telefonia mobile sfruttano pacchetti dati a tariffazione zero e specifici per i video per incrementare le vendite di abbonamenti 5G. Il potenziale di crescita rimane più forte in India e nell'Africa subsahariana, dove il mobile rappresenta il principale punto di accesso alla banda larga.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L’aumento dei costi di acquisizione dei contenuti riduce i margini | -1.9% | Globale, il più acuto in Nord America | Medio termine (2-4 anni) |
| Panorama normativo frammentato per lo streaming transfrontaliero | -1.2% | UE, Asia-Pacifico, Medio Oriente | A lungo termine (≥ 4 anni) |
| Il blocco degli annunci e la prevenzione del tracciamento riducono la resa AVOD | -1.4% | Nord America, Europa | Medio termine (2-4 anni) |
| La pirateria e la condivisione delle password riducono i ricavi SVOD | -1.7% | America Latina, Asia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei costi di acquisizione dei contenuti riduce i margini
L'inflazione della produzione continua a superare la crescita dei ricavi, con Netflix che destinerà la maggior parte del suo budget di 17 miliardi di dollari per il 2024 a contenuti originali e licenze premium. Warner Bros. Discovery ha registrato un calo del 25% dei ricavi derivanti dai contenuti nel primo trimestre del 1, poiché la debolezza del botteghino si è riflessa sulle prestazioni dello streaming. Le piattaforme ora applicano parametri di ritorno sull'investimento più rigorosi, riducono gli ordini degli episodi e puntano su formati reality più economici. L'intensificarsi delle offerte per gli eventi sportivi in diretta aumenta ulteriormente i compensi per i diritti, esercitando una pressione sui margini a meno che non vengano compensati da guadagni pubblicitari o di prezzo. I servizi più piccoli risentono maggiormente della pressione, spesso ricorrendo alla concessione di licenze esclusive o a fusioni per garantire la scalabilità.
Panorama normativo frammentato per lo streaming transfrontaliero
I servizi di streaming si trovano ad affrontare normative divergenti in materia di localizzazione dei dati, quote di contenuti e imposte, che aumentano i costi di conformità e ritardano l'ingresso nel mercato. Il Rappresentante per il Commercio degli Stati Uniti elenca le restrizioni sul cloud imposte dalla Cina e gli obblighi di elaborazione locale imposti dalla Russia tra i più severi ostacoli al commercio digitale. La Direttiva UE sul copyright richiede controlli proattivi sui trasgressori, complicando i caricamenti generati dagli utenti. I servizi investono massicciamente in flussi di lavoro legali, di metadati e di localizzazione per soddisfare standard sovrapposti. L'incertezza normativa influenza le strategie di footprint, spesso favorendo modelli di joint venture con entità locali che già detengono licenze di trasmissione.
Analisi del segmento
Per modello di business: le strategie ibride rimodellano i flussi di entrate
Nel 57.45, lo SVOD rappresentava il 2025% del mercato dei video digitali, ma si prevede che la coorte AVOD e FAST accelererà a un CAGR del 17.85% nel periodo 2026-2031, aumentando significativamente la sua quota di fatturato totale. Si prevede che i ricavi pubblicitari rappresenteranno il 28% dei ricavi da streaming entro il 2028, riflettendo i crescenti sforzi delle piattaforme per bilanciare i prezzi premium con una maggiore copertura del pubblico. I principali operatori storici come Netflix e Disney hanno lanciato livelli di ad-lite che offrono flessibilità di prezzo, generando al contempo inventory ad alto margine, adatti ai professionisti del marketing orientati alle performance. Il mercato competitivo ora premia la proprietà di dati di prima parte, motori di inserimento dinamico degli annunci e marketplace programmatici che soddisfano gli standard di sicurezza del brand.
Modelli transazionali che includono TVOD e pay-per-view garantiscono prezzi premium per eventi sportivi in diretta, film in uscita anticipata ed eventi speciali. I ricavi streaming di Warner Bros. Discovery nel primo trimestre del 1 sono aumentati del 2025%, raggiungendo i 9 miliardi di dollari, sostenuti da un aumento del 2.656% della pubblicità legata agli abbonati con ad-lite. Le offerte in bundle che combinano canali live con librerie SVOD attraggono le famiglie che cercano un'unica interfaccia. Il consolidamento del Virtual MVPD – la fusione di Hulu + Live TV e Fubo sotto il controllo di maggioranza di Disney – illustra l'importanza della scalabilità per negoziare i canoni di trasporto e sostenere la spesa per i contenuti. Una maggiore diversificazione tra i flussi di entrate rappresenta quindi una copertura strategica contro i cambiamenti macroeconomici e le fluttuazioni del sentiment degli abbonati.
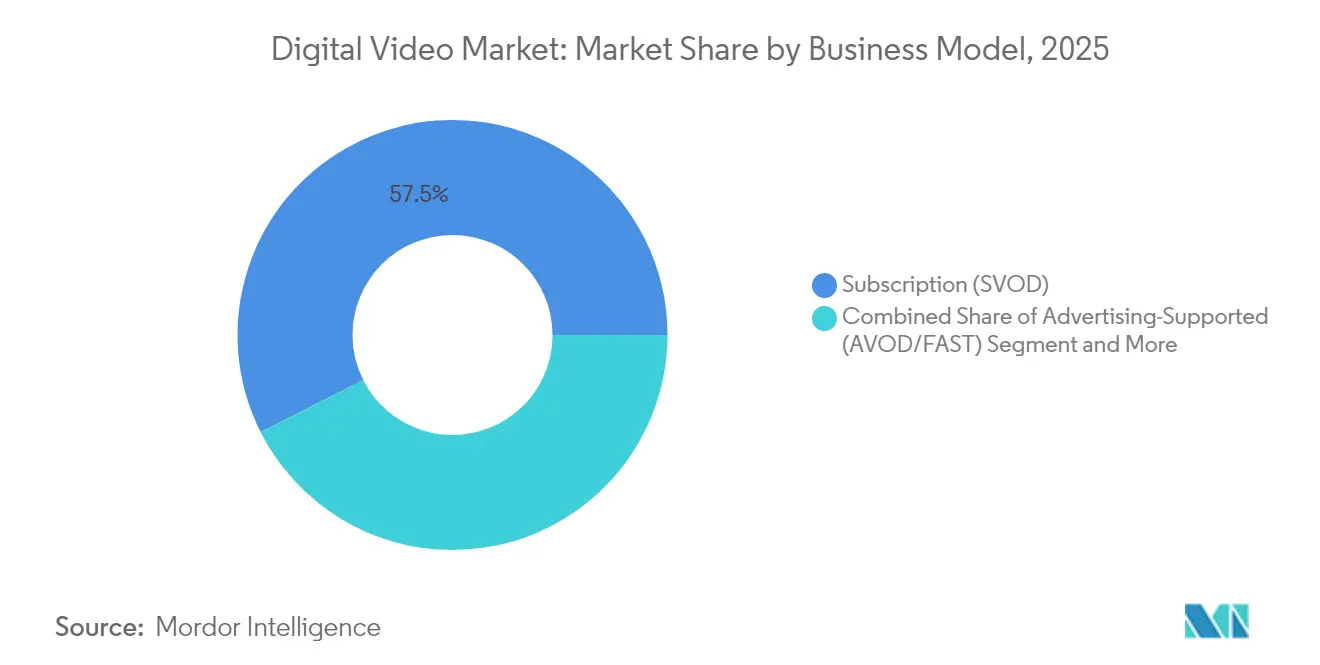
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo: i contenuti brevi sconvolgono la visione tradizionale
Nel 59.35, il VOD di lunga durata ha mantenuto una quota del 2025% del mercato dei video digitali, a conferma del fascino duraturo di fiction, lungometraggi e documentari. Tuttavia, i video generati dagli utenti e quelli di breve durata sono destinati a crescere con un CAGR del 15.75%, trainati dai meccanismi di monetizzazione della creator economy e dalla potenza virale dei feed social. Si prevede che la creator economy supererà i 600 miliardi di dollari di valore entro il 2030, grazie alla crescita dei finanziamenti diretti dei fan, del merchandising e delle sponsorizzazioni dei marchi, parallelamente alla pubblicità video.
Le piattaforme ora integrano contenitori per le mance, sovrapposizioni con possibilità di acquisto e confezioni episodiche che trasformano i franchise brevi in IP multiformato. Gli strumenti per i creatori aggiornati di YouTube segmentano le clip in stagioni e aggiungono il doppiaggio multitraccia, attraendo così il pubblico della TV connessa che preferisce esperienze rilassate. Nel frattempo, gli studi tradizionali sperimentano spin-off mobile-first per testare gli archi narrativi prima di dare il via libera alle serie complete. La combinazione di visione aspirazionale e partecipativa amplia i punti di contatto per l'engagement e prolunga il tempo trascorso sulla piattaforma, incoraggiando i team di marketing a allocare budget sia per contenuti premium che per quelli di base.
Per dispositivo: le Smart TV sfidano il dominio dei dispositivi mobili
I dispositivi mobili hanno fornito il 61.35% delle ore di streaming nel 2025, ma le smart TV e l'hardware per TV connesse rappresentano la categoria in più rapida crescita, con un CAGR previsto del 15.52% per il periodo 2026-2031. La migliore qualità dei pannelli, la navigazione vocale e le schermate iniziali sofisticate stanno spostando il consumo di contenuti di lunga durata verso l'ambiente domestico. Il canale Roku è salito al secondo posto negli Stati Uniti per engagement nel primo trimestre del 2, mentre i ricavi della piattaforma hanno raggiunto 1 milioni di dollari, a dimostrazione del potenziale pubblicitario della CTV.
Per gli inserzionisti, la TV connessa offre unità pubblicitarie indirizzabili in un ambiente premium, con una spesa prevista negli Stati Uniti di 26.6 miliardi di dollari nel 2025. Console di gioco e PC mantengono un'importanza di nicchia per lo streaming di eSport e i formati interattivi che uniscono gameplay e visione. I produttori di dispositivi si differenziano grazie all'ottimizzazione di immagini e audio basata sull'intelligenza artificiale e agli hub FAST integrati che offrono canali lineari curati. La realtà multi-dispositivo obbliga i proprietari di contenuti a garantire un'autenticazione fluida, un monitoraggio sincronizzato dei progressi e l'adattamento dei codec, in modo che la qualità rimanga costante mentre gli spettatori si spostano da uno schermo all'altro.
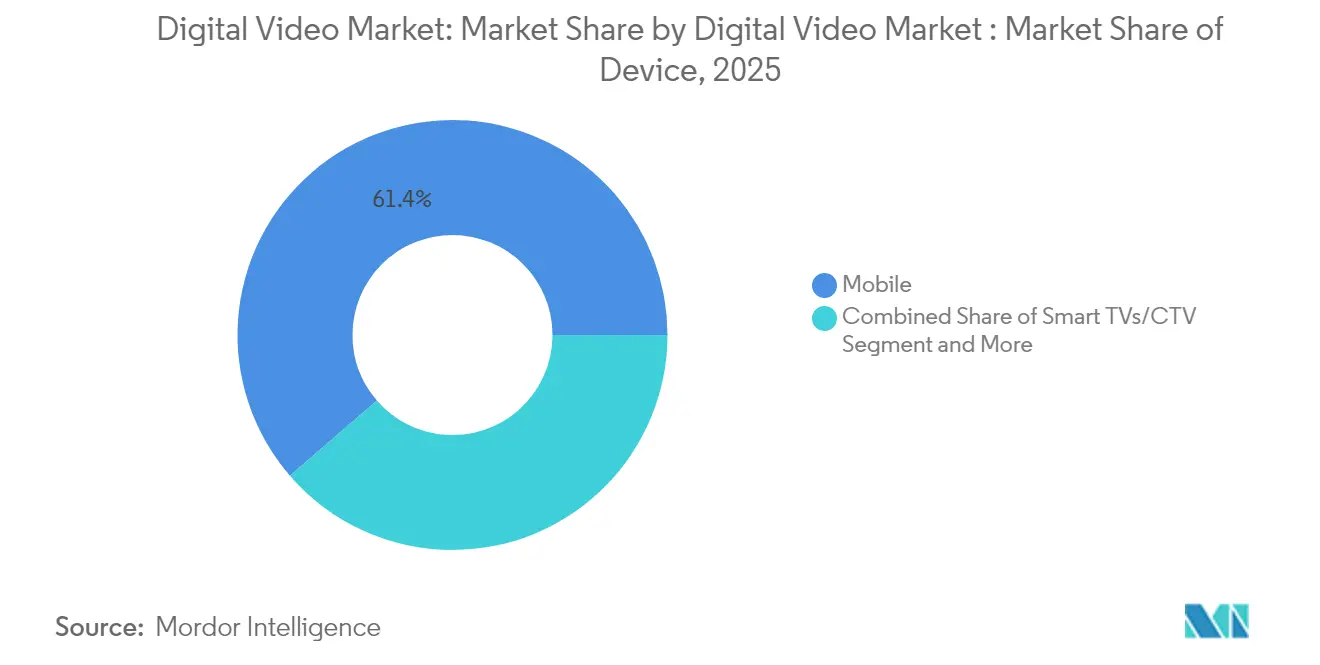
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato video digitale del Nord America
Nel 34.62, il Nord America deteneva il 2025% della quota di mercato dei video digitali, grazie all'elevata penetrazione della banda larga, a infrastrutture pubblicitarie avanzate e a un investimento aggressivo in contenuti originali. Il consolidamento si sta intensificando, come dimostra la partecipazione del 70% di Disney nell'entità combinata Hulu-Fubo, che ora serve 6.2 milioni di abbonati nordamericani. La spesa pubblicitaria per la TV connessa aumenterà del 13%, raggiungendo i 26.6 miliardi di dollari nel 2025, a conferma della fiducia degli inserzionisti in un inventario misurabile e premium per schermi di grandi dimensioni. Tuttavia, la saturazione del mercato limita i nuovi abbonamenti, spostando l'attenzione del management verso la riduzione del churn e l'ottimizzazione dell'ARPU tramite eventi sportivi in diretta, integrazioni di gaming e una maggiore personalizzazione.
Mercato dei video digitali nella regione Asia-Pacifico
L'Asia-Pacifico rappresenta la regione in più rapida crescita, con un CAGR previsto del 14.85%, trainato dall'ampia adozione della telefonia mobile, dalla rapida diffusione della fibra ottica e da una popolazione giovane che predilige l'intrattenimento digitale. I giganti nazionali dominano la Cina, dove i profitti di iQIYI del primo trimestre 1 segnalano un rinnovato slancio dei ricavi in un contesto di ripresa economica. Il mercato indiano è sostenuto dall'avvio da parte di Amazon di 2025 contenuti originali locali all'inizio del 37, a dimostrazione dell'entità degli investimenti nella localizzazione. Il bundling delle telecomunicazioni si rivela essenziale nell'ASEAN e nell'Asia meridionale, dove le basi di utenti prepagate si affidano alla fatturazione dell'operatore. I video brevi e i social video rimangono dominanti in Indonesia e Filippine, spingendo le piattaforme di abbonamento a introdurre livelli di prezzo più bassi riservati ai dispositivi mobili.
Mercato europeo del video digitale
Il panorama europeo del video digitale mostra una crescita eterogenea, plasmata dalla complessità normativa e dalla diversità linguistica. I livelli di supporto pubblicitario guadagnano terreno con il restringimento dei bilanci familiari; si prevede che il perno AVOD del continente rimodellerà il mix di ricavi fino al 2025. Il mercato francese dei contenuti video potrebbe raggiungere i 9.6 miliardi di euro (10.4 miliardi di dollari) entro il 2029, trainato dalla spesa SVOD nonostante i rigidi obblighi sui contenuti locali. L'Europa centrale e orientale fa largo uso di pacchetti di pay-TV e telecomunicazioni, che forniscono il 25% degli abbonamenti streaming a pagamento. La localizzazione basata sull'intelligenza artificiale riduce il tasso di abbandono personalizzando metadati, sottotitoli e grafica in diversi cluster linguistici, offrendo un vantaggio competitivo ai servizi che gestiscono le pipeline di dati e la conformità regionale.

Panorama competitivo
La concorrenza abbraccia studi tradizionali, piattaforme tecnologiche, operatori di telecomunicazioni e un'economia dei creatori in rapida maturazione. Il consolidamento strategico si concentra sulla negoziazione del potere per i diritti sportivi premium e la proprietà intellettuale dei blockbuster, come dimostra l'assorbimento di Hulu da parte di Disney insieme agli asset vMVPD di Fubo. L'integrazione verticale, dalla produzione alla distribuzione, riduce il rischio di licenze di terze parti e migliora la cattura dei margini. Allo stesso tempo, gli specialisti di nicchia si ritagliano spazi vuoti nei contenuti anime, religiosi e regionali, conquistando comunità fedeli trascurate dai servizi di mercato di massa.
La tecnologia funge da elemento di differenziazione decisivo. Le righe della schermata iniziale guidate dall'IA di Roku hanno incrementato sia il coinvolgimento che la copertura pubblicitaria dopo il loro lancio nel primo trimestre del 2025. [2] Roku, “Q1 2025 Shareholder Letter,” roku.com L'EBITDA di Peacock Media è aumentato del 21% nello stesso periodo, illustrando le economie di scala una volta che i costi fissi della piattaforma vengono ammortizzati su una base di abbonati considerevole. [3] Comcast, “Comcast Reports 1st Quarter 2025 Results,” comcast.com I fornitori emergenti offrono servizi di localizzazione AI, codifica cloud e sostituzione contestuale degli annunci che semplificano le operazioni per i lanci multiterritoriali.
L'ecosistema dei creatori accelera la frammentazione. YouTube e TikTok consentono ai talenti di aggirare i controlli, mentre le startup che operano nel settore dei diritti facilitano la suddivisione dei ricavi, il merchandising e le esperienze finanziate dai fan. Gli studi sperimentano incubatori di talenti e progetti pilota brevi per ridurre il rischio di commissioni più consistenti. I confini competitivi si espandono in esperienze adiacenti come il gaming, il commercio live e gli ambienti del metaverso, incoraggiando partnership che favoriscono l'impollinazione incrociata di basi di utenti e set di dati. Il risultato è un mercato in cui gli operatori storici si scontrano su più fronti, dai blockbuster ai microcanali basati sulla community.
Leader del settore dei video digitali
Apple Inc.
Netflix, Inc.
Walt Disney Company
Comcast Corporation
AT & T Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Warner Bros. Discovery ha registrato ricavi da streaming nel primo trimestre del 1 pari a 2025 miliardi di dollari, in aumento del 2.656%, con la pubblicità degli abbonati ad-lite in aumento del 9%
- Maggio 2025: i ricavi della piattaforma Roku nel primo trimestre del 1 sono aumentati del 2025% a 17 milioni di USD, con un aumento delle ore di streaming dell'881% su base annua
- Maggio 2025: Paramount ha aggiunto 1.5 milioni di abbonati a Paramount+ nel primo trimestre del 1, aumentando i ricavi diretti al consumatore del 2025% a 9 miliardi di USD
- Aprile 2025: Comcast ha registrato un aumento dell'EBITDA dei media del 21%, supportato da un aumento del 16% dei ricavi di Peacock
Ambito del rapporto sul mercato globale dei video digitali
Il video digitale è una rappresentazione elettronica di immagini visive in movimento (video) sotto forma di dati digitali codificati. Gli editori possono monetizzare i contenuti video con la pubblicità che può apparire prima, durante o dopo i video.
Il mercato del video digitale è segmentato in base al modello di business (abbonamento, pubblicità, download-to-own (DTO), altri modelli di business), in base al tipo (video on demand, video online), in base al dispositivo (laptop/PC, mobile, altri dispositivi), in base all'area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra menzionati.
| Abbonamento Video-on-Demand (SVOD) |
| Video supportati da pubblicità (AVOD e FAST) |
| Download-to-Own / Transazionale (TVOD) |
| Modelli ibridi / altri (pay-per-view, crowdfunding) |
| Video on demand (formato lungo) |
| Video online (in formato breve e generati dagli utenti) |
| Telefoni cellulari e tablet |
| Smart TV / Dispositivi TV connessi |
| PC e laptop |
| Console di gioco e altri |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | Resto d'Africa |
| Per modello di business | Abbonamento Video-on-Demand (SVOD) | ||
| Video supportati da pubblicità (AVOD e FAST) | |||
| Download-to-Own / Transazionale (TVOD) | |||
| Modelli ibridi / altri (pay-per-view, crowdfunding) | |||
| Per tipo | Video on demand (formato lungo) | ||
| Video online (in formato breve e generati dagli utenti) | |||
| Per dispositivo | Telefoni cellulari e tablet | ||
| Smart TV / Dispositivi TV connessi | |||
| PC e laptop | |||
| Console di gioco e altri | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Perù | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente e | Emirati Arabi Uniti | ||
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | Resto d'Africa | |
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei video digitali?
Nel 277.13 il mercato dei video digitali valeva 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato dei video digitali?
Si prevede che il mercato crescerà a un CAGR del 13.59%, raggiungendo 524.06 miliardi di USD entro il 2031.
Quale modello di business sta crescendo più rapidamente nel settore dei video digitali?
Si prevede che i video supportati dalla pubblicità, compresi i canali FAST, registreranno un CAGR del 17.85% entro il 2031.
Perché i pacchetti di servizi di telecomunicazione sono importanti per la crescita dello streaming?
I pacchetti Telco riducono i costi di acquisizione e potrebbero rappresentare il 20% degli abbonamenti SVOD globali entro il 2029.
Quale regione genererà il maggior numero di nuovi ricavi dai video digitali?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 14.85% tra il 2026 e il 2031, diventando la regione in più rapida crescita.
In che modo la crescita delle smart TV influisce sulle strategie pubblicitarie?
Si prevede che la spesa pubblicitaria sulla TV connessa negli Stati Uniti aumenterà del 13%, raggiungendo i 26.6 miliardi di dollari nel 2025, riflettendo la migrazione degli inserzionisti verso ambienti indirizzabili e con schermi di grandi dimensioni.


