

Dimensioni e quota del mercato della trasformazione digitale nel settore della vendita al dettaglio
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
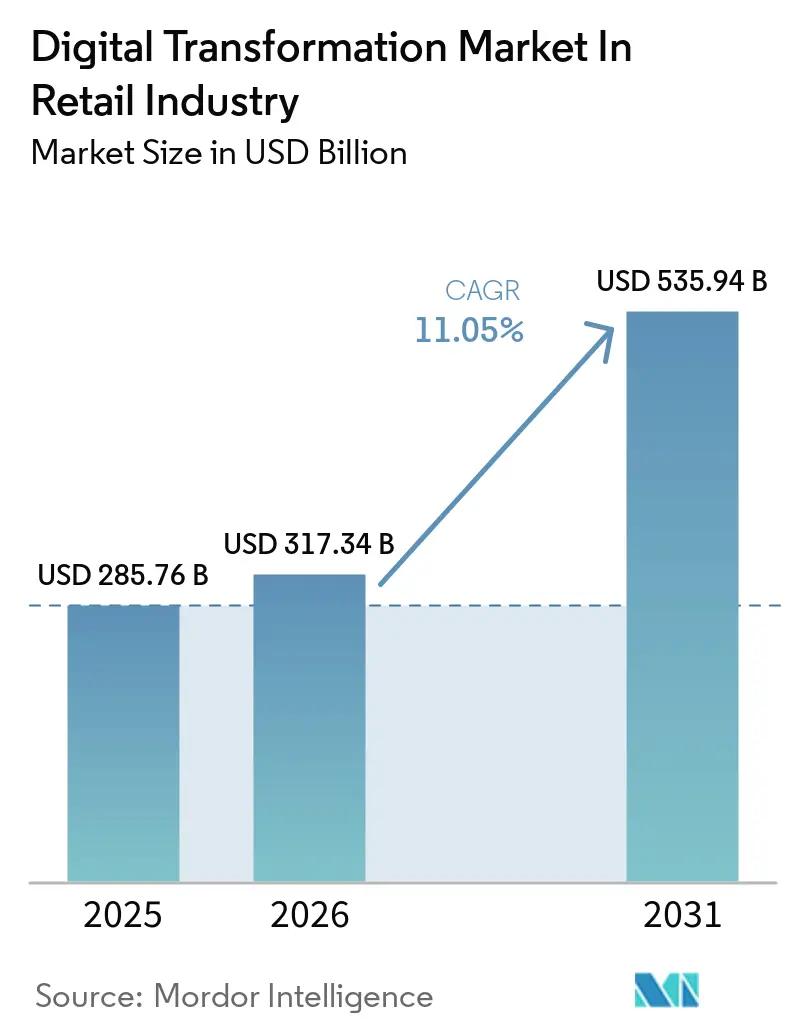
| Dimensione del mercato (2026) | 317.34 miliardo di dollari |
| Dimensione del mercato (2031) | 535.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.05% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della trasformazione digitale nel settore della vendita al dettaglio di Mordor Intelligence
Si prevede che la trasformazione digitale nel mercato della vendita al dettaglio crescerà da 285.76 miliardi di dollari nel 2025 a 317.34 miliardi di dollari nel 2026 e si prevede che raggiungerà i 535.94 miliardi di dollari entro il 2031 con un CAGR dell'11.05% nel periodo 2026-2031. Il passaggio da modelli incentrati sulle transazioni a modelli guidati dall'esperienza posiziona le esperienze ricche di dati e abilitate dall'edge come la principale fonte di vantaggio competitivo. Le piattaforme cloud sono alla base della maggior parte dei programmi di modernizzazione, ma i rivenditori si stanno rivolgendo all'analisi in tempo reale per eliminare la latenza nel merchandising e nel coinvolgimento dei clienti. [1] Sundar Pichai, "Google Cloud Next Retail Keynote 2025", Google.com I progetti pilota di GenAI nella pianificazione del lavoro, nella previsione delle scorte e nella ricerca contestuale aumentano significativamente la produttività, mentre le reti di media retail aggiungono flussi di entrate ad alto margine. Con la maturazione della robotica, dei sensori IoT e della visione artificiale, i rivenditori riducono i costi operativi e sbloccano nuovi modelli di servizio, trasformando il mercato della trasformazione digitale da un'opzione di efficienza facoltativa a un percorso di modernizzazione obbligatorio che preserva la rilevanza sul mercato.
Punti chiave del rapporto
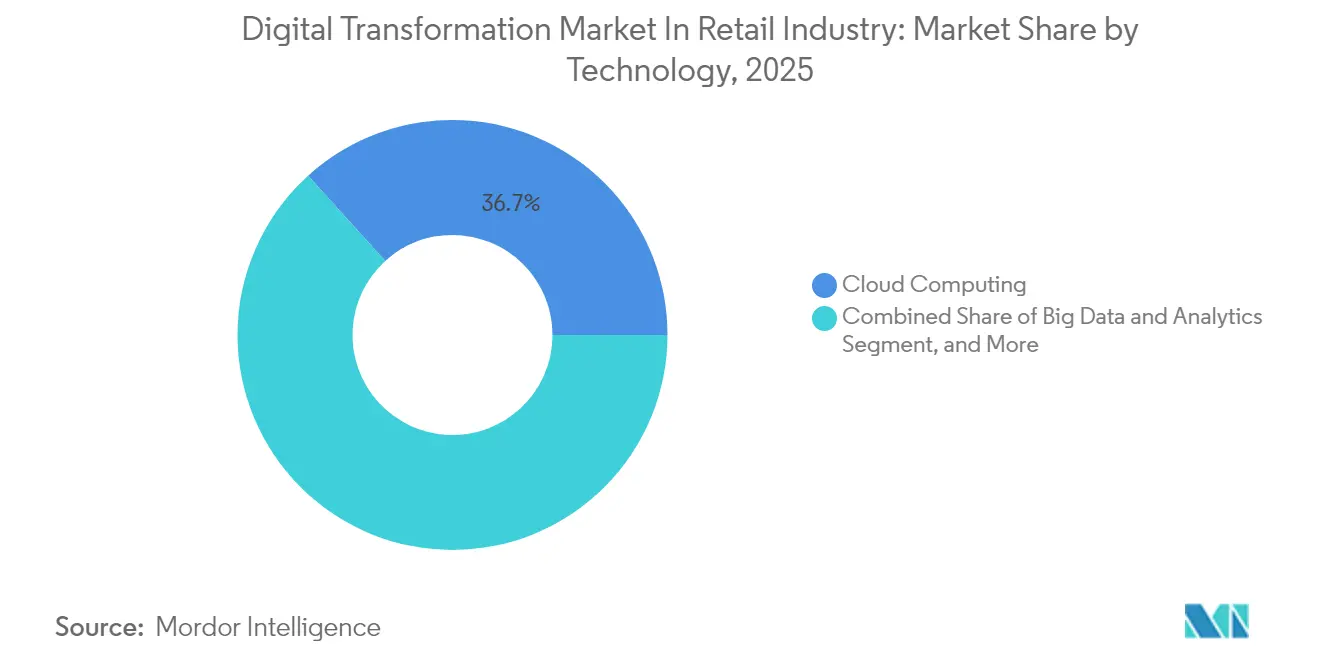
- In termini di tecnologia, il cloud computing ha dominato il mercato della trasformazione digitale con il 36.72% nel 2025; si prevede che la realtà aumentata e virtuale crescerà a un CAGR del 13.52% entro il 2031.
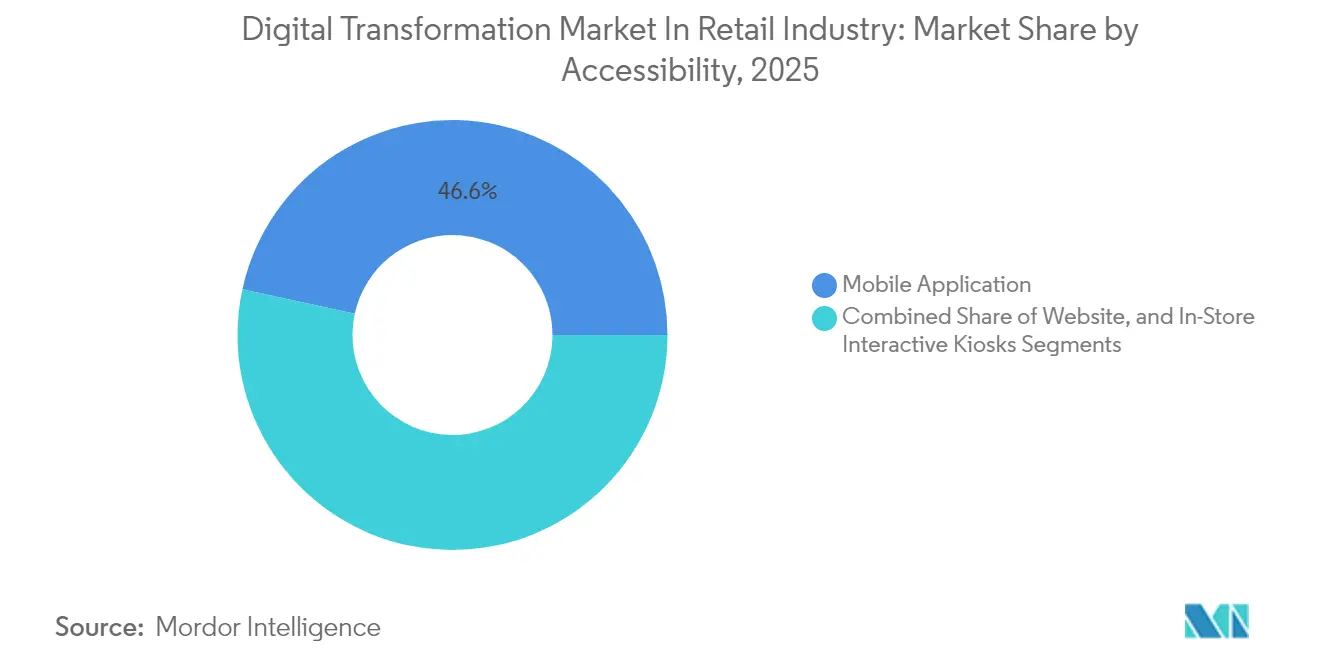
- Per canale di accessibilità, le applicazioni mobili hanno rappresentato il 46.58% delle dimensioni del mercato della trasformazione digitale nel 2025, mentre i chioschi interattivi in negozio registrano un CAGR del 11.86% fino al 2031.
- Per categoria di prodotto, nel 2025 l'abbigliamento ha rappresentato una quota del 24.05% del mercato della trasformazione digitale, mentre i settori della bellezza e della cura della persona sono destinati a crescere a un CAGR del 13.06% entro il 2031.
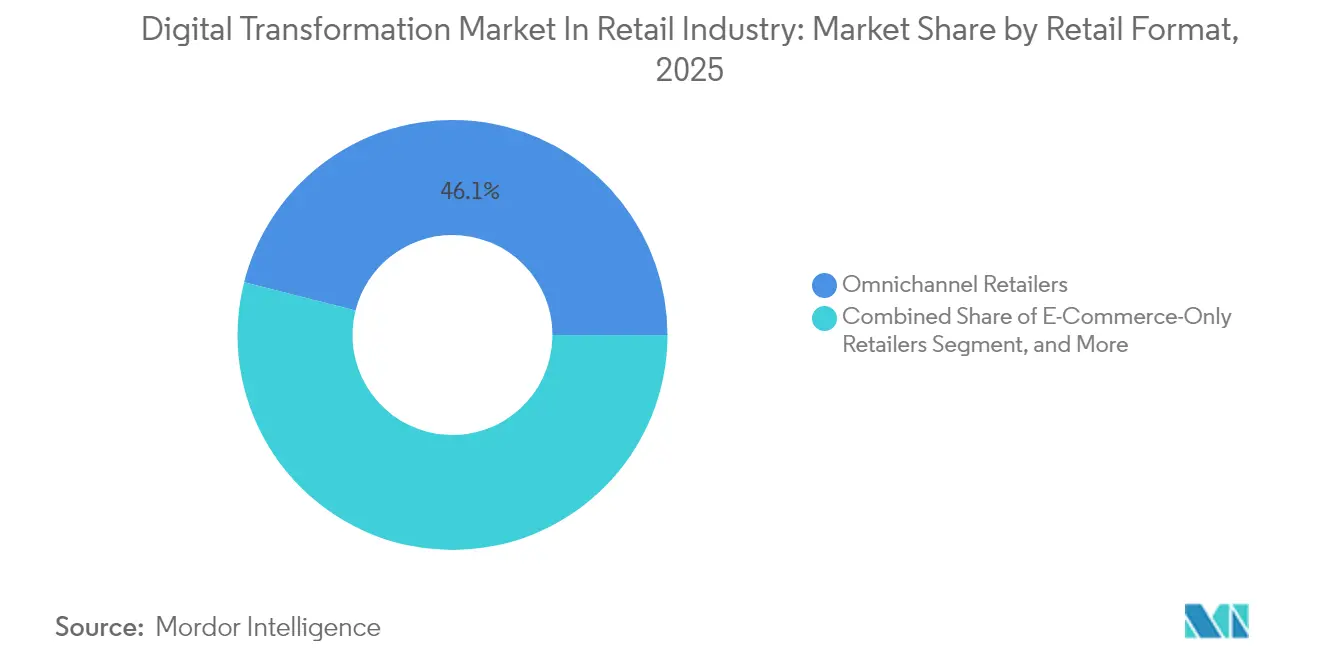
- In base al formato di vendita al dettaglio, i rivenditori omnicanale rappresentavano il 46.05% della quota di mercato della trasformazione digitale nel 2025, mentre i negozi specializzati fisici stanno registrando un CAGR del 12.34% fino al 2031.
- In base alla modalità di distribuzione, le implementazioni cloud hanno rappresentato il 61.75% del mercato della trasformazione digitale nel 2025 e si prevede che cresceranno a un CAGR del 12.2% entro il 2031.
- In base alle dimensioni dell'organizzazione, nel 2025 le grandi imprese controllavano il 57.84% del mercato della trasformazione digitale; le piccole e medie imprese sono destinate a crescere a un CAGR dell'11.72% entro il 2031.
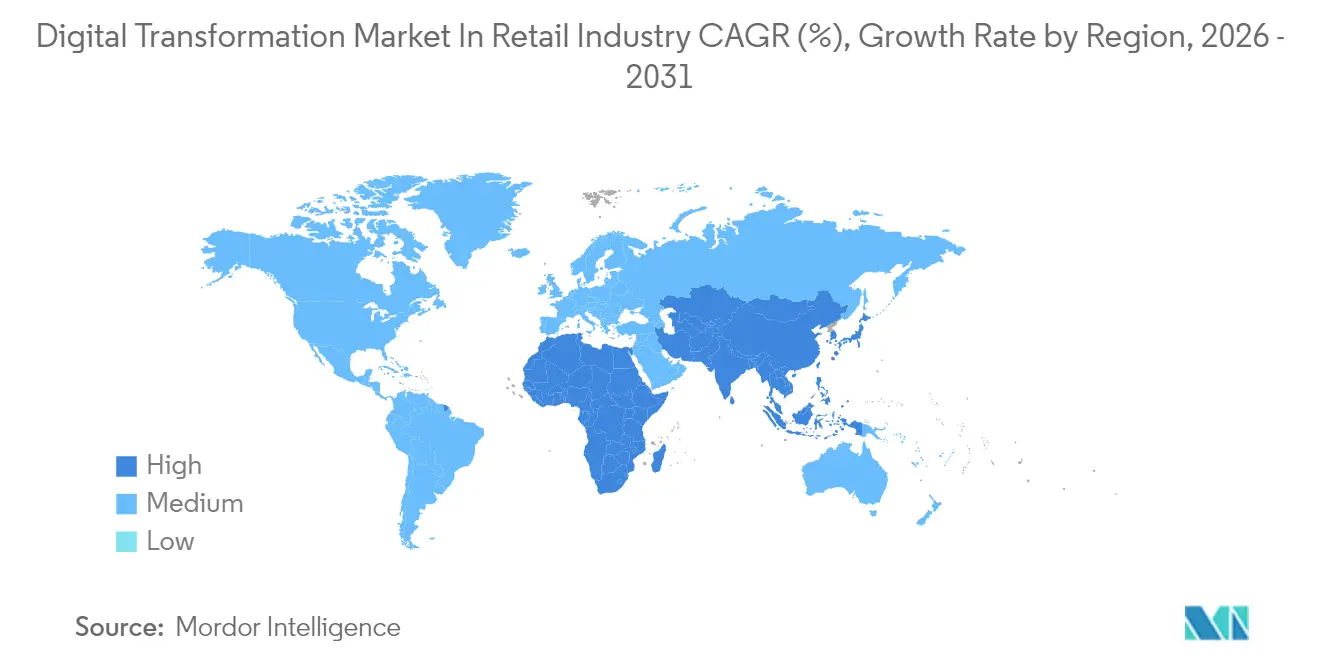
- In termini geografici, l'Asia Pacifica deteneva il 34.72% della quota di mercato della trasformazione digitale nel 2025, mentre si prevede che l'Africa registrerà un CAGR del 12.09% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Approfondimenti e tendenze del mercato della trasformazione digitale nel settore della vendita al dettaglio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'utilizzo di dispositivi intelligenti | + 2.1% | Globale, guidato dall'Asia Pacifico | Medio termine (2-4 anni) |
| Rapida adozione di piattaforme POS e OMS cloud-native | + 1.8% | Nord America ed Europa, espandendosi verso l'Asia Pacifica | A breve termine (≤2 anni) |
| Proliferazione della visibilità dell'inventario in tempo reale tramite sensori IoT edge | + 1.5% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Ottimizzazione della forza lavoro al dettaglio tramite assistenti AI generativi | + 1.7% | Adozione globale e precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Esplosione delle reti di media al dettaglio che monetizzano i dati proprietari | + 1.3% | Nord America e Europa | A breve termine (≤2 anni) |
| Norme obbligatorie sulle ricevute elettroniche in Europa: pagamenti senza carta | + 0.9% | Il nucleo dell'Europa, con ripercussioni su altre regioni | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'utilizzo di dispositivi intelligenti
Smartphone e tablet sono ormai il fulcro dei percorsi di acquisto quotidiani, trasformando l'accesso biometrico, i suggerimenti sulla posizione e la ricerca basata sulla fotocamera in funzionalità essenziali. Target ha generato una crescita a due cifre delle vendite digitali dopo aver integrato l'intelligenza artificiale di Store Companion per visualizzare la disponibilità a scaffale e le offerte personalizzate all'interno della sua app. Walmart elabora oltre un quinto del suo volume online tramite una piattaforma mobile che esegue la ricerca edge-hosted e la logica di prezzo per mantenere la latenza al di sotto dei 300 millisecondi. I rivenditori che sfruttano sensori e sovrapposizioni di realtà aumentata all'interno delle app non solo riducono i tassi di reso, ma aumentano anche le dimensioni medie del carrello, rafforzando gli effetti di rete che alimentano motori di personalizzazione più intelligenti e un valore di vita più elevato.
Rapida adozione di piattaforme POS e OMS cloud-native
Stack di POS e gestione degli ordini all'avanguardia si basano su microservizi che sincronizzano in tempo reale i dati di inventario, prezzi e fedeltà. L'implementazione del cloud POS Aptos da parte di EE in 600 negozi ha registrato un uptime del 99.9% e ha ridotto di due quinti i passaggi alla cassa, sbloccando la visibilità delle scorte multicanale su larga scala. Vitamin Shoppe ha registrato un aumento del 15% nella precisione dell'evasione degli ordini dopo il passaggio al cloud OMS di Jumpmind, con una riduzione di un quarto dei costi di gestione delle scorte. Questi sistemi API-first semplificano l'aggiunta di funzionalità di ritiro a bordo strada, spedizione dal negozio e acquisto online con restituzione in negozio senza riscritture del codice, accelerando la svolta del mercato della trasformazione digitale verso il commercio unificato.
Proliferazione della visibilità dell'inventario in tempo reale tramite sensori IoT edge
Scaffali dotati di sensori, tag RFID e pixel Bluetooth senza batteria trasmettono aggiornamenti di stato a livello di articolo ai nodi edge locali ogni pochi secondi. Wiliot ora trasmette dati ambientali e di movimento da 120,000 endpoint, creando un'intelligenza ambientale senza scansioni manuali. Sam's Club ha ridotto i tempi di attesa all'uscita a tre secondi grazie al sistema di cassa computerizzato collegato ai server edge in negozio. I team dei punti vendita ricevono avvisi automatici di rifornimento, riducendo le rotture di stock fino al 30% e consentendo un'allocazione predittiva che riduce il fabbisogno di capitale circolante.
L'esplosione delle reti di media al dettaglio che monetizzano i dati proprietari
I grafici del pubblico di prima parte sbloccano entrate pubblicitarie ad alto margine poiché i rivenditori vendono posizionamenti su siti, app e schermi in negozio di proprietà. Amazon ha registrato 46.9 miliardi di dollari di vendite pubblicitarie nel 2024, convalidando i media retail come motore di profitto svincolato dai margini di prodotto. [2] Maria Renz, “Amazon Advertising Results 2024,” Aboutamazon.com L'Interactive Advertising Bureau prevede che 74 miliardi di dollari si sposteranno nei media retail entro il 2026, pari a un quarto di tutta la spesa pubblicitaria digitale. L'attribuzione a ciclo chiuso aumenta la responsabilità della conversione, consentendo ai marchi di collegare le impressioni ai carrelli e ai cicli di riordino, mentre l'offerta guidata dall'IA ottimizza il ritorno sulla spesa pubblicitaria.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi di compatibilità dell'infrastruttura di archiviazione legacy | -1.4% | Globale, particolarmente acuto nei mercati sviluppati | A lungo termine (≥4 anni) |
| Elevato capex iniziale per l'integrazione omnicanale end-to-end | -1.1% | Globale, più pronunciato per le PMI | Medio termine (2-4 anni) |
| Maggiore esposizione alla sicurezza informatica con architetture API-first | -0.8% | Focus globale e normativo in Europa e Nord America | A breve termine (≤2 anni) |
| Complessità della governance dei dati nelle diverse giurisdizioni | -0.6% | Globale, variabile a seconda del regime normativo | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di compatibilità dell'infrastruttura di archiviazione legacy
I terminali POS vecchi di decenni spesso non dispongono di API, costringendo a progetti di smantellamento e sostituzione prima che le funzionalità omnicanale possano essere lanciate. Red Hat rileva che sei rivenditori su dieci devono affrontare tempi di modernizzazione di 18-24 mesi, con costi di integrazione superiori del 40% rispetto alle implementazioni cloud-native. I retrofit fisici aggiungono cablaggio, raffreddamento e involucri edge, allungando il periodo di ammortamento oltre i quattro anni e limitando la capacità delle catene più piccole di tenere il passo.
Elevato Capex iniziale per l'integrazione omnicanale end-to-end
Secondo Phoenix Strategy Group, l'implementazione di suite omnicanale aziendali costa dai 2 ai 10 milioni di dollari, con tassi di utilizzo annuali superiori al 20% della spesa iniziale. Le PMI spesso non riescono ad assorbire l'esborso di denaro o il periodo di ammortamento di 18-36 mesi, il che amplia il divario di capacità e le spinge a rivolgersi a intermediari di mercato che erodono il valore del marchio.
Analisi del segmento
Per accessibilità: il commercio mobile-first stimola il coinvolgimento
Le app mobile hanno detenuto il 46.58% del mercato della trasformazione digitale nel 2025, a dimostrazione del loro ruolo di primo piano nella scoperta, nel checkout e nell'interazione post-acquisto. I chioschi in-store stanno registrando un CAGR del 11.86%, poiché i rivenditori li integrano per ampliare i cataloghi digitali e i resi self-service. Il traffico sui siti web si stabilizza, poiché il responsive design riduce il divario di usabilità con le app native.
Gli acquirenti con un elevato intento d'acquisto che passano dall'app al chiosco in un'unica visita spendono il 40% in più a visita da Best Buy, a dimostrazione dell'effetto moltiplicatore di un passaggio di canale fluido. I chioschi dotati di specchi AR supportano prove virtuali e vendite incrociate personalizzate, mentre gli accessi tramite app basati su QR code trasferiscono i profili dei clienti a schermate condivise in negozio, chiudendo i cicli di attribuzione e aumentando le metriche di coinvolgimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria di prodotto: la bellezza guida l'innovazione digitale
Nel 2025, l'abbigliamento ha conquistato il 24.05% della quota di mercato della trasformazione digitale, grazie ad algoritmi di taglia e vestibilità e alla visualizzazione 3D. Il settore della bellezza e della cura della persona, in crescita con un CAGR del 13.06%, sfrutta la realtà aumentata per provare i prodotti e ridurre l'esitazione. I player dell'elettronica introducono motori di confronto e demo in live streaming, mentre i rivenditori di generi alimentari implementano sistemi di ordinazione intelligenti e display di inventario in tempo reale.
Il Virtual Artist di Sephora genera un tasso di conversione del 200% superiore rispetto alla navigazione statica, sovrapponendo sfumature ai selfie dei clienti. I frequenti cicli di riacquisto nel settore della bellezza amplificano l'impatto dei consigli personalizzati e del rinnovo degli abbonamenti. Nell'arredamento, i pianificatori di ambienti 3D compensano la barriera tattile degli articoli di lusso, mentre i rivenditori di media ottimizzano i pacchetti di streaming e la scoperta di contenuti per consolidare i ricavi ricorrenti.
Per tecnologia: il cloud computing consente un'innovazione scalabile
Nel 2025, le piattaforme cloud detenevano il 36.72% del mercato della trasformazione digitale, ancorando data lake e servizi di intelligenza artificiale. I nodi edge riducono i tempi di risposta per il checkout basato sulla visione e i prezzi localizzati, mentre l'adozione di realtà aumentata e virtuale aumenta del 13.52% grazie a visori più economici e strumenti di sviluppo in fase di maturazione. I sensori IoT e l'intelligenza artificiale insieme migliorano del 30% l'accuratezza delle previsioni della domanda presso Target.
L'implementazione di 10,000 nodi edge da parte di Walmart ha ridotto i costi del cloud di terze parti fino al 18%, supportando al contempo analisi quasi istantanee a livello di scaffale. I provider cloud integrano pipeline di intelligenza artificiale, riducendo gli ostacoli per le catene di medie dimensioni nel lancio di chatbot, ricerca conversazionale e strumenti intelligenti per la forza lavoro che si adattano in modo elastico alla domanda stagionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: domina l'architettura cloud-native
Le implementazioni cloud hanno rappresentato il 61.75% del mercato della trasformazione digitale nel 2025 e stanno avanzando a un CAGR del 12.2%. Capacità flessibile, fatturazione in abbonamento e rapida eliminazione delle funzionalità ne favoriscono l'adozione, in particolare tra le reti di negozi distribuite. Persistono modelli ibridi laddove i vincoli di localizzazione dei dati o di latenza richiedono l'elaborazione on-premise.
Coles elabora 1.6 miliardi di previsioni di intelligenza artificiale ogni giorno su Azure per ottimizzare inventario e promozioni. I gateway edge all'interno dei negozi eseguono inferenze in meno di un secondo per gli aggiustamenti di prezzo, mentre i core cloud centralizzati orchestrano l'analisi a livello aziendale e l'addestramento dei modelli di apprendimento automatico. I rack on-premise rimangono per la crittografia dei pagamenti e i silos di dati regolamentati, ma si riducono con l'evoluzione delle misure di sicurezza in materia di conformità.
Per formato di vendita al dettaglio: l'integrazione omnicanale stimola la crescita
Gli operatori omnicanale controllavano il 46.05% della quota di mercato della trasformazione digitale nel 2025, integrando percorsi online, mobile e in negozio. Le catene specializzate stanno crescendo a un CAGR del 12.34% dopo aver integrato esperienze digitali con assortimenti curati in negozio. I modelli di e-commerce pure-play si confrontano con l'aumento dei costi logistici e dei prezzi pubblicitari che comprimono i margini.
Nordstrom registra un aumento del 15% del valore del ciclo di vita del cliente tra gli acquirenti che utilizzano tre o più canali. Gli schermi a corsia infinita consentono ai commessi di acquistare gli articoli dai centri di distribuzione in tempo reale, mentre le opzioni "clicca e ritira" estendono le finestre di vendita oltre l'orario di apertura del punto vendita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: le PMI accelerano l'adozione digitale
Nel 2025, le grandi imprese detenevano il 57.84% del mercato della trasformazione digitale, grazie a ingenti budget per la ricerca e sviluppo e a stack di app personalizzati. Le PMI, con un CAGR dell'11.72%, beneficiano di suite SaaS che integrano commercio, pagamenti e analisi.
Oltre un milione di commercianti utilizzano la piattaforma di commercio cloud di Shopify, sfruttando i moduli integrati per POS e gestione dell'inventario senza dover investire in server. Nel mercato del retail in cloud , negli scenari attuali, il settore sta adottando con decisione questa soluzione, poiché il SaaS offre tutto (e anche di più) rispetto al software tradizionale, allo stesso costo (a volte anche inferiore). Le API plug-and-play consentono ai rivenditori più piccoli di lanciare iniziative omnicanale in poche settimane, erodendo il vantaggio di scala dei colossi tradizionali e dando vita a concorrenti di nicchia nel settore del commercio diretto al consumatore (DTC).
Analisi geografica
Mercato della trasformazione digitale nella regione Asia-Pacifico nel settore della vendita al dettaglio
L'Asia Pacifica ha dominato il 34.72% del mercato della trasformazione digitale nel 2025, grazie all'adozione da parte dei consumatori mobile-first di super app che integrano pagamenti, feed social e logistica. Alibaba, Tencent e Grab illustrano come gli ecosistemi integrati riducano il funnel di acquisto in un singolo tocco sullo schermo. Gli incentivi governativi per le economie senza contanti accelerano la penetrazione dei pagamenti basati su QR, mentre i provider cloud nazionali localizzano la conformità. India e Sud-est asiatico registrano una crescita a due cifre passando rapidamente ai portafogli mobili e al commercio sociale, ottenendo un ROI della trasformazione digitale superiore del 25% rispetto alla media globale.
Mercato della trasformazione digitale nel settore della vendita al dettaglio in Nord America ed Europa.
Il Nord America e l'Europa insieme conquistano una quota considerevole grazie all'introduzione di reti di media retail all'avanguardia, all'automazione del lavoro e alle ricevute digitali conformi alle normative. Gli obblighi di ricevuta elettronica dell'UE innescano cicli di aggiornamento dei POS, mentre le rigide normative sulla privacy promuovono strategie di gestione dei dati a terze parti. Le principali aziende statunitensi sviluppano internamente tecnologie pubblicitarie e sistemi di pagamento con visione artificiale, definendo parametri di riferimento operativi per il mercato della trasformazione digitale.
Mercato della trasformazione digitale in Africa nel settore della vendita al dettaglio
L'Africa è sulla buona strada per un CAGR del 12.09% entro il 2031, alimentato da piattaforme di mobile money come M-Pesa e Flutterwave che bypassano i circuiti delle carte di credito. Mastercard prevede pagamenti digitali regionali per 1.5 trilioni di dollari entro il 2030. Sudafrica e Nigeria sono leader con ecosistemi fintech che si integrano con il social commerce e le reti di agenti, consentendo ai micro-rivenditori di accettare portafogli digitali senza hardware POS legacy.
Panorama competitivo
Il mercato della trasformazione digitale è moderatamente frammentato, con fornitori di soluzioni broad-suite, cloud hyperscaler e startup specializzate che si contendono il budget. SAP, Oracle e Microsoft offrono stack di commercio end-to-end, mentre player specializzati come Shopify, Salesforce e Square confezionano moduli specifici per funzione che si integrano tramite API aperte. Amazon Web Services, Google Cloud e Microsoft Azure intensificano la rivalità integrando acceleratori di machine learning e progetti incentrati sul retail.
Gli specialisti in visione artificiale (Standard AI), IoT (Wiliot) e orchestrazione edge (Emfas) proliferano, consentendo ai rivenditori di adottare soluzioni best-of-breed, sebbene la complessità dell'integrazione aumenti. Gli integratori di sistemi come Accenture e Capgemini acquisiscono valore attraverso la consulenza e l'esperienza di implementazione. [4] Karthik Narain, “Accenture Retail Technology Outlook 2025,” Accenture.com I rivenditori richiedono sempre più strumenti modulari basati su abbonamento per evitare il vendor lock-in, spingendo gli operatori storici a scomporre le suite monolitiche e a pubblicare API pubbliche.
Leader del mercato della trasformazione digitale nel settore della vendita al dettaglio
SAP SE
Oracle Corporation
IBM Corporation
Microsoft Corporation
SalesForce Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: Google Cloud ed Everseen hanno stretto una partnership per implementare Vision AI su 120,000 telecamere edge, consentendo avvisi di prevenzione delle perdite e analisi delle perdite quasi istantanee.
- Dicembre 2024: Wonder acquisisce Grubhub per 650 milioni di dollari, creando una rete ibrida di consegne e ghost-kitchen basata su modelli di domanda predittiva.
- Novembre 2024: Microsoft ed Estée Lauder Companies aprono un AI Innovation Lab per creare congiuntamente strumenti di bellezza generativi, tra cui consulenti di regime personalizzati e prove di prodotti in realtà aumentata.
- Ottobre 2024: Standard AI ha acquistato Skip Self-Checkout, combinando un software di cassa autonomo con analisi avanzate che riconciliano l'inventario in tempo reale.
Ambito del rapporto sul mercato della trasformazione digitale nel settore della vendita al dettaglio
La trasformazione digitale è un passaggio da soluzioni puntuali che forniscono valore incrementale a soluzioni tecnologiche e di processo integrate che forniscono risultati di trasformazione in termini di efficienza aziendale, esperienza del cliente e/o innovazione aziendale. Il mercato della trasformazione digitale nel commercio al dettaglio è segmentato per accessibilità (applicazione mobile, sito web), prodotti (elettronica di consumo, media e intrattenimento, abbigliamento), tecnologia (cloud computing, big data, intelligenza artificiale, IoT, AR/VR) e geografia (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
| Applicazione mobile |
| Sito web |
| Chioschi interattivi in negozio |
| Elettronica di consumo |
| Media and Entertainment |
| Abbigliamento |
| Cibo e Bevande |
| Mobili e decorazioni per la casa |
| Bellezza e cura personale |
| Cloud Computing |
| Big Data e analisi |
| Intelligenza Artificiale |
| Internet delle cose |
| Realtà aumentata e realtà virtuale |
| On-Premise |
| Cloud |
| IBRIDO |
| Rivenditori al dettaglio esclusivamente di e-commerce |
| Rivenditori Omnicanale |
| Negozi specializzati fisici |
| Grandi imprese |
| Piccole e medie imprese |
| Nord America | Stati Uniti |
| Canada | |
| Sud America | Brasile |
| Messico | |
| Argentina | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per accessibilità | Applicazione mobile | |
| Sito web | ||
| Chioschi interattivi in negozio | ||
| Risultati - Lista Produttori | Elettronica di consumo | |
| Media and Entertainment | ||
| Abbigliamento | ||
| Cibo e Bevande | ||
| Mobili e decorazioni per la casa | ||
| Bellezza e cura personale | ||
| Per tecnologia | Cloud Computing | |
| Big Data e analisi | ||
| Intelligenza Artificiale | ||
| Internet delle cose | ||
| Realtà aumentata e realtà virtuale | ||
| Per modalità di distribuzione | On-Premise | |
| Cloud | ||
| IBRIDO | ||
| Per formato di vendita al dettaglio | Rivenditori al dettaglio esclusivamente di e-commerce | |
| Rivenditori Omnicanale | ||
| Negozi specializzati fisici | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Sud America | Brasile | |
| Messico | ||
| Argentina | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della trasformazione digitale nel commercio al dettaglio entro il 2031?
Si prevede che il mercato della trasformazione digitale raggiungerà i 535.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.05%.
Quale tecnologia detiene attualmente la quota maggiore di spesa?
Il cloud computing rappresenta il 36.72% della spesa totale e costituisce la base per l'archiviazione dei dati, l'analisi e l'hosting delle applicazioni.
Quale categoria di prodotti si sta espandendo più rapidamente grazie ai programmi di digitalizzazione?
I settori della bellezza e della cura della persona stanno registrando un CAGR del 13.06% grazie alle capacità di prova virtuale e di personalizzazione.
Perché la regione Asia-Pacifico è fondamentale per la crescita globale?
La regione combina il comportamento dei consumatori orientato al mobile con super app che raggruppano pagamenti, commercio sociale e logistica, generando il più alto ROI regionale sulla spesa per la trasformazione.
In che modo le reti di media al dettaglio influiscono sulla redditività?
Monetizzando i dati proprietari, i rivenditori ottengono ricavi pubblicitari ad alto margine che vanno oltre le vendite dei prodotti, mentre i migliori ottengono margini a due cifre.
Quali sono i principali ostacoli che limitano l'implementazione omnicanale per i rivenditori più piccoli?
Gli elevati investimenti iniziali in conto capitale, che spesso superano i 2 milioni di dollari, scoraggiano le PMI dall'implementare soluzioni omnicanale end-to-end, nonostante gli evidenti vantaggi a lungo termine.


