

Dimensioni e quota di mercato del Digital Thread
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
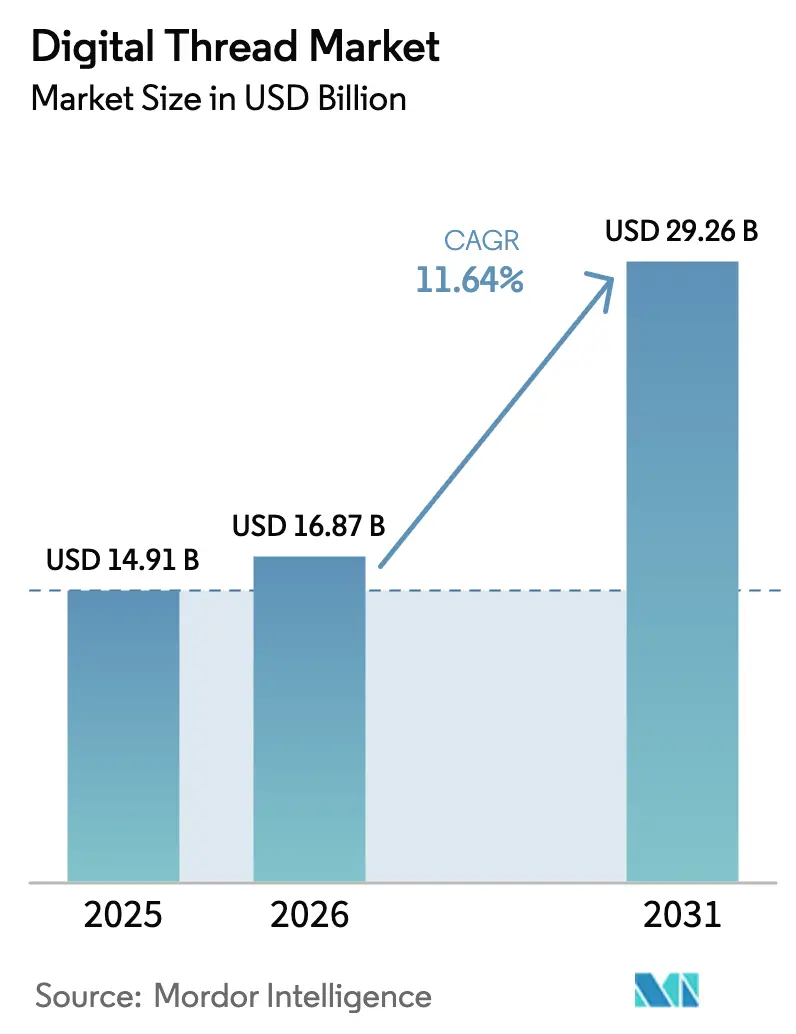
| Dimensione del mercato (2026) | 16.87 miliardo di dollari |
| Dimensione del mercato (2031) | 29.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.64% CAGR |
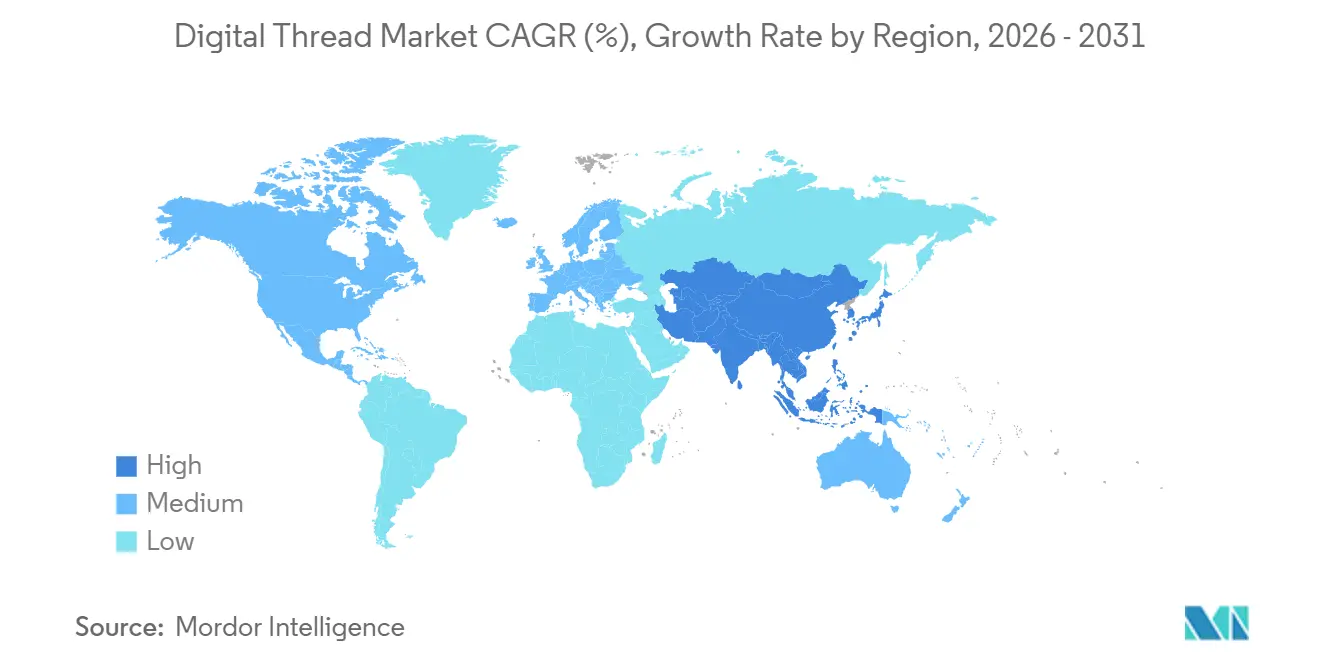
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
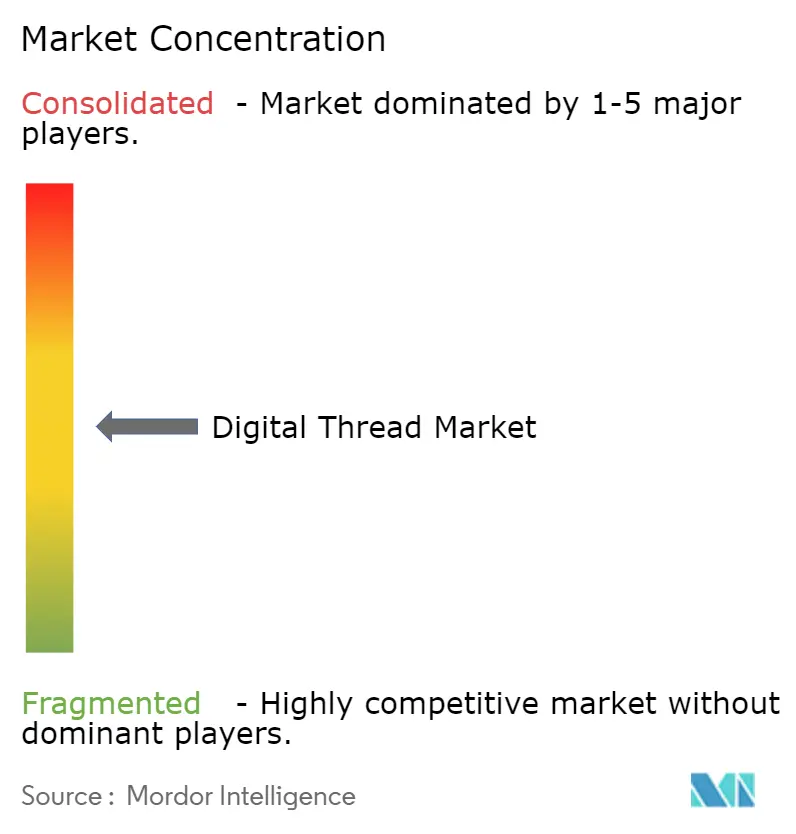
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del filo digitale di Mordor Intelligence
Si prevede che il mercato dei thread digitali raggiungerà i 14.91 miliardi di dollari nel 2025, i 16.87 miliardi di dollari nel 2026 e i 29.26 miliardi di dollari entro il 2031, con un CAGR dell'11.64% dal 2026 al 2031. La convergenza delle normative sulla tracciabilità, l'economia dei sensori IIoT al di sotto di 0.30 dollari e i motori di annotazione generativa-AI stanno ampliando la base di riferimento oltre il settore aerospaziale, estendendola anche ai settori sanitario e automobilistico. La quota di fatturato del 37.84% del Nord America nel 2025 riflette la rapida conformità alle direttive di ingegneria digitale del Dipartimento della Difesa degli Stati Uniti, mentre l'area Asia-Pacifico si trova su una traiettoria più ripida, al 12.59%, poiché il piano "China Digital 2035" della Cina e gli incentivi alla produzione dell'India accelerano la costruzione di fabbriche intelligenti. I fornitori stanno rispondendo con l'integrazione verticale: Siemens ha integrato lo stack di simulazione di Altair in Teamcenter e PTC ha integrato i copiloti di modelli di grandi dimensioni in Windchill, comprimendo i cicli dalla progettazione alla produzione e riducendo il costo totale di proprietà per le aziende di medie dimensioni. I picchi dei premi assicurativi informatici e i requisiti di cloud pubblico moderano la migrazione full-cloud, spingendo verso implementazioni ibride che mantengono la proprietà intellettuale sensibile all'interno dei confini nazionali.
Punti chiave del rapporto
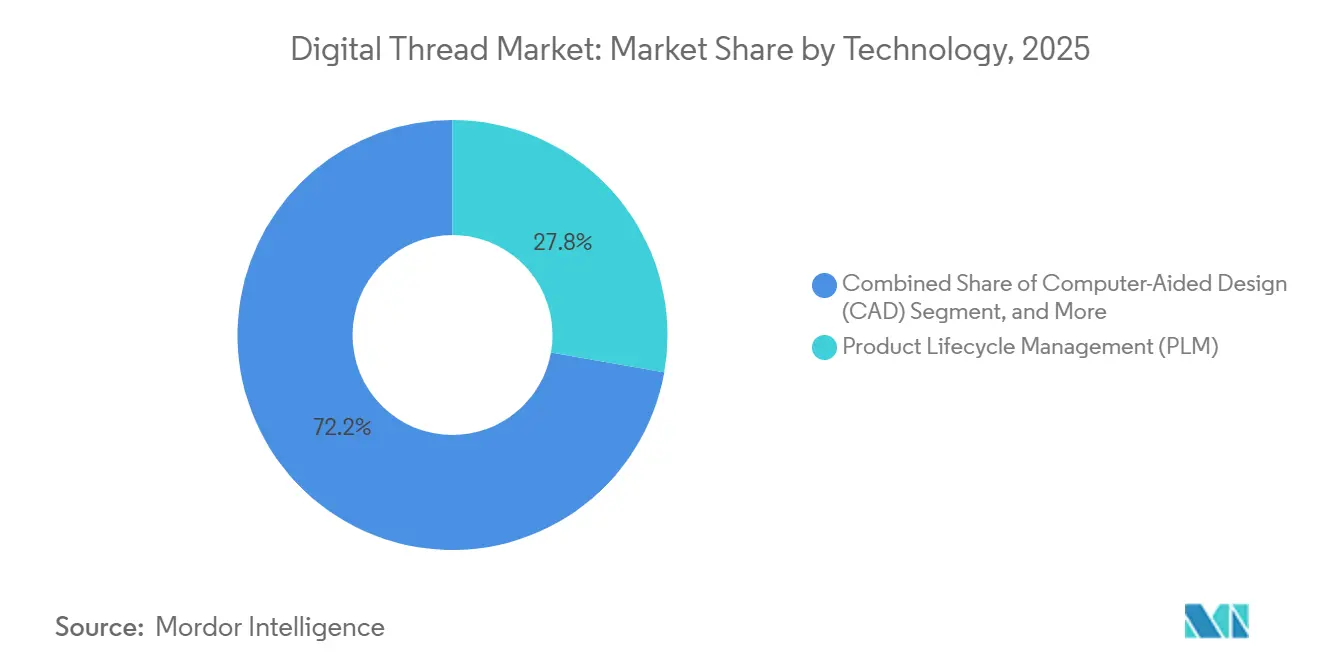
- In termini di tecnologia, il Product Lifecycle Management è in testa con il 27.78% della quota di mercato dei thread digitali nel 2025, mentre si prevede che l'Application Lifecycle Management registrerà il CAGR più rapido, pari al 13.41%, fino al 2031.
- In base alla modalità di distribuzione, le distribuzioni cloud hanno rappresentato il 53.84% dei ricavi del 2025, ma si prevede che le architetture ibride cresceranno a un CAGR del 12.34% entro il 2031.
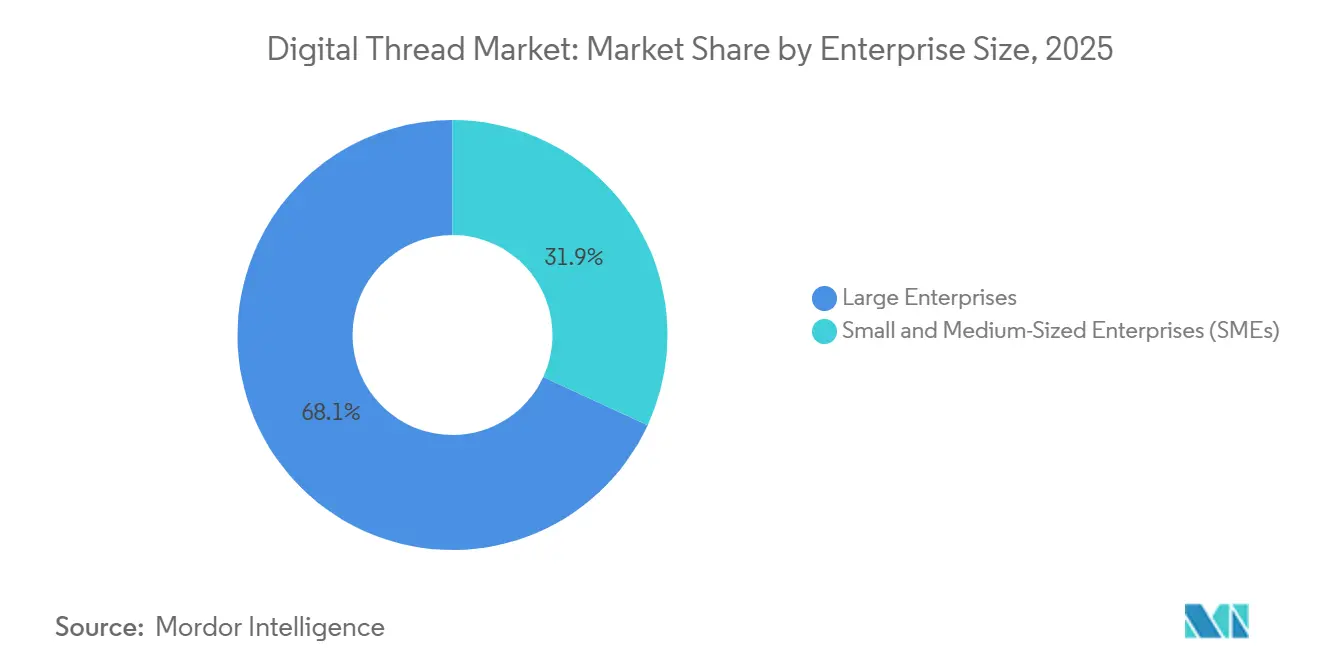
- In base alle dimensioni aziendali, le grandi organizzazioni hanno assorbito il 68.11% della spesa del 2025, mentre le piccole e medie imprese stanno crescendo a un CAGR dell'11.86% fino al 2031.
- Per settore, il settore aerospaziale e della difesa ha dominato con il 41.79% del fatturato del 2025, mentre il settore sanitario e dei dispositivi medici è quello in più rapida crescita con un CAGR del 13.72% fino al 2031.
- Per regione, il Nord America ha rappresentato il 37.84% dei ricavi del 2025; si prevede che l'Asia-Pacifico registrerà il CAGR più elevato, pari al 12.59%, nell'orizzonte di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del Digital Thread
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione di PLM cloud-native | + 2.3% | Globale, concentrazione precoce in Nord America e Europa occidentale | Medio termine (2-4 anni) |
| Il costo dei sensori IIoT scende sotto i 0.30 USD | + 1.9% | Distribuzione globale e accelerata nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Spinta alla conformità alla decarbonizzazione aerospaziale | + 1.7% | Europa e Nord America, con ripercussioni sui mercati dell'aviazione del Medio Oriente | A lungo termine (≥ 4 anni) |
| Cicli di produzione additiva a ciclo rapido | + 1.4% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati di difesa digitale (MBSE del Dipartimento della Difesa degli Stati Uniti) | + 1.6% | Stati Uniti, adozione da parte degli alleati della NATO e dei partner Five Eyes | Medio termine (2-4 anni) |
| Motori di annotazione di modelli automatizzati Gen-AI | + 1.5% | Adozione iniziale a livello globale nel settore automobilistico ed elettronico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'adozione di PLM cloud-native
Le piattaforme di Product Lifecycle Management native del cloud stanno sostituendo i sistemi on-premise perché i team di ingegneri globali necessitano di un accesso immediato e a bassa latenza allo stesso set di dati. I prezzi degli abbonamenti SaaS eliminano ingenti investimenti di capitale e i fornitori ora offrono modelli di settore preconfigurati che riducono i tempi di implementazione da mesi a settimane. I primi ad adottare queste soluzioni segnalano un costo totale di proprietà inferiore del 30% in cinque anni, poiché non devono più aggiornare l'hardware o gestire stack middleware. Il 70% dei produttori prevede di migrare almeno un modulo PLM sul cloud entro due anni, rispetto al 52% del 2023, secondo l'indagine Aras del 2025. [1] Aras Corporation, “State of PLM Survey 2025,” Aras.com Le interruzioni presso i principali hyperscaler alla fine del 2024 hanno evidenziato i rischi di disponibilità, quindi i produttori stanno negoziando clausole di failover multicloud prima della migrazione completa. La combinazione di agilità e costi prevedibili mantiene questo fattore il singolo maggiore incremento per il mercato del digital thread.
Il costo dei sensori IIoT scende sotto i 0.30 USD
Quando i moduli Bluetooth LE e LoRaWAN sono scesi sotto i 0.30 dollari per lotti di 100,000 unità, dopo che le fonderie di semiconduttori sono passate ai nodi a 22 nm, consentendo la strumentazione su tutta la linea di produzione a costi marginali, i produttori hanno potuto giustificare l'installazione di sensori su ogni strumento, pallet e sottoinsieme, anziché su un campione. I nodi più economici trasmettono telemetria continua agli ambienti PLM, consentendo un controllo qualità a ciclo chiuso che rileva i difetti in tempo reale anziché durante l'ispezione di fine linea. Rockwell e Honeywell ora offrono gateway edge che mappano automaticamente i tag dei sensori agli ID delle distinte base, eliminando gli errori di immissione manuale dei dati. Il FactoryTalk Edge Gateway di Rockwell viene fornito a 0.28 dollari per sensore e mappa i tag direttamente agli ID PLM, eliminando i costi di integrazione di 5,000 dollari per linea. [2] Rockwell Automation, “Presentazione agli investitori febbraio 2025”, Rockwellautomation.com I volumi di dati di fabbrica superano regolarmente i 10 TB al giorno, quindi la maggior parte degli utenti archivia i flussi grezzi nei data lake mentre sincronizza le metriche chiave con il PLM per la verificabilità. La curva dei prezzi in calo amplia quindi il mercato del digital thread senza aumentare proporzionalmente i budget infrastrutturali.
Spinta alla conformità alla decarbonizzazione aerospaziale
I limiti della Fase IV dell'ETS dell'UE e i mandati ReFuelEU sui carburanti per l'aviazione obbligano i costruttori di aeromobili a integrare la contabilità del carbonio "dalla culla alla tomba" nei loro flussi digitali. Airbus e Rolls-Royce calcolano già l'impronta di carbonio a livello di componente nel PLM in modo da poter dimostrare la conformità e aiutare le compagnie aeree a ottenere crediti di compensazione. Airbus ora integra moduli di impronta di carbonio nel suo ambiente Dassault 3DEXPERIENCE per tracciare le emissioni di Scope 3 per ogni componente dell'A320neo. [3] Airbus SE, "Rapporto sulla sostenibilità 2024", Airbus.com Gli incentivi fiscali dell'US Inflation Reduction Act per i carburanti per l'aviazione sostenibili rispecchiano la pressione europea, spingendo gli OEM nordamericani verso una tracciabilità simile. L'integrazione di motori di valutazione del ciclo di vita nel PLM costa fino a 5 milioni di dollari per un fornitore di medie dimensioni, ma le multe per la non conformità sono più elevate, quindi l'investimento è la strada più economica. La rendicontazione del carbonio trasforma quindi la sostenibilità in una caratteristica imprescindibile che espande il mercato indirizzabile dei flussi digitali.
Cicli di produzione additiva a ciclo rapido
I thread digitali riducono i cicli di progettazione e collaudo quando la produzione additiva è strettamente integrata con la progettazione generativa, la simulazione e il monitoraggio in situ. I team aerospaziali ora iterano geometrie complesse di ugelli di carburante in pochi giorni, perché il feedback metrologico dai componenti stampati viene convogliato direttamente al modello CAD. L'ispezione degli strati in tempo reale consente alle stampanti di regolare automaticamente la potenza del laser, riducendo scarti e rilavorazioni. Sebbene le autorità di regolamentazione richiedano la completa tracciabilità dei lotti di polvere e dei parametri di stampa, proprio questo requisito vincola saldamente i dati additivi al PLM, determinando una maggiore fedeltà del software. Una convalida fisica più rapida accelera i lanci di prodotto e sostiene una costante espansione del mercato dei thread digitali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gap di talenti nelle PMI nell'ingegneria basata su modelli | -1.2% | Globale, acuto in Nord America ed Europa | Medio termine (2-4 anni) |
| Barriere al cloud sovrano e alla residenza dei dati | -0.9% | Europa, Cina, India, ripercussioni su Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Problemi di lock-in del fornitore PLM/SaaS | -0.6% | Globale, accentuato nel settore automobilistico e aerospaziale | Medio termine (2-4 anni) |
| Impennata dei premi assicurativi contro gli attacchi informatici | -0.7% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Gap di talenti nelle PMI nell'ingegneria basata su modelli
Solo una piccola parte degli ingegneri di produzione è in grado di modellare sistemi in SysML e i tassi di pensionamento superano l'arrivo di neolaureati con competenze in ambito digital twin. Gli integratori fatturano 220-440 dollari all'ora e accumulano arretrati che ritardano i progetti di sei mesi o più, allungando i tempi di ammortamento per i piccoli fornitori. I community college includono l'ingegneria basata su modelli in meno di un quinto dei programmi di produzione, quindi i datori di lavoro devono finanziare la formazione interna con tariffe maggiorate per gli straordinari. I cicli di assunzione prolungati aumentano i costi totali di implementazione e rendono i calcoli del ritorno sull'investimento meno interessanti per le aziende con un fatturato inferiore a 100 milioni di dollari. La carenza di competenze impedisce quindi al mercato del digital thread di raggiungere una maggiore penetrazione nelle PMI.
Barriere al cloud sovrano e alla residenza dei dati
La legge europea sulla protezione dei dati, la legge cinese sulla sicurezza dei dati e le normative indiane sulla privacy obbligano i produttori a mantenere la proprietà intellettuale entro i confini nazionali, frammentando le implementazioni globali di PLM. I fornitori creano istanze locali con partner che si occupano della gestione dei dati, ma le regioni più piccole non dispongono di capacità hyperscale, il che fa aumentare i prezzi degli abbonamenti del 25-35%. Ulteriori test di conformità e accordi di doppio hosting allungano i tempi di implementazione e alcuni appaltatori principali del settore della difesa non consentono l'utilizzo del cloud, consolidando la resistenza alle soluzioni on-premise. Le multinazionali finiscono per gestire stack PLM separati che non possono sincronizzare apertamente i progetti, vanificando la proposta di valore di una "fonte unica di verità". L'attrito relativo alla residenza dei dati rallenta quindi la transizione del mercato del digital thread verso il SaaS completo. Il BSI tedesco impone che la proprietà intellettuale del settore della difesa risieda su server controllati dall'UE. Gli emendamenti alla legge cinese sulla sicurezza dei dati del 2024 richiedono verifiche di sicurezza per l'esportazione dei dati di produzione. Capgemini stima che le implementazioni PLM su cloud sovrani costino dal 25% al 35% in più rispetto alle equivalenti su cloud pubblici. [4] Capgemini SE, “Cloud Sovereignty Study 2024,” Capgemini.com
Analisi del segmento
Per tecnologia: ALM Surge si basa sulle fondamenta PLM
Le piattaforme di Product Lifecycle Management hanno rappresentato il 27.78% del fatturato del 2025, ancorando la quota di mercato del thread digitale ai flussi di lavoro di controllo della progettazione meccanica e di gestione delle modifiche. L'Application Lifecycle Management, tuttavia, si sta espandendo a un CAGR del 13.41% fino al 2031, poiché il software ora domina le funzionalità nei veicoli elettrici e nei dispositivi medici connessi. I moduli CAD e CAM rimangono indispensabili, ma strumenti nativi per browser come Onshape riducono l'attrito delle licenze per i nuovi operatori. Gli stack di simulazione hanno acquisito nuova importanza dopo che Siemens ha integrato HyperWorks di Altair in Teamcenter, consentendo agli ingegneri di eseguire l'ottimizzazione topologica e di integrare i risultati direttamente nell'esecuzione della produzione.
L'impulso dell'ALM riflette standard normativi come ISO 26262 e IEC 62304 che impongono la tracciabilità bidirezionale dai requisiti software ai risultati di convalida. Gli ambienti PLM-ALM unificati consentono ai team di gestire configurazioni meccaniche e codice embedded con un unico ordine di modifica, riducendo i cicli di rilascio di settimane. Anche la gestione del ciclo di vita del servizio (Service Lifecycle Management) cresce man mano che i produttori di apparecchiature originali cercano di generare ricavi post-vendita basati sui dati sul campo. Le piattaforme IoT estendono questo ciclo, trasmettendo la telemetria dei sensori negli archivi di progettazione in modo che i prodotti di nuova generazione vengano lanciati con maggiore affidabilità. Insieme, questi cambiamenti ampliano il mercato del thread digitale, fondendo discipline fisiche e digitali all'interno di un'unica catena governata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: l'ibrido cresce parallelamente al predominio del cloud
Le implementazioni cloud hanno rappresentato il 53.84% del fatturato del 2025, riflettendo i risparmi iniziali sui costi e la rapida integrazione che hanno incrementato le dimensioni del mercato dei thread digitali nei programmi globali. I fornitori offrono modelli SaaS preconfigurati che riducono il provisioning da mesi a giorni, attraendo i fornitori con poco tempo a disposizione. Tuttavia, le architetture ibride stanno registrando un CAGR del 12.34%, poiché i produttori stanno isolando la proprietà intellettuale, un elemento fondamentale, per soddisfare i requisiti di cloud sovrano nell'Unione Europea, in Cina e in India.
L'ibrido suddivide i carichi di lavoro, mantenendo i file CAD sensibili in sede mentre i portali di collaborazione vengono eseguiti in aree pubbliche, bilanciando latenza, conformità ed esposizione al lock-in del fornitore. Siemens, PTC e SAP offrono ora livelli di residenza dei dati che garantiscono l'archiviazione all'interno di giurisdizioni specifiche, rassicurando i clienti del settore aerospaziale e della difesa avversi al rischio. L'accordo costa il 15-20% in più rispetto al cloud puro, perché le aziende devono comunque aggiornare i server locali, ma i dirigenti accettano il sovrapprezzo per mantenere gli audit trail e la cyber-resilienza. Con l'inasprimento delle normative, si prevede che questa via di mezzo attirerà ulteriori investimenti, rafforzando la resilienza complessiva del settore dei thread digitali.
Per dimensione aziendale: le grandi aziende guidano, le PMI accelerano sul SaaS
Le grandi aziende hanno assorbito il 68.11% della spesa del 2025, sfruttando la scalabilità per integrare progettazione, qualità dei fornitori ed esecuzione in fabbrica in decine di siti globali. Programmi come il Dreamliner di Boeing convogliano i dati di 5.400 fornitori in un unico tenant di Teamcenter, a dimostrazione di come le dimensioni amplifichino il ritorno sui thread digitali. Queste aziende dispongono inoltre di centri di eccellenza interni che colmano le lacune nelle competenze ingegneristiche basate su modelli, riducendo i tempi di implementazione.
Le piccole e medie imprese stanno crescendo a un CAGR dell'11.86%, poiché i prezzi modulari del SaaS riducono i costi di ingresso a 200-500 USD per utente al mese e con tempi di onboarding di 90 giorni. Piattaforme ad architettura aperta come Aras Innovator sono attraenti perché eliminano i costi di licenza iniziali, consentendo alle PMI di iniziare con le basi del controllo delle modifiche e la complessità dei livelli in un secondo momento. Gli incentivi pubblici della Manufacturing Extension Partnership del NIST e della tedesca Mittelstand Digital rimborsano le ore di formazione e le quote di abbonamento, con un ulteriore impatto sull'economia. Una più ampia partecipazione delle PMI diffonde il mercato del thread digitale su una base manifatturiera più ampia, migliorando gli effetti di rete per la collaborazione con i fornitori.
Per settore verticale: l'aerospaziale domina, l'assistenza sanitaria è in più rapida crescita
Il settore aerospaziale e della difesa ha generato il 41.79% del fatturato del 2025, consolidando il proprio ruolo di principale adozione grazie ai mandati basati su modelli del Dipartimento della Difesa degli Stati Uniti e ai cicli di vita trentennali degli asset del settore. I thread digitali tracciano ogni rivetto e patch software attraverso la progettazione, la produzione, la manutenzione e l'eventuale dismissione, consentendo decisioni di retrofit e audit normativi più rapidi. I principali settori della difesa richiedono inoltre ai fornitori di secondo livello di fornire dati di qualità in tempo reale, estendendo l'utilizzo della piattaforma lungo tutta la supply chain.
I dispositivi sanitari e medicali registrano il CAGR più rapido, pari al 13.72%, poiché il sistema di identificazione univoca dei dispositivi FDA e il Regolamento UE sui dispositivi medici impongono la tracciabilità dalla culla al paziente. Anche i produttori di batterie, i costruttori di macchinari industriali e le aziende di servizi energetici integrano flussi di dati end-to-end per soddisfare la contabilizzazione del carbonio di Scopo 3 ai sensi della Direttiva UE sulla rendicontazione della sostenibilità aziendale. Le fabbriche di elettronica e semiconduttori implementano la rendicontazione della resa a livello di wafer per accedere ai sussidi del CHIPS Act statunitense. Insieme, questi settori verticali rafforzano il mercato dei fili digitali come spina dorsale intersettoriale per obiettivi di conformità, redditività e sostenibilità.
Analisi geografica
Mercato dei fili digitali in Nord America
Il Nord America ha detenuto una quota del 37.84% del fatturato del 2025, trainata dalla spesa per la difesa statunitense che vincola l'assegnazione dei contratti all'ingegneria dei sistemi basata su modelli conformi e dagli investimenti delle case automobilistiche nella provenienza delle batterie per veicoli elettrici. L'Inflation Reduction Act collega crediti d'imposta di 7.500 dollari al contenuto nazionale verificato, stimolando nuovi thread digitali che certificano l'approvvigionamento dei minerali. Il cluster aerospaziale canadese utilizza Dassault 3DEXPERIENCE per coordinare i programmi di jet multi-sito, mentre gli stabilimenti messicani vicino alla costa si sincronizzano con i centri di progettazione statunitensi per ridurre i tempi di consegna dei componenti del gruppo propulsore.
Mercato del filo digitale nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico si espanderà a un CAGR del 12.59%, poiché la Cina investirà 10 trilioni di CNY (1.4 trilioni di USD) negli aggiornamenti delle fabbriche intelligenti previsti dal piano Digital China 2035 e l'India lancerà incentivi legati alla produzione per 1.97 trilioni di INR (24 miliardi di USD) nei settori dell'elettronica, dell'automotive e della farmaceutica. Il bilancio giapponese della Society 5.0 sostiene i gemelli digitali per le infrastrutture obsolete e la Corea del Sud ha stanziato 2 trilioni di KRW (1.5 miliardi di USD) per avviare 5.000 fabbriche intelligenti. I membri dell'ASEAN, guidati da Vietnam e Thailandia, abbinano gli investimenti diretti esteri alle agevolazioni fiscali per il cloud PLM, spingendo i fornitori regionali verso portali di collaborazione condivisi.
Mercato europeo del filo digitale
L'Europa consolida l'adozione attraverso una regolamentazione che impone l'uso di percorsi di controllo digitali. La base industriale tedesca, con un valore di 2.2 trilioni di euro (2.4 trilioni di dollari), registra una penetrazione a livello di modulo del 54%, sostenuta dal Data Act dell'UE e dalla Direttiva sulla rendicontazione della sostenibilità aziendale. L'Aerospace Technology Institute del Regno Unito investe 685 milioni di sterline (870 milioni di dollari) in aeromobili a zero emissioni nette che richiedono thread digitali, mentre il piano francese France 2030 da 8 miliardi di euro (8.8 miliardi di dollari) cofinanzia software di tracciabilità. Italia e Spagna estendono i crediti d'imposta Industria 4.0 per gli aggiornamenti PLM e le utility nordiche integrano i dati dei sensori con gli archivi di progettazione per supportare le licenze di estensione del ciclo di vita. Nel complesso, il rigore normativo e gli incentivi finanziari rafforzano l'integrazione del mercato dei thread digitali in tutto il continente.
Panorama competitivo
Il mercato dei thread digitali rimane moderatamente frammentato, con Dassault Systèmes, Siemens, PTC, SAP e Oracle che detengono circa il 40% del fatturato. Ogni leader sta assemblando offerte full-stack che abbracciano progettazione, simulazione, esecuzione della produzione e assistenza per consolidare la presenza degli account. Siemens ha acquistato Altair per 10.6 miliardi di dollari nel 2024, combinando la simulazione HyperWorks con Teamcenter PLM e Opcenter MES in modo che i clienti possano eseguire l'ottimizzazione topologica e la post-elaborazione in un unico ambiente. PTC ha integrato i copiloti di modelli di grandi dimensioni in Windchill nel 2025, consentendo agli ingegneri di richiedere "mostra i dispositivi di fissaggio interessati" e ricevere un pacchetto di modifiche preimpostato in pochi minuti anziché ore, un risparmio di tempo che aumenta la fidelizzazione degli utenti.
Gli specialisti colmano le lacune di capacità che le suite più ampie trascurano. Aras attrae i produttori di fascia media con un core open source che elimina i costi di licenza, mentre Hexagon collega i dati metrologici al PLM per una qualità a ciclo chiuso, e Onshape offre un CAD nativo per browser adatto alle startup distribuite. Gli integratori di sistemi Accenture, Capgemini, Tata Consultancy Services e DXC Technology catturano circa un quarto della spesa totale abbinando il software alla riprogettazione dei processi, soprattutto per i fornitori del settore automobilistico che si stanno orientando verso veicoli definiti dal software.
L'intensità dell'innovazione continua a crescere. L'Ufficio Brevetti e Marchi degli Stati Uniti ha concesso 1.247 brevetti relativi ai thread digitali nel 2024, con un aumento del 52% su base annua, con Siemens, IBM e GE che hanno presentato numerose richieste di brevetti per la tracciabilità blockchain e l'apprendimento federato nelle supply chain multi-parte. L'integrazione di Azure Digital Twins di Rockwell Automation nel 2025 mostra come i fornitori di tecnologie operative inseriscano i dati degli impianti in tempo reale nel PLM, e Honeywell prevede un fatturato di 1 miliardo di dollari per Forge entro il 2027 da integrazioni simili. Queste mosse indicano che il vantaggio competitivo dipenderà meno dalle funzionalità PLM di base e più dalla fluidità con cui i fornitori connetteranno telemetria edge, simulazione AI e partner della supply chain all'interno di un unico thread digitale espandibile.
Leader del settore Digital Thread
Dassault Systems SE
Società Aras
Rockwell Automation, Inc.
Esagono AB
International Business Machines Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Siemens Digital Industries Software ha rilasciato Teamcenter X 2.0 con query federate su data lake che hanno ridotto la latenza delle query PLM dell'80% durante i progetti pilota aerospaziali.
- Gennaio 2026: PTC e ServiceNow hanno stretto una partnership per integrare i dati Windchill nei flussi di lavoro dei servizi sul campo, puntando quest'anno a 15.000 clienti comuni.
- Dicembre 2025: Dassault Systèmes ha finalizzato l'acquisizione di Medidata per 5.8 miliardi di dollari, estendendo 3DEXPERIENCE dalla progettazione dei dispositivi alla supervisione delle sperimentazioni cliniche.
- Novembre 2025: SAP lancia Sustainability Footprint Management integrato con S/4HANA Cloud, registrando 120 clienti pilota prima delle scadenze CSRD.
Ambito del rapporto sul mercato globale del filo digitale
Il rapporto sul mercato Digital Thread è segmentato per tecnologia (PLM, CAD, CAM, SLM, ALM, MRP, ERP, altre tecnologie), modalità di distribuzione (cloud, on-premise, ibrida), dimensioni aziendali (grandi imprese, PMI), settore verticale (aerospaziale e difesa, automobilistico, macchinari industriali, energia, sanità, elettronica, altri settori verticali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Gestione del ciclo di vita del prodotto (PLM) |
| Progettazione assistita da computer (CAD) |
| Produzione assistita da computer (CAM) |
| Gestione del ciclo di vita del servizio (SLM) |
| Gestione del ciclo di vita delle applicazioni (ALM) |
| Pianificazione dei fabbisogni di materiali (MRP) |
| Pianificazione delle risorse aziendali (ERP) |
| Altre tecnologie |
| Cloud |
| On-Locale |
| IBRIDO |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Aerospazio e Difesa |
| Automotive e trasporti |
| Macchinario industriale |
| Energia e Utilities |
| Sanità e dispositivi medici |
| Elettronica e semiconduttori |
| Altri verticali del settore |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| ASEAN | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tecnologia | Gestione del ciclo di vita del prodotto (PLM) | |
| Progettazione assistita da computer (CAD) | ||
| Produzione assistita da computer (CAM) | ||
| Gestione del ciclo di vita del servizio (SLM) | ||
| Gestione del ciclo di vita delle applicazioni (ALM) | ||
| Pianificazione dei fabbisogni di materiali (MRP) | ||
| Pianificazione delle risorse aziendali (ERP) | ||
| Altre tecnologie | ||
| Per modalità di distribuzione | Cloud | |
| On-Locale | ||
| IBRIDO | ||
| Per dimensione aziendale | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per settore verticale | Aerospazio e Difesa | |
| Automotive e trasporti | ||
| Macchinario industriale | ||
| Energia e Utilities | ||
| Sanità e dispositivi medici | ||
| Elettronica e semiconduttori | ||
| Altri verticali del settore | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dei fili digitali oggi e nel 2031?
Nel 2026 il mercato dei thread digitali avrebbe raggiunto i 16.87 miliardi di dollari e si prevede che raggiungerà i 29.26 miliardi di dollari entro il 2031.
Quale regione cresce più rapidamente nel periodo di previsione?
La regione Asia-Pacifico registra il CAGR più alto, pari al 12.59%, grazie agli investimenti cinesi nel programma Digital China 2035 e agli incentivi all'ammodernamento degli stabilimenti in India.
Quale segmento tecnologico si sta espandendo più rapidamente?
La gestione del ciclo di vita delle applicazioni registra un CAGR del 13.41%, poiché i prodotti software-defined richiedono flussi di lavoro sincronizzati per codice, test e distribuzione.
Perché le distribuzioni ibride stanno guadagnando popolarità?
Le norme sul cloud sovrano nell'UE, in Cina e in India impongono che la proprietà intellettuale sensibile rimanga locale, pertanto i produttori suddividono i carichi di lavoro tra locale e cloud per bilanciare conformità e scalabilità.
Qual è il principale ostacolo per i piccoli e medi produttori?
La carenza di talenti nell'ingegneria basata su modelli fa aumentare i ritardi di integrazione a sei mesi e aumenta i costi di implementazione, rallentando l'adozione da parte delle PMI nonostante i prezzi più bassi del SaaS.
Chi sono i principali fornitori del settore?
Dassault Systèmes, Siemens, PTC, SAP e Oracle detengono complessivamente circa il 40% del mercato, mentre Aras, Hexagon e Altair soddisfano esigenze di nicchia con architetture aperte, collegamenti metrologici e simulazione ad alta velocità.


